
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2025) | 1.09 Milliards de dollars |
| Taille du Marché (2027) | 1.15 Milliards de dollars |
| Taille du Marché (2032) | 1.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.06 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des équipements de fabrication métallique par Mordor Intelligence
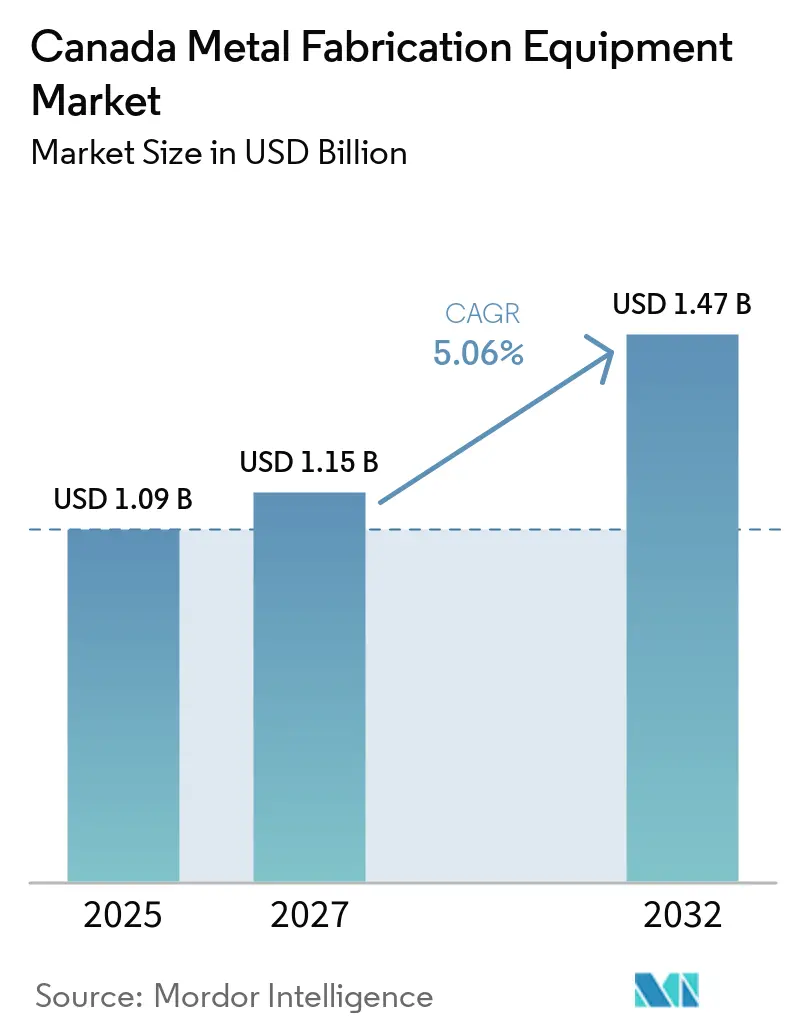
La taille du marché des équipements de fabrication métallique au Canada devrait s'étendre de 1,09 milliard USD en 2026 et 1,15 milliard USD en 2027 à 1,47 milliard USD d'ici 2032, enregistrant un CAGR de 5,06 % entre 2027 et 2032.
Le marché des équipements de fabrication métallique au Canada est soutenu par les investissements dans la chaîne d'approvisionnement des véhicules électriques, les programmes d'infrastructure publique, les marchés publics de défense et les projets du secteur des ressources. Ces sources de demande obligent les fabricants à accroître leur capacité de production tout en respectant des spécifications plus strictes en matière de qualité, de traçabilité, de matériaux et de délais de livraison. L'expansion de la fabrication nationale et les initiatives de relocalisation encouragent également les fabricants à remplacer les équipements vieillissants et à investir dans des machines à plus haute productivité, notamment lorsque les perturbations des composants importés et des chaînes d'approvisionnement transfrontalières exposent des risques de capacité. La demande d'équipements s'oriente vers les découpeurs à laser à fibre, les presses plieuses électriques, les centres d'usinage CNC et les cellules de soudage robotisé, reflétant le besoin d'un traitement plus rapide, d'une plus grande précision, d'une consommation d'énergie réduite et d'une moindre dépendance à la main-d'œuvre manuelle. L'automatisation devient particulièrement pertinente pour les opérations répétitives de découpe, de pliage, de soudage et de manutention des matériaux, permettant aux fabricants d'augmenter le débit sans accroître proportionnellement leurs effectifs. Cela augmente la valeur d'une commande d'équipement typique et favorise les fournisseurs qui combinent machines, logiciels, automatisation, financement et service local. La demande s'oriente également vers des systèmes de production intégrés offrant la surveillance des machines, la planification de la production, la maintenance prédictive et le suivi numérique de la qualité, plutôt que vers des équipements autonomes.
Principaux enseignements du rapport
- Par type d'équipement, les équipements de découpe et de découpage ont représenté 35,1 % de la part du marché des équipements de fabrication métallique au Canada en 2026, tandis que les équipements de finition et de post-traitement devraient croître à un CAGR de 7,0 % jusqu'en 2032.
- Par secteur d'utilisation final, la construction et les infrastructures ont représenté 41,0 % de la taille du marché des équipements de fabrication métallique au Canada en 2026, tandis que les autres secteurs devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par province, l'Ontario a représenté 44,0 % de la demande de 2026, tandis que la Colombie-Britannique devrait croître à un CAGR de 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché canadien des équipements de fabrication métallique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de composants fabriqués provenant des chaînes d'approvisionnement automobiles et de véhicules électriques du Canada | +1.2% | Ontario, notamment Windsor, Guelph et Oshawa | Court terme (≤ 2 ans) |
| Renouvellement des infrastructures stimulant la demande d'équipements de fabrication de structures métalliques | +1.0% | National, concentré en Ontario, en Colombie-Britannique et au Québec | Moyen terme (2-4 ans) |
| Expansion de la capacité de fabrication aérospatiale et de défense au Canada | +0.8% | Québec, Ontario et Manitoba | Moyen terme (2-4 ans) |
| Développement de projets miniers et énergétiques soutenant l'activité de fabrication de métaux lourds | +0.7% | Alberta et Colombie-Britannique | Long terme (≥ 4 ans) |
| Investissements gouvernementaux dans la capacité de fabrication nationale et l'automatisation industrielle | +0.6% | National, avec des gains précoces en Ontario, en Colombie-Britannique et au Québec | Court terme (≤ 2 ans) |
| Demande croissante de fabrication de haute précision dans la fabrication avancée | +0.5% | Ontario, Québec et Alberta | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de composants fabriqués provenant des chaînes d'approvisionnement automobiles et de véhicules électriques du Canada
Le pôle automobile de l'Ontario subit une importante reconfiguration du capital, ce qui accroît la demande d'équipements de découpe, de formage et de soudage robotisé sur le marché des équipements de fabrication métallique au Canada. Linamar a annoncé un investissement de 1,1 milliard CAD (0,8 milliard USD) dans les opérations de groupe motopropulseur pour véhicules électriques, d'essieu électrique et d'emballage de semi-conducteurs en Ontario en janvier 2025. Minth Group s'est également engagé à investir 300 millions USD pour une usine de boîtiers de batteries à Windsor, dont le démarrage de la production en série est prévu fin 2026 ou début 2027.[1] La production de boîtiers de batteries nécessite un formage précis de l'aluminium et un découpage laser. Les spécifications plus strictes peuvent rendre les machines plus anciennes inadaptées même lorsque le volume de production reste stable. Cela crée une demande de remplacement sur le marché des équipements de fabrication métallique au Canada et élargit les dépenses en équipements au-delà des ajouts à la production physique.
Renouvellement des infrastructures stimulant la demande d'équipements de fabrication de structures métalliques
Le Budget 2025 du Canada engage 115 milliards CAD (84,0 milliards USD) sur 5 ans pour les infrastructures, soutenant les travaux en acier de structure qui nécessitent des équipements de découpe, de formage et de soudage.[2] Le ministère des Transports de l'Ontario a publié une note de politique en novembre 2025 favorisant l'approvisionnement en acier canadien pour les travaux de transport.[3] Cette politique soutient la capacité de fabrication nationale et accroît la pertinence des systèmes de soudage certifiés. Les projets publics exigent également des enregistrements plus détaillés des matériaux et des soudures. Les fabricants au service de ces projets ont de meilleures raisons d'investir dans des découpeurs à laser à fibre et des presses plieuses électriques qui favorisent le contrôle des procédés. Ce schéma soutient le remplacement des équipements et une utilisation accrue des machines installées sur le marché des équipements de fabrication métallique au Canada.
Expansion de la capacité de fabrication aérospatiale et de défense au Canada
Les marchés publics aérospatiaux et de défense accroissent la demande de systèmes d'usinage de précision et de soudage sur le marché des équipements de fabrication métallique au Canada. Le Canada a attribué à Bombardier un contrat de 753 millions CAD (550,0 millions USD) en décembre 2025 pour 6 aéronefs polyvalents Global 6500, avec une première livraison prévue en 2027. Boeing s'est engagé à investir 110 millions CAD (80,3 millions USD) dans la zone d'innovation Espace Aéro du Québec en octobre 2025. Ces programmes renforcent le rôle de Montréal dans la fabrication de précision. Les fournisseurs travaillant sur des programmes aérospatiaux qualifiés ont besoin de centres d'usinage CNC à 5 axes et de systèmes de soudage laser avec des enregistrements de procédés cohérents. Un investissement précoce en équipements peut aider les fabricants à se qualifier avant que les accords d'approvisionnement à long terme ne soient conclus.
Développement de projets miniers et énergétiques soutenant l'activité de fabrication de métaux lourds
Les projets miniers et énergétiques soutiennent la demande d'équipements de découpe de tôles lourdes, de fabrication de récipients sous pression et d'assemblage de structures. Le régulateur de l'énergie du Canada a signalé que LNG Canada a commencé les exportations commerciales de GNL depuis Kitimat en juin 2025. Ressources naturelles Canada recense 138 projets liés à l'exploitation minière représentant 117,1 milliards CAD (85,5 milliards USD) d'investissements potentiels dans son inventaire de projets 2024 à 2034. Les projets aurifères, cuprifères et nickélifères nécessitent des quipements adaptés aux structures lourdes et à la fabrication sous pression. Cette activité renforce la demande de découpe plasma, de soudage à l'arc submergé et de systèmes d'assemblage à haute capacité sur le marché des équipements de fabrication métallique au Canada. Elle donne également aux fabricants nationaux une raison de développer des capacités pouvant servir de grands projets dans le secteur des ressources.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries de soudeurs qualifiés et de techniciens en fabrication limitant l'utilisation des équipements | -0.7% | National, plus aigu en Ontario et en Colombie-Britannique | Long terme (≥ 4 ans) |
| Coût initial élevé des systèmes de fabrication CNC, laser et robotisés | -0.5% | National, notamment en Ontario et au Québec à forte concentration de PME | Moyen terme (2-4 ans) |
| Budgets d'automatisation limités parmi les fabricants canadiens de petite et moyenne taille | -0.4% | National, concentré en Ontario, en Alberta et au Québec | Court terme (≤ 2 ans) |
| Coûts élevés d'électricité et d'exploitation pour les procédés de fabrication à forte consommation d'énergie | -0.3% | Ontario, Alberta et Colombie-Britannique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de soudeurs qualifiés et de techniciens en fabrication limitant l'utilisation des équipements
La pénurie de personnel de soudage qualifié limite la rapidité avec laquelle les fabricants peuvent utiliser les équipements installés à pleine capacité. Emploi et Développement social Canada prévoit 25 600 offres d'emploi pour les soudeurs et les opérateurs de machines connexes de 2024 à 2033, contre 25 000 demandeurs d'emploi projetés. Le Groupe CWB s'attend à ce que les exigences de certification dépassent les achèvements dans de nombreuses provinces entre 2024 et 2028. Le Guichet-Emplois du Canada évalue les perspectives des soudeurs-fabricants comme limitées en Ontario et en Colombie-Britannique pour 2025 à 2027. L'écart n'est pas seulement une question d'effectifs, car des soudeurs certifiés expérimentés sont également nécessaires pour exploiter efficacement les cellules de soudage CNC intégrées. Cela encourage les dépenses en automatisation sur le marché des équipements de fabrication métallique au Canada, bien que la pénurie puisse retarder l'installation et la montée en régime.
Coût initial élevé des systèmes de fabrication CNC, laser et robotisés
Les lasers à fibre, les presses plieuses CNC automatisées et les cellules de soudage robotisé nécessitent des engagements de capital importants. Le Budget 2025 propose une Super-déduction pour la productivité qui réduirait le taux d'imposition effectif marginal sur la fabrication et la transformation de 8,6 % à 0,4 % et offrirait une déduction intégrale en première année pour les machines admissibles acquises avant 2030. Le gouvernement estime le soutien annuel moyen à 2,7 milliards CAD (2,0 milliards USD) grâce à l'amortissement accéléré. Ces mesures réduisent le coût après impôt de l'investissement, mais elles ne suppriment pas le fardeau initial de trésorerie pour les petits ateliers. Le marché des équipements de fabrication métallique au Canada offre donc des possibilités de crédit-bail et d'offres d'équipement en tant que service qui convertissent les achats importants en paiements d'exploitation récurrents. Les fournisseurs proposant financement, installation et support de service peuvent réduire un obstacle majeur pour les fabricants de petite et moyenne taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les équipements de découpe en tête, les systèmes de finition à la croissance la plus rapide
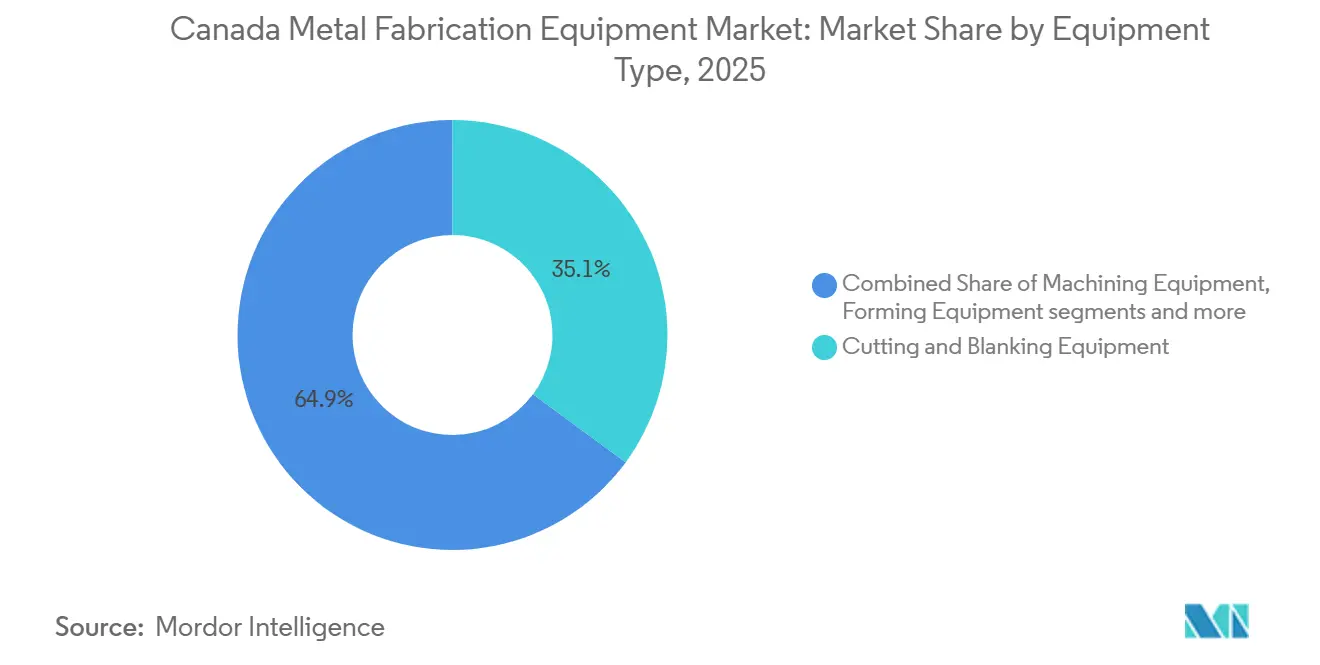
Les équipements de découpe et de découpage ont représenté 35,1 % du marché des équipements de fabrication métallique au Canada en 2026. Les lasers à fibre ont supplanté de nombreuses plateformes CO₂ car ils consomment moins d'électricité et moins de consommables tout en traitant l'aluminium et les alliages réfléchissants. Ce type d'équipement sert les fournisseurs automobiles, les ateliers d'acier de structure et les fabricants généraux. Les équipements d'usinage constituent la deuxième catégorie en importance et comprennent les centres d'usinage CNC, les tours et les systèmes de rectification. Les équipements de formage se classent troisièmes et comprennent les presses plieuses CNC, les presses d'emboutissage et les lignes de profilage à froid.
Sur le marché des équipements de fabrication métallique au Canada, les équipements de finition et de post-traitement devraient enregistrer un CAGR de 7,0 % de 2027 à 2032. Les exigences des marchés publics fédéraux et les règles de fabrication de l'Ontario rendent le traitement de surface et la traçabilité numérique plus importants pour l'éligibilité aux contrats. Les systèmes de grenaillage, les lignes d'anodisation, les fours de traitement thermique et les cellules d'ébavurage sont de plus en plus inclus dans les demandes de lignes de fabrication. Les équipements de soudage et d'assemblage comprennent les plateformes de soudage à l'arc, par résistance, laser et d'assemblage mécanique, tandis que les cobots gagnent en pertinence là où la main-d'œuvre est rare. Le secteur des équipements de fabrication métallique au Canada connaît donc une demande dans plusieurs technologies plutôt qu'une dépendance à un seul format d'équipement.



Par secteur d'utilisation final : les infrastructures conservent la plus grande part
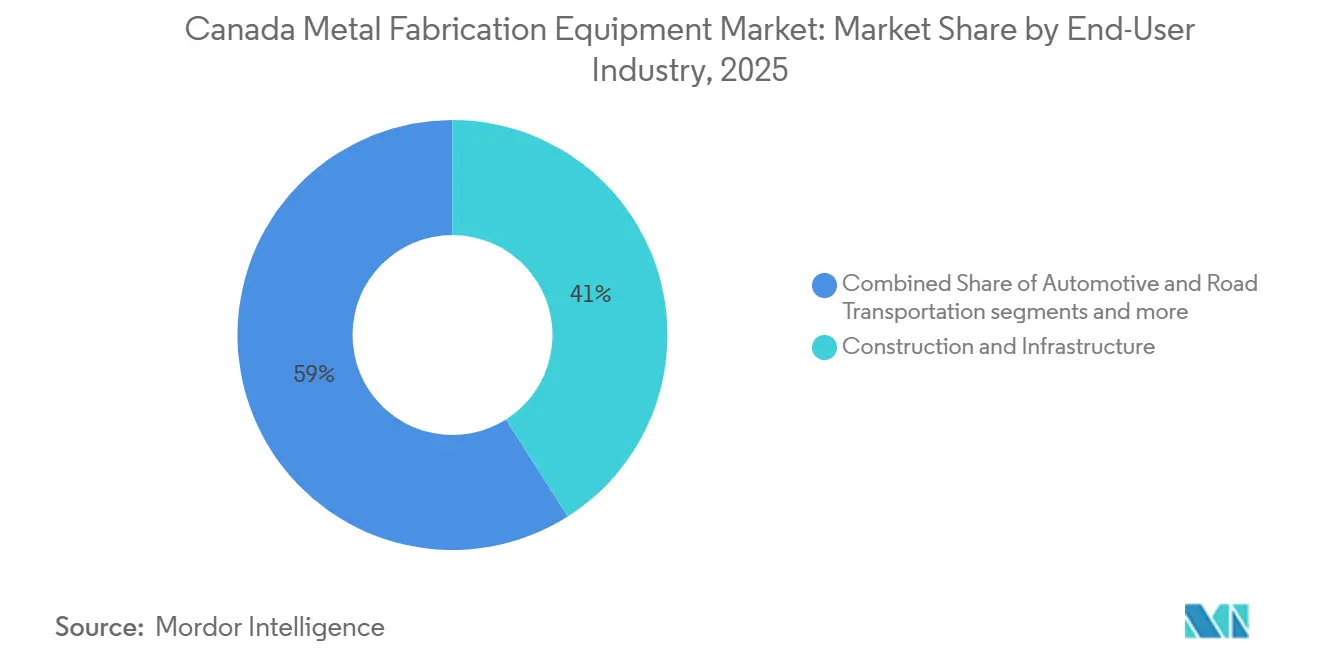
La construction et les infrastructures ont représenté 41,0 % de la taille du marché des équipements de fabrication métallique au Canada en 2026. Les corridors de transport en commun, le remplacement de ponts et les projets de réseau d'énergie propre soutiennent l'utilisation de grandes tables de découpe, de lignes de profilage à froid et de postes de soudage multipasses. La fabrication métallique générale et les ateliers de sous-traitance constituent le deuxième groupe d'utilisateurs et génèrent des besoins récurrents en outillage et consommables. Les utilisateurs du secteur des machines industrielles, de l'automobile et de l'énergie ont besoin de configurations d'équipements différentes. Les fabricants de machines utilisent des centres d'usinage multibroches, les fournisseurs automobiles utilisent le découpage laser de précision et les projets énergétiques utilisent des cellules de soudage sous pression.
Les autres secteurs devraient croître à un CAGR de 6,2 % de 2027 à 2032. Cette catégorie comprend le matériel de technologie propre, les infrastructures de ravitaillement en hydrogène, les charpentes métalliques de centres de données et la fabrication de bâtiments modulaires sur des sites éloignés. Ces applications créent une demande de fabrication que les classifications traditionnelles des utilisateurs finaux ne saisissent pas entièrement. L'expansion de l'entrepôt frigorifique de Winnipeg par Boeing pour 20 millions CAD (14,6 millions USD) en juin 2025 a soutenu une production accrue d'assemblages de structures aérospatiales. L'aérospatiale, la défense, l'équipement électrique, la construction navale et l'activité marine nécessitent également une fabrication spécialisée. Le secteur des équipements de fabrication métallique au Canada bénéficie lorsque les fabricants servent 3 marchés finaux ou plus, car les opérations diversifiées sont moins exposées à une pause dans un cycle d'approvisionnement.

Analyse géographique
Sur le marché des équipements de fabrication métallique au Canada, le CAGR de 6,5 % de la Colombie-Britannique de 2027 à 2032 en fait le marché provincial à la croissance la plus rapide. L'activité GNL, les projets hydrogène et la construction modulaire soutiennent la demande de tuyauteries de qualité cryogénique, de modules de récipients sous pression et de systèmes de soudage orbital. Les données du Régie de l'énergie du Canada confirment que les exportations commerciales de GNL ont commencé depuis Kitimat en juin 2025. La profondeur du secteur énergétique de l'Alberta soutient une demande stable de découpe de tôles lourdes et de soudage de récipients sous pression. L'Alberta a enregistré 8,6 milliards CAD (6,3 milliards USD) de ventes manufacturières en février 2025.
L'Ontario a représenté 44,0 % de la demande de 2026 et demeure le principal centre concurrentiel du marché des équipements de fabrication métallique au Canada. Les projets de chaîne d'approvisionnement pour véhicules électriques soutiennent un cycle de remplacement dans les équipements de formage, de découpe et de soudage de précision. Le projet de Windsor de Minth Group constitue un exemple direct de nouvelle demande régionale pour le formage de l'aluminium et le découpage laser. Statistique Canada a enregistré 32 milliards CAD (23,4 milliards USD) de ventes manufacturières en Ontario en février 2025. Le Québec complète l'Ontario avec une demande axée sur l'aérospatiale pour l'usinage de précision CNC et le soudage laser traçable.
Le Manitoba, la Saskatchewan et le Canada atlantique constituent des centres de demande plus petits mais stables. Le pipeline de ponts du Manitoba soutient la découpe plasma de poutres lourdes et le soudage multipasses parmi les fabricants régionaux. Un contrat de pont du Manitoba de mai 2025 pour des poutres en treillis en acier témoigne d'une activité de projet continue. La base minière de la Saskatchewan crée une demande récurrente pour la fabrication de récipients sous pression et de structures de convoyeurs. Le Canada atlantique soutient la demande de soudage d'acier inoxydable et de finition de surface grâce à la modernisation des infrastructures de défense et de la transformation des produits de la pêche. Ces régions ont besoin de configurations spécialisées plutôt que des systèmes laser et de presses plieuses à haut volume courants en Ontario.
Paysage concurrentiel
Concentration du Marché
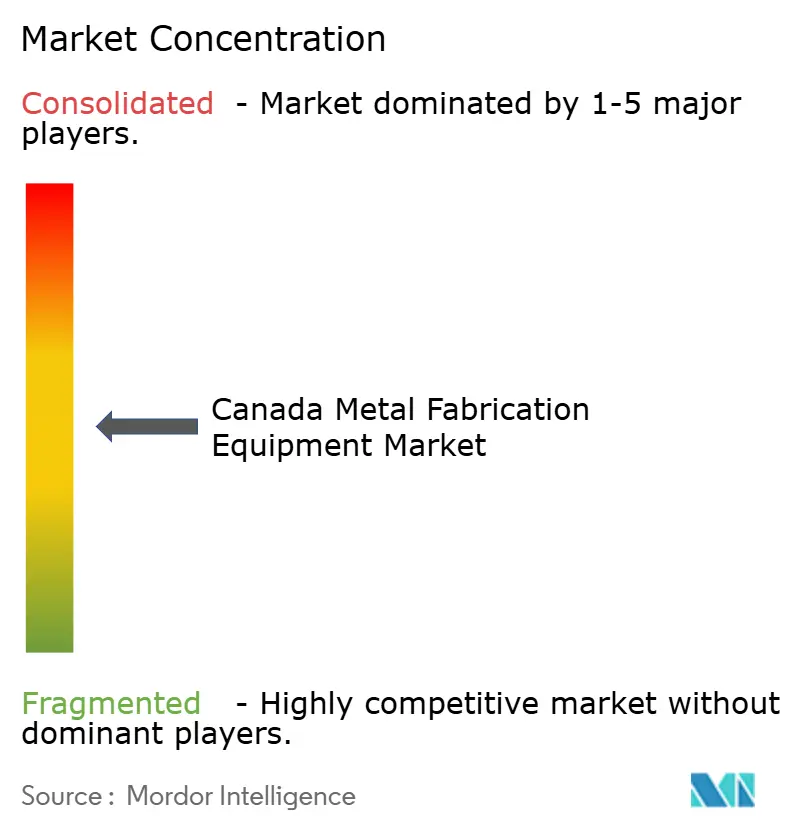
Le marché des équipements de fabrication métallique au Canada présente un niveau de concentration moyen. TRUMPF, AMADA, Bystronic, DMG MORI et Lincoln Electric forment le groupe concurrentiel de tête. La concurrence dépend de plus en plus de l'intégration de l'automatisation, des capacités logicielles et de la densité du réseau de service plutôt que des seules spécifications des machines. TRUMPF a présenté le TruLaser 3040 Bevel Cut Edition au FABTECH Canada 2026, combinant la découpe automatisée de préparation de soudure avec une étape de finition en aval réduite. Un solide support technique local est important car les petits fabricants ont souvent besoin d'aide pour la mise en service, la maintenance et la programmation.
TRUMPF a annoncé son intention d'assembler des presses plieuses pour les acheteurs nord-américains dans une usine intelligente du Connecticut à partir de l'été 2026. Cela peut raccourcir les délais de livraison pour les clients canadiens par rapport aux fournisseurs uniquement distributeurs. Lincoln Electric et FANUC élargissent la base de soudage robotisé adressable grâce à des systèmes collaboratifs adaptés aux petits fabricants. Hypertherm a présenté la cartouche Hyamp pour le Powermax125 en juillet 2026, ciblant la découpe de métaux épais avec un consommable monopièce. Ces initiatives répondent aux contraintes de main-d'œuvre et à la cohérence opérationnelle en parallèle de la capacité des machines.
L'équipement en tant que service et l'optimisation du service après-vente sont des opportunités pour les petits fabricants sans budget pour des achats directs. Machitech Automation et Westway Machinery Ltd peuvent répondre à ce besoin grâce à un support régional et à des modèles commerciaux basés sur la capacité. Les contrats publics de structures exigent de plus en plus un soudage certifié et des enregistrements de qualité numériquement traçables. Cela favorise les plateformes logicielles connectées par rapport aux fournisseurs de machines autonomes. Le marché des équipements de fabrication métallique au Canada reste concurrentiel car les clients comparent la technologie, le financement, le support à l'installation et le service à long terme dans le même achat.
Leaders du secteur canadien des équipements de fabrication métallique
-
TRUMPF Inc.
-
AMADA CO., LTD
-
Bystronic AG
-
DMG MORI Inc.
-
Lincoln Electric
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : FANUC America a présenté le soudage automatisé avancé, la robotique collaborative CRX et les cellules de traitement laser LR-10iA/10 au FABTECH 2026, positionnant les systèmes robotisés à intelligence artificielle comme des solutions de débit viables pour les fabricants contraints par la pénurie de soudeurs qualifiés.
- Juillet 2026 : Hypertherm Associates a lancé la cartouche Hyamp pour le système plasma Powermax125, un consommable monopièce conçu pour la découpe intensive de métaux épais, réduisant les erreurs de configuration et simplifiant la formation des opérateurs pour les fabricants d'acier de structure à travers le Canada.
- Juin 2026 : TRUMPF a présenté la presse plieuse TruBend 3000, le TruLaser 3040 Bevel Cut Edition et le TruPunch 5000 au FABTECH Canada 2026 à Toronto, renforçant son cycle de renouvellement de produits pour le marché canadien.
- Décembre 2025 : L'Agence d'investissement pour la défense du Canada a attribué un contrat de 753 millions CAD (550,0 millions USD) à Bombardier pour 6 aéronefs polyvalents Global 6500 avec une première livraison en 2027, initiant un cycle pluriannuel d'usinage de précision pour la défense et de fabrication de structures à travers les chaînes d'approvisionnement de l'Ontario et du Québec.
Portée du rapport sur le marché canadien des équipements de fabrication métallique
Le rapport sur le marché des équipements de fabrication métallique au Canada est segmenté par type d'équipement (équipements de découpe et de découpage, équipements d'usinage, équipements de formage, équipements de soudage et d'assemblage, et autres), par secteur d'utilisation final (automobile et transport routier, aérospatiale et défense, construction navale et marine, et autres), par province (Ontario, Québec, Alberta, Colombie-Britannique, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Par niveau d'automatisation
| Automatique |
| Équipements semi-automatisés |
| Équipements manuels |
Par type d'équipement
| Découpe (laser, plasma, jet d'eau, oxycoupage, etc.) |
| Usinage (tours, fraisage, perçage, etc.) |
| Formage (presses plieuses, machines à cintrer, etc.) |
| Soudage (soudage à l'arc, soudage laser, etc.) |
| Autres types d'équipements (finition, manutention, outillage, etc.) |
Par secteur d'utilisation final
| Automobile et transport |
| Construction et infrastructures |
| Pétrole et gaz / Énergie |
| Aérospatiale et défense |
| Machinerie lourde et équipements industriels |
| Autres (électronique, fabrication générale, secteur maritime, ferroviaire, etc.) |
Par province
| Ontario |
| Québec |
| Alberta |
| Colombie-Britannique |
| Autres |
| Par niveau d'automatisation | Automatique |
| Équipements semi-automatisés | |
| Équipements manuels | |
| Par type d'équipement | Découpe (laser, plasma, jet d'eau, oxycoupage, etc.) |
| Usinage (tours, fraisage, perçage, etc.) | |
| Formage (presses plieuses, machines à cintrer, etc.) | |
| Soudage (soudage à l'arc, soudage laser, etc.) | |
| Autres types d'équipements (finition, manutention, outillage, etc.) | |
| Par secteur d'utilisation final | Automobile et transport |
| Construction et infrastructures | |
| Pétrole et gaz / Énergie | |
| Aérospatiale et défense | |
| Machinerie lourde et équipements industriels | |
| Autres (électronique, fabrication générale, secteur maritime, ferroviaire, etc.) | |
| Par province | Ontario |
| Québec | |
| Alberta | |
| Colombie-Britannique | |
| Autres |
Questions clés auxquelles répond le rapport
Quelles sont les perspectives du marché des équipements de fabrication métallique au Canada ?
Le secteur devrait progresser de 1,09 milliard USD en 2026 à 1,47 milliard USD d'ici 2032, à un CAGR de 5,06 %. La demande est soutenue par les investissements dans la chaîne d'approvisionnement des véhicules électriques, les dépenses d'infrastructure publique, les marchés publics aérospatiaux et de défense, et les programmes d'investissement dans les secteurs minier et énergétique.
Quelle catégorie d'équipements détient la plus grande part au Canada ?
Les équipements de découpe et de découpage sont en tête avec une part de 35,1 % en 2026. Les systèmes à laser à fibre sont largement utilisés car ils traitent l'aluminium, l'acier de structure et les alliages réfléchissants avec des exigences moindres en électricité et en consommables que les équipements CO₂ plus anciens.
Quelle catégorie d'équipements connaît la croissance la plus rapide ?
Les équipements de finition et de post-traitement devraient croître à un CAGR de 7,0 % jusqu'en 2032. Le traitement de surface, l'ébavurage, le traitement thermique et la traçabilité numérique deviennent plus importants lorsque les fabricants visent des contrats publics et à spécifications élevées.
Quel secteur d'utilisation final achète le plus d'équipements de fabrication ?
La construction et les infrastructures représentent 41,0 % de la demande de 2026. Les projets de transport en commun, de remplacement de ponts et de réseau électrique soutiennent les commandes de grandes tables de découpe, de lignes de profilage à froid et d'équipements de soudage multipasses.
Quelle province est le plus grand acheteur d'équipements de fabrication métallique ?
L'Ontario représente 44,0 % de la demande de 2026 en raison de sa chaîne d'approvisionnement automobile, de sa large base manufacturière et de sa concentration d'entreprises de fabrication. La Colombie-Britannique est la province à la croissance la plus rapide, avec un CAGR de 6,5 % jusqu'en 2032, l'activité GNL, hydrogène et construction modulaire soutenant des besoins de fabrication spécialisés. Le Québec reste important car les fournisseurs aérospatiaux ont besoin d'usinage CNC de précision et de procédés de soudage traçables.
Qu'est-ce qui limite l'adoption des équipements par les petits fabricants canadiens ?
Les coûts élevés des équipements et les pénuries de soudeurs qualifiés limitent l'adoption. Les mesures fiscales, le crédit-bail, l'automatisation et les modèles d'équipement en tant que service peuvent réduire les obstacles initiaux en capital et en exploitation pour les petits ateliers de fabrication.