
Taille et part du marché de la logistique contractuelle des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.36 Milliards de dollars |
| Taille du Marché (2027) | 1.47 Milliards de dollars |
| Taille du Marché (2032) | 2.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.56 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique contractuelle des Émirats arabes unis par Mordor Intelligence
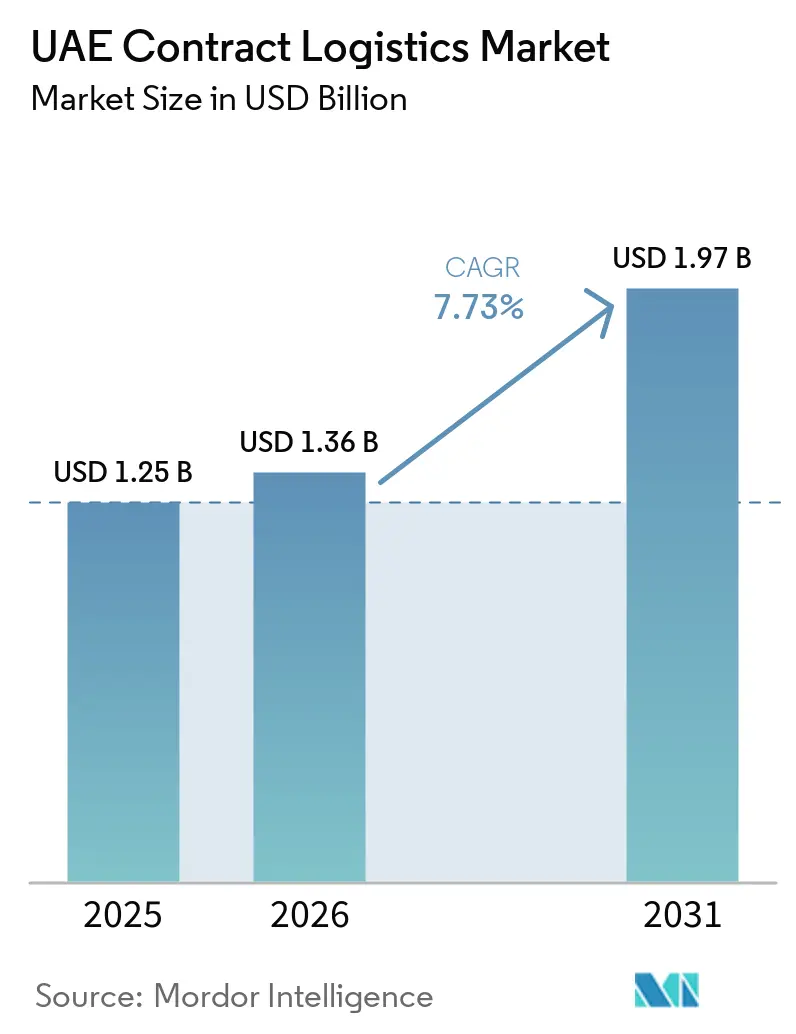
La taille du marché de la logistique contractuelle des Émirats arabes unis est évaluée à 1,36 milliard USD en 2026 et devrait croître à partir de 1,47 milliard USD en 2027 pour atteindre 2,11 milliards USD d'ici 2032, à un CAGR de 7,56 % sur la période 2027-2032.
Le marché de la logistique contractuelle des Émirats arabes unis évolue au-delà du transit de fret vers l'entreposage sous douane, l'exécution en température contrôlée et la gestion intégrée de la chaîne d'approvisionnement. Plus de 40 zones franches spécialisées, l'absence de droits d'importation et la propriété étrangère à 100 % continuent de raccourcir les délais de décision d'implantation pour les expéditeurs multinationaux. La qualité de service dans les secteurs spécialisés devient plus importante que le prix pour les contrats de longue durée et les revenus plus élevés par mètre carré. L'expansion des zones franches, l'exécution du e-commerce et la logistique connectée au rail renforcent le marché de la logistique contractuelle des Émirats arabes unis, tandis que la capacité limitée de catégorie A accroît la valeur des installations bien situées. Les grands prestataires répondent par des baux à long terme, des réseaux plus étendus et des capacités réglementées dans le domaine de la santé, ce qui relève le seuil d'entrée pour les opérateurs de plus petite taille.
Principaux enseignements du rapport
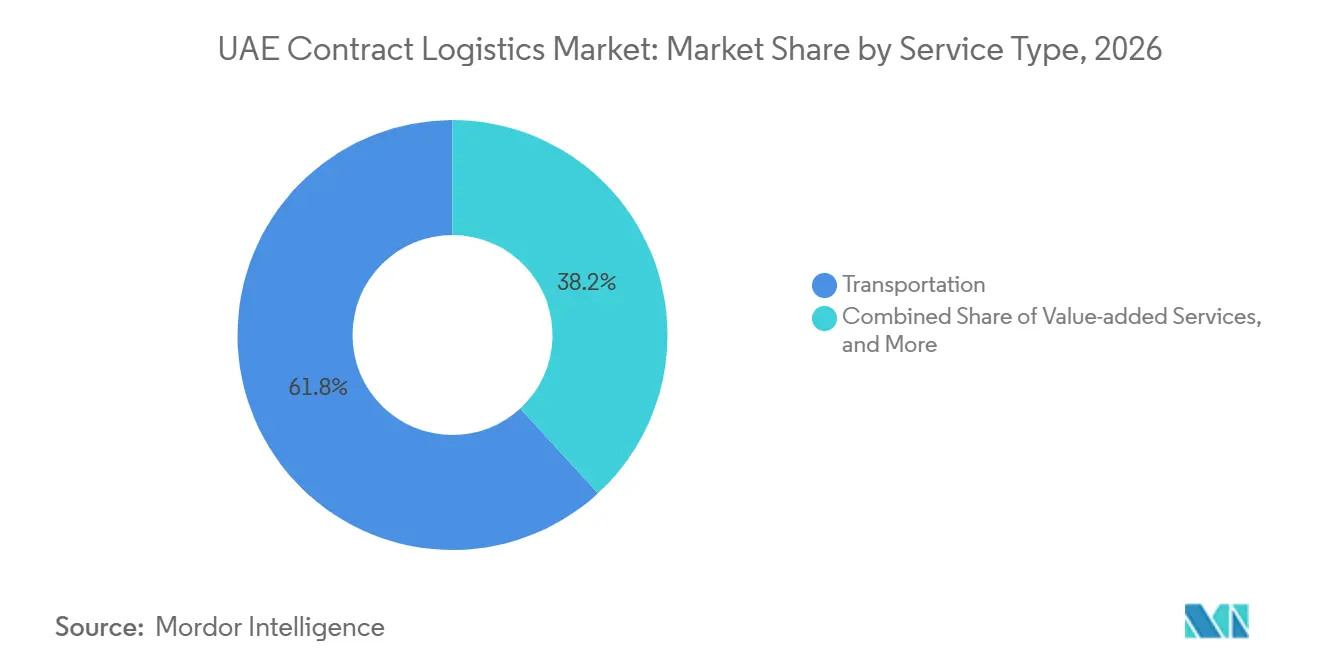
- Par type de service, le transport détenait 61,84 % de la part du marché de la logistique contractuelle des Émirats arabes unis en 2026, tandis que les services à valeur ajoutée ont enregistré un CAGR de 5,85 % jusqu'en 2032.
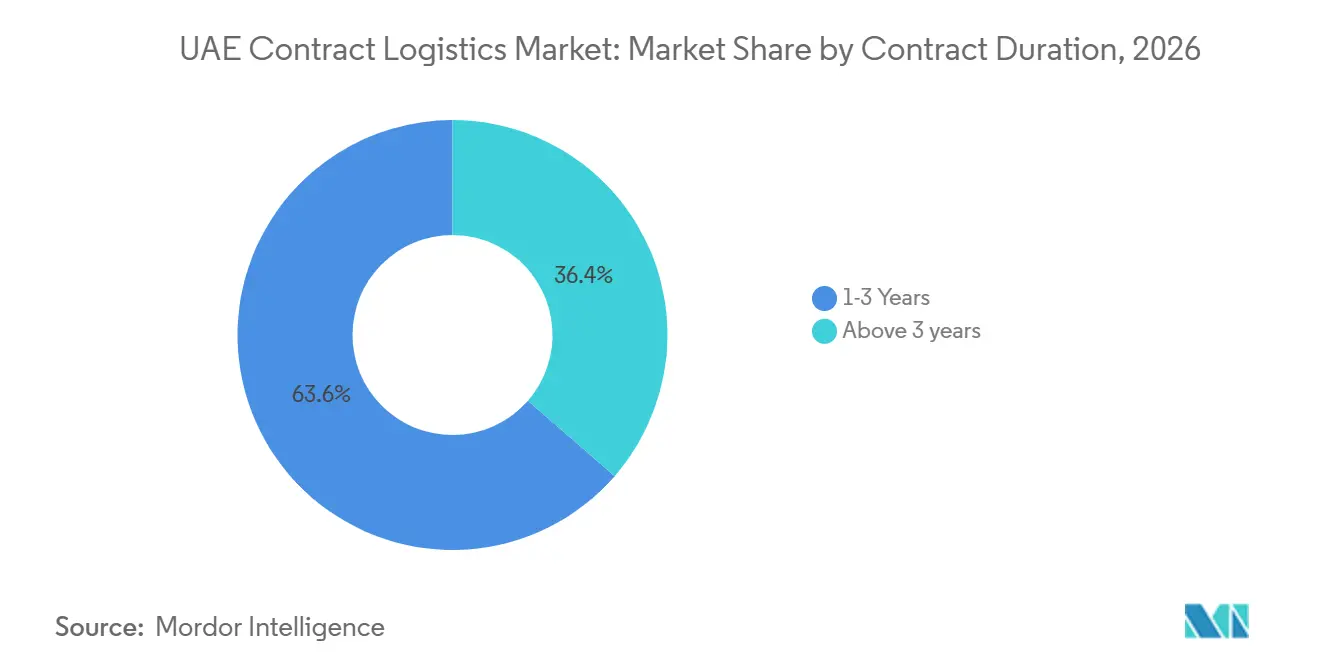
- Par durée de contrat, la catégorie 1 à 3 ans détenait 63,55 % de la taille du marché de la logistique contractuelle des Émirats arabes unis en 2026, tandis que la catégorie supérieure à 3 ans a enregistré un CAGR de 5,43 % jusqu'en 2032.
- Par secteur d'utilisateur final, la fabrication et l'automobile détenaient 34,22 % de la part du marché de la logistique contractuelle des Émirats arabes unis en 2026, tandis que le commerce de détail et le e-commerce ont enregistré un CAGR de 6,16 % jusqu'en 2032.
- Par zone géographique, Dubaï détenait 37,20 % de la taille du marché de la logistique contractuelle des Émirats arabes unis en 2026, tandis qu'Abu Dhabi a enregistré un CAGR de 5,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du e-commerce et de l'exécution omnicanale | +1.8% | Cœur de Dubaï, débordement vers Abu Dhabi et Sharjah | Court terme (≤ 2 ans) |
| Croissance des réexportations via les zones franches et les plateformes multimodales | +1.5% | Mondial, ancré à Dubaï et Abu Dhabi | Moyen terme (2 à 4 ans) |
| Passage des expéditeurs vers des chaînes d'approvisionnement intégrées à actifs allégés | +1.2% | Mondial, avec des gains précoces à Dubai South et JAFZA | Moyen terme (2 à 4 ans) |
| Demande en logistique de santé, pharmaceutique et à température contrôlée | +1.4% | Dubai South, Abu Dhabi, l'échelle nationale | Long terme (≥ 4 ans) |
| Connectivité bonifiée air-mer-rail autour de Dubai South et Jebel Ali | +1.0% | Corridor multimodal Dubaï-Abu Dhabi-Fujairah | Long terme (≥ 4 ans) |
| Intégration des actifs et réseaux logistiques soutenue par les fonds souverains | +0.9% | National, avec une concentration précoce à Abu Dhabi et Dubaï | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du e-commerce et de l'exécution omnicanale
Le e-commerce est un catalyseur à court terme pour le marché de la logistique contractuelle des Émirats arabes unis. La Chambre de commerce et d'industrie de Dubaï a estimé en 2025 une augmentation du besoin en distribution automatisée sur plusieurs canaux de vente. CEVA Logistics a ouvert un entrepôt e-commerce de 23 000 m² dans la zone franche de Dubai South en janvier 2026, avec une capacité de traitement de plus de 30 000 unités par jour au lancement. L'installation illustre la manière dont les opérateurs positionnent des capacités dédiées à proximité des routes de distribution régionales. La demande favorise également les installations de taille intermédiaire capables de soutenir des changements rapides de stocks et des opérations d'exécution mutualisées. Cela crée une opportunité pour les prestataires disposant d'une capacité modulaire multi-clients au sein des zones franches sous douane.[1]
Croissance des réexportations via les zones franches et les plateformes multimodales
Le marché de la logistique contractuelle des Émirats arabes unis bénéficie de zones franches qui servent à la fois l'activité de réexportation et la demande intérieure. JAFZA a investi 90 millions AED (24,5 millions USD) dans la phase 2 de son parc logistique en mars 2025, ajoutant 360 000 ft² de capacité de catégorie A pour la logistique, la commission de transport et les services à valeur ajoutée. La phase 1 était entièrement louée avant son achèvement, ce qui témoigne d'une demande pour des espaces logistiques opérationnels plutôt que pour une construction spéculative. Les utilisateurs des zones franches peuvent traiter, réétiqueter et réexporter des marchandises avec une friction douanière limitée. Ces activités accroissent la demande en emballage, en gestion des stocks et en gestion des réexportations.[2]
Passage des expéditeurs vers des chaînes d'approvisionnement intégrées à actifs allégés
Les fabricants et les détaillants réorientent leurs investissements en s'éloignant des actifs logistiques en propre vers des opérations externalisées sur le marché de la logistique contractuelle des Émirats arabes unis. Leurs exigences s'étendent désormais au-delà du stockage au transport, à l'entreposage sous douane, au courtage en douane et au traitement à valeur ajoutée dans le cadre d'un contrat unique. DSV a achevé l'intégration des opérations de Schenker à Duba en décembre 2025, doublant son empreinte d'entreposage à travers JAFZA et Dubai World Central. Le modèle opérationnel combiné regroupe les services aériens, maritimes, routiers, de logistique contractuelle et douaniers au sein d'une seule structure aux Émirats arabes unis. Les contrats de plus grande envergure évoluent également vers des modalités hybrides avec des composantes basées sur le débit. Ces modalités peuvent limiter l'exposition à la hausse des coûts des installations lors de contrats de longue durée.
Demande en logistique de santé, pharmaceutique et à température contrôlée
La logistique de santé et pharmaceutique occupe une place de plus en plus importante sur le marché de la logistique contractuelle des Émirats arabes unis. La demande intérieure en soins de santé, les investissements dans les sciences de la vie et l'activité de distribution régionale accroissent le besoin en stockage et transport contrôlés. L'installation de Kuehne+Nagel aux Émirats arabes unis a reçu la certification de l'Établissement des médicaments des Émirats en 2025 pour le stockage de matières pharmaceutiques brutes. Le hub de FedEx à Dubai World Central a obtenu la certification IATA CEIV Pharma en octobre 2026, confirmant la conformité pour la manutention pharmaceutique à température contrôlée. Ces certifications peuvent soutenir des contrats de plus longue durée où la conformité et la qualité de service sont au cœur de la sélection des clients.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts d'exploitation liés au carburant, à la main-d'œuvre et aux installations | -0.8% | Dubaï, Abu Dhabi, zones logistiques de premier plan | Court terme (≤ 2 ans) |
| Complexité des procédures douanières, d'octroi de licences et de conformité transfrontalière | -0.5% | National, avec une charge plus lourde sur les corridors des Émirats du Nord | Moyen terme (2 à 4 ans) |
| Capacité d'exécution moderne limitée dans les zones logistiques de premier plan | -0.4% | Dubai South, JAFZA, KEZAD | Court terme (≤ 2 ans) |
| Perturbations géopolitiques et exposition aux déviations de routes | -0.3% | Mondial, avec un impact aigu sur le trafic de navires à Jebel Ali | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts d'exploitation liés au carburant, à la main-d'œuvre et aux installations
La hausse des coûts d'exploitation met sous pression les marges sur l'ensemble du marché de la logistique contractuelle des Émirats arabes unis. Les prestataires font face à des pressions liées aux coûts des installations, à la disponibilité de la main-d'œuvre et aux variations du prix du carburant. Les contrats à prix fixe signés pour 1 à 3 ans peuvent devenir moins attractifs lorsque les charges d'exploitation augmentent pendant la durée du contrat. Les rôles spécialisés dans la chaîne du froid et le secteur pharmaceutique sont particulièrement sensibles à la disponibilité de la main-d'œuvre, car ils nécessitent du personnel qualifié. La variabilité du carburant encourage également les contrats comportant des clauses d'indexation ou une tarification basée sur le débit. Les opérateurs disposant de sites en propre ou de baux à long terme sécurisés avant les récentes hausses de coûts bénéficient d'une position de coût claire par rapport aux nouveaux entrants.
Complexité des procédures douanières, d'octroi de licences et de conformité transfrontalière
Les différents cadres d'octroi de licences applicables à JAFZA, Dubai South, KEZAD et Sharjah ajoutent de la complexité pour les opérateurs qui construisent des réseaux à l'échelle nationale. Les activités de santé et pharmaceutiques sont soumises à des exigences supplémentaires dans le cadre de l'Établissement des médicaments des Émirats et du Ministère de la Santé. La certification de Kuehne+Nagel auprès de l'Établissement des médicaments des Émirats illustre l'approbation formelle requise pour la manutention de matières pharmaceutiques brutes. Les expéditions transfrontalières vers l'Arabie saoudite et Oman nécessitent également la conformité avec des règles douanières distinctes. Ces exigences engendrent des coûts et des charges administratives supplémentaires pour les prestataires de taille intermédiaire. Les groupes intégrés mondiaux peuvent répartir ce travail sur des équipes réglementaires et opérationnelles plus larges.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le transport occupe la position dominante tandis que les services à valeur ajoutée progressentLe transport représentait 61,84 % de la taille du marché de la logistique contractuelle des Émirats arabes unis en 2026. Le fret routier soutient la livraison au dernier kilomètre et la distribution transfrontalière, tandis que le fret maritime reste central pour l'activité du port de Jebel Ali. Le fret aérien bénéficie de la capacité de manutention pharmaceutique de Dubai World Central, tandis que le rail peut gagner en pertinence à mesure que les connexions ferroviaires nationales de fret se développent. Le transport relie ces modes de fret aux besoins de stockage et de distribution des clients.[4]L'entreposage et la distribution sont restés le deuxième type de service en importance, soutenus par la demande d'installations logistiques modernes.
Les services à valeur ajoutée devraient enregistrer un CAGR de 5,85 % de 2027 à 2032. Cette catégorie de services comprend l'assemblage, l'étiquetage, le kitting, le contrôle qualité et les activités liées à la gestion des stocks. Le parc logistique Phase 2 de JAFZA comprend des espaces dédiés à la logistique, à la commission de transport et aux services à valeur ajoutée. Cet investissement reflète l'évolution vers le traitement et la personnalisation au sein des installations en zones franches. Les sites d'exécution prennent en charge des activités qui relient le stockage à la production légère et à la gestion des retours.



Par durée de contrat :
les accords de courte durée dominent tandis que les partenariats de longue durée progressentLa catégorie 1 à 3 ans détenait 63,55 % de la taille du marché de la logistique contractuelle des Émirats arabes unis en 2026. Les expéditeurs recourent à des accords de courte durée le temps d'évaluer la capacité des prestataires à développer des opérations sous douane, à température contrôlée et automatisées. Cette approche reflète le rythme de livraison des nouvelles installations et l'évolution des exigences des clients. Elle donne également aux clients le temps de comparer les capacités de service entre les prestataires. Les prestataires doivent démontrer des performances fiables avant que les clients n'étendent leurs engagements.
La catégorie supérieure à 3 ans devrait croître à un CAGR de 5,43 % de 2027 à 2032. Les accords de longue durée gagnent du terrain là où les prestataires peuvent soutenir des opérations pharmaceutiques, automobiles et autres opérations spécialisées. DHL Supply Chain a signé un accord de bail de 38 ans d'une valeur de 120 millions EUR (141,15 millions USD) à Dubai South en décembre 2025 pour un terrain de 96 000 m². La société prévoit également un entrepôt de logistique contractuelle multi-utilisateurs de 55 000 m² à proximité de l'aéroport international Al Maktoum. Cet engagement soutient l'investissement à long terme dans des actifs dédiés et des arrangements d'efficience mutualisée.

Par secteur d'utilisateur final :
la fabrication et l'automobile dominent tandis que le commerce de détail et le e-commerce affichent la croissance la plus rapideLa fabrication et l'automobile détenaient 34,22 % de la part du marché de la logistique contractuelle des Émirats arabes unis en 2026. Ce segment est étroitement lié à l'activité de réexportation via JAFZA et les corridors sous douane desservant les destinations africaines et sud-asiatiques. DP World a étendu son parc de stockage de véhicules au terminal 4 de Jebel Ali de 2,6 millions ft² et 13 000 CEU. Cette expansion illustre l'ampleur des besoins en logistique automobile au port. L'alimentation et les boissons, la santé et les produits pharmaceutiques, ainsi que les produits chimiques génèrent également une demande de services logistiques spécialisés.
Le commerce de détail et le e-commerce devraient croître à un CAGR de 6,16 % de 2027 à 2032. Les achats transfrontaliers et le rôle des Émirats arabes unis en tant que centre de distribution régional soutiennent cette croissance. RSA Global a lancé un hub de 10 000 m² à EZDubai en mai 2026, conçu pour traiter 20 000 commandes B2C par jour. L'installation opère dans un environnement sous douane et hors taxes au sein de Dubai South. L'entreposage multi-clients peut servir les clients de la santé et des biens de consommation lorsque les normes de conformité le permettent.
Analyse géographique
Dubaï détenait 37,20 % de la part du marché de la logistique contractuelle des Émirats arabes unis en 2026. JAFZA et Dubai South continuent d'ancrer l'activité logistique de l'émirat. Dubai South a lancé des installations multi-utilisateurs couvrant 215 278 ft² en juillet 2025. Dubai South a également signé un accord d'installation avec UPS en mars 2025. L'accord de bail de décembre 2025 de DHL Supply Chain porte sur un terrain de 96 000 m² pour un entrepôt multi-utilisateurs planifié de 55 000 m².
Abu Dhabi devrait croître à un CAGR de 5,24 % de 2027 à 2032. KEZAD et le réseau logistique élargi d'Abu Dhabi ajoutent des capacités et attirent des opérateurs internationaux. AD Ports Group a établi un réseau logistique intérieur multimodal en mai 2026, reliant les flux de cargaison via le port Khalifa et les terminaux de Fujairah à des dépôts connectés au rail. Le réseau sert les clients dans les secteurs de l'aluminium, de l'acier et des matériaux industriels. Un accord avec CMA Terminals Khalifa Port et CMA CGM Group apporte un soutien aux solutions logistiques intermodales à travers les Émirats arabes unis et la région élargie.
Sharjah et le reste des Émirats arabes unis offrent des alternatives aux opérateurs qui n'ont pas besoin des installations en zones franches sous douane les plus spécialisées. Fujairah et Ras Al Khaimah gagnent en importance à mesure que les connexions de la côte est s'intègrent davantage aux routes de fret intérieures. Le corridor ferroviaire sous douane soutient le mouvement entre le port Khalifa et les terminaux de Fujairah sous contrôle douanier. Noatum Logistics et Hafeet Rail ont signé un accord préliminaire en octobre 2025 pour un service quotidien entre Sohar et Abu Dhabi, dont la capacité projetée est de 193 200 EVP par an.
Paysage concurrentiel
Concentration du Marché
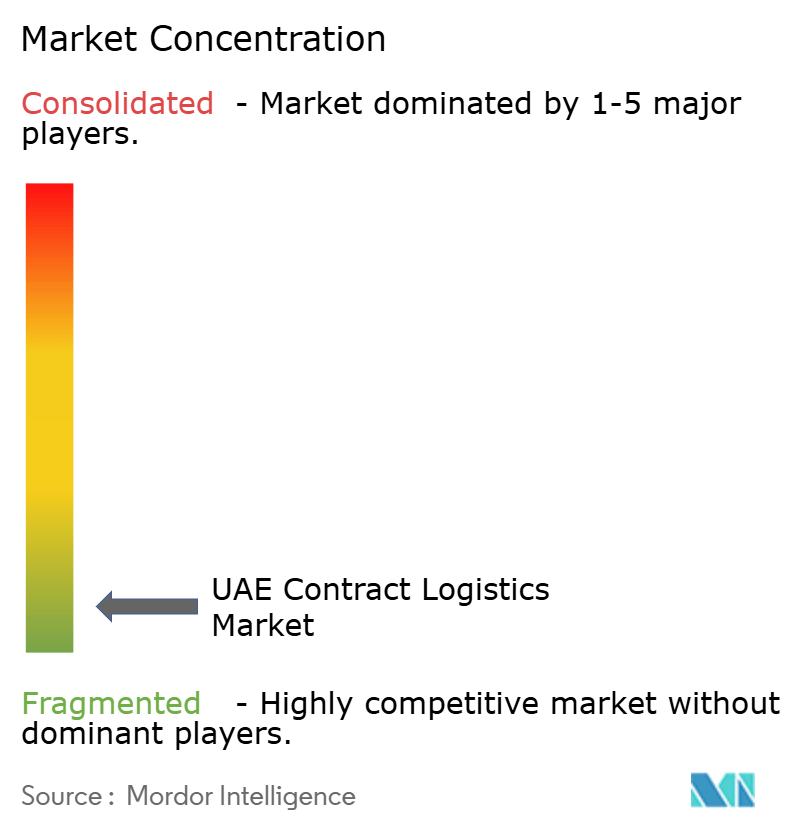
Le marché de la logistique contractuelle des Émirats arabes unis est modérément concentré, avec des prestataires intégrés mondiaux et des opérateurs régionaux soutenus par des fonds souverains contrôlant une capacité logistique substantielle de catégorie A. La concurrence se concentre sur l'envergure du réseau, le contrôle à long terme des sites, la couverture de services intégrés et les capacités réglementées dans le domaine de la santé. DSV a achevé l'intégration de Schenker à Dubaï en décembre 2025 et a doublé son empreinte d'entreposage à travers JAFZA et Dubai World Central. DHL Supply Chain s'est engagé à hauteur de 120 millions EUR (141,15 millions USD) pour un bail de 38 ans à Dubai South au cours du même mois. Ces mouvements accroissent les exigences en capital et en accès aux sites pour les nouveaux prestataires cherchant à décrocher de grands contrats régionaux.
La conformité dans le domaine de la santé devient une autre distinction concurrentielle. Kuehne+Nagel a reçu la certification de l'Établissement des médicaments des Émirats pour le stockage de matières pharmaceutiques brutes aux Émirats arabes unis. Le hub de FedEx à Dubai World Central a obtenu la certification IATA CEIV Pharma en octobre 2026. RSA Cold Chain a lancé une installation JAFZA de 40 000 positions de palettes en septembre 2025 dans le cadre d'une coentreprise entre RSA Global et Americold. Les spécialistes de plus petite taille peuvent rester pertinents grâce à leur couverture locale et leur connaissance sectorielle, mais ils sont moins susceptibles de concourir pour des mandats régionaux larges à prestataire unique.
La technologie influence également la qualité de service sur l'ensemble du marché de la logistique contractuelle des Émirats arabes unis. Hellmann a lancé des solutions de stockage automatisé par robotique à Dubai CommerCity en février 2025. DP World et l'Autorité des routes et des transports de Dubaï ont signé un accord en octobre 2025 pour développer des solutions logistiques numériques intelligentes et intégrées. Des opportunités subsistent dans la couverture du dernier kilomètre dans les Émirats du Nord, les installations de chaîne du froid multi-clients et l'entreposage sous douane pour les petits expéditeurs de réexportation.
Leaders du secteur de la logistique contractuelle des Émirats arabes unis
-
Aramex
-
Gulf Agency Company (GAC)
-
DHL Group
-
Kuehne+Nagel
-
CMA CGM Group (Including CEVA Logistics)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique contractuelle des Émirats arabes unis Entreprises couvertes dans ce rapport
- Aramex
- DHL Group
- FedEx
- Kuehne+Nagel
- Gulf Agency Company Limited
- CMA CGM Group (Including CEVA Logistics)
- DSV A/S
- United Parcel Service of America, Inc. (UPS)
- GEODIS
- Agility Logistics
- Al-Futtaim Logistics
- Emirates Logistics LLC
- Hellmann Worldwide Logistics
- RAK Logistics
- Tristar Transport LLC
- NYK Line (Including Yusen Logistics Co., Ltd.)
- Mohebi Logistics
- RSA Global
- DP World
- AD Ports Group
- Total Freight International LLC
- Globalink Logistics
Lire l’analyse des entreprises de logistique contractuelle des émirats arabes unis
Développements industriels récents dans Marché de la logistique contractuelle des Émirats arabes unis
- Octobre 2026 : le hub de FedEx à Dubai World Central a obtenu la certification IATA CEIV Pharma, confirmant la conformité de l'installation de 57 000 m² aux normes internationales pour la manutention pharmaceutique à température contrôlée, la positionnant comme un nœud logistique pharmaceutique qualifié au Moyen-Orient, dans le sous-continent indien et en Afrique.
- Mai 2026 : AD Ports Group a signé un protocole d'accord avec CMA Terminals Khalifa Port et CMA CGM Group pour développer des solutions logistiques intermodales étendant la portée intérieure à travers les Émirats arabes unis via le réseau de ports secs et de dépôts de cargaison connectés au rail d'AD Ports Group.
- Mai 2026 : AD Ports Group a établi un réseau logistique intérieur multimodal consolidé, ancrant les flux de cargaison industrielle d'Emirates Global Aluminium, du groupe EMSTEEL, d'Al Ghurair Iron and Steel et de Tenaris via le port Khalifa et les terminaux de Fujairah, reliés par des dépôts intérieurs connectés au rail.
- Mai 2026 : RSA Global a officiellement lancé son hub logistique de 10 000 m² à EZDubai au sein de Dubai South, conçu pour traiter 20 000 commandes B2C par jour en tant que principal centre d'exécution e-commerce de la société pour les clients régionaux et internationaux.
Périmètre du rapport sur le marché de la logistique contractuelle des Émirats arabes unis
Aperçu de la segmentation
| Transport | Route |
| Rail | |
| Air | |
| Mer | |
| Entreposage et distribution | |
| Services à valeur ajoutée (assemblage, étiquetage, kitting) |
| 1 à 3 ans |
| Plus de 3 ans |
| Fabrication et automobile |
| Alimentation et boissons |
| Commerce de détail et e-commerce |
| Santé et produits pharmaceutiques |
| Produits chimiques |
| Autres secteurs |
| Dubaï |
| Abu Dhabi |
| Sharjah |
| Reste des Émirats arabes unis |
| Par type de service | Transport | Route |
| Rail | ||
| Air | ||
| Mer | ||
| Entreposage et distribution | ||
| Services à valeur ajoutée (assemblage, étiquetage, kitting) | ||
| Par durée de contrat | 1 à 3 ans | |
| Plus de 3 ans | ||
| Par secteur d'utilisateur final | Fabrication et automobile | |
| Alimentation et boissons | ||
| Commerce de détail et e-commerce | ||
| Santé et produits pharmaceutiques | ||
| Produits chimiques | ||
| Autres secteurs | ||
| Par zone géographique | Dubaï | |
| Abu Dhabi | ||
| Sharjah | ||
| Reste des Émirats arabes unis |
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les prévisions de la logistique contractuelle des Émirats arabes unis ?
Elle est de 1,36 milliard USD en 2026 et devrait atteindre 2,11 milliards USD d'ici 2032 à un CAGR de 7,56 % (2027-2032).
Quel type de service domine la logistique contractuelle aux Émirats arabes unis ?
Le transport domine avec une part de 61,84 % en 2026, soutenu par les activités de distribution routière, maritime, aérienne et transfrontalière.
Quel segment d'utilisateur final connaît la croissance la plus rapide dans la logistique contractuelle des Émirats arabes unis ?
Le commerce de détail et le e-commerce devraient croître à un CAGR de 6,16 % de 2027 à 2032, soutenus par les achats transfrontaliers et l'activité d'exécution régionale.
Quel émirat dispose de la plus grande présence en logistique contractuelle ?
Dubaï détient une part de 37,20 % en 2026, soutenu par JAFZA, Dubai South et les infrastructures portuaires et aéroportuaires intégrées.
Pourquoi les zones franches sont-elles importantes pour les opérations logistiques aux Émirats arabes unis ?
Les zones franches soutiennent l'entreposage sous douane, le traitement des marchandises, le réétiquetage et l'activité de réexportation avec une friction douanière limitée.
Comment le rail transforme-t-il les réseaux logistiques des Émirats arabes unis ?
Le corridor ferroviaire sous douane entre le port Khalifa et les terminaux de Fujairah soutient le mouvement sous contrôle douanier entre les terminaux de la côte ouest et de la côte est.