
Taille et parts du marché du crédit automobile en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 27.95 Milliards de dollars |
| Taille du Marché (2026) | 30.02 Milliards de dollars |
| Taille du Marché (2031) | 42.90 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du crédit automobile en Inde par Mordor Intelligence
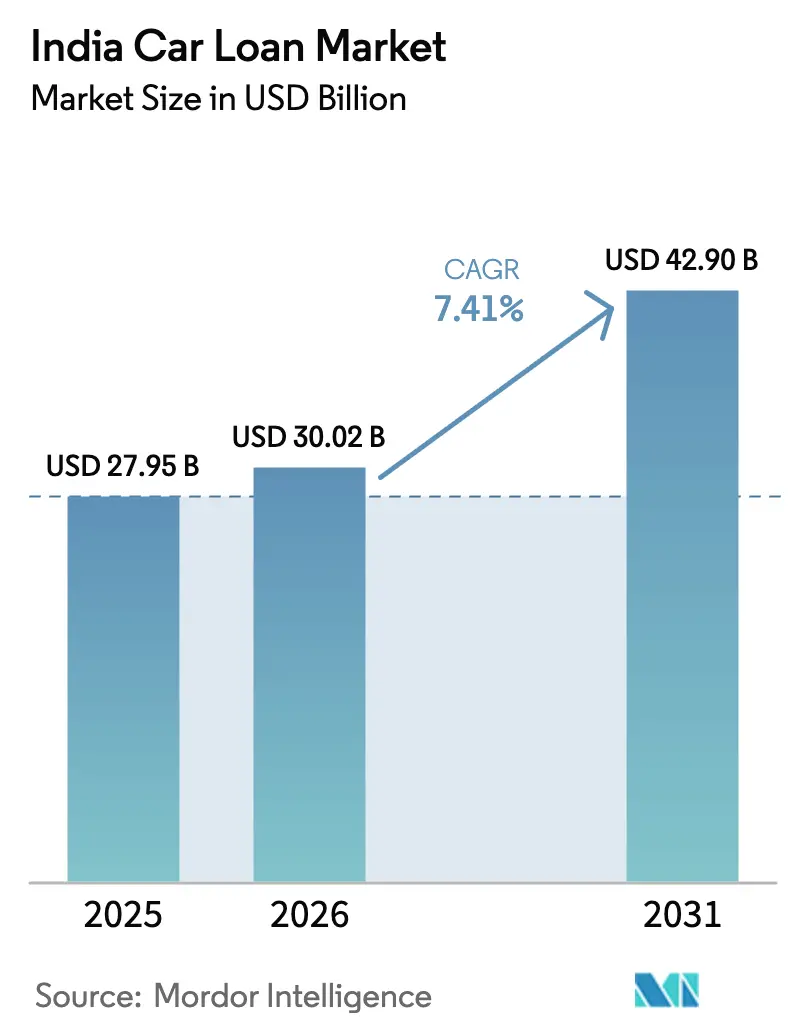
La taille du marché du crédit automobile en Inde est projetée à 27,95 milliards USD en 2025, 30,02 milliards USD en 2026, et devrait atteindre 42,90 milliards USD d'ici 2031, avec un TCAC de 7,41 % de 2026 à 2031.
Une politique monétaire favorable, une intégration numérique plus rapide et l'élargissement des sources de données alternatives se combinent pour élargir l'accès au financement formel des véhicules et propulser le marché du crédit automobile en Inde vers des niveaux de croissance structurellement plus élevés. La tarification compétitive des banques, l'appétit croissant pour la titrisation et les prêts pour véhicules électriques (VE) subventionnés par les constructeurs compriment les coûts d'emprunt et améliorent l'éligibilité aux prêts pour de nouvelles catégories de consommateurs. Les dispositifs de KYC numérique et de mandat électronique réduisent désormais le délai moyen de traitement à moins de 30 minutes, améliorant l'expérience client et soutenant la croissance des volumes dans les métropoles ainsi que dans les villes de deuxième et troisième rang. Parallèlement, les accords de co-prêt et les flux de données de l'Agrégateur de Comptes diversifient les modèles de financement et de souscription, garantissant que le bassin d'emprunteurs adressables pour le marché du crédit automobile en Inde continue de s'élargir même dans les cycles de crédit averses au risque[1]Banque de réserve de l'Inde, "Déclaration de politique monétaire de février 2025," rbi.org.in.
Principaux enseignements du rapport
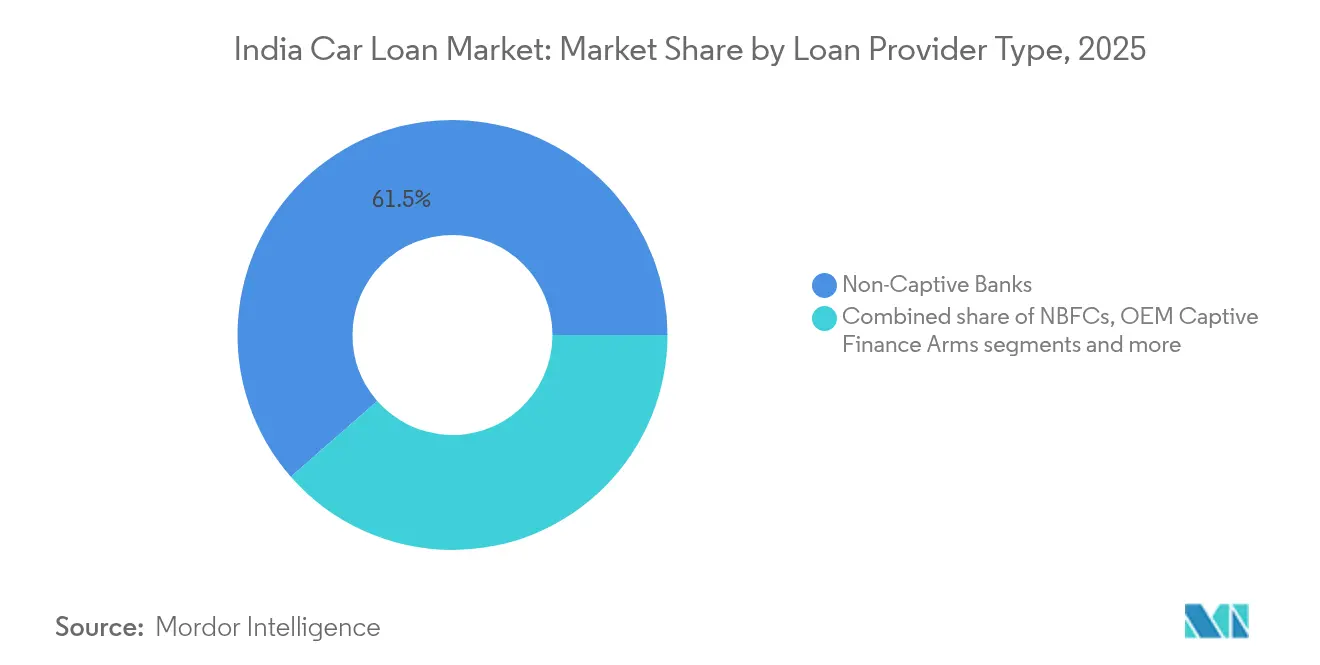
- Par type de prestataire de prêt, les banques non captives détenaient une part de 61,45 % du marché du crédit automobile en Inde en 2025, tandis que les sociétés financières non bancaires enregistraient le TCAC le plus rapide à 7,82 % jusqu'en 2031.
- Par type de véhicule, les voitures neuves représentaient 71,35 % de la part du marché du crédit automobile en Inde en 2025, tandis que le financement des voitures d'occasion progresse à un TCAC de 7,96 % jusqu'en 2031.
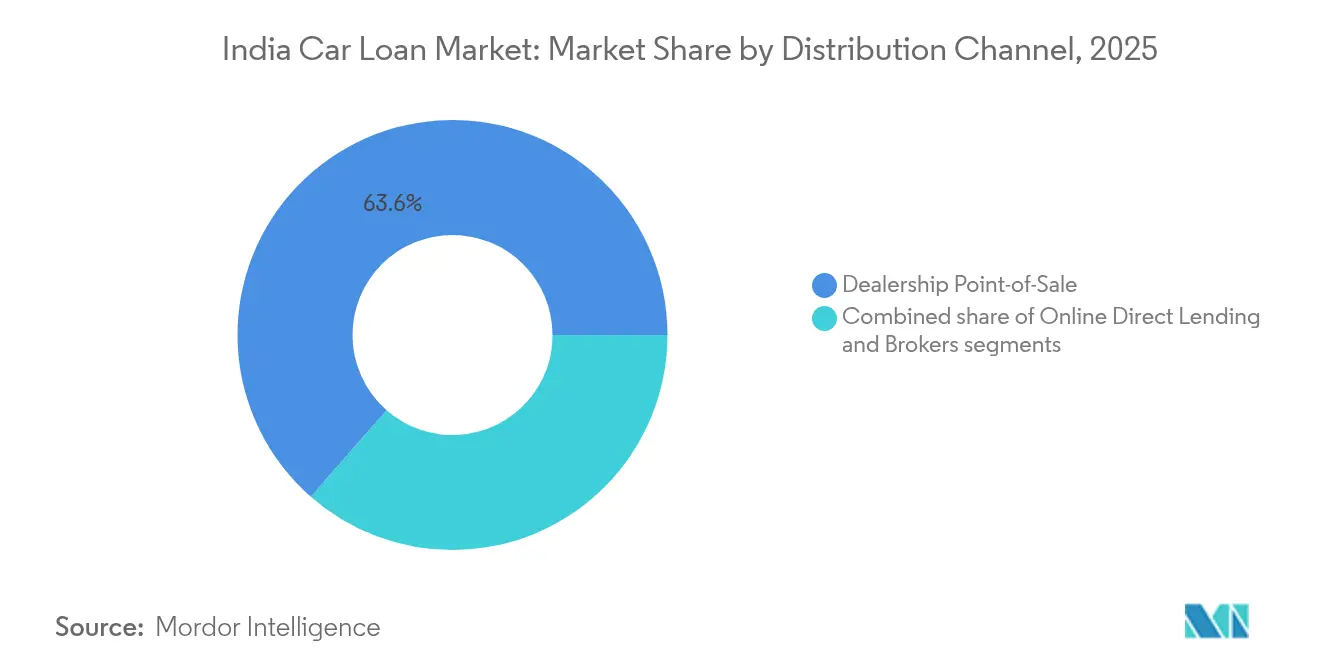
- Par canal de distribution, le point de vente en concession a capté 63,55 % du marché du crédit automobile en Inde en 2025 ; le prêt direct en ligne devrait toutefois croître à un TCAC de 8,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du crédit automobile en Inde
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La baisse structurelle des écarts de taux directeur/MCLR améliore l'accessibilité financière | +1.2% | National, plus marqué dans les métropoles et les villes de premier rang | Court terme (≤ 2 ans) |
| Les prêts pour voitures écologiques subventionnés par les constructeurs accélèrent l'adoption des VE | +0.8% | National, gains précoces à Delhi, Mumbai, Bangalore, Hyderabad | Moyen terme (2-4 ans) |
| Numérisation rapide des processus KYC et de mandat électronique | +1.5% | National, adoption plus élevée dans les centres urbains | Court terme (≤ 2 ans) |
| La croissance des revenus dans les villes de deuxième et troisième rang élargit la base d'emprunteurs | +2.1% | Villes de 2e/3e rang à l'échelle nationale | Long terme (≥ 4 ans) |
| Les données de l'Agrégateur de Comptes permettent la souscription pour les profils de crédit minces | +0.9% | National, plus fort dans les régions sous-bancarisées | Moyen terme (2-4 ans) |
| L'appétit croissant pour la titrisation réduit le coût de financement des prêteurs | +0.7% | National, concentré parmi les grandes sociétés financières non bancaires et les banques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La baisse structurelle des écarts de taux directeur/MCLR améliore l'accessibilité financière
La Banque de réserve de l'Inde a réduit le taux directeur de 6,5 % à 6 % en cinq baisses calibrées au cours de 2025, entraînant une baisse généralisée des taux des prêts automobiles au détail dans les 30 à 60 jours suivant chaque annonce. Des banques telles que Bank of India et Punjab National Bank ont réduit les taux des prêts automobiles de 25 points de base, abaissant les mensualités d'un prêt de cinq ans de 500 000 INR de 150 à 200 INR. Des mensualités plus faibles améliorent les ratios dette/revenu et élargissent le bassin d'emprunteurs éligibles d'environ un cinquième, soutenant les nouvelles originations de prêts dans les métropoles et les pôles de deuxième rang. La transmission compétitive des taux intensifie également la rivalité fondée sur les prix entre les prêteurs, forçant les acteurs traditionnellement conservateurs à adopter des stratégies de réévaluation dynamique. Le marché du crédit automobile en Inde bénéficie ainsi d'un vent porteur durable en matière d'accessibilité financière, la politique monétaire restant favorable à la croissance à court terme.
Les prêts pour voitures écologiques subventionnés par les constructeurs accélèrent l'adoption des VE
Les constructeurs automobiles coopèrent avec leurs bras financiers captifs et des banques tierces pour offrir des concessions de taux de 0,05 % à 0,50 % sur les prêts VE, réduisant l'écart de coût total de possession avec les modèles à combustion interne[2]Tata Motors, "Rapport intégré annuel 2025," tatamotors.com. Le dispositif de prêt pour voiture verte de State Bank of India propose des crédits VE à 8,85 %-9,90 %, tandis que Bank of India accorde une remise supplémentaire de 0,50 % pour les achats de véhicules électriques à batterie. Combinées aux incitations centrales et étatiques en faveur des VE, ces concessions améliorent l'accessibilité financière et stimulent la demande en phase initiale dans les marchés métropolitains soucieux de la pollution. Les financeurs captifs de Toyota et Hyundai renforcent les relations avec les concessionnaires en associant le financement à des extensions de garantie et à un soutien pour les bornes de recharge. À mesure que l'infrastructure de recharge se développe, le marché du crédit automobile en Inde capte des volumes VE supplémentaires et consolide ses perspectives de croissance à moyen terme.
La numérisation rapide des processus KYC et de mandat électronique réduit le délai de traitement à moins de 30 minutes
Les Directives de prêt numérique 2025 de la Banque de réserve de l'Inde exigent une intégration standardisée tout en permettant des parcours complets d'e-KYC et de mandat électronique qui réduisent le délai d'approbation à moins de 30 minutes[3]Société nationale de paiements de l'Inde, "Rapport d'adoption e-NACH 2025," npci.org.in. Les grandes banques déploient des moteurs de reconnaissance optique de caractères et des analyses de revenus pilotées par l'IA, réduisant les vérifications manuelles et portant les ratios de traitement direct au-dessus de 80 %. La création instantanée de mandats sur la plateforme e-NACH de la NPCI supprime le besoin de formulaires papier et de visites en agence, améliorant la satisfaction client et les volumes de recommandation. La connectivité avec l'Agrégateur de Comptes fournit des données de transaction basées sur le consentement qui remplacent les multiples téléchargements de relevés bancaires et accélèrent la souscription pour les emprunteurs indépendants. La rapidité et la simplicité deviennent des critères de sélection décisifs, renforçant la position concurrentielle des prêteurs à la pointe de la technologie sur le marché du crédit automobile en Inde.
La croissance des revenus et la formalisation dans les villes de 2e/3e rang élargissent la base d'emprunteurs
Vision IAS prévoit que le PIB de l'Inde quadruplera pour atteindre 40 000 milliards USD d'ici 2047, les villes de taille intermédiaire générant 60 % de la nouvelle production et créant des pistes de revenus vérifiables via la TPS et les paiements numériques. La hausse du revenu disponible, l'expansion du commerce de détail organisé et l'adoption de la paie formelle élargissent la population de consommateurs solvables mais auparavant mal desservis. Les banques établissent des agences satellites et des chargés de prêts mobiles pour exploiter les connaissances locales, tandis que les sociétés financières non bancaires exploitent des réseaux de terrain denses dans des villes telles que Coimbatore, Indore et Guwahati. La possession aspirationnelle d'une voiture prend de l'élan à mesure que les primo-acheteurs passent des deux-roues aux voitures compactes, augmentant la pénétration dans les marchés de rang inférieur. Le marché du crédit automobile en Inde tire parti de ce dividende démographique pour sécuriser un moteur de croissance à long terme au-delà des centres métropolitains.
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La volatilité de l'évaluation des garanties sur les voitures d'occasion augmente le risque d'actifs non performants | -0.9% | National, plus aigu dans les villes de 2e/3e rang | Moyen terme (2-4 ans) |
| La pondération plus élevée du risque sur les prêts non garantis au détail de la Banque de réserve de l'Inde resserre le crédit | -0.6% | National, impact plus lourd sur les sociétés financières non bancaires | Court terme (≤ 2 ans) |
| L'incertitude sur la valeur résiduelle des VE limite les ratios prêt/valeur des prêteurs | -0.4% | National, concentré dans les principaux pôles VE | Long terme (≥ 4 ans) |
| La montée de la cyberfraude dans les canaux numériques alourdit le coût de service | -0.5% | National, aigu pour les prêteurs axés sur le numérique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité de l'évaluation des garanties sur les voitures d'occasion augmente le risque d'actifs non performants
La découverte des prix dans l'écosystème fragmenté des voitures d'occasion en Inde reste incohérente car les concessionnaires non organisés dominent l'offre au détail et les bases de données d'évaluation centralisées sont encore naissantes[4]Maruti Suzuki India, "Présentation du programme True Value de véhicules d'occasion certifiés 2025," marutisuzuki.com. Les prêteurs font donc face à des décotes de garanties lorsque la demande du marché se ramollit, poussant les ratios prêt/valeur au-dessus des produits de revente réalisables lors de scénarios de stress. Les fluctuations régionales de la demande, l'obsolescence rapide des modèles et les normes limitées d'inspection uniforme des véhicules compliquent davantage les perspectives de recouvrement après défaut. Pour atténuer le risque, les financeurs abaissent les seuils de ratio prêt/valeur sur les prêts pour voitures d'occasion et intègrent des API d'inspection tierces qui standardisent les rapports d'état, bien que ces mesures augmentent les coûts de traitement. Le marché du crédit automobile en Inde doit équilibrer l'opportunité de croissance dans les véhicules d'occasion avec une gestion disciplinée des garanties pour prévenir la détérioration de la qualité des actifs.
La pondération plus élevée du risque sur les prêts non garantis au détail de la Banque de réserve de l'Inde resserre le crédit
En novembre 2023, la banque centrale a relevé les pondérations de risque sur les prêts personnels non garantis, entraînant un débordement prudentiel dans les portefeuilles de détail garantis à mesure que les prêteurs réévaluaient l'effet de levier global des emprunteurs. Bien que les assouplissements de février 2025 aient restauré un certain allègement des fonds propres, de nombreuses sociétés financières non bancaires rencontrent encore des écarts de financement de gros élevés qui freinent leur expansion agressive. Les banques appliquent des seuils de ratio de service de la dette plus stricts et des exigences de documentation plus élevées, excluant les candidats aux profils de crédit minces et ralentissant les rythmes de décaissement lors des phases ascendantes cycliques. Les accords de co-prêt exigent désormais une rétention minimale de 10 % par les initiateurs, remodelant l'économie du transfert de risque entre les banques et leurs partenaires sociétés financières non bancaires. Le marché du crédit automobile en Inde continuera de gérer les compromis entre croissance et qualité à mesure que la surveillance réglementaire privilégie la stabilité systémique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de prestataire de prêt : les sociétés financières non bancaires défient la domination des banques
Les banques non captives détenaient une part de 61,45 % de la taille du marché du crédit automobile en Inde en 2025, tirant parti de faibles coûts de financement et de relations d'agence bien établies pour servir les emprunteurs de premier rang à l'échelle nationale. Les sociétés financières non bancaires, cependant, se développent à un TCAC de 7,82 % jusqu'en 2031 en ciblant les clients indépendants, les candidats aux profils de crédit minces et les zones géographiques de 2e/3e rang où les banques traditionnelles restent sous-représentées. La clarté réglementaire sur le co-prêt permet aux sociétés financières non bancaires d'intégrer les fonds bancaires tout en conservant le contrôle de l'origination, créant des modèles hybrides qui partagent le capital risque tout en accélérant les décaissements. Les bras financiers captifs des constructeurs renforcent le débit des concessionnaires en associant des taux promotionnels à des extensions de garantie spécifiques à la marque, défendant ainsi des niches du marché du crédit automobile en Inde. La signalisation concurrentielle via des approbations plus rapides, des calendriers de remboursement flexibles et des tableaux de bord numériques redéfinit les propositions de valeur et maintient les évolutions de parts de marché fluides.
Les banques renforcent leur primauté en vendant de manière croisée des comptes d'épargne groupés, des cartes de crédit et des assurances, transformant les prêts automobiles en points d'ancrage relationnels qui élargissent la valeur à vie. Pendant ce temps, les sociétés financières non bancaires habilitées par les fintechs adoptent des données alternatives, des flux de télématique et des scores psychométriques pour explorer en profondeur les segments invisibles au crédit à grande échelle. Les garde-fous réglementaires autour du prêt numérique stimulent les investissements dans les technologies de gouvernance, favorisant les prestataires bien capitalisés dotés de cadres de conformité matures. Les captifs des constructeurs s'associent de plus en plus aux fintechs pour intégrer le financement au stade de la configuration du véhicule, répondant aux attentes des clients en matière de paiement sans friction. Ainsi, la dynamique par type de prestataire sur le marché du crédit automobile en Inde reste équilibrée, l'innovation et le coût des fonds agissant comme deux axes jumeaux d'avantage concurrentiel.


Par type de véhicule : les voitures d'occasion s'accélèrent malgré la domination des voitures neuves
Les véhicules neufs représentaient 71,35 % de la part du marché du crédit automobile en Inde en 2025, car les réseaux de concessionnaires organisés, les valeurs résiduelles prévisibles et les programmes d'incitation des constructeurs simplifient la gestion du risque de crédit. Les voitures d'occasion, cependant, enregistrent un TCAC de 7,96 % jusqu'en 2031 à mesure que les plateformes d'inspection numérique, les outils de tarification basés sur l'IA et les extensions de garantie réduisent l'asymétrie d'information et renforcent la confiance des prêteurs. Les détaillants organisés tels que Maruti Suzuki True Value et Cars24 intègrent des API d'évaluation en temps réel que les prêteurs peuvent interroger à l'origination pour vérifier la qualité des garanties. L'urbanisation rapide et la possession aspirationnelle parmi les primo-acheteurs dans les villes de 2e rang stimulent la demande de voitures d'occasion abordables, élargissant les volumes adressables. Par conséquent, la diversification segmentaire réduit la concentration du portefeuille et soutient la stabilité contra-cyclique sur le marché du crédit automobile en Inde.
Les modèles électriques introduisent de nouvelles complexités dans les segments neuf et d'occasion en raison de l'incertitude sur la santé des batteries, mais ils créent également des opportunités pour des produits financiers spécialisés qui intègrent des garanties de valeur résiduelle. La pénétration croissante de la télématique des voitures connectées fournit des données d'utilisation que les assureurs et les prêteurs utilisent pour affiner la tarification basée sur le risque. Les courbes de dépréciation diffèrent selon le type de carburant, la génération du modèle et la demande régionale, obligeant les prêteurs à adopter des matrices de ratio prêt/valeur différenciées. L'amélioration des normes de remise en état dans les points de vente de voitures d'occasion organisés réduit davantage le risque de garantie en assurant la qualité mécanique et des délais de revente prévisibles. À mesure que ces améliorations de l'écosystème prennent de l'ampleur, la taille du marché du crédit automobile en Inde pour les véhicules d'occasion est prête à augmenter rapidement sans élever matériellement les actifs non performants.
Par canal de distribution : les canaux numériques perturbent les modèles traditionnels
Le point de vente en concession a conservé une part de 63,55 % du marché du crédit automobile en Inde en 2025, car il synchronise la sélection du véhicule, le financement et la livraison en une seule visite. Néanmoins, le prêt direct en ligne devrait se développer à un TCAC de 8,78 % jusqu'en 2031, les consommateurs préférant de plus en plus un accès permanent, la transparence des taux et l'approbation via application. Les places de marché fintech agrègent plusieurs prêteurs, permettant aux clients de comparer des offres pré-qualifiées et de choisir des structures de mensualités plus faibles en quelques minutes. L'intégration de l'Agrégateur de Comptes accélère la vérification des revenus tandis que le mandat électronique simplifie la création de mandats, comprimant les coûts d'origination et améliorant les marges pour les prestataires axés sur le numérique. Ces avantages permettent aux canaux en ligne de pénétrer au-delà des métropoles dans les villes plus petites où les réseaux d'agences sont clairsemés, mais l'adoption des smartphones est élevée, élargissant ainsi le marché du crédit automobile en Inde.
Les concessionnaires répondent en intégrant des API de prêteurs dans les systèmes de salle d'exposition, offrant des parcours hybrides où les clients initient des demandes en personne mais complètent la documentation numériquement. Les sociétés de financement captives exploitent la convergence physique-numérique pour pré-approuver les acheteurs récurrents et organiser la livraison dans les 24 heures, maintenant la fidélité. Les courtiers et agrégateurs monétisent les données générées par les comparaisons de prix en fournissant aux prêteurs des scores de propension à l'achat, améliorant l'efficacité de conversion. Les Directives de prêt numérique de la Banque de réserve de l'Inde imposent des divulgations de taux transparentes et des flux de consentement sécurisés, encourageant l'innovation responsable tout en réduisant la vente abusive. Au fil du temps, les frontières entre canaux s'estompent, mais la rapidité, la personnalisation et la conformité réglementaire restent les facteurs critiques de succès dans les batailles de parts de distribution sur le marché du crédit automobile en Inde.
Analyse géographique
Les métropoles et les villes de premier rang ont contribué environ 69,20 % de la valeur décaissée sur le marché du crédit automobile en Inde en 2025, reflétant des revenus par habitant plus élevés, des réseaux de concessionnaires denses et une infrastructure bancaire mature. Les régions du nord et de l'ouest, qui abritent des pôles industriels tels que Delhi-RCN, Mumbai et Pune, détiennent le marché absolu le plus important, tandis que le sud, mené par Chennai et Bangalore, enregistre une adoption robuste des parcours de prêt numériques. Les villes de 2e et 3e rang comme Lucknow, Coimbatore et Jaipur affichent une croissance des prêts à deux chiffres à mesure que la pénétration de la paie formelle s'améliore et que le commerce de détail organisé étend ses empreintes. Les prêteurs adaptent la souscription aux compositions de revenus locaux, intégrant la saisonnalité des flux de trésorerie agricoles dans les ceintures semi-rurales entourant les villes plus petites. À mesure que la construction d'autoroutes dans le cadre de Bharatmala et les améliorations des routes d'État relient les villes périphériques, la demande de mobilité latente se convertit en achats de voitures financés qui ajoutent de l'ampleur au marché du crédit automobile en Inde.
Les variations régionales des remises sur la taxe routière, des frais d'immatriculation des véhicules et des subventions VE influencent les coûts d'emprunt et les préférences de remboursement, incitant les prêteurs à personnaliser les options de durée de mensualité et les moratoires saisonniers. Dans l'est, Kolkata et Bhubaneshwar connaissent une hausse des prêts pour SUV compacts liés à l'emploi dans les mines et les infrastructures, tandis que l'ouest affiche une pénétration plus élevée de berlines premium financées par des produits liés au salaire. Les corridors commerciaux frontaliers avec le Bangladesh et le Népal encouragent les flux de voitures d'occasion inter-États, nécessitant un suivi vigilant des garanties pour prévenir les fuites d'actifs. Les canaux numériques permettent aux prêteurs de souscrire des clients dans des districts où les agences physiques sont absentes, et les partenaires de vérification sur le terrain gèrent la vérification terrain pour les prêts à montant élevé. Par conséquent, des stratégies spécifiques à chaque géographie deviennent indispensables pour des gains de parts durables sur le marché du crédit automobile en Inde.
Les gouvernements des États intègrent de plus en plus les bases de données de transport Vahan et Sarathi, améliorant les processus de notation des privilèges et de transfert de propriété qui réduisent les risques de fraude et accélèrent la reprise en cas de défaut. Les prêteurs emploient la géo-analytique pour calibrer le recrutement des concessionnaires, optimiser les itinéraires de recouvrement et allouer des capitaux ajustés au risque par groupes de codes postaux. Les corridors industriels soutenus par le gouvernement stimulent des clusters de fabrication de composants automobiles auxiliaires, intégrant de nouvelles familles d'employés dans le réseau de crédit formel. Les déploiements d'infrastructures de recharge publique à Delhi, au Maharashtra et au Karnataka normalisent progressivement le financement des VE en dehors des métropoles, diversifiant le risque géographique. Ensemble, ces tendances soulignent qu'un manuel de jeu nuancé et sensible aux régions est essentiel pour développer les opérations tout en préservant l'hygiène du portefeuille sur le marché du crédit automobile en Inde.
Paysage réglementaire
Le marché indien du prêt automobile fonctionne sous le cadre de la Reserve Bank of India (RBI) applicable aux banques et aux NBFC, les exigences de protection des consommateurs et de transparence devenant plus contraignantes à mesure que l'origination numérique se développe. Les directives de la RBI concernant des relevés d'informations clés (Key Fact Statements, KFS) normalisés pour les prêts et l'exigence selon laquelle les décaissements doivent être versés sur le compte bancaire de l'emprunteur (avec des exceptions limitées telles que les flux de co-prêt et les paiements directs aux bénéficiaires finaux) favorisent une tarification transparente, une divulgation des frais et une traçabilité tant pour les parcours pilotés par les prêteurs que par les concessionnaires.
Pour la gouvernance de la qualité des actifs, la reconnaissance des prêts au détail, la classification des actifs et le provisionnement s'appuient sur les Master Directions de la RBI, notamment les RBI (Commercial Banks - Asset Classification, Provisioning and Income Recognition) Directions, 2026. Parallèlement, les RBI Digital Lending Directions (mentionnées dans le contexte du rapport) encadrent les attentes en matière d'e-KYC, de consentement et de conduite pour l'origination via applications, tandis que le contrôle renforcé des pratiques de vente abusive et de recouvrement accroît les exigences de conformité pour les banques, les NBFC et les partenaires de recouvrement externalisés opérant dans le financement automobile.
Analyse de la chaîne de valeur
La chaîne de valeur du marché indien du prêt automobile commence par l'acquisition de clients via le point de vente des concessionnaires, et de plus en plus par le prêt direct en ligne et les places de marché, suivie du filtrage d'éligibilité et de la souscription à l'aide de données de bureaux de crédit et de vérification numérique. Les prêteurs ont adopté le Video-KYC et les contrôles de revenus automatisés pour raccourcir les cycles d'approbation, tandis que les mandats électroniques sur des rails tels que l'e-NACH facilitent un onboarding et un recouvrement dématérialisés tant pour les banques que pour les NBFC.
Le décaissement et la gestion des prêts sont exécutés sous des exigences de contrôle et d'audit plus strictes. La RBI met l'accent sur des divulgations transparentes (KFS) et des normes de décaissement direct sur compte bancaire, ce qui réduit le risque lié à la manipulation d'espèces dans les écosystèmes de concessionnaires. La conception des produits et la tarification sont différenciées selon le type de prêteur et le risque client : par exemple, ICICI Bank a publié des taux de prêt automobile en vigueur à partir du 1er juin 2026, à partir de 8,40 % pour des durées supérieures à 36 mois (sous réserve du score CIBIL et du segment du véhicule), tandis que SBI promeut des offres à ratio prêt/valeur élevé allant jusqu'à 100 % du prix sur route dans son programme de prêt pour véhicules neufs, et HDFC Bank divulgue des frais de remboursement anticipé décroissants selon l'ancienneté du prêt, ce qui influence le comportement de refinancement et le renouvellement du portefeuille. En aval, le recouvrement et la saisie s'appuient sur le marquage de gage et la documentation du véhicule, tandis que les prêteurs recourent également au financement des marchés de capitaux (y compris la titrisation et les structures de co-prêt évoquées dans le contexte du rapport) pour recycler le capital destiné à de nouvelles originations.
Paysage concurrentiel
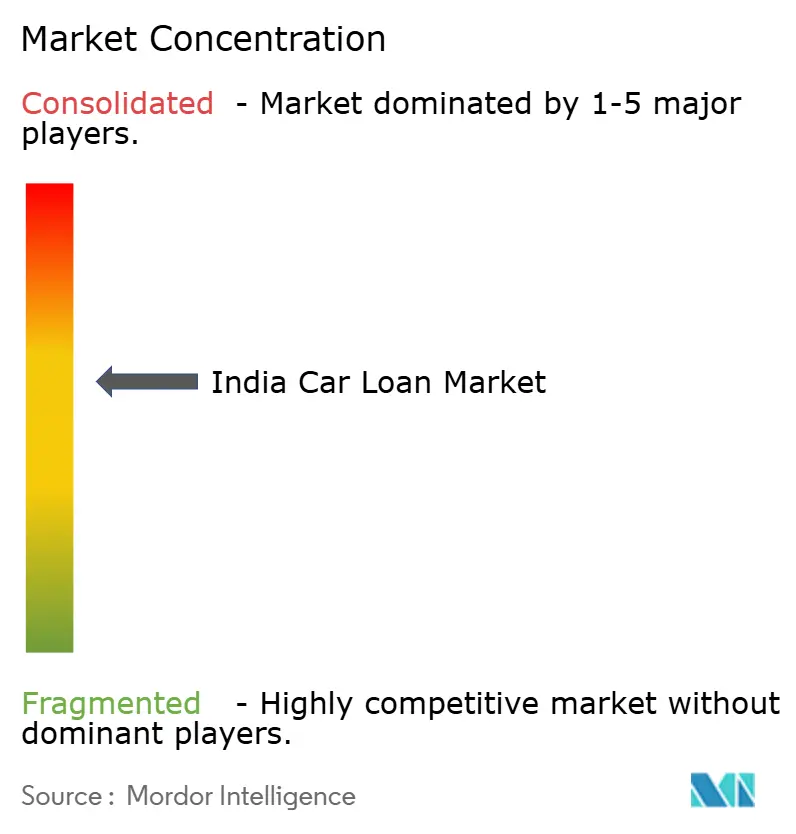
Le marché du crédit automobile en Inde reste modérément concentré, les cinq plus grands prêteurs représentant une part de marché majeure des soldes en cours, indiquant un espace pour que des challengers agiles captent des segments de niche. Les grandes banques exploitent des dépôts bon marché et des relations multi-produits pour tarifer les prêts de manière compétitive, mais les sociétés financières non bancaires réduisent l'écart en exploitant la titrisation pour recycler le capital et maintenir la vélocité de croissance. Les entrants fintech se différencient via une souscription pilotée par l'IA et des expériences personnalisées dans l'application qui séduisent les millennials natifs du numérique, empiétant sur la base de clients salariés de premier rang traditionnellement détenue par les banques. Les partenariats de co-prêt permettent aux banques de s'appuyer sur les forces d'origination des sociétés financières non bancaires dans les petites villes tout en partageant le risque au prorata, créant des modèles hybrides qui brouillent les frontières organisationnelles. Dans ce contexte, l'investissement technologique continu, la conformité réglementaire et l'innovation centrée sur le client définissent les facteurs de succès concurrentiel sur le marché du crédit automobile en Inde.
Les mouvements stratégiques comprennent la titrisation par HDFC Bank de 90,6 milliards INR de prêts automobiles pour accéder à un financement de marché moins coûteux et libérer des capitaux pour de nouveaux décaissements. Axis Bank a lancé un examen stratégique d'Axis Finance en février 2025, explorant une vente potentielle de participation majoritaire valorisée jusqu'à 1 milliard USD pour affiner sa concentration sur les opérations bancaires de base et optimiser le capital. La place de marché fintech CarDekho Rupyy s'est associée à plusieurs sociétés financières non bancaires pour lancer des parcours d'approbation instantanée qui réduisent la dépendance aux concessionnaires et diminuent le coût d'acquisition par dossier de 30 %. Shriram Finance a étendu le suivi des remboursements basé sur la télématique pour les véhicules à usage commercial, améliorant les signaux d'alerte précoce et réduisant les ratios d'actifs non performants bruts dans son portefeuille de véhicules. À mesure que les acteurs expérimentent l'innovation produit et les mouvements inorganiques, le marché du crédit automobile en Inde continue d'évoluer vers un écosystème de crédit augmenté par la technologie.
La surveillance réglementaire dans le cadre des Directives de prêt numérique de la Banque de réserve de l'Inde oblige tous les prestataires à établir des cadres de gouvernance des produits approuvés par le Conseil d'administration, renforçant la protection des consommateurs et la sécurité des données. Les leaders du marché allouent des pourcentages à deux chiffres de leurs budgets opérationnels à la modernisation technologique, à la recalibration des modèles de risque et aux programmes de cyber-résilience. Les pressions de consolidation s'accumulent à mesure que les avantages d'échelle en matière de données, de capital et de distribution deviennent plus prononcés, conduisant les sociétés financières non bancaires de taille moyenne à rechercher des fusions ou des alliances stratégiques. Les constructeurs courtisent des partenaires fintech pour intégrer le financement au stade de la configuration du véhicule, visant à fidéliser les acheteurs avant qu'ils ne s'adressent aux banques. Dans cet environnement, le marché du crédit automobile en Inde récompense les institutions capables d'harmoniser la rigueur de conformité avec des parcours numériques centrés sur l'utilisateur et des délais de traitement extrêmement courts.
Leaders du secteur du crédit automobile en Inde
State Bank of India
HDFC Bank
ICICI Bank
Axis Bank
Kotak Mahindra Bank
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité clé consiste à développer la pénétration du crédit automobile formel en dehors des métropoles et des centres de niveau 1, grâce à des parcours numériques permettant de réduire le délai de traitement et les frictions documentaires, en particulier pour les emprunteurs à dossier mince et les travailleurs indépendants. Le contexte du rapport souligne les flux de données basés sur les Account Aggregators, l'onboarding numérique normalisé conformément aux RBI Digital Lending Directions, et l'adoption des mandats électroniques comme leviers opérationnels réduisant les coûts d'acquisition et de gestion, aidant les prêteurs à servir les poches de demande de niveau 2 et 3 selon une économie viable.
Le financement lié aux véhicules électriques (VE) constitue un autre domaine d'opportunité actif, les partenariats entre prêteurs et constructeurs et les durées différenciées façonnant les gammes de produits. Le contexte met en avant des collaborations telles qu'Axis Bank désignée financeur préféré de VE pour Tesla en Inde (avec des offres de durée étendue) et des collaborations de financement VE impliquant VinFast avec SBI et HDFC Bank, où les prêteurs se disputent les premiers volumes de VE via un financement intégré aux concessionnaires et un financement des stocks. Dans le même temps, l'accent mis par la RBI sur les divulgations basées sur les KFS et les flux de décaissement contrôlés relève le niveau d'exigence pour un financement intégré conforme chez les concessionnaires et sur les places de marché, créant une opportunité pour les prêteurs et les plateformes capables d'intégrer une tarification transparente, une utilisation consentie des données et une gestion post-décaissement au sein d'un flux de travail audité unique.
Développements récents du secteur
- Mars 2026 : Axis Bank est devenue le partenaire de financement privilégié de Tesla en Inde, introduisant une durée de prêt de 10 ans pour les véhicules électriques. Ce lancement étend le financement VE à long terme, intensifiant la concurrence sur le segment premium des VE et renforçant l'écosystème de financement banque-constructeur.
- Août 2025 : State Bank of India (SBI) a signé un protocole d'accord avec VinFast Auto India pour proposer un financement de véhicules électriques au détail. Ce partenariat donne à SBI accès aux réseaux de distribution de VinFast et élargit la portée du financement VE.
- Août 2025 : HDFC Bank s'est associée à VinFast India pour proposer un financement automobile et un financement des stocks. Cette collaboration renforce le canal de financement HDFC-VinFast et soutient une adoption plus rapide des VE en Inde.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des prêts automobiles accordés et détenus en Inde pour les véhicules de tourisme, à travers les principaux types de prêteurs et canaux de vente, et il est exprimé en USD pour une comparaison cohérente dans le temps.
Exclusions du périmètre : ce dimensionnement exclut le financement des deux-roues, des véhicules commerciaux, et les options de paiement autres que le prêt, telles que la location pure ou les abonnements, lorsqu'elles ne sont pas structurées comme un prêt automobile.
Aperçu de la segmentation
- Par type de prestataire de prêt
- Banques non captives
- Sociétés financières non bancaires (SFNB)
- Bras financiers captifs des constructeurs automobiles
- Autres prestataires (co-prêt, plateformes fintech)
- Par type de véhicule
- Voiture neuve
- Voiture d'occasion
- Par canal de distribution
- Point de vente en concession
- Prêt direct en ligne
- Courtiers et places de marché
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par le contexte de l'offre et de la demande en matière d'achat de véhicules de tourisme et de disponibilité du crédit, puis met cela en cohérence avec ce que rapportent les prêteurs et les régulateurs pour l'Inde. Nous nous référons généralement à des sources publiques telles que les publications de la Reserve Bank of India, les statistiques d'immatriculation de véhicules du Ministry of Road Transport and Highways, les séries macroéconomiques du National Statistical Office, et les publications de style sectoriel de SIDBI et de l'IBA lorsqu'elles sont pertinentes pour le crédit au détail.
Pour vérifier les tendances de croissance, nous utilisons également les rapports annuels des prêteurs, les présentations aux investisseurs, les divulgations de titrisation et de notes de notation, ainsi qu'une couverture médiatique financière reconnue sur le financement automobile de détail. Lorsque cela aide à combler des lacunes sur les données financières au niveau des entreprises, les tendances de crédit et les flux d'actualités, ainsi que tout document pertinent relatif au prêt numérique, nous utilisons des abonnements sélectifs à des bases de données payantes qui appuient l'intelligence financière et le suivi documentaire. Les sources listées ici ne sont qu'illustratives, car de nombreuses autres références publiques et payantes sont également utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire permet de valider ce que les sources documentaires ne peuvent pas entièrement expliquer pour les prêts automobiles en Inde, notamment la répartition des décaissements entre achats de véhicules neufs et d'occasion et la manière dont des canaux tels que le point de vente en concession par rapport à l'approvisionnement en ligne modifient la conversion. Nous nous entretenons avec un ensemble de prêteurs, de distributeurs et d'experts de l'écosystème dans les principaux pôles de distribution automobile indiens, et les données recueillies confirment les hypothèses sur la taille des tickets, la répartition des durées, les taux d'approbation et le comportement tarifaire au fil des évolutions du cycle de crédit.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 39 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 42 % |
| Petits acteurs : 15 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante qui reconstruit le vivier de prêts adressable en utilisant les ventes de véhicules de tourisme et la tendance des immatriculations, la part financée des achats, ainsi que les schémas typiques de ratio prêt/valeur et de durée qui déterminent le montant financé par véhicule. Après avoir formé ce vivier de demande, nous appliquons la répartition par type de prêteur et par canal pour aligner le total sur la manière dont les prêts sont réellement originés et distribués à travers l'Inde.
Ces totaux sont corroborés à l'aide d'approximations ascendantes sélectives, telles que des montants moyens de prêt échantillonnés par tranche de prix de véhicule, des vérifications par canal d'agence et de concessionnaire, et des consolidations à partir des divulgations publiquement disponibles des prêteurs lorsque les rapports sont comparables. Les principaux moteurs incluent la dynamique des ventes de véhicules de tourisme, la pénétration du financement des véhicules d'occasion, la taille moyenne des tickets de prêt, les tendances de taux d'intérêt et d'accessibilité des mensualités, les signaux de défaut affectant la rigueur de la souscription, et la part de l'origination numérique par rapport à l'origination menée par les concessionnaires.
Pour les prévisions, nous utilisons une analyse de scénarios afin que le durcissement ou l'assouplissement du crédit, l'inflation des prix des véhicules et les évolutions de la demande de véhicules d'occasion puissent être pris en compte sans imposer une trajectoire unique. Lorsqu'un point de données manque pour une cohorte plus restreinte, nous le comblons à l'aide de ratios comparables, puis l'ajustons après retour des entretiens afin que le modèle reste cohérent avec le comportement de prêt observable.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, notamment la croissance déclarée des prêts au détail pour le segment automobile, les tendances des ventes de véhicules, et les changements directionnels des taux d'intérêt et de l'accessibilité pour les emprunteurs en Inde. Si un écart semble inhabituel, les hypothèses sont retravaillées puis retestées, et des appels de suivi sont déclenchés lorsqu'un écart ne peut être expliqué par des informations publiques.
Avant validation finale, les résultats font l'objet de revues d'analystes en plusieurs étapes, centrées sur la cohérence des unités, le calendrier des devises et la plausibilité d'une année sur l'autre entre sous-populations telles que le financement de véhicules neufs et d'occasion. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme des variations marquées des taux directeurs ou des changements majeurs dans la demande automobile. Juste avant la livraison, une dernière passe de mise à jour est réalisée afin que les clients reçoivent la vision ajustée la plus récente.
Taille du marché indien du prêt automobile selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les prêts automobiles en Inde peuvent varier car l'approche de comptage sous-jacente n'est pas toujours la même, même lorsque les titres se ressemblent. Les différences proviennent généralement du fait que la valeur représente l'encours de prêts ou les nouveaux décaissements, de la répartition entre financement de véhicules neufs et d'occasion, et de la manière dont le calendrier des devises est traité.
L'écart principal provient du mélange entre les flux de décaissement et l'encours de prêts, et Mordor Intelligence traite le marché indien du prêt automobile comme une mesure de valeur alignée sur une définition d'année de base cohérente, puis la valide à l'aide de signaux de demande de véhicules neufs et d'occasion et de vérifications des déclarations des prêteurs.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,95 milliards USD (2025) | |
| Éditeur sectoriel A | 23,97 milliards USD (2024) | Utilise une année de base différente et se rapproche peut-être davantage d'une vision axée sur le décaissement pour l'année considérée, ce qui peut sous-estimer le marché par rapport à une mesure alignée sur le stock lorsque le crédit est en expansion. |
| Média spécialisé B | 40,13 milliards USD (2030) | Cite une prévision ponctuelle sans préciser clairement si la trajectoire suppose une pénétration plus rapide et une expansion de la taille des tickets, et la définition des canaux inclus et du financement des véhicules d'occasion n'est pas entièrement transparente. |
L'écart observé dans le tableau reflète principalement des choix de calendrier et de définition, et non uniquement des attentes de croissance. En maintenant le périmètre ancré sur un ensemble reproductible d'indicateurs de demande et de vérifications de validation auprès des prêteurs, le chiffre final reste traçable selon des étapes claires qui peuvent être réexécutées à mesure que de nouvelles données publiques et de nouveaux retours d'entretiens sont disponibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du crédit automobile en Inde d'ici 2031 ?
Le marché du crédit automobile en Inde devrait atteindre 42,9 milliards USD d'ici 2031, reflétant un TCAC de 7,41 % sur 2026-2031.
Quel segment de prestataire de prêt connaît la croissance la plus rapide ?
Les sociétés financières non bancaires se développent à un TCAC de 7,82 % jusqu'en 2031 en ciblant les segments de clientèle mal desservis dans les villes de 2e et 3e rang.
Quelle est la répartition entre véhicules neufs et d'occasion ?
Les voitures neuves détenaient une part de 71,35 % en 2025, tandis que le financement des voitures d'occasion progresse rapidement avec un TCAC de 7,96 % projeté jusqu'en 2031.
Pourquoi les canaux de prêt en ligne gagnent-ils du terrain ?
Le prêt direct en ligne offre la transparence des taux, des approbations instantanées et des coûts d'acquisition plus faibles, permettant au canal de croître à un TCAC attendu de 8,78 % sur 2026-2031.
Quels changements réglementaires façonnent les crédits automobiles numériques ?
Les Directives de prêt numérique 2025 de la Banque de réserve de l'Inde imposent un e-KYC standardisé, une tarification transparente et des flux de consentement sécurisés, renforçant la protection des consommateurs tout en soutenant l'innovation.
En quoi le financement des VE diffère-t-il des prêts automobiles conventionnels ?
Les prêts pour véhicules électriques bénéficient souvent de concessions de taux subventionnées par les constructeurs, mais affichent des ratios prêt/valeur plus faibles en raison de l'incertitude sur la valeur résiduelle, nécessitant des cadres de gestion des risques spécialisés.
Dernière mise à jour de la page le:


