
Taille et part du marché des adhésifs en Inde
Analyse du marché des adhésifs en Inde par Mordor Intelligence
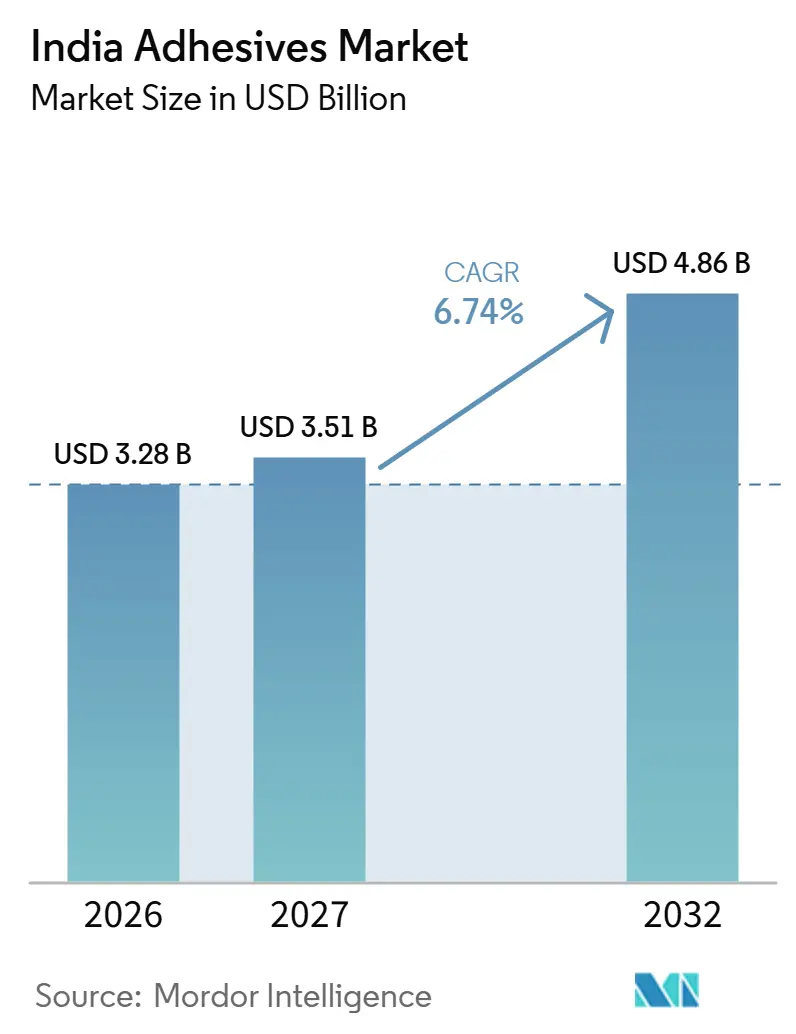
La taille du marché des adhésifs en Inde devrait augmenter de 3,28 milliards USD en 2026 à 3,51 milliards USD en 2027 et atteindre 4,86 milliards USD d'ici 2032, avec un CAGR de 6,74 % sur 2027-2032.
Les investissements dans la construction et la refonte des emballages flexibles en Inde soutiennent la demande à travers l'exécution de projets et les changements dans les matériaux de collage sélectionnés par les acheteurs. La fabrication locale de véhicules et d'électronique crée des opportunités pour des fonctions de collage complexes, notamment les interfaces de batteries et le sous-remplissage de semi-conducteurs. Les fournisseurs répondent en développant des capacités de production en Inde et des compétences en ingénierie d'application qui relient le développement de formulations aux décisions de fabrication. La pression sur les prix des matières premières et les exigences d'approbation environnementale peuvent limiter la rapidité avec laquelle ces opportunités deviennent des ventes rentables. La saisie de ces applications nécessite de qualifier une formulation dans le processus de fabrication de l'acheteur tout en absorbant les coûts des matières premières et de conformité.
Principaux enseignements du rapport
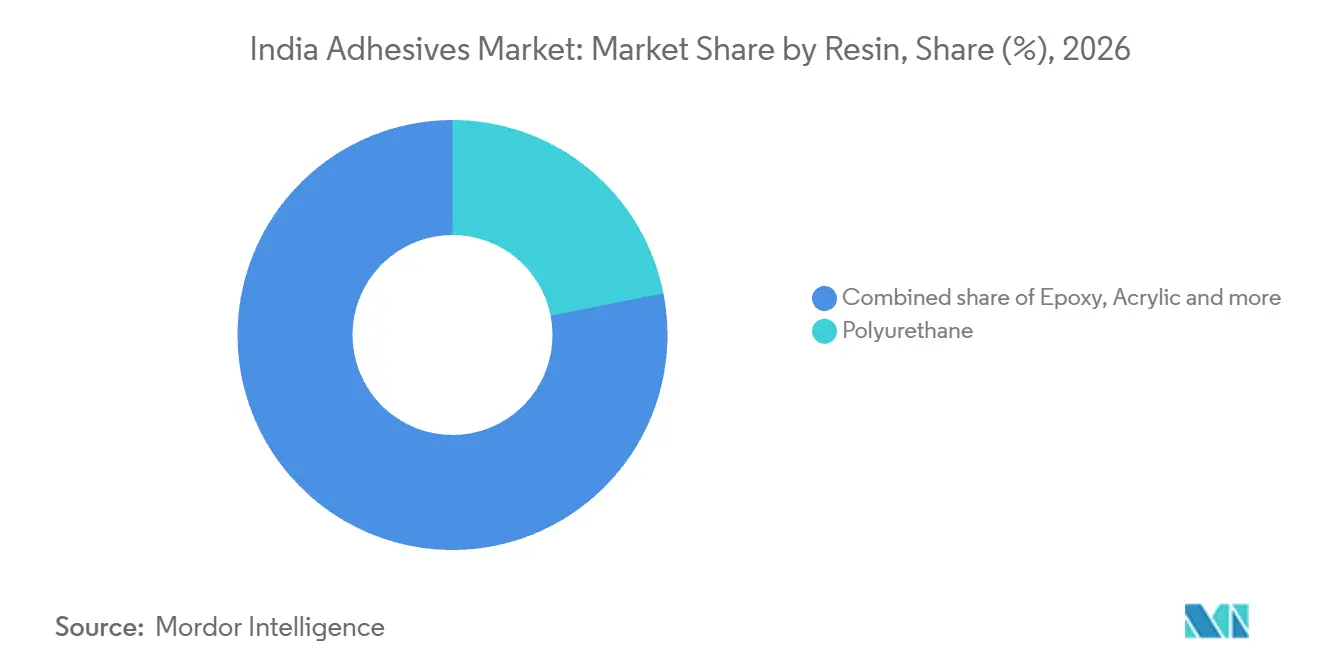
- Par résine, le polyuréthane a dominé avec une part de 21,9 % de la taille du marché des adhésifs en Inde en 2026, tandis que le VAE / EVA devrait connaître la croissance la plus rapide avec un CAGR de 7,55 % sur 2027-2032.
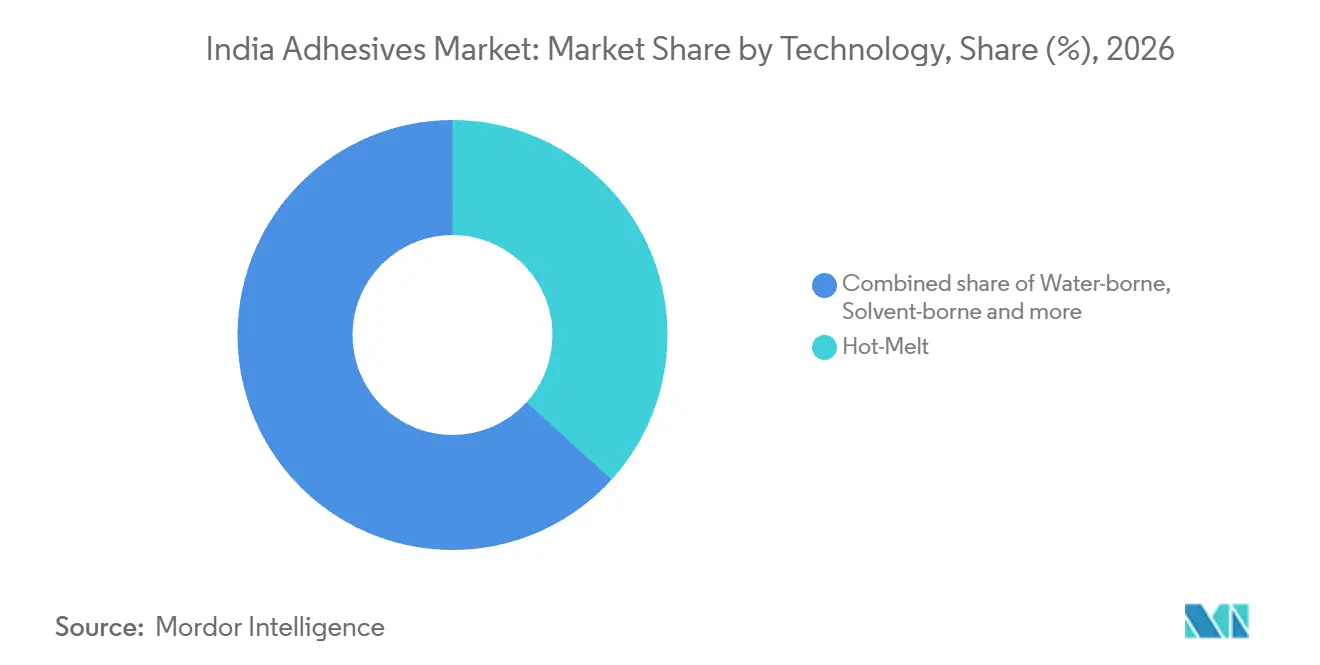
- Parmi les technologies d'adhésifs, le thermofusible a détenu une part de marché des adhésifs en Inde de 36,74 % en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 7 % sur 2027-2032.
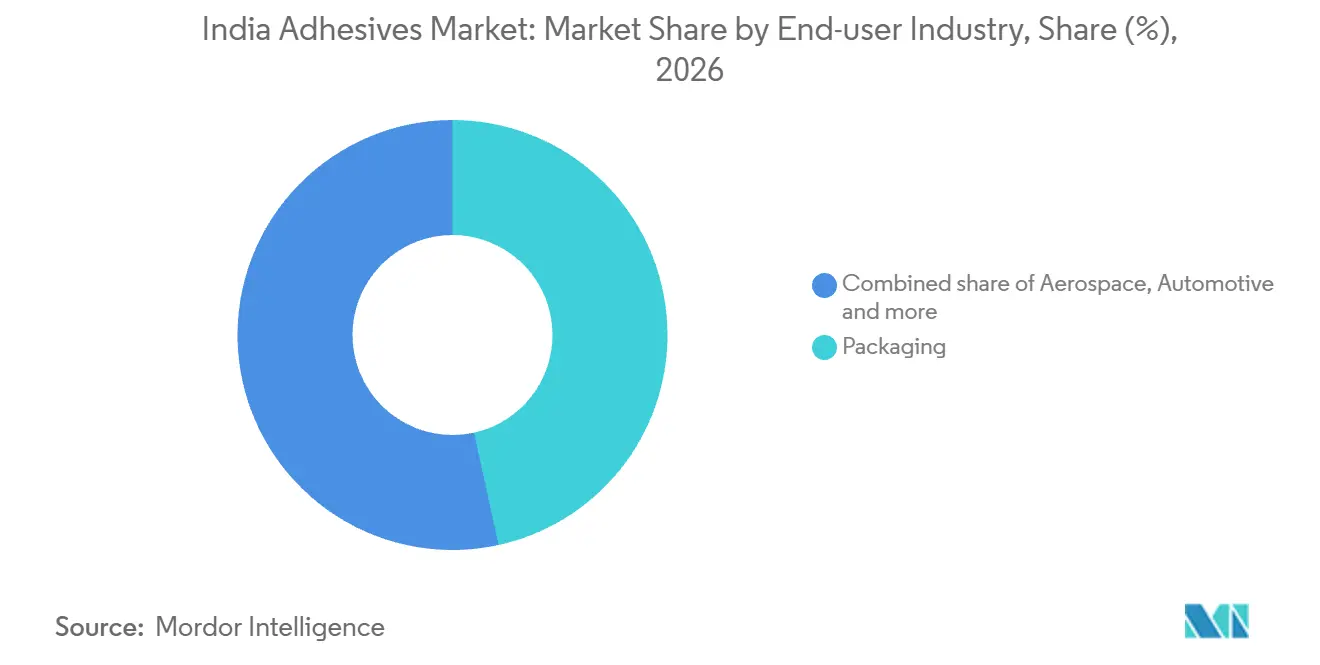
- Dans les secteurs d'utilisation finale, l'emballage a représenté 46,56 % de la valeur des ventes d'adhésifs en Inde en 2026, et l'aérospatiale devrait connaître la croissance la plus rapide avec un CAGR de 7,1 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des adhésifs en Inde
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La grande impulsion gouvernementale en matière d'infrastructures stimule la demande d'adhésifs pour la construction | +2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La croissance rapide du commerce électronique stimule les adhésifs pour emballages durables | +2.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La localisation des véhicules électriques automobiles nécessite des adhésifs légers et de qualité batterie | +1.9% | Hansalpur au Gujarat | Moyen terme (2-4 ans) |
| La fabrication d'électronique portée par le PLI stimule les adhésifs haute performance | +1.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Le passage aux formulations bio/à base d'eau sous les normes COV stimule les investissements en recherche et développement | +0.7% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La grande impulsion gouvernementale en matière d'infrastructures stimule la demande d'adhésifs pour la construction
Les investissements gouvernementaux dans les infrastructures offrent aux fournisseurs d'adhésifs pour la construction une base de demande s'étendant au-delà des développements privés individuels. Le budget de l'Union de l'Inde a proposé d'augmenter les dépenses publiques en capital d'environ 9 % en exercice 2026-27 par rapport à l'estimation budgétaire de l'exercice 2025-26.[1] L'exécution fournit un signal distinct, car l'Autorité Nationale des Autoroutes de l'Inde (NHAI) a construit 5 313 kilomètres d'autoroutes nationales en exercice 2025-26, soit environ 15 % au-dessus de son objectif de 4 640 kilomètres. Pour les fabricants d'adhésifs, la combinaison soutient la demande à travers une charge de travail de construction financée plus large, avec des opportunités commerciales là où les spécifications de projet exigent du collage. La livraison effective est le signal le plus fort pour les décisions d'approvisionnement à court terme, car une allocation budgétaire ne se traduit en demande d'adhésifs que lorsque les travaux de construction pertinents avancent.
La croissance rapide du commerce électronique stimule les adhésifs pour emballages durables
Le débit de colis soutient la demande d'emballages, tandis que la sélection des adhésifs détermine quelles formulations bénéficient d'une refonte de l'emballage. Delhivery a déclaré 322 millions d'expéditions de colis express sur son réseau opérationnel en avril-juin 2026. La conception d'emballages flexibles ajoute une considération de sélection des matériaux, car les orientations de l'India Plastics Pact favorisent les adhésifs sans solvant ou à base de polyuréthane représentant au maximum 5 % du poids de l'emballage. Les orientations volontaires traitent la chimie des adhésifs et leur dosage comme des éléments de la conception de la recyclabilité des emballages. Les convertisseurs suivant cette approche ont besoin d'un collage adapté à la structure choisie dans la limite de poids d'adhésif autorisée. L'emballage supplémentaire de colis peut élargir l'opportunité pour les systèmes polyuréthane ou sans solvant qualifiés lorsque les convertisseurs adoptent ces orientations de conception.
La localisation des véhicules électriques automobiles nécessite des adhésifs légers et de qualité batterie
La fabrication locale de véhicules électriques crée une opportunité pour les fournisseurs d'adhésifs de répondre à des applications de collage exigeantes à proximité de la production de véhicules. En août 2025, Suzuki Motor Gujarat, filiale en propriété exclusive de Maruti Suzuki India Limited, a commencé à produire le véhicule électrique à batterie e VITARA au Gujarat.[2] Par ailleurs, les conceptions de batteries cellule-à-pack et de batteries structurelles peuvent utiliser des adhésifs comme interfaces portantes, thermiquement actives et électriquement isolantes. La combinaison de ces rôles fait de la sélection des matériaux une décision de conception système. Lorsqu'une conception exige ces fonctions ensemble, une qualité à fonction unique oblige l'acheteur à qualifier des matériaux supplémentaires, réduisant le nombre de fournisseurs capables de concourir pour l'interface intégrée.
La fabrication d'électronique portée par le PLI stimule les adhésifs haute performance
L'assemblage électronique crée des opportunités d'adhésifs distinctes pour les composants de téléphones et l'encapsulation de semi-conducteurs. En mars 2026, la production cumulée dans le cadre du Programme d'Incitation Lié à la Production (PLI) de l'Inde pour la fabrication d'électronique à grande échelle avait atteint 142 % de son objectif sur 5 ans. L'assemblage de smartphones utilise des adhésifs avec des exigences de performance différentes pour les cartes mères, les modules d'affichage, les couvercles, les cadres, les touches et les antennes. Par ailleurs, le sous-remplissage époxy isolant entre la puce et le substrat absorbe les contraintes mécaniques et améliore la fiabilité dans l'assemblage de semi-conducteurs à puce retournée. L'inspection de l'assemblage de semi-conducteurs peut examiner la qualité du sous-remplissage et de l'encapsulation par imagerie aux rayons X et inspection optique automatisée 3D pour identifier les défauts latents. L'échelle de fabrication élargit la base de clients potentiels, mais l'interface de collage particulière et ses contrôles de qualité déterminent quelle formulation peut saisir l'opportunité.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La volatilité des prix des matières premières liées au pétrole brut comprime les marges | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| La conformité BIS et CPCB augmente le coût de formulation et le délai de mise sur le marché | -0.6% | Zones industrielles du Maharashtra | Moyen terme (2-4 ans) |
| La base d'approvisionnement fragmentée des PME limite la qualité et les économies d'échelle | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix des matières premières liées au pétrole brut comprime les marges
La pression sur les prix des intrants peut restreindre l'approvisionnement rentable en adhésifs même lorsque la demande en aval soutient la croissance des revenus. En exercice 2025-26, Jubilant Agri and Consumer Products Limited a signalé que la hausse des prix des matières premières et des emballages avait exercé une pression sur les marges EBIT de son activité adhésifs. La seule croissance des revenus ne peut pas protéger la rentabilité lorsque les matériaux utilisés pour la générer deviennent plus coûteux. La société a identifié l'optimisation des recettes et la qualification des matières premières parmi ses mesures plus larges de protection des marges en exercice 2025-26. Lorsque ces mesures ne compensent pas la hausse des intrants, les formulateurs doivent absorber la pression sur les marges ou la répercuter sur les acheteurs, limitant les bénéfices disponibles pour l'expansion ou augmentant la facture d'adhésifs.
La conformité BIS et CPCB augmente le coût de formulation et le délai de mise sur le marché
Pour les installations d'adhésifs concernées, la conformité environnementale fait partie du chemin vers le démarrage de la production. La classification 2025 du Conseil Central de Contrôle de la Pollution (CPCB) place la fabrication de colle et de gélatine utilisant du charbon ou du combustible liquide dans la catégorie Rouge et les procédés utilisant de la biomasse ou un combustible plus propre dans la catégorie Orange. Au Maharashtra, les installations susceptibles de rejeter des effluents ou d'émettre des polluants atmosphériques ont besoin d'un Consentement à l'Établissement avant l'installation et d'un Consentement à l'Exploitation après l'installation des systèmes de contrôle de la pollution requis. Cette séquence fait de la préparation au contrôle de la pollution une partie de l'investissement nécessaire avant que la production commerciale puisse commencer. Le cadre de janvier 2026 prévoit un Consentement à l'Établissement présumé pour les micro et petites unités éligibles dans les zones industrielles dûment notifiées qui soumettent une demande auto-certifiée. Les systèmes de contrôle de la pollution requis ajoutent néanmoins un coût de préparation des installations avant que la production d'adhésifs concernée puisse commencer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Résine : La Polyvalence des Substrats Soutient le Leadership du Polyuréthane
Le polyuréthane a représenté une part de 21,9 % de la taille du marché des adhésifs en Inde en 2026, ce qui en fait le plus grand segment. En exercice 2025-26, IVP Limited a décrit les adhésifs à base de polyuréthane comme le choix privilégié pour les emballages flexibles en raison de leur résistance de collage, de leur polyvalence et de leur fiabilité sur différents substrats. Pour les convertisseurs travaillant avec plusieurs structures d'emballage, une chimie qui colle de manière fiable sur différents substrats peut réduire le nombre d'approches de collage distinctes à qualifier.
Le VAE / EVA est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,55 % sur 2027-2032. Dans le collage des boîtes en carton, les adhésifs à base de VAE forment des joints résistants à la déchirure et à la fissuration tout en préservant la flexibilité et la résistance de la boîte. Pour un convertisseur, cela fait de la sélection des adhésifs une partie de la conception mécanique de la boîte plutôt qu'une spécification distincte de résistance de collage, de sorte que les formulateurs se concurrencent sur le comportement du joint dans l'emballage fini.

Par Technologie : L'Échelle du Thermofusible Encourage la Focalisation sur les Applications
Le thermofusible a représenté une part de marché des adhésifs en Inde de 36,74 % en 2026, ce qui en fait le plus grand segment, et devrait être le segment à la croissance la plus rapide avec un CAGR de 7 % sur 2027-2032. La capacité totale de production d'adhésifs thermofusibles en Inde du groupe Tex Year a atteint 10 000 tonnes métriques en février 2026 suite à l'ajout de sa deuxième usine à Mahad, Maharashtra. Cet investissement élargit la base de fabrication locale disponible pour servir les applications industrielles utilisant cette technologie. La rentabilité du fournisseur dépend alors du remplissage de la capacité élargie avec des formulations adaptées aux exigences des clients, ce qui rend la conversion de la capacité de production en commandes régulières d'adhésifs critique après l'investissement physique.
L'économie d'application des thermofusibles dépend également de la ligne d'emballage et de l'exposition ultérieure de l'emballage à la température. Ces adhésifs sont appliqués à l'état fondu et se solidifient au refroidissement lors du scellage des cartons, de la formation de caisses et de plateaux, de l'étiquetage et de certaines stratifications. Leurs temps de prise courts permettent une manipulation rapide sur les lignes d'emballage à haut débit. La résistance thermique est inférieure à celle des systèmes réactifs, en particulier lorsque les emballages sont exposés à des températures élevées pendant le stockage, le transport ou l'utilisation. La décision de qualification d'un convertisseur doit équilibrer la prise rapide et l'exposition à la température, limitant les applications que peut servir une base de production élargie.
Par Secteur d'Utilisation Finale : L'Échelle de l'Emballage Contraste avec l'Expansion de l'Aérospatiale
L'emballage était le plus grand segment, représentant 46,56 % de la valeur des ventes d'adhésifs en Inde en 2026. Brilliant Polymers exploite une installation à Ambernath, Maharashtra, avec une capacité annuelle de 60 000 tonnes métriques d'adhésifs de stratification pour emballages flexibles. L'échelle d'une usine dédiée aux adhésifs de stratification illustre comment l'emballage crée une demande industrielle pour des matériaux de collage formulés dans le cadre de la production courante. Le maintien d'un adhésif dans le programme de production d'un convertisseur soutient le volume répété sur les cycles de fabrication en cours, faisant de la rétention dans les applications de stratification existantes un élément central de l'économie des fournisseurs.
L'aérospatiale est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,1 % sur 2027-2032. Le 17 octobre 2025, le Ministre de la Défense Rajnath Singh a inauguré la troisième ligne Tejas Mk1A et la deuxième ligne HTT-40 de Hindustan Aeronautics Limited (HAL) à Nashik et a lancé le premier Tejas Mk1A produit là-bas. L'expansion de la production d'aéronefs offre aux fournisseurs d'adhésifs un contexte de fabrication pour le développement d'applications, les ventes dépendant de l'obtention d'une utilisation de collage spécifiée. L'automobile présente un exemple distinct de canal d'approvisionnement avec l'inauguration en juillet 2025 de l'entrepôt de Chakan de Henkel, conçu pour les clients fabricants et la livraison en flux tendu.
Analyse géographique
Le Maharashtra et le Gujarat offrent aux fournisseurs d'adhésifs différentes voies d'accès à la fabrication industrielle, avec l'électronique automobile dans un endroit et l'encapsulation de semi-conducteurs dans l'autre. En octobre 2025, HARMAN, filiale en propriété exclusive de Samsung Electronics, a inauguré l'expansion de son usine d'électronique automobile à Chakan, Pune, Maharashtra, augmentant la capacité de production de 50 %. La production commerciale d'encapsulation de puces a débuté à l'installation de CG Semi à Sanand, Gujarat, en août 2026. La proximité a une valeur commerciale lorsqu'elle aide à résoudre l'exigence d'assemblage spécifique à chaque processus, reliant la présence régionale à une expertise de collage spécialisée.
Les ajouts de fabrication dans le sud créent une opportunité de servir plusieurs catégories de production à partir d'une base technique régionale, bien que leurs exigences en matière d'adhésifs nécessitent une qualification distincte. La ligne d'assemblage d'ordinateurs portables de Syrma SGS Technology a été inaugurée à Chennai en janvier 2025 en tant que première unité opérationnelle du Tamil Nadu dans le cadre du PLI 2.0 pour le matériel informatique. L'installation de Zetwerk Electronics à Bengaluru, Karnataka, pour la fabrication d'électronique de défense, automobile et matériel informatique a été inaugurée en février 2026. Une base de vente régionale pourrait répartir sa dépendance commerciale sur plusieurs programmes de fabrication, combinant un point d'entrée ciblé sur l'assemblage d'ordinateurs portables à Chennai avec une gamme plus large d'applications de clients industriels à Bengaluru.
L'Uttar Pradesh et l'Haryana offrent des opportunités de fabrication de composants avec des limites techniques différentes, affectant la manière dont un fournisseur d'adhésifs identifie l'application qu'il peut servir. Optiemus Electronics et Corning ont inauguré une installation à Noida, Uttar Pradesh, pour le verre trempé utilisé dans les appareils mobiles en août 2025. L'usine de batteries lithium-ion de TDK Corporation à Sohna, Haryana, a été inaugurée le 4 septembre 2025. Lors de l'inauguration, l'installation était destinée à fabriquer des batteries pour téléphones mobiles, appareils portables, appareils auditifs et ordinateurs portables. La cartographie des applications au niveau des composants distingue l'installation de verre de Noida des applications de batteries prévues à Sohna, car chaque interface de collage détermine une opportunité de formulation distincte.
Cadre Réglementaire et Perspectives
La comparaison couvre certaines juridictions, l'Inde et le Maharashtra, du point de vue d'un fabricant d'adhésifs exploitant une installation qui rejette des effluents ou émet des polluants. Le cadre national fixe les règles de consentement, tandis que le Conseil de Contrôle de la Pollution du Maharashtra (MPCB) administre le processus au Maharashtra. La voie d'approbation d'un fabricant concerné et sa capacité de contrôle de la pollution imposent des exigences commerciales distinctes.
Tableau Réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Conseils Étatiques de Contrôle de la Pollution et Comités de Contrôle de la Pollution | Conseil de Contrôle de la Pollution du Maharashtra |
| Instruments ou directives clés | Directives Uniformes de Consentement en vertu des Lois sur l'Air et l'Eau, amendées en janvier 2026 | Processus de consentement du MPCB et réforme du délai de traitement de février 2026 |
| Effet commercial | Consentement à l'établissement présumé accordé pour les micro et petites unités éligibles dans les zones ou parcs industriels dûment notifiés après auto-certification du formulaire I par le porteur de projet | Administration du consentement pour les unités émettrices ou rejetant des effluents concernées |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète une voie définie assortie de garanties de refus et d'annulation en cas de non-conformité, de violations du consentement, de dommages environnementaux et de sites interdits. Son orientation Assouplissement fait suite à la disposition du 27 janvier 2026 considérant le Consentement à l'Établissement comme accordé pour les micro et petites unités dans les zones ou parcs industriels dûment notifiés par un gouvernement d'État, une administration de territoire de l'Union ou un organisme local après que le porteur de projet soumet le formulaire I auto-certifié. Le Maharashtra mérite également la note Moyenne car les opérateurs concernés doivent fournir les systèmes de contrôle de la pollution requis, tandis que son orientation Assouplissement reflète les amendements nationaux de janvier et la réforme du traitement des consentements du MPCB du 23 février 2026. Ensemble, ces changements améliorent la voie administrative pour les projets éligibles tout en préservant les conditions de performance environnementale que les fabricants doivent respecter.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'approvisionnement en résines, la fabrication d'adhésifs formulés et la distribution, chaque étape tirant ses revenus d'un produit ou d'un rôle de vente différent. Pidilite fabrique des adhésifs grand public et industriels en Inde. Elle a déclaré des ventes à 8 955 revendeurs et distributeurs en exercice 2025-26, illustrant l'échelle de son canal de vente à l'échelle de l'entreprise.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en résines et intrants de formulation | Producteurs de résines tels que Atul Ltd et D.R. Coats Ink & Resins | Ventes de résines et d'intrants connexes | Substitution limitée avant la qualification d'intrants alternatifs | Qualifier les alternatives par rapport aux exigences de formulation |
| Fabrication d'adhésifs formulés | Fabricants d'adhésifs tels que Pidilite Industries Ltd. et Atul Ltd | Ventes de produits adhésifs finis | Performance de formulation constante sur les lots de production | Valider les lots par rapport à l'application cible |
| Distribution et approvisionnement local | Distributeurs d'adhésifs tels que Mac-Chem et SAR Tech Solutions Private Limited | Revenus de revente d'adhésifs | Coût de traitement des petites commandes | Mutualiser les stocks locaux et regrouper les livraisons |
| Source: Mordor Intelligence | ||||
La participation d'Atul à la fois dans les intrants et les adhésifs finis montre comment une entreprise peut conserver des revenus à plus d'une étape. L'intégration peut améliorer la coordination des changements de matériaux, tandis que la formulation finie doit satisfaire l'application de collage prévue. La distribution ajoute une capacité commerciale distincte en rendant les produits des fournisseurs disponibles via des partenaires de distribution, de sorte que l'intégration en usine et l'accès au marché répondent à des contraintes différentes.
Paysage Concurrentiel
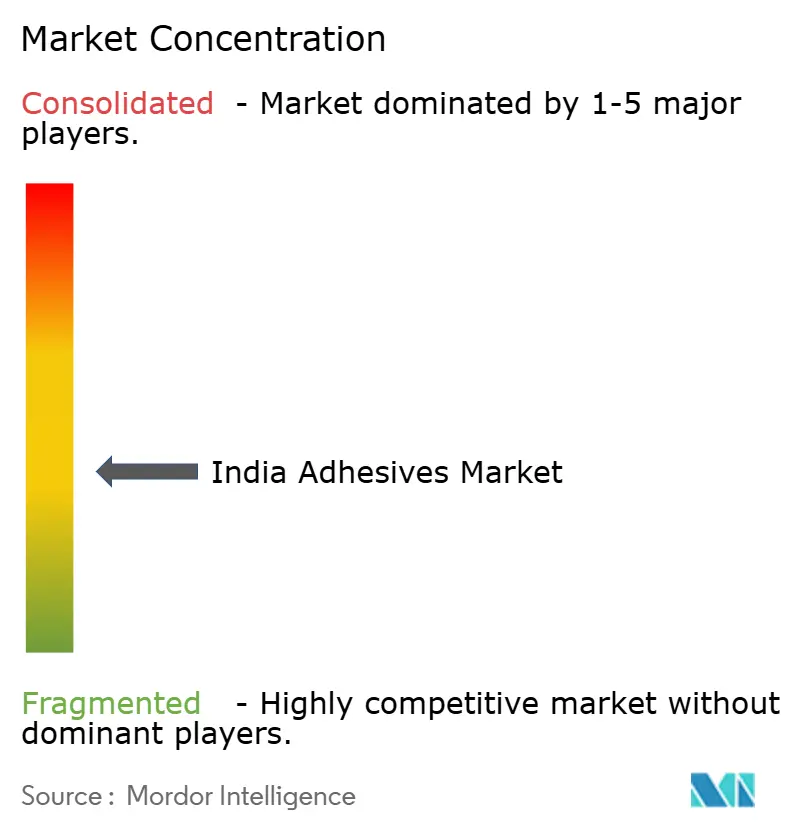
La concurrence s'étend aux grands groupes internationaux d'adhésifs et aux producteurs nationaux, avec des acteurs majeurs incluant 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. et Arkema. H.B. Fuller opère en Inde via H.B. Fuller India Adhesives Private Limited, avec un bureau à Pune, tandis qu'Arkema participe via son activité de solutions adhésives Bostik et Bostik India Private Limited à Thane, Maharashtra. En exercice 2025-26, les opérations de Pidilite comprenaient la fabrication d'adhésifs grand public et industriels, et ses produits adhésifs industriels représentaient 4,9 % des ventes individuelles. Les comparaisons basées uniquement sur cette catégorie industrielle omettraient les opérations d'adhésifs grand public de Pidilite, de sorte que le chevauchement concurrentiel pertinent dépend de l'application de l'acheteur.
La concurrence dans l'électronique s'étend à l'ingénierie d'application locale pour la validation de production et l'approvisionnement en matériaux au stade de l'assemblage. Henkel a lancé un Centre d'Ingénierie d'Application pour l'électronique à Chennai le 27 février 2025, pour soutenir des solutions adhésives avancées et la validation de produits.[3] Lors de sa réunion d'investisseurs du 12 mars 2026, 3M India Limited a déclaré qu'elle fournissait des adhésifs et des abrasifs pour l'assemblage électronique indien, où l'investissement se concentrait principalement sur l'assemblage et une grande partie de l'activité au niveau des composants restait importée. Le centre de Chennai de Henkel relie la validation de formulation à une conception électronique particulière, permettant la sélection technique de précéder l'engagement de l'acheteur envers l'approvisionnement en production.
L'intégration du portefeuille d'Arkema crée une voie concurrentielle différente en regroupant des offres d'adhésifs connexes sous une identité commerciale commune. Le 20 avril 2026, Bostik a introduit ADCOTE comme marque principale pour son portefeuille mondial d'adhésifs de stratification et de revêtements pour matériaux flexibles, suite à l'intégration de l'activité acquise de Dow. Le portefeuille annoncé couvre les adhésifs de stratification à base de solvant, sans solvant et à base d'eau, ainsi que les revêtements thermoscellants, à froid, refermables et fonctionnels. Bostik a déclaré que la marque unique visait à apporter plus de clarté aux clients et aux autres entreprises de matériaux flexibles après l'expansion du portefeuille. Le regroupement des familles de produits acquises sous ADCOTE déplace la tâche de vente vers l'explication de l'adéquation des applications dans le portefeuille élargi.
Leaders du Secteur des Adhésifs en Inde
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Arkema
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Déc. 2025 : La deuxième usine de Tex Year Technologies India Pvt. Ltd. à Mahad, Maharashtra, a commencé la production en série, avec 3 lignes de production principales dans sa première phase.
- Juil. 2025 : Henkel Adhesive Technologies India a inauguré un entrepôt automobile à Chakan, Pune, conçu pour la livraison en flux tendu aux fabricants automobiles et la gestion des matériaux prototypes non standard avec traçabilité des lots et des dates SAP.
Périmètre et Méthodologie
| Polyuréthane |
| Époxy |
| Acrylique |
| Silicone |
| Cyanoacrylate |
| VAE / EVA |
| Autres résines |
| À base d'eau |
| À base de solvant |
| Réactif |
| Thermofusible |
| Réticulé aux UV |
| Aérospatiale |
| Automobile |
| Bâtiment et construction |
| Chaussure et cuir |
| Santé |
| Emballage |
| Menuiserie et ébénisterie |
| Autres secteurs d'utilisation finale |
| Par résine | Polyuréthane |
| Époxy | |
| Acrylique | |
| Silicone | |
| Cyanoacrylate | |
| VAE / EVA | |
| Autres résines | |
| Par technologie | À base d'eau |
| À base de solvant | |
| Réactif | |
| Thermofusible | |
| Réticulé aux UV | |
| Par secteur d'utilisation finale | Aérospatiale |
| Automobile | |
| Bâtiment et construction | |
| Chaussure et cuir | |
| Santé | |
| Emballage | |
| Menuiserie et ébénisterie | |
| Autres secteurs d'utilisation finale |
Définition du marché
- Secteur d'utilisation finale - Le bâtiment et la construction, l'emballage, l'automobile, l'aérospatiale, la menuiserie et ébénisterie, la chaussure et le cuir, la santé et les autres secteurs sont les secteurs d'utilisation finale considérés dans le marché des adhésifs.
- Produit - Tous les produits adhésifs sont pris en compte dans le marché étudié
- Résine - Dans le cadre de l'étude, les résines telles que le polyuréthane, l'époxy, l'acrylique, le cyanoacrylate, le VAE/EVA et le silicone sont considérées
- Technologie - Dans le cadre de cette étude, les technologies d'adhésifs à base d'eau, à base de solvant, réactives, thermofusibles et réticulées aux UV sont prises en compte.
| Mot-clé | Définition |
|---|---|
| Adhésif thermofusible | Les adhésifs thermofusibles sont généralement des formulations 100 % solides, à base de polymères thermoplastiques. Ils sont solides à température ambiante et sont activés par chauffage au-dessus de leur point de ramollissement, stade auquel ils sont liquides et peuvent donc être traités. |
| Adhésif réactif | Un adhésif réactif est composé de monomères qui réagissent lors du processus de durcissement de l'adhésif et ne s'évaporent pas du film pendant l'utilisation. Au lieu de cela, ces composants volatils sont incorporés chimiquement dans l'adhésif. |
| Adhésif à base de solvant | Les adhésifs à base de solvant sont des mélanges de solvants et de polymères thermoplastiques, ou légèrement réticulés, tels que le polychloroprène, le polyuréthane, l'acrylique, le silicone, et les caoutchoucs naturels et synthétiques (élastomères). |
| Adhésif à base d'eau | Les adhésifs à base d'eau utilisent l'eau comme support ou milieu de dilution pour disperser une résine. Ils sont mis en œuvre en laissant l'eau s'évaporer ou être absorbée par le substrat. Ces adhésifs sont formulés avec de l'eau comme diluant, plutôt qu'un solvant organique volatil. |
| Adhésif réticulé aux UV | Les adhésifs de réticulation aux UV induisent le durcissement et créent une liaison permanente sans chauffage en utilisant la lumière ultraviolette (UV) ou d'autres sources de rayonnement. Un agrégat de monomères et d'oligomères est durci ou polymérisé par la lumière ultraviolette (UV) ou visible dans un adhésif UV. Comme les UV sont une source d'énergie rayonnante, les adhésifs UV sont souvent appelés adhésifs de durcissement par rayonnement. |
| Adhésif résistant à la chaleur | Les adhésifs résistants à la chaleur désignent ceux qui ne se dégradent pas sous des températures élevées. La capacité de l'adhésif à résister à la dégradation causée par des températures élevées est un aspect d'un système complexe de circonstances. À mesure que la température augmente, les adhésifs peuvent se liquéfier. Ils peuvent résister aux contraintes résultant des différents coefficients de dilatation et de contraction, ce qui peut constituer un avantage supplémentaire. |
| Relocalisation | La relocalisation est la pratique consistant à ramener la production de produits de base et la fabrication dans le pays où l'entreprise a été fondée. Le rapatriement, le retour en territoire national et le retour aux sources sont d'autres termes utilisés. La délocalisation, pratique consistant à produire des articles à l'étranger pour réduire les coûts de main-d'œuvre et de fabrication, est l'opposé de cette pratique. |
| Oléochimiques | Les oléochimiques sont des composés produits à partir d'huiles ou de graisses biologiques. Ils ressemblent aux pétrochimiques, qui sont des substances fabriquées à partir de pétrole. L'industrie oléochimique repose sur l'hydrolyse des huiles ou des graisses. |
| Matériaux non poreux | Les matériaux non poreux sont des substances qui ne permettent pas le passage de liquides ou d'air. Les matériaux non poreux sont ceux qui ne sont pas poreux, tels que le verre, le plastique, le métal et le bois verni. Comme aucun air ne peut traverser, moins de débit d'air est nécessaire pour soulever ces matériaux, éliminant ainsi la nécessité d'un débit d'air élevé. |
| Accord de libre-échange UE-Vietnam | Un accord commercial et un accord de protection des investissements ont été conclus entre l'Union européenne et le Vietnam le 30 juin 2019. |
| Teneur en COV | Les composés peu solubles dans l'eau et à haute pression de vapeur sont connus sous le nom de composés organiques volatils (COV). De nombreux COV sont des produits chimiques d'origine humaine utilisés et produits dans la fabrication de peintures, de produits pharmaceutiques et de réfrigérants. |
| Polymérisation en émulsion | La polymérisation en émulsion est une méthode de production de polymères ou de groupes connectés de chaînes chimiques plus petites appelées monomères, dans une solution aqueuse. La méthode est souvent utilisée pour fabriquer des peintures à base d'eau, des adhésifs et des vernis, dans lesquels l'eau reste avec le polymère et est commercialisée comme produit liquide. |
| Objectifs nationaux d'emballage 2025 | En 2018, le Ministère australien de l'environnement a fixé les objectifs nationaux d'emballage 2025 suivants : 100 % des emballages doivent être réutilisables, recyclables ou compostables d'ici 2025, 70 % des emballages plastiques doivent être recyclés ou compostés d'ici 2025, 50 % de contenu recyclé moyen doit être inclus dans les emballages d'ici 2025, et les emballages plastiques à usage unique problématiques et inutiles doivent être supprimés progressivement d'ici 2025. |
| Politique de substitution aux importations du gouvernement russe | Les sanctions occidentales ont suspendu la distribution de plusieurs articles de haute technologie à la Russie, y compris ceux requis par les secteurs d'exportation de matières premières et le complexe militaro-industriel. En réponse, le gouvernement a lancé un programme de « substitution aux importations », nommant une commission spéciale pour superviser sa mise en œuvre début 2015. |
| Substrat papier | Les substrats papier sont des feuilles, des bobines ou des cartons avec un grammage de base allant jusqu'à 400 g/m² qui n'ont pas été convertis, imprimés ou autrement modifiés. |
| Matériau isolant | Un matériau qui inhibe ou bloque la transmission de chaleur, de son ou d'électricité est connu sous le nom de matériau isolant. La variété des matériaux isolants comprend des fibres épaisses comme la laine de verre, la laine de roche et de laitier, la cellulose et les fibres naturelles, ainsi que des panneaux de mousse rigide et des papiers d'aluminium lisses. |
| Choc thermique | Un changement de température connu sous le nom de choc thermique génère des contraintes dans un matériau. Il entraîne généralement la dégradation du matériau et est particulièrement fréquent dans les matériaux fragiles comme les céramiques. Lorsqu'il y a un changement rapide de température, que ce soit du chaud au froid ou vice versa, ce processus se produit brusquement. Il se produit plus fréquemment dans les matériaux ayant une faible conductivité thermique et une intégrité structurelle insuffisante. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit spécifique et au pays sont sélectionnées parmi un groupe de variables et de facteurs pertinents sur la base d'une recherche documentaire et d'une revue de littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de développer une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les recommandations des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions afin de brosser un tableau holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




