
Analyse du Marché Indien des Adhésifs et Mastics par Mordor Intelligence
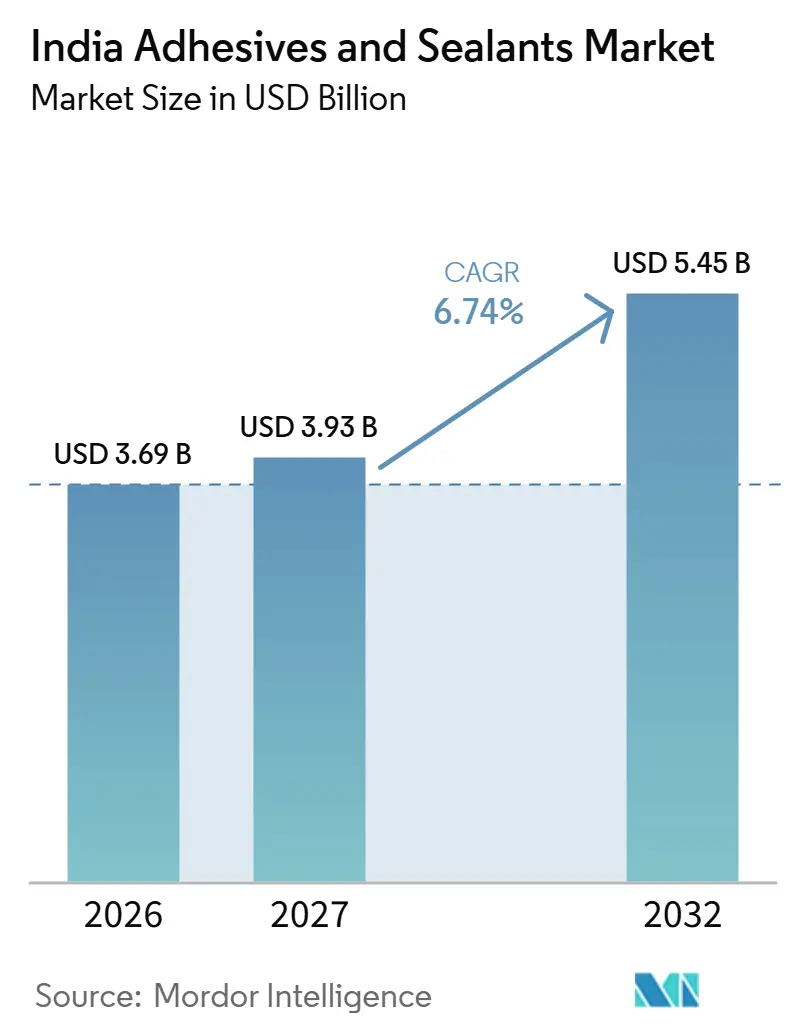
La taille du marché des adhésifs et mastics en Inde devrait augmenter de 3,69 milliards USD en 2026 à 3,93 milliards USD en 2027 et atteindre 5,45 milliards USD d'ici 2032, avec un CAGR de 6,74 % sur la période 2027-2032.
L'activité de construction et de fabrication en Inde soutient la demande en produits de collage, tandis que la préparation des commandes du commerce électronique génère des besoins supplémentaires en emballage. La production locale et l'ingénierie d'application permettent aux fournisseurs d'adhésifs thermofusibles et électroniques de collaborer avec leurs clients lors du développement de produits et de la production. Le conflit en Iran en Asie occidentale a déclenché des perturbations de la chaîne d'approvisionnement à partir de février 2026, accentuant les tensions sur la disponibilité des intrants pétrochimiques importés. La réévaluation des matières premières et les critères de faible teneur en COV propres à chaque projet peuvent limiter la conversion de l'activité industrielle en demande commerciale, de sorte que l'accessibilité financière et l'accès aux applications deviennent les contraintes commerciales déterminantes.
Principaux Enseignements du Rapport
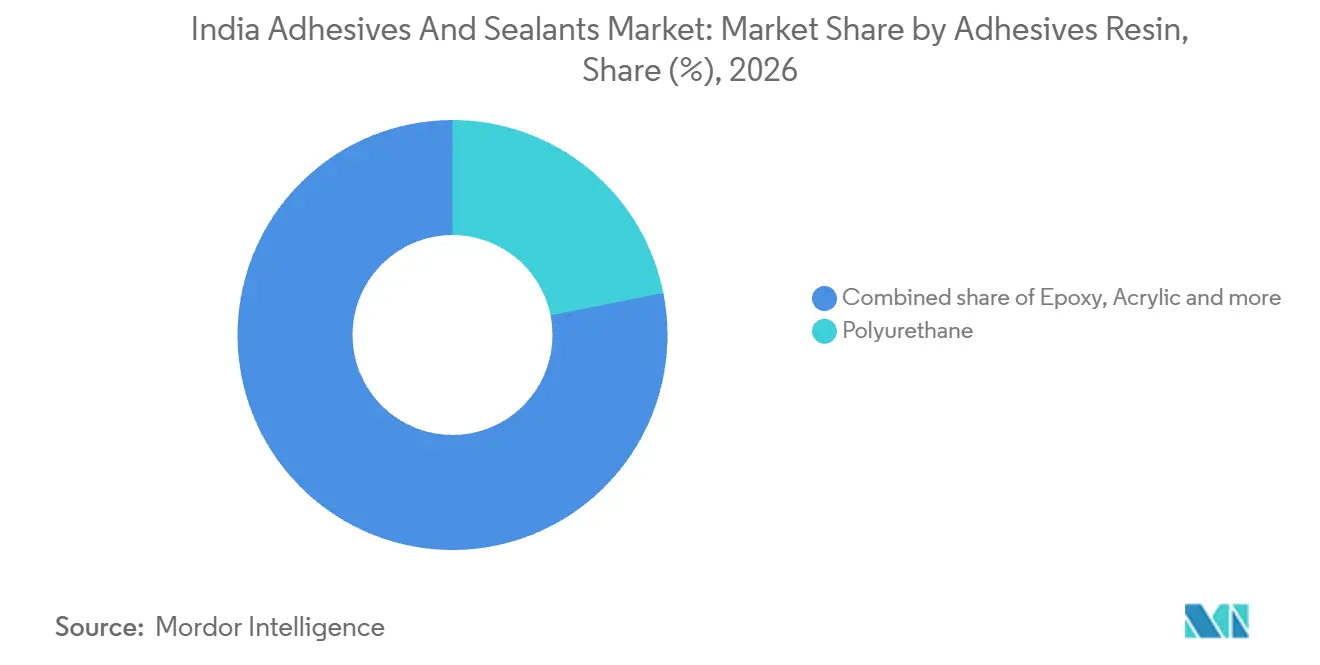
- Parmi les résines adhésives, le polyuréthane détenait une part de marché de 21,87 % sur le marché des adhésifs et mastics en Inde en 2026, tandis que le VAE / EVA devrait connaître la croissance la plus rapide avec un CAGR de 7,62 % durant 2027-2032.
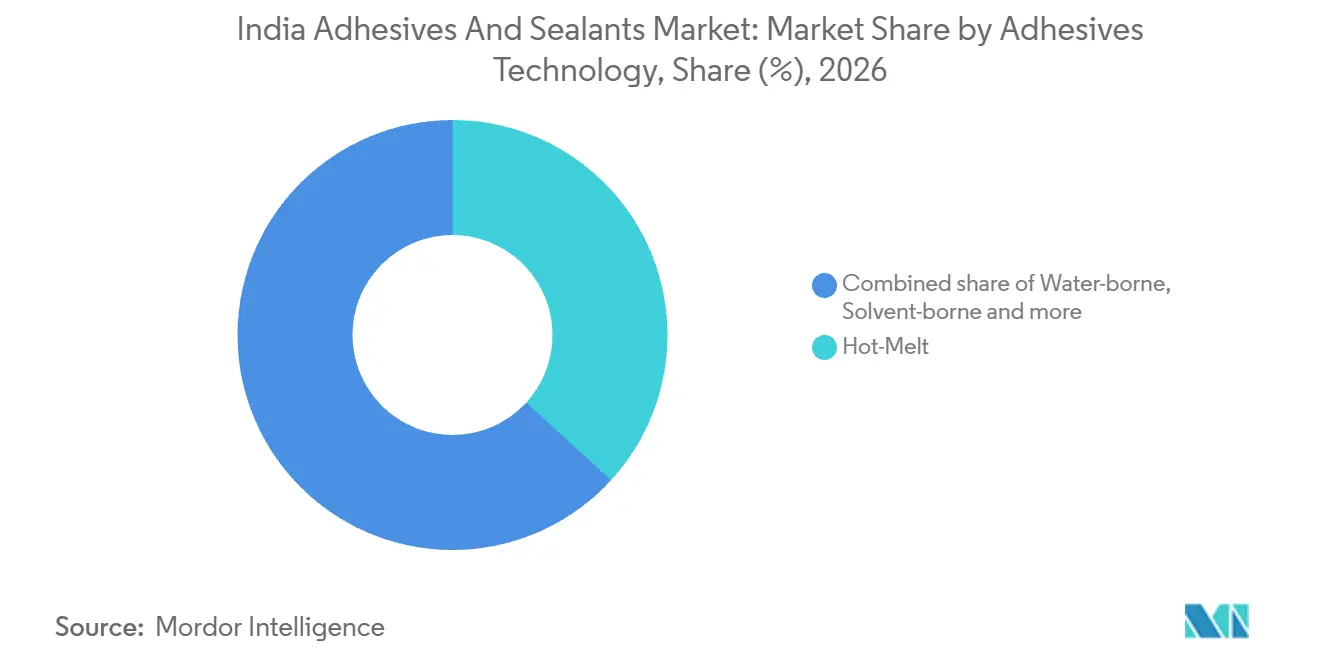
- Parmi les technologies adhésives, les adhésifs thermofusibles détenaient une part de 36,8 % de la taille du marché des adhésifs et mastics en Inde en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 7,08 % durant 2027-2032.
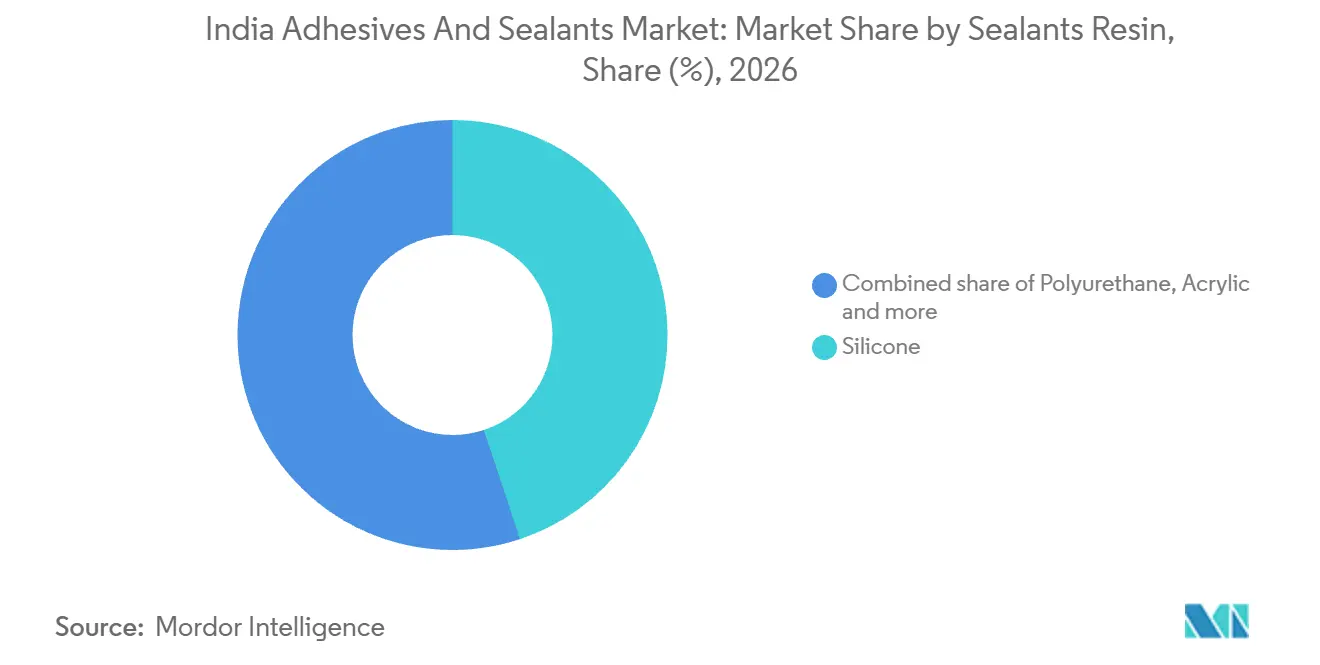
- Le silicone a dominé les résines de mastic avec une part de 44,92 % du chiffre d'affaires du marché en 2026, tandis que le polyuréthane devrait connaître la croissance la plus rapide avec un CAGR de 6,83 % durant 2027-2032.
- Parmi les secteurs utilisateurs finaux, l'emballage représentait 41,36 % du chiffre d'affaires du marché en 2026, et l'aérospatiale devrait connaître la croissance la plus rapide avec un CAGR de 7,21 % durant 2027-2032.
- Sur le plan géographique, les États de l'ouest ont été en tête en 2024, tandis que le cluster industriel de Pune et l'ingénierie d'application électronique à Chennai et Bengaluru illustrent des rôles régionaux distincts.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse de la demande en construction résidentielle et en infrastructures | +2.7% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Essor des besoins en emballage liés au commerce électronique | +2.5% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Allègement des véhicules automobiles et dynamique de localisation | +1.8% | À l'échelle nationale, y compris Hansalpur au Gujarat | Moyen terme (2-4 ans) |
| Adoption du travail du bois et des meubles modulaires | +1.4% | À l'échelle nationale, y compris Khalapur au Maharashtra | Moyen terme (2-4 ans) |
| Les compensations Make-in-India dans la défense et l'aérospatiale stimulent le collage haute performance | +0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en construction résidentielle et en infrastructures
La construction résidentielle soutient la demande en produits de collage grâce à une combinaison de projets urbains approuvés et d'une activité de construction rurale substantielle. Le 23 février 2026, le Ministère du Logement et des Affaires Urbaines a approuvé 287 618 logements urbains dans 16 États et territoires de l'Union dans le cadre du Pradhan Mantri Awas Yojana-Urban 2.0 (PMAY-U 2.0).[1] Par ailleurs, le Ministère du Développement Rural a signalé 2,66 millions de logements achevés dans le cadre du Pradhan Mantri Awaas Yojana-Gramin (PMAY-G) au cours de l'exercice 2025-26, y compris des logements approuvés lors d'exercices financiers antérieurs. Leur importance commerciale diffère car une approbation crée un pipeline de projets, tandis qu'un achèvement enregistre une construction déjà réalisée. La demande en adhésifs et mastics dépend donc de la rapidité avec laquelle les logements approuvés entrent en phase de construction, de sorte que le calendrier d'exécution importe autant que le total des approbations.
Essor des besoins en emballage liés au commerce électronique
La préparation des commandes crée des besoins potentiels en emballage avant qu'une commande festive ne devienne une expédition finalisée. Pour The Big Billion Days 2026, Flipkart a pré-positionné plus de 25 millions d'unités de produits provenant de micro, petites et moyennes entreprises (MPME), de petits vendeurs, d'artisans et de tisserands dans les centres de traitement Ekart pour une livraison festive plus rapide. Flipkart a également signalé une croissance de 24 % d'une année sur l'autre des unités de la chaîne d'approvisionnement lors de sa saison festive 2025 en Inde. Les marchandises préparées représentent un travail de traitement potentiel, tandis que la croissance antérieure des unités de la chaîne d'approvisionnement reflète l'activité réalisée au sein de l'opération. Pour les fournisseurs de produits de collage, la préparation des marchandises ouvre une fenêtre de demande potentielle avant que l'activité d'expédition ne soit enregistrée.
Allègement des véhicules automobiles et dynamique de localisation
L'expansion de la production nationale de véhicules soutient la demande d'approvisionnement local en produits de collage automobile. L'Inde a produit 5,54 millions de véhicules particuliers au cours de l'exercice 2025-26, contre 5,06 millions au cours de l'exercice 2024-25. En juillet 2026, Maruti Suzuki India Limited a lancé la production commerciale à l'usine D de Hansalpur, au Gujarat, ajoutant une capacité annuelle de 250 000 véhicules particuliers et portant la capacité annuelle totale de l'installation à 1 million de véhicules.[2] Henkel ANAND India, une coentreprise de Henkel et du groupe ANAND, fournit des produits et solutions pour la caisse en blanc, avec des adhésifs structuraux parmi sa gamme de produits. En juin 2025, Henkel ANAND India a désigné Tata Motors et Maruti Suzuki parmi ses clients clés. Ces capacités d'approvisionnement localisées font des applications de carrosserie de véhicule une voie permettant aux producteurs de produits de collage de participer à la base d'assemblage en expansion de l'Inde.
Adoption du travail du bois et des meubles modulaires
Les besoins des ménages prêts à emménager donnent aux adhésifs pour meubles un déclencheur de demande lié aux décisions d'ameublement intégré. Lors de la saison des mariages 2025 en Inde, davantage de clients ont choisi des meubles modulaires et intégrés pour des maisons fonctionnelles et prêtes à emménager. Le 7 janvier 2025, Interio by Godrej a annoncé une capacité allant jusqu'à 250 cuisines par jour dans son installation de Khalapur, au Maharashtra. La combinaison de la demande en meubles intégrés et d'une capacité de fabrication de cuisines importante crée une voie potentielle pour les fournisseurs de produits de collage via les fabricants de meubles.
Analyse de l'Impact des Facteurs de Frein*
| Facteur de frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Réglementations strictes sur les COV et la SSE | -0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières pétrochimiques | -1.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Dépendance aux importations pour les monomères spéciaux (isocyanates, silanes) | -0.5% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les COV et la SSE
Les spécifications à faible teneur en COV contraignent le choix des produits lorsqu'un projet de construction choisit de viser un point de notation environnementale associé. Pour les projets recherchant le point de notation optionnel de l'évaluation Green Rating for Integrated Habitat Assessment (GRIHA), le manuel Version 2019 exige que les adhésifs et mastics respectent des limites de faible teneur en COV spécifiques à chaque application. La restriction s'applique donc au niveau de l'application et du projet sélectionnés, rendant une formulation éligible pour un usage potentiellement inadaptée pour un autre. Un fournisseur desservant ces projets doit aligner son offre sur la limite applicable plutôt que de traiter une description générale de faibles émissions comme suffisante. La contrainte commerciale est un ensemble plus restreint de produits qualifiants, même lorsqu'une alternative à émissions plus élevées pourrait autrement accomplir la tâche de collage.
Volatilité des prix des matières premières pétrochimiques
La volatilité des matières premières pétrochimiques crée une contrainte de coût lorsque les hausses des intrants se répercutent sur les prix de vente d'un fournisseur. Dans son évaluation de Pidilite, CRISIL a signalé que les prix du monomère d'acétate de vinyle ont augmenté de 63 % d'un trimestre à l'autre au T1 de l'exercice 2027, puis se sont modérés.[3] Pidilite Industries Ltd. a mis en œuvre des hausses de prix de 11 % à 15 % en avril et mai 2026 pour faire face aux augmentations de ce monomère et d'autres matières premières clés. La répercussion des prix de vente a transféré le problème de coût des intrants du producteur vers les prix des produits de ses clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Résine Adhésive :
Intégration des Procédés et Formulations FiniesLe polyuréthane représentait une part de 21,87 % de la taille du marché des adhésifs et mastics en Inde en 2026, ce qui en fait le plus grand segment de résine adhésive. Pidilite Industries Ltd. a intégré la partie adhésive de la technologie de fabrication de mastics et adhésifs polyuréthane au cours de l'exercice 2025-26, après l'avoir reçue au cours de l'exercice 2023-24. La réception et l'intégration ont eu lieu au cours d'exercices financiers différents, montrant que l'accès au procédé et son intégration interne étaient des étapes distinctes.
Le VAE / EVA est le segment de résine adhésive à la croissance la plus rapide, avec un CAGR projeté de 7,62 % durant 2027-2032. Super Bond Adhesives produit des gammes d'adhésifs thermofusibles EVA et polyoléfine aux côtés d'autres formulations dans 3 usines près de Mumbai. Les formulations de l'entreprise sont destinées à l'emballage, aux arts graphiques, à la reliure, aux étiquettes et rubans adhésifs, au travail du bois et à la fabrication de produits d'hygiène.



Par Technologie Adhésive :
Capacité Locale et Conversion des ApplicationsLes adhésifs thermofusibles représentaient une part de marché de 36,8 % sur le marché des adhésifs et mastics en Inde en 2026 et devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,08 % durant 2027-2032. Tex Year Group a annoncé le démarrage de la production en série en décembre 2025 dans sa deuxième usine d'adhésifs thermofusibles à Mahad, exploitée par Tex Year Technologies India Pvt. Ltd., avec 3 lignes de production en première phase. L'expansion a porté la capacité annuelle totale de Tex Year en Inde en adhésifs thermofusibles de 3 400 à 10 000 tonnes métriques. L'empreinte indienne élargie offre aux clients industriels une option d'approvisionnement local en adhésifs thermofusibles plus importante.
Le 31 octobre 2025, la direction de Pidilite a signalé une traction des adhésifs thermofusibles dans le travail du bois et la menuiserie, ainsi que dans l'emballage avancé et la conversion. L'approvisionnement en produits à base de solvants comprend SPEB Adhesives Ltd., qui fabrique ses adhésifs à base de solvants en interne pour des clients B2B incluant le travail du bois, la chaussure, la mousse et l'ameublement. L'application commune dans le travail du bois offre aux fournisseurs d'adhésifs thermofusibles un usage industriel établi à développer parallèlement aux offres existantes à base de solvants.

Par Résine de Mastic :
Ventes de Silicone et Développement du PolyuréthaneLe silicone était le plus grand segment de résine de mastic, avec une part de 44,92 % du chiffre d'affaires du marché en 2026. HP Adhesives a déclaré que les mastics silicone représentaient 18,27 % de ses ventes brutes par produit au cours de l'exercice 2025-26. La mesure des ventes brutes précède les notes de crédit, les remises annuelles, les programmes et les retours de marchandises, de sorte que le chiffre d'affaires net du producteur dépend également de ces ajustements.
Le polyuréthane est le segment de résine de mastic à la croissance la plus rapide, avec un CAGR prévu de 6,83 % durant 2027-2032. Pidilite a intégré la partie mastic de sa technologie de fabrication de polyuréthane au cours de l'exercice 2024-25. L'intégration achevée donne à Pidilite une base technologique interne pour une offre de mastic polyuréthane.
Par Secteur Utilisateur Final :
Débit de l'Emballage et Programmes AéronautiquesL'emballage était le plus grand segment du secteur utilisateur final, représentant 41,36 % du chiffre d'affaires du marché en 2026. UFlex Limited a produit 118 671 tonnes métriques de films d'emballage en Inde au cours de l'exercice 2025-26, en baisse de 2,6 % par rapport à 121 842 tonnes métriques au cours de l'exercice 2024-25. Son taux d'utilisation des capacités était de 72,3 % au cours de l'exercice 2025-26, contre 74,2 % au cours de l'exercice 2024-25. Le rapport de mai 2026 de l'India Brand Equity Foundation décrivait plus de 22 000 unités d'emballage en Inde, dont 85 % sont des petites et moyennes entreprises. Une proposition construite uniquement pour les grands producteurs de films ignorerait la base opérationnelle majoritairement plus petite du secteur.
L'aérospatiale est le segment du secteur utilisateur final à la croissance la plus rapide, avec un CAGR prévu de 7,21 % durant 2027-2032. En septembre 2025, le Ministère de la Défense a contracté Hindustan Aeronautics Limited pour fournir 97 appareils LCA Mk1A, dont 68 chasseurs et 29 biplace, à la Force Aérienne Indienne. Par ailleurs, le Ministère de l'Aviation Civile a signalé 2 056 appareils en commande à l'échelle nationale le 23 juillet 2026. Pour un fournisseur de produits de collage, un programme d'aéronef nommé peut offrir une voie de développement d'application plus définie que la taille d'un carnet de commandes agrégé. La participation commerciale dépend de la correspondance entre les exigences matérielles d'un programme et une proposition spécifique de collage ou d'étanchéité.
Analyse Géographique
Marché des Adhésifs et Mastics dans les États de l'Ouest
Les États de l'ouest ont dominé le marché des adhésifs et mastics en Inde en 2024 grâce aux complexes pétrochimiques intégrés du Gujarat et au cluster automobile entourant Pune. L'empreinte des principales usines à l'échelle nationale de Pidilite pour l'exercice 2025-26 comprenait Kamothe, Taloja, Mahad, Karad et Shirwal au Maharashtra, ainsi que Dahej, Vapi, Amod et Paria au Gujarat. Cette empreinte place un important producteur d'adhésifs et mastics dans les deux États associés au leadership de la région.
Pune accueille un cluster de fabrication automobile et d'activités annexes à Pimpri-Chinchwad, offrant un environnement industriel concentré pour les fournisseurs axés sur les véhicules. L'expansion de Henkel en 2025 comprenait également une usine de fabrication de matériaux adhésifs à Kurkumbh, près de Pune, adaptée au secteur électronique. Ces activités confèrent à la zone des rôles distincts dans la production de véhicules en aval et la fabrication de matériaux pour les applications électroniques. Un fournisseur envisageant la région fait donc face à des points d'entrée différents selon qu'il dessert une opération d'assemblage ou participe à la production de matériaux spécialisés.
L'activité électronique du sud de l'Inde comprend l'ingénierie d'application des adhésifs. Henkel a inauguré un centre d'ingénierie d'application à Chennai en février 2025, avec 5 laboratoires spécialisés pour les adhésifs et les matériaux de gestion thermique utilisés dans l'électronique grand public. Le centre a été conçu pour accélérer les introductions de nouveaux produits pour les smartphones, les appareils portables et autres appareils électroniques grand public. Henkel a suivi avec un centre d'application client à Bengaluru en mars 2026, ajoutant un deuxième site dans le sud pour le co-développement et les tests en électronique. Le mandat de développement de produits de Chennai offre aux spécialistes des adhésifs un point d'entrée pour des propositions combinées de collage et de gestion thermique aux fabricants de smartphones et d'appareils portables.
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées comparent le cadre de certification des produits en Inde avec le régime de consentement des installations du Maharashtra du point de vue d'un fabricant national d'adhésifs et mastics. La certification du Bureau of Indian Standards (BIS) est généralement volontaire, tandis que les ordonnances de contrôle de la qualité du gouvernement central rendent certaines normes de produits obligatoires. Les procédés industriels qui polluent l'eau ou l'air par des rejets ou des émissions nécessitent le consentement du Maharashtra avant l'établissement et l'exploitation, avec les systèmes de contrôle de la pollution requis en place avant l'exploitation.
Tableau Réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Bureau of Indian Standards | Maharashtra Pollution Control Board |
| Instruments clés ou orientation | Certification BIS généralement volontaire ; certification obligatoire pour les produits couverts par les ordonnances de contrôle de la qualité | Consentements au titre des lois sur l'eau et l'air ; classification Rouge pour la fabrication de colle et de gélatine utilisant du charbon ou du combustible liquide |
| Effet commercial | Les obligations de certification dépendent de la couverture des produits notifiés | Les procédés polluants nécessitent des consentements par étapes et un renouvellement périodique du consentement d'exploitation |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Assouplissement |
| Source: Mordor Intelligence | ||
Le Département pour la Promotion de l'Industrie et du Commerce Intérieur a proposé le marquage BIS pour les adhésifs pour contreplaqué selon la norme IS 848:2006 dans son projet d'ordonnance de contrôle de la qualité des adhésifs à résine synthétique de 2025. Sa portée étroite, ses délais dépendant des notifications, ses dates ultérieures pour les petites et micro-entreprises et son exemption pour les exportations fabriquées localement soutiennent une attractivité moyenne et l'absence de changement pour le cadre de fabrication plus large de l'Inde. La note moyenne du Maharashtra reflète le consentement à établir et le consentement à exploiter pour les procédés polluants, le renouvellement périodique du consentement d'exploitation et la classification Rouge distincte de septembre 2026 pour la fabrication de colle et de gélatine utilisant du charbon ou du combustible liquide. Le Maharashtra Pollution Control Board (MPCB) a annoncé le renouvellement automatique par auto-déclaration en août 2025 et des réformes du calendrier de consentement en février 2026, soutenant l'assouplissement pour les procédés qualifiants parallèlement aux obligations de contrôle de la pollution et de consentement.
Étapes de la Chaîne de Valeur
La fabrication, la qualification des applications et la distribution commerciale sont comparées ici en tant que contributeurs distincts au chiffre d'affaires des produits adhésifs. Un incendie survenu le 17 janvier 2026 dans l'installation Unit-1 de HP Adhesives au Village Narangi, Raigad, a endommagé des actifs et des stocks et perturbé certaines opérations de fabrication. L'incident illustre pourquoi la disponibilité de la production peut devenir une contrainte commerciale même lorsqu'un fournisseur dispose d'une offre de produits établie.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Formulation et fabrication | Producteurs d'adhésifs industriels tels que Pidilite Industries Ltd. et l'activité de technologies adhésives en Inde de Henkel | Ventes de produits adhésifs formulés | Perturbation de la production au niveau du site | Qualifier des voies de production alternatives et protéger les stocks critiques |
| Qualification des applications | Fournisseurs de support d'application adhésive tels que l'activité de technologies adhésives en Inde de Henkel | Ventes d'adhésifs soutenues par la qualification des applications | Adéquation entre le matériau et le procédé client | Valider l'application prévue avant d'engager les ressources de production |
| Distribution commerciale | Réseaux de revendeurs dirigés par les fabricants tels que Pidilite Industries Ltd. ; équipes de vente directe telles que H.B. Fuller Company | Ventes de produits via des canaux revendeurs ou directs | Coordination entre plusieurs voies de vente | Définir les responsabilités de service par canal |
| Source: Mordor Intelligence | ||||
La distribution relie le chiffre d'affaires produit d'un fabricant à son réseau de revendeurs et distributeurs. Les revendeurs et distributeurs représentaient 89 % des ventes à l'échelle nationale de Pidilite au cours de l'exercice 2025-26, contre 88 % au cours de l'exercice 2024-25. Le nombre de revendeurs et distributeurs recevant des ventes a diminué de 9 082 à 8 955 sur la même période. Le réseau plus restreint portait une part plus importante des ventes de Pidilite, de sorte que le seul nombre d'intermédiaires sous-estime le poids commercial du canal.
Paysage Concurrentiel
Concentration du Marché
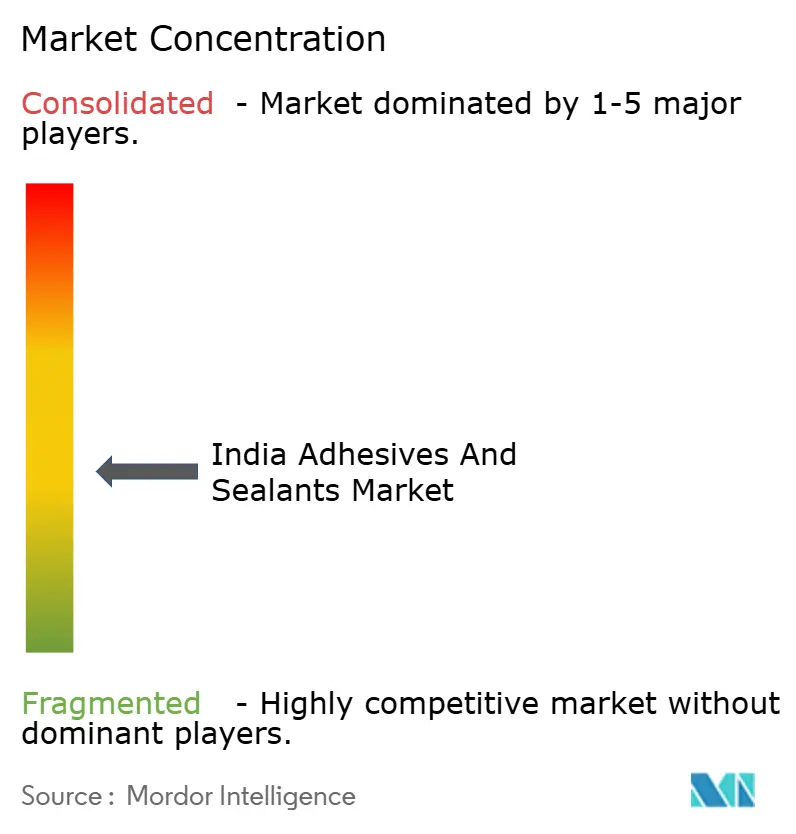
La concurrence combine des fournisseurs mondiaux et des fabricants basés en Inde, notamment 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. et Sika AG. 3M a déclaré des ventes mondiales d'adhésifs industriels et de rubans adhésifs de 1,88 milliard USD sur les 9 mois terminés le 30 septembre 2026, contre 1,7 milliard USD sur la période comparable de 2025. La division Sécurité et Industrie de 3M India Limited sert les clients avec des adhésifs industriels et des rubans adhésifs aux côtés d'autres produits industriels. Ce mix place des groupes industriels diversifiés et des fabricants basés en Inde tels que Pidilite Industries Ltd. dans le même domaine, de sorte que les challengers font face à la fois à l'étendue des produits et à une base opérationnelle nationale établie.
H.B. Fuller a déclaré une croissance organique mondiale du chiffre d'affaires de 4,4 % d'une année sur l'autre pour le trimestre terminé le 29 août 2026, les gains de prix de 7,4 % compensant la baisse des volumes. La mesure organique excluait les effets de change, les acquisitions et les cessions, tandis que la baisse des volumes a réduit le chiffre d'affaires de 3 %. Pidilite Industries Ltd. a déclaré une croissance des ventes nettes de 22,2 % avec une croissance du volume sous-jacent de 11,3 % pour le trimestre terminé le 30 juin 2026, une mesure autonome à l'échelle de l'entreprise.
L'ingénierie d'application offre une voie vers un positionnement concurrentiel en aidant un client à évaluer un matériau dans le cadre de sa tâche de développement de produit prévue. Le 24 mars 2026, Henkel a lancé un centre d'application client à Bengaluru pour le développement conjoint, les tests et la validation des solutions adhésives et de gestion thermique pour la fabrication électronique. Son installation de 5 000 pieds carrés comprend environ 2 400 pieds carrés d'espace de laboratoire et de test où les clients peuvent évaluer les matériaux et les procédés avant la mise à l'échelle de la production. Étant donné que la certification du Bureau of Indian Standards n'est obligatoire que pour les produits couverts par une ordonnance de contrôle de la qualité, les fournisseurs en dehors de cette couverture peuvent se démarquer par des tests de procédés lors de la sélection des matériaux.
Leaders du Secteur Indien des Adhésifs et Mastics
-
3M
-
H.B. Fuller Company
-
Henkel AG & Co. KGaA
-
Pidilite Industries Ltd.
-
Sika AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des adhésifs et des mastics Entreprises couvertes dans ce rapport
- 3M
- Arkema
- Ashland
- Astral Adhesives
- Atul Ltd
- AVERY DENNISON CORPORATION
- BASF
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- HP Adhesives
- Huntsman International LLC
- Jubilant Agri and Consumer Products Limited (JACPL)
- Mapei SpA
- Parker Hannifin Corp
- Pidilite Industries Ltd.
- Sika AG
- Soudal India Private Limited
Opportunités Clés pour les Acteurs du Marché
La qualification de nouvelles lignes, les changements dans les usines en exploitation et le développement de formulations spécifiques aux clients offrent différentes voies d'accès à la demande en adhésifs électroniques. Le 17 août 2026, le Ministère de l'Électronique et des Technologies de l'Information a signalé 106 projets approuvés dans le cadre du Programme de Fabrication de Composants Électroniques, 38 usines en production et 16 projets en construction avancée ou en installation de machines. La combinaison d'installations en exploitation et de projets en cours d'installation crée différents points d'entrée pour les fournisseurs, selon le moment où une application adhésive proposée peut être évaluée.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Qualification des adhésifs pour les nouvelles lignes de composants | Activité d'installation d'usines de composants électroniques | Fabricants de composants préparant leurs lignes de production | Qualifier l'adhésif avec le procédé prévu avant de proposer l'approvisionnement | Adéquation du matériau avec le procédé de production planifié | Fournisseurs d'adhésifs électroniques tels que Henkel AG & Co. KGaA |
| Conversion des adhésifs dans les usines en exploitation | Une base d'usines de composants en exploitation | Fabricants d'électronique produisant déjà des composants | Tester les adhésifs candidats par rapport à l'application établie avant la conversion | Validation d'un changement de matériau dans un procédé en exploitation | Fournisseurs d'adhésifs électroniques tels que Henkel AG & Co. KGaA |
| Formulations de collage spécifiques aux clients | Capacité de co-développement et de test local | Équipes d'ingénierie de produits et de procédés électroniques | Co-développer une formulation et valider son utilisation de collage prévue | Transformer une formulation personnalisée en application commerciale qualifiée | Fournisseurs d'adhésifs axés sur les applications tels que Henkel AG & Co. KGaA |
| Source: Mordor Intelligence | |||||
Les projets en phase d'installation offrent aux fournisseurs un moment pour aligner une proposition de matériau avec une tâche de fabrication définie. La proposition doit distinguer la sélection initiale des matériaux d'un changement apporté à une production déjà en cours, car ce sont des décisions commerciales distinctes. La préparation des usines de composants est donc la cible initiale la plus claire, où la qualification des adhésifs peut faire partie de la mise en service d'un procédé de production spécifique.
Développements industriels récents dans Marché indien des adhésifs et des mastics
- Sep 2026 : Le Maharashtra Pollution Control Board a classifié la fabrication de colle et de gélatine utilisant du charbon ou du combustible liquide comme Rouge dans le cadre de son système d'indice de pollution environnementale pour la gestion du consentement de l'État.
- Avr 2026 : Pidilite Industries Ltd. a commencé des hausses de prix de 11 % à 15 %, mises en œuvre en avril et mai 2026, pour faire face aux augmentations du monomère d'acétate de vinyle et d'autres prix de matières premières clés.
- Mar 2026 : Henkel a lancé un centre d'application client à Bengaluru pour le développement conjoint, les tests et la validation des solutions adhésives et de gestion thermique pour la fabrication électronique.
Marché indien des adhésifs et des mastics Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché des adhésifs et mastics en Inde mesure les dépenses annuelles en adhésifs et mastics vendus pour une utilisation en Inde. Il couvre les ventes de produits aux utilisations finales industrielles et grand public, la valeur étant attribuée à la vente du produit adhésif ou mastic.
Exclusions du périmètre : Les matières premières et intrants chimiques vendus séparément, les produits finis tels que les meubles et les aliments emballés, les services autonomes d'installation, de collage, d'étanchéité ou de réparation, et les équipements d'application d'adhésifs ou de mastics vendus séparément sont exclus.
Aperçu de la Segmentation
- Par Résine Adhésive
- Polyuréthane
- Époxy
- Acrylique
- Silicone
- Cyanoacrylate
- VAE / EVA
- Autres Résines
- Par Technologie Adhésive
- À base d'eau
- À base de solvant
- Réactive
- Thermofusible
- Durcissable aux UV
- Par Résine de Mastic
- Silicone
- Polyuréthane
- Acrylique
- Époxy
- Autres Résines
- Par Secteur d'Utilisation Finale
- Aérospatiale
- Automobile
- Bâtiment et Construction
- Chaussures et Cuir
- Santé
- Emballage
- Travail du Bois et Menuiserie
- Autres Secteurs d'Utilisation Finale
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques et officielles telles que la Society of Indian Automobile Manufacturers, qui fournit des séries de production et de ventes de véhicules pour suivre la demande de l'assemblage automobile, le Ministère du Développement Rural, dont les données d'achèvement des logements indiquent les applications liées à la construction, le Bureau of Indian Standards, qui explique comment les normes volontaires et les ordonnances de contrôle de la qualité spécifiques aux produits façonnent la conformité, et CRISIL Ratings, dont les analyses d'entreprises aident à interpréter les variations des coûts des matières premières et leur transmission dans les prix des produits, soutiennent l'analyse.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts réglementaires et la couverture commerciale indienne réputée peuvent ajouter un contexte sur les produits, les canaux, les capacités et les prix, et peuvent recouper ces indicateurs sectoriels. Ces sources sont illustratives, non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Un programme structuré d'entretiens et d'enquêtes inclurait des cadres supérieurs, des responsables de produits et d'applications, des responsables des ventes et des canaux, ainsi que des responsables des achats ou du personnel technique chez les producteurs, distributeurs et utilisateurs finaux indiens d'adhésifs et mastics. Leurs contributions permettraient de vérifier les résultats secondaires sur la couverture des produits, les prix de vente, les marges des canaux, le mix de résines et de technologies, la demande des utilisateurs finaux et le calendrier des commandes clients. Les lacunes non résolues seraient enregistrées et testées par rapport aux indicateurs indépendants des entreprises, du secteur et du commerce. Les analystes compareraient les réponses incohérentes par produit et cas d'utilisation, chercheraient des clarifications auprès des répondants concernés dans la mesure du possible, et triangulariseraient avant d'adopter une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 38 % | |
| Petits acteurs : 25 % | Responsables : 42 % |
Dimensionnement du Marché et Prévisions
Le modèle estime la valeur annuelle des ventes de produits indiens à partir d'une vue descendante de la demande en adhésifs et mastics dans les utilisations finales, puis teste le résultat avec des agrégations sélectives de fournisseurs et des vérifications du prix de vente moyen échantillonné multiplié par le volume. L'activité de construction, y compris les logements achevés, informe la demande en produits de construction. La production et les ventes de véhicules indiquent l'activité de collage automobile. La production d'emballages et d'autres produits manufacturés informe l'utilisation industrielle, tandis que les prix des matières premières et les règles applicables aux produits aident à expliquer les variations des prix de vente et les changements de formulation. Les analystes déduisent les parts de résines, de technologies et d'utilisateurs finaux à partir des mix de produits des fournisseurs, des données des canaux, des schémas d'application et de la demande des utilisateurs finaux déclarée, puis rapprochent chaque ensemble de parts avec le pool total de ventes de produits. L'analyse de scénarios projette ces indicateurs sur 2027-2032, avec des hypothèses distinctes pour les volumes d'application sous-jacents et les prix des produits lorsque les données soutiennent un changement de prix ou de mix. Les données des répondants vérifieraient chaque facteur et les trajectoires de segments résultantes. Lorsque les indicateurs historiques ou la couverture des canaux sont incomplets, les analystes utiliseraient la série officielle comparable la plus proche, préserveraient l'écart comme une hypothèse explicite et élargeraient les plages de scénarios plutôt que de traiter un point non étayé comme une donnée observée.
Validation des Données et Cycle de Mise à Jour
Les analystes triangulent les données des fournisseurs et des canaux par rapport aux signaux indépendants de construction, de véhicules, de fabrication, de commerce, de prix et de réglementation, puis examinent les différences matérielles dans la couverture des produits, l'année, l'unité et la valeur avant validation. Un réviseur vérifie les totaux, les parts de segments, les évolutions d'une année sur l'autre, les hypothèses de prévision et les valeurs inhabituelles des fournisseurs ou des applications. L'analyste documente la résolution et recontacte un répondant concerné lorsqu'une explication de définition, de calendrier, de prix ou de volume reste peu claire. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement matériel modifie l'offre, la réglementation ou la demande des utilisateurs finaux, et fait l'objet d'une révision fraîche des sources et des calculs avant la livraison.
Dimensionnement du Marché des Adhésifs et Mastics en Inde par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des adhésifs et mastics en Inde mesure les dépenses annuelles en adhésifs et mastics vendus pour une utilisation en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Lorsque les indicateurs historiques ou la couverture des canaux sont incomplets, les analystes utiliseraient la série officielle comparable la plus proche, préserveraient l'écart comme une hypothèse explicite et élargeraient les plages de scénarios plutôt que de traiter un point non étayé comme une donnée observée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,93 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 1,69 milliard USD (2024) | À sa base de 2024, cette estimation est inférieure de 57,0 % à la valeur 2027 de ce rapport de 3,93 milliards USD, 3 ans plus tard. L'année de base antérieure et sa projection de croissance publiée placent cette estimation en dessous d'une mesure de marché pour une année ultérieure. |
| Cabinet de Conseil Mondial B | 3,5 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 10,9 % à la valeur 2027 de ce rapport de 3,93 milliards USD, 1 an plus tard. Sa base publiée de 2026 précède l'année du rapport, et ses prévisions projettent une croissance supplémentaire du marché. |
Les analystes de Mordor Intelligence triangulent les données des fournisseurs et des canaux par rapport aux signaux indépendants de construction, de véhicules, de fabrication, de commerce, de prix et de réglementation, puis examinent les différences matérielles dans la couverture des produits, l'année, l'unité et la valeur avant validation.
Questions Clés Répondues dans le Rapport
Quelle est la taille et les perspectives de croissance du marché des adhésifs et mastics en Inde ?
La taille est projetée à 3,93 milliards USD en 2027 et à 5,45 milliards USD d'ici 2032, avec un CAGR de 6,74 % durant 2027-2032.
Qu'est-ce qui stimule la demande en adhésifs et mastics en Inde ?
La construction résidentielle, la préparation des commandes du commerce électronique et l'assemblage automobile soutiennent la demande. L'Inde a produit 5,54 millions de véhicules particuliers au cours de l'exercice 2025-26, contre 5,06 millions au cours de l'exercice 2024-25.
Quel secteur utilisateur final domine la demande en adhésifs et mastics en Inde ?
L'emballage représentait 41,36 % du chiffre d'affaires du marché en 2026. L'aérospatiale devrait connaître la croissance la plus rapide avec un CAGR de 7,21 % durant 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des adhésifs et mastics en Inde ?
Les principaux acteurs comprennent 3M, H.B. Fuller Company, Henkel AG & Co. KGaA, Pidilite Industries Ltd. et Sika AG.
Quelle est la principale contrainte sur la demande en adhésifs et mastics en Inde ?
La volatilité des matières premières a conduit Pidilite à augmenter ses prix. L'entreprise a augmenté ses prix de 11 % à 15 % en avril et mai 2026 pour faire face aux hausses du monomère d'acétate de vinyle et d'autres coûts de matières premières.
Quelles régions indiennes sont importantes pour les adhésifs et mastics ?
Les États de l'ouest ont été en tête en 2024. Henkel a lancé un centre d'application client à Bengaluru en mars 2026 pour le développement d'adhésifs électroniques et de gestion thermique.