
Taille et part de marché des produits de traitement contre la chute de cheveux
Analyse du marché des produits de traitement contre la chute de cheveux par Mordor Intelligence
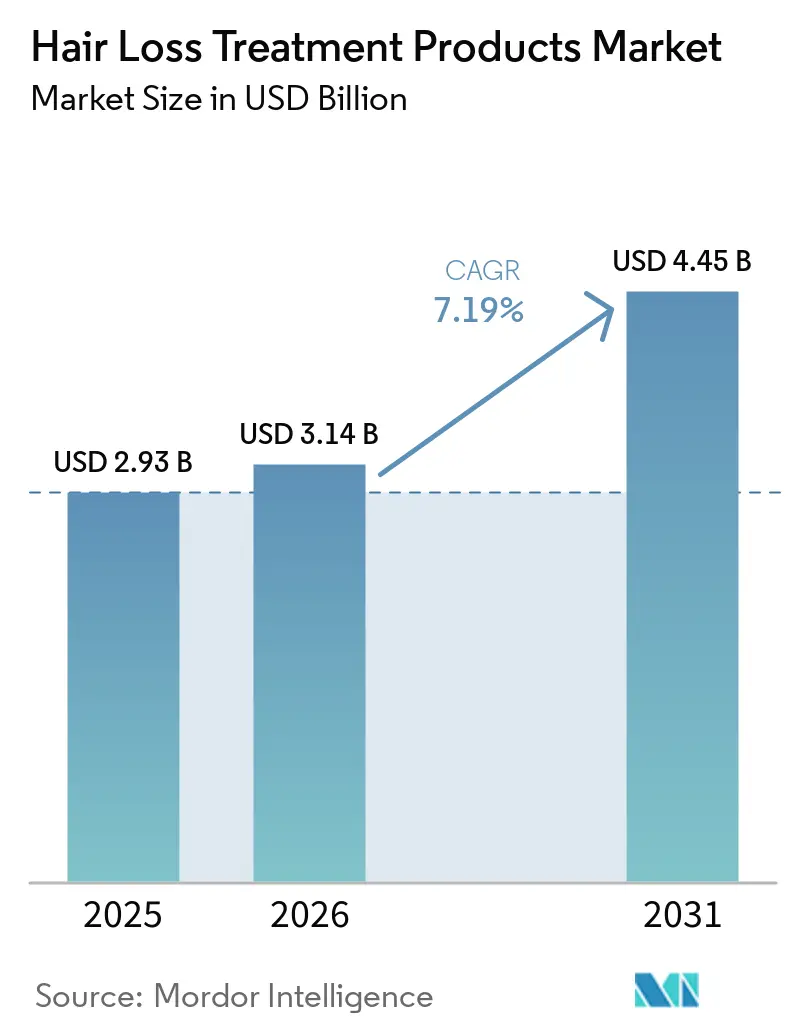
La taille du marché des produits de traitement de la perte de cheveux devrait augmenter de 3,14 milliards USD en 2026 à 3,37 milliards USD en 2027 et atteindre 4,69 milliards USD d'ici 2032, avec un CAGR de 6,82 % sur 2027-2032.
Le vieillissement et les préoccupations liées à l'amincissement du cheveu créent des opportunités de traitement, tandis que les exigences d'utilisation continue rendent la capacité à maintenir une routine de traitement commercialement importante. Aux États-Unis, les circuits de prescription donnent aux développeurs de traitements oraux un accès aux patients, à mesure que les avancées cliniques élargissent les options potentielles. Les sérums et autres formats ciblés peuvent relier l'intérêt pour le traitement à la distribution spécialisée en magasin et en ligne, offrant aux marques plusieurs voies d'accès aux utilisateurs. Le succès commercial dépend de la clarté de l'objectif de chaque produit et du soutien à une utilisation appropriée, car les exigences en matière de sécurité et d'allégations déterminent la manière dont l'intérêt pour le traitement se traduit en accès au produit.
Principaux enseignements du rapport
- Par type de produit, le shampooing et l'après-shampooing ont représenté 87,57 % de la part de marché des produits de traitement de la perte de cheveux en 2026, tandis que les sérums sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 7,8 % sur 2027-2032.
- Le segment féminin a dominé la répartition par genre avec une part de 71,6 % de la taille du marché des produits de traitement de la perte de cheveux en 2026 et est également prévu comme le segment à la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032.
- Les produits topiques ont dominé la répartition par catégorie avec 91,46 % du chiffre d'affaires du marché en 2026, tandis que les produits oraux sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,3 % sur 2027-2032.
- Par canal de distribution, les magasins de santé et de beauté ont représenté 46 % du chiffre d'affaires du marché en 2026, les boutiques de vente au détail en ligne étant prévues comme le segment à la croissance la plus rapide avec un CAGR de 7,9 % sur 2027-2032.
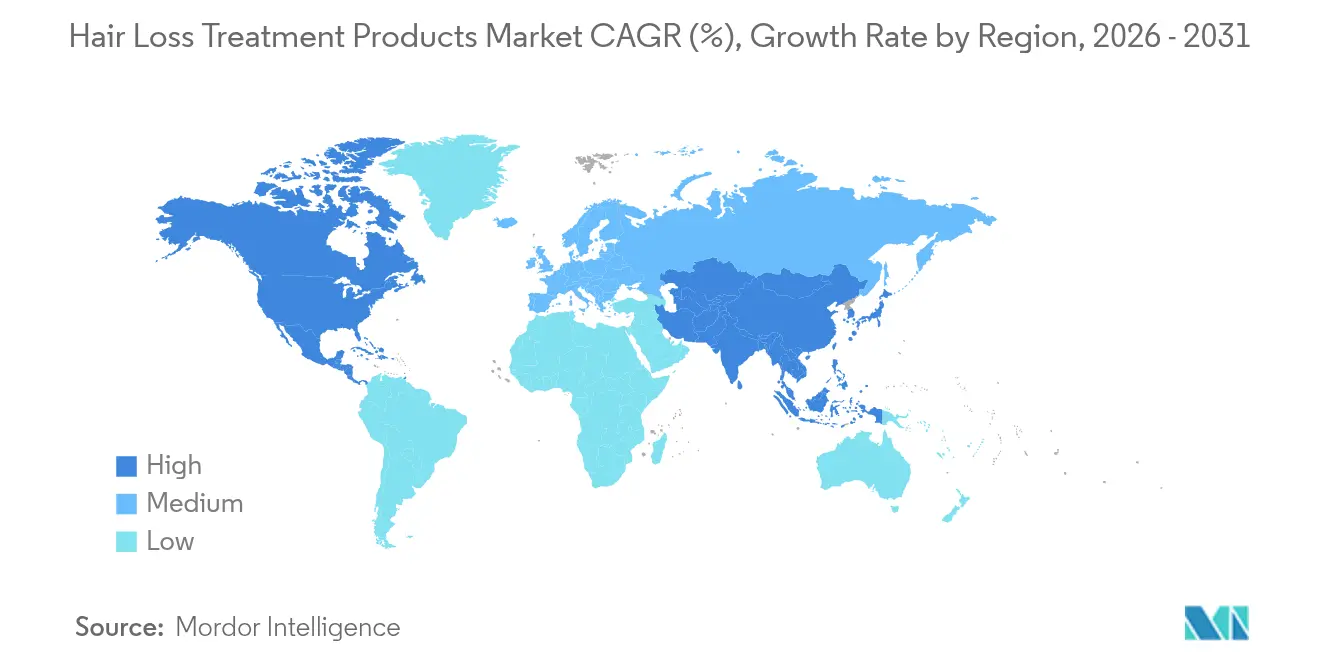
- Sur le plan géographique, l'Amérique du Nord a dominé avec 35,61 % du chiffre d'affaires du marché en 2026, et l'Asie-Pacifique est prévue comme la région à la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population | +1.8% | Chine et Italie | Long terme (≥ 4 ans) |
| Avancées scientifiques et technologiques | +2% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Influence des médias sociaux et des influenceurs beauté | +1.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Alternatives non invasives en progression | +1.6% | États-Unis et Europe | Moyen terme (2-4 ans) |
| Sensibilisation accrue à l'esthétique | +0.8% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Expansion du commerce de détail moderne et du commerce électronique | +1.1% | République populaire de Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population
Le vieillissement de la population peut élargir la clientèle potentielle des produits de traitement de la perte de cheveux. Une revue de 2025 a rapporté que la prévalence de l'alopécie androgénétique chez les hommes augmente avec l'âge. Le Bureau national des statistiques de Chine a rapporté que les personnes âgées de 65 ans ou plus totalisaient 223,7 millions et représentaient 15,9 % de la population nationale à la fin de l'année 2025. La révision démographique 2024 des Nations Unies projette une croissance de la population âgée de 65 ans ou plus jusqu'en 2054, même dans les pays à population en croissance rapide et relativement jeune. Eurostat a rapporté que les personnes âgées de 65 ans ou plus représentaient 24,7 % de la population italienne au 1er janvier 2025. La part plus élevée de population âgée en Italie concentre l'exposition démographique, tandis que le grand nombre de personnes âgées en Chine offre aux fournisseurs de traitements une opportunité différente fondée sur l'échelle absolue.
Avancées scientifiques et technologiques
Veradermics a rapporté en avril 2026 que le minoxidil oral à libération prolongée expérimental VDPHL01 avait atteint tous les critères d'évaluation primaires et tous les critères d'évaluation secondaires clés dans un essai de Phase 2/3 portant sur 519 hommes présentant une perte de cheveux à motif léger à modéré.[1] La société a également rapporté une bonne tolérance générale et aucun événement indésirable grave lié au traitement dans cet essai. Pelage Pharmaceuticals a administré la première dose au premier participant de son essai de Phase 2/3 AWAKEN portant sur le PP405 topique expérimental chez des hommes adultes atteints d'alopécie androgénétique en octobre 2026. Les résultats de Veradermics pourraient soutenir un choix de traitement oral supplémentaire en cas d'approbation, tandis que l'essai AWAKEN de Pelage doit établir sa propre efficacité. Les décisions de développement pour la formulation orale peuvent s'appuyer sur les résultats des critères d'évaluation complétés, tandis qu'une proposition fondée sur AWAKEN dépend des résultats de cet essai nouvellement démarré.
Influence des réseaux sociaux et des influenceurs beauté
Les médias sociaux peuvent transformer une préoccupation générale concernant l'amincissement du cheveu en une recherche active d'options de traitement. Une étude portant sur 156 vidéos sur la perte de cheveux sur YouTube, TikTok et Instagram, recherchées en décembre 2025, a révélé une moyenne de 445 415 vues par vidéo. En novembre 2025, les vidéos de Kianna Chang sur le traitement au minoxidil sur TikTok avaient accumulé des millions de vues, à la suite de la documentation de sa propre expérience commencée vers mai 2024. Au Boston Children's Hospital aux États-Unis, une enquête menée de novembre 2024 à septembre 2025 a couvert des patients âgés de 25 ans ou moins avec une alopécie diagnostiquée par un médecin. Parmi les répondants exposés à du contenu sur la perte de cheveux, 28 % ont déclaré avoir essayé un traitement vu en ligne. Pour ces jeunes patients de clinique, les essais de traitement déclarés relient la visibilité en ligne à la sélection du traitement, conférant au contenu spécifique aux produits une pertinence commerciale au-delà de la portée de l'audience.
Alternatives non invasives gagnant du terrain
Le développement de traitements non invasifs peut élargir la demande potentielle en renforçant l'argument en faveur d'un traitement topique soutenu de la perte de cheveux à motif masculin. En avril 2026, Cosmo a rapporté une extension de Phase III portant sur la clascotérone topique expérimentale à 5 % impliquant des hommes présentant une alopécie androgénétique légère à modérée ayant répondu au cours des 6 premiers mois initiaux. Les hommes poursuivant le traitement actif pendant 12 mois présentaient une amélioration du nombre de cheveux dans la zone cible 2,39 fois supérieure à celle des participants ayant été transférés au véhicule après 6 mois. Cette comparaison fait de la réponse continue une considération pertinente dans le développement d'une proposition de traitement non chirurgical. Les développeurs pourraient construire une proposition de continuation autour des répondeurs initiaux après approbation, en utilisant le bénéfice à plus long terme observé pour définir une opportunité spécifique pour les patients dans le cadre d'un traitement non chirurgical.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence des produits contrefaits et dangereux | -0.7% | États-Unis et Colombie | Court terme (≤ 2 ans) |
| Obstacles réglementaires et retards d'approbation | -0.6% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Effets secondaires potentiels | -0.4% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Efficacité variable des produits | -0.2% | République populaire de Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence des produits contrefaits et dangereux
Les produits dangereux peuvent entraver les achats de traitements en raison d'échecs d'enregistrement et de risques liés à l'emballage. En janvier 2026, l'Invima de Colombie a mis en garde contre l'acquisition d'un produit en capsules non enregistré portant l'étiquette minoxidil 5 mg + dutastéride 0,5 mg et promu pour l'alopécie.[2] L'autorité réglementaire a lié le risque à la composition inconnue, à la traçabilité de la fabrication, au stockage et au transport. En juillet 2025, la Commission américaine de sécurité des produits de consommation a mis en garde contre environ 18 500 sérums de croissance capillaire VIOFAIRY vendus sur Amazon de mai 2024 à mai 2025. Les sérums contenant du minoxidil étaient dépourvus de l'emballage résistant aux enfants requis, créant un risque grave d'empoisonnement en cas d'ingestion par de jeunes enfants. Ces manquements placent l'enregistrement et la présentation sécurisée avant l'attrait du produit, limitant l'accès commercial des vendeurs dont les produits ne peuvent satisfaire ces exigences.
Obstacles réglementaires et retards d'approbation
Les exigences d'approbation peuvent contraindre les produits contre la perte de cheveux à la fois par les conditions légales d'entrée sur le marché et par l'économie du financement des études. La réglementation américaine exige une demande de nouveau médicament approuvée pour commercialiser un médicament en vente libre promu pour une utilisation externe en tant que stimulateur de croissance capillaire ou pour la prévention de la perte de cheveux. Par ailleurs, un rapport de mars 2025 décrivait peu d'incitations financières pour les fabricants de médicaments à financer des études en vue de l'approbation par la FDA du minoxidil oral à libération immédiate générique pour la perte de cheveux. Son brevet expiré et la disponibilité de génériques à faible coût affaiblissent le retour potentiel du financement de preuves spécifiques à l'indication. Les produits topiques en vente libre couverts font face à une barrière légale à la commercialisation, tandis que les fournisseurs de génériques oraux font face à un obstacle économique pour obtenir une indication de perte de cheveux qu'ils pourraient promouvoir.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
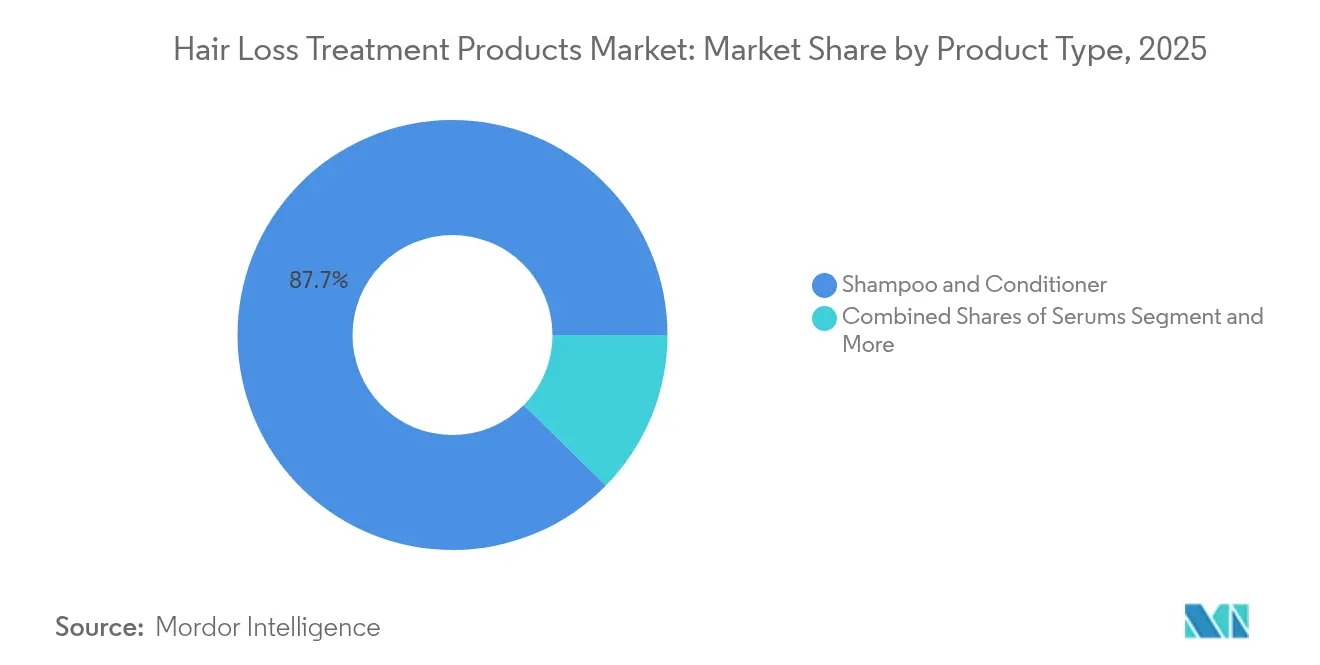
échelle du shampooing et spécialisation du sérumLe shampooing et l'après-shampooing constituaient le segment le plus important, représentant 87,57 % du chiffre d'affaires global du marché en 2026. Yunnan Baiyao a rapporté que le chiffre d'affaires des produits de lavage et de soin Yangyuanqing dans son activité anti-perte de cheveux a augmenté de plus de 17 % d'une année sur l'autre au premier semestre 2026. Une croissance supérieure à 17 % dans une ligne de lavage et de soin de marque montre que les produits anti-perte de cheveux gagnent du chiffre d'affaires dans le format qui détient la plus grande part.
Les sérums sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 7,8 % sur 2027-2032. Kintor a rapporté que le sérum anti-perte de cheveux KOSHINÉ 826 Classic Edition s'est classé premier sur la liste des meilleures ventes de soins personnels de Douyin Global Shopping lors du festival de shopping 618 de 2026. La liste de l'événement rassemblait des milliers de marques de soins personnels. Ce contexte fait du classement un résultat face aux produits de soins personnels en général ainsi qu'aux autres traitements contre la perte de cheveux.

Par genre :
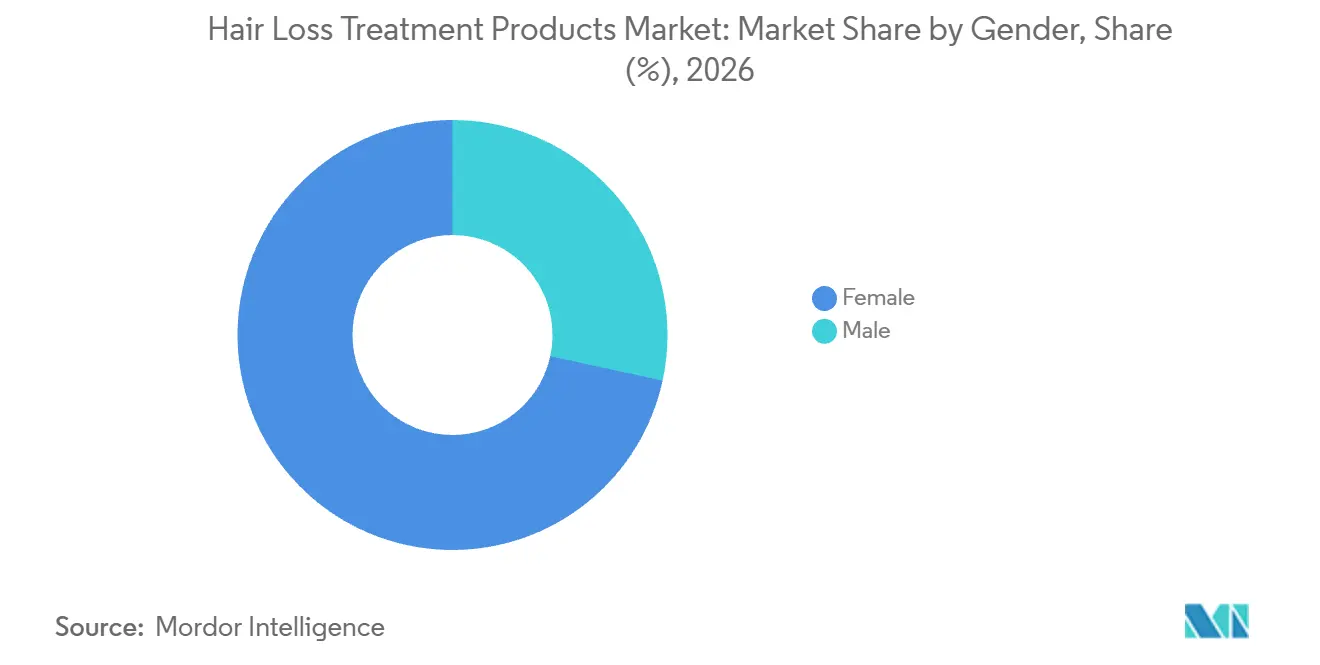
formats axés sur les femmes et traitement sélectionné cliniquementLes produits pour femmes représentaient 71,6 % de la part de marché des produits de traitement de la perte de cheveux en 2026, constituant le segment le plus important, et sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032. En juin 2025, Hims & Hers a lancé un gummy de repousse capillaire compressé sur ordonnance à base de biotine et de minoxidil via Hers, sous réserve de la nécessité clinique déterminée par le prestataire. La société l'a qualifié de premier gummy de repousse capillaire de force prescription, sur la base de son examen de mai 2025 de près d'une dizaine de concurrents basés aux États-Unis. L'innovation dans le format de prescription offre aux fournisseurs axés sur les femmes une voie distincte de différenciation, reliant la forme de délivrance du gummy à un besoin de traitement déterminé cliniquement.
Les patients masculins illustrent une voie distincte médiée par le clinicien. Du 1er avril 2021 au 30 avril 2025, 638 629 patients masculins américains atteints d'alopécie androgénétique ont reçu des ordonnances pour du finastéride topique et du minoxidil composés via la plateforme de télésanté Hims & Hers.[3] Pour ces hommes, le finastéride topique composé n'était pas approuvé par la FDA ni évalué par la FDA pour la sécurité, l'efficacité ou la qualité. Des prestataires agréés ont déterminé l'adéquation du traitement pour cette cohorte masculine, et des pharmacies agréées ont délivré les médicaments prescrits. Le gummy Hers nécessite également une nécessité clinique déterminée par le prestataire, de sorte que le format axé sur les femmes dépend du contrôle clinique plutôt que de sa seule forme de délivrance.
Par catégorie :
échelle des produits topiques et utilisation orale spécifique au patientLes produits topiques représentaient 91,46 % de la taille du marché des produits de traitement de la perte de cheveux en 2026, constituant le segment le plus important. Veradermics a estimé qu'environ 4 millions de patients américains atteints de perte de cheveux à motif utilisaient du minoxidil topique en vente libre en 2025. Une notice américaine d'août 2026 pour la mousse de minoxidil à 5 % pour hommes indique que les utilisateurs qui constatent une repousse capillaire doivent poursuivre l'utilisation pour la maintenir. L'arrêt de l'utilisation entraîne la perte des cheveux nouvellement repoussés en 3 à 4 mois. Étant donné que la notice lie la repousse à l'utilisation continue, l'opportunité de ventes répétées d'une marque topique dépend de la fidélisation des utilisateurs au-delà des premiers mois de traitement.
Les produits oraux sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 8,3 % sur 2027-2032. Un consensus international de 2025 sur le minoxidil oral à faible dose hors indication a indiqué qu'il peut être privilégié lorsque l'application topique est chronophage ou logistiquement difficile. Pour les patients contraints par l'application topique, l'alternative orale dépend de l'évaluation clinique de son utilisation hors indication.
Par canal de distribution :
assortiments spécialisés et accès numérique élargiLes magasins de santé et de beauté constituaient le segment le plus important, avec une part de 46 % du chiffre d'affaires du marché en 2026. En juillet 2025, Nutrafol a annoncé que les compléments alimentaires pour la croissance capillaire seraient disponibles sur Ulta.com à partir du 20 juillet et commenceraient à être déployés dans 500 magasins Ulta Beauty le 3 août. L'assortiment annoncé comprenait également des produits de soin capillaire topiques aux côtés des compléments alimentaires. Un tel assortiment peut donner à un détaillant spécialisé un rôle dans la présentation de différents types de produits au sein d'une proposition unique de soin contre la perte de cheveux. Un détaillant qui propose à la fois des compléments alimentaires et des soins topiques se différencie par l'étendue de son assortiment autour d'une même préoccupation, plutôt que par un seul format de traitement.
Les boutiques de vente au détail en ligne sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 7,9 % sur 2027-2032. Au premier semestre 2026, 3SBio a vendu le minoxidil Mandi via des boutiques en ligne et des pharmacies de détail en Chine continentale. Les canaux jumelés permettent à une proposition en ligne de compléter un canal de traitement physique établi. Les supermarchés figuraient également dans la gamme de soins post-partum contre la perte de cheveux de Growth Bomb, comprenant un complément alimentaire, un sérum pour le cuir chevelu et un shampooing, qui était déployée dans 850 supermarchés Woolworths en Australie en juin 2025. La distribution en supermarché élargit le cadre des soins post-partum, tandis que la disponibilité en ligne de Mandi complète l'accès en pharmacie.
Analyse géographique
Marché des Produits de Traitement de la Perte de Cheveux en Amérique du Nord
L'Amérique du Nord représentait 35,61 % de la taille du marché des produits de traitement de la perte de cheveux en 2026, constituant la principale zone géographique. Veradermics a estimé qu'un million de patients américains atteints de perte de cheveux à motif utilisaient du minoxidil oral à libération immédiate sur ordonnance ou du finastéride en 2025. Cette base de prescriptions coexiste avec une base plus large d'utilisateurs de minoxidil topique en vente libre parmi les patients américains atteints de perte de cheveux à motif en 2025. La demande dans la principale région repose donc à la fois sur les produits topiques en vente libre achetés par les consommateurs et sur les thérapies orales prescrites par les cliniciens.
Marché des produits de traitement de la perte de cheveux en Asie-Pacifique
L'Asie-Pacifique est prévue comme la zone géographique à la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032. Zhejiang Sunshine Mandi Pharmaceutical, basée en Chine, a rapporté plus de 100 millions USD de ventes en 2025 pour la mousse de minoxidil Mandi à 5 %, un médicament en vente libre approuvé en Chine. En mars 2026, Kintor Pharmaceutical a rapporté des résultats positifs de Phase III pour le KX-826 topique expérimental chez 666 hommes adultes atteints d'alopécie androgénétique en Chine. L'augmentation du nombre de cheveux non-vellus dans la zone cible du groupe à 1,0 % deux fois par jour a dépassé le placebo de 10,65 cheveux/cm² après 24 semaines. L'échelle commerciale du minoxidil donne à l'offre basée en Chine une plateforme établie, tandis que le développement topique en phase avancée pourrait élargir les choix de traitement futurs, soutenant l'expansion prévisionnelle plus rapide de l'Asie-Pacifique.
McNeil Products Ltd commercialise la solution Regaine à 5 % au Royaume-Uni pour la perte de cheveux héréditaire chez les hommes âgés de 18 à 65 ans selon l'étiquetage de janvier 2026. Apsen Farmacêutica commercialise Eniagor minoxidil à 5 % selon l'étiquetage brésilien de juin 2026 pour l'alopécie androgénétique masculine adulte, la vente sur ordonnance faisant des prescripteurs une partie intégrante de l'accès. Organon Afrique du Sud positionne le finastéride Propecia pour les hommes âgés de 18 à 41 ans présentant une alopécie androgénétique précoce, l'étiquetage de juillet 2025 spécifiant un retard temporaire de la perte et une augmentation de la densité au vertex et à la mi-cuir chevelu antérieure. La solution Regaine de McNeil Healthcare (Ireland) Ltd est disponible uniquement en pharmacie sans ordonnance, tandis que le formulaire colombien classe le minoxidil topique comme médicament en vente libre et contre-indique les présentations à 5 % pour les femmes. L'Égypte autorise la mousse Minoxigrow à 5 % sans ordonnance pour les hommes âgés de 18 à 49 ans et les femmes âgées de 18 à 65 ans dans sa liste de juin 2026, de sorte que l'éligibilité des patients varie selon les voies de délivrance nationales.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue des fournisseurs de produits de soin contre la perte de cheveux qui cherchent à faire correspondre les allégations prévues avec une voie d'accès au marché appropriée. Les soins cosmétiques et les traitements médicaux créent des contraintes commerciales différentes, faisant du positionnement du produit un élément central de l'accès dans ces juridictions. Les évaluations pondèrent les exigences d'entrée et de conformité continue pour les classes de produits décrites, la direction future étant jugée par leurs principales obligations commerciales. En Chine, les allégations de prévention de la perte de cheveux ne relèvent pas de l'exemption pour les allégations sensorielles et purement physiques et nécessitent une évaluation de l'efficacité avec un résumé de la base des allégations lors de l'enregistrement ou du dépôt.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Administration américaine des denrées alimentaires et des médicaments | Autorités locales compétentes de surveillance des cosmétiques | Administration nationale des produits médicaux | Agence brésilienne de réglementation sanitaire, Anvisa | Autorité sud-africaine de réglementation des produits de santé |
| Instruments clés ou orientation | 21 CFR 310.527(a), médicaments en vente libre à usage externe pour la croissance capillaire | Évaluation de la sécurité des cosmétiques et signalement des effets graves | Évaluation des allégations d'efficacité ; prévention de la perte de cheveux exclue de la flexibilité de méthode annoncée | RDC 907/2024 pour les cosmétiques exemptés d'enregistrement | Lignes directrices pour les demandes de nouveaux médicaments et portail d'engagement |
| Effet commercial | Charge de preuve pour les allégations de médicaments en vente libre à usage externe couverts | Évaluation de la sécurité des cosmétiques ; les personnes responsables ou les distributeurs signalent les effets graves dans les 20 jours si un lien avec le produit ne peut être exclu | Les allégations cosmétiques non exemptées nécessitent une évaluation et des résumés de la base des allégations lors de l'enregistrement ou du dépôt | Notification pour les cosmétiques éligibles ; une inadéquation de la catégorie d'allégation risque des mesures d'exécution | Demandes de médicaments conformes aux lignes directrices avec les documents requis |
| Attractivité actuelle de la politique | Faible | Moyen | Moyen | Moyen | Faible |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les normes américaines actuelles de justification et les exigences d'enregistrement sud-africaines placent les voies médicamenteuses couvertes dans une faible attractivité, ces obligations soutenant des perspectives stables. L'attractivité moyenne de l'Allemagne et ses perspectives stables équilibrent l'absence d'autorisation préalable à la mise sur le marché des cosmétiques avec l'évaluation obligatoire de la sécurité et le signalement conditionnel des effets graves. La note moyenne de la Chine et ses perspectives stables reflètent l'exclusion par la réforme annoncée des allégations de prévention de la perte de cheveux de la sélection de méthode indépendante, préservant une contrainte de justification. La note moyenne du Brésil et ses perspectives stables combinent une notification simplifiée pour les cosmétiques éligibles avec la suspension par l'Anvisa en décembre 2025 d'un tonique cosmétique capillaire portant des allégations de croissance capillaire.
Étapes de la chaîne de valeur
La capture de valeur diffère entre les intrants de formulation spécialisés, l'approvisionnement en produits de marque et la distribution au détail. Fagron fournit des produits Tricho pour le traitement personnalisé de l'alopécie et des affections du cuir chevelu aux dermatologues, trichologues et pharmacies de préparation. Cette base d'utilisateurs professionnels place le soutien à la formulation en amont de la proposition de produit destinée aux consommateurs. La distinction est importante car l'expertise en préparation individualisée et la capacité à vendre un produit fini reconnaissable représentent des capacités commerciales différentes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Intrants de formulation spécialisés | Fournisseurs de produits de préparation tels que Fagron | Ventes de produits de préparation | Cohérence entre les préparations personnalisées | Standardiser les instructions de formulation pour les utilisateurs professionnels |
| Approvisionnement en produits de marque | Fournisseurs de produits de marque tels que Sunshine Mandi et The Ordinary | Ventes de produits finis | Justification d'une proposition de produit distincte | Développer conjointement les preuves de formulation et les allégations produit |
| Distribution au détail | Détaillants beauté tels que Ulta Beauty (déploiement annoncé en 2025) | Ventes de produits au détail | Préservation d'une identité de produit claire à travers les canaux de vente | Maintenir la cohérence des informations produit entre la présentation en ligne et physique |
| Source: Mordor Intelligence | ||||
The Ordinary vend son sérum Multi-Peptide à laisser en place pour la densité capillaire via sa propre boutique. Les ventes directes de produits finis combinent le positionnement de marque et les revenus de détail, tandis que les ventes de produits de préparation de Fagron dépendent du service aux utilisateurs professionnels. La résilience nécessite donc des instructions de préparation standardisées au stade des intrants de préparation et un alignement entre les preuves de formulation et les allégations aux consommateurs au stade du produit de marque.
Paysage concurrentiel
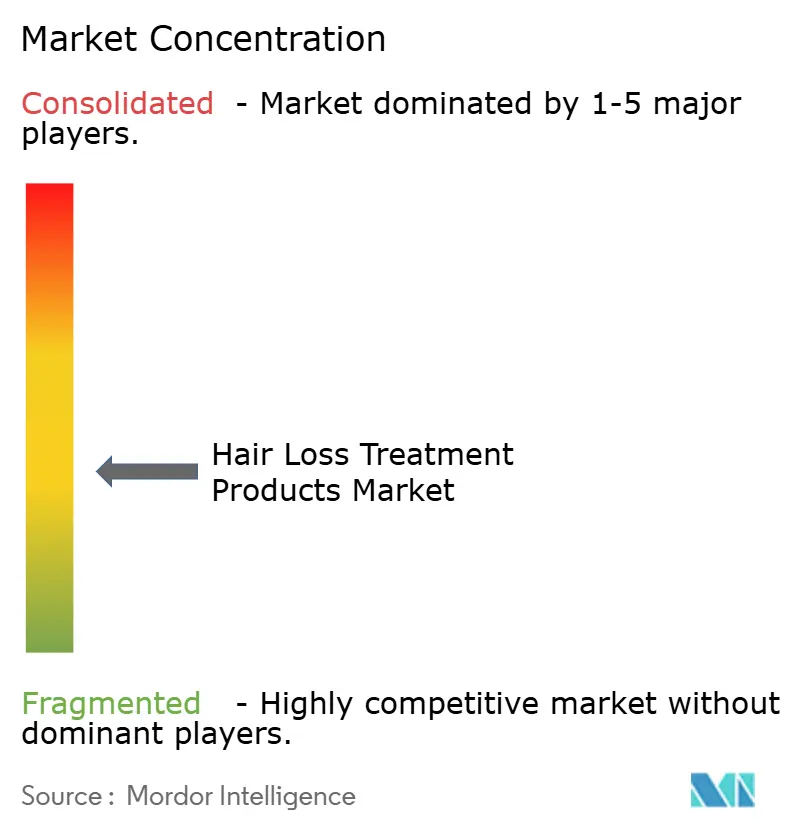
Les groupes de biens de consommation diversifiés et les fournisseurs spécialisés en soins capillaires comprennent The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories et The Estée Lauder Companies Inc. En février 2026, P&G a annoncé Pantene Abundant & Strong, un système de shampooing, d'après-shampooing et de sérum quotidien pour le cuir chevelu conçu pour réduire la perte de cheveux. Le René Furterer de Pierre Fabre proposait Triphasic Reactional pour la perte de cheveux temporaire associée au stress, à la fatigue ou aux changements saisonniers dans les salons et pharmacies français à partir de janvier 2025. L'activité de beauté professionnelle plus large de L'Oréal, Produits Professionnels, a affiché une croissance comparable ajustée de 11,6 % au premier semestre 2026, portée par les soins capillaires premium, la distribution omnicanale et les services en salon. La concurrence s'étend aux systèmes de lavage et de soin de marque et à la distribution établie en salon et en pharmacie, répartissant l'accès entre plusieurs voies d'accès aux acheteurs et rendant les capacités du canal professionnel pertinentes aux côtés de la formulation des produits.
Unilever a rapporté une croissance à un chiffre élevé dans son activité de soins capillaires plus large au premier semestre 2026, avec une croissance des volumes à un chiffre moyen et une croissance des prix à un chiffre faible. Le 1er avril 2025, Unilever a acquis les 20 % restants de Nutraceutical Wellness, Inc., qui exploite Nutrafol, portant la participation du groupe à 100 %. Les compléments alimentaires pour la croissance capillaire de Nutrafol s'inscrivent dans l'activité Beauté et Bien-être plus large d'Unilever, donnant au groupe une présence de marque ciblée dans cette catégorie de produits. L'acquisition de la participation restante augmente l'exposition financière d'Unilever aux performances futures de Nutrafol, de sorte que le succès dans une proposition de complément spécialisé affecte la société mère à travers l'économie de la propriété ainsi que l'étendue de son portefeuille de soins capillaires.
The Estée Lauder Companies a rapporté 565 millions USD de ventes nettes pour sa catégorie de soins capillaires plus large au cours de l'exercice 2026, inchangé par rapport à l'exercice 2025, The Ordinary ayant progressé et Aveda ayant reculé. La société a attribué la croissance des ventes nettes de soins capillaires de The Ordinary principalement à l'expansion de la distribution et au succès de son sérum Multi-Peptide pour la densité capillaire. Conjointement avec les résultats professionnels de L'Oréal, cette attribution place la portée de la distribution aux côtés de la spécialisation des produits au cœur des gains concurrentiels, de sorte qu'un entrant axé sur le traitement a besoin d'une voie d'accès aux acheteurs ainsi que d'une formulation distincte.
Leaders du secteur des produits de traitement contre la chute de cheveux
-
The Procter & Gamble Company
-
L'Oréal S.A.
-
Unilever
-
Pierre Fabre Laboratories
-
The Estée Lauder Companies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits de Traitement de la Perte de Cheveux Entreprises couvertes dans ce rapport
- The Procter & Gamble Company
- L'Oréal S.A.
- Unilever
- Pierre Fabre Laboratories
- The Estée Lauder Companies Inc.
- Freedom Laser Therapy
- Cipla Ltd.
- Dr. Reddy’s Laboratories
- Sun Pharmaceutical Industries
- Merck & Co., Inc.
- Shiseido Company Limited
- Himalaya Wellness Company
- Natura Cosméticos S.A.
- Taisho Pharmaceutical Holdings
- Capillus LLC
- Theradome Inc.
- iRestore
- Aclaris Therapeutics
- Fagron NV
- iGrow/Apira Science
Lire l’analyse des entreprises de produits de traitement de la perte de cheveux
Principales opportunités pour les acteurs du marché
Les opportunités de produits se concentrent sur le développement de médicaments spécifiques aux femmes et sur de meilleures connexions entre l'évaluation clinique et l'accès au traitement. En août 2026, Veradermics a rapporté avoir complété le recrutement dans un essai de Phase 2/3 portant sur 556 participants du minoxidil oral à libération prolongée expérimental VDPHL01 pour la perte de cheveux à motif féminin, avec des données de résultats principaux attendues au premier semestre 2027. Dans une enquête de 2025 menée dans des cliniques spécialisées au Royaume-Uni regroupant 3 diagnostics d'alopécie, principalement l'alopécie areata, 41 % ont signalé des difficultés d'orientation par le médecin généraliste, avec un délai médian de 12 mois pour l'évaluation dermatologique (intervalle interquartile de 12 à 24 mois). Les preuves d'essai spécifiques aux femmes et l'évaluation médiée par le clinicien abordent des décisions différentes, le développement du produit et l'adéquation du traitement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Développement de produits oraux spécifiques aux femmes | Les tests dirigés vers l'enregistrement spécifiques aux femmes ont progressé | Femmes présentant une perte de cheveux à motif légère à modérée | Baser le développement ultérieur des produits sur les résultats des essais spécifiques aux femmes | Établir l'efficacité du traitement spécifique aux femmes | Développeurs de traitements oraux axés sur les femmes |
| Recommandations de traitement spécifiques aux femmes | Un résultat d'essai féminin était attendu pour le premier semestre 2027 | Cliniciens prenant en charge des femmes atteintes de perte de cheveux à motif | Préparer des revues de preuves et des critères de sélection des patients après les résultats | Les conclusions sur l'utilisation appropriée dépendent des résultats | Prestataires de traitement spécialisés |
| Accès aux produits lié aux spécialistes | Les patients des cliniques spécialisées au Royaume-Uni ont signalé des obstacles à l'orientation | Patients recherchant des soins spécialisés pour l'alopécie | Relier la sélection des produits de traitement au triage clinique et aux orientations | Retards d'orientation et d'évaluation | Prestataires de traitement dirigés par des cliniciens |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est le développement de médicaments oraux spécifiques aux femmes, le résultat anticipé de l'essai au premier semestre 2027 fournissant le prochain point de décision. Les développeurs peuvent utiliser ces résultats pour décider quelles allégations d'efficacité méritent un développement ultérieur, tandis que les cliniciens peuvent évaluer leur pertinence pour la sélection des patients. Ce jalon de preuves partagées favorise la coordination du développement des produits avec l'interprétation clinique, tout en réservant les engagements de lancement aux progrès réglementaires ultérieurs.
Développements industriels récents dans Marché des Produits de Traitement de la Perte de Cheveux
- Oct 2026 : Veradermics a rapporté des résultats principaux positifs pour le minoxidil oral à libération prolongée expérimental VDPHL01 dans la Partie A de l'étude de Phase 3 304. L'étude a recruté 536 hommes présentant une perte de cheveux à motif légère à modérée et a atteint tous les critères d'évaluation primaires et secondaires.
- Oct 2026 : Pelage Pharmaceuticals a administré la première dose au premier participant de son essai de Phase 2/3 AWAKEN évaluant le PP405 topique expérimental chez des hommes adultes atteints d'alopécie androgénétique.
Marché des Produits de Traitement de la Perte de Cheveux Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial des produits de traitement de la perte de cheveux mesure le chiffre d'affaires annuel des fabricants provenant des produits vendus pour gérer l'amincissement et la perte de cheveux dans le monde entier. Il couvre les ventes de produits au détail et en pharmacie à travers les canaux de distribution du marché, la valeur étant exprimée en USD.
Exclusions du périmètre : Les procédures chirurgicales de transplantation capillaire, les services régénératifs en clinique et les produits cosmétiques généraux de coiffage qui ne revendiquent pas le traitement de la perte de cheveux sont exclus.
Aperçu de la segmentation
- Par type de produit
- Shampooing et après-shampooing
- Sérums
- Autres
- Par genre
- Homme
- Femme
- Par catégorie
- Topique
- Oral
- Par canal de distribution
- Supermarchés/Hypermarchés
- Magasins de santé et de beauté
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources cliniques et réglementaires publiques aident à distinguer les catégories de produits et leur utilisation commerciale, telles que la revue de 2023 Traitement de l'alopécie androgénétique : recommandations actuelles et besoins non satisfaits, qui passe en revue les thérapies topiques et orales, les compléments alimentaires, les dispositifs et les limites des preuves, et la codification du Registre fédéral dans 21 CFR 310.527, qui décrit les exigences pour les produits en vente libre promus pour la croissance capillaire externe ou la prévention de la perte de cheveux. Les Perspectives démographiques mondiales 2024 des Nations Unies fournissent des projections démographiques pour le contexte de la demande, tandis que les recommandations de traitement de l'Académie américaine de dermatologie décrivent l'utilisation des produits, le calendrier de réponse et les besoins de traitement continu.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et les rapports commerciaux et d'affaires réputés peuvent ajouter du contexte sur les lancements de produits, l'accès aux canaux et les performances au niveau de l'entreprise, et ces sources doivent être recoupées avec les preuves au niveau de la catégorie avant d'informer une estimation de marché. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées avec des dirigeants de produits de consommation, des responsables de produits de soin capillaire et de traitement, des acheteurs de pharmacies et de détaillants beauté, et des professionnels de la dermatologie ou de la trichologie peuvent tester les conclusions secondaires sur l'utilisation des produits, la tarification, la combinaison de canaux et la demande régionale. Les réponses peuvent clarifier les lacunes dans la couverture des produits et des canaux, tandis que les points de vue divergents doivent être comparés avec les divulgations des entreprises et les indicateurs de marché indépendants avant d'informer les hypothèses. Les analystes peuvent revenir vers les répondants lorsque les ventes déclarées, les lancements, les changements réglementaires ou les conditions des canaux entrent en conflit avec les preuves utilisées dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux et assimilés : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation commence par un calcul descendant du chiffre d'affaires mondial des fabricants pour les produits finis vendus pour gérer l'amincissement ou la perte de cheveux, puis vérifie certains totaux par des estimations de produits et de canaux échantillonnés. Les parts par type de produit, catégorie topique ou orale, groupe de consommateurs cible, canal de distribution et région peuvent être construites à partir des ventes divulguées, des portefeuilles de produits, de la disponibilité au détail et des indicateurs de marché comparables, chaque répartition étant réconciliée avec le total. Les indicateurs clés comprennent les schémas de population et d'âge associés à la perte de cheveux, les prix des produits et la combinaison de formulations, la disponibilité des produits de traitement et de soins personnels, la portée des canaux et l'accès réglementaire. Ces indicateurs informent la demande adressable, les ventes réalisées et la croissance attendue par segment. L'analyse de scénarios peut étendre les perspectives 2027-2032 en faisant varier ces conditions de demande et d'accès, tandis que les taux de croissance des produits et des canaux sont vérifiés par rapport aux prévisions globales. Lorsque les estimations des fournisseurs ou des canaux échantillonnés sont incomplètes, les analystes peuvent utiliser les fourchettes divulguées et les produits comparables pour délimiter l'estimation, documenter les hypothèses et comparer la fourchette résultante avec le total descendant. Des répondants compétents peuvent examiner si la direction et les hypothèses au niveau des variables sont commercialement plausibles.
Cycle de validation et de mise à jour des données
Les analystes triangulent les divulgations des entreprises, les indicateurs de marché publics, les preuves de produits et de canaux, et les contributions des répondants, puis examinent les valeurs aberrantes et les écarts importants entre les sources ou les périodes avant la validation finale. Un second examen vérifie les unités, le périmètre, les totaux des segments et les facteurs de prévision, et un nouveau contact est déclenché lorsqu'un conflit important, un changement inexpliqué ou un nouvel événement réglementaire ou commercial pourrait modifier une hypothèse. Les preuves sont actualisées annuellement, révisées entre les cycles lorsque des événements importants surviennent, et vérifiées à nouveau lors d'un passage préalable à la livraison.
Taille du marché des produits de traitement de la perte de cheveux de Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial des produits de traitement de la perte de cheveux mesure le chiffre d'affaires annuel des fabricants provenant des produits vendus pour gérer l'amincissement et la perte de cheveux dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les parts par type de produit, catégorie topique ou orale, groupe de consommateurs cible, canal de distribution et région peuvent être construites à partir des ventes divulguées, des portefeuilles de produits, de la disponibilité au détail et des indicateurs de marché comparables, chaque répartition étant réconciliée avec le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,37 milliards USD (2027) | |
| Consultance mondiale A | 6,51 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 93,2 % à la valeur de ce rapport pour 2027 de 3,37 milliards USD, 2 ans plus tard. Plus élevée car son périmètre de produits de traitement inclut des solutions de soutien et des dispositifs au-delà des ventes de produits finis. |
| Consultance mondiale B | 6,5 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 92,9 % à la valeur de ce rapport pour 2027 de 3,37 milliards USD, 2 ans plus tard. Plus élevée car son marché du traitement inclut les dispositifs médicaux et la PRP aux côtés des produits. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les indicateurs de marché publics, les preuves de produits et de canaux, et les contributions des répondants, puis examinent les valeurs aberrantes et les écarts importants entre les sources ou les périodes avant la validation finale.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des produits de traitement de la perte de cheveux et ses perspectives de croissance ?
La taille devrait augmenter de 3,14 milliards USD en 2026 à 3,37 milliards USD en 2027 et 4,69 milliards USD d'ici 2032, avec un CAGR de 6,82 % sur 2027-2032.
Qu'est-ce qui soutient la demande de produits de traitement contre la perte de cheveux ?
Le vieillissement de la population et l'innovation en matière de traitement soutiennent la demande potentielle. Veradermics a rapporté des résultats positifs d'essai en 2026 pour le minoxidil oral à libération prolongée expérimental chez 519 hommes présentant une perte de cheveux à motif légère à modérée.
Quel format de produit contre la perte de cheveux domine les ventes ?
Le shampooing et l'après-shampooing représentaient 87,57 % du chiffre d'affaires des produits de traitement de la perte de cheveux en 2026. Les sérums sont prévus comme les plus rapides à croître avec un CAGR de 7,8 % sur 2027-2032.
Quelles entreprises sont en concurrence dans les produits de traitement de la perte de cheveux ?
Les principaux fournisseurs comprennent The Procter & Gamble Company, L'Oréal S.A., Unilever, Pierre Fabre Laboratories et The Estée Lauder Companies Inc.
Qu'est-ce qui pourrait limiter les perspectives des produits de traitement de la perte de cheveux ?
Les produits dangereux et les obstacles à l'approbation peuvent limiter l'accès au traitement. En janvier 2026, l'Invima de Colombie a mis en garde contre l'acquisition d'un produit en capsules non enregistré promu pour l'alopécie.
Quelles régions dominent le chiffre d'affaires et la croissance des produits de traitement de la perte de cheveux ?
L'Amérique du Nord représentait 35,61 % du chiffre d'affaires du marché en 2026. L'Asie-Pacifique est prévue comme la région à la croissance la plus rapide avec un CAGR de 8,5 % sur 2027-2032.