
Taille et part du marché des chaises d'examen gynécologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 579.75 Millions de dollars américains |
| Taille du Marché (2031) | 798.41 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.61 % |
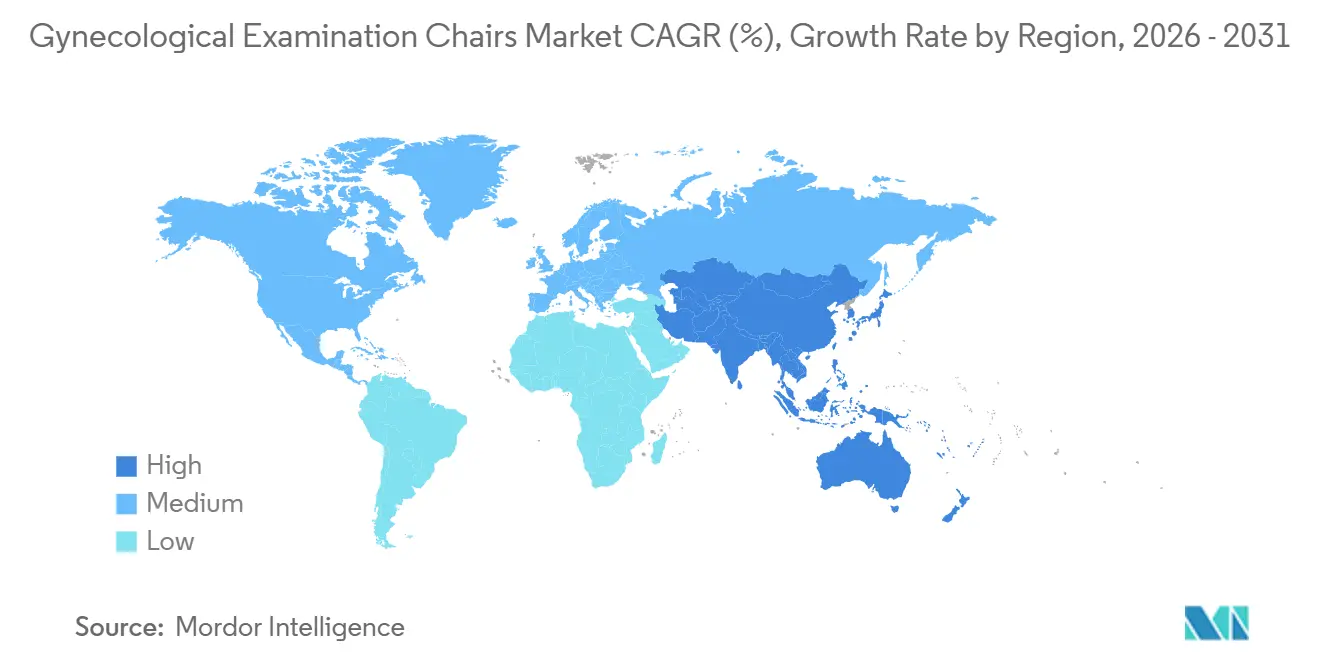
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
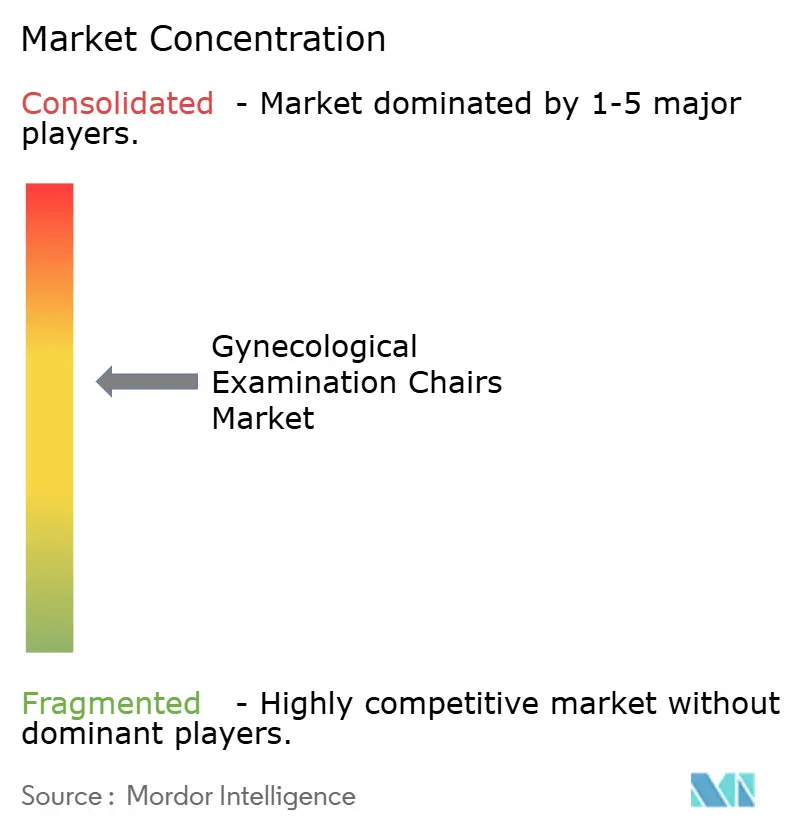
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chaises d'examen gynécologique par Mordor Intelligence
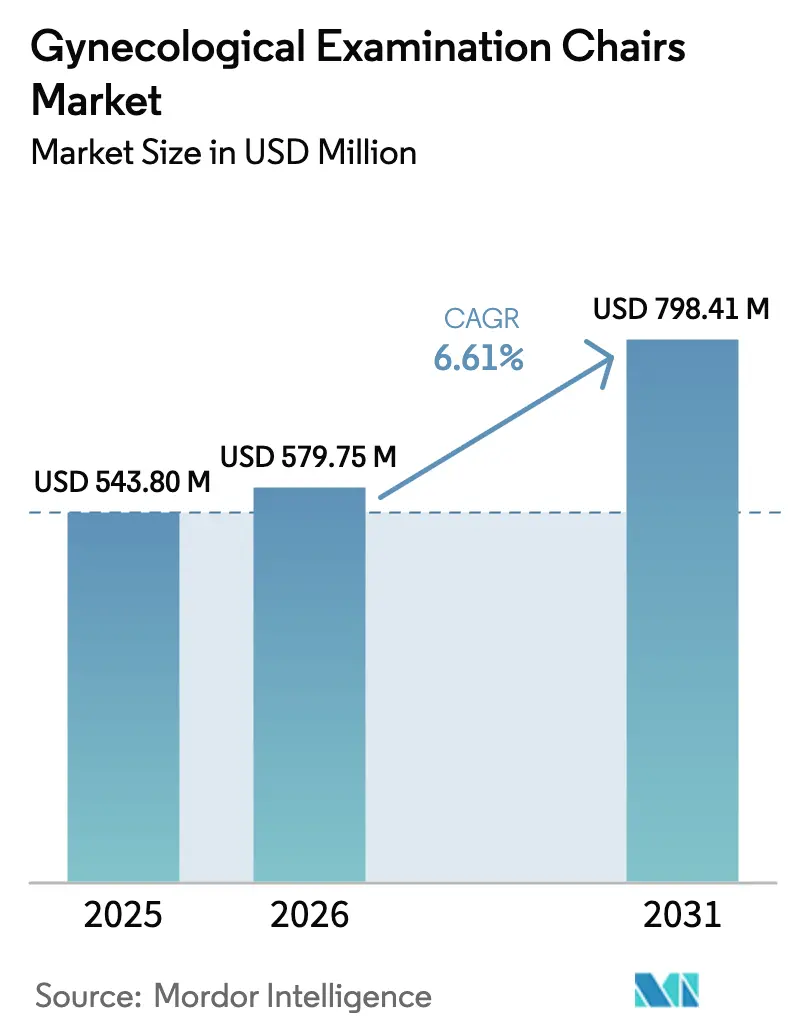
La taille du marché des chaises d'examen gynécologique était évaluée à 543,80 millions USD en 2025 et devrait croître de 579,75 millions USD en 2026 pour atteindre 798,41 millions USD d'ici 2031, à un CAGR de 6,61 % pendant la période de prévision (2026-2031).
La prévalence croissante de 1,21 milliard de troubles gynécologiques, associée à des expansions agressives de lits d'hôpitaux dans la région Asie-Pacifique et à un glissement piloté par les payeurs vers les soins ambulatoires, stimule la demande d'équipements avancés à haut débit. Les modèles électriques motorisés représentent désormais près de 50 % des ventes unitaires mondiales, leur adoption rapide étant soutenue par des initiatives de santé numérique qui incitent à l'utilisation d'appareils connectés capables de transmettre des données d'utilisation, de positionnement et de maintenance préventive directement aux dossiers de santé électroniques (DSE). Par ailleurs, l'expansion des cliniques de détail et des camionnettes de santé féminine mobile élargit la base de clientèle, avec un accent sur les conceptions compactes, les revêtements antimicrobiens et les modèles de tarification par abonnement qui font passer les coûts des dépenses d'investissement (capex) aux dépenses d'exploitation (opex). Cependant, ces moteurs de croissance sont tempérés par des primes de prix initiales significatives par rapport aux tables manuelles et par le risque d'augmentation des coûts de reconception et de validation en raison des restrictions anticipées de l'Agence de protection de l'environnement (EPA) sur la stérilisation à l'oxyde d'éthylène.
Principaux enseignements du rapport
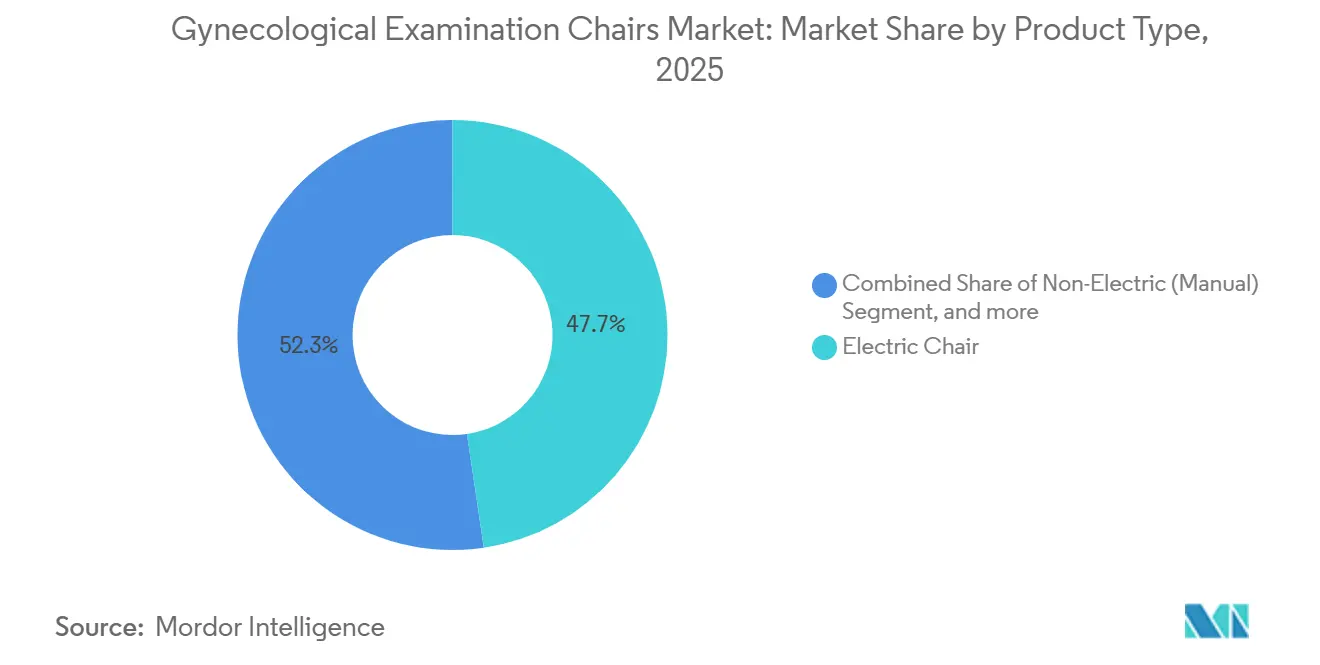
- Par type de produit, les chaises électriques motorisées détenaient 47,67 % de la part de marché des chaises d'examen gynécologique en 2025 et progressent à un CAGR de 8,54 % jusqu'en 2031.
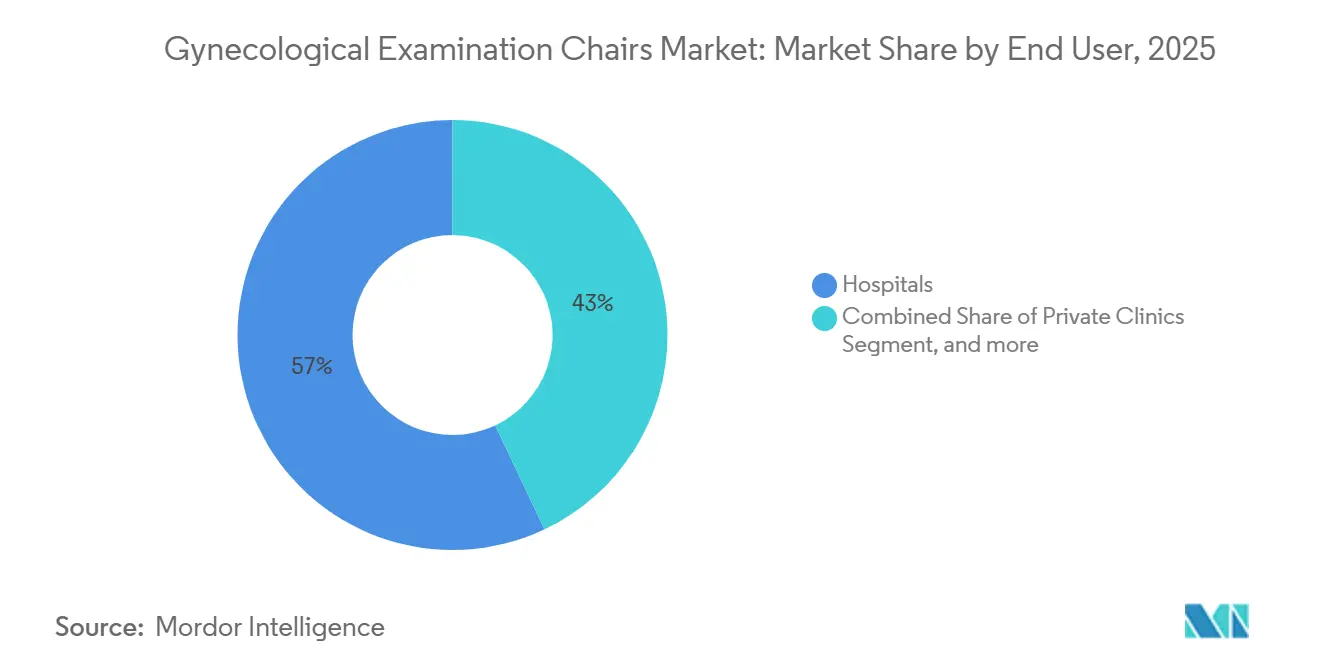
- Par utilisateur final, les centres chirurgicaux ambulatoires devraient se développer à un CAGR de 8,87 % jusqu'en 2031, dépassant les hôpitaux malgré la part de revenus dominante de ces derniers à 57,03 % en 2025.
- Par géographie, l'Asie-Pacifique devrait enregistrer un CAGR de 7,54 % sur 2026-2031, progressant plus rapidement que la contribution aux revenus par ailleurs dominante de l'Amérique du Nord à 41,56 % en 2025.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Charge croissante des troubles de santé féminine | +1.8% | Mondial, avec une pression aiguë en Asie du Sud, en Afrique subsaharienne et en Amérique latine | Moyen terme (2-4 ans) |
| Expansion de l'infrastructure mondiale de santé | +1.5% | Cœur Asie-Pacifique (Inde, Chine, Indonésie), débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les chaises d'examen | +1.3% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Accent croissant sur le confort et la sécurité des patients | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Court terme (≤ 2 ans) |
| Intégration des solutions de santé numérique et de l'IoT | +0.7% | Amérique du Nord, Europe, premiers adoptants dans les métropoles d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Glissement vers des soins décentralisés et ambulatoires | +0.4% | États-Unis, Canada, Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des troubles de santé féminine
La mise à jour 2021 de la charge mondiale de morbidité a recensé 1,21 milliard de conditions prévalentes du système reproducteur, un chiffre qui continue d'augmenter à mesure que les programmes de dépistage s'étendent sur des marchés clés tels que l'Inde, la Chine et l'Indonésie. Cette couverture diagnostique croissante entraîne des taux de revisites plus élevés des patients et incite les cliniques à remplacer les tables à hauteur fixe obsolètes par des chaises électriques multi-positions avancées. Ces chaises, conçues pour optimiser l'espace, prennent en charge plusieurs fonctions, notamment les examens pelviens, la colposcopie et le suivi prénatal. Par ailleurs, les mandats nationaux pour le dépistage universel du cancer du col de l'utérus stimulent la demande de chaises équipées de supports d'imagerie et de surfaces de transfert conformes à l'ADA, en adéquation avec les exigences réglementaires et opérationnelles en évolution[1]Organisation mondiale de la Santé, "Stratégie mondiale pour l'élimination du cancer du col de l'utérus," who.int.
Expansion de l'infrastructure mondiale de santé
Les dépenses de santé dans la région Asie-Pacifique devraient atteindre 5 000 milliards USD d'ici 2030, portées par des initiatives clés telles que le programme d'assurance Ayushman Bharat de l'Inde, l'engagement du 14e plan quinquennal de la Chine visant à établir 1 000 hôpitaux de niveau comté pour les femmes et les enfants, et des financements multilatéraux destinés à étendre les réseaux de cliniques en Indonésie. Les nouvelles installations respectant les normes ergonomiques et de contrôle des infections de l'OMS modernes affichent une préférence croissante pour les chaises électriques ou électro-hydrauliques avancées plutôt que pour les tables manuelles traditionnelles à faible coût, entraînant un changement significatif dans l'adoption des équipements médicaux.
Avancées technologiques dans les chaises d'examen
Les chaises électriques modernes utilisent des actionneurs linéaires étanches IP66 capables d'une force de poussée de 12 000 N, offrant des changements de hauteur fluides de 43 à 91 cm ainsi qu'une inclinaison de Trendelenburg via des commandes manuelles ou au pied. Les mécanismes d'autoblocage sont conformes aux normes de sécurité IEC 60601-1 et maintiennent la position en cas de coupure de courant. Des essais évalués par des pairs montrent que les systèmes motorisés peuvent réduire la charge musculaire des cliniciens jusqu'à 47 %, une constatation désormais référencée dans de nombreuses grilles d'évaluation des achats. Les conceptions hybrides électro-hydrauliques comblent le fossé entre accessibilité et performance pour les hôpitaux publics à budget limité, tandis que les accessoires modulaires étendent l'utilisation d'une seule chaise aux flux de travail en gynécologie, urologie et chirurgie mineure.
Accent croissant sur le confort et la sécurité des patients
Le vinyle antimicrobien intégrant de l'argent ou du cuivre réduit la charge microbienne de surface de 99,9 % en 2 heures et réduit le temps de nettoyage terminal de près d'un cinquième. Les supports de transfert, les plages de faible hauteur et les surfaces en décubitus dorsal de 71 cm sont conformes aux normes américaines sur les équipements de diagnostic médical, mais seulement 8,4 % des sites de soins primaires interrogés répondaient à ces spécifications en 2025. Les chaises répondant à ces exigences réduisent considérablement les blessures liées à l'assistance au levage du personnel, un facteur majeur des coûts d'indemnisation des travailleurs et des réclamations pour faute professionnelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Exigences élevées en matière de dépenses d'investissement | -1.2% | Mondial, aigu dans les marchés émergents sensibles aux prix (Inde, Indonésie, Afrique subsaharienne) et les cliniques indépendantes | Court terme (≤ 2 ans) |
| Normes réglementaires et de conformité strictes | -0.8% | Amérique du Nord, Europe, avec débordement vers l'Asie-Pacifique à mesure que l'harmonisation progresse (Chine, Japon, Corée du Sud) | Moyen terme (2-4 ans) |
| Contraintes d'espace et de flux de travail limitées dans les cliniques | -0.5% | Asie-Pacifique urbaine (Tokyo, Mumbai, Shanghai), villes européennes denses et cliniques communautaires américaines héritées | Court terme (≤ 2 ans) |
| Durabilité environnementale et considérations relatives au cycle de vie | -0.3% | Europe (mandats d'empreinte carbone), Amérique du Nord (restrictions EPA sur l'oxyde d'éthylène), pression précoce en Australie et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en matière de dépenses d'investissement
Les chaises gynécologiques électriques sont proposées à des prix allant de 2 950 à 7 500 USD, contre 1 050 à 2 400 USD pour les modèles manuels, un différentiel de 2 à 3 fois qui pèse sur les budgets des centres chirurgicaux ambulatoires et des cliniques rurales[2]Conseil d'accès des États-Unis, "Normes sur les équipements de diagnostic médical," access-board.gov. En ajoutant 10 à 15 % pour l'installation et 500 à 1 100 USD pour les accessoires, la dépense devient considérable ; un centre de santé féminine de 10 salles peut dépenser à lui seul 50 000 à 75 000 USD en chaises. Les offres reconditionnées ou à prix par abonnement abaissent les barrières à l'entrée, mais leur adoption reste modeste en raison des préoccupations relatives aux garanties et à la valeur résiduelle.
Normes réglementaires et de conformité strictes
Les fabricants doivent obtenir l'autorisation FDA 510(k), le marquage CE au titre du règlement européen sur les dispositifs médicaux (MDR UE), et documenter le système de management de la qualité ISO 13485 ainsi que la sécurité électrique IEC 60601, ce qui prolonge les lancements jusqu'à deux ans et ajoute 0,5 à 2 millions USD de coûts de pré-commercialisation[3]Agence américaine des produits alimentaires et médicamenteux, "Cybersécurité dans les dispositifs médicaux," fda.gov. L'application imminente aux États-Unis des règles d'accessibilité et des restrictions sur les substances toxiques de l'EPA pourrait contraindre à des reconceptions ou à la validation de méthodes de stérilisation alternatives, des défis qui favorisent les grands équipementiers d'origine (OEM) disposant d'équipes réglementaires dédiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les chaises électriques dominent grâce aux gains de flux de travail et d'ergonomieEn 2025, les unités électriques motorisées représentaient 47,67 % de la part de marché des chaises d'examen gynécologique et devraient croître à un CAGR de 8,54 %. Cette croissance est portée par des préréglages de mémoire programmables, qui réduisent le temps de préparation des patients de près de 40 %. Les hôpitaux privilégient de plus en plus ces unités en raison de leurs capacités de télémétrie IoT, qui s'intègrent directement aux logiciels de gestion des actifs. En conséquence, les unités électriques motorisées deviennent le choix standard dans les régions à revenus élevés. Bien que les hybrides hydrauliques et électro-hydrauliques restent répandus sur les marchés sensibles aux coûts, la demande d'ajustements de hauteur motorisés augmente pour répondre aux prochaines réglementations d'accessibilité. Bien que les chaises intelligentes entièrement connectées représentent actuellement moins de 5 % des expéditions, elles ont démontré une réduction de près d'un tiers des temps d'arrêt lors de programmes pilotes en Amérique du Nord. Cela positionne le segment pour une croissance significative à mesure que les cadres de cybersécurité arrivent à maturité.
Les pressions réglementaires et environnementales stimulent davantage l'adoption des modèles motorisés. La conformité aux réglementations de l'EPA sur les agents stérilisants est simplifiée lorsque les composants détachables sont retraités au peroxyde d'hydrogène ou par irradiation plutôt qu'à l'oxyde d'éthylène. En 2024, les programmes de retraitement des OEM ont récupéré 5 millions de livres d'équipements, générant 239 millions USD d'économies pour les clients. Ces avantages en termes de coût du cycle de vie s'alignent sur les priorités des comités d'achats basés sur la valeur. Pendant ce temps, les tables manuelles sont de plus en plus non conformes aux normes d'ajustement de hauteur ADA et devraient être reléguées aux applications à très faible budget ou humanitaires.


Par utilisateur final :
les hôpitaux en tête, les centres chirurgicaux ambulatoires en forte progression grâce au coût et à la commoditéEn 2025, les hôpitaux représentaient une part de revenus de 57,03 %, portée par des contrats à l'échelle de l'entreprise regroupant des chaises gynécologiques avec des chariots d'imagerie et une intégration aux DSE à des prix 15 à 20 % inférieurs aux prix de détail. Ces contrats s'alignent sur des cycles de remplacement mettant l'accent sur les revêtements antimicrobiens et les conceptions d'actionneurs visant à réduire les réclamations pour blessures des soignants. En revanche, les centres chirurgicaux ambulatoires (CSA) connaissent la croissance la plus rapide, avec un CAGR de 8,87 %, les payeurs déplaçant de plus en plus les procédures hors des hôpitaux pour maîtriser les coûts. Chaque nouveau CSA, soutenu par 6 300 sites certifiés Medicare, établit généralement trois à huit salles de procédures polyvalentes, créant une demande substantielle de chaises à haut débit et contribuant à un volume cumulatif significatif.
Les cliniques de détail représentent une autre voie de croissance, avec des opérateurs majeurs comme CVS et Walgreens investissant des milliards pour étendre les sites proposant des examens de santé féminine. Ces cliniques nécessitent des chaises compactes à réglage électrique conçues pour des espaces de 11 m². Les cabinets privés d'obstétrique-gynécologie et les centres de diagnostic continuent de préférer les hybrides électro-hydrauliques qui équilibrent efficacité des coûts et fonctionnalité. Pendant ce temps, les startups de soins mobiles adoptent des chaises pliables à batterie, optimisées pour un déploiement en bordure de trottoir ou dans des centres communautaires.
Analyse géographique
Marché des chaises d'examen gynécologique en Amérique du Nord
En 2025, l'Amérique du Nord a contribué à hauteur de 41,56 % du chiffre d'affaires total, portée par plus de 6 300 centres chirurgicaux ambulatoires (ASC), des cycles continus de renouvellement des équipements hospitaliers et l'application de réglementations en matière d'accessibilité excluant de nombreuses tables à hauteur fixe. L'expansion des cliniques de proximité aux États-Unis attire de nouveaux acheteurs hors secteur hospitalier, tandis que les mandats provinciaux canadiens stimulent la demande d'équipements certifiés ISO avec support bilingue.
Marché des chaises d'examen gynécologique en Asie-Pacifique
L'Asie-Pacifique se positionne comme la région à la croissance la plus rapide, avec un CAGR projeté de 7,54 % jusqu'en 2031. Les principaux moteurs comprennent l'initiative Ayushman Bharat de l'Inde, le plan de la Chine visant à établir 1 000 hôpitaux de niveau départemental dédiés aux femmes et aux enfants, ainsi que les modernisations de cliniques financées par la BAII en Indonésie. Ces développements génèrent une demande significative pour des chaises électriques et hybrides conformes aux normes ergonomiques de l'OMS. Les fabricants locaux maintiennent des prix compétitifs inférieurs à 2 000 USD, permettant une adoption généralisée même dans les villes de deuxième rang.
Marché des chaises d'examen gynécologique en EMEA et en Amérique latine
En Europe, les systèmes d'achat à payeur unique garantissent des volumes stables mais exercent une pression sur les marges. Les clauses de durabilité dans les contrats d'achat favorisent de plus en plus les fournisseurs proposant des solutions d'économie circulaire. Le marché du Moyen-Orient est bifurqué, avec des chaînes hospitalières haut de gamme dans les pays du Golfe contrastant avec des initiatives financées par des donateurs dans les régions d'Afrique subsaharienne, qui s'approvisionnent principalement en solutions manuelles ou hybrides économiques. En Amérique latine, les fluctuations monétaires modèrent la croissance ; cependant, le Brésil et l'Argentine continuent de stimuler une activité régulière d'appels d'offres publics alignée sur les programmes nationaux de santé des femmes.

Paysage réglementaire
Les exigences réglementaires varient selon le type de motorisation et la région. Les fauteuils d'examen gynécologique à commande électrique doivent généralement répondre aux exigences de sécurité et de compatibilité électromagnétique des équipements électriques médicaux (IEC 60601-1) et aux contrôles de système qualité tels que l'ISO 13485. Aux États-Unis, la réglementation des dispositifs de la FDA en vertu du 21 CFR 880.6140 s'applique, tandis que de nombreuses variantes non électriques relèvent du statut de Classe I et sont exemptées de la procédure 510(k), bien que les fabricants doivent toujours respecter les contrôles fondamentaux de la FDA, notamment l'enregistrement de l'établissement et l'inscription des dispositifs auprès du CDRH.
En Europe, l'accès au marché est régi par le règlement européen relatif aux dispositifs médicaux, règlement (UE) 2017/745 (MDR). Le MDR exige une conformité documentée aux exigences générales applicables en matière de sécurité et de performance via un dossier technique, une gestion des risques et une déclaration UE de conformité avant le marquage CE. Cette voie façonne les contrôles de conception des fauteuils motorisés, y compris les actionneurs, les commandes et les accessoires, et pousse les fournisseurs vers des tests standardisés et des composants traçables afin de soutenir les achats multi-pays et les exigences post-commercialisation.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec des intrants en amont tels que les structures en acier et en aluminium, la mousse polyuréthane et les revêtements antimicrobiens, ainsi que les sous-ensembles électriques et électroniques, incluant les actionneurs linéaires, les systèmes hydrauliques, les alimentations électriques, les commandes manuelles/pédales et les modules de commande. Les OEM et les fabricants sous contrat prennent ensuite en charge la fabrication, l'usinage, le revêtement par poudre et l'assemblage final, suivis de travaux de vérification liés aux systèmes qualité alignés sur l'ISO 13485 et aux essais de sécurité électrique référencés à l'IEC 60601-1 pour les modèles motorisés. L'emballage et l'étiquetage sont réalisés pour soutenir la traçabilité des lots et la facilité de maintenance.
En aval, la distribution se divise entre les ventes directes aux hôpitaux et aux systèmes de santé, souvent associées à des accessoires et des contrats de service, et les distributeurs régionaux d'équipements médicaux desservant les cliniques privées, les centres de diagnostic, les centres de chirurgie ambulatoire et les cliniques de détail/de proximité. L'installation, la maintenance préventive, la logistique des pièces incluant les actionneurs, les kits de revêtement, les roulettes et les commandes, ainsi que les programmes de remise en état ou de retraitement constituent une couche substantielle de l'après-vente. Dans ce segment, la documentation et une manipulation contrôlée soutiennent les exigences des environnements cliniques et aident les fournisseurs à concurrencer sur le coût total de possession plutôt que sur le prix catalogue du fauteuil.
Paysage concurrentiel
En 2024, Stryker, Hill-Rom-Baxter, Midmark et ArjoHuntleigh, tous détenteurs de certifications ISO 13485 et d'approbations multi-juridictionnelles, représentaient collectivement 40 à 50 % du chiffre d'affaires mondial. Stryker a renforcé son leadership sur le marché avec 22,6 milliards USD de ventes et a réalisé sept acquisitions stratégiques pour élargir sa base installée, capitalisant sur des avantages d'échelle. Le marché intermédiaire est porté par des acteurs tels que LINET et Malvestio, ainsi que plusieurs entreprises chinoises et indiennes axées sur des hybrides électro-hydrauliques localisés pour les appels d'offres nationaux. Les nouveaux entrants comblent les lacunes en matière d'IoT, car moins de 5 % des chaises sont actuellement prêtes pour le réseau malgré des preuves d'économies de 30 % sur les temps d'arrêt. Les fournisseurs de composants comme TiMOTION abaissent les barrières à l'entrée pour les assembleurs de niche en proposant des kits d'actionneurs certifiés EN 60601 clés en main.
Les géants des cliniques de détail remodèlent le paysage concurrentiel : CVS contrôle 63 % des points de vente au détail américains, tandis que Walgreens investit 5,2 milliards USD pour ajouter 600 nouveaux sites. Cette consolidation permet aux deux chaînes d'influencer la dynamique du marché en stimulant la demande de formats de chaises propriétaires et de modèles de tarification par abonnement. Pendant ce temps, les restrictions de l'EPA sur les agents stérilisants et les mandats d'accessibilité américains devraient exercer une pression sur les concurrents plus petits, créant des opportunités pour les multinationales riches en capitaux de prendre un avantage concurrentiel grâce à des reconceptions rapides et au financement de la conformité.
Leaders du secteur des chaises d'examen gynécologique
Stryker Corporation
Hill-Rom Holdings Inc. (Baxter)
Schmitz u. Söhne GmbH & Co. KG
Medifa-Hesse GmbH & Co. KG
Midmark Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chaises d'examen gynécologique
- A-dec
- ABCO Health Care
- AGA Sanitätsartikel GmbH
- ArjoHuntleigh
- Avante Health Solutions
- Desco Medical
- GIMA S.p.A.
- Hill Laboratories Company
- Hill-Rom Holdings Inc. (Baxter)
- Inmoclinc S.A.
- Innomed Közép-Európai Zrt.
- LINET Group
- Malvestio S.p.A.
- Medifa-Hesse GmbH & Co. KG
- Midmark
- Oakworks Medical Inc.
- PMT Healthcare Pvt. Ltd.
- Promotal
- Schmitz u. Söhne GmbH & Co. KG
- Sonesta AB
- Stryker
- Taicang Kang Hui (Medik)
Lire l’analyse des entreprises de chaises d'examen gynécologique

Opportunités de marché et perspectives d'avenir
Les surfaces d'intervention conformes aux exigences d'accessibilité et le débit des soins ambulatoires créent une marge pour de nouvelles commandes, les fauteuils électriques motorisés restant le type de produit dominant en termes d'unités vendues, avec les centres de chirurgie ambulatoire comme groupe d'utilisateurs finaux important. Le lancement en mai 2025 par Midmark du fauteuil d'intervention Midmark 631, positionné autour des exigences d'accessibilité de l'U.S. Access Board, est un exemple concret de la manière dont les critères d'accessibilité se traduisent en spécifications achetables et en activité de remplacement des tables héritées à hauteur fixe.
La différenciation axée sur l'expérience patiente offre également une marge de progression via le confort, la réduction de l'anxiété et la simplification des flux de travail qui soutiennent l'adoption du dépistage et l'expansion des lieux de soins. En mai 2026, Ceek Women's Health a élargi la distribution de son Nella Comfort Kit à l'échelle nationale via Walmart, ce qui signale un accent renforcé du canal de vente au détail sur des solutions axées sur le confort pour les visites gynécologiques, pouvant s'aligner avec les mises à niveau d'équipements de clinique. En parallèle, la reconnaissance par l'UCL de Soft Serve en juillet 2026 soutient une feuille de route produit vers des examens moins invasifs et centrés sur le patient.
Recent Industry Developments in Marché des chaises d'examen gynécologique
- Mai 2026 : Ceek Women's Health a élargi la distribution de son Nella Comfort Kit à l'échelle nationale via Walmart. Cette initiative a élargi l'accès aux produits axés sur le confort pour les visites gynécologiques via un canal de vente au détail majeur et a renforcé l'expérience patiente comme levier d'achat et d'adoption autour des examens. Elle souligne également le chevauchement croissant entre les empreintes de santé du commerce de détail et les flux de travail des visites de santé féminine, qui peut influencer les préférences en matière d'équipements de clinique.
- Mai 2025 : Midmark a élargi la disponibilité du fauteuil d'intervention Midmark 631 à plusieurs grands réseaux ambulatoires, alignant les achats sur les exigences d'accessibilité de l'U.S. Access Board. Cette expansion soutient le remplacement rapide des tables héritées à hauteur fixe dans les environnements ambulatoires et renforce le positionnement concurrentiel autour des plages de hauteur basse et du positionnement configurable.
- Mars 2024 : SCHMITZ a introduit le fauteuil d'examen gynécologique medi-matic, mettant l'accent sur le positionnement ergonomique et les caractéristiques de conception hygiénique. Ce lancement a renforcé la demande pour des fauteuils ajustables et orientés flux de travail, soutenant des examens multi-positions tout en renforçant les pratiques de contrôle des infections.


Marché des chaises d'examen gynécologique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les fauteuils d'examen gynécologique utilisés pour positionner les patientes lors d'examens de routine et de procédures obstétricales-gynécologiques dans divers cadres de soins, y compris les configurations de fauteuils connexes vendues pour un usage clinique. Les valeurs reflètent les ventes des fabricants et des canaux de distribution dans la zone géographique définie pour l'étude.
Exclusions du périmètre : nous excluons les tables d'examen à usage général et les assises non cliniques qui ne sont pas conçues ou commercialisées pour un usage d'examen gynécologique.
Aperçu de la segmentation
- Par type de produit
- Non électrique (manuel)
- Électrique (motorisé)
- Hydraulique
- Hybride électro-hydraulique
- Modèles intelligents / intégrés à l'IoT
- Par utilisateur final
- Hôpitaux
- Cliniques privées
- Centres de diagnostic
- Centres chirurgicaux ambulatoires
- Cliniques de détail / minute
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, établir la liste des pays et extraire les signaux de demande et d'offre les plus cohérents pour l'infrastructure d'examen de santé féminine. Nous avons consulté des sources publiques telles que l'Organisation mondiale de la Santé, le portail des statistiques de santé de l'OCDE, la Banque mondiale et les ministères de la santé nationaux pour des indicateurs comme les volumes de soins ambulatoires, le nombre d'établissements et l'orientation des dépenses de santé. Pour le contexte des dispositifs et les schémas d'utilisation clinique, nous avons également examiné des sources telles que les bases de données publiques de la FDA, les revues cliniques évaluées par des pairs, et certaines publications d'associations professionnelles sélectionnées.
Du côté de l'offre, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs, les catalogues de produits et la presse spécialisée reconnue pour cartographier les types de produits, les configurations typiques (électrique, non électrique, hydraulique) et les moteurs de remplacement. Pour vérifier l'orientation financière et les changements de propriété, nous avons utilisé de manière sélective des abonnements payants pour les données financières des entreprises et l'intelligence des actualités, et nous avons utilisé une base de données de brevets pour analyser les tendances de fonctionnalités qui affectent souvent les prix. Les sources mentionnées ici sont uniquement illustratives, et de nombreux autres documents ont également été examinés pour la collecte de données, les vérifications croisées et les clarifications au cours de ce travail.
Entretiens et enquêtes primaires
Les discussions primaires nous ont aidés à valider la manière dont les décisions d'achat sont prises pour les fauteuils d'examen, ce que les acheteurs considèrent comme des substituts équivalents, et comment les cycles de remplacement diffèrent selon le contexte (services hospitaliers par rapport aux cliniques ambulatoires). Nous nous sommes entretenus avec un mélange de fabricants, de distributeurs, de personnel d'achat et d'utilisateurs cliniques dans les régions APAC, EMEA et Amériques, afin que les paliers de prix, le comportement en matière d'appels d'offres et les volumes d'installation puissent être confirmés puis réintégrés dans le modèle.
Répartition des répondants à l'enquête de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39% | Cadres dirigeants : 14% | APAC : 42% |
| Niveau intermédiaire : 41% | Responsables fonctionnels/d'unité : 30% | EMEA : 31% |
| Acteurs plus petits : 20% | Managers : 56% | Amériques : 27% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une approche descendante où les signaux d'infrastructure de santé sont traduits en un bassin de demande adressable pour les salles d'examen gynécologique et les cadres d'intervention, puis convertis en demande de fauteuils à l'aide d'une logique de pénétration et de remplacement. En pratique, cela signifie que les estimations au niveau des pays ont été façonnées par des indicateurs tels que les volumes de visites obstétricales-gynécologiques ambulatoires, le nombre d'hôpitaux et de cliniques spécialisées, les évolutions du mix de procédures nécessitant un soutien de positionnement, et les cycles de remplacement typiques des fauteuils. Une fois ces totaux formés, nous les avons vérifiés par rapport à des approximations ascendantes sélectives utilisant des prix de vente moyens échantillonnés par type de fauteuil, des majorations de canal observées dans les devis d'achat, et des vérifications auprès des fournisseurs et distributeurs pour maintenir des totaux réalistes.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des avis d'experts, car la demande de fauteuils est influencée par quelques facteurs clairs mais évolutifs, notamment les cycles de dépenses d'investissement en santé, le rythme d'expansion des cliniques et les changements de préférence vers les configurations motorisées. Lorsque les indicateurs de volume directs étaient limités dans les petits pays, nous avons comblé les lacunes à l'aide de variables proxy telles que la densité des établissements de santé et l'utilisation des services de santé féminine, puis revalidé les résultats avec les retours des entretiens avant de finaliser les séries.
Validation des données et cycle de mise à jour
La validation se fait en plusieurs couches afin que les erreurs évidentes soient détectées rapidement et que les petites incohérences ne s'accumulent pas dans les totaux finaux. Nous comparons les résultats du modèle à des signaux indépendants tels que l'orientation des dépenses de santé régionales, les annonces d'expansion d'établissements et les fourchettes de prix observées par type de fauteuil, puis nous vérifions les valeurs aberrantes aux niveaux national et régional. Si un écart semble structurel plutôt que du bruit, nous révisons les hypothèses et déclenchons des recontacts ciblés pour confirmer ce qui a changé (par exemple, le calendrier des appels d'offres, les effets de change ou un changement de préférence en matière de configuration de fauteuil).
Avant validation finale, les chiffres passent par plusieurs revues d'analystes axées sur les contrôles de logique, les évolutions d'une année sur l'autre et la cohérence interne entre valeur, indicateurs de volume et paliers de prix. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs peuvent modifier rapidement la demande ou les prix. Juste avant la livraison, un dernier passage sur les données est effectué afin que les clients reçoivent la vue la plus récente disponible.
Taille du marché des fauteuils d'examen gynécologique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les fauteuils d'examen gynécologique peuvent sembler différentes même lorsqu'elles semblent couvrir le même sujet, car les limites sous-jacentes et les règles de tarification ne sont pas toujours alignées. Les différences proviennent généralement de ce qui est comptabilisé comme fauteuil d'examen par rapport à une catégorie plus large de tables d'examen, des utilisateurs finaux inclus, et de la manière dont les variations de devises et de prix sont intégrées dans la prévision.
Les vérifications du cadre d'intervention, les fourchettes de prix de fauteuils observées par configuration, et les signaux au niveau national concernant les établissements et les soins ambulatoires sont les éléments de preuve qui maintiennent l'estimation de Mordor Intelligence liée aux fauteuils utilisés pour les examens obstétricaux-gynécologiques dans un périmètre clinique défini, plutôt qu'une catégorie plus large de mobilier médical. Lorsque d'autres éditeurs mélangent des articles de mobilier adjacents, appliquent des hypothèses de remplacement agressives, ou utilisent un calendrier de devise d'année de référence différent, la valeur finale du marché peut varier sensiblement même si les taux de croissance semblent similaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 579,75 millions USD (2026) | |
| Cabinet de conseil mondial A | 429,51 millions USD (2026) | Utilise une construction de prix plus restreinte et a tendance à sous-estimer les configurations électriques et hybrides à spécifications plus élevées vendues aux hôpitaux, et il semble appliquer un cycle de remplacement plus court basé principalement sur des échantillons de cliniques ambulatoires. |
| Bulletin sectoriel B | 687,06 millions USD (2034) | Rapporte une valeur pour une année ultérieure avec un horizon plus long, et inclut probablement des sièges d'intervention adjacents et des périmètres d'installation plus larges, ce qui peut gonfler les totaux lorsqu'ils sont combinés à des hypothèses optimistes de progression des prix de vente moyens. |
La comparaison montre que l'écart s'explique principalement par les limites du périmètre, la manière dont les configurations de fauteuils sont tarifées, et si la fenêtre temporelle est alignée sur la même année de référence et le même calendrier de devise. En maintenant les intrants traçables jusqu'aux signaux d'établissements et d'interventions, puis en les recoupant avec des retours de prix et de canaux du monde réel, la taille finale du marché reste pratique à interpréter et reproductible à mettre à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des chaises d'examen gynécologique d'ici 2031 ?
Le marché devrait atteindre 798,41 millions USD d'ici 2031.
Quel type de produit connaît la croissance la plus rapide ?
Les chaises électriques motorisées progressent à un CAGR de 8,54 % grâce à leurs avantages ergonomiques et en matière de santé numérique.
Pourquoi les centres chirurgicaux ambulatoires sont-ils des acheteurs importants ?
Les centres chirurgicaux ambulatoires recherchent des environnements de soins rentables en ambulatoire et augmentent leurs achats de chaises à un CAGR de 8,87 %.
Quelle région affichera la croissance la plus élevée jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 7,54 % alors que les gouvernements développent la capacité hospitalière et clinique.
Comment les règles de l'EPA sur les agents stérilisants affectent-elles les fournisseurs ?
Les OEM doivent valider les méthodes au peroxyde d'hydrogène ou par irradiation, ou reconcevoir les composants, ce qui augmente les coûts de conformité et favorise les acteurs de plus grande taille.
Dernière mise à jour de la page le:



