
Taille et part du marché du bardage GRC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 36.75 Milliards de dollars |
| Taille du Marché (2031) | 54.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.32 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
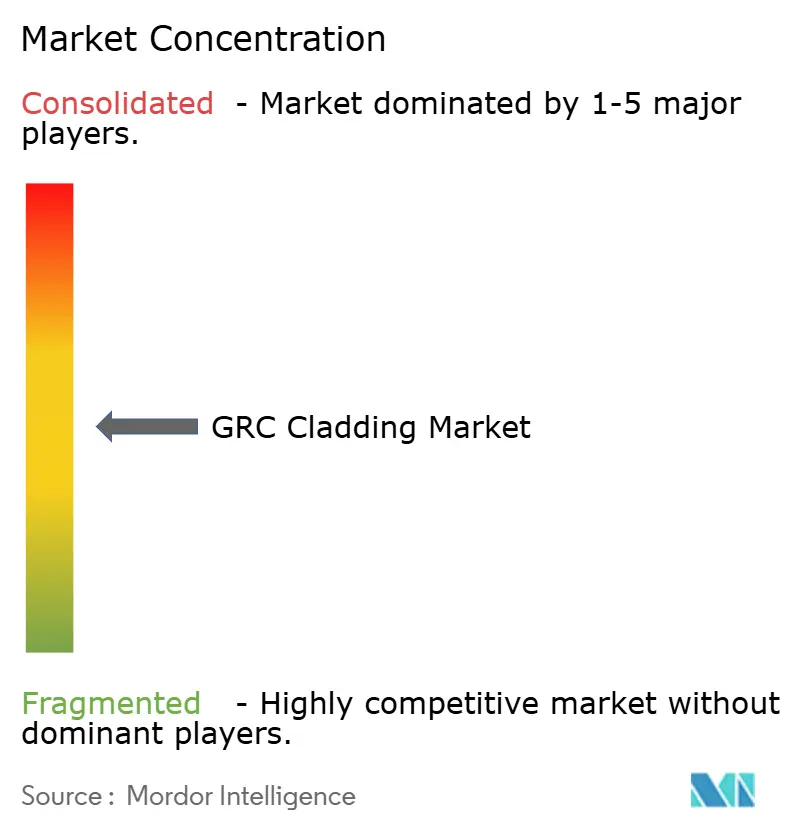
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du bardage GRC par Mordor Intelligence
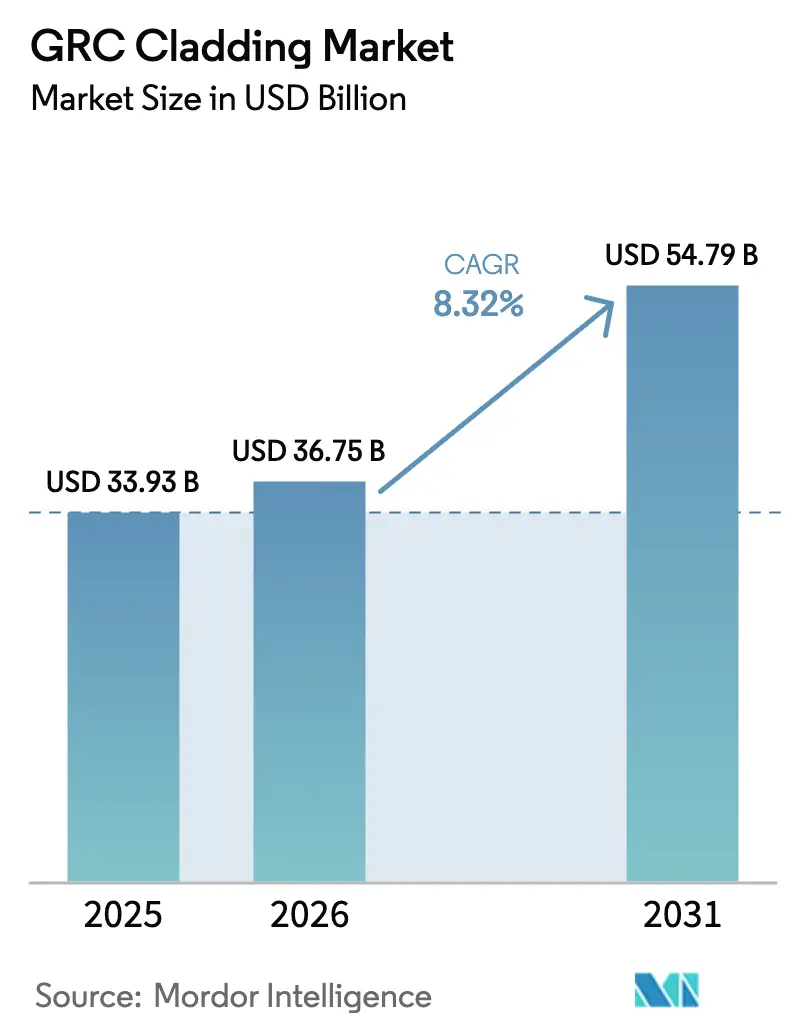
La taille du marché du bardage GRC devrait croître de 33,93 milliards USD en 2025 à 36,75 milliards USD en 2026 et devrait atteindre 54,79 milliards USD d'ici 2031, à un CAGR de 8,32 % sur la période 2026-2031. La préférence croissante pour les façades légères et ininflammables, combinée à des réglementations plus strictes en matière de sécurité incendie, positionne le béton renforcé de fibres de verre (GRC) comme l'alternative de référence là où les panneaux préfabriqués traditionnels s'avèrent trop lourds ou trop rigides. Les promoteurs apprécient l'avantage de poids du matériau, quatre fois moins lourd que le béton, ce qui réduit les charges structurelles et raccourcit les cycles de construction. Les investissements dans les projets de villes intelligentes en Asie-Pacifique, l'adoption rapide de la construction modulaire au Moyen-Orient et la recherche de coûts de cycle de vie réduits en Amérique du Nord renforcent la demande. Parallèlement, les acteurs du secteur accélèrent le développement de formulations à faible teneur en carbone pour répondre aux réglementations émergentes sur le carbone incorporé, maintenant ainsi le marché du bardage GRC sur une trajectoire d'innovation.[1]https://www.wbdg.org/resources/seismic-safety-building-envelope.
Principaux enseignements du rapport
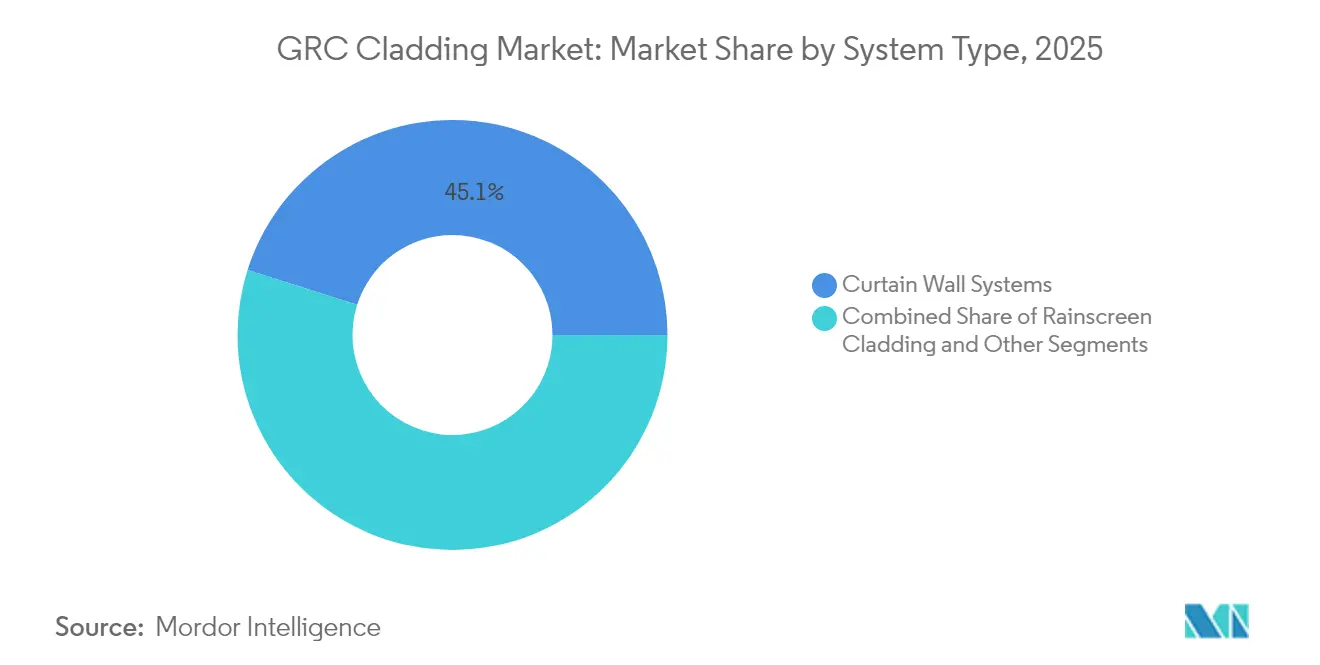
- Par type de système, les systèmes de mur-rideau ont dominé avec une part de revenus de 45,12 % en 2025, tandis que la catégorie « Autres », principalement les habillages patrimoniaux et les assemblages modulaires, a enregistré le CAGR le plus rapide de 9,12 % jusqu'en 2031.
- Par application, les bâtiments commerciaux ont représenté 51,88 % de la part du marché du bardage GRC en 2025 ; la construction résidentielle devrait se développer à un CAGR de 9,74 % jusqu'en 2031.
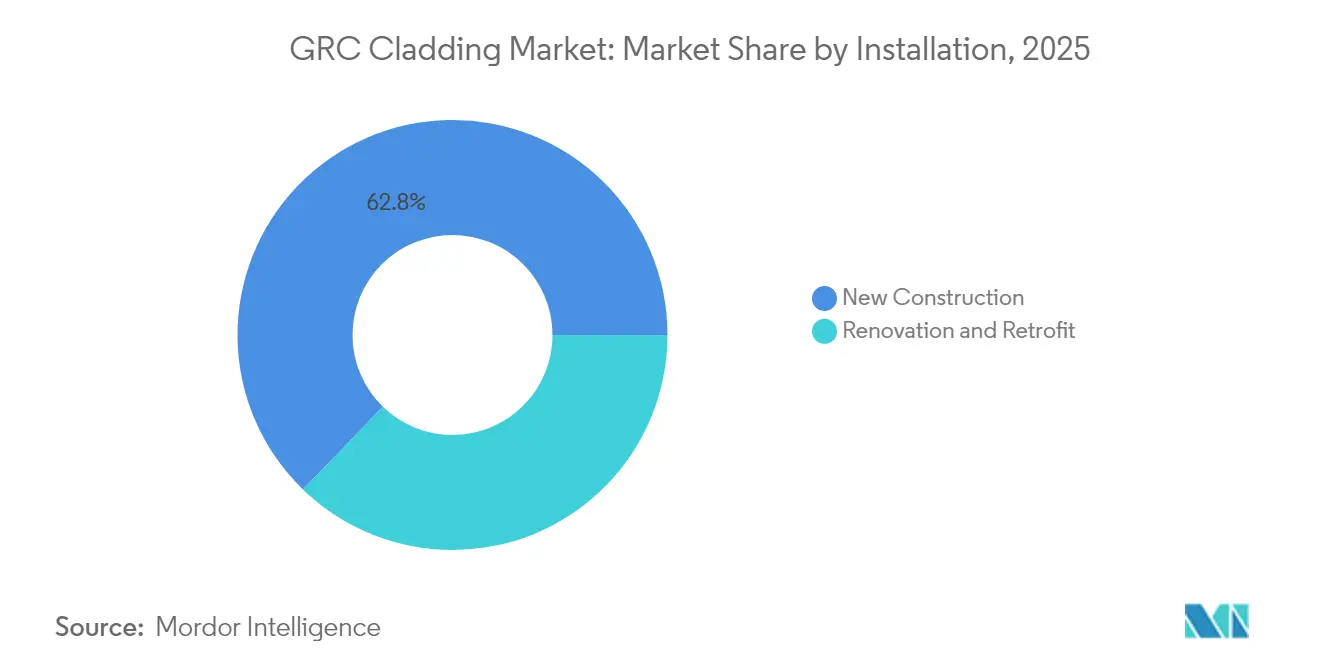
- Par installation, les projets de nouvelle construction ont capté 62,76 % de la demande en 2025, tandis que l'activité de rénovation et de réhabilitation progresse au CAGR le plus élevé de 9,76 % à mesure que les travaux de remédiation en matière de sécurité incendie s'accélèrent.
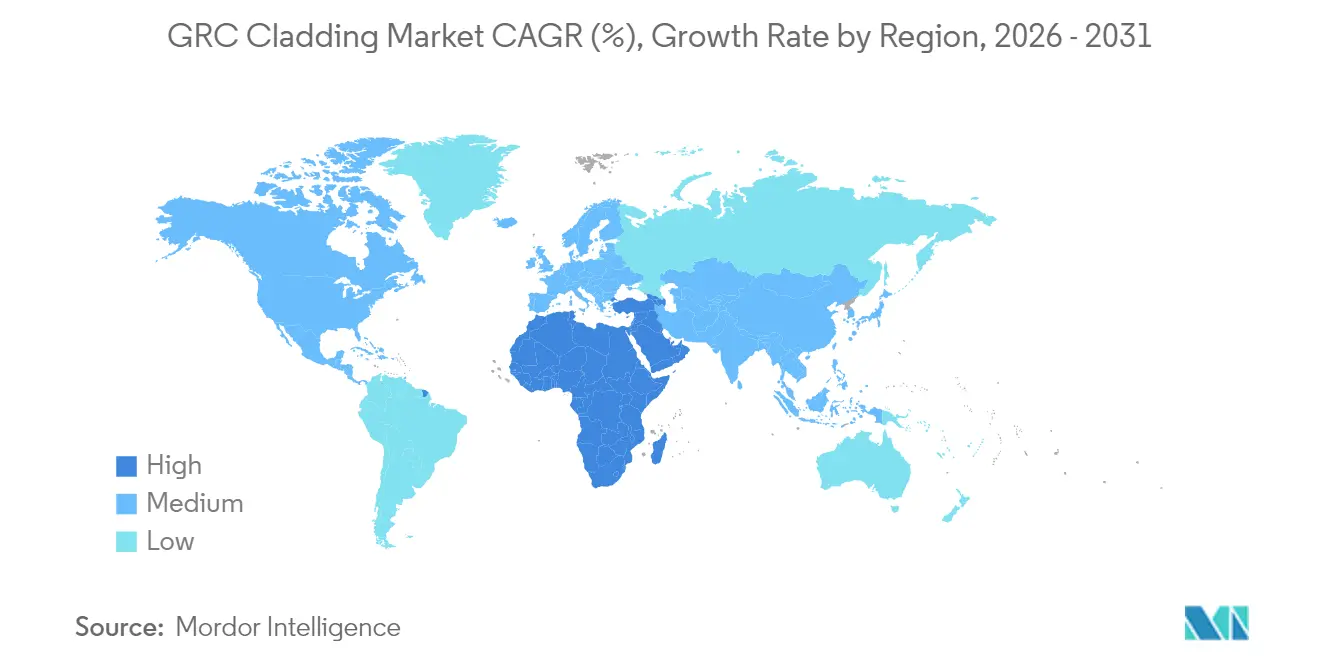
- Par géographie, l'Asie-Pacifique a dominé avec 42,98 % des revenus de 2025 ; le Moyen-Orient et l'Afrique connaissent la croissance la plus rapide avec un CAGR de 9,71 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le CAGR prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Urbanisation rapide et essor de la construction de villes intelligentes | 2.1% | Principalement APAC, débordement vers MEA | Moyen terme (2-4 ans) |
| Demande en hauteur pour des façades légères et à haute résistance | 1.8% | Mondial, concentré en APAC et en Amérique du Nord | Long terme (≥ 4 ans) |
| Renforcement des codes de sécurité incendie et parasismiques pour le bardage | 1.5% | Australie, Royaume-Uni, Amérique du Nord avec adoption mondiale | Court terme (≤ 2 ans) |
| Durabilité supérieure et faible coût de cycle de vie | 1.2% | Mondial | Long terme (≥ 4 ans) |
| Adoption de la construction modulaire hors site | 0.9% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Réhabilitation de façades patrimoniales avec des habillages GRC ultra-minces | 0.3% | Europe, quartiers historiques d'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et essor de la construction de villes intelligentes
La croissance rapide des populations urbaines en Chine, en Inde et en Asie du Sud-Est sollicite les infrastructures locales et stimule la demande de façades haute performance. Le PIB de la construction en Inde a bondi de 13,3 % en glissement annuel au troisième trimestre 2024, alors que les initiatives Villes intelligentes et Make in India ont orienté les dépenses publiques vers des tours à usage mixte et des hubs de transit. Les codes de conception municipaux récompensent de plus en plus les enveloppes écoénergétiques, orientant les architectes vers des assemblages en bardage GRC qui combinent masse thermique, formes complexes et compatibilité avec les systèmes photovoltaïques intégrés au bâtiment. La hausse de 15,14 % des revenus de China National Building Materials en 2024 signale un appétit durable pour le bardage innovant dans le pipeline de mégaprojets de la région[2]https://www.tipranks.com/news/company-announcements/china-national-building-material-reports-strong-financial-growth-for-bnbm-in-2024. Au-delà des villes de premier rang, les promoteurs dans les métropoles secondaires de l'Inde et dans les zones industrielles émergentes du Vietnam prescrivent des solutions du marché du bardage GRC pour accélérer la livraison des projets sans sacrifier l'esthétique.
Renforcement des codes de sécurité incendie et parasismiques pour le bardage
La réglementation post-Grenfell a reconfiguré les achats de façades. L'audit de l'État de Victoria a signalé plus de 800 bâtiments nécessitant une remédiation immédiate, stimulant la demande de panneaux ininflammables certifiés aux essais. Le bardage GRC satisfait la norme NFPA 285 sans détails de coupe-feu extensifs, simplifiant la conformité pour les projets nord-américains. Les producteurs agréés des Émirats arabes unis, guidés par des consultants internationaux en protection incendie, exportent désormais vers de multiples juridictions, signalant une normalisation mondiale. Les gouvernements, de l'Australie au Canada, planifient des interdictions progressives des façades combustibles, créant un vent arrière pluriannuel favorable au marché du bardage GRC.
Durabilité supérieure et faible coût de cycle de vie
Les attentes de durée de vie de cinquante ans, la stabilité aux UV et la faible absorption d'eau minimisent la maintenance. Des produits éprouvés tels que la série de panneaux en béton de Rieder ne nécessitent qu'un lavage périodique, évitant les cycles de repeinture qui pèsent sur les panneaux métalliques. Les études de cycle de vie montrent qu'après 15 à 20 ans, le coût total de possession est inférieur à celui des alternatives, une fois que la repeinture, le renouvellement des joints ou la lutte contre la corrosion entrent en jeu. Lorsque des matériaux cimentaires supplémentaires comme les cendres volantes réduisent le carbone incorporé jusqu'à 40 %, les propriétaires atteignent simultanément leurs objectifs de durabilité et de développement durable en une seule spécification. Ces attributs consolident le marché du bardage GRC comme un choix premium mais économique pour les actifs à long terme.
Réhabilitation de façades patrimoniales avec des habillages GRC ultra-minces
Les architectes spécialisés en conservation utilisent des panneaux de 12 à 15 mm pour reproduire la maçonnerie historique sur des monuments victoriens, Beaux-Arts et Art Déco sans surcharger les substrats vieillissants. Les programmes de subventions européens financent des rénovations énergétiques qui associent des bardages GRC ventilés avec isolation, alliant préservation et performance. Les fabricants spécialisés pratiquent des prix premium en maîtrisant les moules personnalisés et les traitements de surface assortis aux couleurs. À mesure que les municipalités élargissent les incitations à la réhabilitation, le marché du bardage GRC gagne un créneau résilient dans les quartiers à sensibilité culturelle.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le CAGR prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial plus élevé par rapport aux panneaux en béton conventionnels | -1.8% | Mondial, particulièrement dans les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Concurrence du bardage composite métallique à faible coût | -1.2% | Marchés émergents, projets d'ingénierie de la valeur | Moyen terme (2-4 ans) |
| Volatilité des prix du ciment et des fibres de verre | -0.9% | Mondial, régions dépendantes de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Examen du carbone incorporé des façades cimentaires | -0.6% | Europe, Amérique du Nord avec mandats de construction verte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé par rapport aux panneaux en béton conventionnels
Le bardage GRC projeté nécessite des fibres de verre résistantes aux alcalis et des applicateurs qualifiés, ce qui entraîne des coûts supplémentaires en matériaux et en main-d'œuvre. Cependant, les économies structurelles résultant d'enveloppes plus légères réduisent cet écart lorsque l'ensemble de l'économie du projet est pris en compte. Sur les façades géométriquement complexes — courbes ou perforées — la facilité de moulage du bardage GRC est souvent moins coûteuse que la pierre ou le métal sur mesure, ce qui ramène les propriétaires vers le marché du bardage GRC après les exercices d'ingénierie de la valeur.
Concurrence du bardage composite métallique à faible coût
Les systèmes composites en aluminium restent 40 à 60 % moins chers lors des appels d'offres initiaux, surtout lorsque l'application des codes incendie est en retard. Cependant, les assureurs appliquent désormais des surprimes sur les façades combustibles, réduisant ainsi les économies à long terme. À mesure que les gouvernements mettent en place des interdictions générales, le choix guidé par le prix se rétrécit, orientant les projets vers le marché du bardage GRC malgré la sensibilité au coût d'investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système :
l'intégration en mur-rideau génère de la complexitéLes murs-rideaux ont capté 45,12 % de la taille du marché du bardage GRC en 2025, reflétant leur prévalence sur les façades commerciales de grande hauteur où les architectes associent des panneaux légers à un vitrage généreux pour une stratégie d'éclairage naturel. Les tolérances exigeantes et les ancrages ingénierie de ce segment élèvent les barrières à l'entrée, récompensant les fabricants de services complets qui proposent une assistance à la conception et des équipes techniques sur site. Les installations en bardage en façade ventilée suivent, tirant parti de la perméabilité à la vapeur du bardage GRC pour gérer la condensation dans les zones humides, tandis que les habillages patrimoniaux ultra-minces et les unités modulaires forment la catégorie « Autres » à la croissance la plus rapide avec un CAGR de 9,12 %. Les bureaux d'études explorent de plus en plus des panneaux perforés qui servent également de dispositifs de protection solaire, et de premiers projets prototypes intègrent directement des cellules photovoltaïques en couches minces sur des substrats en bardage GRC pour créer des façades à énergie positive.
Dans les perspectives à plus long terme, le marché du bardage GRC connaît une convergence des systèmes, où des assemblages hybrides mur-rideau–bardage en façade ventilée répondent aux objectifs sismiques, thermiques et acoustiques en un seul ensemble. Les fabricants investissent dans des jumeaux numériques et la production de moules par CNC pour servir des géométries sur mesure à grande échelle. Les bureaux d'ingénierie-conseil préfèrent le bardage GRC aux bétons plus lourds sur les chantiers urbains à accès limité aux grues, et les bulletins techniques de la GRCA standardisent les essais pour accélérer les approbations. Les mandats de durabilité favorisent les châssis de murs-rideaux démontables, permettant la séparation et le recyclage futurs des matériaux — une philosophie de conception bien adaptée à la recyclabilité cimentaire du bardage GRC.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
la dominance commerciale face à la perturbation résidentielleLes bâtiments commerciaux ont représenté 51,88 % de la part du marché du bardage GRC en 2025, portés par les sièges sociaux d'entreprises, les laboratoires de sciences de la vie et les bâtiments civiques où des façades expressives renforcent l'identité de marque. Les moules reconfigurables et les traitements de surface assortis aux couleurs offrent des aspects distinctifs sans les coûts de la pierre artisanale, maintenant le bardage GRC sur les listes restreintes des architectes pour les atriums emblématiques et les extensions de hall. Les établissements de santé et d'enseignement apportent un volume institutionnel supplémentaire, recherchant des habillages ininflammables qui résistent à un trafic intense et à des normes d'hygiène strictes.
La construction résidentielle croît à un CAGR soutenu de 9,74 % alors que les promoteurs d'immeubles de hauteur intermédiaire adoptent des panneaux muraux installés en usine qui réduisent les délais de chantier et limitent les nuisances de voisinage. Des immeubles d'appartements modulaires dans les quartiers de régénération de Londres et sur les sites en remplissage de Tokyo prescrivent déjà le bardage GRC comme finition de module standard. Les opérateurs de centres de données, classés sous « Autres », adoptent le bardage GRC pour les murs coupe-feu qui protègent également contre les interférences électromagnétiques. La capacité mondiale d'hyperscale devant doubler d'ici 2026, la demande de ce créneau pourrait dépasser celle des segments institutionnels historiques, élargissant la base adressable totale du marché du bardage GRC.
Par installation :
le marché de la réhabilitation prend de l'élanL'activité de nouvelle construction a représenté 62,76 % de la taille du marché du bardage GRC en 2025, soutenue par l'intégration précoce des enveloppes panélisées dans les flux de travail BIM. Les ingénieurs optimisent les platines de connexion et les panneaux pleine hauteur d'étage avant le début des travaux de fondation, réduisant considérablement les reprises et les imprévus. Cependant, les programmes de réhabilitation constituent le fondement du CAGR le plus rapide de 9,76 %, propulsé par le remplacement obligatoire des composites aluminium combustibles. En Australie, le financement public compense les coûts de remplacement, et des entrepreneurs spécialisés proposent des remplacements clés en main permettant aux occupants de rester en place.
Les réhabilitations de patrimoine s'appuient sur des habillages GRC ultra-minces fixés sur la maçonnerie d'origine avec des agrafes inoxydables qui préservent les lames de ventilation. Cette approche améliore les performances thermiques de 20 à 30 % tout en respectant les chartes de préservation. Les réhabilitations permettent également de bénéficier de crédits de carbone incorporé grâce à l'allongement de la durée de vie, ce qui est attrayant pour les investisseurs suivant des indicateurs ESG. À mesure que davantage d'assureurs refusent de couvrir les bardages à risque élevé, les volumes de réhabilitation pourraient atteindre la parité avec la demande de nouvelles constructions au début des années 2030, reconfigurant la répartition des revenus sur le marché du bardage GRC.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Bardage en GRC en Asie-Pacifique
L'Asie-Pacifique a représenté 42,98 % des revenus de 2025, soutenue par le pipeline de mégapoles en Chine et la feuille de route de construction de 1,4 billion USD de l'Inde à l'horizon 2025. Les producteurs locaux tels que CNBM augmentent leur production grâce à des lignes de projection automatisées et à des systèmes de découpe robotisés, réduisant les délais de livraison pour les projets transfrontaliers en ASEAN. Les plans de villes intelligentes prescrivent des façades à faible empreinte carbone et des énergies renouvelables intégrées, en phase avec l'évolution des panneaux en GRC accueillant des laminés photovoltaïques. La hausse des coûts de main-d'œuvre dans les zones côtières chinoises oriente une partie de la fabrication vers le Vietnam et l'Indonésie, élargissant l'offre régionale et intensifiant la concurrence par les prix au sein du marché du bardage en GRC.
Marché du Bardage en GRC au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique enregistrent le TCAC le plus élevé, à 9,71 %, car NEOM en Arabie Saoudite, les musées culturels des Émirats Arabes Unis et la Nouvelle Capitale Administrative d'Égypte exigent des façades ininflammables résistantes aux étés à 50 °C. Les acteurs nationaux d'Oman et du Qatar s'appuient sur leur adhésion à la GRCA pour remporter des appels d'offres publics, tandis que les acteurs européens s'associent localement pour faire face aux droits d'importation et aux défis liés à la chaleur d'hydratation. Les nouveaux codes de protection civile promulgués en 2025 s'harmonisent avec la norme NFPA 285, renforçant les tests de résistance au feu des enveloppes et accroissant l'attrait du GRC en matière de gestion des risques.
Marché du Bardage en GRC en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe affichent une croissance plus modérée mais régulière, portée par la réglementation plutôt que par les volumes. Les juridictions américaines adoptent des dérogations fondées sur la norme NFPA 285 pour les systèmes ininflammables, simplifiant l'approbation des bardages ventilés en GRC en remplacement des configurations traditionnelles à barrières de cavité. Le plafond de carbone incorporé de 2027 en Europe accélère le développement de formulations à faible teneur en clinker, les acteurs cherchant à obtenir des Déclarations Environnementales de Produit pour sécuriser les marchés publics. La demande de rénovation connaît une forte hausse au Royaume-Uni, en Irlande et en France, où les panneaux combustibles font l'objet de délais légaux de remplacement, maintenant les carnets de commandes bien remplis sur ce marché du bardage en GRC mature mais lucratif.

Paysage réglementaire
La réglementation relative aux revêtements GRC/GFRC est façonnée par des exigences de performance au feu et par des normes de matériaux et de production de plus en plus prescriptives. Aux États-Unis, l'essai NFPA 285 constitue une voie courante pour les ensembles de murs extérieurs, tandis que la Californie a renforcé les références techniques applicables au GFRC dans le cadre de la surveillance des écoles publiques et des installations essentielles : l'IR 19-2 de la Division of the State Architect (DSA), applicable au California Building Code (CBC) 2025, oriente les panneaux GFRC vers l'ANSI/PCI 128 (y compris l'édition 2024) pour la spécification et l'acceptation. Des normes telles que l'ASTM C1666 pour les fibres de verre résistantes aux alcalis ancrent également les intrants matériaux essentiels et la vérification des performances, ainsi que les méthodes d'essai utilisées dans la documentation de la GRCA (par exemple, l'ASTM C948 pour l'absorption/densité, l'ASTM C1230 pour le comportement en traction, et l'ASTM C1560 pour le vieillissement accéléré).
Hors Amérique du Nord, les cadres européens et internationaux accordent davantage de poids au contrôle de la production en usine et à la conformité constante des produits en ciment renforcé de fibres de verre. La norme BS EN 1169 sert de référence pour le contrôle de la production en usine des produits en ciment renforcé de fibres de verre, tandis que l'EN 15422 est citée pour les fibres de verre résistantes aux alcalis dans les spécifications alignées sur la GRCA. Dans toutes les régions, les recommandations de la GRCA et les systèmes qualité des membres à part entière (généralement alignés sur l'ISO 9001) continuent d'influencer les spécifications de projet et la préqualification, en particulier lorsque les propriétaires et les consultants exigent des essais traçables, un contrôle documenté des mélanges et une performance reproductible des panneaux pour les travaux de grande hauteur et de rénovation.
Analyse de la chaîne de valeur
La chaîne de valeur du revêtement GRC commence par des intrants amont tels que le ciment blanc et les matériaux cimentaires supplémentaires, les fibres de verre résistantes aux alcalis (généralement spécifiées selon l'ASTM C1666/EN 15422), les adjuvants et pigments, les ancrages et fixations en acier inoxydable, ainsi que les matériaux de fabrication de moules. Ceux-ci passent ensuite par une fabrication spécialisée, généralement par projection ou par prémélange, suivie du durcissement, de la finition et de la découpe, puis d'un contrôle qualité par rapport aux spécifications du projet et des associations (par exemple, la GRCA et l'ANSI/PCI 128 pour les panneaux GFRC). La valeur intermédiaire est de plus en plus créée grâce à des flux de travail numériques de conception à la fabrication, incluant la modélisation détaillée pilotée par BIM, les moules façonnés par commande numérique (CNC), et un contrôle de la production en usine qui réduit la variabilité sur des façades architecturalement complexes.
En aval, la chaîne passe par la logistique, l'installation sur site et la mise en service de l'enveloppe, où les tolérances, l'ingénierie de fixation et la gestion des interfaces avec le vitrage, l'isolation et les barrières air-eau déterminent la performance livrée. L'intégration hors site constitue un facteur de différenciation clé. Clark Pacific met en avant des modèles de livraison de façades fabriquées en usine qui coordonnent la production des panneaux avec l'application de l'isolation et l'installation des fenêtres afin de réduire la main-d'œuvre sur site et de raccourcir les délais. Côté matériaux, les plateformes de ciment et de distribution intégrées verticalement façonnent également la disponibilité et la réactivité ; UltraTech Cement, par exemple, associe sa capacité cimentière à plus de 4 400 points de vente UltraTech Building Solutions au début de 2025, ce qui accélère les cycles allant de la spécification à l'approvisionnement pour les écosystèmes de façades cimentaires et de préfabrication sur ses marchés desservis.
Paysage concurrentiel
Le marché du bardage GRC reste modérément fragmenté. Les cinq premiers acteurs représentent environ 35 à 40 % des revenus mondiaux, tandis que des dizaines de spécialistes régionaux alimentent les pipelines nationaux. Les acteurs historiques européens se différencient par des habillages pigmentés dans la masse et à couleur constante ainsi que par des formulations neutres en carbone. Les fabricants du Moyen-Orient excellent dans la logistique de panneaux surdimensionnés, expédiant des unités de 6 m de long vers des mégaprojets désertiques avec des anneaux de levage intégrés[4]https://www.grca.online/grca-memberships/full-members/zanette-srl. Les producteurs asiatiques privilégient l'efficacité des coûts, pariant sur les tours résidentielles à grand volume pour absorber les capacités.
Les évolutions technologiques dictent l'ordre concurrentiel. Les entreprises déployant un routage de moules piloté par le numérique peuvent réduire les délais de 25 à 30 %, remportant des marchés de conception-appel d'offres-construction qui pénalisent les retards. L'adoption de tissages tridimensionnels en fibres de verre améliore la rigidité hors plan, permettant des panneaux plus minces avec une capacité de portée équivalente et débloquant des économies de transport. Les certifications de membres à part entière de la GRCA, renouvelées par plusieurs usines en janvier 2025, demeurent un gage de qualité et influencent les listes restreintes des prescripteurs. Les retraits stratégiques soulignent les pressions de spécialisation : le retrait d'Ibstock en mars 2025 a libéré des parts de marché continentales pour les divisions de bardage de Rieder et SigmaRoc. En avril 2025, SigmaRoc a conclu un partenariat avec Adaptavate pour commercialiser une chimie de panneaux muraux à faible teneur en carbone susceptible de migrer dans les mélanges de bardage GRC, indiquant une fertilisation croisée entre les technologies de façade et de panneaux intérieurs. La rivalité globale gravite vers les accréditations de durabilité, l'automatisation des usines et les ensembles d'installation clés en main qui réduisent le risque total du projet pour les promoteurs.
Leaders du secteur du bardage GRC
Clark Pacific
Ultratech Cement Pvt Ltd
BB Fiberbeton
Sto Group
Rieder Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bardage en GRC
- UltraTech Cement Ltd
- Clark Pacific
- BB Fiberbeton
- ASAHI BUILDING-WALL CO. LTD
- Willis Construction Co. Inc.
- Loveld
- Fibrobeton
- GB Architectural Cladding Products Ltd
- Ibstock Telling
- BCM GRC Limited
- Sto Group
- Rieder Group
- GRC UK Ltd
- Panel Systems Ltd
- Permastone
- Pennine Stone Ltd
- Delta Panels
- GRC Arabia
- EuroGRC
- FCP Pre-fabricados

Opportunités de marché et perspectives d'avenir
Un espace de marché à court terme se situe dans la conformité au niveau des ensembles et la confiance des prescripteurs pour les façades non combustibles, où des spécifications GFRC normalisées peuvent raccourcir les approbations et réduire les reprises. L'interprétation du California Building Code 2025 par la DSA, qui oriente les panneaux GFRC vers l'ANSI/PCI 128, formalise une voie d'acceptation plus claire pour les projets réglementés, créant des opportunités pour les fabricants capables de fournir des essais documentés, un contrôle traçable de la production en usine et des packages d'assistance à la conception alignés sur ces références. Les producteurs qui associent une assurance qualité alignée sur la GRCA à une ingénierie spécifique au projet (ancrages, joints de mouvement et gestion de l'humidité) bénéficient d'une meilleure traction dans les programmes de rénovation et de réhabilitation, où les propriétaires souhaitent une performance prévisible et une délivrance de permis plus rapide.
Des opportunités axées sur l'exécution apparaissent également dans les types de bâtiments à forte valeur qui privilégient la rapidité, la performance au feu et la reproductibilité de l'enveloppe, notamment la santé, les sciences de la vie et les centres de données. Le portefeuille de Clark Pacific illustre cette tendance : des établissements médicaux et de recherche en Californie ont utilisé des approches de façades préfabriquées avec fenêtres perforées intégrées et ossature GFRC personnalisée, et un centre de données au Nevada a utilisé des panneaux muraux isolés fabriqués hors site à la fin de 2025, ce qui traduit une demande d'approvisionnement pour des enveloppes livrées en usine. Côté conception, des développements mixtes emblématiques tels que Mission Rock à San Francisco montrent une demande pour des textures et des géométries complexes plus difficiles à reproduire avec un préfabriqué plus lourd, favorisant des applications haut de gamme où le GRC est spécifié à la fois pour l'esthétique et la constructibilité.
Recent Industry Developments in Marché du Bardage en GRC
- Juin 2026 : Clark Pacific a annoncé une étape d'installation majeure pour le projet de façade Infinite de l'UC Santa Barbara, notant l'avancement des panneaux finaux pour le périmètre de façade préfabriquée. Cette mise à jour renforce le rôle des systèmes de panneaux fabriqués hors site dans l'accélération de la fermeture de l'enveloppe et la réduction du risque de calendrier sur les grands projets institutionnels.
- Avril 2026 : Clark Pacific a mis en avant le système de façade du bâtiment G de Mission Rock dans l'édition de printemps du magazine Ascent, illustrant l'approche préfabriquée architecturale/GFRC utilisée sur un développement de premier plan à San Francisco. La visibilité publique autour de la géométrie complexe réalisée renforce la confiance des prescripteurs envers le GRC pour les projets commerciaux emblématiques où la forme, la performance au feu et la constructibilité sont évaluées conjointement.
- Mars 2025 : Ibstock a annoncé un retrait stratégique du revêtement GRC afin de se recentrer sur ses produits de maçonnerie principaux. Cette décision a modifié les options des fournisseurs dans certaines parties de l'Europe et a ouvert une marge de gain de parts de marché à court terme pour les fabricants de GRC restants et les divisions de revêtement desservant la demande réglementée de remplacement de façades et de nouvelles constructions.


Marché du Bardage en GRC Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des revêtements en béton renforcé de fibres de verre (GRC) utilisés sur les extérieurs des bâtiments, y compris les panneaux et éléments de façade fournis pour les nouvelles constructions ainsi que pour les travaux de rénovation et de réhabilitation.
Exclusions du périmètre : cela ne comptabilise pas la valeur de la construction complète des bâtiments, les travaux de béton généraux, ni les matériaux de façade non-GRC tels que le métal, le bois, le vinyle, ou le vitrage de mur-rideau uniquement en verre.
Aperçu de la segmentation
- Par type de système
- Bardage en façade ventilée
- Systèmes de mur-rideau
- Autres
- Par application
- Résidentiel
- Commercial
- Autres
- Par installation
- Nouvelle construction
- Rénovation et réhabilitation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des origines de la demande de revêtement GRC et de la manière dont elle est généralement spécifiée dans les projets, puis relie cela à l'activité de construction et aux cycles de rénovation de façades. Nous avons référencé des sources publiques telles que les publications sur les dépenses de construction de l'US Census Bureau, la production de la construction d'Eurostat, les statistiques commerciales UN Comtrade pour les intrants pertinents en ciment et fibres, les outils de suivi des bâtiments et de l'efficacité énergétique de l'IEA, ainsi que les publications relatives aux codes du feu et de la construction qui influencent les choix de façades non combustibles.
Pour transformer ces signaux en données exploitables pour le modèle, nous avons également examiné les rapports annuels d'entreprises et les présentations aux investisseurs, les annonces d'attribution de projets issues de la presse spécialisée en construction reconnue, ainsi que les pages des associations et des organismes de normalisation décrivant les cas d'usage et les attentes de performance du GRC. Une source d'abonnement payant pour les données financières d'entreprises et une base de données de brevets ont été utilisées de manière sélective pour vérifier l'échelle des fournisseurs et l'orientation des produits. Les sources listées ici sont uniquement illustratives, et de nombreux autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour valider ce que la recherche documentaire ne peut pas montrer clairement, en particulier le mix typique de projets, les cycles de remplacement, et la manière dont les prix évoluent avec les coûts des intrants et la complexité de fabrication. Nous avons échangé avec un ensemble de fabricants, façonniers, installateurs, consultants en façades et responsables des achats à travers les principales régions de construction afin de confirmer et d'ajuster les moteurs de la demande et les hypothèses avant l'établissement des totaux finaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 28 % | Dirigeants (CXO) : 16 % | APAC : 52 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Petits acteurs : 16 % | Managers : 44 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande adressable à partir de la production de construction, de la part des dépenses de façade et de la pénétration du GRC dans les spécifications de revêtement, laquelle est ensuite répartie entre nouvelle construction et rénovation, et par grandes régions. Les totaux sont corroborés par des vérifications ascendantes sélectives, telles que des modèles de devis de projets échantillonnés, des discussions sur la capacité et l'utilisation des fournisseurs, et un contrôle de cohérence prix moyen de vente x volume pour les catégories de panneaux courantes.
Les principaux intrants utilisés dans le modèle incluent les ajouts de nouvelle surface commerciale, l'intensité de la rénovation et de la réhabilitation (en particulier pour le renouvellement énergétique et de façade), la substitution de matériaux motivée par la sécurité incendie, la pression sur les coûts de main-d'œuvre et d'installation, et l'évolution des coûts des intrants clés comme le ciment, le sable et la fibre de verre résistante aux alcalis. Les prévisions utilisent une analyse de scénarios appuyée par une couche légère de régression multivariée, où les mises en chantier et les tendances de délivrance de permis non résidentiels aident à expliquer la trajectoire de croissance de référence, et le retour d'experts est ensuite utilisé pour ajuster les hypothèses d'adoption et de tarification par région. Lorsque les signaux ascendants sont épars, les écarts sont traités par des fourchettes d'adoption prudentes puis réalignés sur le bassin de demande descendant vérifié afin que l'estimation reste reproductible et explicable.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications étape par étape afin que le résultat reste cohérent avec les signaux du monde réel. Nous comparons les dépenses de revêtement GRC implicites à des indicateurs indépendants tels que la croissance de la production de construction, les cycles de rénovation, et la part observée des spécifications de façades non combustibles, puis nous examinons tout écart marqué par géographie ou par application.
Avant validation finale, le modèle est revu à travers plusieurs passages d'analystes, et les valeurs aberrantes déclenchent des revérifications des hypothèses et, si nécessaire, des appels de suivi avec les personnes interrogées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient l'activité de construction, les coûts des intrants ou la demande liée aux codes. Avant la livraison, un analyste effectue un nouveau passage de mise à jour afin que les chiffres finaux reflètent les informations les plus récentes disponibles.
Taille du marché des revêtements GRC selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les revêtements GRC varient souvent, car chaque étude définit ses propres règles d'inclusion, son calendrier et sa logique de tarification, et ces choix peuvent modifier le total dans une large mesure. Les plus grandes différences proviennent généralement du fait que des matériaux de façade adjacents sont ou non intégrés, de la manière dont les travaux de réhabilitation sont traités, et de la rapidité avec laquelle la tarification est mise à jour lorsque les coûts du ciment, des fibres et de la main-d'œuvre changent.
L'écart principal provient d'un glissement de périmètre vers des systèmes de façade plus larges et des revêtements en matériaux mixtes, alors que Mordor Intelligence ne comptabilise que la valeur des revêtements spécifiquement en GRC et maintient la tarification liée à la demande de panneaux propre à chaque projet, plutôt que d'attribuer une part moyenne des dépenses de façade sur l'ensemble des enveloppes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,75 milliards USD (2026) | |
| Rapport sectoriel A | 38,59 milliards USD (2026) | Ce chiffre semble se rapprocher davantage d'un bassin de dépenses de façade et de revêtement plus large, avec un taux d'adoption à court terme du GRC supposé plus élevé dans les grands projets commerciaux et une séparation moins explicite entre les panneaux exclusivement GRC et les systèmes adjacents. |
| Rapport sectoriel B | 3,38 milliards USD (2025) | Cette estimation utilise probablement un périmètre comptabilisé plus restreint, ce qui peut se produire lorsque seules certaines régions, uniquement les ventes de panneaux (hors valeur d'installation), ou uniquement un sous-ensemble d'applications sont inclus, et lorsque le calendrier monétaire et les mises à jour de tarification ne sont pas alignés sur la même année de référence. |
Dans l'ensemble, l'écart s'explique par ce qui est comptabilisé comme revêtement GRC et par la manière dont la demande et la tarification sont reconstruites à partir de l'activité de construction. En maintenant les étapes traçables jusqu'à la production de construction, aux signaux d'adoption et à des mises à jour de tarification réalistes, le modèle reste plus facile à reproduire et à auditer à travers les régions et les usages finaux.


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du bardage GRC d'ici 2031 ?
Le marché du bardage GRC devrait atteindre 54,79 milliards USD d'ici 2031, reflétant un CAGR de 8,32 % sur la période 2026-2031.
Quelle région représente la plus grande part de la demande en bardage GRC ?
L'Asie-Pacifique a représenté 42,98 % des revenus mondiaux de 2025, portée par l'urbanisation rapide et les dépenses en infrastructures.
Pourquoi les promoteurs passent-ils du composite aluminium aux façades en bardage GRC ?
Des codes de sécurité incendie plus stricts et la hausse des primes d'assurance sur les panneaux combustibles poussent les propriétaires vers des systèmes de bardage GRC ininflammables qui simplifient la conformité et réduisent le risque à long terme.
Comment le bardage GRC soutient-il la construction modulaire ?
Les panneaux légers s'intègrent dans des modules volumétriques construits en usine, réduisant les délais de projet jusqu'à 50 % et garantissant une qualité constante dans des conditions contrôlées.
Dernière mise à jour de la page le:



