
Taille et part de marché des unités de traitement graphique (GPU)
Analyse du marché des unités de traitement graphique (GPU) par Mordor Intelligence
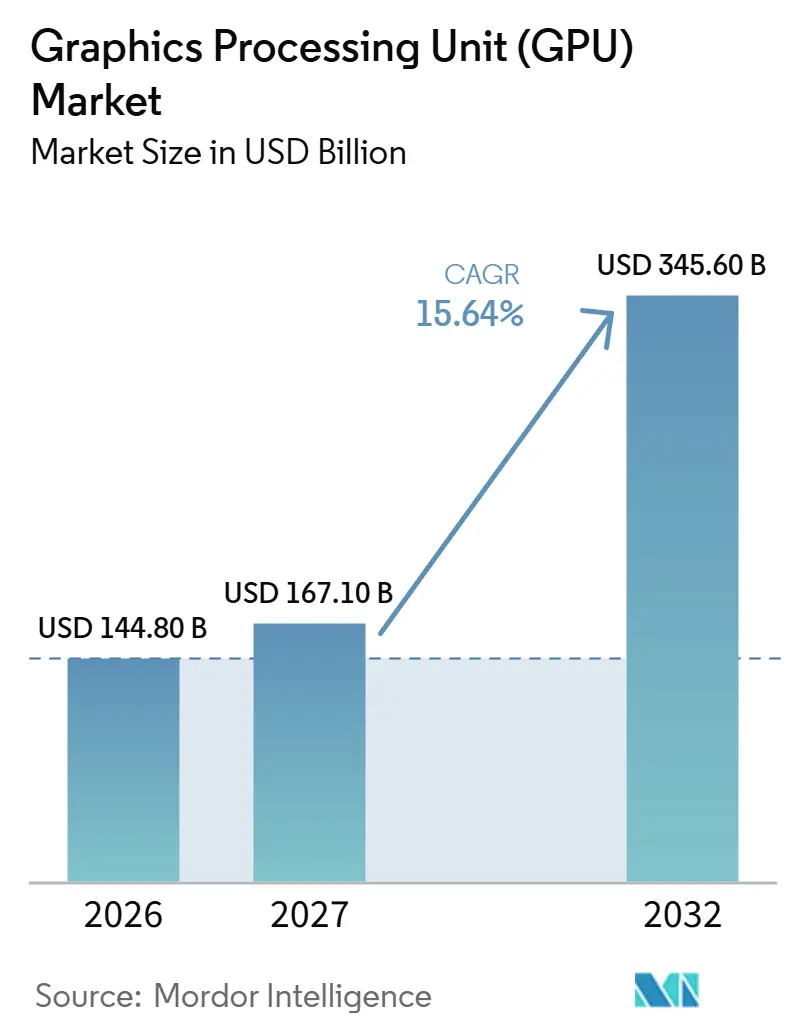
La taille du marché des unités de traitement graphique (GPU) devrait augmenter de 144,8 milliards USD en 2026 à 167,1 milliards USD en 2027 et atteindre 345,6 milliards USD d'ici 2032, avec un CAGR de 15,64 % sur 2027-2032.
Les clusters d'IA de production et les programmes de calcul partagé de l'Inde élargissent les voies d'accès à la capacité GPU. Les contrats de service connectent la capacité des accélérateurs à une infrastructure cloud plus large, faisant des configurations serveur utilisables une partie de l'offre commerciale. Les fournisseurs peuvent répondre à ces besoins par des accélérateurs discrets ou des packages de processeurs avec des graphiques intégrés, selon l'application. Les hausses attendues des coûts de mémoire et les restrictions de vente spécifiques à la destination peuvent néanmoins empêcher la capacité technique de devenir une offre abordable et accessible. L'opportunité commerciale dépend donc de la combinaison de la capacité GPU, des configurations utilisables et des voies de livraison autorisées, les contraintes économiques de la mémoire limitant la portée auprès des clients.
Principaux enseignements du rapport
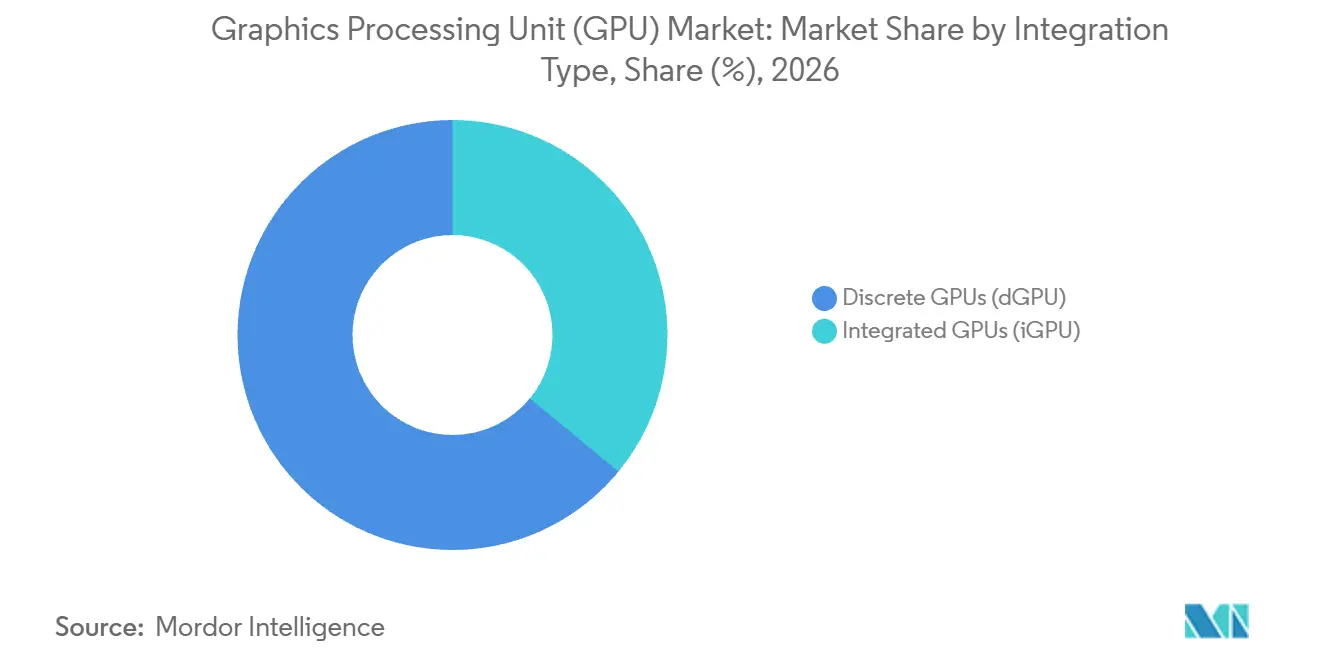
- Par type d'intégration, les GPU discrets détenaient une part de marché des unités de traitement graphique (GPU) de 64,05 % en 2026 et sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 15,96 % sur 2027-2032.
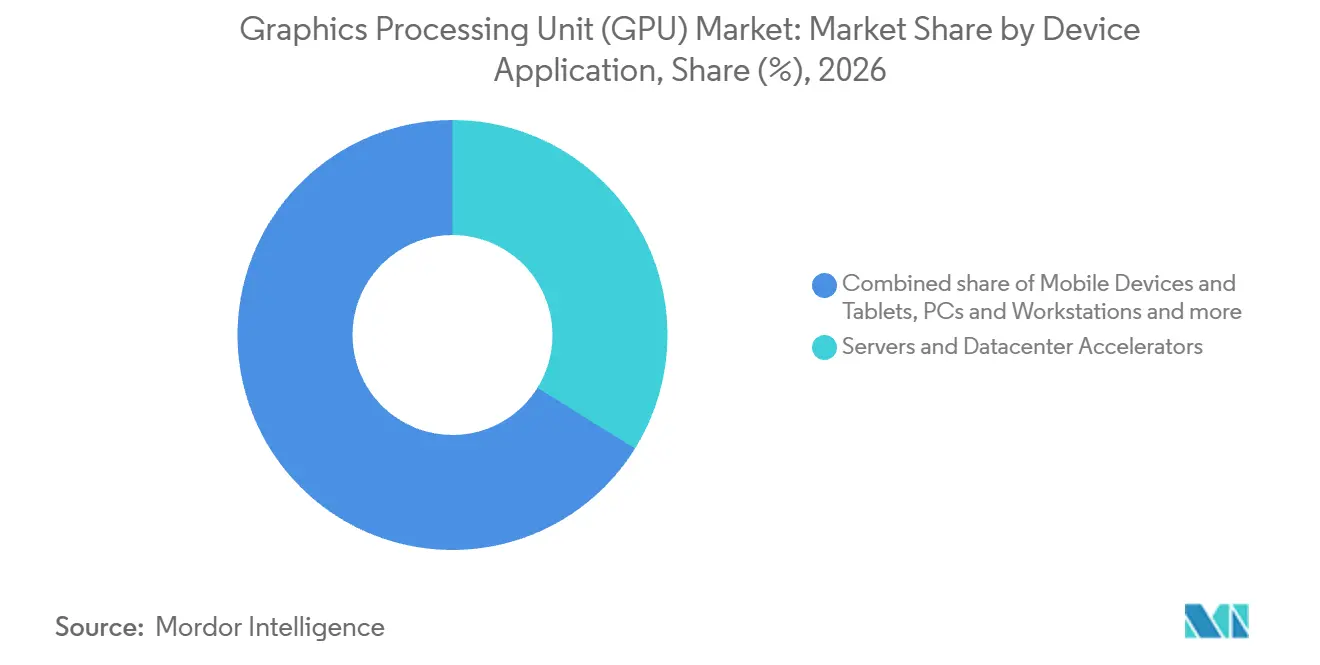
- Par application d'appareil, les serveurs et accélérateurs de centres de données représentaient une part de 33,86 % de la taille du marché des unités de traitement graphique (GPU) en 2026 et devraient croître le plus rapidement à un CAGR de 16,9 % sur 2027-2032.
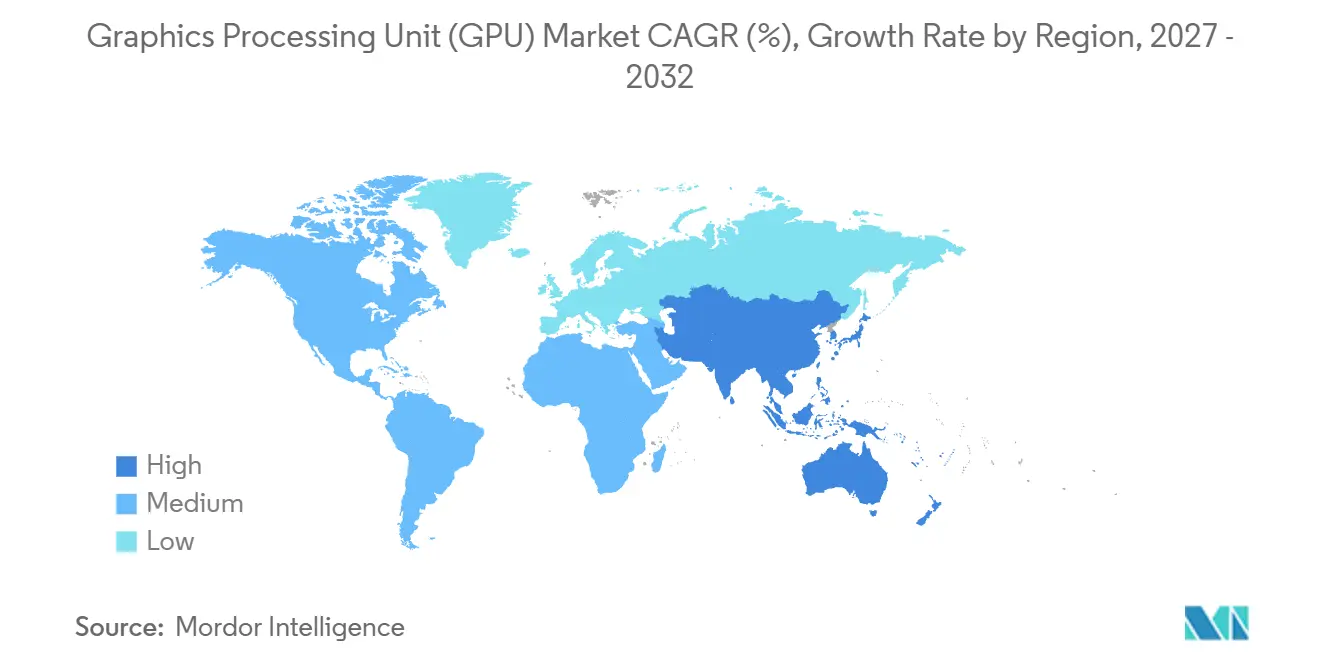
- Géographiquement, l'Asie-Pacifique était en tête avec 43,18 % du marché en 2026 et est prévue comme la géographie à la croissance la plus rapide à un CAGR de 15,9 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des Clusters d'Entraînement et d'Inférence IA Hyperscale | +12% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Approvisionnement en Usines IA d'Entreprise et en Calcul Souverain | +4% | Inde et Arabie Saoudite | Moyen terme (2 à 4 ans) |
| Cycle de Mise à Niveau de l'IA Périphérique dans les PC et Appareils Mobiles | +2% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Augmentation du Contenu de Calcul ADAS et en Cabine par Véhicule | +1.6% | Europe, dont l'Allemagne | Moyen terme (2-4 ans) |
| Feuilles de Route GPU à Base de Chiplets Améliorant le Rendement et la Mise à l'Échelle des Produits | +0.9% | États-Unis et Taïwan | Long terme (≥ 4 ans) |
| GPU en tant que Service Élargissant l'Accès au-delà des Hyperscalers | +0.7% | Inde et Arabie Saoudite | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des Clusters d'Entraînement et d'Inférence IA Hyperscale
Les grands clusters d'IA de production concentrent une demande GPU substantielle dans les programmes d'expansion des opérateurs hyperscale individuels. Microsoft Azure a livré son premier cluster de production à grande échelle avec plus de 4 600 systèmes NVIDIA GB300 NVL72, construits sur des GPU NVIDIA Blackwell Ultra, pour les charges de travail d'OpenAI en octobre 2025. En octobre 2026, Meta a rapporté que son supercluster Prometheus à New Albany, Ohio, comprenait des centaines de milliers de GPU.[1] Sa première phase achevée avait entraîné les modèles fondamentaux Muse de Meta, de sorte qu'une partie de cette capacité exécutait déjà une charge de travail d'entraînement. L'expansion de tels clusters augmente la capacité en accélérateurs requise par un seul opérateur plutôt que de dépendre des mises à niveau de nombreux acheteurs individuels d'appareils. Les fournisseurs de GPU font donc face à de larges incréments de demande potentielle liés aux calendriers de construction des hyperscalers individuels.
Approvisionnement en Usines IA d'Entreprise et en Calcul Souverain
Les pools de calcul soutenus par des fonds publics concentrent la demande des organisations qui ont besoin d'accès aux GPU sans construire d'installations dédiées. La capacité de calcul partagé de la Mission IndiaAI en Inde dépassait 45 000 GPU en juin 2026.[2] Cette structure connecte la politique d'infrastructure publique au déploiement commercial de GPU tout en distribuant l'accès à plusieurs utilisateurs. Pour les fournisseurs, l'opportunité pertinente est la fourniture de capacité au service partagé plutôt qu'une vente d'équipement séparée à chaque participant. Avec plus de 38 000 GPU intégrés en mars 2026 et une capacité dépassant 45 000 en juin, le programme a élargi l'offre partagée en quelques mois, agrandissant le pool disponible pour les startups et le monde académique.
Cycle de Mise à Niveau de l'IA Périphérique dans les PC et Appareils Mobiles
Les fabricants de PC OEM traduisent les exigences locales en matière d'IA en configurations de processeurs et de graphiques pour les nouveaux appareils. Les PC IA représentaient 33 % des expéditions de PC de Lenovo au T2 de l'exercice 2025/26, établissant une base commerciale substantielle au sein de l'activité PC de cette entreprise. En octobre 2025, Lenovo a rendu son tout-en-un ThinkCentre neo 55a Gen 6 disponible sur certains marchés avec des graphiques intégrés et jusqu'à un processeur AMD Ryzen AI 300 Series. Pour un fournisseur de GPU intégré, l'opportunité de conception se situe à l'intérieur du package de processeur sélectionné par l'OEM plutôt que dans une vente de carte d'extension séparée. Une distinction similaire s'applique aux fonctionnalités graphiques au sein des packages de processeurs mobiles. Chaque appareil expédié avec les graphiques intégrés du processeur sélectionné contribue au volume GPU de ce fournisseur, liant l'opportunité de mise à niveau à la victoire de conception du processeur de l'OEM.
Augmentation du Contenu de Calcul ADAS et en Cabine par Véhicule
Les constructeurs automobiles et les équipementiers de rang 1 sélectionnent des plateformes contenant des GPU pour prendre en charge les fonctions d'aide à la conduite dans les conceptions de véhicules. Qualcomm a rapporté en 2025 que sa plateforme ADAS Snapdragon Ride combinait du matériel CPU, GPU et NPU et avait été déployée dans plus de 60 pays. Cette combinaison fait du contenu GPU une partie d'une sélection de calcul plus large plutôt qu'un achat de carte graphique séparé. Les fournisseurs répondant aux fonctions supplémentaires d'aide à la conduite et de cabine doivent sécuriser le rôle pertinent au sein de la plateforme véhicule avant que ces exigences puissent générer une demande de composants. Chaque plateforme attribuée définit le contenu GPU de chaque véhicule construit sur celle-ci, et la production de véhicules multiplie ensuite ce contenu.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Contrôles à l'Exportation et Volatilité des Droits de Douane | -2.5% | États-Unis et Chine | Court terme (≤ 2 ans) |
| Prix de Vente Moyens Élevés des GPU et de la Mémoire Ralentissant l'Adoption Grand Public | -1.7% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Biais d'Allocation HBM et CoWoS vers les Racks IA | -0.8% | Corée du Sud et Chine | Moyen terme (2-4 ans) |
| Retards de Raccordement au Réseau pour les Campus GPU à Haute Densité | -0.6% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôles à l'Exportation et Volatilité des Droits de Douane
Des restrictions du gouvernement chinois ont bloqué certaines ventes de H200 couvertes par des licences américaines à des clients spécifiques basés en Chine, a rapporté NVIDIA. NVIDIA a enregistré une charge de 0,4 milliard USD pour les stocks excédentaires de H200 et les obligations d'achat au premier semestre de l'exercice 2027, la demande de produits H200 ayant diminué. AMD a enregistré environ 440 millions USD de charges nettes sur les stocks et charges connexes en 2025 en raison de restrictions affectant les exportations d'Instinct MI308.[3] Étant donné que les licences exigent une inspection américaine, les H200 expédiés dans le cadre du programme sont soumis à un droit de douane de 25 % à l'importation aux États-Unis, que NVIDIA a déclaré ne pas pouvoir répercuter sur les clients. AMD a obtenu certaines licences américaines et a commencé les expéditions de MI308 à certains clients basés en Chine à la fin de l'exercice 2025. Le soulagement partiel des licences laisse les fournisseurs exposés aux restrictions de destination et au coût des engagements de stocks spécifiques aux produits.
Prix de Vente Moyens Élevés des GPU et de la Mémoire Ralentissant l'Adoption Grand Public
Des prix GPU plus élevés peuvent empêcher une mise à niveau de performances de devenir un achat finalisé. PC Partner Group Limited a rapporté que les expéditions de cartes VGA avaient considérablement diminué au premier semestre de l'exercice 2026 par rapport au second semestre de l'exercice 2025. La société s'attendait à ce que la hausse des coûts de mémoire graphique augmente substantiellement les coûts des cartes VGA au second semestre de l'exercice 2026. Elle s'attendait également à ce que les cartes d'entrée de gamme soient confrontées à des pénuries plus sévères, susceptibles d'augmenter davantage les prix de vente moyens au cours de cette période. Répercuter des coûts plus élevés sur les acheteurs intensifierait la contrainte d'accessibilité, tandis que les absorber pèserait sur l'économie des fabricants de cartes. Pour les acheteurs qui dépendent de cartes moins chères, les pénuries attendues en entrée de gamme réduiraient la disponibilité tout en les exposant à de nouvelles hausses de prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type d'Intégration :
La Demande de Stations de Travail Soutient la Valeur des GPU DiscretsLes GPU discrets (dGPU) représentaient une part de 64,05 % de la taille du marché des unités de traitement graphique (GPU) en 2026 et sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 15,96 % sur 2027-2032. NVIDIA a rapporté 7,2 milliards USD de revenus du segment Edge Computing pour le T2 de l'exercice 2027, clos le 26 juillet 2026, en hausse de 27 % en glissement annuel. Les ventes de stations de travail Blackwell ont stimulé cette augmentation, partiellement compensée par le ralentissement des ventes de PC grand public tempéré par des prix élevés de la mémoire et des systèmes. Ce contraste fait des stations de travail professionnelles une voie commerciale importante vers la demande de GPU discrets lorsque les configurations grand public font face à des contraintes d'accessibilité.
Les GPU intégrés (iGPU) déplacent la décision commerciale vers le package de processeur qui porte la fonctionnalité graphique. Intel détenait une part de 61 % des expéditions totales de GPU pour PC au T3 2025, incluant les graphiques intégrés et discrets, ce que PCWorld a décrit comme essentiellement représentatif des CPU Intel expédiés avec des graphiques intégrés. Le fournisseur concourt pour une place dans la conception de l'appareil grâce à cette offre combinée, faisant de la sélection du processeur et de la capacité graphique une même décision de configuration. Si le package intégré répond à la charge de travail prévue, un produit GPU séparé a moins de capacité supplémentaire à vendre à cet acheteur. Les fournisseurs de GPU dédiés doivent justifier le produit supplémentaire par des exigences d'application que le package intégré ne peut pas satisfaire.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par Application d'Appareil :
La Couverture de Plateforme et le Calcul Sous Contrat Élargissent la DemandeLes serveurs et accélérateurs de centres de données représentaient une part de marché des unités de traitement graphique (GPU) de 33,86 % en 2026 et sont prévus comme le segment à la croissance la plus rapide à un CAGR de 16,9 % sur 2027-2032. AMD a rapporté 6,7 milliards USD de revenus du segment Centre de Données au T2 2026, en hausse de 107 % par rapport au T2 2025, portés par les processeurs EPYC et les GPU Instinct. Le 12 juillet 2025, TensorWave a rapporté que son cluster d'entraînement nord-américain était pleinement opérationnel avec 8 192 GPU AMD Instinct MI325X. Zyphra a lancé un service d'inférence propulsé par MI355X avec TensorWave comme partenaire d'infrastructure le 4 mai 2026. Ces déploiements offrent aux fournisseurs de GPU des canaux d'entraînement et d'inférence distincts via des opérateurs cloud spécialisés, étendant la demande de serveurs au-delà de l'expansion générale des processeurs.
Les engagements de services de calcul signés transforment la capacité GPU en une relation commerciale pluriannuelle, ajoutant une autre voie de demande aux côtés de l'approvisionnement en matériel. En mars 2026, Akamai a signé un accord de services cloud de 4 ans d'une valeur de 200 millions USD avec une grande entreprise technologique américaine couvrant l'utilisation future d'un cluster de plusieurs milliers de GPU NVIDIA Blackwell et d'autres services cloud. L'offre commerciale combine l'accès aux accélérateurs avec d'autres infrastructures cloud, permettant au fournisseur de répondre à davantage d'exigences informatiques. Pour les fournisseurs de GPU, cela crée une voie de demande indirecte via un fournisseur d'infrastructure avec un client de service engagé. Le calendrier des achats de matériel GPU repose sur le déploiement du cluster par Akamai plutôt que sur l'engagement signé du client.

Analyse géographique
Marché des Unités de Traitement Graphique (GPU) en Asie-Pacifique
L'Asie-Pacifique, la plus grande géographie, représentait une part de 43,18 % de la taille du marché des unités de traitement graphique (GPU) en 2026 et devrait connaître la croissance la plus rapide à un CAGR de 15,9 % sur 2027-2032. En mai 2026, NHN Cloud avait achevé un centre de données IA à Séoul avec 7 656 GPU NVIDIA B200 dans le cadre d'un programme dirigé par le gouvernement. NHN Cloud a commencé à fournir certaines ressources GPU à l'industrie, au monde académique et aux institutions de recherche le 1er avril 2026, l'infrastructure d'actif national étant allouée selon la politique gouvernementale. En Australie, la National Computational Infrastructure a étendu Gadi en 2025 avec 30 nœuds GPU, chacun contenant 4 GPU NVIDIA H200.
Les voies commerciales de l'Amérique du Nord comprennent la capacité cloud canadienne soutenue par des accords clients. En mai 2026, la filiale BUZZ HPC de HIVE Digital Technologies a commencé à exploiter 504 GPU NVIDIA B200 refroidis par liquide au centre de données AI Fabric de Bell Canada au Manitoba dans le cadre d'accords clients de 2 ans d'une valeur d'environ 30 millions USD. L'Europe fournit un canal d'approvisionnement public via le contrat d'août 2026 de l'Entreprise Commune Européenne pour le Calcul à Haute Performance avec Bull pour un supercalculateur AMD Instinct MI430X en Finlande. Hébergé par le consortium LUMI AI Factory, le système devrait être installé et disponible pour les startups, les petites et moyennes entreprises et les utilisateurs de la recherche en 2027. Ces voies placent la conversion des contrats à différents points, le Canada démontrant l'activation du service et la Finlande s'engageant sur une capacité partagée future.
En Amérique du Sud, Google Cloud a rendu les machines virtuelles G4 avec des GPU NVIDIA RTX PRO 6000 Blackwell Server Edition disponibles à São Paulo le 24 septembre 2026, pour les charges de travail d'inférence locale et en temps réel. Le 11 mars 2026, le neocloud de Rio de Janeiro d'AXIA Energia, développé avec Cepel, disposait de 32 GPU NVIDIA H200 en opération et prévoyait d'atteindre 96 d'ici la fin de ce mois. La capacité était offerte aux universités, aux institutions de recherche et aux startups, fournissant une voie locale vers le calcul spécialisé. Au Moyen-Orient et en Afrique, AMD, Cisco et HUMAIN ont rapporté une infrastructure Instinct MI355X opérationnelle en Arabie Saoudite le 31 août 2026, au service des clients HUMAIN dans le Royaume et au-delà. AMD fournissant les GPU, Cisco les réseaux et HUMAIN le service, le modèle saoudien sépare la participation matérielle de la portée client plus large de l'opérateur.
Cadre Réglementaire et Perspectives
La comparaison évalue les juridictions sélectionnées du point de vue des fournisseurs de GPU exerçant des activités transfrontalières. La classification du produit, la destination et l'utilisation finale déterminent les exigences de contrôle à l'exportation applicables. Dans le cadre de la voie américaine couvrant les exportations de H200, MI325X et similaires vers la Chine, les demandeurs doivent démontrer qu'il n'y a pas de réduction de la capacité mondiale de production de semi-conducteurs disponible pour les clients américains. Ils doivent également démontrer que les acheteurs ont adopté des procédures de conformité à l'exportation incluant le filtrage des clients, et que les produits ont subi des tests de performance et de sécurité indépendants par des tiers aux États-Unis.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine |
|---|---|---|---|
| Autorité principale | Bureau de l'Industrie et de la Sécurité | Office Fédéral des Affaires Économiques et du Contrôle des Exportations, BAFA | Ministère du Commerce, MOFCOM |
| Instruments clés ou orientation | Contrôles à l'exportation EAR sur le calcul avancé et examen conditionnel Chine/Macao | Règlement (UE) 2021/821 ; ajout à la liste de contrôle du calcul avancé adopté le 14 septembre 2026 | Restrictions à double usage sur les utilisateurs militaires japonais désignés, les usages militaires et autres usages renforçant les capacités militaires ; avis plus anciens désignés suspendus jusqu'au 10 novembre 2026 |
| Effet commercial | L'examen des exportations vers la Chine/Macao exige un TPP EAR 3A090 inférieur à 21 000, une bande passante DRAM totale inférieure à 6 500 Go/s et des informations supplémentaires sur la demande ; les autres demandes couvertes vers les destinations du Groupe de Pays D:5 ou Macao font face à un refus présumé | Autorisation pour les articles de l'Annexe I ; les contrôles conditionnels d'utilisation finale peuvent couvrir les articles non listés | Interdit les transactions à double usage couvertes à destination du Japon et les transferts vers des pays tiers d'articles d'origine chinoise pour les utilisateurs finaux ou usages spécifiés |
| Attractivité actuelle de la politique | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||
La notation américaine reflète une approbation sélective, des démonstrations supplémentaires et un refus présumé en dehors de la voie qualifiante, le cadre de licences maintenu soutenant la continuité. La notation de l'Allemagne reflète un cadre d'autorisation défini, tandis que l'adoption en septembre 2026 de contrôles supplémentaires sur le calcul avancé soutient une couverture de conformité future plus large. L'Annonce 2026 n° 1 de la Chine interdit les exportations à double usage vers les utilisateurs militaires japonais, les usages militaires et autres usages renforçant les capacités militaires du Japon, y compris les transferts vers des pays tiers d'articles d'origine chinoise, sous réserve de la classification des articles et du filtrage de l'utilisation finale. NVIDIA a rapporté que les restrictions de la République Populaire de Chine avaient bloqué certaines ventes de H200 sous licence américaine à des clients spécifiques basés en Chine, les expéditions dans le cadre du programme représentant moins de 1 % de ses revenus du segment Centre de Données pour le trimestre clos le 26 juillet 2026.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la conception des GPU, la fabrication de plaquettes, le conditionnement et les tests, et la commercialisation de cartes graphiques par des partenaires. La production d'AMD pour l'exercice 2025 reposait sur TSMC pour les plaquettes de GPU et de microprocesseurs aux nœuds de 7 nm ou inférieurs et principalement sur GlobalFoundries au-dessus de 7 nm. Cette division sépare la conception du produit de l'exécution de la fabrication, donnant aux fournisseurs de capacité un rôle commercial distinct. AMD a également identifié une possible allocation aux clients si des contraintes de fabrication tierces réduisaient les produits disponibles, liant le risque de capacité en amont à l'exécution des commandes clients.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Architecture GPU et conception de produits | Développeurs de GPU tels que Advanced Micro Devices, Inc. | Ventes de produits GPU | Alignement des conceptions de produits sur les processus de fabrication qualifiés | Aligner les choix de conception sur les capacités de processus qualifiés |
| Fabrication de plaquettes | Fonderies de semi-conducteurs telles que TSMC et Samsung Electronics Co., Ltd., utilisées par NVIDIA | Ventes de fabrication de plaquettes | Exposition à la capacité de production tierce | Élargir les relations de fabrication qualifiées |
| Assemblage, conditionnement et test de semi-conducteurs | Fournisseurs d'assemblage, de test, de marquage et de conditionnement pour les produits AMD tels que ses coentreprises Tongfu Microelectronics, Siliconware Precision Industries et King Yuan Electronics | Frais de service d'assemblage, de conditionnement et de test | Coordination de la capacité backend qualifiée avec les sorties de plaquettes | Aligner les réservations backend sur les calendriers de fabrication |
| Conception et commercialisation de cartes graphiques | Partenaires de conception de cartes Radeon tels que ASRock, ASUS et GIGABYTE | Ventes de cartes graphiques partenaires | Dépendance à la livraison de GPU conditionnés avant l'exécution des cartes | Coordonner les lancements de cartes avec les engagements de livraison en amont |
| Source: Mordor Intelligence | ||||
NVIDIA a rapporté l'expansion de ses relations avec les fournisseurs pour construire de la redondance et une capacité de fabrication à long terme au cours de l'exercice 2026. Des options de fabrication supplémentaires sont les plus utiles lorsque les partenaires de conditionnement et de produit final peuvent soutenir le même calendrier de livraison. La capacité de réserve à une étape ne peut pas livrer un GPU fini à elle seule, de sorte que la résilience repose sur une voie de production qualifiée complète.
Paysage Concurrentiel
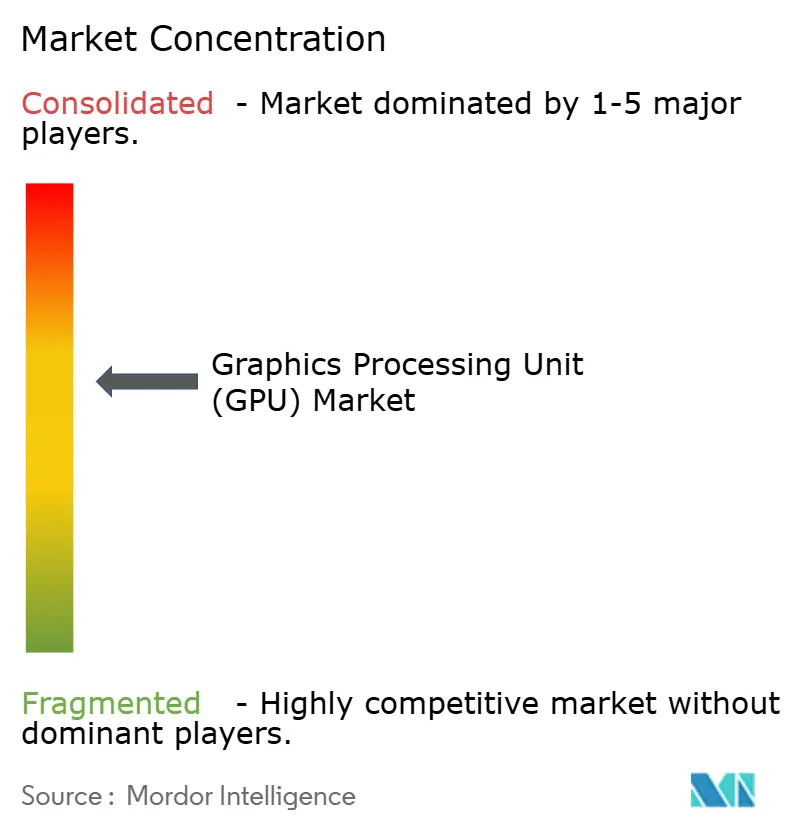
La concurrence est concentrée autour des fournisseurs de plateformes GPU établis, avec des positions différentes dans les accélérateurs marchands et les graphiques intégrés dans les plateformes d'appareils. NVIDIA Corporation a rapporté 89 milliards USD de revenus du segment Centre de Données pour le T2 de l'exercice 2027, clos le 26 juillet 2026, en hausse de 117 % en glissement annuel. Advanced Micro Devices, Inc. fournit des GPU Instinct et des processeurs EPYC, tandis qu'Intel Corporation développe des GPU Arc Pro pour les applications de stations de travail et d'inférence IA. Ces rôles de fournisseurs couvrent différentes exigences informatiques, de sorte que la frontière concurrentielle est la plateforme sélectionnée par un client plutôt qu'une vente de puce comparable unique.
Apple Inc. conçoit des GPU intégrés pour ses plateformes de système sur puce MacBook Pro. Apple a rapporté 33,7 milliards USD de ventes nettes Mac pour l'exercice 2025, clos le 27 septembre 2025, démontrant l'échelle de la gamme Mac qui porte ses plateformes de système sur puce MacBook Pro. La filiale de Qualcomm Incorporated, Qualcomm Technologies, Inc., fournit des plateformes PC Snapdragon avec des GPU Adreno. Les deux approches placent les graphiques dans une offre informatique plus large, permettant à la différenciation de reposer sur la configuration combinée. Apple peut monétiser les graphiques via sa propre catégorie d'appareils, tandis que la filiale opérationnelle de Qualcomm concourt pour la sélection de plateformes PC par les fabricants d'appareils, donnant aux entreprises des voies différentes vers la valeur commerciale.
Qualcomm a déclaré que ses plateformes PC Snapdragon X2 étaient en production le 29 avril 2026. Cette étape rapportée fait de la disponibilité de fabrication un élément concret du défi aux plateformes graphiques PC établies. En septembre 2026, Acer a annoncé le Predator Atlas 7 portable avec jusqu'à des processeurs Intel Arc G3 Extreme et jusqu'à des graphiques Arc B390, prévoyant une disponibilité en Amérique du Nord au T4 2026 et en EMEA en novembre 2026. Les expéditions de H200 sous licence de NVIDIA vers la Chine ont contribué à moins de 1 % de ses revenus du segment Centre de Données au trimestre clos le 26 juillet 2026, illustrant l'échelle limitée de ce canal de vente restreint. L'ouverture concurrentielle diffère donc selon le fournisseur, combinant l'accès aux plateformes OEM pour les challengers avec des contraintes réglementaires spécifiques à la destination pour les leaders des accélérateurs.
Leaders du Secteur des Unités de Traitement Graphique (GPU)
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Apple Inc.
-
Qualcomm Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Unités de Traitement Graphique (GPU) Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Arm Holdings plc
- Apple Inc.
- Samsung Electronics Co., Ltd.
- MediaTek Inc.
- Imagination Technologies Group Limited
- Huawei Technologies Co., Ltd.
- Moore Threads Technology Co., Ltd.
- Shanghai Biren Technology Co., Ltd.
- VeriSilicon Microelectronics (Shanghai) Co., Ltd.
- Shanghai Zhaoxin Semiconductor Co., Ltd.
- VIA Technologies, Inc.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Renesas Electronics Corporation
- Rockchip Electronics Co., Ltd.
- Loongson Technology Corporation Limited
- Bolt Graphics, Inc.
Opportunités Clés pour les Acteurs du Marché
La comparaison distingue la fourniture institutionnelle de GPU via des serveurs complets, des clusters de recherche et des cartes professionnelles spécifiées. Au cours de l'exercice 2025 aux États-Unis, le Bureau du Vice-Recteur à la Recherche de Harvard s'est associé l'Informatique de Recherche Universitaire pour construire un cluster GPU central pour son entreprise de recherche. L'initiative visait à répondre à la demande croissante de GPU et à atténuer les investissements individuels coûteux des laboratoires et des centres. Pour Harvard, la mutualisation des besoins de recherche peut concentrer l'opportunité fournisseur dans un système partagé plutôt que dans des achats de laboratoires séparés.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Composants GPU pour serveurs de recherche | L'IISc a ouvert un appel d'offres pour serveurs GPU le 16 octobre 2026, avec des offres attendues avant le 5 novembre 2026 | Institut Indien des Sciences, calcul de recherche de Bengaluru | S'associer à l'offre de serveur avec une proposition de composant GPU | Dépendance à l'intégration dans l'offre de serveur complet | Fournisseurs de GPU et intégrateurs de serveurs |
| GPU pour le déploiement de clusters de recherche | L'IIT Kanpur a ouvert un appel d'offres pour cluster GPU le 6 octobre 2026, avec des offres attendues avant le 27 octobre 2026 | Institut Indien de Technologie Kanpur, clusters de recherche | Aligner la livraison de GPU avec l'offre de déploiement de l'intégrateur de cluster | Coordination de l'approvisionnement en composants avec une offre de cluster complet | Fournisseurs de GPU et intégrateurs de clusters |
| Cartes graphiques professionnelles spécifiées | Le NISER a ouvert un appel d'offres pour cartes graphiques RTX PRO 4000 Blackwell le 6 octobre 2026, avec des offres attendues avant le 27 octobre 2026 | Institut National d'Éducation et de Recherche Scientifique, Odisha | Répondre à l'exigence de carte professionnelle nommée | Adéquation du produit avec le modèle de carte spécifié | NVIDIA Corporation et fournisseurs de la carte nommée |
| Source: Mordor Intelligence | |||||
Les appels d'offres indiens pour serveurs et clusters ont des délais de soumission entre le 27 octobre et le 5 novembre 2026. L'exigence RTX PRO 4000 Blackwell spécifiée du NISER limite l'opportunité de carte à NVIDIA et aux fournisseurs de ce produit nommé. Le partenariat américain de Harvard pour construire un cluster central illustre le problème de coût des investissements séparés en laboratoire. L'appel d'offres institutionnel séparé de l'IIT Kanpur fournit l'opportunité de cluster indien, faisant de la participation à une offre de système complet avant le 27 octobre 2026 la voie fournisseur pertinente.
Développements industriels récents dans Marché des Unités de Traitement Graphique (GPU)
- Oct 2026 : Meta a rapporté que son supercluster Prometheus à New Albany, Ohio, comprenait des centaines de milliers de GPU et que sa première phase achevée avait entraîné les modèles fondamentaux Muse.
- Sep 2026 : Google Cloud a rendu les machines virtuelles G4 propulsées par des GPU NVIDIA RTX PRO 6000 Blackwell Server Edition disponibles à São Paulo pour les charges de travail d'inférence locale et en temps réel.
- Sep 2026 : La Commission Européenne a adopté un règlement délégué ajoutant des circuits intégrés de calcul avancé et d'autres articles à double usage à la liste de contrôle de l'UE.
Marché des Unités de Traitement Graphique (GPU) Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché des unités de traitement graphique (GPU) mesure le chiffre d'affaires annuel provenant des circuits GPU et des cartes GPU neufs, expédiés en usine, vendus dans le monde entier pour une utilisation dans les appareils informatiques, l'infrastructure des centres de données, les véhicules et les systèmes embarqués. Le chiffre d'affaires est comptabilisé lors de la vente du produit GPU, y compris les GPU intégrés dans un package de processeur ou un autre appareil.
Exclusions du périmètre : Les produits GPU reconditionnés, les circuits intégrés spécifiques aux applications d'IA pures, les accélérateurs FPGA, et les serveurs complets, PC, appareils mobiles, systèmes de jeux, véhicules et autres systèmes vendus sans chiffre d'affaires de produit GPU reconnu séparément sont exclus.
Aperçu de la Segmentation
- Par type de GPU
- GPU discret
- GPU intégré
- Autres types de GPU
- Par application d'appareil
- Appareils mobiles et tablettes
- PC et stations de travail
- Serveurs et accélérateurs de centres de données
- Consoles de jeu et appareils portables
- Automobile / systèmes d'aide à la conduite avancés
- Autres appareils embarqués et en périphérie
- Par modèle de déploiement
- Sur site
- Cloud
- Par architecture d'ensemble d'instructions
- x86-64
- Arm
- RISC-V et OpenGPU
- Autres architectures d'ensemble d'instructions (Power, MIPS)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les preuves publiques telles que les rapports de résultats financiers d'AMD pour les investisseurs rapportent les revenus du segment Centre de Données et nomment la demande de GPU Instinct comme contributeur, fournissant une vérification croisée de la demande d'accélérateurs, tandis que la description par Meta Engineering de son cluster Prometheus fournit un signal côté demande pour les déploiements de centres de données. Les ventes de semi-conducteurs de la Semiconductor Industry Association rapportées par Tom's Hardware et les prévisions des Statistiques Mondiales du Commerce des Semi-conducteurs fournissent un contexte sur la demande et les prix des puces, et les orientations de contrôle à l'exportation du Bureau de l'Industrie et de la Sécurité des États-Unis aident à identifier les conditions politiques susceptibles d'affecter les expéditions de GPU éligibles.
Les dépôts d'entreprises, les présentations aux investisseurs, les annonces de produits et la presse commerciale et financière réputée peuvent ajouter des preuves sur le mix de produits, la capacité, les expéditions, les prix et le calendrier des clients. Les analystes les utilisent aux côtés des informations commerciales et réglementaires publiques pour vérifier le tableau du marché. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées couvriraient les fournisseurs de GPU, les partenaires de cartes et de packages de processeurs, les opérateurs cloud et de centres de données, les fabricants d'appareils et les participants aux plateformes de véhicules, avec des dirigeants, des responsables fonctionnels et des managers contribuant leurs points de vue sur la reconnaissance des revenus, le calendrier des expéditions, les prix et la demande par application. Les analystes utiliseraient ces perspectives pour tester les hypothèses des sources secondaires et les prévisions variables, clarifier les lacunes où les divulgations des entreprises combinent les revenus GPU et non-GPU, et trianguler les indicateurs contradictoires avant de réviser les estimations. La couverture des répondants s'étendrait à l'APAC, l'EMEA et les Amériques pour refléter le marché mondial.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Les analystes estiment d'abord la valeur mondiale des ventes de produits GPU des fournisseurs à partir des preuves de revenus des entreprises et du secteur, puis vérifient le total de manière sélective via des regroupements de fournisseurs et des prix de vente moyens de GPU échantillonnés multipliés par les volumes d'expédition. Le modèle suit les revenus spécifiques aux GPU des fournisseurs, les déploiements d'accélérateurs et les ajouts de capacité cloud, les expéditions de PC et d'appareils mobiles et les cycles de renouvellement, l'activité de conception de plateformes de véhicules, et les prix des GPU et de la mémoire. Ensemble, ces indicateurs montrent les changements de volume, de mix de produits et de valeur GPU reconnue. Les parts par application et géographie sont construites à partir des divulgations des fournisseurs, des preuves clients et d'expédition, et de la localisation et de l'utilisation finale des ventes de produits GPU, avec les produits intégrés, discrets et hybrides classifiés une seule fois.
Lorsque les revenus GPU sont combinés avec les ventes de CPU ou de systèmes, les analystes utilisent les détails de produits divulgués et les signaux indépendants d'expédition ou de prix pour estimer la part GPU, et conservent une fourchette lorsque la séparation n'est pas possible. L'analyse de scénarios porte les indicateurs de demande et d'offre sous différentes hypothèses pour l'investissement en infrastructure IA, les renouvellements d'appareils, la disponibilité de la mémoire, les contraintes d'alimentation et les contrôles à l'exportation. Étant donné que les divulgations des fournisseurs peuvent combiner les revenus GPU et d'autres produits, les entretiens avec les analystes testeraient chaque entrée principale et les moteurs de prévision avant qu'un changement soit accepté.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les divulgations de revenus des fournisseurs avec les signaux d'expédition, de prix, de déploiement et réglementaires, puis enquêtent sur les anomalies telles que les changements brusques dans le mix GPU, les prix de vente moyens, ou les parts par application et région. Un réviseur vérifie les définitions des sources, les unités, l'alignement des périodes, les calculs et le traitement des revenus GPU et non-GPU combinés. Les différences non résolues incitent l'analyste à reprendre contact avec les répondants concernés et à effectuer de nouvelles vérifications des sources avant la validation finale. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants modifient la demande, l'offre ou l'éligibilité aux ventes, et réexaminé par rapport aux dernières preuves avant la livraison.
Taille du Marché des Unités de Traitement Graphique de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des unités de traitement graphique (GPU) mesure le chiffre d'affaires annuel provenant des circuits GPU et des cartes GPU neufs, expédiés en usine, vendus dans le monde entier pour une utilisation dans les appareils informatiques, l'infrastructure des centres de données, les véhicules et les systèmes embarqués.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Le modèle suit les revenus spécifiques aux GPU des fournisseurs, les déploiements d'accélérateurs et les ajouts de capacité cloud, les expéditions de PC et d'appareils mobiles et les cycles de renouvellement, l'activité de conception de plateformes de véhicules, et les prix des GPU et de la mémoire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 167,1 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 126,8 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 24,1 % à la valeur 2027 de ce rapport de 167,1 milliards USD, 1 an plus tard. L'estimation est pour 2026, un an avant l'année de comparaison, et sa prévision publiée se poursuit au-delà de cette estimation. |
| Cabinet de Conseil Mondial B | 72,03 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 56,9 % à la valeur 2027 de ce rapport de 167,1 milliards USD, 2 ans plus tard. L'estimation est pour 2025, deux ans avant l'année de comparaison, et sa prévision publiée se poursuit jusqu'en 2030. |
Les analystes de Mordor Intelligence triangulent les divulgations de revenus des fournisseurs avec les signaux d'expédition, de prix, de déploiement et réglementaires, puis enquêtent sur les anomalies telles que les changements brusques dans le mix GPU, les prix de vente moyens, ou les parts par application et région.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des unités de traitement graphique (GPU) ?
La taille devrait atteindre 167,1 milliards USD en 2027 et 345,6 milliards USD d'ici 2032, avec un CAGR de 15,64 % sur 2027-2032.
Quelles forces élargissent la demande de GPU ?
Les clusters d'IA de production et le calcul partagé sont des moteurs importants. La capacité partagée de la Mission IndiaAI de l'Inde dépassait 45 000 GPU en juin 2026.
Quel type d'intégration GPU détient la plus grande part ?
Les GPU discrets étaient le plus grand segment avec 64,05 % du marché en 2026 et devraient croître à un CAGR de 15,96 % sur 2027-2032.
Quelles entreprises sont les principaux acteurs du GPU ?
Les principaux acteurs comprennent NVIDIA Corporation, Advanced Micro Devices, Inc., Intel Corporation, Apple Inc. et Qualcomm Incorporated.
Qu'est-ce qui freine l'adoption grand public des GPU ?
Les prix élevés et la pression sur les coûts de mémoire peuvent limiter l'accès. PC Partner Group Limited s'attendait à ce que la hausse des coûts de mémoire graphique augmente substantiellement les coûts des cartes VGA au second semestre de l'exercice 2026.
Quelle région est en tête en valeur des ventes GPU et en croissance prévisionnelle ?
L'Asie-Pacifique détenait 43,18 % du marché en 2026 et est prévue comme la géographie à la croissance la plus rapide à un CAGR de 15,9 % sur 2027-2032.