
Taille et Part du Marché des Fils et Câbles en Inde
Analyse du Marché des Fils et Câbles en Inde par Mordor Intelligence
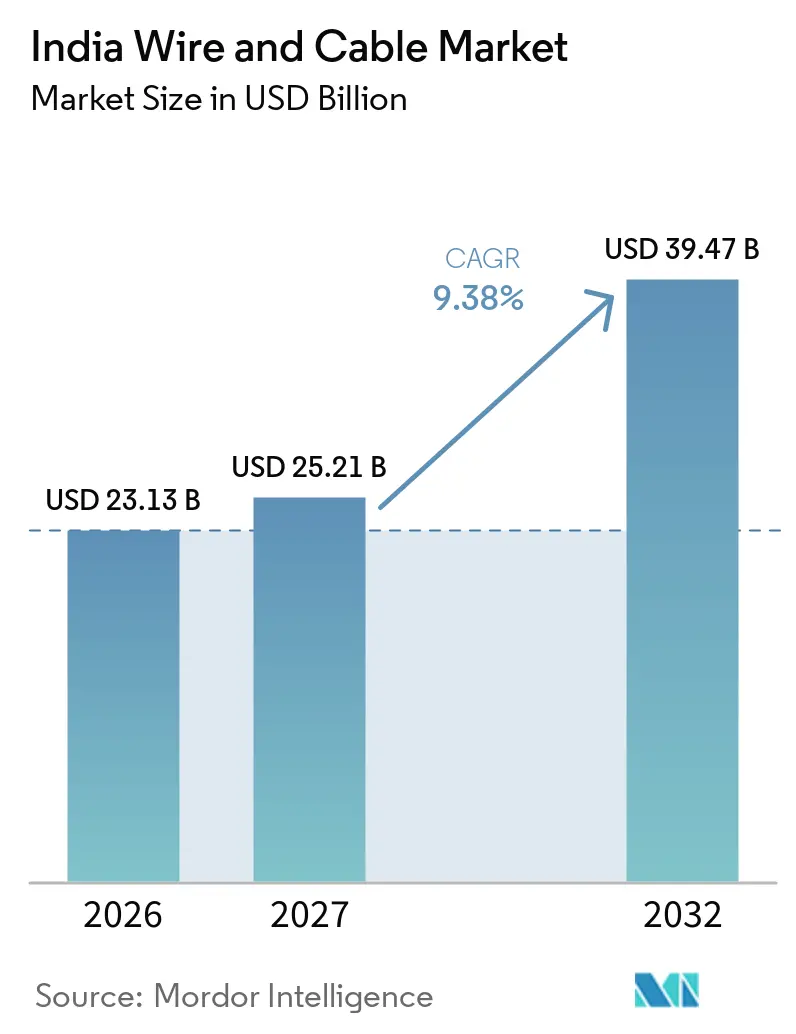
La taille du marché indien des fils et câbles devrait augmenter de 23,13 milliards USD en 2026 à 25,21 milliards USD en 2027 et atteindre 39,47 milliards USD d'ici 2032, avec un TCAC de 9,38 % sur la période 2027-2032.
Les achèvements de constructions, les installations d'énergies renouvelables et les mises à niveau des réseaux publics relient la demande en Inde aussi bien au câblage résidentiel qu'aux câbles de projets. Ces forces encouragent les fabricants à combiner une large distribution avec une couverture dédiée des comptes institutionnels. Le déploiement de la fibre optique crée des opportunités dans l'expansion et la modernisation des réseaux, tandis que la construction de centres de données ouvre une autre voie à la demande. La volatilité des coûts des métaux peut compliquer la conversion de l'activité d'infrastructure en ventes rentables lorsque les fabricants répercutent les hausses sur les clients par étapes. Les ventes de fils résidentiels au détail et les contrats institutionnels d'énergie ou de fibre optique nécessitent des circuits d'accès distincts aux acheteurs, la récupération des prix des métaux déterminant dans quelle mesure la croissance de la demande se traduit en résultats financiers.
Principaux enseignements du rapport
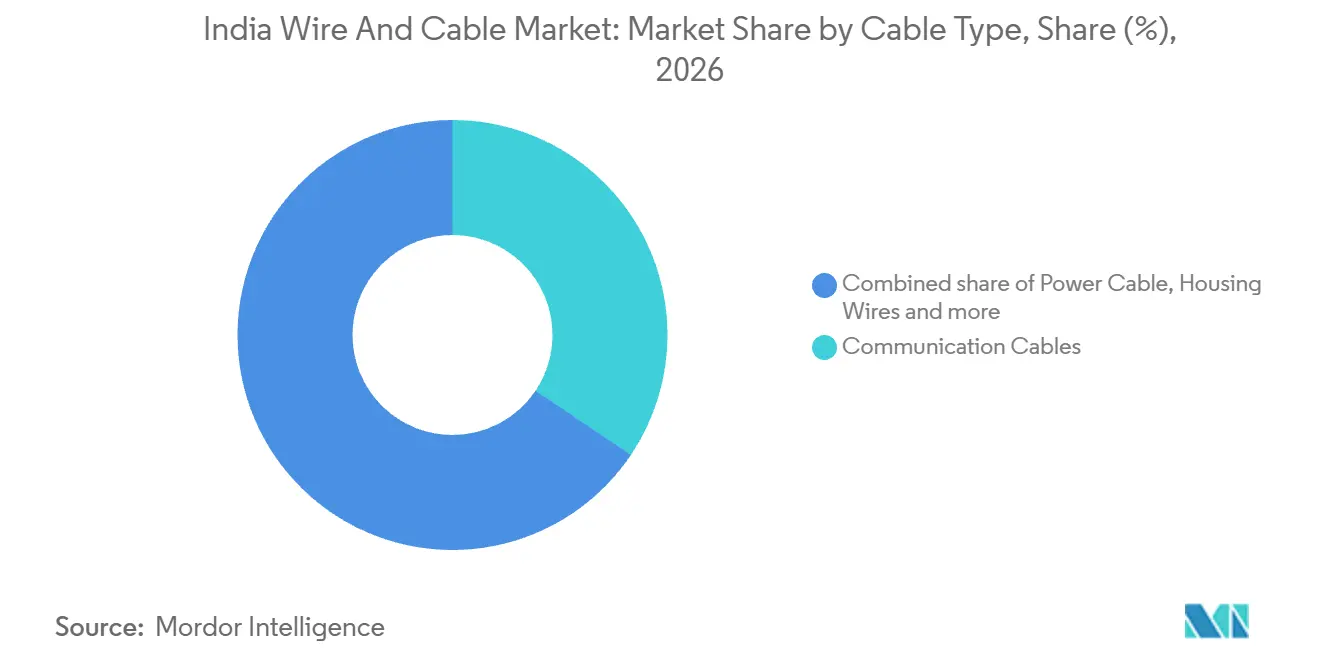
- Par type de câble, les câbles de communication détenaient une part de marché de 34,43 % sur le marché indien des fils et câbles en 2026 et devraient connaître la croissance la plus rapide avec un TCAC de 12,45 % sur la période 2027-2032.
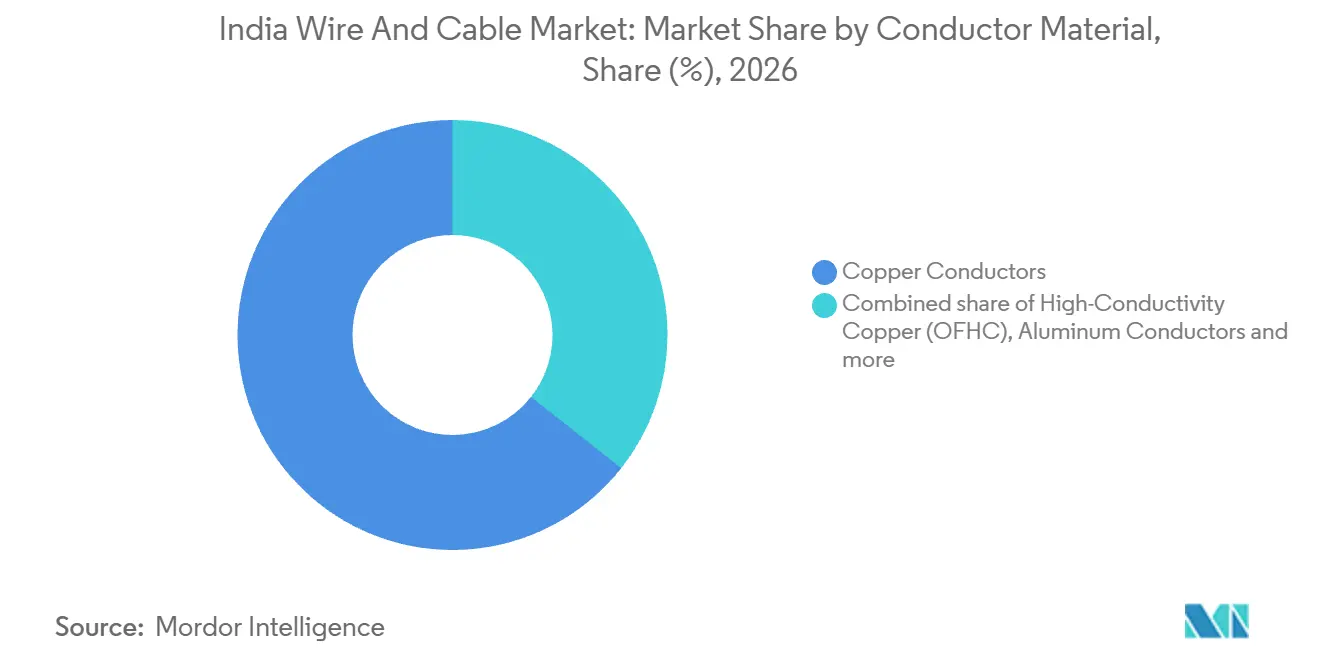
- Parmi les matériaux conducteurs, les conducteurs en cuivre représentaient une part de 64,37 % de la taille du marché indien des fils et câbles en 2026, tandis que le cuivre à haute conductivité (OFHC) devrait connaître la croissance la plus rapide avec un TCAC de 10,2 % sur la période 2027-2032.
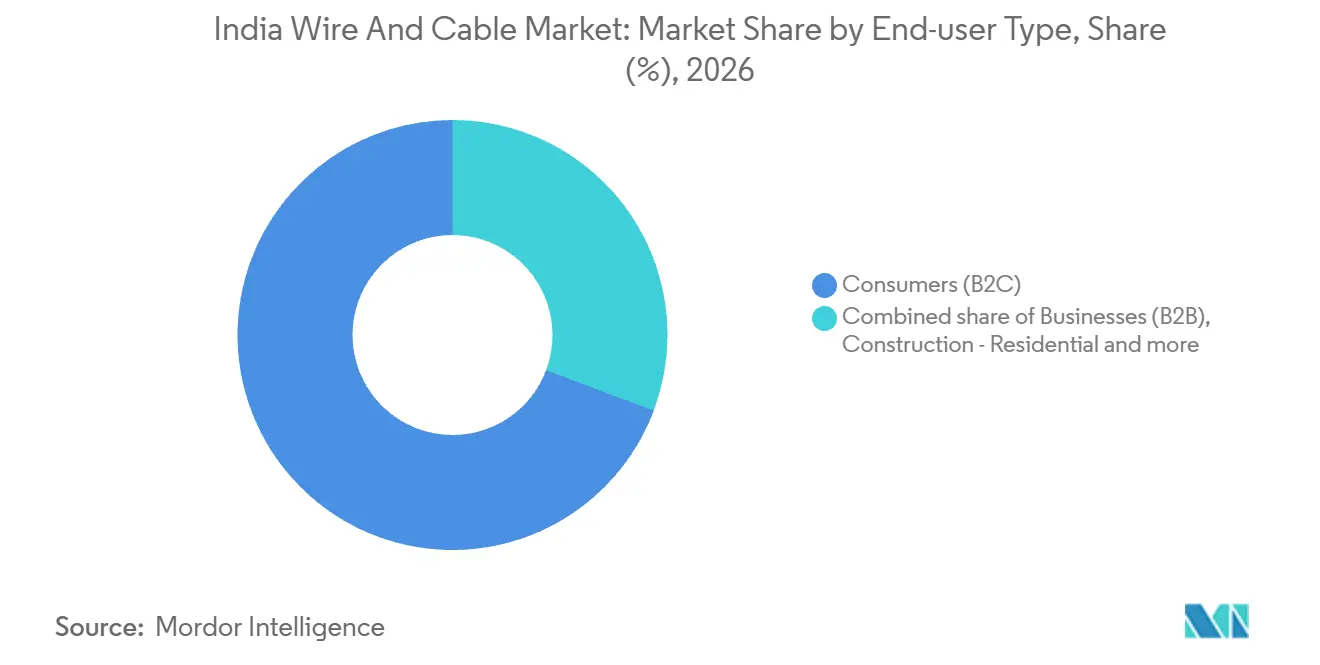
- Les consommateurs (B2C) ont dominé la demande des utilisateurs finaux avec 69,28 % de la valeur du marché en 2026, et les technologies de l'information et des télécommunications devraient connaître la croissance la plus rapide avec un TCAC de 10,4 % sur la période 2027-2032.
- Sur le plan géographique, le Maharashtra est le plus grand État consommateur, tandis que les États de l'Est offrent la croissance la plus rapide à partir d'une base plus modeste.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte progression des achèvements de projets immobiliers résidentiels et commerciaux | +3.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Accélération du déploiement des énergies renouvelables à grande échelle | +3.1% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Déploiement national de la fibre 5G et mises à niveau des liaisons de retour des tours | +2.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Volonté du gouvernement d'électrifier les foyers ruraux | +1.7% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Course aux centres de données hyperscale prêts pour l'IA stimulant la demande en fibre optique à faibles pertes | +1.2% | Visakhapatnam, Andhra Pradesh | Long terme (≥ 4 ans) |
| Réduction des droits de douane sur les importations de ferraille de cuivre permettant un recoulage rentable | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte progression des achèvements de projets immobiliers résidentiels et commerciaux
Les aménagements électriques relient les bâtiments achevés à la demande de câblage nécessaire pour rendre ces espaces utilisables. CBRE a signalé environ 19 millions de pieds carrés d'achèvements de développements de bureaux en Inde au troisième trimestre 2026, en hausse de 26 % en glissement annuel. Par ailleurs, le ministère du Développement rural a signalé 2,66 millions de maisons rurales PMAY-G achevées au cours de l'exercice 2025-26, y compris des logements sanctionnés lors d'exercices financiers antérieurs. Dans le cadre du PMAY-G, les bénéficiaires construisent eux-mêmes leurs maisons ou supervisent la construction. Les aménagements de bureaux et les logements construits par les bénéficiaires donnent donc aux fournisseurs de câbles accès à des échelles de projets et des circuits de demande distincts. Servir les deux peut répartir l'exposition à la construction entre des développements commerciaux concentrés et des besoins de câblage résidentiel dispersés.
Accélération du déploiement des énergies renouvelables à grande échelle
L'Inde a ajouté un record de 44,61 GW de capacité solaire au cours de l'exercice 2025-26, dont 16,31 GW de solaire distribué, et disposait de 110,4 GW de capacité à grande échelle au 31 mars 2026, soutenant la demande en infrastructures sous-jacente à la taille du marché des fils et câbles en Inde. Le 13 octobre 2026, Gujarat Industries Power Company (GIPCL) a lancé un appel d'offres pour des câbles d'alimentation solaires en courant continu destinés à son projet de 40 MW Plot-1 au Gujarat Charanka Solar Park. L'appel d'offres fixait au 27 octobre la date limite de soumission, et GIPCL s'est réservé le droit de modifier les quantités avant la commande ou de répartir l'approvisionnement entre plusieurs fournisseurs. Cette procédure d'achat relie l'infrastructure de production d'électricité à une exigence spécifique en matière de câbles isolés. Pour le secteur des fils et câbles en Inde, l'activité d'appel d'offres crée une voie vers la demande tout en laissant l'attribution des commandes conditionnelle. Pour ce lot, le droit de l'acheteur de diviser l'approvisionnement fait de l'attribution finale aux fournisseurs, plutôt que de la capacité du projet, la base pertinente pour la production de câbles.
Déploiement national de la fibre 5G et mises à niveau des liaisons de retour des tours
Le réseau 5G installé en Inde a atteint 563 000 stations de base en juin 2026, créant une base d'infrastructure substantielle liée au transport. En décembre 2025, l'Autorité de régulation des télécommunications de l'Inde (TRAI) a indiqué que le nombre de stations de base mobiles cellulaires fibrisées avait augmenté au fil du temps. Parmi l'ensemble des stations de base mobiles cellulaires, 46,09 % étaient fibrisées en mars 2025, selon les données du Département des télécommunications citées par la TRAI. Le transport par micro-ondes restait nécessaire car les connexions en fibre pouvaient s'avérer difficiles, longues ou non rentables sur certains sites. Le déploiement de la fibre peut donc progresser parallèlement au transport sans fil à mesure que les opérateurs ajoutent de la capacité radio, reflétant les schémas d'investissement en infrastructures qui façonnent les tendances du marché des fils et câbles en Inde. L'opportunité commerciale en matière de câbles dépend des itinéraires optiques réalisables au sein d'un réseau de transport mixte, les commandes étant déterminées par les endroits où les opérateurs peuvent justifier la construction de fibre.
Volonté du gouvernement d'électrifier les foyers ruraux
L'électrification ciblée des foyers peut étendre la demande de câbles à des communautés qu'un déploiement purement commercial pourrait atteindre plus lentement. En février 2026, l'Inde avait approuvé des travaux d'électrification par réseau dans le cadre du Revamped Distribution Sector Scheme pour 1,37 million de foyers, y compris des foyers tribaux identifiés, des castes répertoriées et des foyers en zones reculées. La couverture comprenait les bénéficiaires du PM-JANMAN, DA-JGUA, PM-AJAY et du Programme des villages dynamiques, avec une électrification par réseau partout où cela était réalisable. Pour les fournisseurs, cette charge de travail approuvée crée une voie potentielle vers les connexions résidentielles grâce à l'investissement public dans la distribution. Sa conversion en commandes de câbles dépend de la mise en œuvre, de sorte que l'opportunité commerciale se développe avec la livraison des connexions. La demande issue de ces connexions ciblées peut élargir la portée d'un fournisseur au-delà de l'économie du service aux clients densément établis.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et de l'aluminium comprimant les marges | -1.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| CAPEX élevé pour les réseaux souterrains à très haute tension | -1% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Prolifération de fils de mauvaise qualité contrefaits sur les marchés de niveau 3 | -0.6% | Meerut, Uttar Pradesh | Moyen terme (2-4 ans) |
| Goulots d'étranglement à l'importation pour les composés XLPE spéciaux | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et de l'aluminium comprimant les marges
Des hausses rapides des prix des métaux peuvent contraindre les fabricants de câbles à choisir entre une répercussion immédiate des prix et la protection de la demande des clients. Polycab a attribué la pression sur la rentabilité du segment au troisième trimestre de l'exercice 26 principalement à l'inflation des matières premières et à la dépréciation de la roupie. Entre septembre et décembre 2025, les prix du cuivre et de l'aluminium ont augmenté séquentiellement d'environ 21 % et 11 % respectivement, en termes de roupies.[1] Une telle escalade comprimée des coûts laisse moins de temps pour aligner les prix de vente sur les coûts de remplacement des intrants. Au cours du troisième trimestre de l'exercice 26, Polycab a répercuté les hausses par étapes afin d'éviter une perturbation de la demande, acceptant une pression à court terme sur les marges au niveau de l'entreprise dans le but de protéger les volumes. Le coût non résolu est l'intervalle d'inflation non récupérée, de sorte que la protection de la demande ne supprime pas l'exposition à court terme du producteur sur ses marges.
CAPEX élevé pour les réseaux souterrains à très haute tension
Les coûts des tracés souterrains à très haute tension peuvent limiter les besoins en câbles qu'un budget de transmission fixe peut supporter. Dans sa réponse parlementaire d'août 2025, la comparaison indicative du ministère de l'Énergie basée sur l'expérience passée a placé les coûts de pose souterraine en double circuit 400 kV sur courte distance au-dessus des options aériennes à portée normale répertoriées. La comparaison excluait les coûts de droit de passage. L'exclusion de ces coûts maintient la comparaison axée sur la pose de la ligne, faisant de l'installation une contrainte de capital distincte. Pour les services publics choisissant la construction souterraine, des dépenses d'installation plus élevées par kilomètre peuvent laisser des fonds pour moins de kilomètres de tracé et donc des commandes de câbles plus réduites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de câble :
les réseaux de communication combinent échelle et expansionLes câbles de communication représentaient une part de 34,43 % de la taille du marché des fils et câbles en Inde en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 12,45 % sur la période 2027-2032. Le Département des télécommunications a indiqué que 55 780 kilomètres de câbles à fibres optiques avaient été posés dans le cadre du Programme BharatNet Amendé à août 2026, avec 28 700 Gram Panchayats mis à niveau et connectés.[2] Le programme combine des mises à niveau du réseau BharatNet existant avec des infrastructures supplémentaires pour des Gram Panchayats additionnels. Cette combinaison expose les fournisseurs de câbles à la fois à la modernisation du réseau et à l'extension de la couverture, reliant l'échelle commerciale du segment à plus d'un seul type de charge de travail de construction.
Le marché des fils et câbles en Inde relie les fabricants aux investissements dans les réseaux électriques, notamment les mises à niveau de la distribution soutenues par le Revamped Distribution Sector Scheme. Finolex Cables a enregistré une croissance volumique d'environ 21 % dans son activité de câbles d'alimentation au cours de l'exercice 2025-26 et a associé la forte demande en câbles basse et haute tension à ce programme. Cela crée un mécanisme de demande distinct de celui des infrastructures de communication, l'approvisionnement en câbles étant lié aux travaux de distribution d'électricité. Un fabricant desservant les deux gammes de produits peut répondre à différentes exigences en matière d'infrastructures grâce à son portefeuille. Le résultat basé sur les volumes indique une charge de travail d'approvisionnement physique plus importante pour Finolex, au-delà de tout effet des prix sur le chiffre d'affaires.

Par matériau conducteur :
l'échelle du cuivre soutient la différenciation basée sur les spécificationsLes conducteurs en cuivre représentaient une part de marché de 64,37 % sur le marché indien des fils et câbles en 2026, ce qui en fait le plus grand segment. Au cours de l'exercice 2025-26, Finolex Cables Ltd a signalé le développement d'une capacité de conducteurs en cuivre étamés en installant une nouvelle ligne d'étamage électrolytique. Ce développement ciblait les exigences des câbles solaires, spéciaux et automobiles, reliant le traitement des conducteurs à plusieurs applications de câbles finis. Pour les producteurs de câbles, cette gamme d'applications donne à l'investissement dans un procédé de traitement des conducteurs plus d'une voie commerciale potentielle. Les commandes de câbles solaires, spéciaux et automobiles détermineraient l'utilisation de la ligne d'étamage, liant son rendement à la demande des applications plutôt qu'au volume global de cuivre.
Le cuivre à haute conductivité (OFHC) est le segment à la croissance la plus rapide, avec un TCAC prévu de 10,2 % sur la période 2027-2032. Aurubis décrit la résistance à la fragilisation par l'hydrogène dans les tiges de fil en cuivre sans oxygène produites dans son installation d'Olen, en Belgique. Sa déclaration technique identifie le génie électrique, les fils et torons automobiles flexibles, et les câbles résistants au feu comme applications. La résistance à la fragilisation par l'hydrogène confère à cet intrant un rôle spécifique dans le traitement et le service impliquant des atmosphères contenant de l'hydrogène à des températures élevées.
Par type d'utilisateur final :
la portée auprès des consommateurs et le déploiement des télécommunications nécessitent des circuits différentsLes consommateurs (B2C) représentaient 69,28 % de la part du marché des fils et câbles en Inde en 2026, ce qui en fait le segment le plus important. Dans son rapport de l'exercice 2025-26, Finolex a décrit plus de 215 000 détaillants, environ 5 000 partenaires de distribution et 26 dépôts, avec une couverture dans 28 États et 8 territoires de l'Union. Sa démarche auprès des consommateurs était axée sur les fils pour usage domestique et la sélection de produits ignifuges répondant aux normes de sécurité. Cette combinaison d'échelle de distribution et de sélection de produits relie les fabricants aux décisions de câblage résidentiel par l'intermédiaire de multiples intermédiaires.
L'informatique et les télécommunications constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 10,4 % sur la période 2027-2032. Le réseau cumulé de câbles à fibres optiques en Inde a atteint 4,25 millions de kilomètres de route au 31 décembre 2025, selon le Ministère des communications, établissant une base d'infrastructure installée substantielle. À l'échelle nationale, 850 284 kilomètres de route ont été posés d'avril 2022 à mars 2025, reflétant la construction du réseau terrestre. Le 27 mars 2025, Bharti Airtel a débarqué 2Africa Pearls en Inde en tant que partenaire d'atterrissage avec les investisseurs center3 et Meta, apportant plus de 100 Tbps de capacité internationale. Les ajouts de routes terrestres et les atterrissages internationaux offrent aux fournisseurs de télécommunications 2 applications d'infrastructure distinctes, liant l'expansion aux déploiements physiques de réseaux au-delà de l'empreinte domestique installée.
Analyse géographique
Marché des fils et câbles du Maharashtra
Le Maharashtra est le plus grand État consommateur, soutenu par le corridor de centres de données de Mumbai et une dense activité de réaménagement urbain. Cushman & Wakefield a indiqué que Mumbai disposait de 890 MW de capacité opérationnelle de centres de données au premier semestre 2026 et d'un pipeline d'approvisionnement de 1 726 MW, le plus important en Inde.[3] La base opérationnelle identifie une concentration établie d'acheteurs d'infrastructures numériques, tandis que le pipeline indique une demande potentielle supplémentaire en construction. Pour les fabricants de câbles, cette combinaison crée une exposition à un groupe concentré d'installations avec des connexions électriques et de communication substantielles.
Marché des fils et câbles des États de l'Est
Les États de l'Est offrent la croissance la plus rapide à partir d'une base de consommation plus modeste, avec une utilisation par habitant inférieure à celle des marchés d'États plus développés. Le ministère des Communications a signalé 26 406 kilomètres de route de câbles à fibre optique posés en Odisha d'avril 2022 à mars 2025. Le déploiement au Bihar totalisait 17 210 kilomètres de route sur la même période, représentant une charge de travail d'installation de communications distincte. Les ajouts de l'Odisha représentaient environ 1,5 fois ceux du Bihar sur cette période. Leurs réseaux cumulatifs étaient plus proches en termes d'échelle au 31 décembre 2025, avec 156 298 kilomètres de route en Odisha et 129 992 au Bihar.
Le Gujarat disposait de 290 429 kilomètres de route de câbles à fibre optique au 31 décembre 2025, dont 24 235 posés d'avril 2022 à mars 2025. Le Tamil Nadu disposait de 308 907 kilomètres de route à la même date, dont 102 865 posés au cours de cette période. Le total du Rajasthan était de 239 458 kilomètres de route, avec des ajouts de 45 058 sur la même période. L'Uttar Pradesh disposait de 406 697 kilomètres de route au total, dont 55 672 ajoutés au cours de la période. Les ajouts plus importants du Tamil Nadu ont placé davantage d'activité de construction de nouvelles fibres dans cet État au cours de ces 3 années, malgré le réseau installé plus important de l'Uttar Pradesh.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, l'Inde et le Maharashtra, du point de vue des fournisseurs de câbles desservant les clients d'installation électrique. Les règles nationales de sécurité exigent que les câbles flexibles utilisés avec des équipements portables ou transportables disposent d'une isolation adaptée à la tension et d'une protection mécanique adéquate. À compter du 1er avril 2027, un amendement adopté par l'Autorité centrale de l'électricité (CEA) ajoute des obligations d'audit de sécurité incendie pour les propriétaires d'installations de stockage de batteries connectées au-dessus de 650 V. Dans les 3 mois suivant l'entrée en vigueur, des audits de sécurité incendie indépendants par des tiers suivront une procédure à publier par l'autorité, et les propriétaires soumettront des rapports aux Inspecteurs électriques lors de l'inspection.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Autorité centrale de l'électricité | Conseil de délivrance des licences électriques et Inspection électrique |
| Instruments ou orientations clés | Réglementations de sécurité CEA 2023, articles 23 et 31 | Règles de délivrance des licences électriques avec amendements de 2019 et calendrier de services 2025 |
| Effet commercial | Câbles flexibles protégés et adaptés à la tension, et personnel qualifié pour les travaux d'installation couverts | Délivrance de licences aux entrepreneurs par des agents désignés et limites de services spécifiques par catégorie |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | En renforcement | En renforcement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète des exigences claires en matière d'utilisation des câbles ainsi qu'une condition d'installation qualifiée, les travaux violant la règle relative aux entrepreneurs couverts étant interdits de mise sous tension. La note Moyenne du Maharashtra reflète également son processus de délivrance de licences défini, dont les délais légaux sont de 45 jours ouvrables lorsque le propriétaire et le superviseur sont la même personne et de 60 jours lorsqu'ils diffèrent. À compter du 1er avril 2027, l'obligation d'audit incombe aux propriétaires d'installations de stockage de batteries connectées au-dessus de 650 V, ajoutant une exigence d'inspection pour ce groupe de clients d'installation de câbles. Cette étape de conformité supplémentaire soutient le renforcement pour les fournisseurs desservant ces installations en Inde et, par la même règle nationale, au Maharashtra.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'approvisionnement en matériaux conducteurs, la fabrication de câbles et la distribution en gros à travers leurs résultats financiers et leurs contraintes opérationnelles. Hindalco a signalé une capacité de production de 0,54 million de tonnes métriques de tiges de cuivre coulées en continu dans son rapport de l'exercice 2025-26. La capacité de Hindalco illustre l'échelle de l'approvisionnement en tiges en tant qu'étape en amont, distincte de la fabrication de câbles. La distribution en aval ajoute une portée locale, avec une valeur captée par une transaction de revente distincte.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Approvisionnement en matériaux conducteurs | Producteurs de tiges de cuivre tels que Hindalco | Ventes de tiges | Régularité des intrants conducteurs | Qualifier des approvisionnements alternatifs selon les mêmes exigences en matière de matériaux |
| Fabrication de câbles | Fabricants de fils et câbles tels que Polycab India Ltd et Finolex Cables Ltd | Ventes de fils et câbles finis | Volatilité des matières premières lors de la transformation | Coordonner les révisions de prix et la couverture des risques |
| Distribution en gros | Grossistes en fils et câbles tels que New India Cables Trading | Marges de revente en gros | Adéquation de la disponibilité locale des produits avec les différents usages des clients | Coordonner le réapprovisionnement avec les fabricants et la demande locale |
| Source: Mordor Intelligence | ||||
Polycab India Ltd a signalé que sa division câbles et fils avait maintenu une marge sur le résultat avant intérêts, impôts, dépréciation et amortissement de 13,6 % au cours de l'exercice 2025-26 malgré la volatilité des matières premières, soutenue par des actions de couverture et de tarification. KEI Industries Ltd a signalé un réseau de 2 125 distributeurs au cours de l'exercice 2025-26. Les actions de couverture et de tarification de Polycab India Ltd ont soutenu sa marge, tandis que le réseau de KEI Industries Ltd illustre l'échelle du circuit aval que la production d'usine doit atteindre.
Paysage concurrentiel
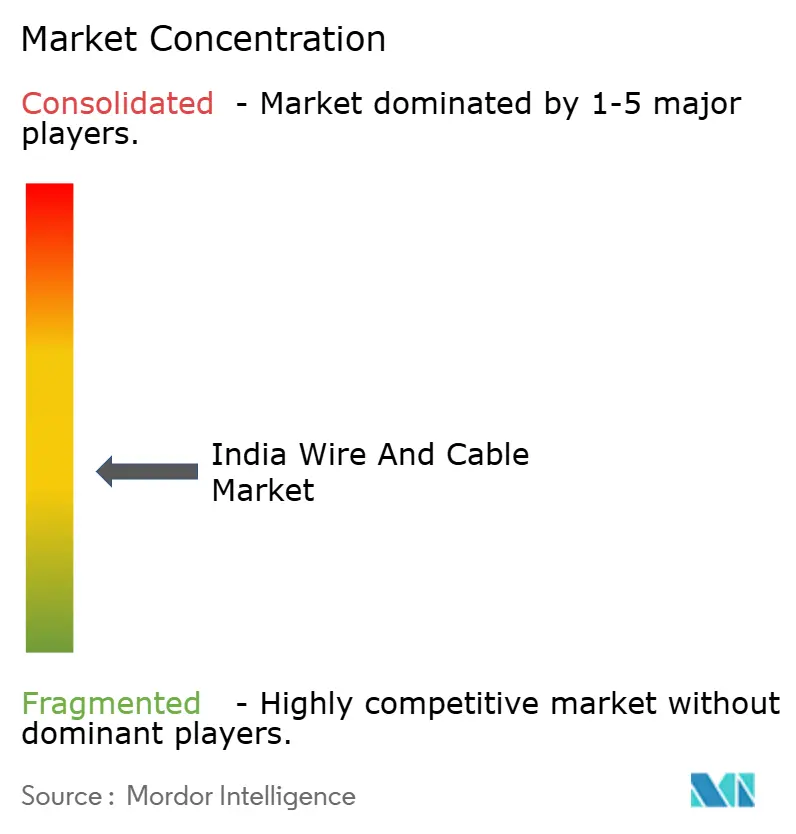
Le secteur présente une structure de fournisseurs modérément fragmentée couvrant le câblage résidentiel et les projets institutionnels, et ses principaux fournisseurs sont Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd et KEI Industries Ltd. Le rapport annuel de V-Guard Industries Ltd pour l'exercice 2025-26 décrivait son orientation sur le câblage résidentiel domestique, avec environ 90 % à 95 % des ventes via le commerce de détail et une fabrication entièrement intégrée en interne à Coimbatore et Kashipur. Les revenus de l'activité électrique de Finolex Cables Ltd et le résultat avant intérêts et impôts ont progressé respectivement de 22 % et 18 % au cours de l'exercice 2025-26. Havells India Ltd a signalé des revenus consolidés du segment câbles plus élevés au cours de l'exercice 2025-26 qu'au cours de l'exercice 2024-25. Le résultat de l'activité électrique de Finolex Cables Ltd a été inférieur à sa croissance de revenus, de sorte que l'augmentation d'échelle a eu un impact sur les résultats plus faible que ce que le seul résultat des ventes suggère.
Au cours de l'exercice 2025-26, le segment fils et câbles domestiques de Polycab India Ltd a progressé de 33 %, tandis que son activité institutionnelle a progressé de plus de 50 % parallèlement à une gestion dédiée des grands comptes. Le changement de gestion des comptes aborde la manière dont Polycab India Ltd atteint les grands acheteurs, faisant de la couverture client une variable concurrentielle aux côtés des câbles qu'elle fabrique. KEI Industries Ltd a ajouté 80 232 kilomètres de capacité de câbles au cours de l'exercice 2025-26, tandis que ses ventes institutionnelles domestiques de câbles à très haute tension ont augmenté de 82 %. La croissance de Polycab India Ltd au cours de l'exercice 2025-26 s'est accompagnée d'un changement dans la gestion de ses grands comptes, tandis que celle de KEI Industries Ltd s'est accompagnée d'une capacité accrue et d'une hausse des ventes institutionnelles domestiques de câbles à très haute tension.
La qualification des produits ajoute une exigence concurrentielle différente de l'échelle de fabrication. Les câbles isolés en PVC couverts par des ordonnances de contrôle de qualité en vertu de la norme IS 694, d'une tension nominale jusqu'à 1 100 V inclus, nécessitent la marque standard du Bureau des normes indiennes (BIS). Les fabricants doivent définir et soumettre des plans qualité et tenir des registres d'essais, tandis que le BIS attend des essais réguliers et des contrôles en cours de fabrication. Les micro, petites et moyennes entreprises peuvent utiliser des installations d'essais de routine partagées, reconnues ou dûment accréditées, tandis que les grands fabricants doivent maintenir une capacité d'essais de routine ou utiliser des installations partagées conformément aux orientations du BIS. Pour les PME, les installations d'essais de routine partagées séparent l'accès aux équipements de laboratoire de leur propriété, tandis que les obligations relatives aux plans qualité et aux registres d'essais préservent une exigence de conformité commune.
Leaders du Secteur des Fils et Câbles en Inde
-
Finolex Cables Ltd
-
V-Guard Industries Ltd
-
Havells India Ltd
-
Polycab India Ltd
-
KEI Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fils et Câbles en Inde Entreprises couvertes dans ce rapport
- Polycab India Ltd
- Havells India Ltd
- RR Kabel Ltd
- KEI Industries Ltd
- Finolex Cables Ltd
- V-Guard Industries Ltd
- Syska Group
- Panasonic Life Solutions India
- Plaza Wires Ltd
- Sterlite Technologies Ltd (STL)
- HFCL Ltd
- Universal Cables Ltd
- Paramount Communications Ltd
- Dynamic Cables Ltd
- Ram Ratna Wires Ltd
- CMI Ltd
- Ultracab (India) Ltd
- V-Marc India Ltd
- Adani Copper Tubes and Cables (new entrant)
- Birla Cable Ltd
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les applications de câbles associées à la construction d'infrastructure numérique et à la planification des réseaux de communication. Google a posé la première pierre de son hub d'intelligence artificielle à Visakhapatnam en avril 2026, lançant la construction d'un projet conçu pour un calcul à l'échelle du gigawatt avec AdaniConneX et Nxtra by Airtel. Un tel campus crée des applications potentielles distinctes pour la distribution électrique et la connectivité des communications. Les fournisseurs peuvent répondre à ces besoins par différents ensembles de produits tout en alignant les livraisons sur les étapes de construction du développement.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Distribution électrique du campus | La construction du hub d'IA a débuté en avril 2026 | Infrastructure électrique des centres de données | Proposer l'approvisionnement en câbles d'énergie isolés en fonction des étapes de construction | Alignement avec les jalons d'installation électrique | Fabricants de câbles d'énergie qualifiés |
| Liaisons de communication du campus | Pose de la première pierre du campus d'IA en avril 2026 | Infrastructure de communication des centres de données | Coordonner l'approvisionnement en câbles de communication avec l'installation du réseau | Coordination des interfaces réseau et bâtiment | Fabricants de câbles de communication |
| Systèmes de communication sous-marins | Le ministère a signalé 3 systèmes en cours de planification en mars 2026 | Fournisseurs de services de télécommunications | Engager les développeurs de systèmes à mesure que les besoins en câbles se précisent | Définition du projet et calendrier de livraison | Fournisseurs spécialisés en câbles sous-marins |
| Source: Mordor Intelligence | |||||
En août 2026, le responsable de l'infrastructure et de l'énergie de Google a indiqué que la première phase du hub de Visakhapatnam devrait être opérationnelle fin 2028. Google espérait achever la construction et démarrer les opérations sur toutes les phases dans les 5 ans suivant cette déclaration d'août. Pour les fournisseurs de câbles, cet horizon par phases rend le calendrier d'installation plus pertinent que de traiter l'ensemble du campus comme une exigence à court terme unique.
Développements industriels récents dans Marché des Fils et Câbles en Inde
- Septembre 2026 : UltraTech Cement a démarré la production commerciale dans son usine de fils et câbles à Bharuch, Gujarat.
- Décembre 2025 : KEI Industries Ltd a mis en service la Phase I de son site greenfield de Sanand au Gujarat pour les câbles basse et haute tension.
Marché des Fils et Câbles en Inde Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des fils et câbles en Inde mesure la valeur annuelle sortie d'usine en USD des fils électriques isolés, câbles et câbles de communication à fibres optiques fabriqués et vendus en Inde. Les consommateurs et les entreprises les achètent pour la construction résidentielle et commerciale, les télécommunications, le transport et la distribution d'énergie, le pétrole et le gaz, et d'autres secteurs.
Exclusions du périmètre : les services de réparation, les conducteurs aériens nus, les ensembles de faisceaux finis et les accessoires vendus séparément sont exclus.
Aperçu de la Segmentation
- Par type de câble
- Câble d'alimentation
- Basse tension (BT)
- Moyenne tension (MT)
- Haute et très haute tension (HT/THT)
- Fils de logement
- Fil de logement de 90 m
- Fils de logement de 180 m et 200 m
- Câbles de communication
- Coaxial
- Fibre optique
- Données et Ethernet
- Paires torsadées
- Câbles d'instrumentation et de contrôle
- Câbles industriels flexibles et de spécialité
- Câble d'alimentation
- Par matériau conducteur
- Conducteurs en cuivre
- Cuivre à haute conductivité (OFHC)
- Conducteurs en aluminium
- Conducteurs en alliage d'aluminium
- Par type d'utilisateur final
- Consommateurs (B2C)
- Entreprises (B2B)
- Construction – Résidentielle
- Construction – Commerciale
- Technologies de l'information et télécommunications
- Énergie et transport et distribution d'électricité
- Pétrole et gaz
- Autres secteurs (défense et aérospatiale, industrie manufacturière, etc.)
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources telles que l'Indice de la production industrielle du Ministère des statistiques et de la mise en œuvre des programmes, les indicateurs annuels de performance de l'Autorité de régulation des télécommunications de l'Inde et les communiqués du Ministère de l'énergie publiés par le Bureau d'information de la presse sur les travaux de distribution et la numérisation des DISCOM fournissent un contexte de production, de réseau et de demande en infrastructures. Ces séries publiques aident les analystes à comparer les signaux de demande en câbles avec l'activité industrielle, le déploiement des télécommunications et l'investissement dans les réseaux électriques en Inde. Elles décrivent une activité connexe plutôt que le total du marché, de sorte que l'estimation est ancrée aux données probantes sur les ventes des fabricants et vérifiée par rapport à ces indicateurs indépendants.
Les rapports annuels des entreprises, les dépôts auprès des bourses de valeurs, les documents destinés aux investisseurs et la presse financière réputée peuvent compléter les sources publiques avec les revenus par produit, les changements de capacité, les exportations, les mouvements des prix des intrants et les informations sur les canaux de distribution. Les sources mentionnées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés avec des fabricants de câbles indiens, des distributeurs, des acheteurs OEM, des entrepreneurs et des spécialistes des achats dans les services publics ou les télécommunications permettent de tester les données secondaires sur la composition des produits, les prix de vente réalisés, les marges des canaux de distribution et le calendrier de la demande. Une fois que les répondants ont examiné les hypothèses sous-jacentes aux facteurs de prévision et aux parts de segment, les analystes consignent les lacunes pour un suivi et les vérifient par rapport aux informations publiées par les entreprises, aux données de projets publics, aux flux commerciaux et à d'autres signaux de marché indépendants. Lorsque les témoignages sont contradictoires, les analystes rapprochent les données en séparant le périmètre des produits, le stade de la transaction, la valeur de la demande physique et la période couverte par chaque observation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % | |
| Petits acteurs : 20 % | Responsables : 50 % |
Dimensionnement du Marché et Prévisions
Le modèle estime la valeur annuelle des ventes sortie d'usine en Inde en USD selon une approche descendante, puis répartit ce total entre les types de câbles, les matériaux conducteurs et les groupes d'utilisateurs finaux en utilisant les informations sur les produits des entreprises, les compositions de revenus déclarées, l'activité des appels d'offres et des projets, et les données des canaux de distribution. Les achèvements de construction et les travaux de logement indiquent la demande en fils pour usage domestique, tandis que les investissements dans le réseau et les énergies renouvelables permettent de suivre la demande en câbles d'alimentation. Le déploiement de la fibre optique pour les télécommunications et la construction de centres de données informent la demande en câbles de communication, tandis que les prix du cuivre et de l'aluminium aident à expliquer les variations de valeur par unité. Les informations des fabricants et des douanes aident à distinguer les ventes intérieures des exportations et des importations. Les prévisions utilisent une régression multivariée pour relier ces indicateurs de demande et de prix à la valeur du marché, avec une analyse de scénarios pour les variations des coûts des métaux et du calendrier des projets. Des vérifications ascendantes sélectives comparent les cumuls de ventes déclarées par les fournisseurs et les estimations de prix de vente multipliés par les volumes avec le total descendant. Des experts au niveau des produits vérifient la direction et le calendrier de chaque prévision de facteur. Les observations manquantes sont encadrées à partir des années adjacentes et des données indépendantes sur les projets ou les entreprises, puis signalées pour un suivi ciblé.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les ventes des fabricants, les indicateurs de projets et d'utilisation finale, les données commerciales et les données des canaux acheteurs, puis testent les variations d'une année sur l'autre et les totaux des segments pour détecter les valeurs aberrantes ou les divergences inexpliquées. Un second analyste examine les définitions des sources, l'alignement des périodes, les calculs et les résolutions d'anomalies avant la révision et la validation par un responsable senior. Les incohérences importantes déclenchent une reprise de contact avec le répondant ou le propriétaire de la source concerné. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants liés aux politiques, aux matières premières, aux capacités ou aux projets modifient les perspectives, et fait l'objet d'une nouvelle révision avant livraison.
Estimation du Marché des Fils et Câbles en Inde par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer selon les transactions et les produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché des fils et câbles en Inde mesure la valeur annuelle sortie d'usine en USD des fils électriques isolés, câbles et câbles de communication à fibres optiques fabriqués et vendus en Inde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les prévisions utilisent une régression multivariée pour relier ces indicateurs de demande et de prix à la valeur du marché, avec une analyse de scénarios pour les variations des coûts des métaux et du calendrier des projets.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 25,21 milliards USD (2027) | |
| Cabinet de conseil régional A | 10,25 milliards USD (2025) | Sur la base de référence 2025, cette estimation est inférieure de 59,3 % à la valeur 2027 de ce rapport de 25,21 milliards USD, 2 ans plus tard. Son taux de prévision publié de 7,9 % est plus lent que les perspectives approuvées. |
| Cabinet de conseil mondial B | 7,5 milliards USD (2026) | Sur la base de référence 2026, cette estimation est inférieure de 70,2 % à la valeur 2027 de ce rapport de 25,21 milliards USD, 1 an plus tard. Son taux de prévision publié de 5,31 % est plus lent que les perspectives approuvées. |
Les analystes de Mordor Intelligence triangulent les ventes des fabricants, les indicateurs de projets et d'utilisation finale, les données commerciales et les données des canaux acheteurs, puis testent les variations d'une année sur l'autre et les totaux des segments pour détecter les valeurs aberrantes ou les divergences inexpliquées.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché indien des fils et câbles ?
Le marché devrait atteindre 25,21 milliards USD en 2027 et 39,47 milliards USD d'ici 2032, avec un TCAC de 9,38 % sur la période 2027-2032.
Quels sont les facteurs qui stimulent la demande de fils et câbles en Inde ?
La construction, les installations solaires et les mises à niveau des réseaux soutiennent la demande. L'Inde a ajouté un record de 44,61 GW de capacité solaire au cours de l'exercice 2025-26, dont 16,31 GW de solaire distribué.
Quel type de câble domine la demande du secteur ?
Les câbles de communication détenaient 34,43 % de la valeur du marché en 2026 et devraient connaître la croissance la plus rapide avec un TCAC de 12,45 % sur la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs de fils et câbles ?
Les principaux fournisseurs comprennent Finolex Cables Ltd, V-Guard Industries Ltd, Havells India Ltd, Polycab India Ltd et KEI Industries Ltd. Havells India Ltd a signalé des revenus consolidés du segment câbles plus élevés au cours de l'exercice 2025-26 qu'au cours de l'exercice 2024-25.
Quel est le principal défi en matière de marges pour les fabricants de câbles ?
La volatilité des prix des métaux peut comprimer les marges. Polycab India Ltd a associé la pression sur la rentabilité du segment au troisième trimestre de l'exercice 2026 à l'inflation des matières premières et à la dépréciation de la roupie.
Où la consommation de fils et câbles est-elle la plus forte en Inde ?
En Inde, le Maharashtra est le plus grand État consommateur, tandis que les États de l'Est offrent la croissance la plus rapide à partir d'une base plus modeste.