
Tamanho e Participação do Mercado Global de Cabos de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 115.3 Bilhões de dólares |
| Tamanho do Mercado (2031) | 161.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de Cabos de Telecomunicações por Mordor Intelligence
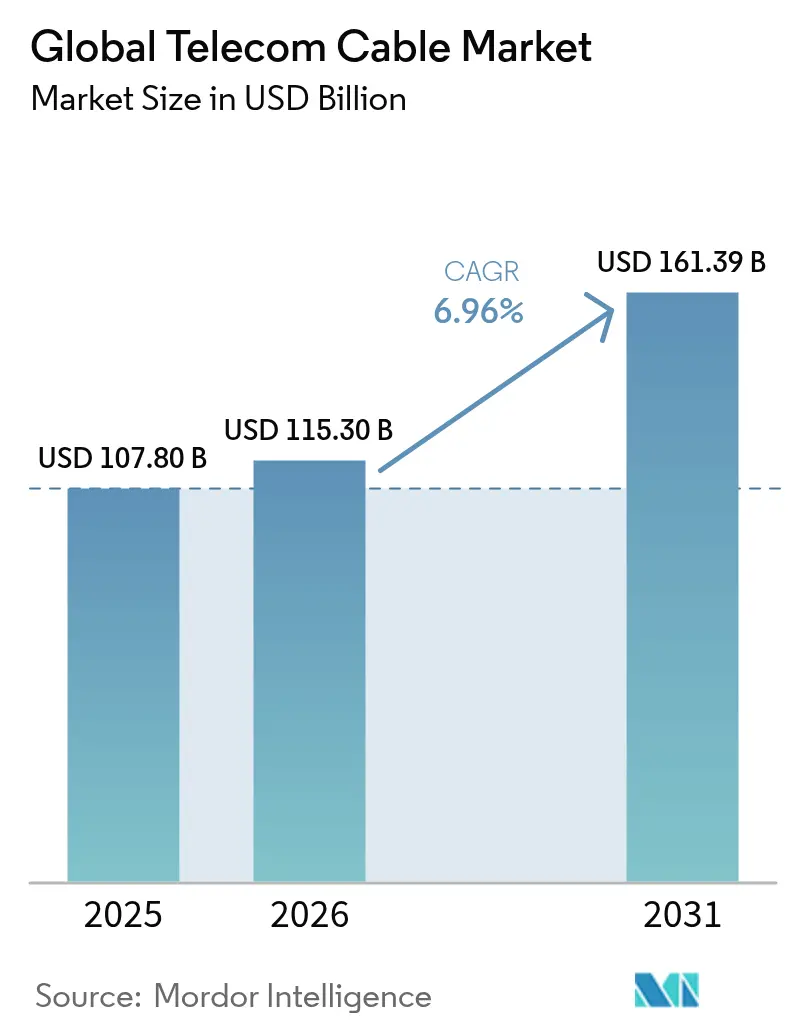
O tamanho do Mercado Global de Cabos de Telecomunicações em 2026 é estimado em USD 115,3 bilhões, crescendo a partir do valor de 2025 de USD 107,80 bilhões, com projeções para 2031 mostrando USD 161,39 bilhões, crescendo a uma CAGR de 6,96% no período 2026-2031.
A demanda saudável decorre do crescimento incessante da largura de banda vinculado ao processamento de inteligência artificial, à densificação da cobertura 5G e à expansão de centros de dados em hiperescala. As operadoras estão eliminando progressivamente o cobre legado, acelerando a implantação de fibra mesmo com o aumento da intensidade de capital. As redes submarinas privadas encomendadas por hiperscalers acrescentam outro pilar de crescimento, enquanto os subsídios para banda larga rural na América do Norte e na Europa injetam demanda de longo prazo. Ao mesmo tempo, a inflação de custos para obras civis subterrâneas e a escassez de mão de obra qualificada moderam o ritmo de curto prazo, forçando as empresas a adotar técnicas de instalação inovadoras e automação.
Principais Conclusões do Relatório
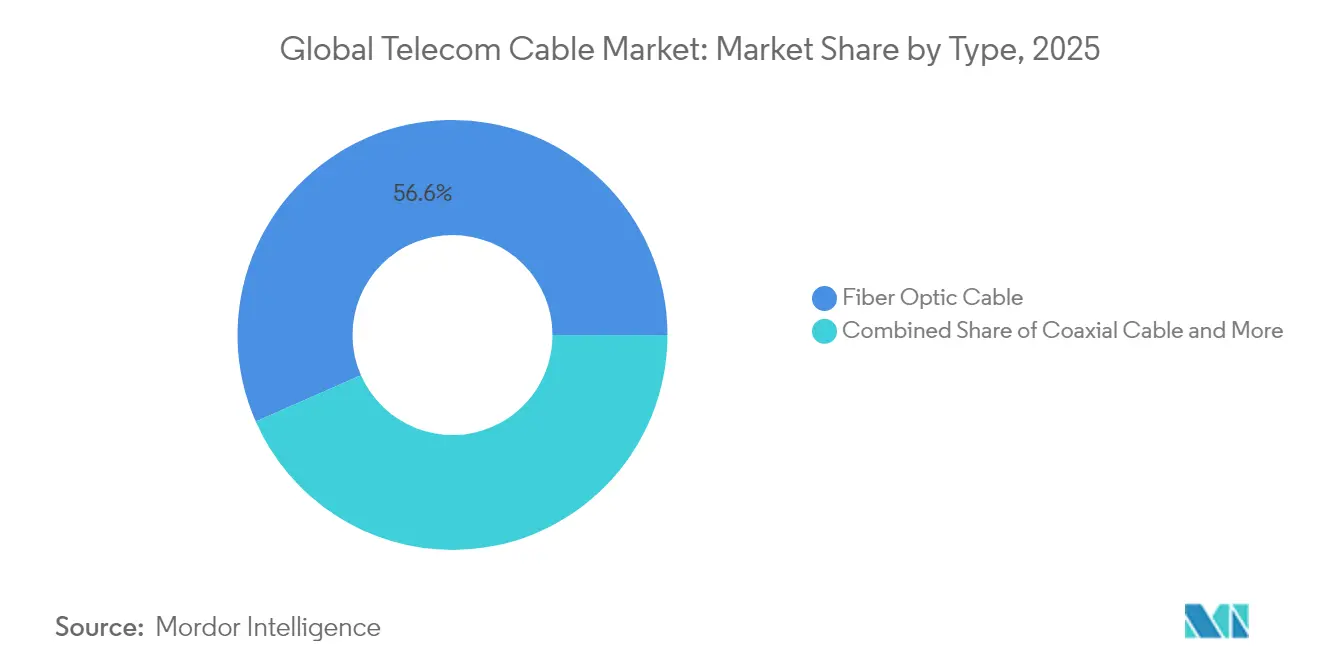
- Por tipo de produto, os cabos de fibra óptica lideraram com 56,60% de participação na receita em 2025; o coaxial ficou em 2º lugar, mas a fibra avança a uma CAGR de 8,63% até 2031.
- Por aplicação, as redes de núcleo e acesso capturaram 45,55% do tamanho do mercado global de cabos de telecomunicações em 2025; a infraestrutura de centro de dados e nuvem distribuída é a de crescimento mais rápido, com CAGR de 7,48% até 2031.
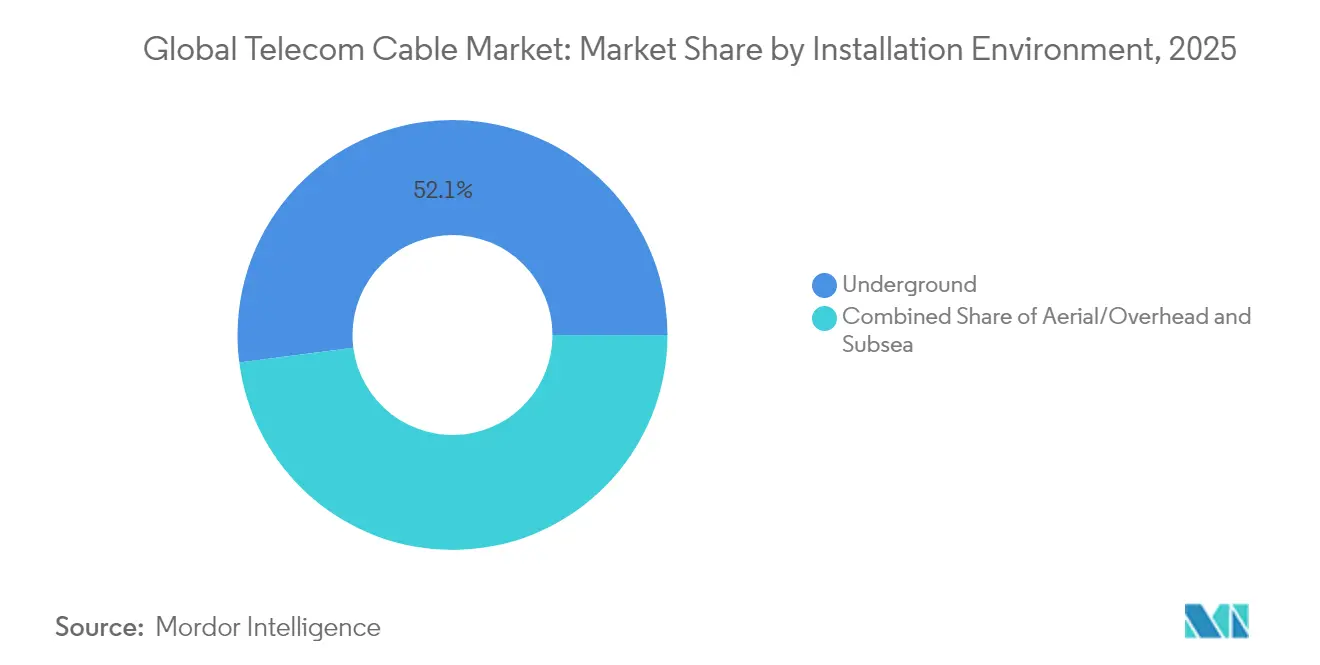
- Por ambiente de instalação, as implantações subterrâneas detinham 52,05% da participação do mercado global de cabos de telecomunicações em 2025, enquanto os sistemas submarinos registraram a CAGR mais rápida, de 7,99%.
- Por usuário final, as operadoras de telecomunicações comandavam uma participação de 58,90% em 2025; hiperscalers e provedores de nuvem registraram a CAGR mais elevada, de 7,18%.
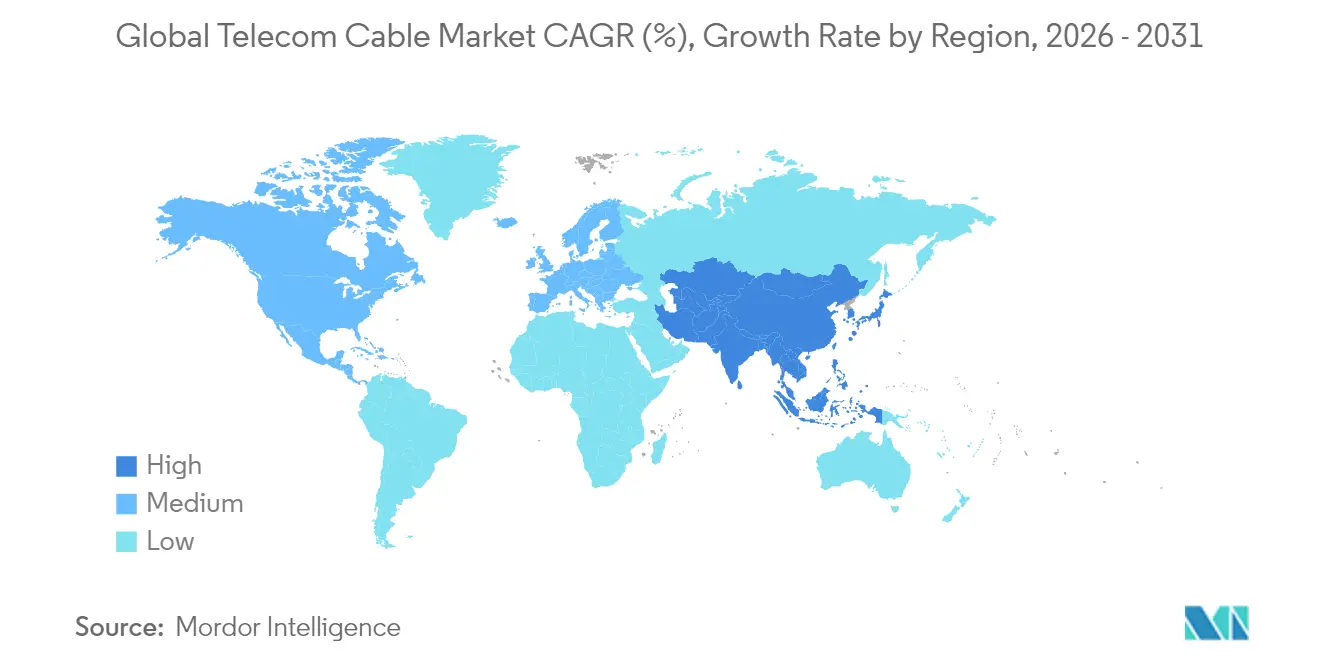
- Por geografia, a Ásia-Pacífico dominou com 47,10% de participação em 2025 e se expandirá a uma CAGR de 7,75%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do backhaul 5G e necessidades de densificação | +1.80% | Global, APAC e América do Norte | Médio prazo (2 a 4 anos) |
| Boom de largura de banda de interconexão de centros de dados em hiperescala | +1.50% | Global, concentrado na América do Norte, Europa e APAC | Longo prazo (≥ 4 anos) |
| Implantações de banda larga financiadas pelo governo | +1.20% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Proliferação de conectividade IoT e cidades inteligentes | +0.80% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Backhaul 5G e Necessidades de Densificação
Os 4,4 milhões de sites 5G ativos da China requerem fibra muito mais densa do que as torres 4G, e ondas de densificação comparáveis estão ocorrendo na Verizon, NTT Docomo e Reliance Jio. As operadoras adotam arquiteturas de rádio em nuvem (Cloud-RAN) onde as unidades de banda base são centralizadas, multiplicando ainda mais os filamentos de fibra por site. As fibras multinúcleo demonstradas pela NTT a 455 Tbps em 1.017 km ressaltam o caminho tecnológico necessário para satisfazer o tráfego móvel[1]NTT Corporation, "Fibra multinúcleo quebra recorde de 455 Tbps," ntt.com.
Boom de Largura de Banda de Interconexão de Centros de Dados em Hiperescala
Os clusters de GPU utilizados para treinamento de IA trocam conjuntos de dados massivos que sobrecarregam os links de 100 G de outrora. O Projeto Waterworth da Meta e o roteiro de componentes 1,6T da Corning destacam como a demanda está transbordando para geometrias de cabo completamente novas, incluindo projetos de fibra multinúcleo capazes de suportar 800G e além.
Implantações de Banda Larga Financiadas pelo Governo
O programa BEAD de USD 42,45 bilhões nos Estados Unidos e a Década Digital da União Europeia estipulam metas de gigabit que exigem fibra em cada localidade. As regras de fornecimento doméstico levam fabricantes como a Prysmian a expandir suas plantas no Tennessee e na Carolina do Norte, enquanto programas de capacitação visam mitigar lacunas de mão de obra.
Proliferação de Conectividade IoT e Cidades Inteligentes
Os municípios implantam redes de borda densas conectando câmeras, sensores de tráfego e medidores de serviços públicos. Projetos em Morrow, Geórgia, e Cambridge, Inglaterra, demonstram como as redes de fibra de cidades inteligentes gerenciam desde Wi-Fi público até telemetria em tempo real. Os campi empresariais replicam o modelo, utilizando topologias de Fibra até a Borda para alimentar sensores de ocupação e automação predial.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (≈) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A implantação subterrânea custa duas a três vezes mais do que a aérea | -1.10% | Global, agudo em áreas urbanas densas | Curto prazo (≤ 2 anos) |
| A escassez de mão de obra qualificada está atrasando as implantações | -0.90% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Implantação Subterrânea Duas a Três Vezes Superiores às Alternativas Aéreas
O custo médio de instalação subterrânea é atualmente de USD 18,25 por pé versus USD 6,55 para linhas aéreas, com a mão de obra representando até 80% da conta de escavação. Terrenos rochosos ou congestionamento de utilidades no centro da cidade empurram os valores além de USD 20 por pé, obrigando as operadoras a adiar projetos ou recorrer à micro-vala onde os reguladores permitem.
Escassez de Mão de Obra Qualificada Atrasando as Implantações de Fibra
Dezenas de milhares de emendadores de fibra, instaladores de linhas e engenheiros de rede estão ausentes dos quadros de funcionários, apesar das ofertas salariais recordes. Consórcios de treinamento em 23 estados dos EUA, além das academias AT&T-Corning, estão se expandindo, mas os fluxos de formação ficam aquém da demanda de curto prazo. A lacuna infla os orçamentos dos projetos e prolonga os prazos de entrega, especialmente para implantações rurais no âmbito do programa BEAD[2]Fiber Broadband Association, "Iniciativa de força de trabalho se expande para 23 estados," lightwaveonline.com.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância da Fibra Óptica se AceleraAs soluções de fibra óptica capturaram 56,60% da participação do mercado global de cabos de telecomunicações em 2025 e avançam a uma CAGR de 8,63% em direção a 2031. Os fornecedores apoiam-se na física: o vidro pode transportar terabits por quilômetros sem repetidores, um feito que o cobre não consegue igualar. Projetos de alta densidade como o Sirocco Extreme de 864 fibras da Prysmian atingem 11,5 fibras por milímetro quadrado, permitindo que as operadoras ampliem a capacidade nos dutos existentes.
Os segmentos coaxial e de par trançado do mercado global de cabos de telecomunicações continuam servindo às redes de fibra híbrida-coaxial e a aplicações de nicho de PoE+, mas sua relevância diminui à medida que as empresas migram para redes locais totalmente ópticas. Os cabos compostos que fundem condutores de energia com filamentos de vidro são uma tecnologia de transição, facilitando as atualizações de automação predial enquanto preservam os pontos de extremidade legados.


Por Aplicação:
Centros de Dados Impulsionam a InovaçãoAs redes de núcleo e acesso responderam por 45,55% do tamanho do mercado global de cabos de telecomunicações em 2025, refletindo décadas de investimentos das operadoras. As interconexões de centros de dados e nuvem distribuída, no entanto, são o segmento de crescimento mais rápido, com CAGR de 7,48% até 2031. Os clusters de IA exigem topologias onde cada GPU de servidor deve alcançar as demais a velocidades de 800G ou 1,6T, impulsionando os testes de fibra multinúcleo e de núcleo oco da China Telecom e da ZTE para a pré-produção.
A transmissão de vídeo e a CATV ainda consomem largura de banda à medida que os fluxos de 4K e 8K proliferam, mas o crescimento é moderado em comparação com as necessidades de IA em hiperescala e empresarial. As redes locais de campi também estão migrando para fibra graças à redução da interferência eletromagnética e às vias simplificadas para sistemas prediais convergidos.
Por Ambiente de Instalação:
O Aumento Submarino Reflete os Investimentos em IAA planta subterrânea reteve 52,05% da receita de 2025, impulsionada pelas regulamentações urbanas e pela resiliência climática. No entanto, as redes submarinas crescerão mais rapidamente, a uma CAGR de 7,99%, à medida que os hiperscalers instalem sistemas transoceânicos privados que contornam as operadoras e personalizam as rotas para os ciclos de replicação de aprendizado de máquina. O mais recente cabo do Pacífico da Meta exemplifica a mudança, combinando 24 pares de fibras com amplificadores de multiplexação por divisão de espaço.
As implantações aéreas continuam sendo vitais para trajetos rurais sensíveis a custos, particularmente pelo cinturão agrícola da América do Norte e pelos corredores semiurbanos da Índia, onde há postes disponíveis e os direitos de passagem são escassos. Enquanto isso, incidentes como o corte de cabos no Mar Vermelho que interrompeu 90% do tráfego Europa-Ásia ressaltam o valor estratégico e a vulnerabilidade dos corredores submarinos.
Por Setor de Usuário Final:
Transformação dos HiperscalersAs operadoras de telecomunicações ainda adquiriram 58,90% dos cabos em 2025, mas os hiperscalers e provedores de nuvem exibem a CAGR mais rápida, de 7,18%. Gigantes como Google e Microsoft negociam cada vez mais diretamente com os produtores para obter contagens de fitas personalizadas e especificações de atenuação sob medida. As respostas das operadoras incluem fusões e aquisições de ativos de fibra, como demonstra a compra da Frontier pela Verizon para reforçar escala e poder de negociação.
As entidades governamentais e de concessionárias mantêm demanda estável à medida que digitalizam redes e serviços municipais. Os contratos de defesa, como a implantação de 5G em múltiplas bases pela Verizon, introduzem rigorosos critérios de cibersegurança e robustez que apenas um grupo restrito de fornecedores consegue atender.
Análise Geográfica
Mercado de Cabos de Telecomunicações da APAC
A Ásia-Pacífico detinha 47,10% da participação no mercado de cabos de telecomunicações em 2025 e está projetada para registrar um CAGR de 7,75% até 2031, impulsionada pela implantação de 4,5 milhões adicionais de macrocélulas 5G planejadas pela China para 2025 e pela onda de construção de centros de dados na Índia. A NTT do Japão continua a ser pioneira em fibra multinúcleo, garantindo ganhos de capacidade nacional e exportando patentes para países aliados. Os clusters de fabricação regionais em Shenzhen, Guangzhou e Hsinchu consolidam ainda mais as vantagens de escala da APAC.
Mercado de Cabos de Telecomunicações da América do Norte
A América do Norte ocupa o segundo lugar, impulsionada pelos subsídios do programa BEAD e pelos investimentos dos hiperescaladores. As operadoras têm como meta 30 milhões de novas passagens de fibra até 2025, enquanto o financiamento por meio de capital privado de rotas de milha intermediária no Centro-Oeste sustenta a demanda de longa distância. Sistemas transfronteiriços, como a rede Tikva da C3ntro, fortalecem a integração entre os Estados Unidos e o México, apoiando aplicações de fintech e de conteúdo sensíveis à latência.
Mercado de Cabos de Telecomunicações da Europa
A Europa apresenta progresso irregular: França e Espanha superam 60% de adesão à FTTH, enquanto a Alemanha permanece abaixo de 30%, exigindo um gasto adicional de 44,3 bilhões de EUR. As tarifas antidumping sobre importações de cabos indianos elevam os custos, mas protegem as empresas locais. As realocações de tráfego de cabos ao redor do Báltico e do Mediterrâneo evidenciam a sensibilidade geopolítica, estimulando a criação de pontos de aterrissagem redundantes em Portugal e na Grécia.

Panorama regulatório
A regulamentação que afeta os cabos de telecomunicações concentra-se cada vez mais em segurança, resiliência e padronização técnica, particularmente para sistemas submarinos que suportam o tráfego global. Nos Estados Unidos, a Federal Communications Commission (FCC) expandiu, em junho de 2026, seu marco de licenciamento de cabos submarinos para incluir proprietários e operadores de Submarine Line Terminal Equipment (SLTE), e adotou padrões de segurança nacional destinados a agilizar o processamento de solicitações elegíveis, mantendo escrutínio elevado para pedidos de maior risco.
No âmbito das normas, as aprovações da ITU-T em novembro de 2025 (incluindo recomendações para características de monitoramento e métodos de teste para sistemas de cabos submarinos de fibra óptica) reforçam a exigência de conformidade para fornecedores de cabos, repetidores e equipamentos associados de monitoramento ou telemetria. No plano internacional, a UNCLOS continua a estabelecer o pano de fundo jurídico para a proteção de cabos e os direitos de reparo, enquanto iniciativas multilaterais como o International Advisory Body on Submarine Cable Resilience (publicação de 2026, decorrente da Cúpula do Porto) apontam para práticas de resiliência mais coordenadas, que se cruzam com o licenciamento, a prontidão para reparos e as expectativas de relatórios dos operadores.
Análise da cadeia de valor
A cadeia de valor dos cabos de telecomunicações começa com materiais e componentes upstream, incluindo pré-formas de sílica e trefilação de fibra óptica, polímeros e revestimentos, fio de aramida e condutores metálicos para projetos híbridos. Ela passa então pelo design e fabricação de cabos, como produtos terrestres de microduto ou fita com alta contagem de fibras e cabos submarinos com repetidores, antes de transitar para a distribuição e execução de projetos, incluindo engenharia, licenciamento, obras civis, instalação, testes e manutenção.
Grandes players consolidados, com integração vertical e históricos de qualificação, reduzem os prazos de entrega e diminuem o risco de suprimento para hyperscalers e operadoras. A economia downstream costuma inclinar-se para obras civis em instalações subterrâneas e serviços marítimos para rotas subaquáticas, e os anúncios recentes de sistemas subaquáticos evidenciam onde os estrangulamentos se concentram, incluindo a dependência de um número reduzido de navios especializados de lançamento de cabos e de capacidade de reparo em águas profundas, com a disponibilidade de frotas descrita como restrita e reservas se estendendo além de 2027. A prontidão de estações de aterramento, os levantamentos ambientais e as aprovações de rota também podem atrasar cronogramas, juntamente com a disponibilidade de vagas de fábrica. Na aquisição terrestre, os requisitos de fornecimento nacional nos Estados Unidos (vidro compatível com BABA) e a volatilidade das matérias-primas contribuíram para picos de custo e tensões contratuais em grandes programas de implantação, como o BharatNet, levando os compradores a uma qualificação mais rigorosa de fornecedores, acordos de longo prazo e arquiteturas de cabos de alta densidade mais padronizadas para melhor aproveitar a capacidade dos dutos.
Cenário Competitivo
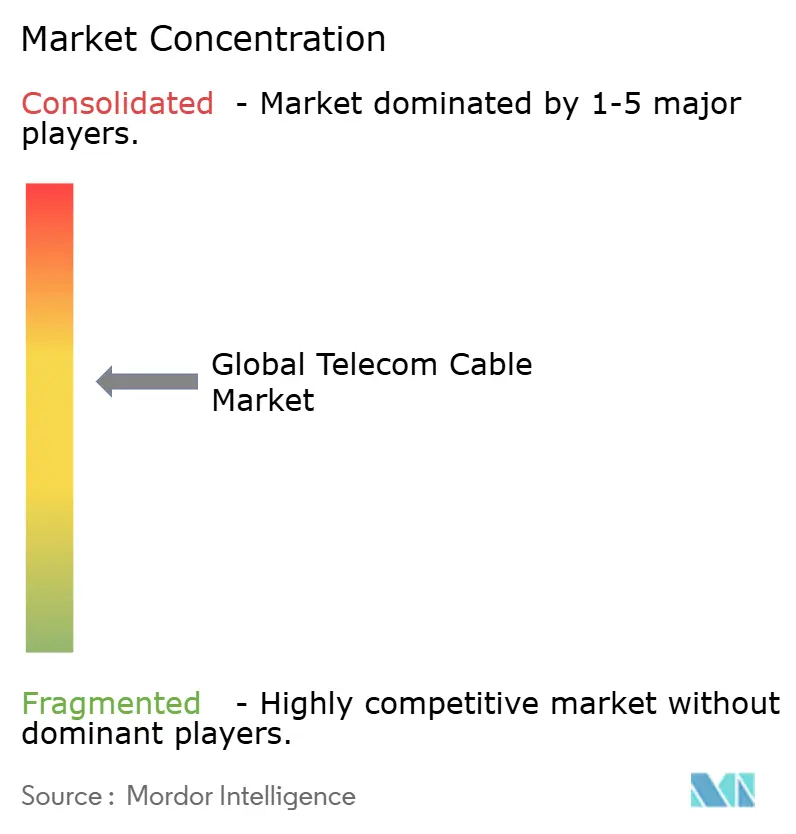
O mercado global de cabos de telecomunicações apresenta consolidação moderada. Os cinco principais grupos — Prysmian, Corning, CommScope, Fujikura e Nexans — têm presença significativa no mercado. Sua integração vertical, desde a puxada de pré-formas ópticas até o cabo acabado, proporciona vantagem de custo e prazos de entrega ágeis. O contrato de rede offshore Amprion de EUR 5 bilhões da Prysmian e o sistema de planejamento de demanda habilitado por IA da Corning evidenciam posições de liderança.
Concorrentes asiáticos como Hengtong e ZTT competem agressivamente em preço e inovação de ciclo rápido, pressionando as margens na fibra monomodo de commodities. Compradores ocidentais em projetos sensíveis à segurança, no entanto, preferem fornecedores estabelecidos com longos históricos de conformidade. Os depósitos de patentes sobre designs de fibra multinúcleo, fita enrolável e insensível à curvatura atingiram níveis recordes em 2025, sinalizando diferenciação contínua.
Os movimentos estratégicos incluem localização fabril — o novo centro de fibra de 27.870 m² (300.000 pés quadrados) da Belden em Tucson e automação —, com a Prysmian implantando empilhadores de fita robóticos. As alianças entre fabricantes de cabos e empresas de nuvem se aprofundam; a parceria da STL com a Lumos acelera as passagens conformes ao programa BEAD na região mid-Atlantic dos EUA.
Líderes do Setor Global de Cabos de Telecomunicações
Sumitomo Electric Industries, Ltd.
Prysmian Group
Fujikura Ltd.
Furukawa Electric Co.
Leoni AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de Cabos de Telecomunicações
- CommScope Inc.
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries
- Fujikura Ltd.
- Furukawa Electric Co.
- Belden Inc.
- Leoni AG
- Nexans SA
- LS Cable and System
- Hengtong Group
- Hitachi Cable America
- ZTT Group
- Sterlite Technologies
- Taihan Cable and Solution
- YOFC (Yangtze Optical Fibre)
- OFS Fitel
- AFL Global
- Hexatronic Group

Oportunidades de mercado e perspectivas futuras
O tráfego de interconexão impulsionado por IA e a expansão de data centers criam uma abertura para designs de fibra de altíssima densidade que ampliam a capacidade em condutos restritos e suportam requisitos de interconexão de curto alcance e metro. A inovação de produtos no mercado já é visível em formatos de cabos com contagem muito alta de fibras para data centers (por exemplo, designs de 4.000 fibras) e cabos de microduto construídos com fibras de menor diâmetro, que atendem à necessidade dos operadores de adicionar fibras sem reabrir dutos e à preferência dos hyperscalers por conectividade determinística e escalável entre campi.
A capacidade subaquática e a diversidade de rotas são outra área de oportunidade, apoiada por ações concretas em 2026 na Ásia e regiões adjacentes. A conclusão do Nongsa-Changi Cable (NCC) em julho de 2026, conectando Batam (Indonésia) a Changi (Singapura) com 24 pares de fibra e capacidade de 1,6 Pb/s, junto com investimentos e anúncios de projetos subaquáticos, como os compromissos de expansão subaquática da Tata Communications e o sistema I-2SEA, que liga Índia, Malásia e Singapura (anunciado em julho de 2026), mostra uma expansão ativa de corredores ligada a requisitos de latência e resiliência de nível hyperscaler. Com restrições contínuas em torno de vagas de fábrica, navios e prontidão de aterramento, os fornecedores capazes de garantir janelas de fabricação, alinhar a conformidade de monitoramento e teste às diretrizes da ITU-T, e formar parcerias em ecossistemas de instalação e reparo podem direcionar-se a programas de maior valor, onde a certeza de cronograma e o design de resiliência têm peso nas decisões de aquisição.
Recent Industry Developments in Mercado Global de Cabos de Telecomunicações
- Julho de 2026: a Prysmian Group assinou um acordo de longo prazo com a Molex (Koch Inc.), avaliado em até 5,5 bilhões de EUR, incluindo um pagamento inicial, para fornecer cabos ópticos para implantações em data centers durante um período de 10 anos. O acordo formaliza a demanda plurianual ligada aos ciclos de construção hyperscale e apoia um planejamento de maior utilização para a produção avançada de fibras e cabos voltados às especificações de data centers e DCI.
- Maio de 2026: a Fujikura Ltd. anunciou planos de investir até 260 bilhões de JPY para expandir a capacidade de produção nos EUA de cabos de fibra óptica, a fim de atender à demanda acelerada de data centers. O investimento visa fornecimento localizado para grandes compradores e ajuda a aliviar a pressão de aquisição, onde os prazos de entrega e a presença de manufatura doméstica influenciam as decisões de adjudicação.
- Dezembro de 2024: a Prysmian lançou os cabos de banda larga rural EcoSpan FlexRibbon, projetados para vãos aéreos longos, apoiando implantações mais rápidas e de menor custo em ambientes de linhas de postes. O lançamento alinhou o design do produto à economia de construção rural, onde as rotas aéreas e a produtividade da mão de obra são restrições-chave para programas de expansão de última milha.


Mercado Global de Cabos de Telecomunicações Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de cabos de telecomunicações abrange a receita de cabos projetados especificamente para transportar tráfego de voz, dados e vídeo em redes de telecomunicações. Isso inclui cabos de fibra óptica, coaxiais, de par trançado e híbridos fibra-coaxial implantados em construções de longa distância, metro, acesso e interconexão de data centers.
Exclusões de escopo: excluímos cordões de conexão de nível predial e jumpers internos curtos de dispositivos, pois se comportam mais como acessórios de conectividade local do que como demanda de construção de rede.
Visão geral da segmentação
- Por Tipo
- Cabo de Fibra Óptica
- Cabo Coaxial
- Cabo de Par Trançado
- Fibra Híbrida-Coaxial (HFC)
- Por Aplicação
- Redes de Núcleo e Acesso de Telecomunicações
- Centros de Dados e DCI
- CATV e Broadcast
- Rede Local Empresarial/de Campus
- Outros (Defesa, Petróleo e Gás, Energia)
- Por Ambiente de Instalação
- Subterrâneo
- Aéreo/Sobreposto
- Submarino
- Por Setor de Usuário Final
- Operadoras de Telecomunicações
- Hiperscalers e Provedores de Nuvem
- PMEs
- Governo e Concessionárias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Nosso trabalho documental começou pela delimitação do escopo ao cabeamento de redes de telecomunicações, seguido pela coleta de indicadores consistentes e repetíveis que acompanham a demanda por região e ciclo de construção de redes. Utilizamos fontes públicas de telecomunicações e banda larga para enquadrar o conjunto de demanda e verificar a coerência temporal, incluindo estatísticas de conectividade da ITU, indicadores de banda larga da OCDE, relatórios de implantação de banda larga fixa da FCC, séries de telecomunicações e construção do Eurostat, e dados de infraestrutura e macroeconômicos do Banco Mundial.
Em seguida, analisamos relatórios anuais de fornecedores, apresentações de resultados e comunicados de imprensa para entender as mudanças no mix de produtos, a movimentação de preços e as atualizações de capacidade ou expansão que podem alterar os envios. Para validar os fluxos transfronteiriços e as tendências de valor unitário, utilizamos assinaturas pagas de dados financeiros e de inteligência empresarial, além de dados de importação e exportação em nível de envio, quando forneciam uma verificação útil. Esses exemplos não são exaustivos, e recorremos a outras fontes públicas e pagas para coletar dados, validar premissas e esclarecer pontos ambíguos.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes de cabos, distribuidores, instaladores e compradores de redes de telecomunicações, para confirmarmos o que está sendo encomendado e como as decisões variam conforme o tipo de projeto. Cobrimos os principais centros de demanda em APAC, EMEA e Américas, e recontatamos especialistas quando movimentos de preço, prazos de entrega ou planos de construção pareciam inconsistentes com os sinais da pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos: 19% | APAC: 42% |
| Nível médio: 44% | Líderes funcionais/de unidade: 28% | EMEA: 35% |
| Empresas menores: 22% | Gerentes: 53% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda por cabos de telecomunicações a partir dos ciclos de investimento em redes e da intensidade de implantação, alocando-a então entre as categorias de cabos usadas em enlaces de backbone, metro, acesso e interconexão de data centers. Para manter os totais realistas, corroboramos os resultados com aproximações bottom-up seletivas, como faixas de preço médio de venda amostradas multiplicadas por volumes inferidos a partir de verificações de canal, e divisões de receita de fornecedores, quando as divulgações são suficientemente claras para uso.
Os principais insumos do modelo incluem o ritmo de implantação de fibra até a residência e banda larga, a expansão do transporte 4G e 5G, a atividade de construção de interconexão de data centers e os ciclos de atualização conhecidos em redes legadas de cobre e coaxial. Também incorporamos a atividade regional de construção e abertura de valas de utilidades que afeta o cronograma de instalação. As premissas de preço foram orientadas por oscilações observadas nos custos de materiais e logística, e pela forma como os compradores descrevem as renegociações de licitações. Quando os detalhes em nível de fornecedor são incompletos, aplicamos regras de alocação conservadoras e depois as verificamos em relação ao retorno das entrevistas.
Para a previsão, utilizamos análise de cenários apoiada por modelos de tendência de curto prazo, já que os ciclos de capex e os obstáculos de licenciamento ou construção podem gerar mudanças abruptas que o crescimento linear tende a não capturar. Os cenários foram ajustados com base no consenso de especialistas sobre carteiras de pedidos de curto prazo, prazos de entrega e a mudança esperada no mix em direção a maior conteúdo de fibra em novas construções.
Validação de Dados e Ciclo de Atualização
Os resultados foram verificados em relação a sinais independentes, incluindo tendências de assinaturas de banda larga, relatórios públicos de implantação de redes e a movimentação observada do valor de importações e exportações para as categorias de cabos relevantes. Isso ajuda a indicar quando uma região parece super ou subconstruída. Se uma variação parecesse excessivamente ampla, reabríamos as premissas, e o ciclo de análise incluiu uma segunda revisão para confirmar a lógica e a aritmética antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças de política, oscilações abruptas nos custos de insumos ou revisões importantes de planos de construção discutidas publicamente. Imediatamente antes da entrega, realizamos uma nova verificação dos principais insumos para que os clientes recebam a visão mais atual e consistente.
Comparação da Estimativa Global do Mercado de Cabos de Telecomunicações da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para cabos de telecomunicações frequentemente variam porque nem todos contabilizam as mesmas categorias de cabos, e até rótulos semelhantes podem refletir diferentes abrangências de uso final e cronologia. As diferenças também surgem de como os preços são tratados em períodos inflacionários, e de se o modelo segue os ciclos de construção de redes ou aplica um crescimento uniforme a cada ano.
Algumas cifras externas incorporam os cabos de telecomunicações em conjuntos mais amplos de receita de fios e cabos, ou incluem itens de conectividade adjacentes ligados a edifícios e dispositivos. Na Mordor Intelligence, o mercado é limitado a cabos de rede de telecomunicações projetados especificamente para aplicações de longa distância, metro, acesso e interconexão de data centers, excluindo cordões de conexão predial e jumpers internos curtos. Essa diferença de escopo se reflete diretamente nos totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 115,30 bilhões de USD (2026) | |
| Portal de Dados do Setor A | 63,58 bilhões de USD (2025) | Utiliza um conjunto de demanda contabilizado mais restrito, que parece concentrar-se em um conjunto menor de casos de uso de cabos de telecomunicações, e também pode tratar preço e volume por meio de uma única premissa combinada, o que normalmente comprime o total em comparação com um modelo alinhado à construção de redes. |
| Editora de Relatórios do Setor B | 253,70 bilhões de USD (2025) | Aproxima-se mais de um guarda-chuva mais amplo de fios e cabos de telecomunicações, o que provavelmente incorpora categorias de cabeamento não relacionadas a telecomunicações ou ligadas a edifícios, inflacionando a cifra em comparação com um escopo restrito a cabos de implantação de redes de telecomunicações. |
A comparação mostra que a maior parte da divergência decorre de escolhas de escopo, especialmente se categorias mais amplas de fios e cabos e acessórios de conectividade são ou não contabilizadas. Ao vincular a construção a sinais de implantação visíveis e depois verificar os volumes e preços implícitos por meio de entrevistas e retorno de canal, mantemos a estimativa rastreável a insumos práticos que podem ser retestados a cada ano.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado global de cabos de telecomunicações?
O mercado global de cabos de telecomunicações é avaliado em USD 115,3 bilhões em 2026 e a previsão é de atingir USD 161,39 bilhões até 2031, com uma CAGR de 6,96%.
Qual tipo de cabo apresenta o crescimento mais rápido?
Os cabos de fibra óptica lideram o crescimento com uma CAGR de 8,63%, detendo 56,60% da receita de 2025.
Qual é a representatividade dos hiperscalers no mercado atualmente?
Os hiperscalers e provedores de nuvem são o grupo de usuários finais de crescimento mais rápido, expandindo-se a uma CAGR de 7,18%, embora ainda fiquem atrás da participação de 58,90% das operadoras de telecomunicações.
Por que as implantações de cabos submarinos estão se acelerando?
Os sistemas submarinos privados construídos por hiperscalers apoiam clusters globais de IA, impulsionando uma CAGR de 7,99% para as instalações submarinas.
Qual região domina a demanda global?
A Ásia-Pacífico responde por 47,10% da receita do mercado em 2025 e está projetada para crescer a uma CAGR de 7,75% até 2031.
Qual é o principal desafio de custo nas implantações de fibra?
A construção subterrânea tem custo médio de USD 18,25 por pé, cerca do triplo dos custos aéreos, tornando as obras civis o maior componente de despesa.
Página atualizada pela última vez em:



