
Taille et part de marché de la papeterie et des fournitures
Analyse du marché de la papeterie et des fournitures par Mordor Intelligence
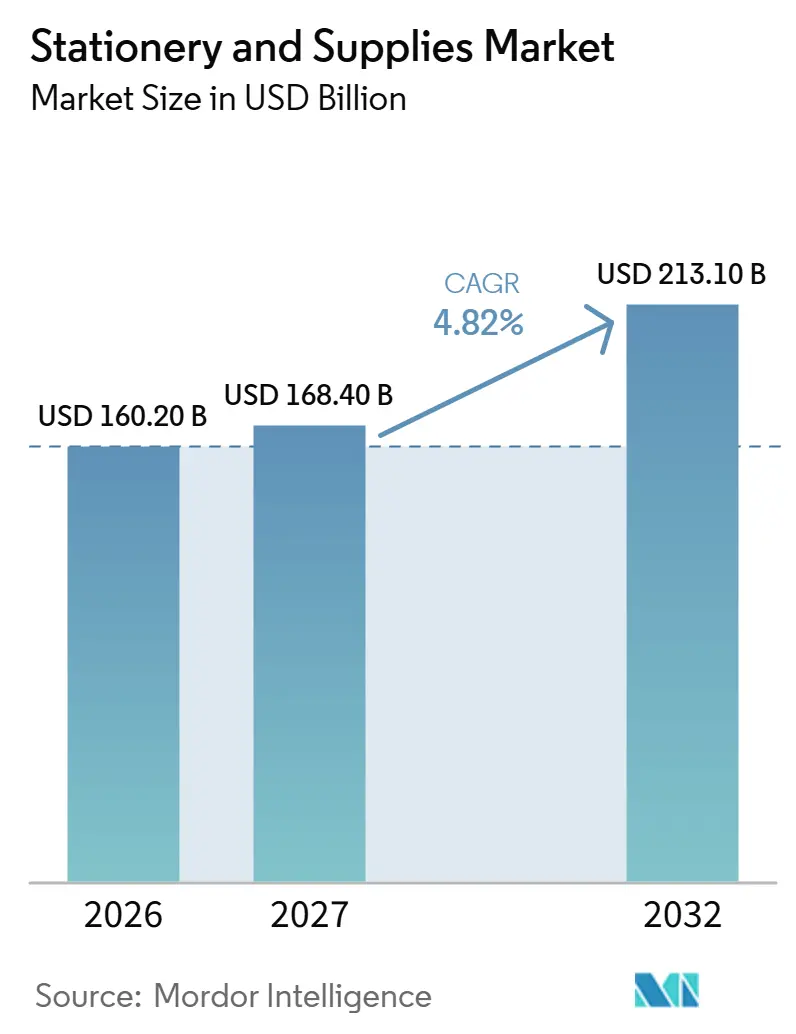
La taille du marché de la papeterie et des fournitures était évaluée à 160,2 milliards USD en 2026 et devrait croître de 168,4 milliards USD en 2027 pour atteindre 213,1 milliards USD d'ici 2032, à un CAGR de 4,82 % durant la période de prévision (2027-2032).
La participation à l'éducation et les produits d'écriture haut de gamme soutiennent la demande de produits physiques, tandis que les flux de travail numériques déplacent les tâches papier courantes. Au Japon, l'opportunité offerte par les crayons mécaniques haut de gamme relie la différenciation à l'usage éducatif quotidien, tandis que les services de vente au détail en ligne offrent aux fournisseurs des voies supplémentaires vers les acheteurs. Les perturbations des expéditions au Moyen-Orient affectant les routes d'approvisionnement en matières premières chimiques du détroit d'Ormuz ont exercé une pression supplémentaire sur les intrants d'encres d'imprimerie européennes en mars 2026. Pour les producteurs, les formats d'écriture haut de gamme et les carnets liés à des applications offrent des moyens de préserver une vente physique lorsque les tâches papier courantes migrent en ligne et que les coûts des matériaux pèsent sur les fournitures de base.
Principaux enseignements du rapport
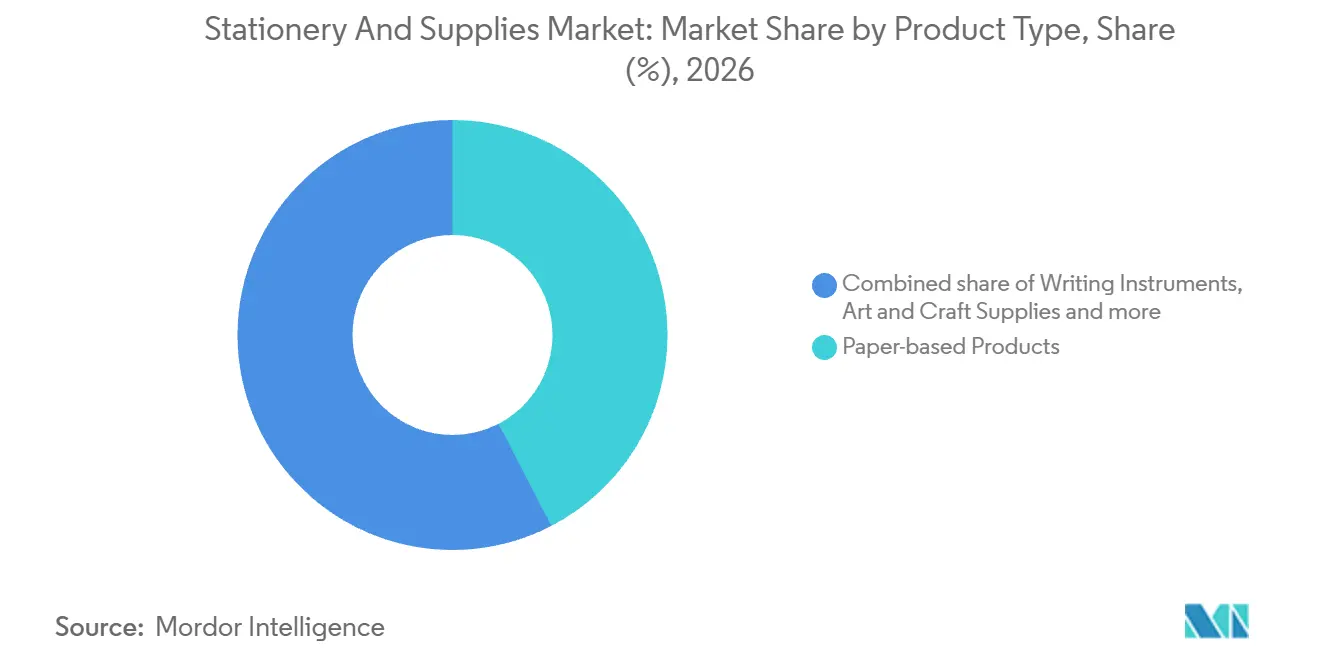
- Par type de produit, les produits à base de papier ont dominé avec une part de marché de 42,39 % dans le marché de la papeterie et des fournitures en 2026, tandis que les fournitures de bureau non papier devraient être le segment à la croissance la plus rapide avec un CAGR de 6 % durant 2027-2032.
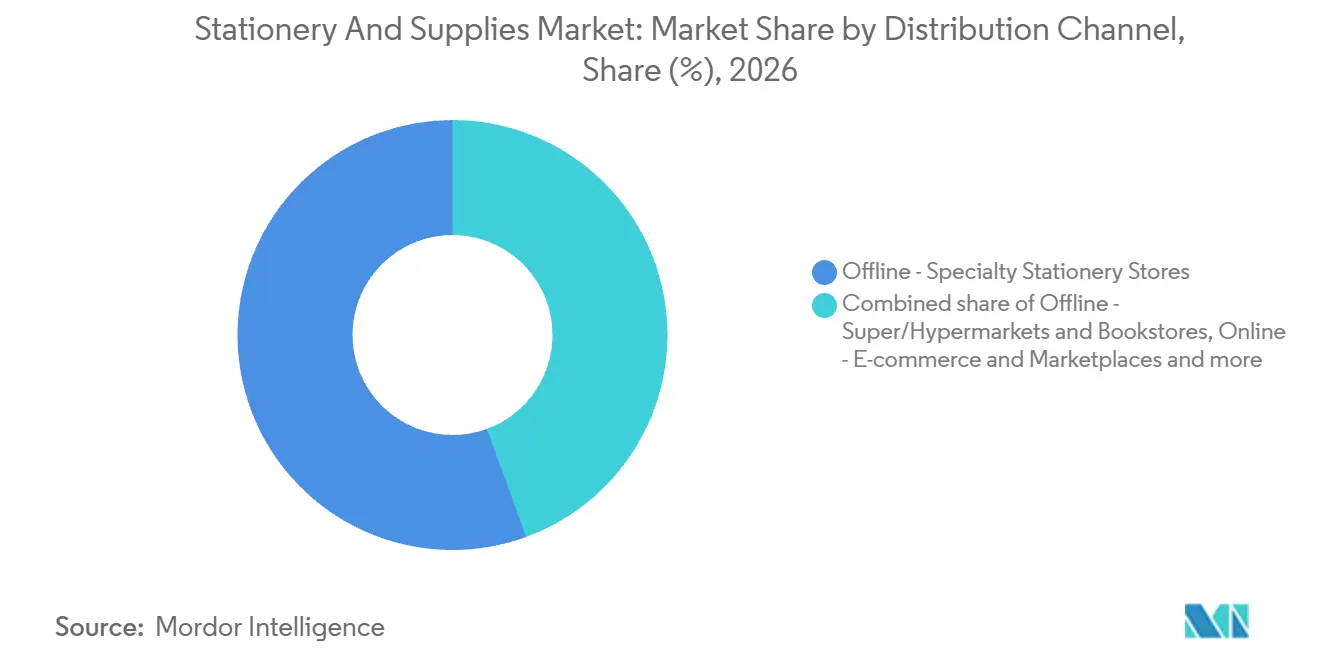
- Parmi les canaux de distribution, les magasins spécialisés en papeterie hors ligne ont représenté une part de 55,57 % de la taille du marché de la papeterie et des fournitures en 2026, tandis que le commerce électronique en ligne et les places de marché devraient connaître la croissance la plus rapide avec un CAGR de 6,4 % durant 2027-2032.
- Les établissements d'enseignement ont dominé la demande des utilisateurs finaux avec 45,58 % du marché en 2026, et les consommateurs individuels devraient connaître la croissance la plus rapide avec un CAGR de 5,5 % durant 2027-2032.
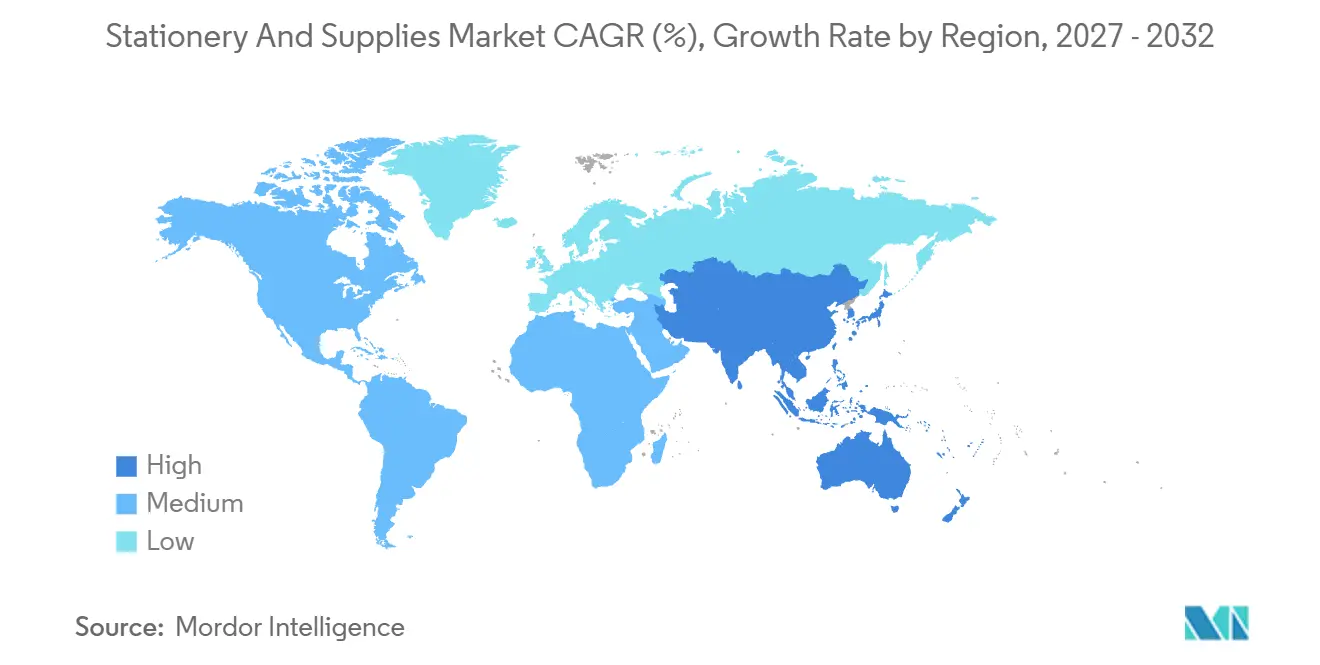
- Géographiquement, l'Asie-Pacifique a détenu 35,63 % du marché en 2026 et devrait être la région à la croissance la plus rapide avec un CAGR de 5,78 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration croissante du commerce électronique pour la papeterie et les fournitures de bureau | +2.1% | Australie, Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Expansion des inscriptions dans l'enseignement primaire, secondaire et supérieur dans le monde entier | +2.2% | États-Unis et Asie-Pacifique | Moyen terme (2-4 ans) |
| Les instruments d'écriture haut de gamme et personnalisés gagnent en popularité | +1.3% | Japon, Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Carnets réutilisables intelligents intégrés avec des services cloud | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Les mandats ESG des entreprises stimulant la demande de papeterie recyclée | +0.6% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Renouveau des tendances du journaling et de l'art-thérapie chez la génération Z | +0.4% | Australie et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante du commerce électronique pour la papeterie et les fournitures de bureau
L'assistance en ligne crée un levier de demande en améliorant la façon dont les clients interagissent avec un détaillant avant de finaliser une commande. Au cours de l'exercice 2025, la livraison le lendemain, le jour même et en 2 heures ainsi que le Click & Collect en 2 heures d'Officeworks ont soutenu la croissance des ventes en ligne dans l'ensemble de son offre de vente au détail. Au cours de l'exercice 2026, Wesfarmers a lancé des assistants d'achat au détail, notamment Ollie d'Officeworks, ajoutant des fonctionnalités pour les clients et soutenant collectivement des ventes en ligne plus élevées dans les divisions de vente au détail du groupe. Officeworks vend de la technologie, de la papeterie, du mobilier, des fournitures artistiques et des ressources pédagogiques, plaçant les fournitures physiques dans cet environnement de vente au détail plus large. Pour les producteurs de papeterie, cela place une partie de l'opportunité de croissance auprès du partenaire de distribution qui contrôle l'interaction avec le client.
Expansion des inscriptions dans l'enseignement primaire, secondaire et supérieur dans le monde entier
Une population étudiante inscrite plus importante élargit la base d'utilisateurs potentiels pour les fournitures d'apprentissage physiques, même lorsque les dépenses par étudiant restent inchangées. À titre d'exemple pour l'enseignement supérieur aux États-Unis, les inscriptions ont été estimées à plus de 19,4 millions à l'automne 2025, en hausse de 1 % par rapport à l'automne 2024. Les inscriptions au premier cycle ont été estimées à 16,2 millions, en hausse de 1,2 % sur cette période, tandis que les inscriptions au troisième cycle sont restées globalement stables à 3,2 millions, en baisse de 0,3 %. Les inscriptions dans les écoles australiennes ont augmenté de 0,7 % en 2025 par rapport à 2024, bien que les inscriptions dans le primaire aient diminué de 0,3 %. La différence au niveau scolaire fait d'un assortiment éducatif indifférencié une réponse plus faible que l'adaptation des fournitures aux cohortes qui accueillent de nouveaux apprenants.
Les instruments d'écriture haut de gamme et personnalisés gagnent en popularité
Les instruments d'écriture haut de gamme peuvent augmenter les dépenses pour une tâche familière sans obliger les acheteurs à écrire plus souvent. Pilot Corporation a rapporté que sa catégorie mondiale de stylos à plume a augmenté de 14,6 % d'une année sur l'autre en 2025.[1] Elle a attribué cette croissance à des événements axés sur les fans à l'étranger impliquant des ventes et des ajustements de stylos à plume réalisés par des techniciens. En janvier 2025, Tenjin Loft a signalé une popularité croissante des crayons mécaniques à prix plus élevé parmi les étudiants de Fukuoka, au Japon. L'offre haut de gamme nécessite 2 propositions distinctes : un service spécialisé pour les passionnés de stylos à plume et une utilité quotidienne pour les étudiants choisissant des crayons mécaniques.
Carnets réutilisables intelligents intégrés aux services cloud
Les carnets réutilisables intelligents peuvent préserver un rôle pour l'écriture manuscrite lorsqu'un acheteur a également besoin de notes numériques organisées. En février 2025, Rocketbook a mis à jour ses carnets réutilisables Core et Flip avec des fonctionnalités de page permettant à son application de nommer et de trier automatiquement les fichiers numérisés. Global Printing & Packaging indique avoir acquis Rocketbook et que ses produits et son application restent entièrement pris en charge. Pour les acheteurs choisissant cette combinaison, la continuité du support de l'application est importante car l'utilité numérique du carnet dépend du service associé. Les barres de titre et les étiquettes font de la page physique l'interface d'organisation des notes numérisées, offrant aux acheteurs qui ont besoin des deux formats une raison de choisir un carnet lié à une application.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération de la numérisation réduisant la consommation de papier | -1.3% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Volatilité des prix des intrants en pâte à papier et en produits pétrochimiques | -0.8% | Japon, Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Contrefaçon et circuits d'importation parallèle érodant la part des marques | -0.3% | Europe de l'Est, Moyen-Orient, Afrique, Amérique du Nord, Amérique du Sud | Moyen terme (2-4 ans) |
| Chocs d'approvisionnement en pigments et encres liés aux conflits géopolitiques | -0.2% | Europe et Moyen-Orient | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération de la numérisation réduisant la consommation de papier
La substitution numérique réduit la demande en supprimant les tâches consommatrices de papier, ce qui limite la capacité des fournisseurs à se redresser uniquement par une meilleure distribution. ACCO Brands Corporation a indiqué dans son formulaire 10-K de 2025 que l'utilisation croissante des technologies dans le monde et l'évolution du travail hybride et de l'éducation avaient réduit la demande pour nombre de ses produits traditionnels à base de papier et produits connexes. ACCO a également déclaré que le déclin de la demande avait eu un effet négatif significatif sur ses activités et ses résultats d'exploitation et qu'elle s'attendait à ce que la demande pour ces produits continue de diminuer. Pour les fournisseurs exposés, la disparition d'une occasion d'utilisation crée un problème différent de celui de perdre une commande au profit d'une autre marque, car des prix plus bas ne peuvent pas recréer la tâche.
Volatilité des prix des intrants en pâte à papier et en produits pétrochimiques
L'inflation des intrants contraint la demande de papeterie lorsque les fournisseurs doivent choisir entre absorber des coûts plus élevés et les répercuter sur les prix de vente. En avril 2026, PLUS Stationery a signalé que la hausse des coûts des matières premières à base de papier rendait difficile le maintien des prix pour certains classeurs, papiers d'impression et fournitures de bureau. Elle a mis en œuvre une révision des prix en juin 2026, invoquant les coûts des matières premières, de la logistique et de la main-d'œuvre. Son avis d'août 2026, émis après cette révision, indiquait que la hausse des coûts des matériaux dérivés du pétrole brut et de la logistique, ainsi que les pressions sur les résines et les emballages, rendaient difficile le maintien des prix pour 2 017 produits de papeterie référencés.[2] La pression s'exerçant sur le papier, les résines et les emballages laisse peu de marge pour protéger un assortiment en ajustant un seul matériau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
papier à grande échelle et outils de bureau durablesLes produits à base de papier représentaient une part de marché de 42,39 % dans le marché de la papeterie et des fournitures en 2026. ITC Ltd. a indiqué que Classmate a consolidé son leadership dans le segment des cahiers en Inde au cours de l'exercice 2025-26. Son activité Produits éducatifs et de papeterie a enregistré une amélioration significative au second semestre après des interventions ciblées et des actions tarifaires calibrées. L'activité a été confrontée à des réalisations atones en raison des importations de papier à bas prix et de la concurrence des acteurs locaux et régionaux.
Les fournitures de bureau non papier devraient être le segment à la croissance la plus rapide, avec un CAGR de 6 % durant 2027-2032. Au sein de l'activité d'équipements de bureau à l'étranger de MAX Co., Ltd., les ventes de produits d'étiquetage et de signalétique, notamment les machines d'impression de signalétique et d'étiquettes BEPOP, ont augmenté au cours de l'exercice 2025, clos en mars 2026. MAX a en partie attribué cette augmentation à une participation accrue aux expositions européennes attirant des clients potentiels. Son segment Équipements de bureau au sens large, qui comprend notamment des agrafeuses et des imprimantes d'étiquettes, a néanmoins enregistré des ventes en baisse de 2 % sur le même exercice fiscal. L'ouverture commerciale réside dans l'atteinte de nouveaux acheteurs pour une tâche d'étiquetage définie, même lorsque l'assortiment d'équipements plus large d'un fournisseur est sous pression.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
accès spécialisé et portée numériqueLes magasins spécialisés en papeterie hors ligne constituaient le segment le plus important, représentant 55,57 % des ventes du marché en 2026. Shanghai M&G Stationery a signalé près de 900 magasins Jiumu en Chine à fin juin 2026, vendant de la papeterie aux côtés de produits créatifs, de jouets éducatifs et de divertissement, ainsi que de produits ménagers pratiques. En 2025, Jiumu a testé plusieurs formats hors ligne et ajusté les assortiments et les aménagements en magasin pour s'adapter aux groupes de clients dans différents quartiers commerciaux. Le chiffre d'affaires du format Jiumu multi-catégories a augmenté de 15,9 % d'une année sur l'autre au premier semestre 2026. Cette flexibilité d'assortiment local offre à la vente au détail axée sur la papeterie un moyen de servir des groupes de clients distincts au-delà de la simple mise à disposition d'un comptoir de vente physique.
Le commerce électronique en ligne et les places de marché devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,4 % durant 2027-2032. En Australie, la catégorie combinée livres, papeterie et multimédia était la catégorie à la croissance la plus forte pour les dépenses en ligne en 2025. Les ventes en ligne représentaient 45 % des dépenses australiennes de cette catégorie combinée la même année. Les grandes surfaces étaient la principale destination d'achat dans l'enquête de Deloitte de mai 2026 auprès des parents américains pour la rentrée scolaire K-12, avec 80 % prévoyant d'y effectuer leurs achats de rentrée. Pour les vendeurs dans la catégorie combinée livres, papeterie et multimédia, la base de dépenses en ligne soutient une présence numérique aux côtés de la vente au détail physique.

Par utilisateur final :
échelle institutionnelle et choix du consommateurLes établissements d'enseignement représentaient une part de 45,58 % de la taille du marché de la papeterie et des fournitures en 2026. En 2024-25, les États-Unis comptaient 51 463 écoles primaires publiques ordinaires en activité, à l'exclusion des écoles exclusivement virtuelles et de celles dont l'effectif était nul, manquant ou dont le niveau n'était pas déclaré. L'effectif moyen des élèves était de 438 dans ces écoles. Ce nombre d'écoles et cet effectif moyen impliquent une demande répartie sur de nombreux sites de petite taille, ce qui rend la portée de distribution large commercialement pertinente pour servir cette base institutionnelle.
Les consommateurs individuels devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,5 % durant 2027-2032. En 2025, les dépenses en ligne de la génération Z dans la catégorie combinée livres, papeterie et multimédia ont augmenté de 50,9 % en Australie. Les acheteurs gouvernementaux et du secteur public éligibles peuvent utiliser le cadre de l'Office of Government Procurement irlandais pour le papier de bureau fabriqué à partir de 100 % de fibres recyclées du 7 mai 2025 au 7 mai 2029. Pour les fournisseurs desservant la catégorie consommateurs mesurée, le commerce de détail numérique offre une voie aux côtés des achats institutionnels organisés.
Analyse géographique
Marché de la papeterie et des fournitures en Asie-Pacifique
L'Asie-Pacifique était la plus grande zone géographique, avec une part de 35,63 % de la taille du marché de la papeterie et des fournitures en 2026, et devrait être la zone géographique à la croissance la plus rapide avec un CAGR de 5,78 % durant 2027-2032. En 2025, Shanghai M&G Stationery Inc. a déclaré un chiffre d'affaires principal en Chine de 23,9 milliards CNY (3,35 milliards USD), en hausse de 3,34 % d'une année sur l'autre. Cette activité comprenait la fabrication et la vente de papeterie et de fournitures de bureau, les ventes au détail non-M&G via Colipu Group et M&G Life, ainsi que les redevances de gestion de franchise. Le département indien de l'éducation scolaire et de l'alphabétisation a reçu une allocation pour l'exercice 2026-27 supérieure de 6,35 % à l'estimation budgétaire de l'exercice 2025-26. Le chiffre d'affaires de M&G en Chine illustre un fournisseur opérant des canaux de fabrication, de vente au détail et de franchise à grande échelle, tandis que l'allocation plus importante de l'Inde pour l'éducation scolaire crée une capacité d'achat institutionnel potentielle.
En Amérique du Nord, 41 % des étudiants et familles américains interrogés dans le cadre de l'enquête 2026 de la National Retail Federation sur la rentrée universitaire prévoyaient de faire leurs achats en ligne pour le panier plus large comprenant vêtements, fournitures et autres biens. En Europe, le gouvernement flamand en Belgique a inclus des critères de papier alignés sur l'Écolabel européen dans un cadre de fournitures de papeterie, tandis que Poczta Polska en Pologne a signalé un canal de fournitures de bureau en ligne avec livraison en agence postale, en consigne à colis et en point partenaire en juin 2026. Au sein des autres marchés d'Asie-Pacifique, dans le cadre de la Convention collective d'éducation communautaire 2025-2028 de la Nouvelle-Zélande, le personnel couvert de l'éducation des adultes et de la communauté ainsi que le personnel de musique et d'arts en dehors des heures scolaires doit être remboursé pour la papeterie de cours approuvée sur présentation de reçus, avec impression ou photocopie scolaire autorisée à la place lorsque cela est requis pour le travail. Pour les fournisseurs, le cadre flamand intègre les spécifications de papier dans la voie de vente institutionnelle, tandis que l'accord néo-zélandais relie le remboursement aux dépenses de cours approuvées et aux reçus.
En Amérique du Sud, le programme de crédit de São Paulo pour les élèves des écoles municipales a enregistré plus de 1,3 million de ventes de matériel scolaire et d'uniformes dans des magasins agréés de janvier au 19 mars 2026, les familles choisissant elles-mêmes les articles. En Colombie, le programme de don de kits scolaires d'EPM a livré 14 200 kits aux enfants des municipalités d'Antioquia pour le début de l'année scolaire 2026. Au sein du Moyen-Orient et de l'Afrique, le budget 2026/27 du Cap-Oriental en Afrique du Sud décrivait le financement de la papeterie via des transferts de normes et standards pour la plupart des écoles de quintile 4 et 5, avec des achats centralisés pour les quintiles 1 à 3. Le Nursing and Midwifery Training College Koforidua du Ghana a approuvé l'attribution d'un contrat de papeterie comprenant un lot de fournitures de bureau le 22 mars 2026. Les crédits municipaux peuvent répartir l'approvisionnement entre les magasins agréés, tandis que les transferts scolaires et les attributions de contrats universitaires créent des points d'entrée institutionnels.
Cadre réglementaire et perspectives
La comparaison évalue certaines juridictions du point de vue d'un fournisseur plaçant sur le marché de la papeterie physique couverte, des fournitures scolaires, des matériaux artistiques et du papier d'écriture. L'évaluation et la certification spécifiques aux produits déterminent l'accès, tandis que les obligations d'emballage créent un travail de conformité supplémentaire. En vertu des règles américaines sur les matériaux artistiques, la politique d'application de la Consumer Product Safety Commission (CPSC) traite les manquements à l'étiquetage des crayons à usage ordinaire et des stylos ou marqueurs monochrome comme des motifs d'application insuffisants, sauf si l'emballage, la promotion ou le marketing indique une utilisation de matériaux artistiques. La norme chinoise sur les fournitures scolaires couvre les produits destinés aux utilisateurs âgés de 14 ans et moins, et les cahiers couverts sont également soumis aux exigences GB 40070-2021.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Consumer Product Safety Commission (CPSC) | Autorités de surveillance du marché des États membres pour la sécurité des produits ; Commission européenne pour la mise en œuvre des emballages | Ministère de l'Industrie et des Technologies de l'Information pour la norme GB 21027-2020 | INMETRO pour l'évaluation réglementaire des articles scolaires | Organisation saoudienne des normes, de la métrologie et de la qualité (SASO) |
| Instruments clés ou orientation | 16 CFR 1500.14(b)(8) pour les matériaux artistiques couverts | Loi sur la sécurité des produits ; Règlement (UE) 2025/40 sur les emballages | GB 21027-2020 pour les articles scolaires couverts | Portaria 423/2021, évaluation de la conformité des articles scolaires | Réglementation technique pour le papier et le carton, y compris le papier d'écriture |
| Effet commercial | Les producteurs ou les reconditionneurs soumettent les critères d'évaluation et les listes requises ; déclaration de conformité ; avertissements de danger si nécessaire | Exposition aux sanctions de sécurité des produits ; exigences d'emballage progressives à partir du 12 août 2026 | Conformité chimique, physique et d'étiquetage pour les fournitures scolaires couvertes | Planification de l'évaluation de la conformité pour les articles scolaires | Certificat de type 1a délivré par un organisme agréé par la SASO pour le papier d'écriture couvert ; exclure les substances toxiques, dangereuses pour l'environnement ou cancérigènes ; tenir compte de la réutilisation ou du recyclage dans la conception |
| Attractivité actuelle de la politique | Moyen | Faible | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
La continuité américaine reflète les obligations en vigueur concernant les matériaux artistiques et l'absence d'action relative aux matériaux artistiques dans l'agenda 2026 de la CPSC, tandis que la norme actuelle de la Chine sur les fournitures scolaires fournit la base de référence pendant les travaux de révision du projet. La moindre attractivité de l'Allemagne reflète l'exposition à la surveillance du marché et les exigences d'emballage progressives à partir du 12 août 2026, avec des mesures d'étiquetage et de contenu recyclé en préparation. Le cadre d'évaluation des articles scolaires du Brésil et sa révision prévue pour 2026 afin d'examiner les ajustements de sécurité pour les enfants de moins de 14 ans soutiennent une base de planification fournisseur inchangée. Le certificat de conformité de l'Arabie saoudite et les exigences de prise en compte de la réutilisation ou du recyclage dans la conception soutiennent une voie de conformité continue pour les produits de papier d'écriture couverts.
Étapes de la chaîne de valeur
La comparaison suit l'approvisionnement en papier, la fabrication de papeterie finie et la distribution, en séparant la conversion des matériaux du canal de vente final. Mondi fournit du papier pour les cahiers, les notes adhésives, les agendas, les fiches et les classeurs. Kokuyo Co., Ltd. convertit le papier semi-fini acheté, principalement par impression, en produits finis tels que des cahiers. Ces rôles placent les revenus des fournisseurs dans les ventes de papier, les ventes de produits finis et les ventes de distribution, avec des coûts différents régissant chaque étape.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en papier | Producteurs de papier tels que Suzano et Mondi | Ventes de papier aux transformateurs | Qualification des grades pour différentes applications de papeterie | Tester des grades alternatifs par rapport aux exigences d'application |
| Fabrication de papeterie finie | Fabricants de papeterie tels que Kokuyo Co., Ltd. et Société BIC S.A. | Ventes de produits finis | Coordination du papier acheté avec la conversion des cahiers | Aligner les commandes de papier sur les calendriers de conversion |
| Distribution en ligne et en entreprise | Opérateurs de canaux d'approvisionnement tels que MonotaRO Co., Ltd. | Ventes de distribution | Les coûts de manutention absorbent la valeur des ventes | Améliorer la valeur des ventes par boîte et la productivité des centres de distribution |
| Source: Mordor Intelligence | ||||
Les coûts liés à la distribution de MonotaRO représentaient 6,2 % des ventes en 2025, en baisse de 0,5 point de pourcentage par rapport à 2024 dans son activité non consolidée plus large. Son rapport a lié une baisse de 0,1 point de pourcentage du ratio des dépenses de main-d'œuvre et d'externalisation à des ventes plus élevées par boîte, à un nombre de boîtes traitées moins important et à une meilleure productivité des centres de distribution. Ces chiffres relient la capture de valeur d'un distributeur à la relation entre la valeur des commandes et la charge de travail de manutention, de sorte que les ventes de produits seules donnent une image incomplète de l'économie de cette étape.
Paysage concurrentiel
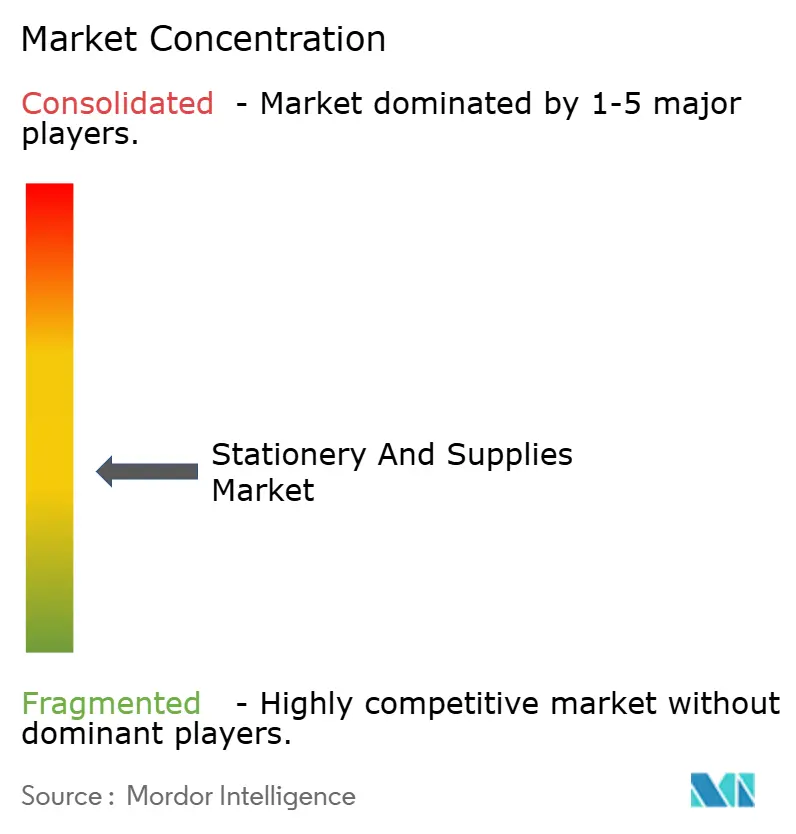
La concurrence combine des fournisseurs diversifiés et des entreprises spécialisées dans la papeterie, menés par 3M Company, ACCO Brands Corporation, Société BIC S.A., Kokuyo Co., Ltd. et Faber-Castell AG. Le segment Consommateurs de 3M fournit des produits de papeterie et de bureau, tandis que les segments Amériques et International d'ACCO conçoivent, commercialisent, approvisionnent, fabriquent et vendent des produits comprenant des cahiers, des agrafeuses, des perforatrices et des planificateurs. Environ 75 % des ventes nettes 2025 d'ACCO Brands provenaient de marques classées première ou deuxième dans leurs catégories de produits respectives. Les challengers d'ACCO font face à des marques classées première ou deuxième dans une grande partie de ses activités, de sorte que l'entrée est contestée catégorie par catégorie.
Le 10 octobre 2025, Faber-Castell a annoncé son intention de fermer son usine de surligneurs Textliner à Engelhartszell, en Autriche, à l'été 2026 et de délocaliser les installations de production à Lima, au Pérou. Elle a invoqué la forte baisse de la demande de Textliner et son projet Global Production Footprint, déclarant que la capacité de livraison resterait garantie tout au long du transfert. En décembre 2025, Kokuyo a approuvé des plans pour acquérir des actions de Thien Long An Thinh Investment Corporation et lancer une offre publique d'achat sur le fabricant et distributeur vietnamien de papeterie Thien Long Group, sous réserve de l'approbation vietnamienne. Le 30 septembre 2026, Kokuyo a approuvé 28 milliards JPY (environ 177 millions USD) de capital pour son véhicule d'acquisition singapourien en propriété exclusive afin de financer ces achats, sous condition d'approbation vietnamienne, le montant en dollars de Singapour et la date d'injection restant indéterminés. Le plan de Faber-Castell consoliderait la production de Textliner sur son site de Lima, tandis que la propriété proposée par Kokuyo étendrait sa base de fabrication et de distribution vietnamienne.
La division Human Expression de Société BIC a enregistré une croissance organique des ventes nettes de 0,5 % au premier semestre 2026 à taux de change et périmètre constants. BIC a attribué ce gain à l'Amérique du Nord et au Moyen-Orient et à l'Afrique, qui ont plus que compensé les baisses en Europe et en Amérique latine. Les ventes nettes déclarées de la division ont chuté de 7,2 % sur la même période, tandis que les ventes nettes organiques du deuxième trimestre ont diminué de 1,0 %. Dans l'ensemble de son portefeuille plus large, BIC a déclaré que des produits authentiques introduits en contrebande depuis leurs marchés prévus vers d'autres pays pourraient violer les réglementations et créer des risques de rappel, notamment aux États-Unis. La contribution de l'Amérique du Nord à la croissance de la division fait des voies de vente conformes aux États-Unis une considération concurrentielle pour les détaillants, car même les produits authentiques peuvent présenter l'exposition au rappel divulguée.
Leaders du secteur de la papeterie et des fournitures
-
3M Company
-
ACCO Brands Corporation
-
Société BIC S.A.
-
Kokuyo Co., Ltd.
-
Faber-Castell AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Papeterie et des Fournitures Entreprises couvertes dans ce rapport
- 3M Company
- ACCO Brands Corporation
- Société BIC S.A.
- Kokuyo Co., Ltd.
- Faber-Castell AG
- Newell Brands Inc. (Paper Mate, Sharpie, Parker)
- Pilot Corporation
- Pentel Co., Ltd.
- STAEDTLER SE
- Deli Group Co., Ltd.
- DOMS Industries Ltd.
- Linc Limited
- ITC Ltd. (Classmate)
- Schneider Schreibgeräte GmbH
- Crayola LLC
- Fellowes Brands
- Staples Inc.
- Office Depot, LLC
- Montblanc International GmbH
- Mitsubishi Pencil Co. (Uni-Ball)
Principales opportunités pour les acteurs du marché
Les opportunités comparent les rôles potentiels d'approvisionnement en produits et de livraison dans le cadre de la planification des achats de kits scolaires au Brésil. Le 21 septembre 2026, le Fundo Nacional de Desenvolvimento da Educação (FNDE) du Brésil a annoncé une audience publique pour recueillir des contributions en vue de planifier l'acquisition de kits de matériel scolaire par les États, le District fédéral et les municipalités.[3] L'audience, prévue pour le 29 septembre 2026, devait réunir des fabricants, des fournisseurs et des gestionnaires de réseaux d'écoles publiques pour planifier un marché national d'enregistrement des prix. Les composants de kits proposés comprenaient des cahiers, des stylos, des crayons, des crayons de couleur, de la peinture et des outils de géométrie.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Kits complets de fournitures scolaires | Marché national de kits en cours de planification | Réseaux d'écoles publiques des États et du District fédéral | Coordonner des offres de kits complets par rapport aux spécifications finales | Conformité pour chaque composant fourni | Fabricants et fournisseurs de kits |
| Composants de papeterie et de fournitures artistiques | Composants proposés de papeterie et de fournitures artistiques identifiés | Fournisseurs assemblant des kits pour les réseaux d'écoles publiques | Développer des offres de composants avec des partenaires de kits | Maintenir la qualité dans l'ensemble du package de composants | Producteurs de papeterie et de fournitures artistiques |
| Exécution de kits municipaux | Réseaux municipaux inclus dans l'arrangement prévu | Réseaux d'écoles publiques municipales | Préparer des partenariats d'agrégation et de livraison | Livraison de kits complets dans les réseaux scolaires participants | Fournisseurs de kits et partenaires de distribution |
| Source: Mordor Intelligence | |||||
Ce mélange crée une ouverture d'approvisionnement en composants pour les producteurs d'une seule catégorie travaillant avec des assembleurs de kits. L'audience prévue devait permettre l'examen des spécifications techniques des kits, faisant de la qualification des produits une étape de préparation pratique. Les engagements commerciaux dépendent des conditions d'achat éventuelles.
Développements industriels récents dans Marché de la Papeterie et des Fournitures
- Sep 2026 : Le 30 septembre, Kokuyo a approuvé une augmentation de capital de 28 milliards JPY (environ 177 millions USD) pour son véhicule d'acquisition singapourien en propriété exclusive afin de financer les achats d'actions Thien Long, l'exécution étant conditionnée à l'approbation vietnamienne et le montant en dollars de Singapour ainsi que la date d'injection restant indéterminés.
- Sep 2026 : Le FNDE brésilien a annoncé une audience publique, prévue pour le 29 septembre, pour recueillir les contributions des fabricants, des fournisseurs et des gestionnaires de réseaux d'écoles publiques sur la planification d'un futur marché national d'enregistrement des prix pour les kits de matériel scolaire destinés aux États, au District fédéral et aux municipalités.
- Août 2026 : PLUS Stationery a indiqué que la hausse des coûts des matériaux dérivés du pétrole brut et de la logistique, ainsi que les pressions sur les résines et les emballages, rendaient difficile le maintien des prix pour 2 017 produits de papeterie référencés au Japon.
Marché de la Papeterie et des Fournitures Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la papeterie et des fournitures mesure la valeur annuelle de la papeterie et des fournitures physiques vendues à l'échelle mondiale. La mesure correspond aux dépenses annuelles au point de vente par les acheteurs au détail et institutionnels.
Exclusions du périmètre : les équipements d'impression, le mobilier de bureau volumineux, le matériel informatique et les produits purement numériques tels que les applications de prise de notes et les abonnements sont exclus.
Aperçu de la segmentation
- Par type de produit
- Produits à base de papier
- Instruments d'écriture
- Fournitures artistiques et d'artisanat
- Fournitures de bureau essentielles (hors papier)
- Par canal de distribution
- Hors ligne - Magasins spécialisés en papeterie
- Hors ligne - Super/Hypermarchés et librairies
- En ligne - Commerce électronique et places de marché
- Par utilisateur final
- Établissements d'enseignement
- Utilisateurs professionnels et de bureau à domicile
- Consommateurs individuels
- Gouvernement et secteur public
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Asie-Pacifique
- Inde
- Chine
- Japon
- Corée du Sud
- Australie
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources illustratives comprennent les Statistiques des produits forestiers de l'Organisation des Nations Unies pour l'alimentation et l'agriculture pour le contexte de la production et du commerce du papier, les Indicateurs du développement mondial de la Banque mondiale pour les indicateurs d'inscription et de population, et le Référentiel des rapports sur les dépenses d'éducation de l'Institut de statistique de l'UNESCO pour les dépenses publiques d'éducation. Les statistiques commerciales WITS de la Banque mondiale, qui s'appuient sur les codes de produits UN Comtrade, aident à identifier les schémas transfrontaliers dans le papier et les fournitures connexes. Ensemble, ces indicateurs cadrent la demande liée à l'éducation, la disponibilité des matériaux et l'exposition commerciale.
Les rapports annuels des entreprises et les dépôts réglementaires peuvent compléter ces indicateurs avec des portefeuilles de produits, des performances financières et des informations sur les canaux, tandis que les documents destinés aux investisseurs et la presse réputée peuvent aider à recouper les développements datés des entreprises ou du marché. Par exemple, le formulaire 10-K d'un émetteur peut clarifier quelles catégories de papeterie se trouvent dans les segments déclarés d'une entreprise diversifiée et soutenir les recoupements financiers et de produits au niveau de l'entreprise. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées peuvent inclure des fabricants de papeterie, des distributeurs et des responsables de catégories de vente au détail, du personnel d'approvisionnement en éducation, des acheteurs d'entreprises et du secteur public, et des responsables du merchandising du commerce électronique en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques. Les analystes peuvent utiliser les répondants pour vérifier les interprétations des sources secondaires concernant la couverture des produits, les parts des canaux et des acheteurs, les prix, les coûts des intrants et les moteurs des prévisions, puis réconcilier les désaccords avec les informations des entreprises et les indicateurs officiels. Lorsque les preuves sont manquantes ou incohérentes, le modèle peut conserver une plage documentée, demander des éclaircissements auprès des types de répondants pertinents et trianguler par rapport aux signaux indépendants d'offre, de commerce et de demande.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante des ventes finales mondiales de papeterie physique, puis vérifie les valeurs sélectionnées de produits, de canaux, d'acheteurs et de régions par rapport aux informations des fournisseurs et aux prix de vente moyens échantillonnés multipliés par le volume ou les agrégations de canaux lorsque les preuves le permettent. Les inscriptions et les dépenses d'éducation indiquent la demande institutionnelle. La production et le commerce de papier et de carton, les prix des intrants en pâte à papier et en emballage, et les ventes des fournisseurs aident à tester les tendances d'approvisionnement et de valeur. La portée du commerce électronique et la substitution numérique informent les mouvements de canaux et la demande de papier. Lorsque des observations directes de segments sont manquantes, les analystes déduisent les parts à partir des preuves de catégorie les plus proches disponibles pour les produits à base de papier, les instruments d'écriture, les fournitures artistiques et artisanales, les fournitures de bureau non papier, les canaux de vente nommés et les groupes d'acheteurs, ainsi que les cinq régions du rapport, puis les réconcilier avec le total du marché. La régression multivariée peut relier la valeur historique du marché à ces indicateurs de demande et d'offre, tandis que les ajustements de scénarios traitent les changements de coûts des matériaux et de canaux lorsque les relations historiques sont instables. Les analystes peuvent utiliser les prévisions résultantes comme hypothèses au niveau des variables pour les entretiens avec les fabricants, les détaillants et les acheteurs institutionnels. Les vérifications ascendantes sélectives utilisent les revenus des fournisseurs ou la couverture des canaux et les prix échantillonnés multipliés par le volume, avec les lacunes enregistrées comme des plages et vérifiées par rapport au total descendant plutôt que traitées comme une construction de marché ascendante complète.
Cycle de validation des données et de mise à jour
Les analystes triangulent les indicateurs indépendants des entreprises, du commerce, de l'éducation et des matériaux par rapport à l'estimation du marché et à ses parts de segments, enquêtent sur les valeurs aberrantes et les variances inexpliquées, et documentent les preuves soutenant chaque résolution. Un second analyste examine le périmètre, les unités, les calculs, les dates des sources et les moteurs des prévisions avant la validation, et l'analyste principal reprend contact avec les répondants pertinents lorsqu'une contradiction significative, une définition modifiée ou une nouvelle divulgation pourrait modifier une estimation. Le modèle est actualisé annuellement, révisé entre les cycles après des événements significatifs tels que des perturbations majeures des prix ou du commerce, et fait l'objet d'une nouvelle vérification des sources et des calculs avant la livraison.
Taille du marché mondial de la papeterie et des fournitures de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché de la papeterie et des fournitures mesure la valeur annuelle de la papeterie et des fournitures physiques vendues à l'échelle mondiale.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. La régression multivariée peut relier la valeur historique du marché à ces indicateurs de demande et d'offre, tandis que les ajustements de scénarios traitent les changements de coûts des matériaux et de canaux lorsque les relations historiques sont instables.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 168,4 milliards USD (2027) | |
| Cabinet de recherche mondial A | 154,6 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 8,2 % à la valeur 2027 de ce rapport de 168,4 milliards USD, 2 ans plus tard. Sa base plus ancienne précède l'estimation de l'année en cours de ce rapport, tandis que ses perspectives prospectives publiées projettent une croissance continue du marché. |
| Cabinet de recherche mondial B | 152,6 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 9,4 % à la valeur 2027 de ce rapport de 168,4 milliards USD, 2 ans plus tard. Sa base plus ancienne précède l'estimation de l'année en cours de ce rapport, tandis que ses prévisions publiées décrivent une expansion continue du marché. |
Les analystes de Mordor Intelligence triangulent les indicateurs indépendants des entreprises, du commerce, de l'éducation et des matériaux par rapport à l'estimation du marché et à ses parts de segments, enquêtent sur les valeurs aberrantes et les variances inexpliquées, et documentent les preuves soutenant chaque résolution.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la papeterie et des fournitures et ses perspectives de croissance ?
Le secteur était évalué à 160,2 milliards USD en 2026 et est estimé à 168,4 milliards USD en 2027. Il devrait atteindre 213,1 milliards USD d'ici 2032, à un CAGR de 4,82 % durant 2027-2032.
Qu'est-ce qui stimule la demande de papeterie physique ?
L'usage éducatif, les produits d'écriture haut de gamme et les capacités de vente au détail numérique soutiennent la demande. Wesfarmers a rapporté que les assistants d'achat, notamment Ollie d'Officeworks, ont soutenu des ventes en ligne plus élevées collectivement dans ses divisions de vente au détail au cours de l'exercice 2026.
Quelle catégorie de produits domine les ventes de papeterie ?
Les produits à base de papier constituaient le segment le plus important avec 42,39 % du marché en 2026. Les fournitures de bureau non papier devraient connaître la croissance la plus rapide avec un CAGR de 6 % durant 2027-2032.
Qui sont les principaux fournisseurs de papeterie ?
Les principaux fournisseurs comprennent 3M Company, ACCO Brands Corporation, Société BIC S.A., Kokuyo Co., Ltd. et Faber-Castell AG.
Quel est le principal défi pour la papeterie à base de papier ?
ACCO Brands Corporation a rapporté que l'utilisation des technologies et l'évolution du travail hybride et de l'éducation ont réduit la demande pour nombre de ses produits traditionnels à base de papier et produits connexes.
Quelle région présente les meilleures perspectives pour la papeterie ?
L'Asie-Pacifique était la plus grande région avec 35,63 % du marché en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,78 % durant 2027-2032.