
Taille et parts du marché des couvertures électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.27 Milliards de dollars |
| Taille du Marché (2031) | 1.72 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des couvertures électriques par Mordor Intelligence
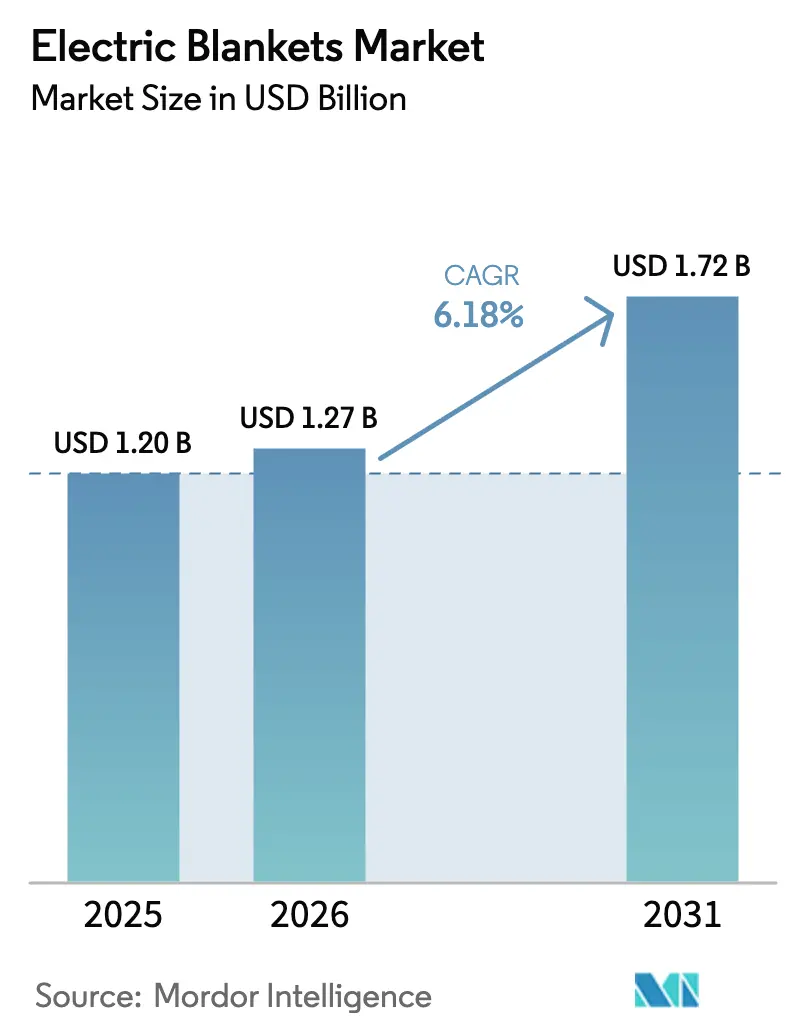
La taille du marché des couvertures électriques devrait passer de 1,20 milliard USD en 2025 à 1,27 milliard USD en 2026 et devrait atteindre 1,72 milliard USD d'ici 2031, à un CAGR de 6,18 % sur la période 2026-2031. L'avantage économique lié à l'utilisation d'une couverture dont la puissance est comprise entre 50 et 150 watts par heure, comparée aux radiateurs soufflants qui consomment entre 750 et 1 500 watts, soutient la demande, même lorsque les budgets des ménages se resserrent. L'adoption progresse davantage grâce aux modèles à commande numérique qui permettent aux utilisateurs de chauffer uniquement l'espace qu'ils occupent, s'inscrivant ainsi dans les objectifs nationaux d'efficacité énergétique qui façonnent désormais la conception des produits dans les économies matures et émergentes. L'Amérique du Nord reste l'ancre des revenus, mais le marché des couvertures électriques enregistre la croissance en volume la plus rapide en Asie-Pacifique, où les primo-acheteurs convergent avec une urbanisation rapide. La pression concurrentielle s'intensifie : cinq fabricants mondiaux représentent une part significative du marché des couvertures électriques et utilisent cette envergure pour accélérer les améliorations en matière de sécurité, l'innovation sur les matériaux et la distribution omnicanale.
Principaux enseignements du rapport
- Par type de produit, les couvertures de dessus ont dominé avec 45,10 % des parts du marché des couvertures électriques en 2025, tandis que les couvertures de dessous devraient progresser à un CAGR de 6,88 % jusqu'en 2031.
- Par matière, le polyester représentait 42,63 % de la taille du marché des couvertures électriques en 2025 ; la polaire devrait se développer à un CAGR de 9,76 % jusqu'en 2031.
- Par taille, les modèles queen ont capté 37,81 % de la taille du marché des couvertures électriques en 2025 ; le format simple est le plus dynamique avec un CAGR de 7,95 % pour 2026-2031.
- Par utilisateur final, les ménages représentaient 83,41 % de la taille du marché des couvertures électriques en 2025 ; le secteur de l'hôtellerie progresse à un CAGR de 11,47 %.
- Par canal de distribution, les points de vente hors ligne détenaient 61,41 % des parts en 2025 ; les plateformes en ligne progressent à un CAGR de 13,77 % durant la période de prévision.
- Le marché des couvertures électriques présente une concentration modérée, Sunbeam Products/Newell Brands, Beurer GmbH, Rainbow Appliance Group (RUIANBAO), Biddeford Blankets et Silentnight Group contrôlant ensemble une part significative en 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des couvertures électriques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions de chauffage écoénergétiques | +2.1% | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Avancées technologiques et fonctionnalités intelligentes | +1.8% | Amérique du Nord, Europe, Asie-Pacifique à hauts revenus | Long terme (≥ 4 ans) |
| Bénéfices pour la santé et effets thérapeutiques | +1.2% | Mondial, avec une concentration dans les populations vieillissantes | Moyen terme (2-4 ans) |
| Expansion vers les marchés émergents | +0.8% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Demande saisonnière et climats froids | +0.5% | Amérique du Nord, Europe, Asie du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions de chauffage écoénergétiques
La hausse des tarifs de l'énergie remodèle le comportement des ménages. Les consommateurs remplacent de plus en plus les systèmes de chauffage de toute la pièce par une chaleur ciblée qui ne coûte qu'une fraction du prix à l'utilisation. Faire fonctionner une couverture électrique toute la nuit revient souvent à moins que le coût d'une heure de chauffage central. Cette économie soutient directement les objectifs nationaux de réduction des émissions en limitant la consommation d'énergie résidentielle. Les marques ont répondu avec des thermostats zonaux et des minuteries d'arrêt automatique qui adaptent la production de chaleur aux habitudes des utilisateurs et évitent les pertes d'énergie inutiles. Ces caractéristiques renforcent l'attrait du marché des couvertures électriques lors des pics hivernaux et dans les régions confrontées à des factures d'énergie volatiles.
Avancées technologiques et fonctionnalités intelligentes
L'arrivée des modules Wi-Fi, des liens avec les assistants vocaux et des algorithmes d'apprentissage repositionne les couvertures comme des éléments intégraux des écosystèmes de sommeil connectés. Le Conseil consultatif de l'Internet des objets a identifié l'intégration dans la maison intelligente comme un vecteur de croissance clé, en mettant particulièrement l'accent sur les normes d'interopérabilité qui permettent une intégration transparente avec les systèmes domotiques existants [1]Source : Institut national des normes et de la technologie, « Recommandations du Conseil consultatif de l'Internet des objets », nist.gov. Le contrôle à double zone permet aux partenaires de conserver leurs réglages de confort individuels sans gaspiller d'énergie. Le respect des normes d'interopérabilité ouvertes garantit qu'une couverture peut se coupler avec les concentrateurs domotiques existants et les applications de suivi du sommeil, qui affinent les cycles de chaleur en fonction des rythmes circadiens. Les mises à jour du micrologiciel à distance prolongent la durée de vie du produit en ajoutant des fonctionnalités après l'achat, un modèle de service qui renforce la fidélité à la marque dans les segments matures du marché des couvertures électriques.
Bénéfices pour la santé et effets thérapeutiques
Les éléments infrarouges lointains intégrés dans les gammes premium offrent une pénétration de chaleur plus profonde qui soulage les tensions musculaires et améliore la circulation pour les utilisateurs souffrant de douleurs chroniques. Les hôpitaux utilisent des couvertures électriques pour le réchauffement péri-opératoire afin de maintenir la température centrale, un cas d'usage qui prouve la pertinence clinique de la technologie. Les tissus antimicrobiens et les protections de température précises se répandent dans les versions grand public, permettant aux ménages de reproduire des bénéfices similaires en matière de bien-être. Cette évolution s'aligne sur la portée multimilliardaire de l'économie mondiale du bien-être et élève le secteur des couvertures électriques du confort saisonnier aux soins personnels tout au long de l'année.
Expansion vers les marchés émergents
L'urbanisation et la hausse des revenus de la classe moyenne en Asie-Pacifique, en Amérique du Sud et dans certaines parties de l'Afrique génèrent une demande parmi les ménages qui passent d'un chauffage rudimentaire à des alternatives modernes et économes en énergie. Les fabricants adaptent la tension, la conception des prises et les prix aux conditions du réseau électrique local et aux budgets. Les plateformes de commerce électronique surmontent les limites du commerce de détail physique, diffusant la notoriété des produits grâce aux avis et aux démonstrations d'influenceurs. À mesure que la familiarité croît, les consommateurs passent des modèles de base en polyester aux versions en polaire et aux versions intelligentes, soutenant l'expansion à long terme du marché des couvertures électriques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes de sécurité et fiabilité des produits | -1.2% | Mondial, avec un impact plus élevé dans les régions à surveillance réglementaire limitée | Moyen terme (2-4 ans) |
| Prix élevés des produits et sensibilisation limitée dans les marchés émergents | -0.9% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Concurrence des solutions de chauffage alternatives | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Cycles de demande saisonnière | -0.5% | Régions avec des variations saisonnières marquées | Court terme (≤ 2 ans) |
| Fluctuation des prix des matières premières et perturbations de la chaîne d'approvisionnement | -0.4% | Mondial, avec un impact plus élevé sur les fabricants en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Problèmes de sécurité et fiabilité des produits
La révision 2022 de la norme IEC 60335-2-17 a renforcé les limites relatives à la protection contre la surchauffe, le courant de fuite et la précision du contrôleur. La conformité renforce la confiance des consommateurs mais augmente les coûts et allonge les cycles de développement. Les marques contrent les réticences en mettant en avant les fonctions d'arrêt automatique, le câblage à faible émission électromagnétique et les tests de sécurité à plusieurs niveaux sur les emballages et les annonces en ligne. Les certifications transparentes dans le cadre de programmes tels que UL 964 ou le label japonais PSE différencient les produits légitimes des importations de mauvaise qualité, une distinction essentielle pour préserver la réputation du marché des couvertures électriques.
Prix élevés des produits et sensibilisation limitée dans les marchés émergents
Les couvertures intelligentes dont le prix est adapté aux ménages aisés restent hors de portée de nombreux primo-acheteurs. Pour combler cet écart, les entreprises lancent des versions simplifiées qui conservent les éléments essentiels de sécurité tout en supprimant les tableaux de bord avancés. Les campagnes éducatives présentent les couvertures comme des investissements qui réduisent les factures de chauffage globales, un message qui résonne lorsque les coûts locaux de l'électricité augmentent. Les partenariats avec les leaders régionaux du commerce électronique permettent des remises à durée limitée et des paiements échelonnés qui atténuent la dépense initiale, élargissant progressivement le marché des couvertures électriques dans les zones géographiques sensibles aux coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les couvertures de dessus conservent le leadership en volume tandis que les couvertures de dessous s'accélèrent
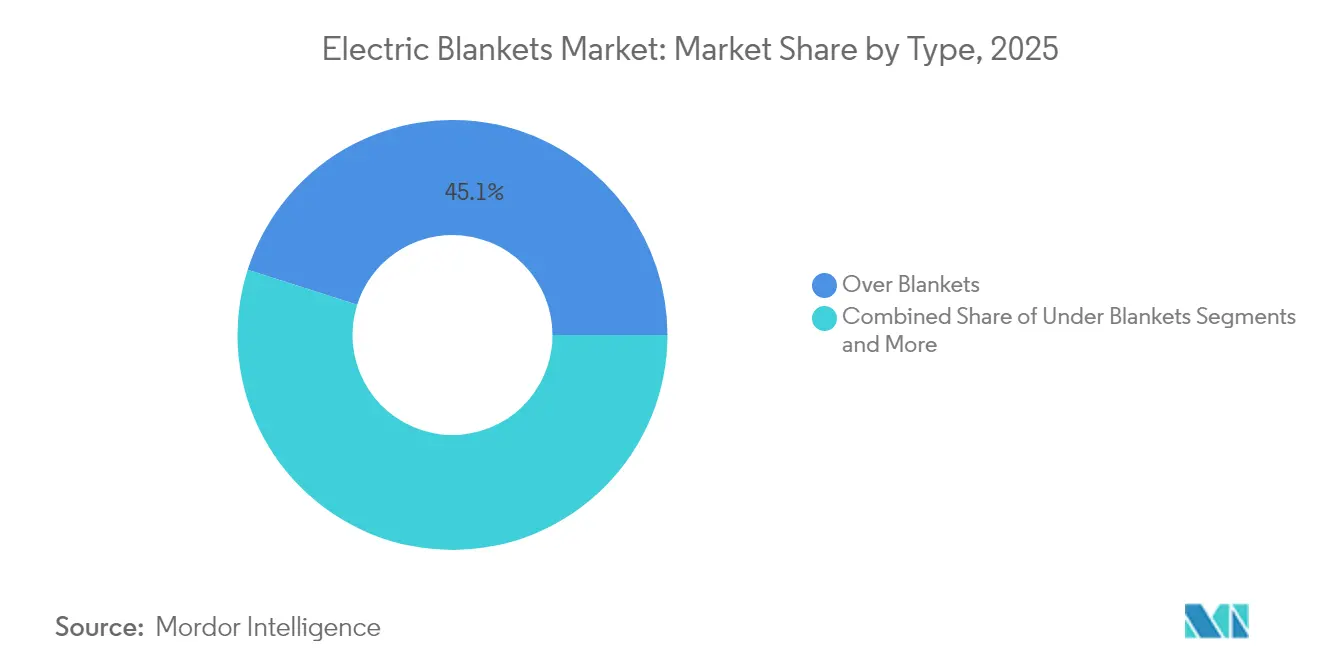
Les couvertures de dessus représentaient 45,10 % du marché des couvertures électriques en 2025 en offrant une chaleur portable pour les lits, les canapés et les véhicules. Leur conception intuitive de type prêt-à-l'emploi maintient des cycles de remplacement rapides, notamment dans les climats aux saisons hivernales prononcées. Les couvertures de dessous, dont le CAGR est projeté à 6,88 % jusqu'en 2031, répondent à l'intérêt croissant pour les produits axés sur le sommeil qui consomment peu d'énergie et fournissent une chaleur uniforme toute la nuit. Les plaids chauffants ajoutent une touche esthétique pour les salons modernes, tandis que les coussins électriques maintiennent une niche pour le soulagement musculaire ciblé.
La sensibilisation croissante à l'hygiène du sommeil oriente l'attention des acheteurs vers les couvertures de dessous qui intègrent des capteurs de pression, des surmatelas matelassés et un câblage à faible émission électromagnétique. Ces améliorations protègent contre les points chauds et améliorent la qualité du repos nocturne, renforçant le positionnement premium. Les marques commercialisent chaque modèle au sein d'écosystèmes de lit intelligent plus larges, encourageant les utilisateurs à synchroniser les programmes de chaleur avec les signaux lumineux et sonores, une tendance qui renforce les ventes récurrentes sur le marché des couvertures électriques. La norme IEC 60335-2-17:2022 a introduit des exigences spécifiques pour les éléments de contrôle et la protection contre la surchauffe, stimulant l'innovation en matière de fonctionnalités de sécurité pour tous les types de produits de la Commission électrotechnique internationale.


Par taille : le format queen domine mais les formats simples affichent une croissance exceptionnelle
Les modèles queen ont capté 37,81 % de la taille du marché des couvertures électriques en 2025, reflétant les normes de cadres de lit en Amérique du Nord et en Europe. Les doubles commandes permettent aux couples d'ajuster les températures de chaque côté, réduisant les désaccords et renforçant la valeur perçue. Les couvertures simples, cependant, se développent le plus rapidement à un CAGR de 7,95 % jusqu'en 2031. Les citadins vivant seuls, les étudiants et les personnes âgées apprécient les options compactes qui s'adaptent aux espaces plus petits et réduisent les factures d'énergie.
Les fabricants répondent avec des designs économes en espace et des fonctionnalités polyvalentes qui améliorent la proposition de valeur dans les environnements à espace limité. Ces formats plus petits sont de plus en plus conçus avec des fonctionnalités spécifiques aux personnes âgées, notamment des commandes simplifiées, des marges de sécurité plus élevées et des schémas de distribution de chaleur thérapeutique qui traitent les problèmes circulatoires liés à l'âge. Les tailles king conservent leur prestige premium en ajoutant une régulation multi-zones et des tableaux de bord d'application qui justifient des prix plus élevés, tandis que les tailles full maintiennent leur pertinence en tant que solutions flexibles pour les chambres d'amis et les ménages en transition.
Par matière : l'avantage coût du polyester est mis au défi par le confort de la polaire
Le polyester a dominé avec une part de 42,63 % en 2025 en tant qu'option durable et économique compatible avec les filaments chauffants. Les avancées en microfibre créent désormais des fils plus fins qui imitent le toucher naturel sans inflation des prix. La polaire, dont la croissance est prévue à un CAGR de 9,76 % jusqu'en 2031, offre une texture moelleuse et une rétention de chaleur qui permet des réglages de thermostat plus bas, alliant confort et économies.
L'essor de la polaire souligne l'évolution des priorités des consommateurs vers l'expérience sensorielle et la durabilité. Les producteurs investissent dans des mélanges propriétaires qui résistent au boulochage, maintiennent l'efficacité thermique après des lavages répétés et réduisent les émissions électromagnétiques. Le coton attire les acheteurs soucieux de l'environnement prêts à payer des prix premium pour les fibres naturelles, tandis que la fausse fourrure exprime des aspirations décoratives, notamment lors des saisons de cadeaux. Les séries limitées en mélanges laine-synthétique séduisent les amateurs de plein air qui ont besoin d'une gestion de l'humidité en plus de la chaleur.
Par utilisateur final : la saturation des ménages oriente l'attention vers les établissements commerciaux
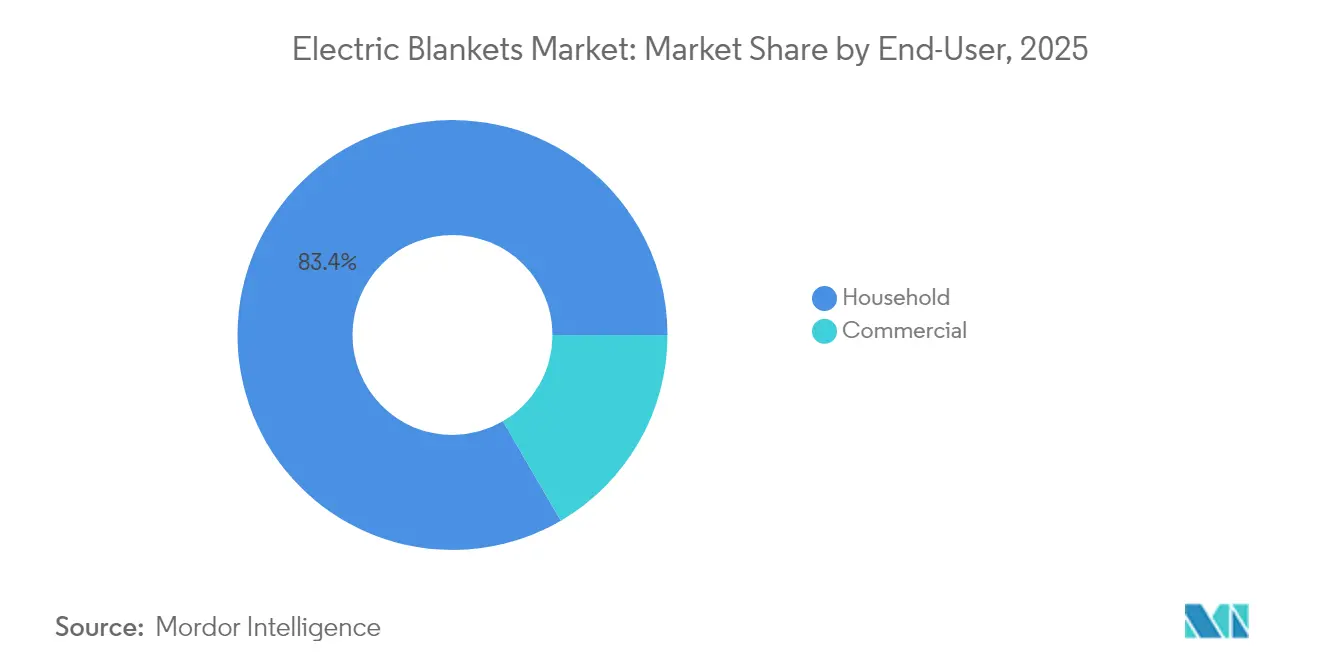
Les ménages représentaient encore 83,41 % des revenus en 2025, mais les hôtels et les complexes hôteliers représentent le gain incrémental le plus rapide avec un CAGR de 11,47 % jusqu'en 2031. Les établissements intègrent la literie chauffante dans leurs offres de bien-être, augmentant les tarifs des chambres et les scores de satisfaction des clients. Les résidences pour personnes âgées adoptent les couvertures pour favoriser la circulation et réduire les charges de climatisation dans les suites privées.
Les établissements de santé déploient des couvertures de qualité clinique pour les ailes de convalescence, créant une demande stable hors saison qui lisse les revenus sur l'ensemble du marché des couvertures électriques. Les résidences universitaires achètent en gros, valorisant la durabilité et les certifications d'économie d'énergie qui s'alignent sur les plans de développement durable des campus. Les prestataires de transport explorant des formats compatibles avec les batteries pour les cabines de première classe des trains et les autocars de nuit ouvrent une niche qui élargit le volume adressable au-delà des chambres à coucher conventionnelles.
Par canal de distribution : la croissance en ligne remodèle le paysage de la distribution
Les magasins hors ligne représentaient encore 61,41 % des ventes de 2025, car de nombreux acheteurs préfèrent toucher les tissus et tester les produits avant l'achat. Les spécialistes de la literie utilisent un personnel formé pour traduire le jargon technique en avantages tangibles, préservant le trafic en magasin face aux concurrents numériques. Les canaux en ligne, progressant à un CAGR de 13,77 % jusqu'en 2031, prospèrent grâce à des photographies détaillées, des avis communautaires et des comparaisons de prix rapides qui réduisent les hésitations.
Les sites web des marques amplifient le storytelling autour de l'innovation et de la durabilité, tandis que les portails de places de marché assurent la portée et la facilité logistique. Le projet d'optimisation du réseau de Newell Brands, lancé en 2023, vise à rationaliser le réseau de distribution nord-américain en réduisant le nombre de centres de distribution tout en améliorant les capacités de service, indiquant une adaptation stratégique à l'évolution des dynamiques des canaux. Les tactiques omnicanales telles que le click-and-collect marient la sélection numérique avec le retrait immédiat, renforçant la confiance des acheteurs prudents. Les réorganisations de la chaîne d'approvisionnement, illustrées par la consolidation des centres de distribution nord-américains de Newell Brands, raccourcissent les délais de livraison et fournissent un fonds de roulement supplémentaire pour l'ingénierie des produits.
Analyse géographique
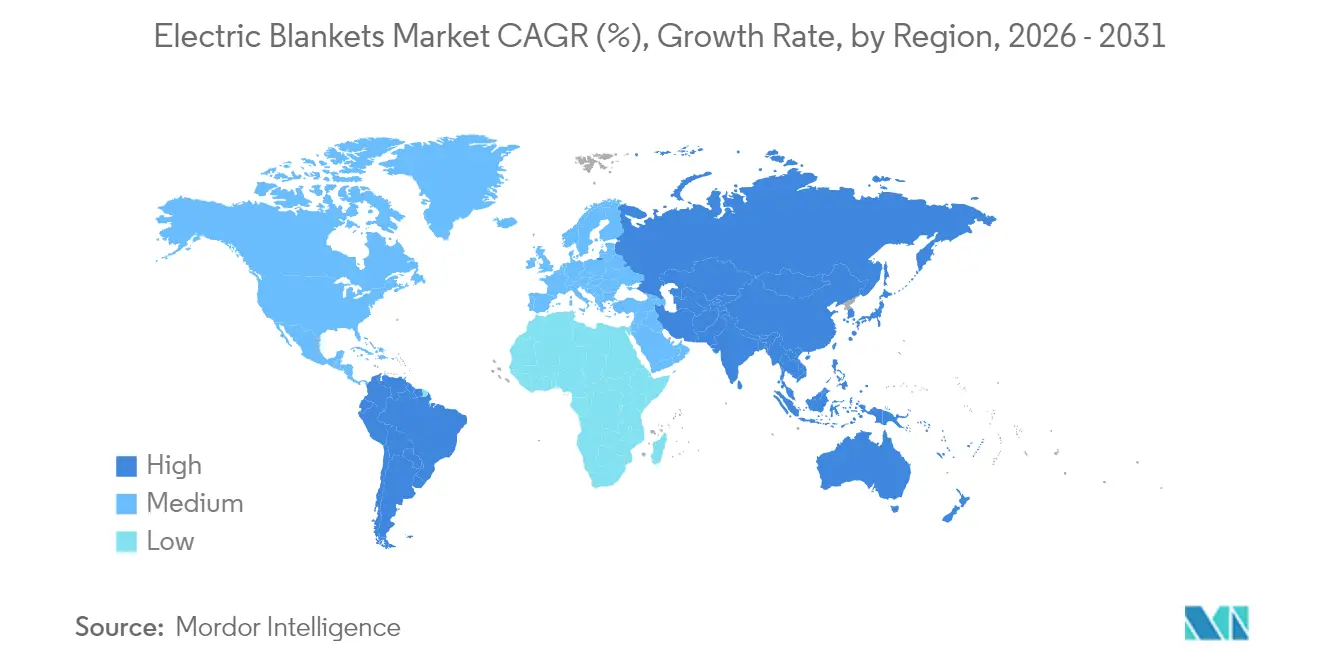
L'Amérique du Nord a conservé 49,05 % des revenus de 2025 grâce aux hivers froids, aux revenus discrétionnaires élevés et aux réseaux de distribution bien établis. La croissance se concentre sur les modèles riches en fonctionnalités qui s'intègrent aux concentrateurs domotiques plutôt que sur les primo-acheteurs. La conformité stricte aux exigences UL 964 maintient la confiance des consommateurs et influence les normes de conception mondiales. Le Canada partage ces caractéristiques, avec des saisons de chauffage plus longues qui renforcent l'argument de l'efficacité énergétique. Le Mexique enregistre une croissance unitaire plus marquée, centrée dans les zones métropolitaines où les acheteurs de la classe moyenne adoptent les technologies de confort modernes.
L'Asie-Pacifique affiche la trajectoire la plus forte, se développant à un CAGR de 12,13 % jusqu'en 2031. Les consommateurs japonais attendent une haute précision technique et choisissent des produits portant le label PSE, ce qui protège les acteurs établis mais récompense les exportateurs capables de satisfaire cette exigence. La ceinture nord de l'Inde connaît une pénétration rapide à mesure que l'électrification rurale s'améliore et que le commerce électronique comble les lacunes du commerce de détail. L'adoption précoce de la domotique en Corée du Sud rend les couvertures connectées courantes, tandis que l'Australie présente une demande concentrée pendant les mois d'hiver marqués par des tarifs d'électricité élevés. Les économies émergentes d'Asie du Sud-Est adoptent progressivement les couvertures à mesure que les coûts de la climatisation suscitent un intérêt pour la chaleur ciblée lors des soirées plus fraîches.
L'Europe se caractérise par des acheteurs sophistiqués qui privilégient les matières naturelles et les garanties de sécurité robustes. Le Royaume-Uni est en tête de l'adoption, soutenu par l'écart de prix notable entre le chauffage de toute la maison et l'utilisation d'une couverture. Les consommateurs allemands se tournent vers l'ingénierie de précision, renforçant les champions nationaux tels que Beurer. Les pays nordiques affichent une utilisation par habitant élevée en raison de longues saisons froides, tandis que les marchés d'Europe du Sud dépendent davantage des acquisitions dans le secteur de l'hôtellerie qui compensent des climats domestiques plus doux. L'Europe centrale et orientale offre de nouvelles perspectives de croissance à mesure que les revenus disponibles augmentent et que les programmes de rénovation modernisent les infrastructures de chauffage existantes.

Paysage réglementaire
La norme IEC 60335-2-17:2022 est la norme de sécurité internationale de référence pour les couvertures électriques et les appareils de chauffage flexibles jusqu'à 250 V, renforçant les exigences relatives à la protection contre la surchauffe, au courant de fuite et à la précision du contrôle. Aux États-Unis, la norme UL 964 régit la literie chauffante électrique, la révision de 2020 intégrant le Supplément SA pour les produits intelligents et à commande à distance, tandis que les régulateurs surveillent la fiabilité de sécurité et les tests post-commercialisation dans des affaires très médiatisées impliquant Sunbeam Products Inc et Newell Brands Inc.
Analyse de la chaîne de valeur
La fabrication primaire est géographiquement concentrée, la Chine, la République tchèque et la Belgique ancrant la production et l'approvisionnement mondiaux. Les composants essentiels comprennent le câblage isolé (souvent en matériau à coefficient de température positif), les enveloppes en tissu (mélanges polyester/acrylique) et les unités de commande électroniques. La chaîne de valeur dépend de métiers à tisser à grande vitesse pour les enveloppes des couvertures, suivis de l'intégration des éléments chauffants, de la finition des bords et de l'assemblage des unités de commande. La distribution des produits finis s'effectue par le biais de grands détaillants tels qu'Amazon.com, également cité dans de récents litiges sur la sécurité des produits.
Paysage concurrentiel
Le marché des couvertures électriques présente une concentration modérée, Sunbeam Products/Newell Brands, Beurer GmbH, Rainbow Appliance Group (RUIANBAO), Biddeford Blankets et Silentnight Group contrôlant ensemble une part significative en 2024. Cette envergure permet à ces entreprises de financer la R&D sur les circuits à faible émission électromagnétique, les tissus durables et les écosystèmes d'applications. L'intégration verticale garantit la disponibilité des composants et une qualité constante, essentielles lorsque les produits doivent satisfaire des certifications régionales divergentes.
Le leadership technologique est le principal facteur de différenciation. La cinquième distinction consécutive « Marque du siècle » de Beurer valide son accent sur la conception ergonomique, les emballages recyclables et les capteurs de précision. Sunbeam exploite la logistique rationalisée de Newell Brands pour maintenir les rayons approvisionnés lors des pics saisonniers, limitant le risque de ventes manquées. Rainbow Group tire parti de sa profondeur de fabrication à Ningbo pour approvisionner des clients en marque blanche à l'étranger, élargissant son influence sans dépenses marketing importantes.
Les start-ups perturbent le marché grâce à des modèles de vente directe aux consommateurs, des designs en petites séries et un storytelling d'influenceurs qui humanise l'identité de la marque. Les acteurs de niche développent également des couvertures de voyage alimentées par batterie et des produits de qualité hospitalière, étendant la carte fonctionnelle au-delà des chambres à coucher. Les tendances à la consolidation, illustrées par l'acquisition de Sunham Home par Cathay Home, signalent une restructuration en cours alors que les entreprises cherchent des portefeuilles plus larges et des géographies d'approvisionnement diversifiées.
Leaders du secteur des couvertures électriques
Sunbeam Products / Newell Brands Inc.
Beurer GmbH
Biddeford Blankets LLC
Silentnight Group Ltd.
Rainbow Appliance Group (RUIANBAO)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le renforcement des normes et des obligations de conformité façonne une trajectoire claire de développement produit. Atteindre une conformité totale avec la norme IEC 60335-2-17:2022 et le Supplément SA de l'UL 964 renforce les allégations de sécurité et les certifications de confiance sur les marchés premium tels que les États-Unis et le Royaume-Uni. Les modèles sans fil HK 77 Heaty et HD 82 de Beurer présentés à l'IFA 2025 montrent comment la mobilité et l'intégration à la maison intelligente sont intégrées aux produits, parallèlement à ces exigences de sécurité et d'efficacité énergétique.
Développements récents du secteur
- Avril 2026 : Sunbeam Products Inc. et Newell Brands Inc. font face à des signalements de consommateurs concernant des codes d'erreur récurrents, un chauffage irrégulier et des défaillances prématurées des couvertures électriques Sunbeam Nordic Plush. Ces différends pourraient peser sur la confiance des consommateurs et influencer la demande précoce sur le marché clé de l'Amérique du Nord. Ces problèmes pourraient entraîner un examen plus approfondi de l'assurance qualité et des communications de sécurité plus strictes sur l'ensemble des gammes de produits.
- Avril 2026 : Sunbeam Products Inc. et Newell Brands Inc. — un litige concernant la défaillance d'un coussin chauffant a été transféré à la Cour de district des États-Unis pour le district du Middle de Floride le 9 avril 2026. Ce transfert centralise le litige et pourrait affecter la surveillance réglementaire et la confiance des consommateurs envers les produits chauffants. Cette action pourrait entraîner une surveillance accrue des réclamations de garantie et des contrôles qualité au sein du groupe.
- Septembre 2025 : Beurer GmbH a lancé le coussin chauffant sans fil à piles HK 77 Heaty et les variantes de surcouvertures chauffantes HD 82 Helsinki et Stockholm lors de l'IFA 2025. Cette introduction élargit l'offre de chauffage portable de Beurer et renforce sa position dans les écosystèmes de bien-être multirégionaux. Cette initiative étend la gamme de produits aux formats sans fil, favorisant une tarification premium et les ventes croisées avec les gammes de literie chauffante existantes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus générés par les couvertures électriques utilisant des éléments chauffants flexibles et un dispositif de commande pour fournir une chaleur ajustable destinée au sommeil ou au repos, incluant les achats des consommateurs et des institutions, comptabilisés au point de vente en USD.
Exclusions du périmètre : sont exclus les couvertures non électriques, les systèmes de chauffage électrique fixes installés et les appareils de chauffage d'appoint autonomes.
Aperçu de la segmentation
- Par type
- Couvertures de dessus
- Couvertures de dessous
- Coussins électriques
- Plaids chauffants
- Protège-matelas chauffants
- Par taille
- Simple
- Double
- Queen
- King
- Par matière
- Polyester
- Coton
- Polaire
- Fausse fourrure
- Laine
- Acrylique
- Par utilisateur final
- Ménages
- Maisons individuelles
- Résidences pour personnes âgées
- Logements étudiants
- Commercial
- Hôtellerie (hôtels, complexes hôteliers, locations)
- Santé (hôpitaux, maisons de retraite, cliniques)
- Transport (compagnies aériennes, trains, autocars)
- Ménages
- Par canal de distribution
- Hors ligne
- Magasins spécialisés en literie
- Grandes surfaces et grands magasins
- Supermarchés / Hypermarchés
- En ligne
- Hors ligne
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a servi à fixer les limites de ce qui qualifie une couverture électrique et à construire des vérifications de cohérence autour des volumes et des prix. Nous nous sommes appuyés sur des sources publiques et non payantes telles qu'UN Comtrade et les statistiques douanières nationales pour les flux commerciaux au niveau des codes SH, les barèmes tarifaires de la Commission du commerce international des États-Unis pour la cartographie des produits, ainsi que des documents de normes de sécurité tels que l'IEC 60335-2-17 et les directives UL afin d'éviter de mélanger des produits de chauffage flexibles adjacents.
Nous avons également examiné les dépôts des fabricants et les présentations aux investisseurs lorsqu'ils étaient disponibles, ainsi que les pages de politique de conformité des principaux détaillants et places de marché. Lorsque cela était possible, nous avons utilisé une couverture médiatique fiable sur les pics de demande hivernale et les pressions liées au coût de l'énergie pour vérifier la cohérence des tendances saisonnières. Dans quelques cas, des abonnements payants pour les données financières des entreprises et les bases de données de brevets ont été utilisés pour confirmer les portefeuilles de produits et le rythme des mises à jour des fonctions de sécurité et de contrôle. Les sources documentaires citées ici sont illustratives, et de nombreux autres documents et jeux de données publics ont été consultés pour recoupement et clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des vérifications pratiques que les sources documentaires ne peuvent pas bien résoudre, telles que les fourchettes de prix de vente moyens selon la taille et les fonctions de contrôle, la part des plaids chauffants par rapport aux couvertures de lit dans le mix des canaux, et le calendrier des promotions saisonnières. Nous nous sommes entretenus avec un ensemble d'acteurs de marques, de marques distributeurs et de canaux dans les principales régions consommatrices, afin d'ajuster les hypothèses sur la saisonnalité de la demande, les coûts de certification et les échelles de prix en ligne versus hors ligne avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Segment supérieur : 33 % | Dirigeants (CXO) : 14 % | APAC: 37% |
| Segment intermédiaire : 53 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 36 % |
| Acteurs plus petits : 14 % | Managers : 46 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une vue descendante (top-down) du bassin de demande, utilisant la base de foyers, l'intensité de la saison froide et les cycles de remplacement pour reconstituer la demande probable en unités. Nous avons ensuite appliqué des fourchettes de prix de vente moyen observées selon la taille, le matériau et la sophistication des commandes pour convertir les unités en USD. Pour garder les résultats ancrés dans la réalité, ils ont été corroborés par des approximations ascendantes (bottom-up) sélectives, agrégeant un ensemble échantillonné de points de contrôle fournisseurs et canaux, suivies d'une vérification de cohérence prix moyen multiplié par volume par région.
Les principaux intrants utilisés dans le modèle comprenaient la saisonnalité hivernale et la sensibilité au coût du chauffage, l'évolution de la pénétration des canaux en ligne, ainsi que la conception des systèmes de chauffage et les exigences de conformité en matière de sécurité influençant le coût des produits. Nous avons également suivi l'évolution du mix entre tailles simples et plus grandes, ainsi que l'ampleur des remises promotionnelles pendant les mois de pointe. Lorsque la visibilité ascendante était incomplète pour les petits vendeurs en ligne ou les volumes de marques distributeurs, les écarts ont été traités par des hypothèses de part de canal, testées lors d'entretiens puis contraintes par la directionnalité des flux commerciaux et les fourchettes de prix de détail régionales.
Pour les prévisions, nous avons combiné une analyse de scénarios avec une couche légère de régression multivariée afin que les perspectives puissent refléter des moteurs tels que les attentes de prix de l'énergie, la variabilité météorologique et l'adoption du commerce électronique, tout en restant explicables. Les hypothèses ont été ajustées à l'aide d'avis d'experts sur la rapidité d'adoption des nouvelles fonctions de sécurité et des commandes multi-zones, et sur la manière dont cela modifie la progression des prix de vente moyens au fil du temps.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications répétées à travers des signaux indépendants, afin qu'aucune source de données unique ne puisse orienter excessivement le résultat. Nous avons comparé les totaux régionaux aux schémas commerciaux, aux échelles de prix de détail habituelles et au calendrier de saisonnalité, puis avons relancé le modèle lorsque les écarts semblaient trop importants pour être expliqués par des effets de mix ou de devise.
Avant validation finale, un second analyste a examiné les hypothèses clés, les formules essentielles et les évolutions d'une année sur l'autre, et des relances ont été déclenchées lorsqu'un intrant changeait de manière significative, comme une mise à jour d'une norme de sécurité ou un changement brusque de tarification d'un canal. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente disponible.
Taille du marché des couvertures électriques selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les couvertures électriques peuvent sembler très éloignées les unes des autres, car les produits comptabilisés et le point de revenu dans la chaîne ne sont pas toujours alignés, et parce que la saisonnalité peut fausser un instantané sur une seule année. Des différences apparaissent également lorsqu'une estimation repose fortement sur la valeur des expéditions ou des échanges commerciaux, tandis qu'une autre adopte une vision des revenus au détail avec marges et effets promotionnels.
Les principaux facteurs d'écart tiennent généralement au fait que les plaids chauffants et les coussins chauffants flexibles adjacents soient inclus ou non, à la manière dont les remises en ligne sont traitées dans le prix de vente moyen, et à l'année de conversion des devises et d'ajustement de l'inflation retenue. Certains chiffres publiés reposent également sur des hypothèses de mix de canaux plus anciennes, ce qui est important car les ventes en ligne présentent souvent des schémas de prix et de retours différents. Le fait de limiter le périmètre aux couvertures électriques et d'appliquer une cartographie des produits liée à la certification, plutôt que de regrouper des catégories voisines, est ce qui maintient la stabilité du chiffre à travers les régions chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,27 milliard USD (2026) | |
| Revue professionnelle A | 0,44 milliard USD (2024) | Utilise la valeur commerciale au niveau des codes SH comme indicateur de la taille du marché, ce qui peut omettre la production nationale, les réexportations et les marges de détail, et peut également sous-estimer les produits vendus via des stocks locaux plutôt que par des expéditions transfrontalières. |
| Publication sectorielle B | 1,20 milliard USD (2024) | Conserve une catégorie de produits plus large pouvant inclure des sous-couches de matelas chauffantes ou des articles de chauffage flexibles similaires, et tend à appliquer une progression générale du prix de vente moyen sans revérifier l'ampleur des promotions ni les évolutions du mix de tailles par région. |
L'écart entre les sources tient principalement à ce qui est comptabilisé et à savoir si la valeur est mesurée au niveau commercial, de gros ou de détail. En reliant les unités et les fourchettes de prix de vente moyen à la saisonnalité, à la tarification des canaux et à une cartographie des produits fondée sur la certification, les estimations restent traçables à des étapes reproductibles et à des intrants clairs, ce qui réduit le risque de chevauchement de catégories et de double comptage.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des couvertures électriques ?
La taille du marché des couvertures électriques s'élève à 1,27 milliard USD en 2026 et est en bonne voie pour atteindre 1,72 milliard USD d'ici 2031.
Quel type de produit détient la plus grande part ?
Les couvertures de dessus dominent avec 45,10 % des parts du marché des couvertures électriques en raison de leur portabilité et de leur simplicité d'utilisation prête à l'emploi.
Qui sont les acteurs clés du marché des couvertures électriques ?
Newell Brands Inc., Jarden Corporation, Beurer, Homefront et Dreamland sont les principales entreprises opérant sur le marché des couvertures électriques.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,13 % durant 2026-2031, portée par l'urbanisation et la hausse des revenus qui stimulent les primo-achats.
Quelle est l'importance des canaux en ligne pour la croissance future ?
Les plateformes en ligne devraient progresser à un CAGR de 13,77 % durant 2026-2031, soutenues par des informations produits détaillées, des avis de pairs et des prix compétitifs.
Quelles normes de sécurité régissent le développement des produits ?
La conception mondiale est conforme à la norme IEC 60335-2-17, tandis que des marchés tels que les États-Unis et le Japon imposent des certifications supplémentaires telles que UL 964 et PSE respectivement.
Dernière mise à jour de la page le:



