
Taille et part du marché américain des douches intelligentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
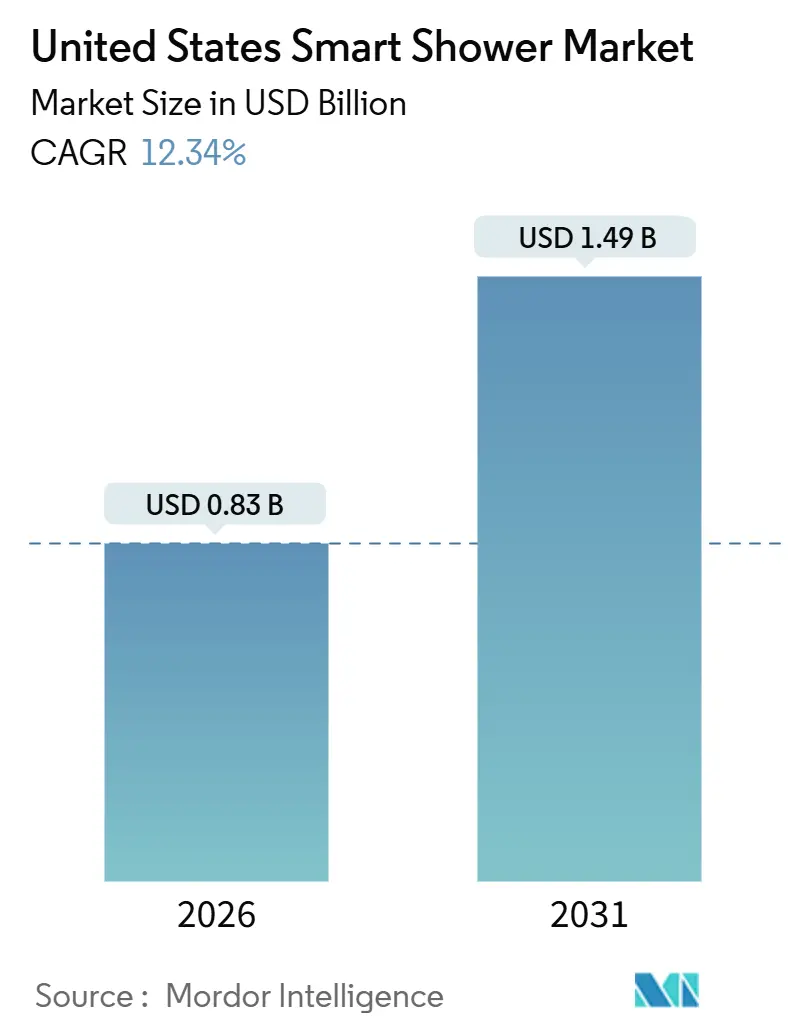
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.34 % |
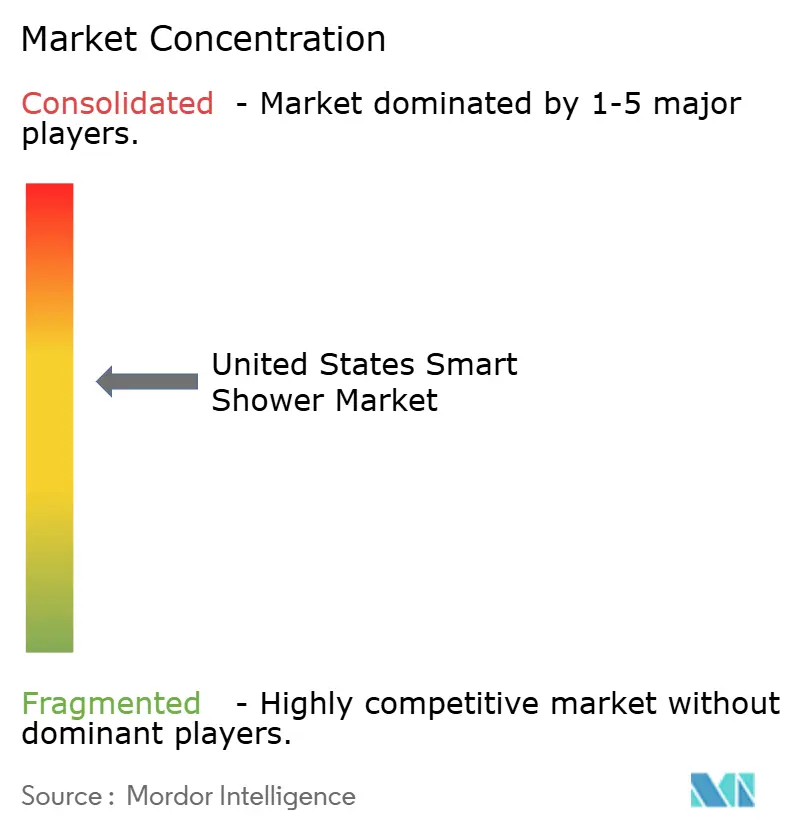
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des douches intelligentes par Mordor Intelligence
La taille du marché américain des douches intelligentes s'établit à 0,83 milliard USD en 2026 et devrait atteindre 1,49 milliard USD d'ici 2031, reflétant un TCAC de 12,34 %. Le marché américain des douches intelligentes connaît une croissance portée par l'évolution des priorités des consommateurs qui positionnent les salles de bains comme des espaces axés sur le bien-être. Les propriétaires recherchent de plus en plus des expériences personnalisées intégrant la commande vocale, la gestion de l'eau en temps réel et des fonctionnalités multisensorielles telles que l'éclairage, l'audio et la vapeur, avec des systèmes haut de gamme comme l'Anthem+ de Kohler qui établissent la référence pour les rénovations de luxe. L'adoption est également soutenue par des initiatives portées par les assureurs, car la surveillance des fuites pour l'ensemble du foyer et les fonctionnalités d'arrêt automatique contribuent à atténuer les risques et à réduire l'exposition aux sinistres, encourageant à la fois les propriétaires et les assureurs à adopter des solutions connectées. Si la fragmentation entre les plateformes telles qu'Amazon Alexa, Google Home et Apple HomeKit crée des défis en matière de convivialité, les fournisseurs consolident les interfaces de contrôle pour simplifier la configuration et améliorer le confort quotidien. Par ailleurs, les incitations à la conservation de l'eau dans les États de l'Ouest et les innovations telles que les douches circulaires à recirculation de RainStick offrant jusqu'à 80 % d'économies d'eau créent de puissants vents favorables en matière de politique et de technologie, notamment dans les marchés immobiliers à fort potentiel de rénovation.
Points clés du rapport
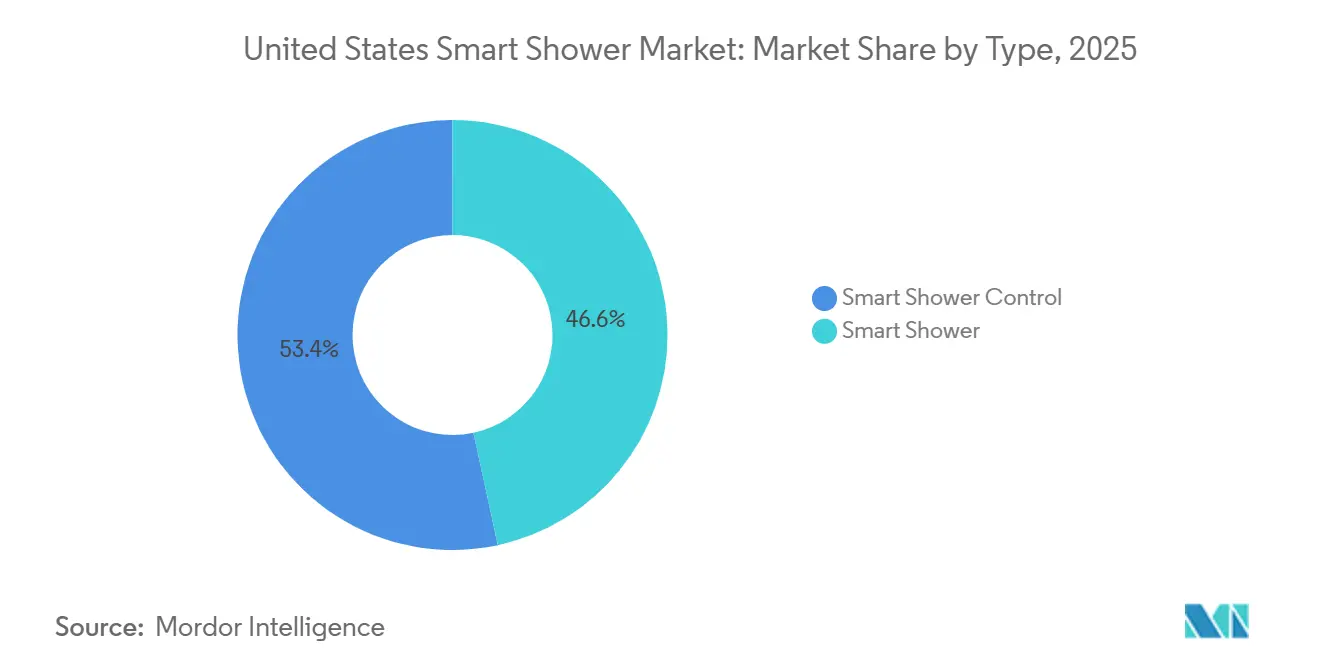
- Par type, les unités de contrôle de douche intelligente ont dominé avec 53,37 % de la part du marché américain des douches intelligentes en 2025, tandis que les systèmes de douche intelligente devraient se développer à un TCAC de 17,49 % jusqu'en 2031.
- Par utilisateur final, le segment résidentiel représentait 61,73 % de la part du marché américain des douches intelligentes en 2025, et les spas et centres de bien-être devraient enregistrer un TCAC de 18,83 % jusqu'en 2031.
- Par canal de distribution, les magasins multimarques ont capté 67,35 % de la part du marché américain des douches intelligentes en 2025, tandis que les magasins exclusifs devraient afficher un TCAC de 19,76 % jusqu'en 2031.
- Par géographie, le Sud des États-Unis a représenté 31,39 % de la part du marché américain des douches intelligentes en 2025, avec l'Ouest des États-Unis qui devrait croître à un TCAC de 12,39 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante de l'automatisation des maisons intelligentes | +3.1% | National, avec des gains précoces dans les métropoles de la côte Ouest et les banlieues axées sur la technologie | Moyen terme (2-4 ans) |
| Réglementations et incitations croissantes en matière de conservation de l'eau | +2.8% | Leadership de la Californie, de l'Arizona et du Nevada, s'étendant au Colorado et au Texas | Long terme (≥ 4 ans) |
| Croissance des rénovations de logements haut de gamme | +2.4% | Sud des États-Unis et marchés de résidences secondaires côtières | Court terme (≤ 2 ans) |
| Avancées dans les intégrations IoT et de commande vocale | +2.2% | Centres urbains à forte pénétration des assistants vocaux | Moyen terme (2-4 ans) |
| Expansion des solutions de douche intelligente adaptées à la rénovation | +1.9% | National, notamment dans les zones suburbaines et les logements anciens | Moyen terme (2-4 ans) |
| Intérêt croissant des consommateurs pour le bien-être et les expériences à domicile personnalisées | +1.7% | Zones urbaines et suburbaines aisées | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'automatisation des maisons intelligentes
Les appareils connectés continuent de pénétrer davantage les espaces résidentiels, et les améliorations de salles de bains commencent à refléter le même niveau de commodité, de confort et de surveillance que les consommateurs attendent déjà dans les salons et les cuisines. En 2025, 63 % des foyers américains ont déclaré posséder au moins un appareil domotique, avec 72 millions d'enceintes intelligentes en service, témoignant d'une forte pénétration de la technologie connectée et des assistants vocaux. Les interactions intelligentes sont répandues, 68 % des utilisateurs initiant des commandes par la voix, tandis que les applications mobiles sont utilisées par 84 % des propriétaires de maisons intelligentes pour contrôler les appareils. Ces tendances d'adoption montrent que l'automatisation devient courante dans les foyers américains, fournissant une base pour des solutions intégrées telles que les douches intelligentes.[1]Source : SQ Magazine, « Smart Home Statistics 2025 », sqmagazine.co.uk. Le marché américain des douches intelligentes bénéficie lorsque les foyers adoptent des suites de salle de bains intelligentes groupées qui alignent les douches numériques avec la surveillance des fuites et le contrôle centralisé via une application pour une routine quotidienne cohérente. Les outils de visualisation et de gestion à distance réduisent les obstacles à l'achat en permettant aux acheteurs de comprendre les fonctionnalités, de planifier les installations et de comparer les options avant de s'engager dans une rénovation majeure sur le marché américain des douches intelligentes. Les toilettes commerciales renforcent ce changement de comportement grâce à des systèmes IoT de qualité professionnelle qui surveillent l'activité et les niveaux de réapprovisionnement, ce qui normalise l'utilisation de capteurs et de données dans les environnements d'hygiène. À mesure que les programmes d'économie d'eau et d'énergie reconnaissent les fonctionnalités de conservation vérifiées dans les produits éligibles, l'admissibilité aux remises crée un pont politique qui relie la fonctionnalité intelligente à des économies mesurables sur le marché américain des douches intelligentes.
Réglementations et incitations croissantes en matière de conservation de l'eau
Les réglementations sur la conservation de l'eau et les programmes d'incitation constituent un moteur clé du marché américain des douches intelligentes. Les normes fédérales, y compris les critères établis par le programme WaterSense de l'Agence américaine de protection de l'environnement (EPA), guident les fabricants dans la conception de produits efficaces et aident les consommateurs à comparer les fonctionnalités d'économie d'eau. WaterSense collabore avec plus de 2 200 services publics, fabricants, constructeurs et détaillants pour promouvoir des équipements à haute efficacité, notamment des pommeaux de douche intelligents et des systèmes de surveillance. Depuis sa création, les produits labellisés WaterSense ont permis d'économiser 8 700 milliards de litres d'eau, dont 1 200 milliards de litres économisés en 2023 seulement, et ont généré environ 207 milliards USD d'économies combinées d'eau et d'énergie. Le programme certifie désormais plus de 45 000 modèles de produits, offrant aux propriétaires de nombreuses options pour leurs mises à niveau. [2]Source : Agence américaine de protection de l'environnement, « WaterSense Current : Summer 2024 », epa.gov. Les programmes de remises étatiques et locaux, notamment dans les régions de l'Ouest, réduisent les coûts initiaux et rendent les appareils intelligents de surveillance de l'eau plus accessibles. Les services publics distribuent ou remboursent directement des milliers d'équipements efficaces aux résidents, encourageant les investissements des ménages dans les améliorations d'efficacité. Les compagnies d'assurance favorisent également l'adoption en subventionnant les systèmes de surveillance intelligente et d'arrêt automatique, qui réduisent les risques et l'exposition aux pertes.
Croissance des rénovations de logements haut de gamme
Les rénovations de salles de bains haut de gamme qui regroupent douche numérique, vapeur, éclairage et audio se développent à mesure que les propriétaires réallouent leurs budgets vers des espaces axés sur le confort et le bien-être. Les propriétaires américains ont dépensé plus de 513 milliards USD en rénovations résidentielles au début de 2025, contre environ 500 milliards USD l'année précédente, tandis que les ventes au détail dans les magasins de bricolage ont augmenté de 4 à 5 %, soulignant un investissement soutenu dans les améliorations malgré l'incertitude économique. [3]Source : Finance & Commerce, « Home Renovation Spending Rises in 2025 », finance‑commerce.com. Les flux de population et la formation de ménages dans le Sud soutiennent une demande stable, tandis qu'une grande base de logements existants maintient les projets de rénovation au cœur du volume d'unités et des ventes d'accessoires en aval sur le marché américain des douches intelligentes. Dans les gammes premium, les systèmes multisensoriels soutiennent des prix plus élevés en élargissant l'expérience au-delà de la fourniture d'eau vers des fonctionnalités d'ambiance, de récupération et de relaxation qui correspondent aux attentes de type spa. Un très grand parc installé de salles de bains traditionnelles continue de définir l'opportunité, positionnant les commandes connectées, la surveillance des fuites et la planification via application comme des améliorations naturelles du cycle de vie à mesure que les équipements atteignent l'âge de remplacement. Le Title 24 de la Californie, le CALGreen et les codes d'efficacité connexes influencent également les spécifications en normalisant la conformité WaterSense et la responsabilité en matière de conservation au niveau du bâtiment.
Avancées dans les intégrations IoT et de commande vocale
Les connexions natives avec les principaux assistants vocaux simplifient l'utilisation quotidienne en intégrant les préréglages de température, les commandes de démarrage/arrêt et les profils personnalisés dans une seule instruction vocale. Plus de 70 % des foyers possèdent un appareil à assistant vocal, et 65 % des utilisateurs estiment que la commande vocale simplifie les interactions avec la maison intelligente, rendant ces fonctionnalités de douche intelligente de plus en plus attrayantes. Malgré les améliorations, les consommateurs se heurtent encore à des questions de compatibilité lorsqu'ils mélangent des marques dans les douches, les robinets et d'autres catégories de maison intelligente, ce qui soutient la demande d'applications consolidées et d'intégrations bien documentées sur le marché américain des douches intelligentes. 55 % des consommateurs donnent la priorité à l'interopérabilité, tandis que 75 % des nouveaux appareils IoT prennent en charge des protocoles ouverts, permettant une intégration transparente dans les systèmes de maison intelligente.[4]Source : MoldStud, « Comprehensive Overview of IoT Integration in Smart Homes 2025 », moldstud.com. Les fabricants qui planifient la compatibilité future et prennent en charge les plateformes courantes peuvent réduire les frictions de reconfiguration pour les salles de bains multi-appareils et séduire les réseaux d'installateurs qui gèrent l'automatisation de l'ensemble du foyer. Les innovateurs soutenus par des fonds de capital-risque exploitent des architectures natives sur le cloud et des conceptions de recyclage de l'eau pour minimiser les perturbations lors de la rénovation et renforcer la proposition de valeur en matière de conservation.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé du produit et de l'installation | -2.1% | National, plus aigu dans les marchés à faible revenu du Midwest et dans les zones rurales | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données et à la cybersécurité | -1.3% | Centres technologiques urbains à forte sensibilisation à la vie privée | Long terme (≥ 4 ans) |
| Fragmentation de l'écosystème des maisons intelligentes et problèmes d'interopérabilité | -1.5% | National, notamment dans les foyers multi-fournisseurs | Moyen terme (2-4 ans) |
| Faible sensibilisation des consommateurs aux avantages des douches intelligentes | -0.9% | Marchés émergents et régions suburbaines | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé du produit et de l'installation
Les coûts initiaux élevés des produits et de l'installation restent un frein majeur sur le marché américain des douches intelligentes. Les systèmes de douche numérique complets affichent souvent des prix nettement supérieurs à ceux des équipements conventionnels, en particulier lorsqu'ils incluent des vannes numériques, des commandes multi-sorties, de la vapeur et un éclairage et un audio synchronisés. Les délais de retour sur investissement varient selon les régions car les tarifs de l'eau et les programmes d'incitation locaux diffèrent, rendant les économies plus convaincantes sur les marchés à tarifs élevés proposant des remises pour les composants conformes au programme WaterSense. Les coûts d'installation peuvent être élevés, notamment lorsque des raccordements électriques, une couverture Wi-Fi améliorée ou la conformité aux codes de plomberie locaux dans les maisons anciennes sont requis. Les programmes d'assurance et les partenaires de la chaîne de valeur contribuent à réduire ces coûts en proposant des subventions d'appareils, des réductions de primes et des offres promotionnelles liées à la surveillance vérifiée des fuites ou à l'arrêt automatique.
Préoccupations relatives à la confidentialité des données et à la cybersécurité
L'IoT centré sur la salle de bains suscite des sensibilités accrues en matière de confidentialité, car les analyses d'utilisation peuvent révéler des schémas d'occupation, des températures préférées et des routines selon l'heure de la journée. La surveillance continue du débit et de la pression de l'eau offre de réels avantages pour la détection des fuites et la prévention des pertes, mais elle soulève également des questions sur le stockage des données, le partage et les contrôles d'accès que les acheteurs souhaitent voir abordées d'emblée. Les partenariats avec les assureurs recadrent certains partages de données comme un moyen de réduire les primes et l'incidence des sinistres, bien que de nombreux foyers recherchent encore des garde-fous clairs et des options de désinscription pour les analyses non essentielles. Les évaluations académiques ont systématiquement placé la confidentialité et la sécurité en tête des obstacles à l'adoption des technologies pour la maison connectée, ce qui correspond à la prudence des propriétaires à l'égard des appareils connectés dans des espaces intimes. La résolution à long terme repose sur des divulgations transparentes, un support robuste des microprogrammes et des pratiques de sécurité éprouvées qui équilibrent les fonctionnalités avec la minimisation des données sur le marché américain des douches intelligentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les interfaces de commande cèdent la place aux systèmes intégrésLes unités de contrôle de douche intelligente ont sécurisé une part de 53,37 % en 2025, reflétant la préférence initiale des consommateurs pour des améliorations progressives qui préservent les équipements existants tout en ajoutant un contrôle numérique précis de la température et du débit. Ce format convient aux rénovateurs qui remplacent d'abord les vannes et reportent les changements de pommeaux de douche et de jets corporels, ce qui maintient les budgets initiaux contenus sur le marché américain des douches intelligentes. Les systèmes de douche intelligente intégrés qui regroupent la détection des fuites, la surveillance du débit et les capacités d'arrêt automatique devraient croître à un TCAC de 17,49 % jusqu'en 2031, l'alignement avec les assureurs et les remises récompensant les systèmes capables de vérifier les économies d'eau et de prévenir les dommages. Les programmes des assureurs qui favorisent ou exigent des solutions approuvées de surveillance des fuites font également évoluer les comportements vers des configurations intégrées qui répondent à la fois à la prévention des pertes et au confort de l'utilisateur en un seul ensemble. À mesure que la douche numérique passe de niche à courant dominant, les solutions combinant contrôle et surveillance continueront de gagner du terrain auprès des foyers qui accordent de l'importance à la commodité et à la gestion des risques sur le marché américain des douches intelligentes.
Les frontières entre catégories sont appelées à s'estomper à mesure que les fournisseurs élèvent les spécifications de base, intégrant les analyses de fuites et la planification via application dans la plupart des lancements, tout en réservant les améliorations multisensorielles aux gammes premium. Les composants conformes au programme WaterSense restent essentiels pour les programmes des services publics, ce qui renforce l'attention portée aux performances de débit mesurées et à la stabilité des points de consigne sur le marché américain des douches intelligentes. En parallèle, les exigences des codes régionaux, la formation des installateurs et une connectivité Wi-Fi fiable deviennent des facteurs déterminants pour une adoption durable à grande échelle. Les fournisseurs qui assurent une intégration facile, une connectivité robuste et des mises à jour à long terme des microprogrammes auront un avantage à mesure que les systèmes intégrés remplaceront les entrées de gamme à contrôle uniquement au cours de la période de prévision. Cette évolution reflète une transition plus large où le marché américain des douches intelligentes passe des améliorations à un seul appareil aux solutions d'écosystème combinant sécurité, conservation et personnalisation quotidienne.


Par utilisateur final :
la domination résidentielle masque la dynamique commercialeLes utilisateurs résidentiels représentaient 61,73 % de la demande en 2025, soutenus par un grand parc installé et des cycles de remplacement continus qui favorisent les commandes intelligentes et la surveillance des fuites comme améliorations logiques. La combinaison du travail à domicile, du temps accru passé à l'intérieur et des attentes croissantes en matière de confort continue de positionner les améliorations de salle de bains comme une catégorie d'investissement privilégiée sur le marché américain des douches intelligentes. Les systèmes IoT de qualité professionnelle, les analyses de fuites et les capacités de maintenance prédictive renforcent la confiance des acheteurs commerciaux et élèvent les attentes en matière de fiabilité de niveau résidentiel. À mesure que les foyers évaluent les coûts et les avantages, la disponibilité des remises liées aux assurances et des aides alignées sur les services publics améliore encore l'équation de valeur dans les régions clés du marché américain des douches intelligentes. Sur la période de prévision, le segment résidentiel reste central pour le volume d'unités, tandis que les plateformes connectées façonneront de plus en plus les critères d'achat pour les rénovations et les remplacements.
Les spas et centres de bien-être constituent le sous-segment commercial à la croissance la plus rapide, les opérateurs utilisant la chromothérapie et la personnalisation pour différencier les expériences des clients et pratiquer des tarifs premium. Les hôtels et autres établissements commerciaux explorent également les douches intelligentes dans le cadre d'améliorations technologiques plus larges des sanitaires visant à améliorer la satisfaction des clients et à rationaliser la maintenance. Les commerces pratiques et les stations-service montrent comment les équipements intelligents pour les sanitaires peuvent améliorer la perception de la marque et fidéliser les clients, signalant un potentiel de transfert vers l'hôtellerie et le fitness. Les gestionnaires d'installations bénéficient de tableaux de bord en temps réel et d'alertes de réapprovisionnement qui éliminent les vérifications inutiles et réduisent les temps d'arrêt, un modèle opérationnel qui s'aligne sur la maintenance prédictive des douches connectées. Ces comportements commerciaux continuent d'influencer les attentes résidentielles, renforçant le rôle de l'automatisation et de la conservation vérifiée dans les projets neufs et de rénovation sur le marché américain des douches intelligentes.

Par canal de distribution :
les magasins exclusifs perturbent les paradigmes multimarquesLes magasins multimarques ont capté 67,35 % du chiffre d'affaires de 2025, reflétant la commodité de comparer plusieurs marques en un seul endroit et l'influence des programmes contractants qui orientent la sélection de produits vers les assortiments stockés. Les présentations en magasin et les démonstrations dans les allées aident à convertir les clients qui arrivent pour des remplacements basiques mais repartent avec des kits de mise à niveau connectés sur le marché américain des douches intelligentes. En parallèle, le commerce électronique et les sites de vente directe aux consommateurs complètent les showrooms physiques en permettant la recherche et les conseils virtuels avant un achat en magasin ou assisté par un installateur. Les consommateurs bénéficient lorsqu'ils peuvent tester les fonctionnalités et découvrir les expériences d'application, ce qui réduit l'incertitude et améliore les taux d'attachement pour les accessoires sur le marché américain des douches intelligentes. À mesure que les marques affinent leur merchandising et leurs offres groupées, la distribution multimarques continuera d'ancrer le volume tout en évoluant vers une vente expérientielle.
Les magasins exclusifs et les canaux directs des marques connaissent une croissance plus rapide avec un TCAC projeté de 19,76 %, car les galeries immersives et les formats de vente au détail propriétaires présentent des configurations avancées que les showrooms généralistes ne peuvent reproduire à grande échelle. Ces points de vente mettent en valeur des expériences multisensorielles complètes et des commandes intégrées, ce qui aide les acheteurs à comprendre les avantages des packages premium sur le marché américain des douches intelligentes. Les fabricants nativement numériques utilisent également les canaux directs pour comprimer le cycle d'achat, en proposant des consultations virtuelles, des essais prolongés et des retours simplifiés pour accélérer l'adoption. Les partenariats de distribution avec les programmes de conservation qui mettent en avant l'éligibilité WaterSense continuent de guider les acheteurs vers des solutions conformes qui ouvrent droit aux remises. Au fil du temps, les frontières continueront de s'estomper à mesure que les showrooms multimarques ajoutent une interactivité plus riche et que les canaux directs développent des réseaux de services pour améliorer l'installation et le support.
Analyse géographique
Marché des Douches Intelligentes dans le Sud des États-Unis
La région du Sud des États-Unis a représenté 31,39 % des revenus de 2025, reflétant les flux migratoires de population, un vaste pipeline de construction résidentielle et une activité de rénovation soutenue sur les marchés de la ceinture solaire. Dans de nombreuses métropoles du Sud, le développement résidentiel et le large parc de logements existants soutiennent à la fois les rénovations haut de gamme et les mises à niveau intelligentes à prix intermédiaire sur le marché des douches intelligentes aux États-Unis. Les incitations portées par les assureurs et l'amélioration de l'infrastructure haut débit renforcent également la disposition à adopter des équipements connectés et la surveillance en temps réel dans un plus grand nombre de comtés et de communautés suburbaines. Les exigences réglementaires varient selon les juridictions et peuvent alourdir la nomenclature des composants, mais elles standardisent également les attentes en matière de performance pour les nouvelles constructions et les rénovations majeures. À mesure que les assureurs et les constructeurs s'alignent sur la prévention des fuites et la conservation vérifiable, l'adoption continuera de bénéficier de la réduction des risques et des économies sur le coût du cycle de vie.
Marché des Douches Intelligentes dans l'Ouest des États-Unis
La région Ouest des États-Unis devrait croître à un CAGR de 12,39 %, soutenue par des politiques agressives de conservation de l'eau, des pôles technologiques à hauts revenus et un intérêt soutenu pour les rénovations axées sur la durabilité. Les ménages éligibles peuvent accéder à des remises accordées par les principaux organismes de gestion de l'eau pour des débitmètres qualifiés, ce qui amplifie l'attrait des systèmes de douche intelligents intégrés qui vérifient les économies réalisées tout en assurant le confort sur le marché des douches intelligentes aux États-Unis. Les villes et les services publics font également progresser des programmes complémentaires encourageant les économies d'eau extérieures, ce qui libère indirectement les budgets des ménages pour des améliorations de conservation à l'intérieur du domicile. L'adoption de systèmes de recirculation pouvant réduire la consommation d'eau jusqu'à 80 % illustre la manière dont les consommateurs de l'Ouest évaluent l'investissement initial par rapport à la résilience à long terme et aux bénéfices environnementaux. Ces dynamiques contribuent à une trajectoire de croissance claire tout en façonnant des spécifications qui mettent l'accent sur la surveillance, l'automatisation et l'efficacité des ressources.
Marché des Douches Intelligentes dans le Midwest et le Nord-Est des États-Unis
Les États du Midwest et du Nord-Est sont en retrait par rapport à l'Ouest en matière de remises et d'incitations réglementaires, mais présentent néanmoins des voies d'adoption distinctes fondées sur l'ancienneté du parc immobilier, le risque de gel et les revenus des zones côtières. L'ancienneté du parc de logements peut alourdir les coûts de rénovation en nécessitant des mises à niveau électriques et des ajustements de plomberie avant que les vannes numériques et les concentrateurs puissent fonctionner de manière fiable sur le marché des douches intelligentes aux États-Unis. Sur les marchés exposés au gel, l'accent mis par les assureurs sur la prévention des fuites et la protection des canalisations renforce l'argumentaire en faveur de la surveillance de l'ensemble du domicile et de la coupure automatique. Les métropoles côtières du Nord-Est génèrent une demande haut de gamme de la part de ménages à revenus élevés qui investissent dans des équipements axés sur le bien-être et la cohérence du contrôle numérique sur l'ensemble des équipements de salle de bain. Les distributeurs et installateurs régionaux continueront d'adapter leurs offres aux exigences réglementaires locales et aux priorités des acheteurs, tandis que les détaillants s'appuieront sur les recommandations WaterSense pour simplifier la sélection des produits.
Paysage réglementaire
Le marché américain des douches intelligentes fonctionne selon un ensemble de procédures d'essai d'efficacité fédérales et de codes de plomberie et de construction étatiques et locaux qui influencent la conception des produits, l'installation et la documentation de conformité. Au niveau fédéral, les procédures d'essai du Département de l'Énergie des États-Unis en vertu du 10 CFR 430 font référence aux méthodes ASME A112.18.1/CSA B125.1 pour la mesure du débit, tandis que le programme EPA WaterSense offre une voie d'étiquetage volontaire pour les pommes de douche, avec une certification par des tiers et une large signalisation de marché à travers son réseau de plus de 2 200 partenaires et plus de 45 000 modèles de produits certifiés.
Au niveau des codes, les exigences de sécurité en plomberie telles que la protection anti-brûlure influencent les spécifications des vannes et contrôleurs intelligents. L'International Residential Code (IRC) 2024, section P2708.3, exige des vannes mitigeuses à équilibrage de pression ou thermostatiques avec butées de limite haute (homologuées selon ASSE 1016 ou ASSE 1070), ce qui renforce la nécessité de commandes thermostatiques conformes dans les installations de douches intelligentes. Les codes types tels que le National Standard Plumbing Code (NSPC), détenu par IAPMO et mis à jour selon un cycle de trois ans, influencent en outre l'adoption locale et les attentes en matière d'inspection, façonnant les pratiques des installateurs, la complexité des rénovations et le délai d'obtention des permis pour les mises à niveau de douches numériques.
Analyse de la chaîne de valeur
La chaîne de valeur des douches intelligentes aux États-Unis commence par les composants amont (vannes thermostatiques et à équilibrage de pression, capteurs, débitmètres, actionneurs de fermeture, modules Wi-Fi/Bluetooth et firmware) et se poursuit avec les fabricants de robinetterie de marque et les fournisseurs de technologies d'eau intelligente qui intègrent le matériel avec des plateformes logicielles. La validation de la conformité et des performances, y compris l'étiquetage WaterSense pour les pommes de douche admissibles et la conformité aux normes référencées ASSE/ASME, ajoute une couche de tests, de certification et de documentation qui influe sur les feuilles de route produit et la stratégie de référencement (SKU).
En aval intermédiaire, la distribution est façonnée par les circuits de vente au détail multi-marques et professionnels, appuyés par des installateurs et plombiers qui gèrent la spécification, l'obtention des permis et le travail de rénovation. En aval, le marché est de plus en plus lié aux services par le biais d'écosystèmes d'applications, d'analyses cloud et de partenariats qui relient les dispositifs d'eau connectés à l'atténuation des risques et à la souscription d'assurance, illustré par des programmes alignés avec les assureurs associant la technologie de fermeture intelligente à des offres d'assurance résidentielle. Les partenariats d'innovation accélèrent également le développement de la chaîne de valeur, les marques de salle de bains établies collaborant avec des entreprises technologiques spécialisées et des pôles d'innovation pour intégrer des capacités de détection, de données et d'efficacité hydrique dans les gammes de douches traditionnelles.
Paysage concurrentiel
Le marché américain des douches intelligentes demeure modérément concentré, les marques leaders captant une part significative du chiffre d'affaires, tout en laissant de la place aux challengers différenciés pour entrer et se concurrencer. Les acteurs en place bénéficient de l'intégration verticale, de réseaux de services de confiance et d'une couverture en showrooms qui facilite la découverte pour les propriétaires et les installateurs. Les nouveaux entrants et les acteurs adjacents du secteur de la technologie de l'eau se concentrent sur des appareils adaptés à la rénovation et des propositions de valeur axées sur la conservation pour accéder aux clients dont les budgets ne permettent pas les systèmes de luxe. L'alignement avec les assureurs continue d'influencer la dynamique des canaux et le choix des marques, car les listes d'approbation d'appareils et les remises orientent la demande vers des partenaires qui réduisent l'exposition aux sinistres. Cet environnement favorise une segmentation des produits où les systèmes intégrés premium et les offres groupées pratiques de conservation trouvent tous deux des acheteurs qualifiés.
Les partenariats stratégiques constituent un levier important pour la distribution, la crédibilité et l'éducation des catégories, les assureurs et les fabricants d'appareils utilisant des modèles de partage des risques pour élargir l'adoption. Parmi les alliances notables, on peut citer l'accord de Moen avec un assureur habitation pour développer la surveillance des fuites et l'arrêt automatique, ainsi que le programme de Nationwide avec Phyn qui incite à une installation de qualité professionnelle pour les propriétés de grande valeur. La rationalisation du portefeuille figure également parmi les tendances, les fournisseurs concentrant leurs capitaux sur les raccordements connectés et les commandes intelligentes qui soutiennent des marges plus élevées et une différenciation à long terme. Les fusions et acquisitions renforcent les capacités de bien-être adjacentes, ajoutant une expertise en vapeur et en sauna qui complète les douches numériques haut de gamme dans des expériences intégrées. Ces évolutions renforcent les propositions de valeur autour de la gestion des risques, de la conservation vérifiée et du confort quotidien qui définissent collectivement les attentes des acheteurs sur le marché américain des douches intelligentes.
Les priorités technologiques comprennent désormais une commande vocale robuste, un support durable des microprogrammes et des analyses qui traduisent les données d'eau et d'utilisation en valeur claire pour les propriétaires et les gestionnaires d'installations. Les fournisseurs qui se différencient par leurs intégrations et la cohérence de leur écosystème ciblent une intégration simplifiée et des expériences d'application performantes pour réduire les frictions dans les salles de bains multi-marques. La vérification de la conservation et la conformité aux normes WaterSense et aux codes locaux restent des impératifs concurrentiels incontournables compte tenu de leur rôle dans les remises et les incitations. Ces éléments offrent des résultats tangibles que les acheteurs peuvent vérifier via leurs factures de services publics et les remises des assureurs, ce qui soutient le potentiel de réachat et de recommandation sur le marché américain des douches intelligentes. À mesure que l'interopérabilité s'améliore, la concurrence se déplacera davantage vers les expériences définies par les logiciels et la fiabilité des services, qui ancrent tous deux l'équité de marque dans la plomberie connectée.
Leaders du secteur des douches intelligentes aux États-Unis
Roca Sanitario, S.A.
TOTO LTD.
Moen Incorporated
LIXIL Corporation
Kohler Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Douches Intelligentes aux États-Unis
- Kohler Co.
- Moen (Fortune Brands Innovations)
- LIXIL Group (American Standard, Grohe)
- Delta Faucet (Masco Corp.)
- Hansgrohe SE
- Roca Sanitario
- Brizo
- Gessi S.p.A.
- Jaquar Group
- Aqualisa
- Jacuzzi Brands LLC
- RainStick Shower
- U by Moen
- Hydrao
- Vigo Industries
- Speakman
- Ebb-And-Flow Smart Showers
- WaterHawk
- DreamSpa
- Methven USA
Lire l’analyse des entreprises de marché des douches intelligentes aux états-unis

Opportunités de marché et perspectives d'avenir
Les programmes d'eau intelligente liés à l'assurance offrent une voie de commercialisation directe pour les commandes connexes aux douches intelligentes, y compris la surveillance des fuites, la fermeture de l'ensemble du domicile et l'analyse d'utilisation, car ils déplacent la justification d'achat de la commodité vers une réduction mesurable des risques. En juillet 2026, Moen et Stand Insurance ont lancé un programme associant la technologie de fermeture d'eau intelligente Moen Flo à une assurance immobilière, renforçant un modèle de mise sur le marché combinant appareils, installation et incitations financières. Pour les fournisseurs de douches intelligentes, cela ouvre la voie à des offres groupées combinant commandes de douche numériques avec détection de fuites et fermeture, en particulier dans les foyers fortement axés sur la rénovation où la prévention des dégâts des eaux peut être présentée aux côtés du confort et de la personnalisation.
L'innovation et la vérification en matière d'efficacité hydrique restent également un domaine d'opportunité pratique, les services publics et les consommateurs s'appuyant sur des repères reconnaissables pour comparer les produits. Le label EPA WaterSense offre un point de référence largement utilisé pour les appareils efficaces, soutenu par un réseau de partenaires et un large catalogue de modèles certifiés, ce qui aide les douches intelligentes capables d'intégrer du matériel de pulvérisation conforme avec surveillance et rapports. Du côté des produits, les collaborations fabricant-technologie indiquent un développement continu de solutions à très faible débit, comme les travaux de Roca Group Ventures avec Hydrao annoncés en 2024 pour développer des technologies économes en eau de nouvelle génération, avec des lancements de produits prévus en 2026, alignant le matériel axé sur la conservation avec des expériences de contrôle connectées.
Recent Industry Developments in Marché des Douches Intelligentes aux États-Unis
- Mai 2026 : TOTO Ltd et LIXIL Corporation - Ces entreprises exploitent des systèmes intégrés et des partenariats exclusifs avec les principaux réseaux de constructeurs de maisons japonais pour maintenir le contrôle du marché des solutions de douches numériques et intelligentes sur le marché japonais. Ces collaborations renforcent la portée de l'écosystème et contribuent à préserver leur position alors que la demande pour des expériences de salle de bains connectées augmente.
- Septembre 2025 : Kohler Co. étend son système de douche intelligente Anthem+ en l'intégrant à la plateforme domotique Control4. Cette mise à jour élargit les capacités d'automatisation de l'ensemble du domicile et la proposition de valeur alignée avec les assureurs, ce qui peut accélérer l'adoption des rénovations sur le marché américain.
- Avril 2025 : LIXIL et American Bath Group finalisent des droits de licence exclusifs pour les marques American Standard, DXV et Eljer en faveur d'ABG ; ABG acquiert l'usine de LIXIL à Salem, dans l'Ohio, ainsi que d'autres actifs. L'accord renforce les capacités de distribution et de production des marques LIXIL aux États-Unis, ce qui pourrait remodeler la dynamique concurrentielle dans les segments connexes aux douches intelligentes.


Marché des Douches Intelligentes aux États-Unis Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché américain des douches intelligentes couvre le matériel de douche connecté qui permet aux utilisateurs de contrôler la température, le débit et les préréglages via des interfaces numériques, des applications ou des assistants vocaux, et il inclut les unités de commande connexes vendues pour un usage en douche.
Exclusions du périmètre : nous excluons les pommes de douche et vannes standard (non connectées), les travaux généraux de rénovation de salle de bains, et les chauffe-eau pour l'ensemble du domicile qui ne sont pas vendus dans le cadre d'une solution de douche intelligente.
Aperçu de la segmentation
- Par type
- Contrôle de douche intelligente
- Douche intelligente
- Par utilisateur final
- Résidentiel
- Commercial
- Hôtels et restaurants
- Spas et centres de bien-être
- Par canal de distribution
- Magasins multimarques
- Magasins exclusifs
- Par géographie
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie de l'environnement de la demande pour les mises à niveau de douches et l'adoption de la maison intelligente, avant de se concentrer sur le cycle de remplacement des appareils de douche aux États-Unis. Nous avons utilisé des sources publiques telles que le U.S. Census Bureau (données sur le logement et la construction), l'Energy Information Administration des États-Unis (contexte de l'eau chaude et de l'énergie), les documents du programme EPA WaterSense, et le Bureau of Labor Statistics (indicateurs d'inflation des prix et de dépenses des consommateurs) pour ancrer nos hypothèses.
Nous avons également examiné les documents d'entreprise, les présentations aux investisseurs, les fiches de spécifications produit et les publications de sociétés de construction et de plomberie reconnues afin de comprendre les tendances en matière de fonctionnalités, la répartition des canaux et les fourchettes de prix typiques. Pour combler les lacunes, nous avons utilisé de manière sélective des abonnements payants axés sur les données financières et l'intelligence des entreprises, l'actualité et les finances, les bases de données de brevets, ainsi qu'une base de données d'expéditions import-export au niveau des envois pour recouper la dynamique des composants d'appareils connectés. Les sources énumérées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte et la clarification des données.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires couvrent les fabricants, distributeurs, installateurs, rénovateurs, concepteurs et acheteurs du secteur de l'hôtellerie actifs aux États-Unis. Les répondants aident à clarifier les niveaux d'adoption, la tarification des systèmes, le calendrier de remplacement, le mix des canaux, les obstacles à l'installation et la demande de dispositifs de contrôle économiseurs d'eau. Les analystes comparent ces réponses avec les données documentaires américaines, examinent les réponses contradictoires, comblent les lacunes de données et triangulent le modèle final.
Répartition des répondants des travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 15 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % |
| Petits acteurs : 25 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante du bassin de demande qui relie le parc immobilier américain et l'activité de rénovation aux mises à niveau de douches adressables, puis applique l'adoption des appareils intelligents et le calendrier de remplacement pour convertir ce bassin en valeur annuelle. Pour que les totaux restent réalistes, le résultat est ensuite vérifié à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par type de produit multiplié par les volumes unitaires estimés issus des retours des circuits.
Les principaux intrants du modèle comprennent le rythme des dépenses de rénovation de salle de bains, la part des foyers équipés d'appareils domotiques, les signaux d'efficacité et de conservation de l'eau qui influencent l'intention de mise à niveau, le parc installé et les cycles de remplacement des appareils de douche, ainsi que la progression observée de l'ASP pour les contrôleurs connectés et le matériel de douche. Lorsque les intrants primaires différaient selon les régions, les hypothèses ont été maintenues séparées puis agrégées en un total américain afin d'éviter un lissage excessif.
Les prévisions ont été produites à l'aide d'une analyse de scénarios appuyée par des projections de tendances sur les variables ci-dessus, puis testées sous pression avec les attentes d'experts concernant la premiumisation, les remises ou programmes d'efficacité, et l'expansion des circuits. Lorsque les signaux de volume fiables étaient incomplets (par exemple, lorsque des produits étaient vendus dans le cadre de plus larges ensembles de salle de bains), nous avons utilisé des facteurs d'allocation prudents validés par les retours des installateurs et distributeurs avant de finaliser les totaux.
Validation des données et cycle de mise à jour
La validation est effectuée à l'aide d'un ensemble de vérifications croisées qui comparent les résultats du modèle à des indicateurs indépendants tels que les achèvements de logements, l'intensité de rénovation, et l'inflation des prix pour les appareils connexes. Les valeurs aberrantes sont signalées, examinées par un autre analyste, puis retracées jusqu'à l'hypothèse qui a créé l'écart, après quoi les entretiens sont revisités lorsqu'une incohérence reste non résolue.
Avant la validation finale, l'ensemble du classeur fait l'objet d'un examen interne en plusieurs étapes afin que les formules, les conversions d'unités et les évolutions d'une année sur l'autre soient cohérentes. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsqu'un événement important modifie la tarification, la disponibilité des circuits ou les schémas d'adoption. Juste avant la livraison, un nouveau passage est effectué afin que les clients reçoivent la vue la plus actuelle pouvant être étayée par des intrants documentés.
Taille du marché américain des douches intelligentes de Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les douches intelligentes peuvent sembler très différentes car chaque éditeur définit la gamme de produits différemment et utilise un calendrier différent pour la tarification et l'adoption. Les différences proviennent également du fait que l'estimation soit construite à partir de signaux de demande liés au logement ou à partir d'une vision plus étroite des fournisseurs, puis mise à l'échelle avec des hypothèses.
Certaines estimations élargissent la définition pour inclure les panneaux de douche intelligents et les appareils de salle de bains intelligents connexes qui sont souvent achetés dans le même panier de rénovation, ce qui pousse les totaux vers le haut. Mordor Intelligence ne comptabilise la valeur des douches intelligentes que lorsque le produit est une commande ou un matériel connecté spécifique à la douche vendu pour un usage en douche, et exclut du périmètre les appareils non connectés et les services de rénovation généraux.
Comparaison des référentiels
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,83 milliard USD (2026) | |
| Cabinet de conseil régional A | 1,80 milliard USD (2026) | Utilise un ensemble de produits plus large incluant les panneaux de douche intelligents et les appareils intelligents groupés pour la salle de bains, et applique une courbe de pénétration plus agressive pour la même année de référence. |
| Revue professionnelle B | 0,45 milliard USD (2024) | Le périmètre régional est l'Amérique du Nord et l'année est antérieure, donc le chiffre n'est pas directement comparable, et le détail publié sur les répartitions propres aux États-Unis et le traitement des prix est limité. |
L'écart entre les valeurs publiées provient principalement de l'élargissement du périmètre et du calendrier. Ces deux choix modifient à la fois les unités et les hypothèses d'ASP. En maintenant les revenus comptabilisés liés au matériel connecté spécifique à la douche et en recoupant les totaux avec les signaux de logement et de rénovation, la taille résultante reste traçable à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché américain des douches intelligentes ?
La taille du marché américain des douches intelligentes est de 0,83 milliard USD en 2026 et devrait atteindre 1,49 milliard USD d'ici 2031 à un TCAC de 12,34 %.
Quel type de produit connaît la croissance la plus rapide dans le domaine des douches connectées aux États-Unis ?
Les systèmes de douche intelligente intégrés qui combinent la détection des fuites et l'arrêt automatique devraient se développer à un TCAC de 17,49 % jusqu'en 2031, dépassant les unités à commande uniquement.
Comment les remises et les politiques influencent-elles l'adoption des douches intelligentes ?
Les services publics et agences de l'Ouest offrent des remises qualifiées, telles que jusqu'à 200 USD pour les moniteurs de débit éligibles, et les normes WaterSense à 2,0 gallons par minute guident les produits conformes éligibles aux programmes.
Quel rôle jouent les assureurs dans l'accélération de l'adoption des douches connectées ?
Les assureurs s'associent aux fournisseurs de technologie de l'eau pour subventionner la surveillance des fuites et l'arrêt automatique, en proposant des remises et des programmes d'appareils qui abaissent les obstacles à l'installation.
Quelles régions affichent la dynamique la plus forte pour les douches intelligentes aux États-Unis ?
Quelles régions affichent la dynamique la plus forte pour les douches intelligentes aux États-Unis ?
Quelles sont les principales préoccupations des consommateurs concernant les douches connectées ?
Les coûts initiaux élevés et les préoccupations persistantes en matière de confidentialité et de sécurité constituent les principaux freins, bien que les remises, les programmes des assureurs et des pratiques de sécurité renforcées pour les appareils contribuent à lever ces obstacles.
Dernière mise à jour de la page le:



