
Taille et Part du Marché de l'Ingénierie des Protéines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.74 Milliards de dollars |
| Taille du Marché (2031) | 9.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.98 % |
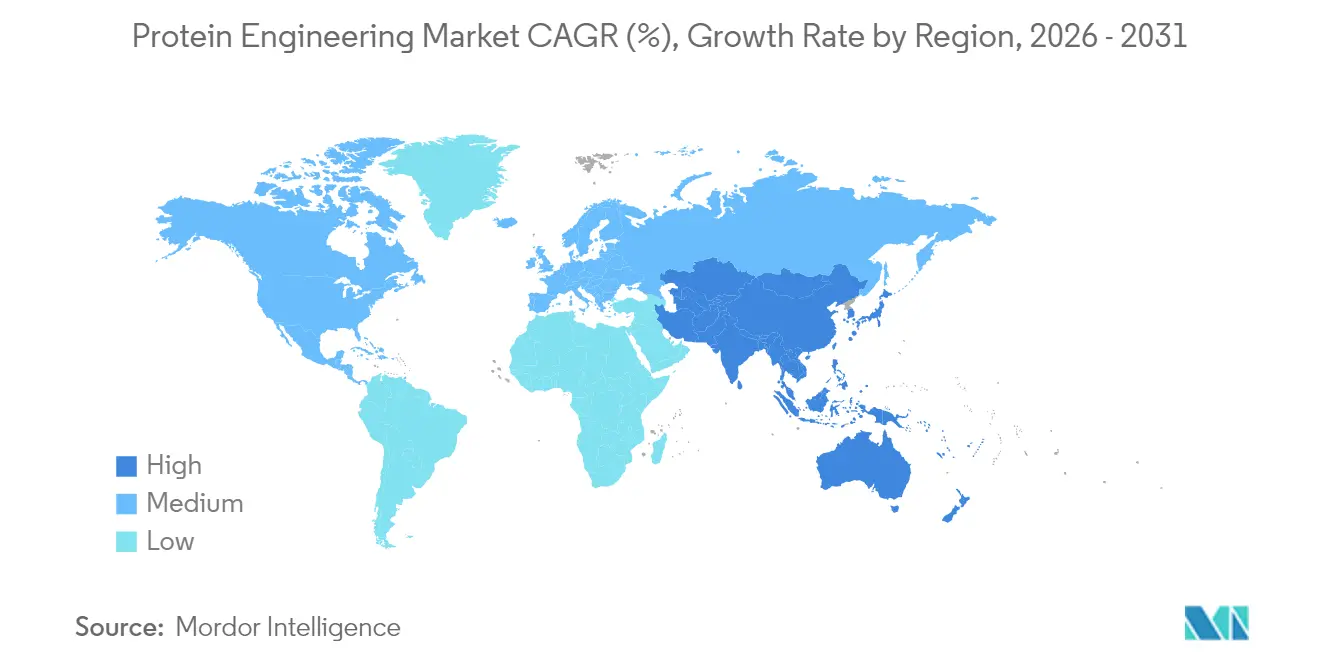
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
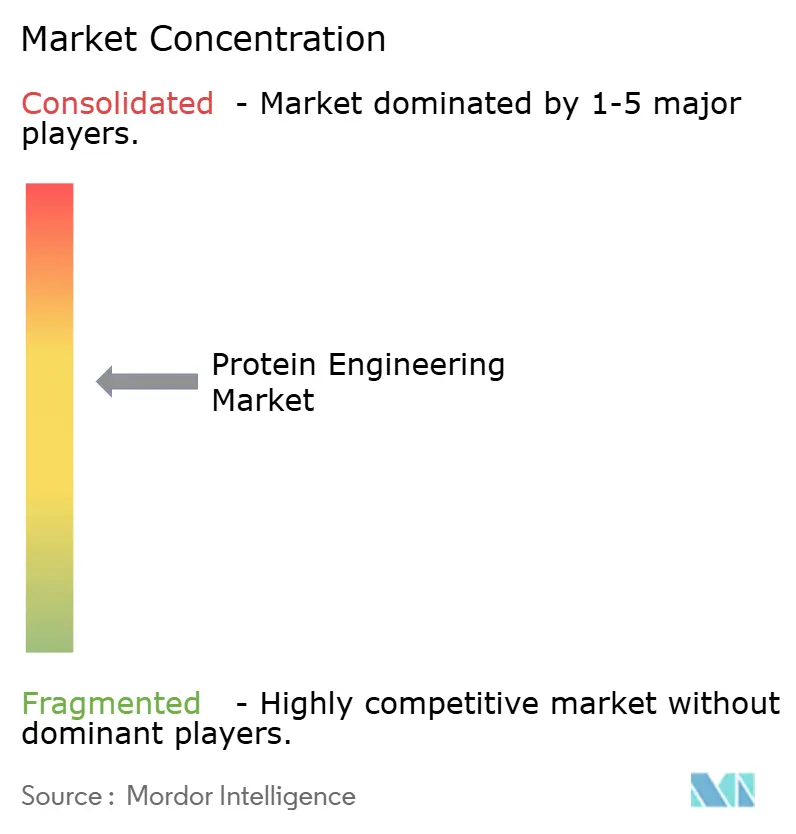
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Ingénierie des Protéines par Mordor Intelligence
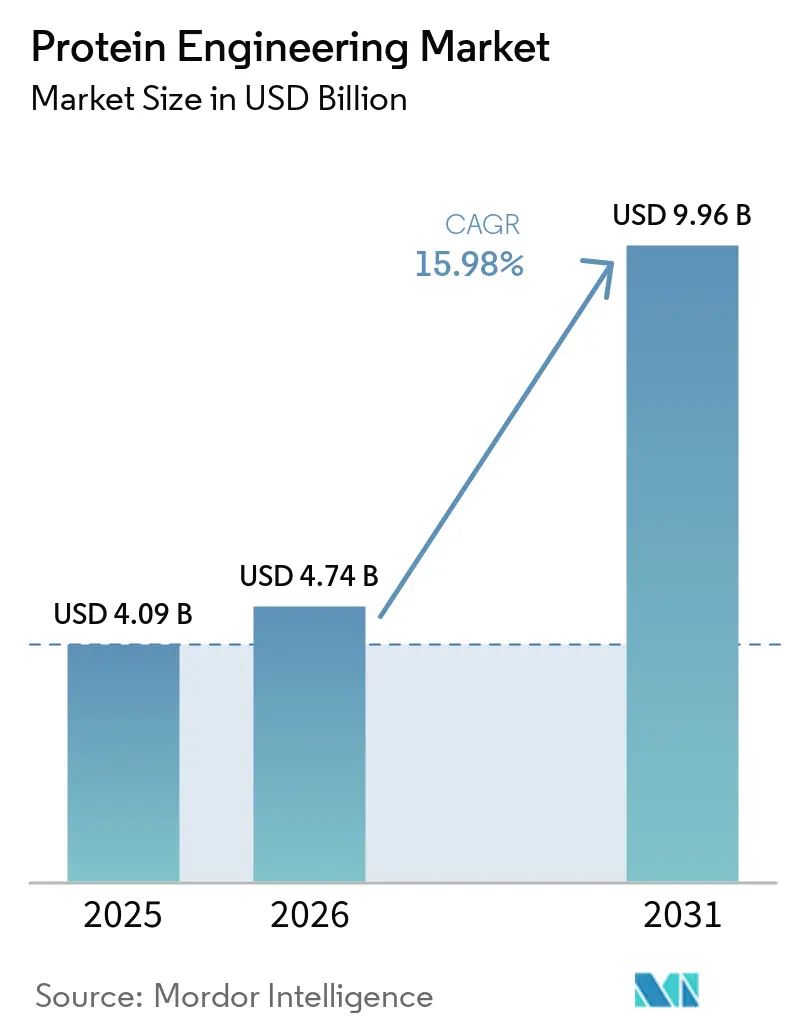
La taille du marché mondial de l'ingénierie des protéines en 2026 est estimée à 4,74 milliards USD, en progression par rapport à la valeur de 2025 de 4,09 milliards USD, avec des projections pour 2031 indiquant 9,96 milliards USD, soit une croissance à un TCAC de 15,98 % sur la période 2026-2031. Cette forte expansion reflète un abandon décisif des méthodes traditionnelles par essais et erreurs au profit de plateformes de conception assistées par l'IA, de voies réglementaires plus rapides pour les produits biologiques et d'un financement public soutenu. Les avancées rapides dans la modélisation in silico, illustrées par le système AlphaProteo de Google DeepMind qui offre des affinités de liaison jusqu'à 300 fois supérieures aux techniques antérieures, compriment les cycles de développement et élargissent l'opportunité adressable pour les thérapeutiques. La demande bénéficie également de la prévalence des maladies chroniques, du succès de la technologie ARNm dans les vaccins prophylactiques et thérapeutiques, et d'une externalisation croissante vers des organisations de recherche sous contrat capables de fournir une expertise spécialisée sans exigences capitalistiques lourdes. La dynamique concurrentielle évolue à mesure que les fournisseurs d'instruments établis renforcent leurs capacités numériques tandis que des start-ups natives de l'IA font leur entrée avec des financements en capital-risque significatifs et des collaborations à plusieurs milliards de dollars, signalant un écosystème en mutation mais riche en opportunités de partenariat.
Points Clés du Rapport
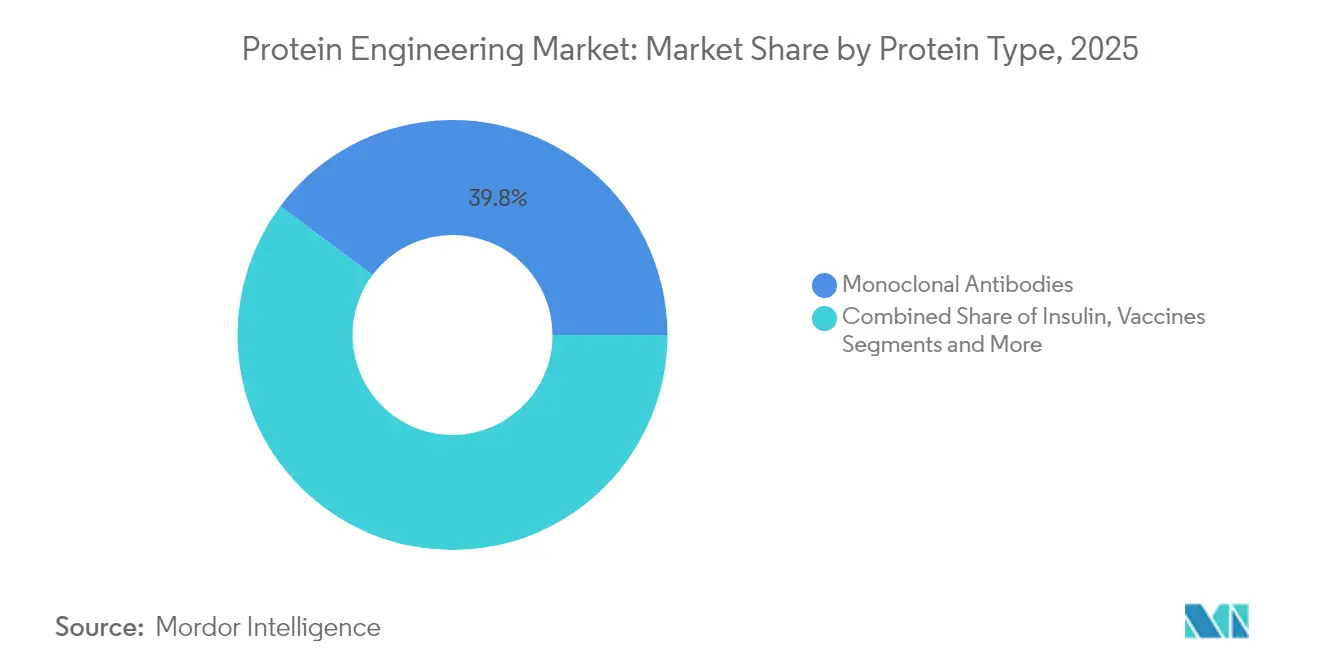
- Par type de protéine, les anticorps monoclonaux détenaient 39,78 % de la part du marché de l'ingénierie des protéines en 2025, tandis que les vaccins devraient progresser à un TCAC de 18,07 % jusqu'en 2031.
- Par produit et service, les consommables étaient en tête avec une part de revenus de 51,92 % en 2025 ; les logiciels et services devraient connaître la croissance la plus rapide à un TCAC de 19,55 % jusqu'en 2031.
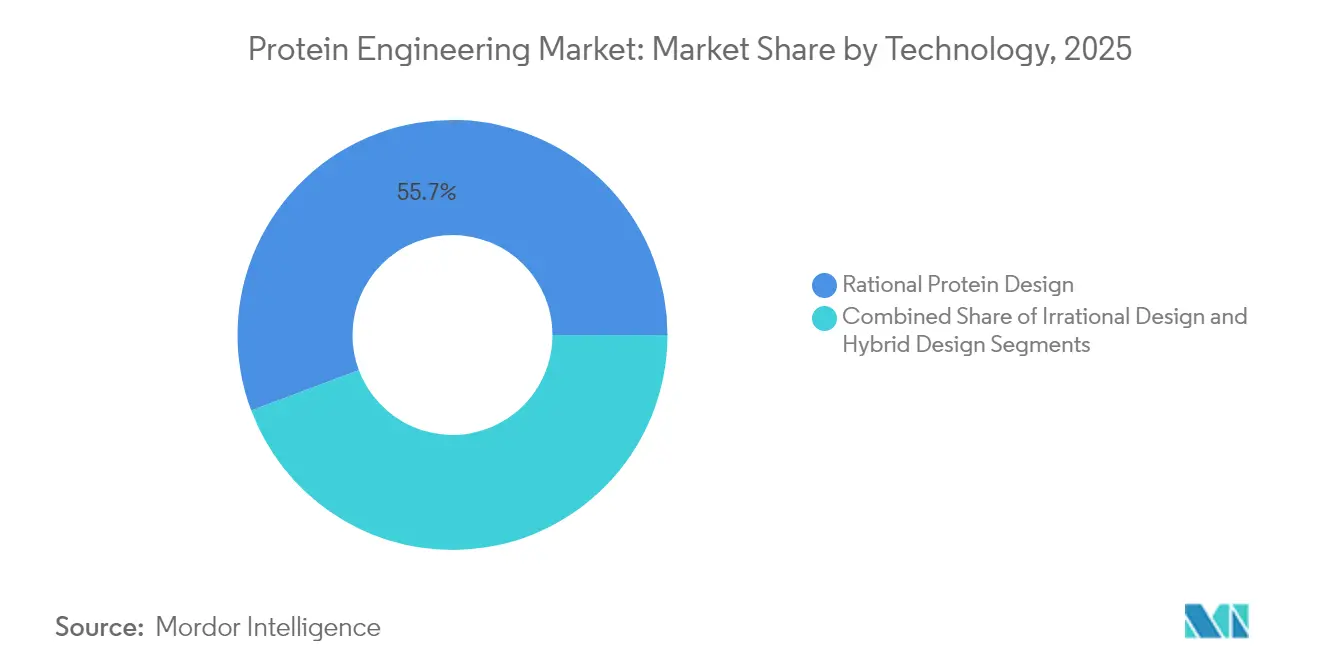
- Par technologie, la conception rationnelle dominait avec une part de 55,72 % de la taille du marché de l'ingénierie des protéines en 2025, mais les approches hybrides semi-rationnelles afficheront le rythme le plus rapide à un TCAC de 18,19 % sur le même horizon.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques représentaient 48,42 % des revenus de 2025, tandis que les organisations de recherche sous contrat devraient se développer à un TCAC de 18,39 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 44,32 % des revenus de 2025 ; l'Asie-Pacifique devrait croître à un TCAC de 19,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de la Commercialisation des Anticorps Monoclonaux (AcM) | +4.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête | Moyen terme (2-4 ans) |
| Plateformes de Conception de Protéines In Silico Pilotées par l'IA | +3.8% | Mondial, concentré aux États-Unis, au Royaume-Uni et en Chine | Court terme (≤ 2 ans) |
| Charge Croissante des Maladies Chroniques Exigeant des Produits Biologiques | +3.1% | Mondial, accéléré dans les populations vieillissantes | Long terme (≥ 4 ans) |
| Financement Public et Capital-Risque pour les Start-Ups de Biologie Synthétique | +2.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Synthèse de Protéines Sans Cellules Permettant un Prototypage Rapide | +2.4% | Mondial, adoption précoce dans les pôles biotechnologiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor de la Commercialisation des Anticorps Monoclonaux
Les anticorps monoclonaux continuent de dominer les pipelines en phase avancée, avec des prévisions indiquant 286,62 milliards USD de ventes annuelles d'ici 2025, portées par des approbations accélérées de la FDA et des indications élargies au-delà de l'oncologie. Les formats bispécifiques représentent désormais une part notable des nouveaux dépôts, et des autorisations récentes telles que le clesrovimab de Merck pour la prévention du VRS soulignent l'étendue thérapeutique. L'innovation en matière de fabrication réduit les coûts de production, comme en témoigne la production à l'échelle commerciale par Sutro Biopharma d'un conjugué anticorps-médicament par expression acellulaire. Ces avancées améliorent l'accès des patients et renforcent la base de revenus du marché de l'ingénierie des protéines.
Plateformes de Conception de Protéines In Silico Pilotées par l'IA
L'intelligence artificielle comprime les délais de découverte de plusieurs années à quelques mois. AlphaProteo a démontré des améliorations d'affinité 300 fois supérieures aux techniques traditionnelles[1]. Generate:Biomedicines' Chroma a validé 310 protéines testées expérimentalement avec des propriétés favorables, soutenant un accord multi-cibles d'un milliard USD avec Novartis. Des chercheurs de l'Université technique de Munich ont étendu AlphaFold2 à des conceptions de 1 000 acides aminés, comblant le fossé entre la prédiction et la génération de séquences personnalisées. Ces avancées collectives positionnent l'IA comme principal moteur de croissance du marché de l'ingénierie des protéines.
Charge Croissante des Maladies Chroniques Exigeant des Produits Biologiques
Le vieillissement de la population mondiale fait monter la demande de produits biologiques modificateurs de la maladie. La FDA prévoit désormais 10 à 20 approbations annuelles de thérapies cellulaires et géniques d'ici 2025. Des indications élargies telles qu'Elevidys pour la dystrophie musculaire de Duchenne illustrent comment de nouvelles protéines peuvent traiter des affections rares mais graves[2]. Les formats de protéines de fusion dans le traitement du diabète exploitent les fragments Fc et l'albumine pour prolonger la demi-vie, améliorant l'observance des patients. Le passage aux produits biologiques soutient un vent porteur de la demande qui favorise l'expansion du marché de l'ingénierie des protéines.
Financement Public et Capital-Risque pour les Start-Ups de Biologie Synthétique
Les flux de capitaux publics et privés élargissent la base d'innovation. La Fondation nationale des sciences des États-Unis a engagé 40 millions USD dans un nouveau programme d'accélération de la conception de protéines[3]. Le Royaume-Uni a engagé 100 millions GBP (125 millions USD) pour les infrastructures de biologie d'ingénierie. Les entreprises biotechnologiques d'Asie de l'Est ont levé 471 millions USD en 2024 malgré un ralentissement général des financements, témoignant de la résilience de la région. L'abondance des financements accélère le transfert de technologie, enrichit le flux d'opérations et élargit la participation au marché de l'ingénierie des protéines.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût Élevé des Instruments et des Réactifs Spécialisés | -2.1% | Mondial, aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Obstacles Complexes liés à la Propriété Intellectuelle et à la Liberté d'Exploitation | -1.8% | Mondial, concentré aux États-Unis et en Europe | Long terme (≥ 4 ans) |
| Durabilité et Contrôle Réglementaire des Déchets de Bioprocédés | -1.3% | Mondial, strict dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Instruments et des Réactifs Spécialisés
Les équipements sophistiqués, les flux de travail de protéomique unicellulaire et les réactifs propriétaires maintiennent une intensité capitalistique élevée. L'analyse de protéines unicellulaires peut varier de moins de 2 USD à plus de 50 USD par cellule selon le débit. Les estimations du secteur indiquent des besoins d'investissement de plusieurs milliards de dollars pour amener de nouvelles protéines à l'échelle, une charge que les petites entreprises atténuent souvent en externalisant ou en partageant des installations. Des pipelines de découverte d'enzymes à faible coût et robotisés commencent à réduire les écarts de coûts en automatisant les tâches fastidieuses. Bien que ces innovations allègent la pression, les dépenses initiales élevées restent une force modératrice sur le marché de l'ingénierie des protéines.
Obstacles Complexes liés à la Propriété Intellectuelle et à la Liberté d'Exploitation
Un paysage de brevets dense peut entraver la mise sur le marché et accroître le risque de contentieux. Le litige sur les brevets CRISPR entre l'Université de Californie et le Broad Institute montre comment les incertitudes de propriété peuvent persister pendant une décennie. Des victoires dans des contestations de brevets, telles que l'invalidation par le PTAB des revendications de brevets de vaccins de Moderna, illustrent la vulnérabilité même des leaders. Des mesures politiques telles que la loi BIOSECURE proposée pourraient restreindre la collaboration transfrontalière et injecter une complexité supplémentaire dans les chaînes d'approvisionnement mondiales. Alors que les stratégies de contournement consomment du temps et des ressources, les frictions liées à la propriété intellectuelle pèsent sur les nouveaux entrants du marché de l'ingénierie des protéines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Protéine :
Les Anticorps Monoclonaux Maintiennent leur LeadershipLes anticorps monoclonaux ont conservé 39,78 % des revenus de 2025, s'assurant la plus grande part du marché de l'ingénierie des protéines. Les approbations réglementaires soutenues, l'élargissement des indications et les avancées manufacturières telles que l'expression sans cellules maintiennent des barrières à l'entrée élevées tout en cimentant la prévisibilité commerciale. Les vaccins devraient enregistrer un TCAC de 18,07 % jusqu'en 2031, tirant parti de la polyvalence de l'ARNm pour offrir une conception rapide des antigènes et une immunogénicité robuste. L'investissement continu dans les bispécifiques et les conjugués anticorps-médicament renforce davantage la résilience du pipeline du segment.
L'opportunité vaccinale prend de l'élan grâce aux dépenses de préparation aux pandémies, la conception d'antigènes dirigée par l'IA accélérant la sélection des candidats. L'insuline et les facteurs de coagulation restent matures mais évoluent grâce à des formulations à action prolongée et des alternatives de thérapie génique. Les facteurs de croissance et les protéines de fusion s'adressent aux niches de la médecine régénérative et des maladies métaboliques, soutenus par des initiatives réglementaires telles que la méthode de profilage rapide des glycanes de la FDA qui améliore la surveillance de la qualité. Collectivement, ces développements renforcent la trajectoire d'expansion du marché de l'ingénierie des protéines.

Par Produit et Service :
Les Plateformes Numériques Accélèrent les DépensesLes consommables ont généré 51,92 % des revenus de 2025, soulignant la demande récurrente de réactifs et de kits dans les flux de travail de laboratoire. Pourtant, les logiciels et services devraient croître le plus rapidement à un TCAC de 19,55 %, signifiant un pivot du secteur vers la modélisation assistée par l'IA et la collaboration en nuage. La taille du marché de l'ingénierie des protéines pour les logiciels et services devrait dépasser les budgets matériels à mesure que les algorithmes remplacent le criblage par force brute.
Les approches riches en calcul abaissent la barrière pour les petites entités à participer. L'alliance d'un milliard de dollars de Generate:Biomedicines avec Novartis et la Série B de 73 millions USD de Cradle reflètent la confiance que la conception algorithmique peut raccourcir les délais de découverte. Les instruments connaissent toujours des mises à niveau régulières, illustrées par l'acquisition d'Olink par Thermo Fisher pour 3,1 milliards USD qui approfondit la protéomique de nouvelle génération. À mesure que le matériel s'intègre aux plateformes numériques, la synergie entraînera le prochain bond d'efficacité au sein du marché de l'ingénierie des protéines.
Par Technologie :
Les Méthodes Hybrides Semi-Rationnelles Gagnent du TerrainLa conception rationnelle détenait 55,72 % des revenus de 2025, bénéficiant d'une mutagenèse guidée par la structure fiable et d'une base de connaissances étendue. Cependant, les flux de travail hybrides semi-rationnels qui combinent l'évolution dirigée avec la prédiction assistée par l'IA devraient se développer à un TCAC de 18,19 % jusqu'en 2031. La taille du marché de l'ingénierie des protéines pour les approches hybrides est appelée à croître à mesure que les laboratoires adoptent des cycles itératifs de conception-construction-test-apprentissage qui accélèrent l'optimisation.
Des avancées telles que le raffinement de séquences par descente de gradient couplé aux prédictions d'AlphaFold2 démontrent que des protéines de haute complexité peuvent désormais être conçues in silico avant le criblage empirique. Des modèles de langage à apprentissage profond tels qu'ESM-2 et ProtGPT2 génèrent des séquences de novo qui s'auto-assemblent en repliements fonctionnels. Avec des essais sans cellules à haut débit apportant une confirmation en quelques heures, les stratégies hybrides captureront une part croissante du marché de l'ingénierie des protéines.
Par Utilisateur Final :
Les ORC Captent la Vague d'ExternalisationLes entreprises pharmaceutiques et biotechnologiques représentaient 48,42 % des ventes de 2025, exploitant des plateformes internes pour des actifs stratégiques. Les organisations de recherche sous contrat, dont la croissance est projetée à un TCAC de 18,39 %, émergent comme des partenaires essentiels qui fournissent une expertise spécialisée sans dépenses en capital. L'acquisition par Lonza de l'usine de Vacaville de Roche d'une capacité de 330 000 litres et de sa plateforme d'expression génique GS Xceed souligne l'ampleur des ressources désormais disponibles sur une base de prestation de services. Le marché de l'ingénierie des protéines continue de se décentraliser à mesure que les start-ups et les développeurs à capitalisation moyenne s'appuient sur des programmes d'ORC qui promettent 11 mois de l'ADN à l'IND pour les anticorps monoclonaux.
Les centres académiques et les laboratoires gouvernementaux restent des nœuds d'innovation essentiels, tandis que les petites entreprises biotechnologiques tirent parti des installations partagées pour préserver leur trésorerie. Les applications en santé animale offrent une opportunité supplémentaire, illustrée par le partenariat d'Absci avec Invetx pour adapter l'IA générative aux anticorps vétérinaires. Ensemble, ces utilisateurs diversifient la demande sur l'ensemble du marché de l'ingénierie des protéines.
Analyse Géographique
Marché de l'ingénierie des protéines en Amérique du Nord
L'Amérique du Nord a dominé le marché de l'ingénierie des protéines avec une contribution aux revenus de 44,32 % en 2025, portée par l'écosystème de capital-risque mature des États-Unis, la recherche académique de premier plan et les politiques de la FDA qui récompensent l'innovation. Des programmes fédéraux tels que l'initiative Switch de la DARPA et le fonds de subventions de 40 millions USD de la NSF dédié à la conception de protéines amplifient l'avantage régional. Les fabricants biopharmaceutiques renforcent leurs chaînes d'approvisionnement grâce à d'importants investissements nationaux ; Eli Lilly et Novo Nordisk ont conjointement alloué 6,1 milliards USD à de nouvelles installations en Caroline du Nord destinées à soutenir la production de GLP-1. Le marché de l'ingénierie des protéines bénéficie de la proximité entre les laboratoires de découverte, les régulateurs et les capacités de production évolutives.
Marché de l'ingénierie des protéines en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 19,41 %, soit le rythme régional le plus rapide jusqu'en 2031. L'engagement de la Chine en faveur de l'autosuffisance dans le secteur biotechnologique a généré 471 millions USD de financements pour les start-ups en 2024, malgré les vents contraires sur les marchés de capitaux. La Corée du Sud associe son expertise en fermentation à l'innovation agricole, tandis que le CSIRO australien prévoit une industrie de biologie synthétique de 30 milliards USD d'ici 2040, soutenue par 44,5 millions USD de subventions récentes. L'écosystème japonais accuse un retard en raison des pressions tarifaires, mais des acteurs nationaux tels que Chugai ont enregistré un chiffre d'affaires record en 2024 grâce à des technologies d'anticorps propriétaires. Ces développements renforcent collectivement la position de l'Asie-Pacifique sur le marché de l'ingénierie des protéines.
Marché de l'ingénierie des protéines en Europe
L'Europe demeure un nœud d'influence, soutenu par une politique coordonnée et un solide réseau académique. Le plan directeur de l'UE de 2024 intitulé « Construire l'avenir avec la nature » promeut la souveraineté biotechnologique et la durabilité. Le programme britannique de biologie de l'ingénierie doté de 100 millions GBP (125 millions USD) accélère la préparation aux pandémies, tandis que la subvention Innovate UK de 1,14 million GBP (1,4 million USD) accordée à Nuclera illustre le soutien en phase d'amorçage aux outils d'expression rapide des protéines. Le fonds néerlandais de 60 millions EUR (65 millions USD) dédié à l'agriculture cellulaire étend les principes biotechnologiques aux systèmes alimentaires. Ces initiatives maintiennent la compétitivité de l'Europe et diversifient l'empreinte mondiale du marché de l'ingénierie des protéines.
Paysage réglementaire
Les activités d'ingénierie des protéines soutenant les pipelines thérapeutiques et biologiques avancés continuent d'être façonnées par les orientations des régulateurs, qui renforcent les exigences analytiques tout en soutenant des programmes de développement plus efficaces. Aux États-Unis, la FDA CBER a publié son programme d'orientations 2026 (comprenant 19 orientations relatives aux produits thérapeutiques), et a diffusé des projets d'orientations axés sur l'édition du génome en avril 2026 (évaluation de la sécurité par séquençage de nouvelle génération) et en juin 2026 (exploitation des connaissances antérieures dans le développement de produits de thérapie génique humaine intégrant l'édition du génome). Ensemble, ces mises à jour renforcent une approche fondée sur le risque, ancrée dans la connaissance des plateformes et une caractérisation moderne.
En Europe, la ligne directrice de l'EMA sur le développement et la fabrication des peptides synthétiques (EMA/CHMP/CVMP/QWP/367182/2025) est entrée en vigueur le 1er juin 2026, relevant les exigences en matière de contrôle des impuretés et de caractérisation structurelle orthogonale pour les modalités peptidiques modifiées et les composants dérivés de peptides utilisés dans les flux de travail biologiques. La Commission européenne a également publié un document de travail des services de la Commission le 26 mai 2026, accompagné d'une proposition de loi européenne sur les biotechnologies visant à rationaliser les cadres réglementaires pour les biotechnologies de santé et industrielles. L'activité législative au niveau de l'UE, telle que le règlement (UE) 2026/1388 (publié le 17 juin 2026) sur les produits issus de certaines nouvelles techniques génomiques, accroît encore le besoin de documentation conforme, de traçabilité et de validation des méthodes dans les programmes de développement mondiaux.
Paysage Concurrentiel
La concurrence s'intensifie à mesure que les fournisseurs d'instruments établis rencontrent une cohorte de nouveaux entrants axés sur l'IA. Thermo Fisher Scientific a approfondi sa pile analytique en acquérant Olink pour 3,1 milliards USD et prévoit jusqu'à 50 milliards USD de fusions-acquisitions futures. Simultanément, l'entreprise alloue 2 milliards USD à l'expansion de sa fabrication aux États-Unis, se positionnant pour un engagement client de bout en bout. Generate:Biomedicines, BigHat, Absci et AI Proteins ont attiré des accords à neuf chiffres de Novartis, Bristol Myers Squibb et d'autres grands groupes pharmaceutiques, signalant un changement de validation vers les capacités de conception générative biospace.com.
Les segments à espace blanc émergents comprennent le séquençage de protéines à molécule unique, projeté comme une opportunité à long terme de 75 milliards USD. Les systèmes d'expression sans cellules et à base de plantes gagnent du terrain pour les thérapeutiques et les applications alimentaires, illustrés par le lancement commercial de cytokines par Taiyo Nippon Sanso à une pureté supérieure à 95 %. Asimov et d'autres promeuvent des bioprocédés à faible empreinte qui évitent la fermentation en cuves en acier, élargissant les options de fabrication.
Les leviers réglementaires restent stratégiques. La décision de la FDA d'accorder un temps supplémentaire d'extension de brevet pour POMBILITI montre que l'exclusivité reste un outil politique capable d'infléchir les résultats commerciaux. À mesure que les droits de propriété intellectuelle et les examens accélérés s'entrelacent, les entreprises capables de sécuriser à la fois un avantage algorithmique et une expertise réglementaire sont bien positionnées pour façonner l'évolution du marché de l'ingénierie des protéines.
Leaders du Secteur de l'Ingénierie des Protéines
-
Amgen Inc.
-
Bio-Rad Laboratories Inc.
-
Agilent Technologies Inc.
-
Eli Lilly and Company
-
Bruker Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'ingénierie des protéines Entreprises couvertes dans ce rapport
- Agilent Technologies
- Amgen
- Bruker
- Bio-Rad Laboratories
- Eli Lilly and Company
- Merck
- Novo Nordisk
- PerkinElmer
- Thermo Fisher Scientific
- Waters Corporation
- GenScript Biotech
- GE Healthcare
- Lonza Group
- Abzena
- Codexis
- Takara Bio
- AbCellera
- Johnson & Johnson
- Genentech (Roche)
- Sangamo Therapeutics
Opportunités de marché et perspectives d'avenir
Une opportunité claire se dessine autour des offres intégrées de développement et de fabrication de bout en bout, qui réduisent les transferts entre la conception des protéines, le développement des procédés et l'exécution GMP. En 2026, cela se reflète par l'ouverture par Avid Bioservices d'un Centre d'excellence de phase précoce de 78 000 pieds carrés à Costa Mesa, en Californie, comprenant le développement de lignées cellulaires ainsi que le développement de procédés amont et aval pour les protéines recombinantes et autres produits biologiques. La même année, Neuland Laboratories a annoncé l'ouverture, prévue pour l'été, d'une installation commerciale de fabrication de peptides sur son campus de Bonthapally, avec une capacité de réacteurs de 6 370 L répartie sur quatre modules prévus. Ces étapes soutiennent la demande d'outils, de services et de flux de travail analytiques d'ingénierie des protéines permettant de faire passer les candidats modifiés vers des procédés évolutifs avec moins de transferts de fournisseurs.
Une deuxième voie d'opportunité se dessine du côté numérique, alors que l'automatisation opérationnelle et les approches de conception computationnelle accélèrent l'industrialisation de l'ingénierie des protéines assistée par l'IA, tant en laboratoire qu'en production. GenScript Biotech Corporation a révélé une évolution vers l'automatisation pilotée par l'IA, notamment la mise à niveau de quatre sites de production vers des installations automatisées, pilotées par l'IA et fonctionnant sans intervention humaine ("lights-out") au cours de 2025, avec pour objectif que 60 % de la capacité de production mondiale soit alimentée par l'automatisation pilotée par l'IA d'ici fin 2026. Parallèlement aux avancées académiques de 2026 dans les cadres de sélection itérative guidée par le raisonnement pour la conception de protéines liantes de novo, ces efforts témoignent d'une traction du marché pour des logiciels et services capables de boucler la boucle entre les séquences générées par des modèles et la validation en laboratoire humide, déplaçant les dépenses au-delà des consommables vers des piles intégrées de calcul, d'analyse et de gestion des données.
Développements industriels récents dans Marché de l'ingénierie des protéines
- Juin 2026 : Bruker a annoncé le lancement du système timsMRMS, combinant la séparation par mobilité ionique piégée avec la spectrométrie de masse à résonance magnétique ultra-haute résolution, positionné pour une analyse plus approfondie des protéoformes fonctionnels. Cette sortie enrichit les capacités matérielles intégrées pour les flux de travail de caractérisation à haute spécificité soutenant l'ingénierie des protéines, des analyses résolues en PTM aux cas d'usage de protéomique descendante.
- Avril 2025 : Taiyo Nippon Sanso a commercialisé de l'IL-1beta humaine et de l'oncostatine M humaine d'une pureté supérieure à 95 %, produites par synthèse acellulaire. Cette étape marque des voies de production de réactifs évolutives et à cycle plus rapide, susceptibles de raccourcir les cycles d'itération dans les flux de travail de conception et de criblage de protéines.
- Février 2025 : Harbour BioMed s'est associé à Insilico Medicine pour combiner les plateformes de découverte d'anticorps Harbour Mice avec la génération de cibles et de candidats médicaments pilotée par l'IA dans les domaines de l'immunologie, de l'oncologie et des neurosciences. Cette collaboration signale une convergence continue entre les plateformes d'anticorps modifiés et la découverte native par IA, augmentant la pression pour des algorithmes de conception différenciés et une capacité de validation expérimentale de haute qualité.
Marché de l'ingénierie des protéines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché de l'ingénierie des protéines couvre les revenus générés par les outils et les offres habilitantes utilisés pour concevoir, modifier et cribler des protéines aux fonctions améliorées. Cela inclut les logiciels de support et les services associés utilisés dans les principales régions.
Exclusions du périmètre : il n'inclut pas les protéines alimentaires fonctionnelles en vrac ni les enzymes ménagères de grande consommation.
Aperçu de la segmentation
- Par Type de Protéine
- Anticorps Monoclonaux
- Insuline
- Facteurs de Coagulation
- Vaccins
- Facteurs de Croissance
- Autres Types de Protéines
- Par Produit et Service
- Instruments
- Consommables (Réactifs et Kits)
- Logiciels et Services
- Par Technologie
- Conception Rationnelle de Protéines
- Conception Irrationnelle / par Évolution Dirigée
- Conception Hybride / Semi-Rationnelle
- Par Utilisateur Final
- Entreprises Pharmaceutiques et Biotechnologiques
- Établissements Académiques et de Recherche
- Organisations de Recherche sous Contrat
- Autres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par des références scientifiques et sanitaires accessibles au public afin d'établir ce qui est ingéniérisé et les domaines d'utilisation. Les sources consultées comprennent des bases de données de publications et des revues à comité de lecture telles que PubMed, des références en matière de normes et de sécurité telles que la FDA américaine, ainsi que de larges statistiques sanitaires telles que celles de l'Organisation mondiale de la santé.
Afin de maintenir des hypothèses pragmatiques, nous avons également examiné des signaux commerciaux et de financement tels que des bases de données de brevets, des registres d'essais cliniques et des mises à jour provenant de sites d'associations professionnelles, suivis de rapports annuels d'entreprises, de présentations aux investisseurs et de couvertures de presse réputées. Un abonnement payant aux données financières et aux actualités des entreprises a permis de confirmer l'orientation des revenus et l'activité transactionnelle lorsque les informations publiques étaient limitées. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les donnes primaires ont été collectées par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fournisseurs d'outils d'ingénierie des protéines, d'organisations de services, d'utilisateurs biopharma et industriels, ainsi que d'instituts de recherche. Pour obtenir une vision mondiale, les discussions ont été équilibrées entre l'APAC, l'EMEA et les Amériques, afin que les signaux d'adoption, les comportements tarifaires et les calendriers de la demande puissent être recoupés avant la finalisation des hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 16 % | APAC : 47 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs de plus petite taille : 17 % | Responsables : 49 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une logique descendante et ascendante. L'approche descendante reconstitue le volume de dépenses adressables en reliant l'activité de développement de biologiques et de protéines ingéniérisées à la demande habilitante en instruments, réactifs, kits, logiciels et services utilisés dans la conception rationnelle, l'évolution dirigée et les flux de travail hybrides, puis en cartographiant cette demande par région.
Afin de maintenir des totaux réalistes, les résultats ont été corroborés par des vérifications ascendantes sélectives telles que des références de revenus de fournisseurs et de services échantillonnés, des indicateurs de volume issus d'indicateurs de débit de laboratoire, et des fourchettes de prix recueillies lors d'entretiens pour les articles couramment achetés. Lorsque des lacunes sont apparues — par exemple lorsque les revenus de services sont regroupés avec des contrats de R&D plus larges — nous avons utilisé des facteurs de répartition conservateurs validés auprès des répondants, puis testé l'impact dans le modèle.
Les principaux indicateurs utilisés comme repères pratiques comprenaient le rythme de l'activité du pipeline de biologiques, l'intensité des essais cliniques pour les thérapeutiques à base de protéines, l'adoption des outils de conception et de criblage in silico, la progression typique des prix pour les consommables de base et les licences logicielles, ainsi que les signaux de financement de la recherche par région. Pour les prévisions, une analyse de scénarios a été appliquée, et les trajectoires de croissance ont été ajustées en utilisant le consensus d'experts sur la dynamique du pipeline, l'intensité réglementaire et les gains de productivité attendus des méthodes de conception et de criblage plus récentes.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin que les chiffres ne reposent pas sur une seule source de données. Les analystes ont comparé les résultats à des signaux indépendants tels que les tendances de l'activité du pipeline, l'orientation du financement et les tendances générales d'investissement sectoriel, puis ont examiné les valeurs aberrantes au niveau des pays et des régions avant la validation interne.
Si un écart était significatif, l'équipe a réexaminé les hypothèses sources, recontacté certains répondants et relancé des analyses de sensibilité pour confirmer le facteur déterminant. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement la demande, les prix ou le schéma d'adoption par les utilisateurs finaux. Avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la taille du marché mondial de l'ingénierie des protéines de Mordor Intelligence avec d'autres estimations publiées
Différentes publications affichent souvent des tailles de marché différentes pour l'ingénierie des protéines, car elles ne comptabilisent pas toujours les mêmes flux de revenus, et peuvent également utiliser des années de base et des calendriers de conversion monétaire différents. Il est également courant que certains chiffres mélangent produits, services et marchés de laboratoire adjacents en un seul chiffre, ce qui modifie le total.
Les protéines alimentaires fonctionnelles en vrac et les enzymes ménagères de grande consommation se situent en dehors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi la valeur du marché pour 2026 peut paraître inférieure à celle des sources qui intègrent ces catégories dans les dépenses plus larges liées aux protéines et aux enzymes. Un autre facteur est ce qui est comptabilisé dans les logiciels et services, certaines estimations incluant des plateformes de bioinformatique et de découverte plus larges qui ne sont pas utilisées spécifiquement pour la reconception de protéines ; la fréquence d'actualisation joue également un rôle lorsque des évolutions de prix récentes sont présentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,74 milliards USD (2026) | |
| Cabinet de conseil mondial A | 3,65 milliards USD (2025) | Utilise une année de base 2025 et une répartition différente des produits par rapport aux services, et peut sous-estimer l'accélération des prix et de l'adoption en fin de période, visible dans les signaux récents d'activité du pipeline et d'adoption des outils. |
| Cabinet de conseil régional B | 5,09 milliards USD (2025) | Tend à inclure des dépenses plus larges liées aux protéines et aux enzymes dans le même titre, et applique une courbe d'adoption précoce plus agressive pour les logiciels et services sans la même rigueur d'exclusion pour les catégories adjacentes. |
Dans l'ensemble, l'écart provient principalement de ce qui est comptabilisé comme ingénierie des protéines par rapport aux marchés adjacents des protéines et des enzymes, ainsi que des différences d'année de base et de la manière dont les logiciels et services sont alloués. En maintenant des inclusions traçables à des indicateurs de demande clairs, puis en recoupant les totaux avec des signaux de prix et d'adoption issus d'entretiens, le chiffre final reste reproductible et facile à auditer.
Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché de l'ingénierie des protéines ?
Le marché de l'ingénierie des protéines est évalué à 4,74 milliards USD en 2026 et devrait atteindre 9,96 milliards USD d'ici 2031.
Quel type de protéine détient la plus grande part du marché de l'ingénierie des protéines ?
Les anticorps monoclonaux sont en tête avec une part de 39,78 % en 2025, portés par une large adoption thérapeutique.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 19,41 % jusqu'en 2031 grâce aux incitations gouvernementales et aux forts investissements privés.
Pourquoi les plateformes d'IA sont-elles importantes pour le secteur de l'ingénierie des protéines ?
Les plateformes de conception pilotées par l'IA raccourcissent considérablement les délais de découverte et améliorent l'affinité de liaison, réduisant ainsi les risques et les coûts.
Quel segment connaît la croissance la plus rapide par produit et service ?
Les logiciels et services, y compris la modélisation et l'analyse en nuage, devraient croître à un TCAC de 19,55 %.
Comment l'externalisation influence-t-elle la croissance du marché ?
L'essor rapide des organisations de recherche sous contrat permet aux petites et moyennes entreprises d'accéder à des capacités de pointe, alimentant un TCAC de 18,39 % dans le segment des utilisateurs finaux des ORC.