
Taille et Part du Marché du Séquençage de Nouvelle Génération (NGS)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.81 Milliards de dollars |
| Taille du Marché (2031) | 22.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Séquençage de Nouvelle Génération (NGS) par Mordor Intelligence
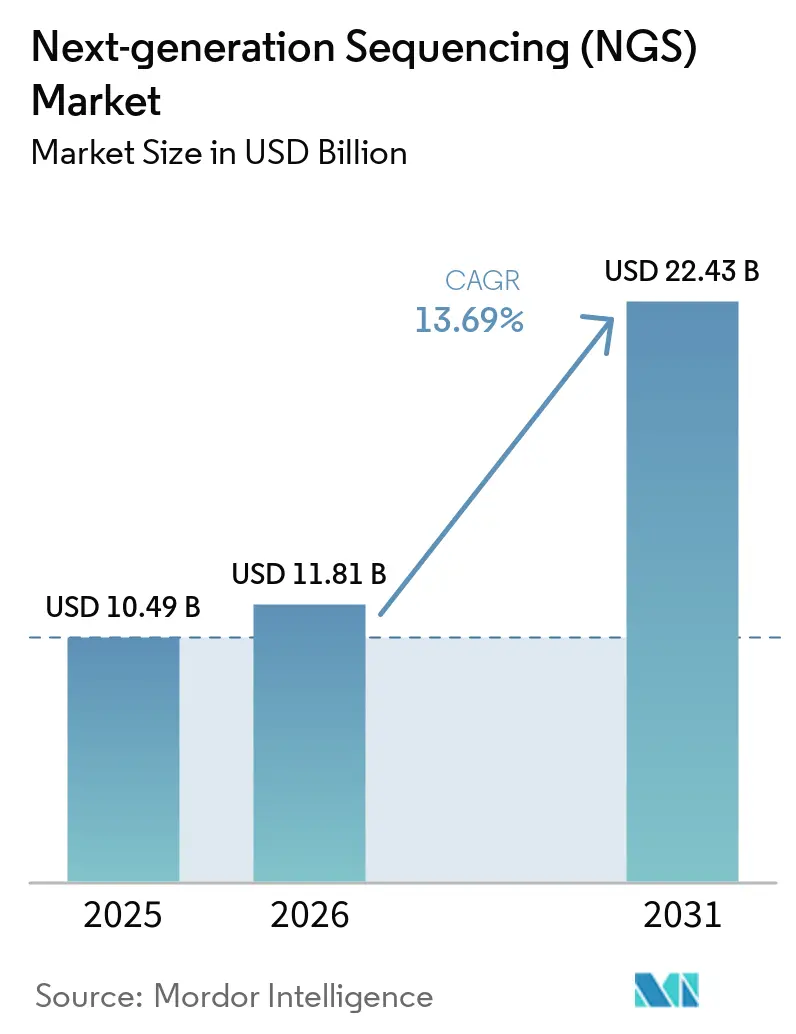
La taille du marché du Séquençage de Nouvelle Génération (NGS) est projetée à 10,49 milliards USD en 2025, 11,81 milliards USD en 2026, et devrait atteindre 22,43 milliards USD d'ici 2031, avec un CAGR de 13,69 % de 2026 à 2031.
La demande croissante d'infrastructures génomiques souveraines, les flux de travail sur cartouche qui réduisent les délais d'exécution, et les politiques nationales d'approvisionnement neutres en carbone remodèlent les priorités d'achat dans les contextes de recherche, cliniques et de santé publique. Les mandats de médecine de précision accélèrent l'utilisation courante des diagnostics compagnons. Dans le même temps, les contrôles à l'exportation sur les composants semi-conducteurs et les précurseurs de réactifs exposent des dépendances de la chaîne d'approvisionnement désormais classées comme vulnérabilités stratégiques par plusieurs gouvernements. Les biobanques financées par des agences publiques intègrent la comptabilité carbone dans les évaluations des fournisseurs, incitant ces derniers à divulguer leur empreinte énergétique par térabase. Par ailleurs, les instruments à chimie ouverte qui dissocient les achats de consommables et de matériel attirent les clients hors des écosystèmes propriétaires, intensifiant la concurrence et comprimant les marges sur les réactifs.
Principaux Enseignements du Rapport
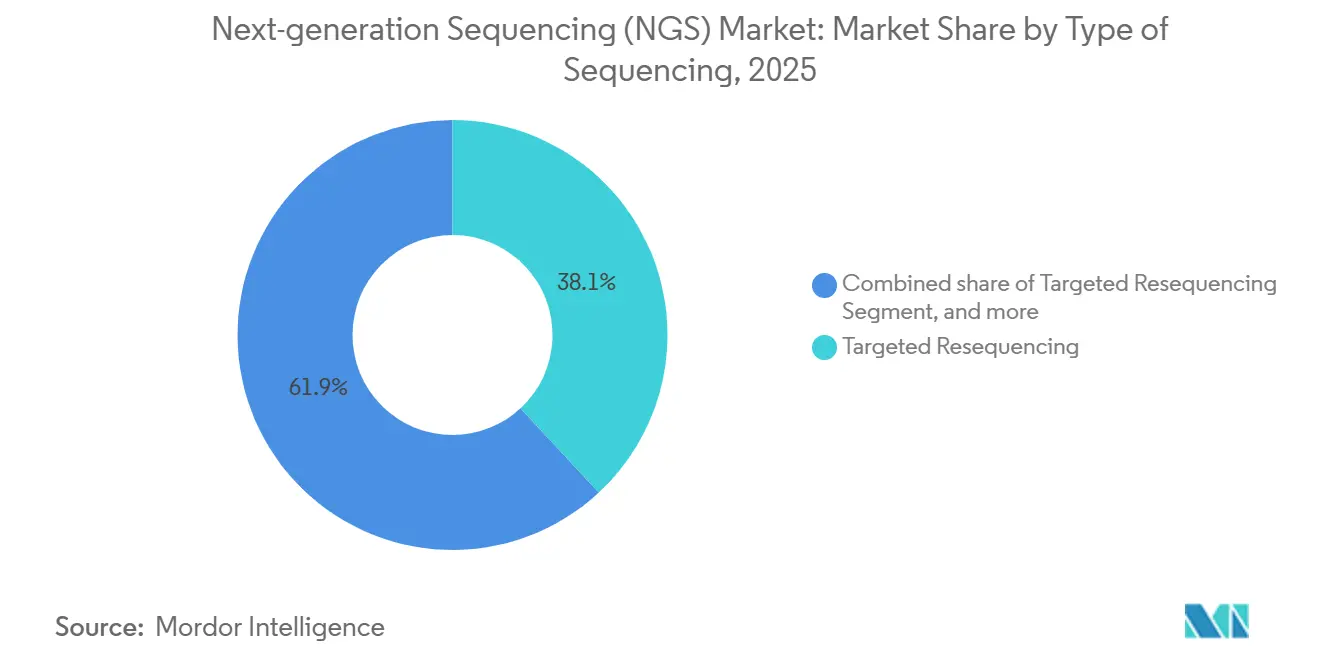
- Par type de séquençage, le reséquençage ciblé a dominé le marché du séquençage de nouvelle génération avec une part de 38,09 % en 2025. Le séquençage de l'exome entier devrait se développer à un CAGR de 14,23 % jusqu'en 2031, le plus rapide parmi les types de séquençage.
- Par produit, les réactifs et consommables représentaient 69,88 % de la taille du marché du séquençage de nouvelle génération en 2025. Les instruments devraient croître à un CAGR de 14,39 % entre 2026 et 2031, dépassant toutes les autres catégories de produits.
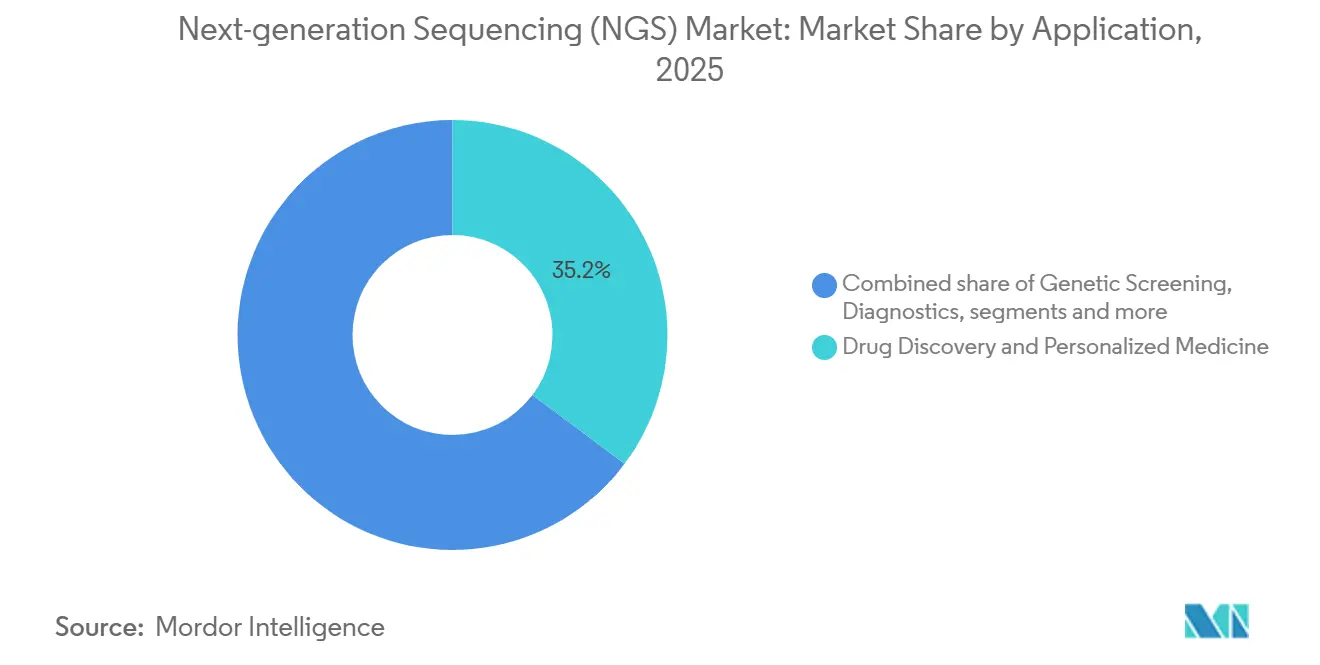
- Par application, la découverte de médicaments et la médecine personnalisée représentaient une part de revenus de 35,23 % en 2025. Le dépistage génétique progresse à un CAGR de 14,33 % jusqu'en 2031, le plus élevé parmi les applications.
- Par utilisateur final, les établissements académiques représentaient 48,44 % des dépenses en 2025 et maintiennent un taux de croissance annuel de 13,98 %.
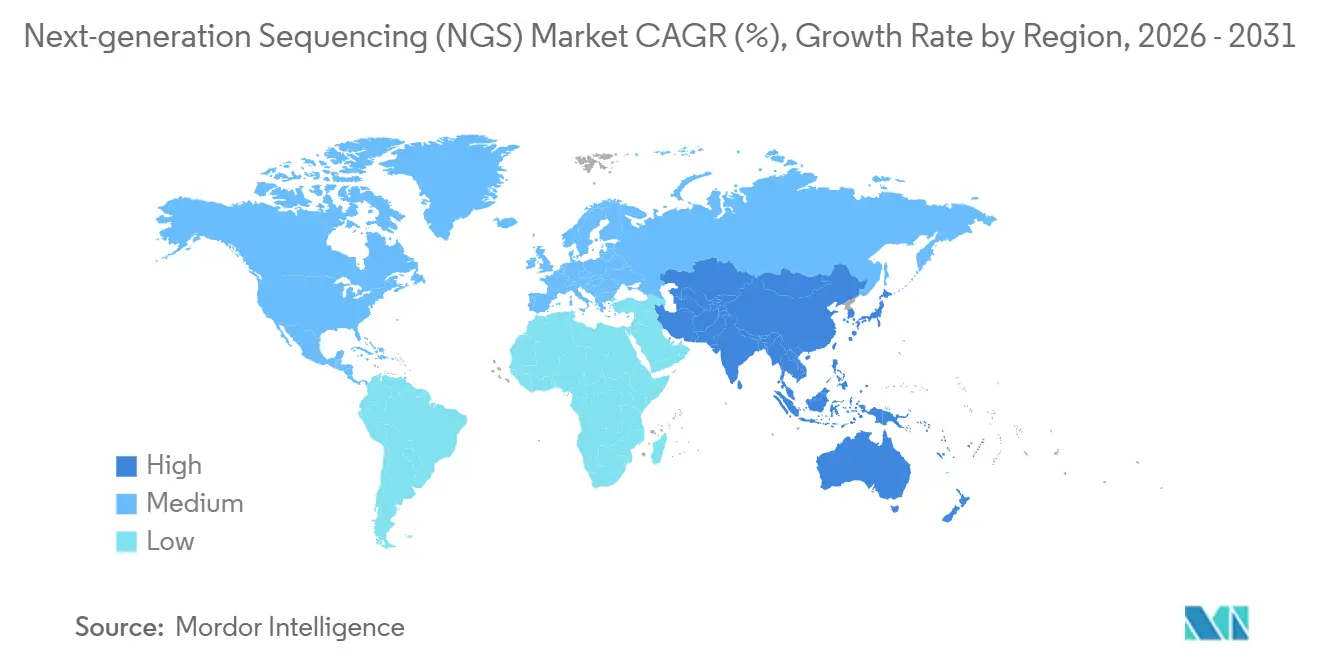
- Par géographie, l'Amérique du Nord représentait 41,9 % des revenus en 2025, tandis que la région Asie-Pacifique devrait enregistrer un CAGR de 14,21 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption accélérée de la médecine de précision et des diagnostics compagnons | +3.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Baisse continue du coût par génome et gains de débit | +2.8% | Mondial, notamment Asie-Pacifique et Amérique latine | Court terme (≤ 2 ans) |
| Expansion des programmes de génomique à l'échelle de la population | +2.4% | Cœur Asie-Pacifique ; extension vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Flux de travail de séquençage sur cartouche pour les tests au point de soins | +1.9% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Centres de données génomiques souverains exigeant une capacité NGS localisée | +1.6% | Chine, Inde, Émirats arabes unis, Arabie saoudite, Brésil | Long terme (≥ 4 ans) |
| Initiatives de séquençage neutre en carbone influençant les achats | +0.9% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Accélérée de la Médecine de Précision et des Diagnostics Compagnons
Les diagnostics compagnons liés aux thérapies ciblées intègrent le séquençage de nouvelle génération dans les flux de travail en oncologie, transformant la technologie d'un outil de recherche en un service clinique remboursable. La FDA américaine a accordé la désignation de dispositif révolutionnaire à 14 tests compagnons basés sur le NGS au cours de la période 2024-2025, couvrant des tumeurs solides telles que le poumon, le sein et le mélanome[1]. L'extension de la couverture Medicare en 2025 pour le profilage génomique complet a éliminé les obstacles liés aux autorisations préalables, stimulant les volumes de tests dans les laboratoires hospitaliers. Les tests de biopsie liquide qui détectent l'ADN tumoral circulant sont intégrés dans des lignes de traitement plus précoces, Guardant Health et Foundation Medicine ayant signalé une croissance à deux chiffres des prescriptions en 2025. Bien que les approbations européennes progressent plus lentement, la proposition de la Commission européenne de 2024 visant à rationaliser la réglementation des diagnostics in vitro annonce des voies d'autorisation plus rapides après 2027. Collectivement, ces tendances réglementaires établissent le NGS comme un pilier clinique plutôt qu'une option expérimentale.
Baisse Continue du Coût par Génome et Gains de Débit
Les coûts du séquençage du génome entier sont tombés en dessous de 500 USD en 2025 sur les instruments à haut débit, rendant le dépistage à l'échelle de la population économiquement viable pour les systèmes de santé publique. Ultima Genomics a validé un génome à 100 USD dans des études évaluées par des pairs en 2024, forçant les acteurs établis à dissocier la tarification des réactifs et à repenser leurs modèles de revenus. Le NovaSeq X d'Illumina délivre 16 térabases par cycle, permettant aux laboratoires de traiter des milliers d'échantillons par semaine. La plateforme AVITI à base de semi-conducteurs d'Element Biosciences réduit la consommation de réactifs de 30 %, répercutant directement les économies de coûts sur les utilisateurs. Ces gains d'efficacité accélèrent l'adoption dans les pays à revenus intermédiaires qui considéraient auparavant le séquençage du génome entier trop coûteux pour un diagnostic de routine.
Expansion des Programmes de Génomique à l'Échelle de la Population
La Chine, le Japon, l'Inde et le Royaume-Uni ciblent chacun des cohortes dépassant 1 million de génomes. La Banque nationale des gènes de Shenzhen en Chine avait séquencé 800 000 génomes à la mi-2025, en mettant l'accent sur les bases de données de variants d'ascendance Han. Le Programme de médecine génomique du Japon impose la résidence des données sur le territoire national, favorisant le séquençage sur site par rapport aux solutions exclusivement en nuage. Le Projet Génome Inde a complété 10 000 génomes répartis sur 99 groupes ethniques en 2024 et prévoit d'atteindre 100 000 d'ici 2028. Ces initiatives consolident les achats via des appels d'offres nationaux, récompensant les fournisseurs qui proposent des transferts de technologie et des partenariats de fabrication locale.
Flux de Travail de Séquençage sur Cartouche pour les Tests au Point de Soins
Les cartouches intégrées qui combinent la préparation de la bibliothèque, l'amplification et la détection réduisent les délais d'exécution de plusieurs jours à quelques heures. Le VolTRAX d'Oxford Nanopore automatise les flux de travail de l'échantillon à la séquence pour les panels de maladies infectieuses. Roche a présenté un prototype de panel de sepsis en 2025 ciblant les services d'urgence où l'antibiothérapie empirique précède souvent la confirmation par culture. L'incertitude réglementaire dans le cadre du CLIA crée une ambiguïté d'approbation, mais la perspective de résultats génomiques lors de la même visite répond aux délais de transport qui dégradent la qualité de l'ARN dans les tests centralisés.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Paysage réglementaire mondial fragmenté pour le NGS clinique | −1.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Investissement en capital élevé pour les plateformes à lecture longue et spatiales | −1.4% | Mondial, notamment les laboratoires académiques | Court terme (≤ 2 ans) |
| Vulnérabilités de la chaîne d'approvisionnement en consommables après les contrôles à l'exportation | −1.1% | Asie-Pacifique et Moyen-Orient | Court terme (≤ 2 ans) |
| Biais algorithmique dans l'appel de variants basé sur l'IA et risques de responsabilité | −0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Paysage Réglementaire Mondial Fragmenté pour le NGS Clinique
Des voies d'approbation divergentes entre la FDA, le DMDIV européen et les agences de la région Asie-Pacifique nécessitent des validations spécifiques à chaque région, ce qui augmente les délais de mise sur le marché et les coûts. Le projet de règlement de la FDA de 2024 sur les tests développés en laboratoire ajoute une surveillance que les centres médicaux universitaires estiment susceptible de freiner l'innovation[2]. Les extensions du DMDIV européen jusqu'en 2027 laissent des centaines de tests dans l'incertitude, tandis que les régulateurs chinois exigent des essais cliniques nationaux, allongeant les lancements jusqu'à 24 mois. La voie d'approbation conditionnelle du Japon introduite en 2025 manque encore d'exigences précises en matière de surveillance post-commercialisation, décourageant les petites entreprises. Le maintien de plusieurs versions de tests dilue les économies d'échelle et favorise les entreprises disposant de ressources réglementaires importantes.
Investissement en Capital Élevé pour les Plateformes à Lecture Longue et Spatiales
Les séquenceurs à lecture longue, tels que le Sequel IIe de PacBio, affichent des prix allant de 150 000 à 350 000 USD, des niveaux qui dépassent les budgets d'investissement de la plupart des laboratoires hospitaliers. Les plateformes de transcriptomique spatiale, telles que le Xenium de 10x Genomics et le CosMx de NanoString, ajoutent 250 000 à 500 000 USD supplémentaires en coûts matériels et nécessitent du personnel spécialisé en histologie. Les consommables dont le prix est de 800 à 1 200 USD par échantillon limitent l'utilisation courante à la R&D pharmaceutique et à une poignée de centres de référence. Les schémas de location ou de location de réactifs transfèrent les coûts initiaux vers les dépenses d'exploitation, mais ne résolvent pas les pénuries de personnel ni la complexité des flux de travail, de sorte que l'adoption reste limitée aux instituts bien financés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Séquençage :
Les Exomes Cliniques Dépassent les Panels CiblésLe séquençage de l'exome entier devrait croître à un CAGR de 14,23 % jusqu'en 2031, les assureurs l'adoptant pour le diagnostic des maladies rares, réorientant ainsi les budgets des tests monogéniques vers des panels complets. Le reséquençage ciblé détenait 38,09 % de la part de marché du séquençage de nouvelle génération en 2025, porté par les panels en oncologie, mais la baisse du coût de l'exome en dessous de 200 USD par échantillon érode son avantage tarifaire. Le séquençage du génome entier reste la référence pour les variants structuraux, bien que la multiplication par 30 du volume de données pèse sur les ressources informatiques des hôpitaux. Le séquençage de l'ARN gagne du terrain en immuno-oncologie, et la transcriptomique spatiale a atteint 180 millions USD de ventes en 2025.
Le marché du séquençage de nouvelle génération voit les parcours liés aux maladies rares passer de la recherche aux soins remboursés, validant les tests d'exome en tant que diagnostics de première intention. L'approbation par la FDA du premier test neuro-développemental basé sur l'exome en 2025 a consolidé cette transition. Les fournisseurs proposant des pipelines d'analyse clés en main gagnent la faveur par rapport à ceux qui vendent uniquement de la capacité brute, les hôpitaux communautaires adoptant de plus en plus les services de séquençage de nouvelle génération avec des flux de travail bioinformatiques simplifiés.

Par Type de Produit :
Les Instruments Progressent grâce à l'Automatisation Réduisant la DépendanceLes réactifs et consommables ont capturé 69,88 % de la taille du marché du séquençage de nouvelle génération en 2025, mais les instruments dépasseront ce chiffre avec un CAGR de 14,39 % jusqu'en 2031. Les systèmes de paillasse qui intègrent la préparation des échantillons réduisent le temps de manipulation et abaissent les barrières à l'adoption au point de soins. Element Biosciences et Singular Genomics utilisent des conceptions à réactifs ouverts qui concurrencent les modèles propriétaires de type rasoir et lame. Le mode neutre en réactifs d'Illumina en 2025 reconnaît la demande croissante d'interopérabilité.
Les services, bien que le plus petit segment, se développent à mesure que les commanditaires pharmaceutiques externalisent le séquençage à grande échelle vers des centres à haut débit. Les plateformes d'automatisation de Tecan et Hamilton réduisent le gaspillage de réactifs, comprimant la croissance des revenus des consommables. Le passage vers la chimie ouverte comprime les marges tout en élargissant la base d'utilisateurs, notamment parmi les établissements académiques aux ressources limitées.
Par Application :
Le Dépistage Génétique Progresse Grâce aux Mandats de Dépistage NéonatalLa découverte de médicaments et la médecine personnalisée représentaient 35,23 % des revenus de 2025, mais le dépistage génétique devrait croître au taux le plus rapide de 14,33 % de CAGR à mesure que les gouvernements élargissent les panels de dépistage néonatal. Le Service national de santé du Royaume-Uni prévoit de piloter le séquençage du génome entier pour tous les nouveau-nés en 2025, avec une montée en charge potentielle jusqu'à 700 000 nourrissons par an. Le Japon a approuvé le dépistage de l'amyotrophie spinale basé sur le NGS en 2024, incitant les préfectures à budgétiser les infrastructures de séquençage.
L'agriculture et la génomique animale, bien que plus modestes, ont enregistré 120 millions USD de dépenses en séquençage en 2025, les éleveurs adoptant la sélection génomique. Les flux de travail multi-omiques qui fusionnent les données ADN, ARN et épigénétiques deviennent réalisables sur des plateformes unifiées, élargissant les utilisateurs cibles au-delà des laboratoires moléculaires traditionnels.
Par Utilisateur Final :
Les Établissements Académiques Maintiennent leur Dominance grâce au Financement SouverainLes établissements académiques représentaient 48,44 % des dépenses en 2025 et devraient continuer à croître à 13,98 % à mesure que les programmes nationaux de génomique acheminent les fonds via les universités. Le NIH américain a alloué 290 millions USD en 2025 au Programme All of Us, avec des contrats de séquençage attribués aux centres médicaux universitaires. La Chine a dirigé 180 millions USD vers des pôles de génomique universitaires au cours de la période 2024-2025.
Les hôpitaux restent le deuxième segment en importance, portés par le profilage tumoral et les tests de maladies héréditaires, mais contraints par un personnel limité en bioinformatique. Les entreprises pharmaceutiques et biotechnologiques dépensent davantage par client mais représentent un nombre plus restreint de comptes. Les offres de séquençage en tant que service ciblent les hôpitaux qui manquent de capacité interne, tandis que les utilisateurs académiques exigent des outils open source et l'interopérabilité des données.
Analyse Géographique
Marché du Séquençage de Nouvelle Génération (NGS) en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 41,90 % des revenus de 2025, soutenue par la couverture Medicare pour le profilage génomique complet et la voie d'approbation accélérée de la FDA pour les diagnostics compagnons. Le Canada a investi 45 millions CAD (environ 33 millions USD) dans le séquençage des maladies rares pédiatriques en 2025, tandis que le Mexique a élargi sa capacité pharmacogénomique. Cependant, le remboursement reste un défi pour remédier aux pénuries de main-d'œuvre axées sur la recherche en conseil génétique et en bioinformatique, ce qui tempère la croissance.
Marché du Séquençage de Nouvelle Génération (NGS) en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,21 %, le plus élevé au monde. Le 14e Plan quinquennal de la Chine a alloué 1,2 milliard USD à l'infrastructure génomique jusqu'en 2027, et la Banque nationale des gènes de Shenzhen a dépassé 800 000 génomes à la mi-2025. Le Japon impose la résidence des données sur le territoire national, orientant les ventes d'instruments vers les établissements locaux, tandis que l'Inde prévoit d'atteindre 100 000 génomes séquencés d'ici 2028. L'Australie et la Corée du Sud ont fait progresser les politiques de remboursement pour le séquençage des maladies héréditaires en 2024-2025, stimulant davantage la demande régionale.
Marché du Séquençage de Nouvelle Génération (NGS) en Europe
La croissance de l'Europe est modérée par les retards de transition vers le RDIV, qui ont placé des centaines de tests développés en laboratoire dans un vide réglementaire jusqu'en 2025. L'Allemagne a élargi la couverture d'assurance statutaire pour le profilage tumoral en 2024, ajoutant 80 000 tests annuellement, mais les taux de remboursement restent inférieurs au recouvrement des coûts. Le Service de médecine génomique du Royaume-Uni a achevé 100 000 génomes entiers en 2025 et prévoit de doubler ce chiffre d'ici 2027[3]. Le plan national de la France a engagé 670 millions EUR (730 millions USD) pour 12 plateformes régionales, bien que des retards dans les marchés publics aient repoussé les installations à la fin de 2025.
Marché du Séquençage de Nouvelle Génération (NGS) au Moyen-Orient et en Amérique latine
Le Moyen-Orient et l'Amérique latine sont en retard en volumes absolus, mais enregistrent une adoption rapide basée sur des projets. Le Programme génomique d'Arabie Saoudite et les règles de souveraineté des données des Émirats arabes unis incitent au développement des capacités locales. Le Brésil a lancé un projet pilote de test de résistance aux médicaments antituberculeux basé sur le NGS en 2024, démontrant des applications potentielles en santé publique si le financement reste stable.
Paysage réglementaire
Le séquençage NGS clinique continue d'être façonné par des voies d'approbation spécifiques à chaque région, ce qui ajoute des étapes de validation redondantes et ralentit l'expansion mondiale des tests. Aux États-Unis, la FDA a émis un arrêté de classification, effectif au 11 septembre 2024, plaçant les dispositifs constitutifs du séquençage de l'exome entier sous les contrôles spéciaux de Classe II (510(k)). L'agence supprime également progressivement le large pouvoir discrétionnaire d'application pour les tests développés en laboratoire, par étapes, la Phase 1 débutant le 6 mai 2025. Ces mesures réorientent les priorités de développement vers une validité analytique documentée, un contrôle des versions logicielles et une vérification bioinformatique pour l'usage clinique réglementé.
En Europe, le cadre IVDR continue de renforcer les exigences en matière d'évaluation des performances et d'évaluation de la conformité, et le règlement d'exécution (UE) 2024/1860 de la Commission (9 juillet 2024) a prolongé les périodes de transition pour certains DIV historiques afin d'atténuer les perturbations d'approvisionnement pendant la transition IVDR. La Chine a renforcé la spécificité des exigences pour les réactifs de DIV liés au NGS, y compris les attentes en matière de classification et d'examen technique, avec des directives de la NMPA publiées le 16 juin 2025 et des points d'examen technique d'essai supplémentaires pour les réactifs de détection des variations génétiques tumorales publiés le 15 juin 2026. Globalement, la charge de conformité augmente pour les fournisseurs opérant selon les régimes FDA, IVDR de l'UE et NMPA, avec un contrôle plus étroit des diagnostics compagnons et des kits de réactifs associés.
Paysage Concurrentiel
Illumina conserve environ 60 % des placements d'instruments à l'échelle mondiale. Cependant, des challengers à chimie ouverte tels qu'Element Biosciences, Singular Genomics et Ultima Genomics érodent cette avance grâce à des coûts en capital plus faibles et des consommables interopérables. Les dispositifs portables d'Oxford Nanopore répondent aux besoins de l'épidémiologie de terrain, tandis que PacBio domine les lectures longues haute fidélité malgré des prix d'instruments supérieurs à 350 000 USD. Les expirations de brevets en 2024-2025 permettent des réactifs biosimilaires qui concurrencent les chimies propriétaires, comprimant les marges.
Les acteurs établis regroupent des contrats pluriannuels de consommables et des logiciels d'analyse propriétaires pour fidéliser les utilisateurs ; cependant, les consortiums académiques rejettent de plus en plus le verrouillage dans les écosystèmes. Les perturbateurs mettent l'accent sur la simplification des flux de travail et la conformité aux lois nationales de résidence des données, courtisant les programmes de génomique souveraine. L'autorisation de la FDA reste un obstacle coûtant jusqu'à 10 millions USD par plateforme, mais les orientations de l'agence publiées en 2024 clarifient les voies, réduisant l'incertitude réglementaire pour les nouveaux entrants.
Leaders de l'Industrie du Séquençage de Nouvelle Génération (NGS)
-
Illumina Inc.
-
Thermo Fisher Scientific Inc.
-
BGI Genomics Co. Ltd.
-
F. Hoffmann-La Roche Ltd.
-
Oxford Nanopore Technologies Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Séquençage de Nouvelle Génération (NGS) Entreprises couvertes dans ce rapport
- 10x Genomics Inc.
- Agilent Technologies
- BGI Genomics Co. Ltd.
- Bio-Rad Laboratories
- Element Biosciences Inc.
- Eurofins
- Roche
- Fulgent Genetics Inc.
- Guardant Health
- Illumina
- Macrogen
- Oxford Nanopore Technologies Plc
- Pacific Biosciences Of California Inc.
- PerkinElmer
- QIAGEN
- Singular Genomics Systems Inc.
- SOPHiA GENETICS SA
- Thermo Fisher Scientific
- Twist Bioscience Corp.
- Ultima Genomics Inc.
Lire l’analyse des entreprises de séquençage de nouvelle génération (NGS)
Opportunités de marché et perspectives d'avenir
Les opportunités de marché se développent autour de flux de travail intégrés « de l'échantillon au résultat » qui réduisent les besoins en personnel et en informatique pour le séquençage de routine hors des grands centres de référence. En mai 2026, Illumina et SPT Labtech ont dévoilé la plateforme d'automatisation fireflyGO pour des flux de travail de recherche en oncologie ciblée plus rapides et plus simples, reflétant la demande d'automatisation clé en main qui réduit le temps de manipulation et standardise l'exécution. Illumina a également publié DRAGEN v4.5 en avril 2026 pour étendre les performances d'analyse aux régions complexes et aux flux de travail multiomiques, soutenant les laboratoires qui souhaitent améliorer le rendement diagnostique sans reconstruire leurs pipelines à chaque mise à jour chimique.
Une deuxième opportunité réside dans les plateformes et tests qui vont au-delà de la couverture standard en lectures courtes vers une interprétation à plus haute résolution, incluant les régions difficiles à cartographier et un contenu multiomique plus large. Illumina a lancé TruPath Genome en février 2026 pour améliorer la compréhension des régions génomiques obscures et du phasage, tandis que Roche a lancé la plateforme de séquençage AXELIOS 1 en juin 2026, basée sur sa feuille de route technologique SBX, couvrant des cas d'usage en génome entier et en ARN unicellulaire. Du côté de la demande, le dépistage du cancer et les flux de travail d'interception plus précoce orientent le volume de séquençage vers des approches basées sur le sang, et Caris Life Sciences a lancé Caris Detect en juillet 2026, un test sanguin de détection précoce multi-cancers utilisant un séquençage ultra-profond du génome entier et du transcriptome combiné à l'IA. Cette orientation produit accroît la valeur des réactifs à haut débit et des couches d'interprétation au sein du périmètre de marché.
Développements industriels récents dans Marché du Séquençage de Nouvelle Génération (NGS)
- Juin 2026 : Roche a lancé la plateforme de séquençage AXELIOS 1 basée sur sa technologie de séquençage par expansion (SBX), la positionnant pour des flux de travail en génome entier et en ARN unicellulaire. Ce lancement accroît la pression concurrentielle sur les systèmes historiques à lectures courtes en ajoutant une nouvelle option de plateforme à haut débit et renforce l'évolution vers des feuilles de route d'instruments flexibles et multi-applications.
- Mai 2026 : Illumina et SPT Labtech ont dévoilé fireflyGO, une solution d'automatisation conçue pour accélérer et simplifier les flux de travail de recherche en oncologie ciblée. En associant les flux de travail de séquençage à une automatisation spécialisée, cette annonce favorise une adoption plus large dans les laboratoires recherchant un débit plus élevé avec moins de temps de manipulation et une exécution plus standardisée.
- Avril 2024 : NewBiologix SA a introduit une plateforme avancée de séquençage et de cartographie optique destinée à des services d'analyse génomique complets pour les clients biopharmaceutiques. Cette capacité de service élargie renforce la capacité de séquençage externalisée pour des modalités complexes telles que le développement de thérapies géniques et la caractérisation qualité.
Marché du Séquençage de Nouvelle Génération (NGS) Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché du séquençage de nouvelle génération (NGS) est comptabilisé comme le chiffre d'affaires provenant des instruments de séquençage, des réactifs et consommables de séquençage, ainsi que des services liés au séquençage qui génèrent des lectures d'ADN ou d'ARN à haut débit à partir d'échantillons biologiques.
Exclusions du périmètre : Nous excluons les plateformes de séquençage Sanger classiques, les systèmes de micropuces autonomes et les logiciels bioinformatiques vendus sans capacité de séquençage.
Aperçu de la Segmentation
- Par Type de Séquençage
- Séquençage du Génome Entier
- Reséquençage Ciblé
- Séquençage de l'Exome Entier
- Séquençage de l'ARN
- Séquençage ChIP
- Séquençage de Novo
- Séquençage Méthyl
- Par Type de Produit
- Instruments
- Réactifs et Consommables
- Services
- Par Application
- Découverte de Médicaments et Médecine Personnalisée
- Dépistage Génétique
- Diagnostics
- Agriculture et Recherche Animale
- Autres Applications (Épigénomique, Métagénomique, Transcriptomique)
- Par Utilisateur Final
- Hôpitaux et Établissements de Santé
- Établissements Académiques
- Entreprises Pharmaceutiques et Biotechnologiques
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement du contexte de l'offre et de la demande pour le NGS, puis par la finalisation du modèle de marché. Nous avons utilisé des sources publiques et reproductibles telles que l'Organisation Mondiale de la Santé, la FDA américaine, les NIH américains, la Banque Mondiale et les indicateurs de santé de l'OCDE pour comprendre l'activité de test, l'intensité du financement et l'orientation des politiques susceptibles d'accélérer ou de ralentir l'adoption.
Pour ancrer le modèle dans la réalité, nous avons également examiné les rapports annuels et les prsentations aux investisseurs, les publications des associations professionnelles, les revues de génomique à comité de lecture et la couverture presse crédible qui suit les nouveaux lancements de plateformes et l'expansion des laboratoires. En parallèle, des abonnements payants aux données financières des entreprises et aux services de veille, ainsi que des bases de données de brevets, ont été utilisés pour recouper les mentions de chiffre d'affaires par produit et l'activité technologique de manière cohérente entre les régions. Les sources documentaires mentionnées ici sont illustratives, et nous avons consulté de nombreuses références supplémentaires pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester la solidité de la logique d'adoption et de tarification, souvent seulement partiellement visible dans les sources publiques. Nous avons échangé avec un panel de fournisseurs d'instruments de séquençage et de consommables, de prestataires de services, de laboratoires cliniques et de recherche, ainsi que de responsables des achats ou des opérations de laboratoire en Asie-Pacifique, en EMEA et dans les Amériques, afin de vérifier les schémas d'utilisation, les cycles d'achat typiques et le rythme réel des évolutions de prix.
Ces échanges ont également permis de confirmer comment les flux de travail évoluent entre les usages cliniques et de recherche, et où l'externalisation par rapport au séquençage en interne est en expansion. Ces informations ont ensuite été utilisées pour affiner les hypothèses et combler les écarts observés dans les données documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 50 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le marché a d'abord été reconstitué selon une approche descendante, dans laquelle les bassins de demande en séquençage ont été dérivés d'indicateurs tels que l'adoption des tests cliniques, l'intensité du financement de la recherche et l'expansion du débit des laboratoires. Ces bassins ont ensuite été convertis en dépenses à l'aide d'une logique de tarification par catégorie. Les totaux ont été corroborés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes de passages estimés, des vérifications de canal sur la consommation de consommables par instrument installé, et des contrôles de vraisemblance des revenus de services là où l'externalisation est courante.
Quelques données de marché ont été traitées comme des indicateurs clés : la croissance du parc installé de séquenceurs, la consommation moyenne de consommables par passage et par type d'échantillon, les évolutions de la longueur de lecture et du débit qui influent sur le coût par génome, les changements de mix entre les flux de travail de recherche et cliniques, et la diffusion du remboursement ou des initiatives nationales en génomique susceptibles d'accélérer les volumes de tests. Lorsque les données étaient fragmentaires, nous avons comblé les lacunes à l'aide de fourchettes ancrées issues des entretiens, puis contraint les hypothèses par ce que les cycles d'achat et les limites d'utilisation rendent réalisable dans les laboratoires réels.
Pour les prévisions, nous avons utilisé une analyse de scénarios, en liant les scénarios à des variables que les praticiens peuvent vérifier, notamment les cycles de financement attendus, l'élargissement des recommandations cliniques et les ajouts de capacité dans les régions à forte croissance. Le scénario de prévision final a été retenu après confirmation que les évolutions implicites de volume et de prix étaient cohérentes avec ce que les répondants ont décrit comme réalisable sur la période.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en plusieurs étapes afin que le chiffre final ne soit pas déterminé par un seul flux de données. Les résultats du modèle sont comparés à des signaux indépendants tels que les commentaires sur les expéditions d'instruments, les mouvements de prix observables sur les consommables et les plans d'expansion de laboratoires annoncés publiquement, puis les écarts sont examinés avant validation.
Si une valeur aberrante est identifiée, nous revérifions les hypothèses et, si nécessaire, recontactons les personnes interrogées pour confirmer si le changement est réel ou causé par un décalage temporel, une conversion de devise ou une interprétation du périmètre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible au moment de la livraison.
Taille du Marché Mondial du Séquençage de Nouvelle Génération (NGS) de Mordor Intelligence Comparée aux Autres Estimations Publiées
Il est courant de voir des tailles de marché différentes pour le NGS, car les limites de ce qui est comptabilisé ne sont pas toujours identiques, et parce que les hypothèses de prix et d'utilisation peuvent faire évoluer rapidement le total. Les différences proviennent également de la manière dont les entreprises traitent les services par rapport aux produits, de l'inclusion ou non d'outils adjacents, et de l'année retenue comme base principale pour les prévisions.
En vérifiant la croissance du parc installé, la consommation de consommables par passage et les répartitions du mix de services par région, Mordor Intelligence ancre le total à la capacité et à l'utilisation du séquençage plutôt que de supposer un taux de croissance des dépenses unique pour tous les flux de travail.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 10,49 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 11,26 milliards USD (2025) | Cette estimation semble regrouper un univers plus large de flux de travail et d'applications, et elle est moins explicite quant à l'exclusion des outils bioinformatiques autonomes ou des outils adjacents non liés au séquençage, ce qui peut gonfler le total. |
| Éditeur Sectoriel B | 10,44 milliards USD (2025) | Cette estimation est proche en valeur, mais les différences peuvent provenir de la manière dont les services sont reconnus par rapport aux revenus produits et de la façon dont le mix de plateformes et la progression des prix sont appliqués selon les régions. |
L'écart entre les valeurs publiées s'explique principalement par les délimitations du périmètre et par la façon dont l'utilisation et la tarification sont traduites en dépenses. Notre méthode reste traçable jusqu'aux facteurs de capacité et de consommation, ce qui rend la taille du marché plus facile à reproduire et à actualiser lorsque les signaux d'adoption ou de prix évoluent.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du séquençage de nouvelle génération en 2026 ?
Il est évalué à 11,81 milliards USD, avec une prévision d'atteindre 22,43 milliards USD d'ici 2031 à un CAGR de 13,69 %.
Quel type de séquençage connaît la croissance la plus rapide jusqu'en 2031 ?
Le séquençage de l'exome entier devrait se développer à un CAGR de 14,23 % à mesure que les assureurs le remboursent pour le diagnostic des maladies rares.
Quelle région devrait enregistrer la croissance la plus élevée ?
L'Asie-Pacifique devrait croître à un CAGR de 14,21 %, portée par les pôles nationaux de génomique en Chine, au Japon et en Inde.
Quelle catégorie de produits domine actuellement les dépenses ?
Les réactifs et consommables détiennent 69,88 % des revenus de 2025, bien que les instruments soient désormais la catégorie à la croissance la plus rapide.
Pourquoi les gouvernements investissent-ils dans des infrastructures génomiques souveraines ?
Les risques liés aux contrôles à l'exportation et les mandats de souveraineté des données poussent les nations à localiser leur capacité de séquençage et leurs ressources en bioinformatique.
Quel est le principal défi concurrentiel auquel font face les acteurs établis ?
Les plateformes à chimie ouverte qui séparent les achats de matériel et de consommables compriment les marges sur les réactifs et grignotent les parts de marché héritées.