
Taille et part du marché des capteurs d'image pour les applications de sécurité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
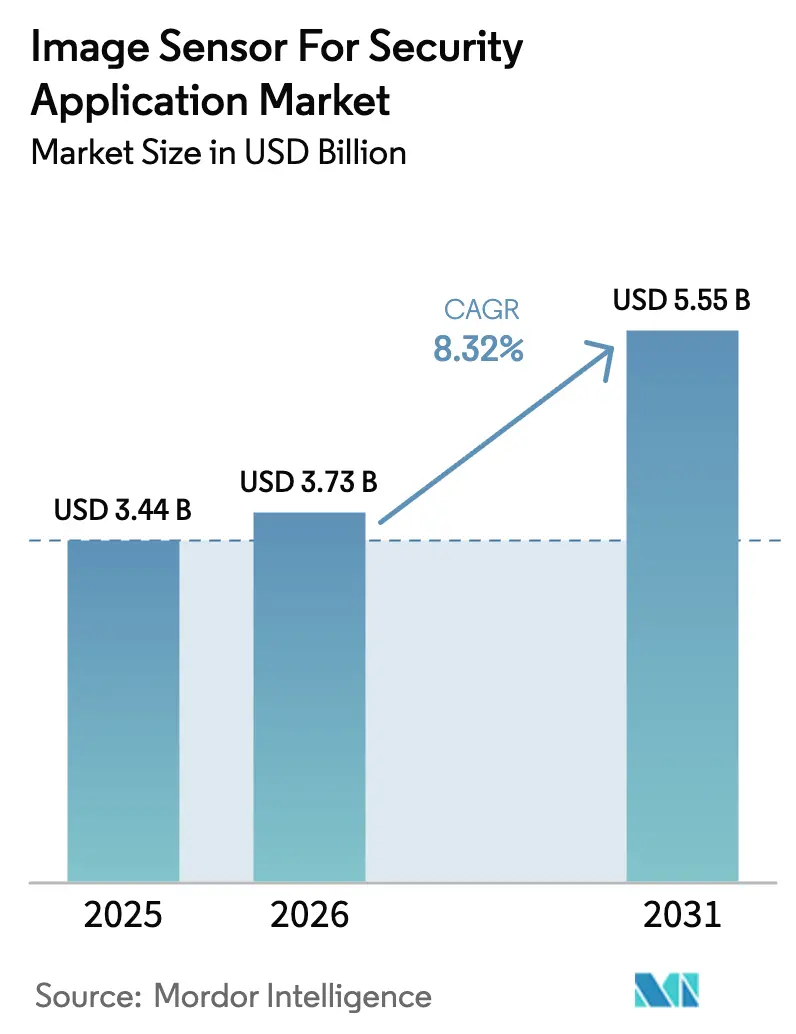
| Taille du Marché (2026) | 3.73 Milliards de dollars |
| Taille du Marché (2031) | 5.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.32 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs d'image pour les applications de sécurité par Mordor Intelligence
La taille du marché des capteurs d'image pour les applications de sécurité était évaluée à 3,44 milliards USD en 2025 et devrait croître de 3,73 milliards USD en 2026 pour atteindre 5,55 milliards USD d'ici 2031, à un TCAC de 8,32 % au cours de la période de prévision (2026-2031). La croissance repose sur trois piliers : les mandats d'IA souveraine qui poussent l'analyse vers la périphérie, la pression réglementaire croissante en faveur de la détection des menaces en temps réel aux frontières et dans les infrastructures critiques, ainsi qu'une transition générale de l'enregistrement passif vers l'analytique prédictive dans les environnements commerciaux et résidentiels. Les cycles d'approvisionnement dans le domaine de la défense s'intensifient, et les intégrateurs commerciaux standardisent leurs solutions sur des conceptions CMOS empilées qui intègrent directement des accélérateurs neuronaux sur le die du capteur, réduisant ainsi la latence et la charge réseau. Les contraintes d'approvisionnement liées aux plaquettes de 300 mm demeurent un frein, mais les annonces de nouvelles capacités par les principaux fondeurs laissent entrevoir un assouplissement à moyen terme. Enfin, la législation sur la vie privée joue à la fois le rôle de frein et de catalyseur, imposant un traitement exclusivement en périphérie tout en incitant simultanément les acheteurs à mettre à niveau leurs caméras analogiques héritées.
Principaux enseignements du rapport
- Par application, les caméras de surveillance commerciales ont dominé le marché des capteurs d'image pour les applications de sécurité avec une part de 45,98 % en 2025 ; les caméras de surveillance de la défense et des frontières devraient progresser à un TCAC de 11,05 % d'ici 2031.
- Par technologie, les capteurs CMOS ont représenté 91,62 % de la taille du marché des capteurs d'image pour les applications de sécurité en 2025, tandis que les technologies émergentes, notamment les variantes InGaAs et SWIR, devraient se développer à un TCAC de 9,28 % jusqu'en 2031.
- Par spectre, les capteurs à spectre visible détenaient une part de 71,20 % de la taille du marché des capteurs d'image pour les applications de sécurité en 2025 ; les capteurs multispectraux et hyperspectraux devraient croître à un TCAC de 10,95 % d'ici 2031.
- Par type de traitement, les dispositifs 2D ont capturé 68,05 % de la part du marché des capteurs d'image pour les applications de sécurité en 2025 ; les capteurs neuromorphiques à événements devraient progresser à un TCAC de 9,63 % sur le même horizon.
- Par secteur d'utilisation finale, les déploiements commerciaux et industriels représentaient 43,89 % de la taille du marché des capteurs d'image pour les applications de sécurité en 2025, tandis que la demande de la défense et des forces militaires devrait augmenter à un TCAC de 11,08 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 42,05 % de la part du marché des capteurs d'image pour les applications de sécurité en 2025 ; le Moyen-Orient est en voie d'afficher la croissance la plus rapide, avec un TCAC de 10,42 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des capteurs d'image pour les applications de sécurité
Analyse de l'impact des facteurs moteurs*
| Facteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante des villes intelligentes | +2.1% | Cœur Asie-Pacifique, expansion au Moyen-Orient, débordement vers l'Amérique latine | Moyen terme (2-4 ans) |
| Intégration de l'analytique vidéo propulsée par l'IA en périphérie | +1.8% | Mondial, adoption précoce en Amérique du Nord et en Europe | Court terme (≤2 ans) |
| Prolifération des caméras de sécurité résidentielles connectées à l'IoT | +1.4% | Résidentiel en Amérique du Nord et en Europe, zones urbaines émergentes en Asie-Pacifique | Moyen terme (2-4 ans) |
| Mandats réglementaires pour l'installation de caméras de sécurité publique | +1.3% | Europe, Moyen-Orient, Inde, certaines municipalités américaines | Long terme (≥4 ans) |
| Adoption de capteurs d'image neuromorphiques à événements | +0.9% | Mondial, défense de niche et infrastructures à distance | Long terme (≥4 ans) |
| Croissance des capteurs SWIR et multispectraux | +1.2% | Orienté défense, Amérique du Nord, Moyen-Orient, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des villes intelligentes
Les programmes de villes intelligentes à Riyad, Dubaï, Shenzhen et Hyderabad déploient chacun des densités de caméras dépassant 1 000 nœuds par kilomètre carré, créant une charge de débit que seuls les capteurs dotés d'inférence sur puce et de DRAM embarquée peuvent gérer efficacement.[1]Projet NEOM d'Arabie Saoudite, "Aperçu des infrastructures intelligentes et de la technologie," NEOM.COM Le projet NEOM d'Arabie Saoudite a à lui seul attribué des contrats en 2024 pour 50 000 caméras prêtes pour l'IA, capables d'analyser les flux de foule en temps réel sur 26 500 km². Ces déploiements privilégient les architectures CMOS empilées, car les couches DRAM mettent en mémoire tampon les flux 4K à 60 images par seconde sans mémoire externe au capteur, réduisant la bande passante de rapatriement de 70 %. La Mission des villes intelligentes de l'Inde a budgété 480 milliards INR (5,8 milliards USD) jusqu'en 2024, et les directives d'approvisionnement réservent jusqu'à 22 % des dépenses de projet aux capteurs, établissant ainsi une vaste base adressable. Sur tous les marchés, les règles de souveraineté des données poussent les architectes vers un stockage sur die chiffré, garantissant que les images biométriques ne franchissent jamais les frontières.
Intégration de l'analytique vidéo propulsée par l'IA en périphérie
Le transfert de l'inférence du nuage vers la caméra réduit la latence de détection de 800 ms à moins de 50 ms, ce qui est essentiel pour les périmètres où les intrus peuvent franchir des distances critiques en quelques secondes.[2]Sony Semiconductor Solutions, "Fiche produit du capteur de vision intelligent IMX500," SONY-SEMICON.COM Le capteur IMX500 de Sony illustre ce modèle, exécutant MobileNet et EfficientNet à 12 images par seconde avec moins de 1 W, permettant à des unités alimentées par batterie de fonctionner 18 mois sur une seule charge. Cette évolution de la conception rééquilibre les rapports de force sur le marché : les fournisseurs de capteurs s'associent désormais avec des entreprises de logiciels d'IA pour proposer des piles clés en main, et les fabricants de caméras se différencient par leurs bibliothèques de modèles plutôt que par le nombre de mégapixels. Les cadres de conformité tels que la loi sur l'IA de l'Union européenne imposent des journaux de métadonnées d'inférence embarquée et une mise à jour du micrologiciel sécurisée par voie hertzienne, ce qui ancre davantage la valeur dans le silicium plutôt que dans le serveur.
Prolifération des caméras de sécurité résidentielles connectées à l'IoT
Les expéditions résidentielles représentaient 28 % des unités mondiales en 2024, portées par des offres groupées sur abonnement de Ring, ADT et d'autres fournisseurs qui associent le matériel à des alertes IA et au stockage en nuage. Ring seul a expédié plus de 3 millions de sonnettes connectées au premier semestre 2024, chacune intégrant un capteur CMOS de 5 mégapixels dont le filtrage de mouvement sur l'appareil réduit les faux positifs de 40 %. Les lois sur la vie privée, menées par la loi californienne sur la protection de la vie privée des consommateurs, poussent les développeurs à créer des modes exclusivement en périphérie qui évitent le téléversement en nuage, favorisant les capteurs dotés d'une mémoire flash embarquée de 32 Go à 64 Go. La réduction des frais de stockage en nuage et la diminution des responsabilités juridiques compensent le coût supplémentaire de nomenclature de 8 USD à 12 USD.
Mandats réglementaires pour l'installation de caméras de sécurité publique
Les directives européennes imposent des caméras de sécurité publique sur les couloirs de transport et les lieux à fort trafic, et des villes comme Milan et Barcelone budgétisent désormais des crédits d'investissement spécifiquement pour des dispositifs prêts pour l'IA capables d'anonymiser les données directement sur le capteur. Les ordonnances locales à Dubaï et Riyad exigent également que chaque nouveau bâtiment commercial intègre des caméras capables de détecter le port du masque, générant des commandes en volume de capteurs CMOS de 4 mégapixels de gamme intermédiaire. Les municipalités des États-Unis s'alignent de plus en plus sur le modèle de Chicago, où les réseaux de la police intègrent la reconnaissance des plaques d'immatriculation à 400 intersections ; ces programmes soutiennent une demande régulière même lorsque les dépenses commerciales marquent une pause. Les horizons de planification à long terme de quatre ans ou plus rendent le financement associé prévisible malgré les cycles baissiers dans d'autres secteurs.
Analyse de l'impact des facteurs de contrainte*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts de fabrication élevés des capteurs d'image à grande puce | -0.8% | Mondial, plus prononcé dans la défense haute résolution et les infrastructures | Moyen terme (2-4 ans) |
| Préoccupations croissantes concernant la confidentialité des données et les réglementations sur la surveillance | -1.1% | Europe, Amérique du Nord, Asie-Pacifique émergente | Court terme (≤2 ans) |
| Pénurie de capacité de plaquettes de 300 mm pour les capteurs CMOS empilés | -0.6% | Goulot d'étranglement dans la chaîne d'approvisionnement mondiale | Court terme (≤2 ans) |
| Vulnérabilités dans le micrologiciel des capteurs entraînant des risques de cybersécurité | -0.4% | Mondial, réputation et responsabilité pour les intégrateurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de fabrication élevés des capteurs d'image à grande puce
Les tailles de die dépassant 12 mm par 12 mm affichent souvent des rendements inférieurs à 60 % sur des plaquettes de 300 mm, poussant les coûts unitaires au-delà de 40 USD et rendant les déploiements sensibles aux prix irréalisables. Les architectures empilées ajoutent 8 USD à 15 USD en conditionnement, de sorte que le retour sur investissement ne se justifie que lorsque l'IA en périphérie ou les cadences d'images ultra-élevées sont obligatoires. Sony et Tower détiennent la majeure partie de la capacité empilée, et toutes deux privilégient les clients des téléphones mobiles et de l'automobile à marges plus élevées, plaçant les acheteurs du secteur de la sécurité dans une file d'attente qui s'étend au-delà de 26 semaines lors des trimestres de pointe. Les intégrateurs se tournent donc vers des options de die plus petits, voire des conceptions CCD pour des besoins de niche en faible luminosité, illustrant ainsi comment l'économie de la fabrication se répercute sur la conception des solutions.
Préoccupations croissantes concernant la confidentialité des données et les réglementations sur la surveillance
Le RGPD de l'Union européenne habilite les régulateurs à imposer des amendes allant jusqu'à 20 millions EUR (22,6 millions USD) ou 4 % du chiffre d'affaires annuel pour chaque infraction. En 2024, l'Italie a sanctionné deux municipalités pour des pilotes de reconnaissance faciale qui n'avaient pas fait l'objet d'analyses d'impact sur la protection des données.[3]Union européenne, "Tableau de bord de l'application du RGPD," ENFORCEMENTTRACKER.COM La loi californienne Delete Act a introduit une obligation de suppression sous 45 jours, contraignant les entreprises d'analytique en nuage à réviser leurs politiques de conservation des données. Ces pressions accélèrent la demande de capteurs dotés d'anonymisation au niveau matériel et d'obturateurs mécaniques de confidentialité, comme la fonctionnalité de blocage d'objectif de Sony. Les allocations budgétaires incluent désormais 50 000 USD à 200 000 USD par déploiement pour couvrir les révisions juridiques et les pistes d'audit, excluant de facto les petits conseils municipaux des mises à niveau analytiques avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : les dépenses de défense remodèlent la composition de la demande
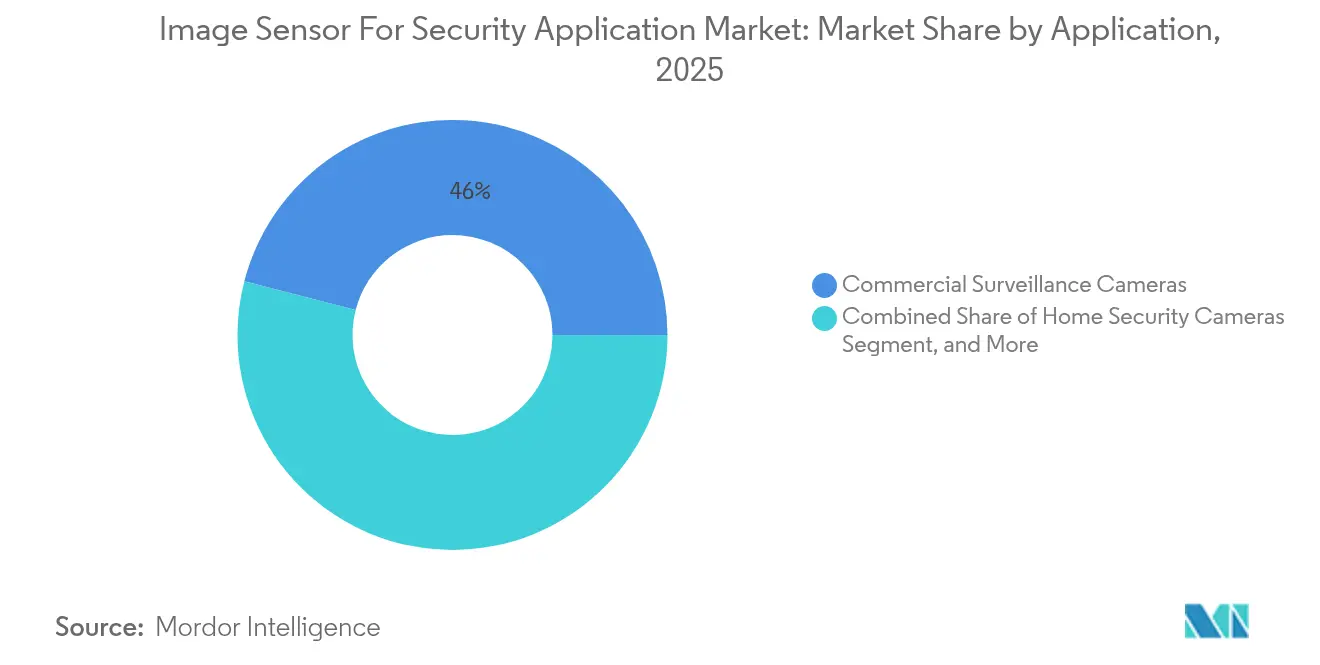
Les commandes de surveillance pour la défense et les frontières, bien que plus modestes en volume d'unités, apportent une valeur premium au marché des capteurs d'image pour les applications de sécurité, car les achats privilégient les modèles thermiques et SWIR dont les multiplicateurs de prix sont trois à cinq fois supérieurs à ceux des capteurs CMOS commerciaux. Le segment devrait afficher un TCAC de 11,05 %, le plus rapide parmi tous les secteurs verticaux d'application, reflétant les tensions accrues en Europe de l'Est, en mer de Chine méridionale et au Moyen-Orient. La surveillance commerciale, qui détenait 45,98 % de la part du marché des capteurs d'image pour les applications de sécurité en 2025, continue de dominer les centres commerciaux, les plateformes logistiques et les campus d'entreprises, mais arrive à maturité en Amérique du Nord et en Europe alors que la saturation approche. La sécurité résidentielle a connu une croissance soutenue en 2024, soutenue par des modèles économiques sur abonnement qui subventionnent le matériel et génèrent des flux de revenus récurrents, et reste un vivier essentiel pour les nouvelles fonctionnalités d'IA en périphérie. La surveillance des infrastructures et de la circulation représente un segment de croissance équilibrée et moyenne : les systèmes de transport intelligent à Singapour, Tokyo et Dubaï exigent désormais une résolution de 4 mégapixels avec une large plage dynamique pour enregistrer les plaques en cas d'éblouissement et de nuit.
La performance du sous-segment de la défense reflète également la pollinisation croisée technologique : les réseaux de microbolomètres non refroidis et les dispositifs à plan focal InGaAs se diffusant de l'aérospatiale vers les applications terrestres. Les contrats du Département de la défense des États-Unis d'une valeur de 340 millions USD en 2024 orientent la demande vers des capteurs fabriqués sur le territoire national, verrouillant des chaînes d'approvisionnement sécurisées. Les acheteurs commerciaux, en revanche, s'appuient sur des capteurs d'image dotés d'accélérateurs neuronaux embarqués qui réduisent les fausses alarmes jusqu'à 80 %, générant des économies de main-d'œuvre significatives dans les centres de surveillance. Ces architectures augmentent le prix de vente moyen mais réduisent le coût total de possession. Le schéma de migration émergent est clair : les capacités avancées font leur apparition dans la défense, se déploient vers les infrastructures critiques, et arrivent enfin dans les appareils résidentiels à mesure que les courbes de coûts s'infléchissent.


Par technologie : la domination des capteurs CMOS masque des perturbations de niche
Les capteurs CMOS ont capturé 91,62 % de la taille du marché des capteurs d'image pour les applications de sécurité en 2025 et enregistrent encore une croissance saine des volumes unitaires, car la mise à l'échelle du silicium continue de réduire le coût par pixel. Pourtant, cette même force cache des failles. Les dispositifs InGaAs à infrarouge ondes courtes, bien qu'ils représentent une part à un seul chiffre, se développent à un TCAC de 9,28 % à mesure que les agences frontalières spécifient des options de vision nocturne discrètes. Le capteur CCD, autrefois dominant, a accusé une baisse de 12 % de ses expéditions en 2024 mais ne disparaît pas totalement ; son efficacité quantique supérieure soutient une demande persistante de la part de la surveillance scientifique où la détection limitée par le quantum est essentielle. Les revêtements à points quantiques sur plaquettes CMOS émergent comme un concurrent économique à l'InGaAs, offrant un coût unitaire inférieur de 40 % à 60 %, bien qu'avec une sensibilité réduite.
Teledyne a augmenté sa capacité InGaAs de 30 % en 2024 après avoir acquis une ligne 300 mm de Tower Semiconductor, signalant sa confiance dans les exigences de la défense. Pendant ce temps, les capteurs CMOS empilés continuent d'attirer les efforts de R&D car leur séparation logique-pixel permet à la fois une haute résolution et une IA intégrée. La pénurie persistante de plaquettes pousse de nombreux intégrateurs de gamme intermédiaire à revenir vers des flux en 200 mm, équilibrant coût, disponibilité et performance. À mesure que les fonderies mettront en ligne des lignes de 300 mm pour les capteurs d'image CMOS en 2026, l'écart de compromis pourrait se combler, mais jusque-là, les perturbations de niche conservent une pertinence stratégique. Au final, si les capteurs CMOS restent dominants, la diversification des acheteurs vers des technologies spécialisées rehaussera l'enjeu concurrentiel pour les acteurs établis.
Par spectre : les gains multispectraux reflètent la complexité des menaces
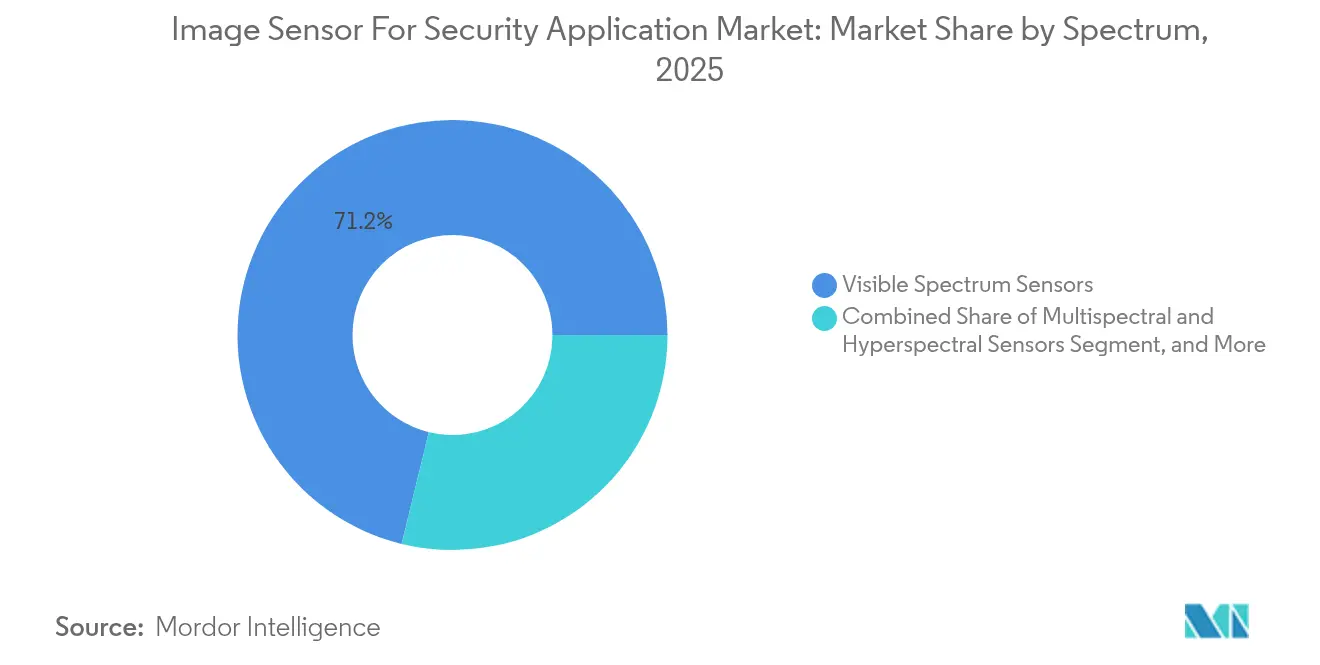
Les dispositifs à spectre visible ont encore fourni 71,20 % du chiffre d'affaires global en 2025, essentiellement parce que les installations dans le commerce de détail, le résidentiel et les centres-villes privilégient la fidélité des couleurs et la compatibilité avec les outils analytiques hérités. Les accessoires infrarouges, notamment les réseaux de LED proche infrarouge, comblent les lacunes nocturnes mais risquent de révéler l'emplacement des capteurs à des adversaires équipés de lunettes de vision nocturne. Les produits multispectraux et hyperspectraux, bien que naissants, affichent un TCAC prévisionnel de 10,95 % parce que les forces frontalières et les exploitants pétrochimiques nécessitent une détection de signatures chimiques à des distances de sécurité. Les caméras thermiques basées sur des microbolomètres non refroidis prospèrent dans les scénarios de périmètre où la fumée, le brouillard ou la végétation aveugle l'optique visible, même si les résolutions restent modestes à 640 par 480 pixels.
Les systèmes hyperspectraux prototypes de FLIR et Specim sont passés sous 2 kg et 15 W en 2024, les rendant déployables sur des véhicules et des tours plutôt que sur des aéronefs uniquement. Les règles d'exportation se durcissent sur de tels équipements : les classifications ITAR américaines restreignent la distribution de dispositifs offrant une résolution de bande inférieure à 10 nm, enfermant les acheteurs mondiaux dans des chaînes d'approvisionnement définies et favorisant les centres de révision locaux. Des volumes de données dépassant souvent un gigabit par seconde compliquent le traitement en périphérie, mais à mesure que les puces embarquent des algorithmes de décomposition spectrale directement sous le plan des pixels, ces systèmes migreront des aéroports vers les applications de sécurité industrielle. Dans l'ensemble, le marché des capteurs d'image pour les applications de sécurité reconnaît qu'aucune gamme spectrale unique ne satisfait tous les vecteurs de menace, et la fusion multibande perméera progressivement les appels d'offres standard.
Par type de traitement : les capteurs neuromorphiques ciblent les niches à contraintes d'énergie
Les produits 2D à base de trames représentaient 68,05 % du chiffre d'affaires en 2025 et demeurent le choix par défaut car la plupart des logiciels de gestion vidéo attendent des flux vidéo standard. Les conceptions neuromorphiques à événements, en revanche, affichent un TCAC de 9,63 % portées par des applications nécessitant une latence inférieure à 1 ms et des budgets énergétiques inférieurs à 100 mW, comme les clôtures alimentées à l'énergie solaire et les charges utiles de micro-drones. Les capteurs 3D à temps de vol gagnent du terrain dans les terminaux de contrôle d'accès où la détection de vivacité bloque les tentatives d'usurpation, bien qu'ils occasionnent une prime de 25 USD à 50 USD par rapport aux composants 2D. Les capteurs sur puce dotés d'IA ont été expédiés à plus de 2 millions d'unités en 2024, laissant entrevoir un point d'inflexion vers l'inférence au niveau du plan des pixels.
Le Metavision Gen4 de Prophesee a atteint une résolution de 1 mégapixel avec une latence de 10 µs et une consommation inférieure à 50 mW, illustrant le bond de performance qu'offrent les architectures à événements. Des obstacles à l'intégration persistent, notamment le support limité des codecs et le manque d'expertise en réseaux neuronaux à impulsions, ce qui maintient l'adoption dans une niche. Les modules à temps de vol intègrent un éclairage sécurisé à 850 nm pour la cartographie géométrique faciale, mais la visibilité de l'émetteur sur les smartphones soulève des questions de vie privée dans les espaces publics. Les équipementiers se couvrent en concevant des cartes hybrides acceptant à la fois des dies à base de trames et à base d'événements, pérennisant les produits jusqu'à la stabilisation des normes. À mesure que les algorithmes convergent et que les chaînes d'outils arrivent à maturité, la diversité des types de traitement redéfinira les voies de mise à niveau pour les intégrateurs.

Par secteur d'utilisation finale : les budgets militaires tirent les segments premium
Les programmes de défense et militaires sont en passe d'atteindre un TCAC de 11,08 %, le plus élevé parmi tous les secteurs d'utilisation finale, portés par l'approvisionnement en réseaux thermiques, hyperspectraux et SWIR capables de reconnaissance de cibles à travers la fumée, le brouillard et les contre-mesures électroniques. Les environnements commerciaux et industriels, qui représentaient 43,89 % du chiffre d'affaires de 2025, font face à des trajectoires plus plates car de nombreux sites de commerce de détail ont déjà déployé des maillages multicaméras. Les systèmes résidentiels croissent régulièrement à mesure que les modèles économiques sur abonnement compensent les dépenses d'investissement des propriétaires. Les opérateurs d'infrastructures critiques tels que les réseaux électriques, les aéroports et les pipelines maintiennent une croissance à un chiffre moyen, soutenue par des mandats réglementaires de rétention vidéo de 30 jours et d'alertes automatiques en cas d'incident.
Les acheteurs de la défense exigent des capteurs durcis aux rayonnements et chiffrés répondant aux critères NSA de type 1, ce qui pousse les prix de vente moyens bien au-delà des tarifs commerciaux. Le Système d'augmentation visuelle intégrée de l'Armée américaine a attribué 220 millions USD de contrats en 2024, stipulant une consommation inférieure à 2 W et une acuité en faible luminosité inégalée. Les secteurs verticaux commerciaux s'orientent vers l'extraction de métadonnées plutôt que le stockage vidéo brut, réduisant l'exposition juridique au titre du RGPD et du CCPA. Les intégrateurs attendent désormais des capteurs qu'ils délivrent des comptages d'objets, des durées de présence et des longueurs de files d'attente, et non de simples trames, ce qui remodèle les feuilles de route des micrologiciels. Dans tous les secteurs, le marché des capteurs d'image pour les applications de sécurité continue de se polariser : les niveaux militaires premium et commerciaux à forte composante analytique prospèrent, tandis que les dispositifs de gamme intermédiaire subissent une compression des prix de la part des acteurs sans usine chinois à faible coût.
Analyse géographique
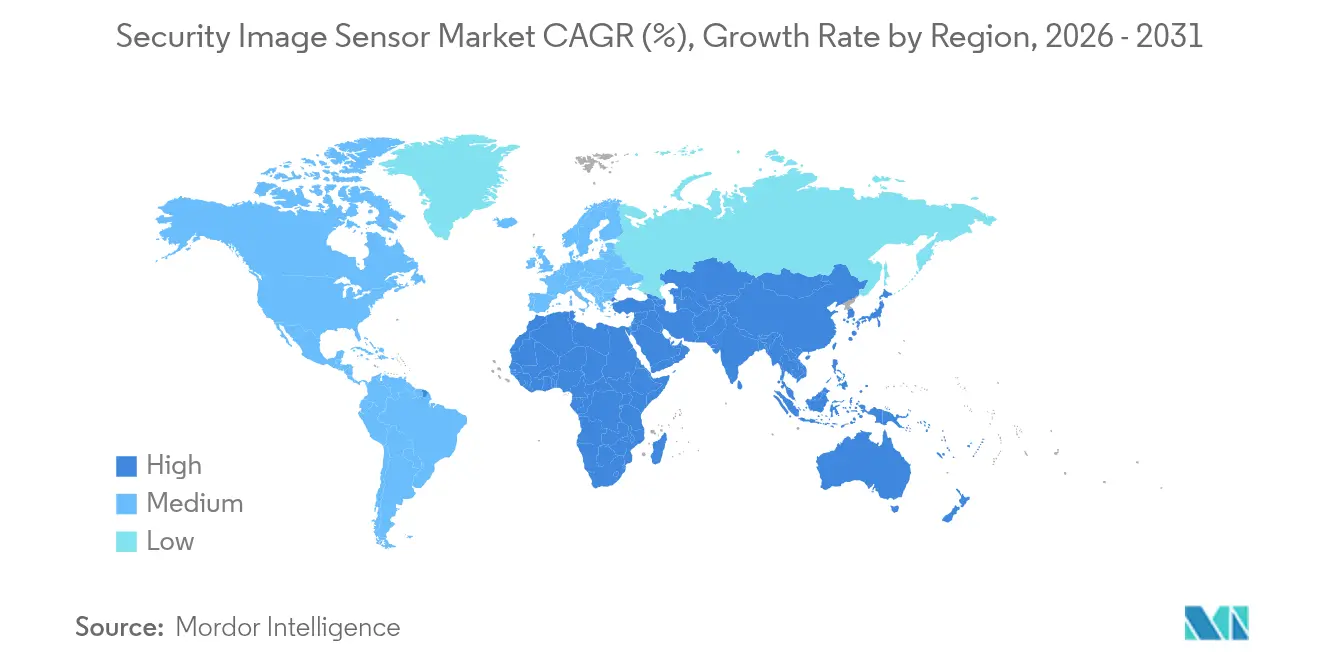
L'Asie-Pacifique a dominé avec 42,05 % de la part du marché des capteurs d'image pour les applications de sécurité en 2025, soutenue par le vaste réseau de caméras de crédit social de la Chine dépassant 700 millions d'unités et par le financement de la Mission des villes sûres de l'Inde à hauteur de 480 milliards INR (5,8 milliards USD). Les fournisseurs nationaux tels que GalaxyCore et SmartSens exploitent des avantages de coût, proposant des capteurs de 5 mégapixels à 6 USD à 8 USD et prenant des parts aux acteurs établis. Le Japon et la Corée du Sud se concentrent sur les déploiements d'aide aux personnes âgées renforcés par l'IA : l'appel d'offres de Tokyo en 2024 pour 15 000 caméras de détection de chutes établit un modèle pour les sociétés super-vieillissantes.
Le Moyen-Orient affiche la croissance la plus rapide avec un TCAC de 10,42 %, propulsé par des méga-projets tels que le NEOM d'Arabie Saoudite et le programme de ville intelligente de Dubaï, tous deux imposant l'analytique IA et le chiffrement sur die pour respecter des règles strictes de localisation des données. Israël et la Turquie développent leurs achats de défense pour des équipements thermiques et SWIR destinés à la surveillance des frontières, tandis que les États membres du Conseil de coopération du Golfe émettent des appels d'offres liant la densité des caméras aux évaluations des risques des installations. Le climat, caractérisé par la poussière, la chaleur et des scènes nocturnes à faible contraste, favorise les options CMOS empilées et InGaAs, ajoutant de la valeur premium aux commandes régionales. L'Amérique du Nord et l'Europe représentaient conjointement 37,55 % du chiffre d'affaires de 2025 mais affichent des gains plus lents car les litiges liés à la vie privée allongent les cycles d'approvisionnement. Les États-Unis ne disposent pas d'une loi fédérale sur la vie privée, mais la loi californienne Delete Act et la loi BIPA de l'Illinois augmentent les coûts de conformité par site de 50 000 USD à 200 000 USD. Les acheteurs européens s'orientent désormais vers des déploiements exclusivement en périphérie pour contourner les sanctions du RGPD, suspendant la reconnaissance faciale centralisée dans plusieurs villes. Cela dit, les projets de défense et d'infrastructures critiques restent dynamiques : le Département de la sécurité intérieure des États-Unis a attribué 420 millions USD pour des systèmes frontaliers en 2024, et la directive NIS2 de l'UE sous-tend les dépenses d'analytique dans les aéroports.

Paysage réglementaire
La réglementation applicable aux capteurs d'image utilisés dans les applications de sécurité évolue de la sécurité électrique et de la conformité radio vers la cybersécurité définie par logiciel, les correctifs de cycle de vie et les exigences d'interopérabilité. Aux États-Unis, la FCC a fait progresser en 2024 un programme volontaire d'étiquetage de cybersécurité pour l'IoT (US Cyber Trust Mark), tandis que la CISA a émis la directive opérationnelle contraignante 26-02 en février 2026. Cette directive impose aux agences civiles fédérales de retirer les dispositifs périphériques en fin de support, y compris les caméras IoT, qui ne reçoivent plus de mises à jour de sécurité du fournisseur. Ces politiques élèvent le démarrage sécurisé, le micrologiciel signé, la gestion des identifiants et la capacité de mise à jour du rang de simples différenciateurs à celui de prérequis d'achat, façonnant les décisions relatives à la liste des matériaux des capteurs et modules caméra.
Dans les principales régions d'achat, l'accès au marché est de plus en plus lié à des normes et schémas de certification nommés. L'Inde a élargi les exigences essentielles obligatoires via l'application MeitY/STQC en avril 2025 pour les systèmes CCTV/caméras, couvrant l'intégrité du micrologiciel, la sécurité réseau et l'intégrité de la chaîne d'approvisionnement. La Corée du Sud a fait progresser les contrôles de sécurité obligatoires pour les caméras IP via l'application KATS de la norme KS X 3007:2026 (mai 2026), incluant la vérification de signature numérique et TLS 1.2 ou supérieur. En Europe, le CEN a publié la norme EN 62676-4:2026 (juillet 2026), codifiant l'interopérabilité en exigeant la prise en charge des profils ONVIF T et M pour les caméras périphériques 8K liées à l'éligibilité au marquage CE à partir de janvier 2027. Par ailleurs, la loi européenne sur l'IA renforce les exigences en matière de journalisation et de contrôles pour les usages à haut risque, qui se recoupent souvent avec les déploiements de surveillance dans les espaces publics.
Paysage concurrentiel
Sony Semiconductor Solutions, Samsung Electronics, OmniVision Technologies, ON Semiconductor et STMicroelectronics détiennent collectivement environ 60 % du chiffre d'affaires du secteur, illustrant une concentration modérée. Les challengers sans usine chinois GalaxyCore, SmartSens Technology et Superpix Micro Technology érodent les niveaux de prix sur le marché grand public des capteurs CMOS de 5 mégapixels en offrant des remises de 25 % à 35 %, élargissant leur part en Amérique latine et en Asie du Sud-Est. La stratégie concurrentielle s'est déplacée vers l'intégration d'accélérateurs d'IA et de processeurs de signal d'image sur le die de pixels, de sorte que la classification d'objets en temps réel s'effectue à la source, permettant la conformité avec les lois de localisation des données.
L'IMX500 de Sony illustre ce pivot, exécutant MobileNet et EfficientNet à 12 images par seconde avec moins de 1 W et reformulant le discours marketing du nombre de pixels vers le débit algorithmique. Samsung et SK hynix ont approfondi leur engagement envers les architectures à événements à travers une coentreprise de 180 milliards KRW (135 millions USD), ciblant des capteurs neuromorphiques de 2 mégapixels d'ici 2027. L'acquisition par Teledyne de la ligne 300 mm de Tower élargit le fossé dans le domaine de l'infrarouge ondes courtes et signale une expansion verticale vers le contrôle des substrats.
Les espaces vierges se trouvent dans les domaines de l'infrarouge ondes courtes et du neuromorphique, où les primes de prix ou les avantages en termes de consommation offrent des opportunités aux nouveaux entrants. Prophesee a clôturé un financement de 50 millions EUR en série C pour développer sa plateforme Metavision Gen4, tandis que Gpixel a expédié 1,2 million de capteurs spécialisés pour l'automatisation industrielle. Les organismes de normalisation tels que l'IEEE élaborent des spécifications de démarrage sécurisé qui pourraient augmenter les coûts de conformité, favorisant involontairement les grands acteurs établis qui disposent déjà d'équipes de certification de sécurité. Alors que la pression sur les prix se heurte à l'innovation fonctionnelle, le marché des capteurs d'image pour les applications de sécurité devrait se polariser entre les fournisseurs de produits de base à faible coût et les fournisseurs de solutions premium centrées sur l'IA.
Leaders du secteur des capteurs d'image pour les applications de sécurité
Sony Semiconductor Solutions Corporation
Samsung Electronics Co., Ltd.
OmniVision Technologies, Inc.
ON Semiconductor Corporation
STMicroelectronics N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes d'analytique en périphérie dans les villes intelligentes et les infrastructures critiques créent une opportunité de produit pour les capteurs combinant plage dynamique élevée, performance en basse lumière et calcul embarqué. L'objectif est de réduire le mouvement des flux vidéo bruts tout en respectant les mandats de détection de menaces. L'annonce par Sony Semiconductor Solutions de l'IMX908 en mars 2026, un capteur d'image pour caméra de sécurité 4K utilisant des pixels LOFIC de 1,45 micromètre pour offrir 96 dB de plage dynamique en une seule prise, indique où se regroupent les feuilles de route des OEM : une capture à fort contraste préservant les détails probants en présence d'éblouissement, de phares et d'entrées à contre-jour, appuyée par des architectures permettant davantage d'intelligence au niveau de la caméra. Cela s'aligne sur les tendances d'achat mises en avant dans le rapport, où les acheteurs se standardisent sur le CMOS empilé et le traitement sur capteur pour réduire la latence et la charge réseau.
Le renforcement de la cybersécurité et de l'interopérabilité crée également un espace pour les fournisseurs capables d'intégrer des fonctionnalités de sécurité et des éléments de conformité dans l'offre capteur-plus-module. Les exigences émergeant de programmes tels que l'étiquette IoT de la FCC, les exigences essentielles STQC en Inde et la norme KS X 3007:2026 en Corée du Sud poussent les fabricants de caméras à renouveler leurs parcs analogiques historiques et de première génération IP. Les conceptions nécessitent de plus en plus un micrologiciel signé, des mises à jour OTA sécurisées et une sécurité de transport renforcée. Cela accroît la valeur des capteurs intégrant des fonctions orientées sécurité, notamment des chemins de données authentifiés, une détection d'altération et des pipelines de traitement compatibles avec les métadonnées. En Europe, l'initiative de codification de l'interopérabilité liée à ONVIF pour les déploiements haut de gamme (EN 62676-4:2026 pour les caméras périphériques 8K) soutient les fournisseurs de capteurs qui travaillent en amont avec les piles VMS, codec et conformité de profils. Ceci est particulièrement pertinent pour les caméras de surveillance commerciale, qui détenaient 45,98 % de part en 2025 et évoluent d'un enregistrement passif vers des déploiements riches en analytique.
Développements récents du secteur
- Mars 2026 : Sony Semiconductor Solutions a annoncé le capteur d'image CMOS 4K IMX908 pour caméras de sécurité, utilisant des pixels LOFIC de 1,45 micromètre pour offrir une plage dynamique élevée de 96 dB en une seule prise. Cette sortie cible des scènes de surveillance difficiles telles que les entrées et les routes, où le rendu simultané des détails d'ombre et d'éblouissement compte pour l'identification et la collecte de preuves.
- Octobre 2025 : OMNIVISION a lancé l'OX05C, un capteur HDR à obturateur global de 5 mégapixels pour les systèmes de surveillance du conducteur et des occupants en cabine, avec une production de masse prévue pour 2026. Ce programme souligne comment les architectures à obturateur global et HDR développées pour les systèmes de vision critiques pour la sécurité sont adaptées à des cas d'usage de détection permanente qui recoupent les exigences de conception en matière de sécurité et de contrôle d'accès.
- Février 2024 : L'Alliance MIPI a publié des spécifications de sécurité pour caméras permettant une protection de bout en bout flexible des flux de données des capteurs d'image dans les systèmes de caméras automobiles. Ce cadre soutient l'alignement du secteur autour des concepts d'authentification et de protection des données que les fournisseurs de caméras et de capteurs peuvent transposer dans des déploiements de sécurité où l'intégrité du micrologiciel et les chemins de données de confiance deviennent des exigences d'achat.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les capteurs d'image intégrés dans les caméras et systèmes de sécurité et de surveillance, où le capteur est le composant clé utilisé pour capturer des images exploitables à des fins de surveillance et de détection de menaces.
Exclusions de périmètre : nous excluons les modules caméra complets, les objectifs, les enregistreurs, les logiciels de gestion vidéo et les services d'installation, sauf s'ils sont indissociables du composant capteur d'image tarifé.
Aperçu de la segmentation
- Par application
- Caméras de sécurité résidentielles
- Caméras de surveillance commerciales
- Caméras d'infrastructure et de circulation
- Caméras de surveillance de la défense et des frontières
- Par technologie
- Capteurs d'image CMOS
- Capteurs d'image CCD
- Technologies émergentes (par ex., InGaAs, SWIR)
- Par spectre
- Capteurs à spectre visible
- Capteurs infrarouges et proche infrarouge
- Capteurs thermiques
- Capteurs multispectraux et hyperspectraux
- Par type de traitement
- Capteurs d'image 2D
- Capteurs d'image 3D/temps de vol
- Capteurs d'image sur puce dotés d'IA
- Capteurs neuromorphiques à événements
- Par secteur d'utilisation finale
- Résidentiel
- Commercial et industriel
- Infrastructures critiques
- Gouvernement et forces de l'ordre
- Défense et forces militaires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par définir des limites claires autour de ce qui constitue un capteur d'image pour application de sécurité, puis en cartographiant la façon dont ces capteurs s'intègrent dans les caméras utilisées dans les cas d'usage résidentiels, commerciaux, d'infrastructure et de sécurité publique. Nous avons utilisé des sources publiques telles que les statistiques commerciales du US Census, les données commerciales d'Eurostat, la base de données UN Comtrade, ainsi que les pages de normes et de directives d'organismes tels que l'IEC et l'IEEE pour recouper la terminologie et les classes d'appareils.
Pour ancrer le contexte de l'offre et de la demande, nous avons également examiné les dépôts publics des entreprises et les présentations aux investisseurs, une couverture de presse fiable, ainsi que des bases de données de brevets pour comprendre les évolutions des caractéristiques des capteurs (par exemple, la performance en basse lumière et le traitement sur puce). Lorsque cela s'avérait utile, des abonnements payants pour les données financières d'entreprises et l'intelligence d'actualités ont été utilisés pour maintenir la cohérence du calendrier des cycles produits et des signaux de capacité dans le modèle. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été examinées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester ce que la recherche documentaire ne pouvait pas confirmer clairement, en particulier la façon dont les fabricants de caméras de sécurité et les intégrateurs de systèmes choisissent les types de capteurs selon les besoins d'éclairage, de distance et de latence. Nous avons échangé avec un ensemble de fournisseurs de composants, d'OEM de caméras, de distributeurs et de parties prenantes de projets de sécurité à travers l'APAC, l'EMEA et les Amériques afin que les hypothèses sur les prix, le rythme d'adoption et les cycles de remplacement puissent être corrigées avant finalisation.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 15 % | APAC : 46 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 36 % |
| Acteurs plus petits : 16 % | Managers : 48 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
La taille du marché est construite selon une approche descendante et ascendante, où l'approche descendante reconstruit la demande à partir de la base installée et du mix d'expéditions des caméras de sécurité, puis la traduit en valeur de capteurs à l'aide de taux d'adoption réalistes et de prix de vente moyens. Une fois le principal réservoir de demande constitué, nous le soumettons à des vérifications ascendantes sélectives, telles que l'agrégation des revenus de fournisseurs échantillonnés liés aux programmes de caméras de sécurité et l'exécution de vérifications de canal sur les prix typiques des capteurs par niveau de performance.
Les intrants du modèle comprennent les tendances d'expédition des caméras par cas d'usage (domicile, commercial, infrastructure et sécurité frontalière), le glissement de la part vers des capteurs de résolution supérieure et basse lumière, la répartition entre conceptions visibles et à capacité infrarouge, les cycles de remplacement et de mise à niveau induits par les réglementations et les exigences de confidentialité, ainsi que les signaux d'approvisionnement en plaquettes ou d'utilisation de capacité pouvant influencer les prix. Comme certaines parties du marché ne sont pas rapportées comme poste autonome, les lacunes ont été traitées par des allocations fondées sur des ratios, validées lors d'entretiens avec des experts, puis recoupées avec l'orientation indépendante du marché des caméras.
Pour les prévisions, une analyse de scénarios a été utilisée afin que les perspectives reflètent la rapidité avec laquelle l'adoption de l'analytique en périphérie, les dépenses de sécurité publique et les déploiements de surveillance d'infrastructure évoluent dans chaque région. Les hypothèses sur l'érosion des prix et l'amélioration du mix ont été mises à jour en fonction des attentes des personnes interrogées pour les prochains cycles produits, puis appliquées de manière cohérente sur toute la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés de manière croisée par triangulation entre l'orientation des expéditions de caméras, les signaux de commerce et de production, et le revenu de capteur implicite par caméra, ce qui permet de repérer les totaux qui semblent trop élevés ou trop faibles par rapport à la base réelle d'appareils. Lorsque des écarts importants apparaissaient, nous avons réexécuté les intrants sensibles, documenté la raison du changement, et recontacté les sources si une hypothèse clé ne pouvait être étayée par des preuves.
Une révision interne en plusieurs étapes est effectuée avant validation finale, où un autre analyste vérifie le flux des calculs, les unités et l'alignement des années, puis teste si les taux de croissance correspondent aux moteurs indiqués. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient les prix, la disponibilité de l'offre ou les dépenses de sécurité. Avant livraison, une dernière relecture est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Comparaison de la taille du marché mondial des capteurs d'image pour applications de sécurité de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les capteurs d'image d'applications de sécurité peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet semble similaire, car les sources comptabilisent souvent des périmètres de produits et des points temporels différents. L'autre raison majeure est que les hypothèses de prix et de mix peuvent être traitées différemment, en particulier lorsque les capteurs à plus haute performance commencent à gagner des parts.
Le tableau de comparaison montre un écart notable qui provient généralement de ce qui est comptabilisé comme capteur de caméra de sécurité par rapport à ce qui est traité comme demande d'imagerie adjacente. Dans le modèle de Mordor Intelligence, le périmètre est maintenu aux capteurs d'image utilisés dans les caméras de sécurité et de surveillance par application et spectre, et les totaux sont vérifiés par rapport à l'orientation des expéditions de caméras et à une progression réaliste du prix de vente moyen des capteurs, plutôt que d'agréger les modules caméra, les logiciels d'analytique ou la demande d'imagerie industrielle non liée dans le même chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,73 milliards USD (2026) | |
| Revue commerciale A | 6,14 milliards USD (2024) | Utilise une année antérieure et se rapproche probablement d'une vue de la chaîne d'approvisionnement des caméras de sécurité, ce qui peut faire entrer le revenu au niveau caméra ou la valeur du module dans ce qui est décrit comme un marché de capteurs d'image. |
| Cabinet de conseil régional B | 2,10 milliards USD (2023) | Une définition plus étroite semble mettre l'accent uniquement sur les capteurs CMOS et un sous-ensemble limité de sécurité, ce qui peut exclure les conceptions à capacité infrarouge, les programmes de défense et de sécurité frontalière, ou les types de traitement à plus forte valeur inclus dans une couverture plus large des applications de sécurité. |
En examinant les chiffres, le principal constat est que le choix de l'année et ce qui est regroupé avec le capteur expliquent la majeure partie de l'écart. En maintenant des hypothèses liées aux signaux de demande de caméras, au mix de spectre et à une logique de tarification claire et vérifiable, notre chiffre reste plus facile à expliquer et à reproduire lorsque les utilisateurs mettent à jour les intrants au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des capteurs d'image pour les applications de sécurité en 2026 ?
La taille du marché des capteurs d'image s'élève à 3,73 milliards USD en 2026 et devrait croître à un TCAC de 8,32 % jusqu'en 2031.
Quelle application connaît la croissance la plus rapide ?
Les caméras de surveillance de la défense et des frontières mènent la croissance avec un TCAC de 11,05 %, portées par des tensions géopolitiques croissantes et la demande de capteurs SWIR et multispectraux.
Quelle part du chiffre d'affaires l'Asie-Pacifique détenait-elle l'année dernière ?
L'Asie-Pacifique représentait 42,05 % du chiffre d'affaires mondial en 2025, ancrée par des déploiements massifs en Chine et en Inde.
Pourquoi les capteurs CMOS empilés sont-ils importants aujourd'hui ?
Les capteurs CMOS empilés combinent le réseau de pixels avec un die logique, permettant une IA sur puce et des cadences d'images plus élevées tout en réduisant la bande passante de rapatriement et en respectant les règles de localisation des données.
Quel est le risque le plus important dans la chaîne d'approvisionnement ?
Une pénurie de capacité de plaquettes de 300 mm pour les capteurs CMOS empilés continue d'étendre les délais de livraison au-delà de 26 semaines, poussant les intégrateurs à envisager des plaquettes plus petites ou des technologies alternatives.
Quelle nouvelle technologie pourrait transformer les caméras de périmètre à faible consommation ?
Les capteurs neuromorphiques à événements promettent une latence inférieure à 1 ms et une consommation inférieure à 100 mW, rendant la surveillance solaire permanente réalisable sur des sites distants.
Dernière mise à jour de la page le:



