
Taille et parts du marché des capteurs photodiodes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.16 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
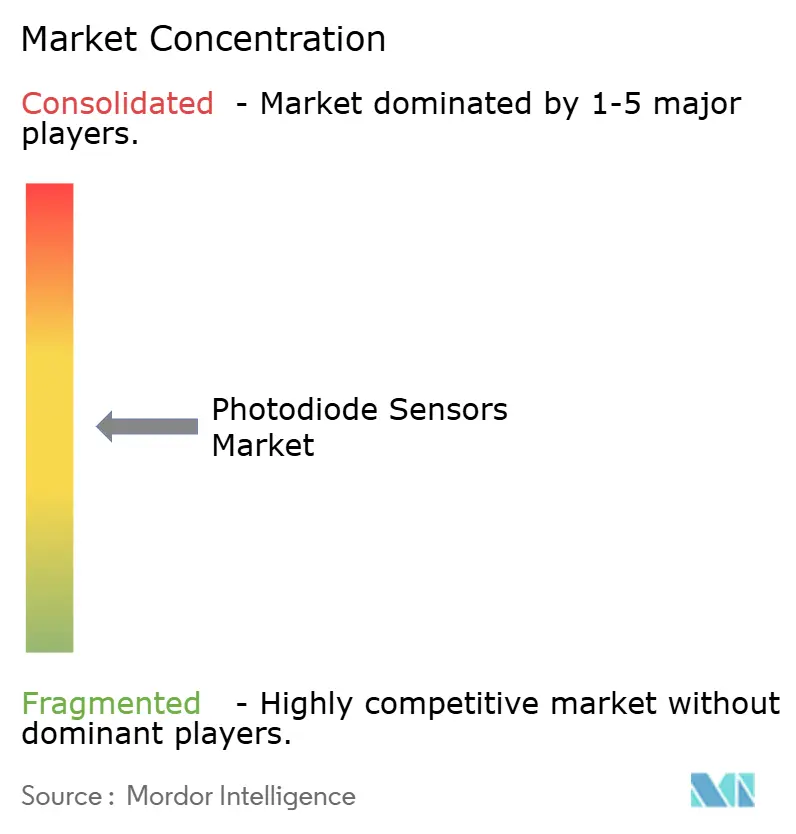
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
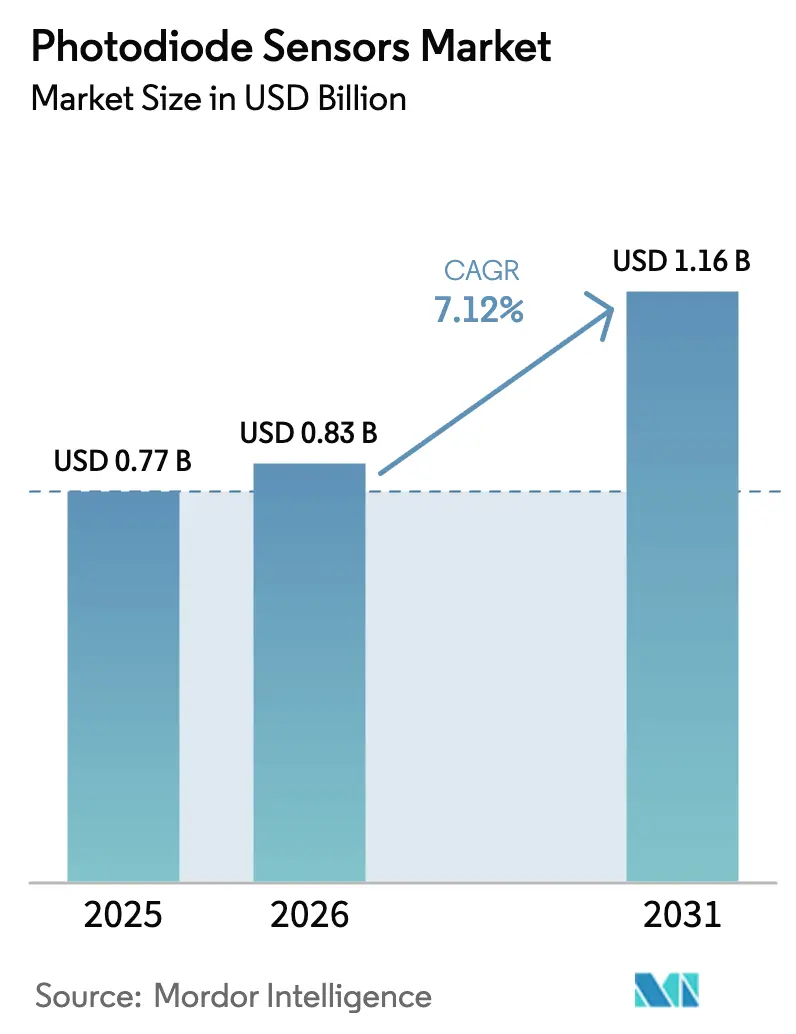
Analyse du marché des capteurs photodiodes par Mordor Intelligence
La taille du marché des capteurs photodiodes en 2026 est estimée à 0,83 milliard USD, en hausse par rapport à la valeur 2025 de 0,77 milliard USD, avec des projections pour 2031 indiquant 1,16 milliard USD, progressant à un CAGR de 7,12 % sur la période 2026-2031. La demande mondiale est en hausse car le transport 5G, les véhicules équipés de LiDAR et la photonique des centres de données nécessitent chacun des récepteurs optiques de précision surpassant les conceptions traditionnelles[1]NTT Corporation & NEC Corporation, "Réseau IOWN tout-photonique avec fonctions de détection par fibre optique réalise une surveillance du flux de trafic à grande échelle", NEC Corporation, nec.com . La résilience du secteur photonique — évalué à 865 milliards USD en 2022 et dont les prévisions indiquent 1 200 milliards USD en 2027 — étaye davantage la trajectoire de croissance du marché des capteurs photodiodes. Les vulnérabilités de la chaîne d'approvisionnement en indium et en gallium introduisent cependant des risques de coût et de délai d'exécution susceptibles de freiner les niveaux de production à court terme. [2]Amy Tolcin, "Quantification des effets potentiels des restrictions chinoises à l'exportation de gallium et de germanium sur l'économie américaine", U.S. Geological Survey, usgs.gov La différenciation concurrentielle se déplace désormais des composants discrets vers des modules intégrés combinant photodiodes, traitement du signal et conditionnement en une seule unité, réduisant le délai de mise sur le marché des clients dans les secteurs des télécommunications, de l'automobile et de l'imagerie médicale.
Principaux enseignements du rapport
- Par type de capteur, les dispositifs PIN ont dominé avec 41,42 % de la part du marché des capteurs photodiodes en 2025, tandis que les photodiodes à avalanche devraient progresser à un CAGR de 8,23 % d'ici 2031.
- Par matériau, le silicium a capturé 57,38 % de la taille du marché des capteurs photodiodes en 2025, tandis que la technologie silicium-germanium devrait se développer à un CAGR de 8,01 %.
- Par plage spectrale, le proche infrarouge a détenu 33,12 % de la part de revenus en 2025 ; l'infrarouge à ondes courtes (SWIR) est la bande à la croissance la plus rapide avec un CAGR de 8,31 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique grand public représentait 28,45 % de la taille du marché des capteurs photodiodes en 2025, mais le LiDAR automobile devrait croître à un CAGR de 8,62 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique dominait avec une part de 45,55 % en 2025, tandis que la région Moyen-Orient et Afrique devrait progresser à un CAGR de 9,22 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des déploiements de fibre optique et de transport 5G | +1.8% | Mondial (APAC, Amérique du Nord en tête) | Moyen terme (2 à 4 ans) |
| Intégration accélérée du LiDAR/ADAS dans les véhicules | +1.5% | Amérique du Nord, Europe, pôles automobiles chinois | Moyen terme (2 à 4 ans) |
| Demande des smartphones pour la détection de lumière ambiante et de proximité | +1.2% | Mondial, concentré dans la fabrication en APAC | Court terme (≤ 2 ans) |
| Utilisation élargie en imagerie médicale et oxymétrie de pouls | +0.9% | Amérique du Nord, Europe, marchés APAC émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des déploiements de fibre optique et de transport 5G
Les réseaux 5G à forte intensité de données poussent les opérateurs à moderniser leurs liaisons dorsales en utilisant des émetteurs-récepteurs optiques cohérents qui reposent sur des photodiodes à faible bruit. Les essais menés par NTT et NEC utilisant les réseaux IOWN tout-photoniques ont démontré une surveillance du trafic en temps réel sur la fibre existante, confirmant la valeur à double usage pour les propriétaires d'infrastructures.[3]NTT Corporation & NEC Corporation, "Réseau IOWN tout-photonique avec fonctions de détection par fibre optique réalise une surveillance du flux de trafic à grande échelle", NEC Corporation, nec.com Des prototypes académiques ont déjà progressé vers des photodiodes à 100 Gbps capables d'une portée de 100 km, correspondant aux premiers référentiels de liaison frontale 6G. Les liaisons optiques en espace libre atteignant 36,4 Gbit/s mettent en évidence la polyvalence des récepteurs à large bande passante dans les environnements urbains où les tranchées sont coûteuses. Les interconnexions de centres de données à faible consommation d'énergie affichent une efficacité énergétique côté émetteur de 1,59 pJ/bit, ce qui fait pression sur les fabricants de détecteurs pour améliorer la sensibilité des récepteurs à des budgets d'alimentation similaires.[4] Combinées, ces exigences placent le marché des capteurs photodiodes au cœur des stratégies de convergence filaire et sans fil de prochaine génération.
Intégration accélérée du LiDAR/ADAS dans les véhicules
L'adoption du LiDAR s'étend au-delà des marques haut de gamme à mesure que les courbes de coût chutent rapidement. Le capteur de profondeur SPAD empilé IMX479 de Sony offre une détection à 300 m avec une efficacité de détection de photons de 37 %, les livraisons d'échantillons étant prévues pour l'automne 2025. La feuille de route coréenne des SPAD a atteint une gigue temporelle de 56 ps et une résolution de 8 mm, idéale pour les systèmes d'aide à la conduite à courte portée. Les fournisseurs chinois ont stimulé la concurrence sur les prix, accélérant la croissance du volume unitaire dans les véhicules de milieu de gamme. La co-encapsulation VCSEL-photodiode réduit la nomenclature tout en améliorant la fiabilité. Les architectures FMCW, qui dépendent des photodiodes hétérodynes, atteignent désormais des limites de détection proches des plafonds théoriques, validant les prochaines mises en production.[5]
Demande des smartphones pour la détection de lumière ambiante et de proximité
Les fabricants de téléphones portables continuent d'intégrer la lumière ambiante, la proximité et la biosensation PPG dans des modules consolidés, générant des commandes de photodiodes en silicium à volume élevé. Les appareils portables et les smartphones soutiennent ensemble une bonne croissance des biocapteurs PPG jusqu'en 2030, assurant une demande supplémentaire pour les détecteurs proche infrarouge dans de petits encombrements. Les systèmes d'empreintes digitales sous l'écran et d'identification faciale nécessitent des photodiodes avec des performances supérieures en proche infrarouge et un minimum de diaphonie, stimulant l'innovation en matière d'isolation par tranchée et d'illumination par la face arrière. La reconnaissance de gestes basée sur l'apprentissage automatique élargit davantage le parc de capteurs adressables, tandis que les modules de qualité de l'air basés sur le laser, tels que le SN-GCQB1 de Panasonic, montrent comment le savoir-faire en conception de photodiodes s'étend aux applications grand public adjacentes.
Utilisation élargie en imagerie médicale et oxymétrie de pouls
Les réseaux de tomodensitométrie et les sondes d'oxymétrie de pouls nécessitent des photodiodes à faible bruit et à haute réactivité qui maintiennent la stabilité d'étalonnage sur la durée de vie des dispositifs. Le KAIST a récemment démontré des détecteurs infrarouge moyen à température ambiante capables de surveillance en temps réel du CO₂, ce qui indique de futures réductions de coûts grâce à la compatibilité CMOS. [6]Lawrence Livermore National Laboratory, "Le dépôt de points quantiques sur des puces rainurées améliore les capacités des photodétecteurs", Phys.org, phys.org Coherent Corp. identifie l'instrumentation de santé comme un segment adressable de 69 milliards USD croissant de 7 % par an, confirmant une allocation budgétaire soutenue pour la photonique en médecine. Les biocapteurs portables, alimentés par des photodiodes miniatures, sont désormais au cœur des déploiements de médecine personnalisée dans les programmes de télésanté hospitaliers.
Analyse de l'impact des facteurs restrictifs*
| Facteur restrictif | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Courant d'obscurité et bruit dépendants de la température | -0.8% | Mondial, régions à climat extrême | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement volatile en indium et en gallium | -1.1% | Mondial, fabrication en APAC la plus touchée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Courant d'obscurité et bruit dépendants de la température
Le courant d'obscurité augmente de façon exponentielle avec la température, dégradant les rapports signal sur bruit dans les déploiements de photodiodes à mission critique. Les récents référentiels de Thorlabs ont confirmé que les détecteurs au germanium présentent la dérive de courant d'obscurité la plus élevée, tandis que les variantes InGaAs offrent une meilleure stabilité thermique. Les photodiodes organiques avec des couches de transport réticulées délivrent désormais une densité de courant d'obscurité de 1 nA cm⁻² à un biais de −5 V, prolongeant la fiabilité des capteurs pour les appareils portables grand public. Les détecteurs à pérovskite affichant une détectivité de 2,4×10¹² Jones promettent une différenciation à long terme une fois les obstacles de rendement commercial surmontés.
Chaîne d'approvisionnement volatile en indium et en gallium
Les restrictions à l'exportation de gallium et de germanium imposées par la Chine en 2024 mettent en lumière le risque lié aux ressources derrière chaque photodiode III-V.[7]Amy Tolcin, "Quantification des effets potentiels des restrictions chinoises à l'exportation de gallium et de germanium sur l'économie américaine", U.S. Geological Survey, usgs.gov Les importations américaines de plaquettes d'arséniure de gallium ont fortement chuté en 2023, déclenchant des primes de prix pour les récepteurs de télécommunications hautes performances. Des partenariats tels que LightPath-NRL visent à commercialiser le verre chalcogénure BDNL4 comme substitut au germanium, réduisant l'exposition aux matériaux. Des études de durabilité projettent que les déploiements 6G pourraient exiger jusqu'à 4,4 % de la production annuelle d'indium, intensifiant la concurrence pour l'approvisionnement au sein du marché des capteurs photodiodes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur :
les photodiodes à avalanche stimulent l'innovationLes dispositifs PIN représentaient 41,42 % de la part du marché des capteurs photodiodes en 2025, les équipementiers de télécommunications et de l'électronique grand public ayant privilégié leur compromis coût-performance. Les photodiodes à avalanche devraient afficher un CAGR de 8,23 % jusqu'en 2031, augmentant la taille du marché des capteurs photodiodes à mesure que le LiDAR exige une sensibilité au photon unique. Le jalon coréen de 56 ps pour les SPAD souligne la marge concurrentielle pour les améliorations de la résolution temporelle dans les systèmes de sécurité automobile. Les fournisseurs de dispositifs migrent désormais des composants discrets vers des architectures de capteurs empilés, offrant un conditionnement du signal sur puce qui simplifie la qualification auprès des équipementiers automobiles.
Les variantes PIN à avalanche en nitrure de gallium ciblent les applications de détection d'incendie en ultraviolet et les applications spatiales qui exigent une résistance aux radiations. Les configurations PN restent viables dans les produits grand public à orientation valeur, tandis que les conceptions Schottky s'adressent à la photonique microonde où la bande passante prime sur l'efficacité quantique. Les acteurs de l'écosystème investissent dans la co-conception laser-récepteur pour équilibrer gain, linéarité et puissance, signalant une divergence continue au sein du marché des capteurs photodiodes.
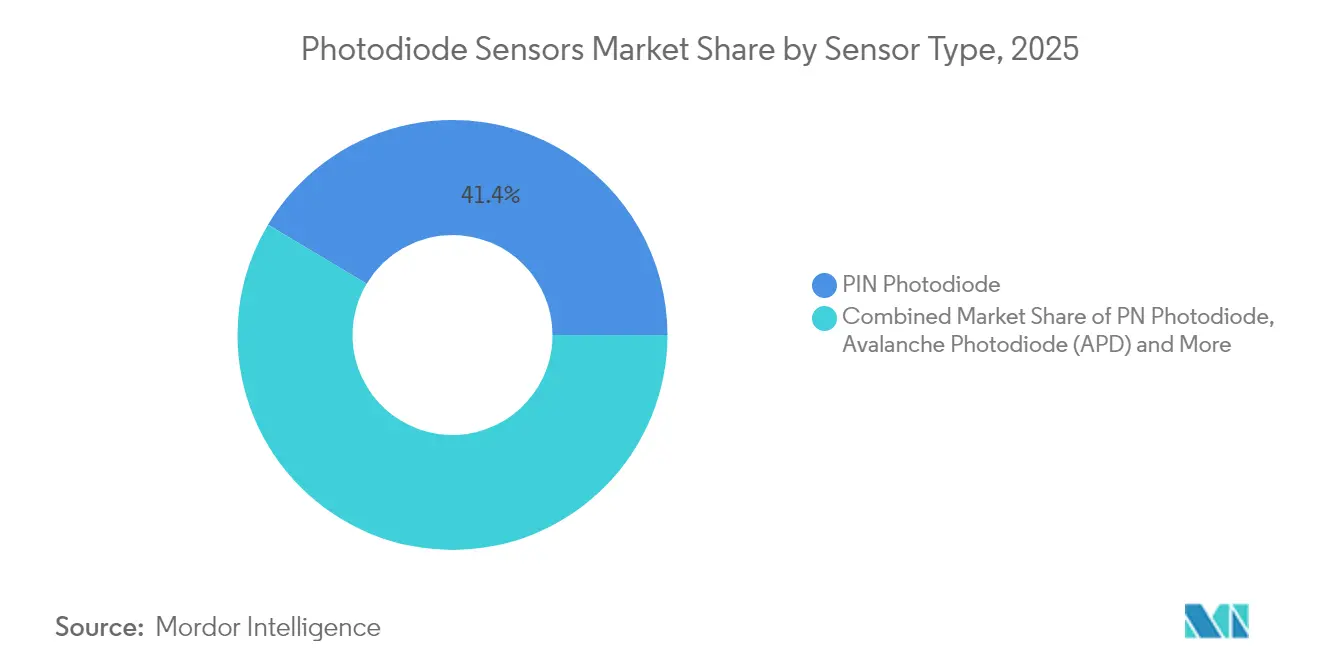
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau :
la domination du silicium est challengée par les semi-conducteurs composésLe silicium conserve 57,38 % de la taille du marché des capteurs photodiodes car les fonderies CMOS offrent une échelle et une économie de coûts inégalées. Les dispositifs silicium-germanium, avec un CAGR prévu de 8,01 %, améliorent la réactivité à 1,55 µm de longueur d'onde tout en restant compatibles avec les fonderies, ce qui attire les équipementiers de télécommunications recherchant la parité de coûts avec les pipelines Si traditionnels. Les détecteurs à arséniure d'indium-gallium restent indispensables pour les plages de 700 nm à 1,8 µm, commandant des prix premium dans les optiques de communication de données.
Les architectures de super-réseaux de type II affichent une détectivité de 2,1×10¹¹ cm Hz¹/²/W, soit 256 % au-dessus des offres eSWIR traditionnelles, créant des opportunités dans la vision industrielle et l'agriculture. Les photodiodes organiques et les hybrides à points quantiques atteignent désormais une détectivité de 5,55×10¹² Jones à 1,15 µm, indiquant des voies rentables pour les appareils portables de niche et les testeurs environnementaux. La feuille de route des capteurs d'image à points quantiques de STMicroelectronics combinant un pas de pixel de 1,62 µm avec une efficacité quantique externe de 60 % à 1 400 nm laisse entrevoir une adoption grand public au sein du marché des capteurs photodiodes.
Par plage spectrale :
les applications SWIR accélèrent la croissanceLes longueurs d'onde proche infrarouge ont représenté 33,12 % des revenus 2025 car les modules de télécommunications, biométriques et de lumière ambiante reposent sur des performances à 850-1 000 nm. La demande en SWIR progresse à un CAGR de 8,31 %, élargissant la taille du marché des capteurs photodiodes pour les outils de tri, de détection d'humidité et d'inspection qualité. La puce SenSWIR de Sony réduit le pas de pixel via des liaisons Cu-Cu, diminuant l'encombrement des caméras pour l'automatisation industrielle.
Les intégrateurs industriels valorisent le fonctionnement en salle sans refroidissement à température ambiante dans les réseaux InGaAs tout en évaluant les TEC optionnels qui améliorent les planchers de bruit d'obscurité. Les photodiodes noires GeSn sur silicium offrent une réponse à 1 960 nm avec des pertes par réflexion réduites entre 1 200 et 2 200 nm, positionnant les fonderies CMOS pour défier les acteurs établis III-V. L'IR à ondes moyennes et longues reste spécialisé, dominé par les photodiodes à antimonure d'indium pour l'imagerie militaire à 1-5,5 µm.
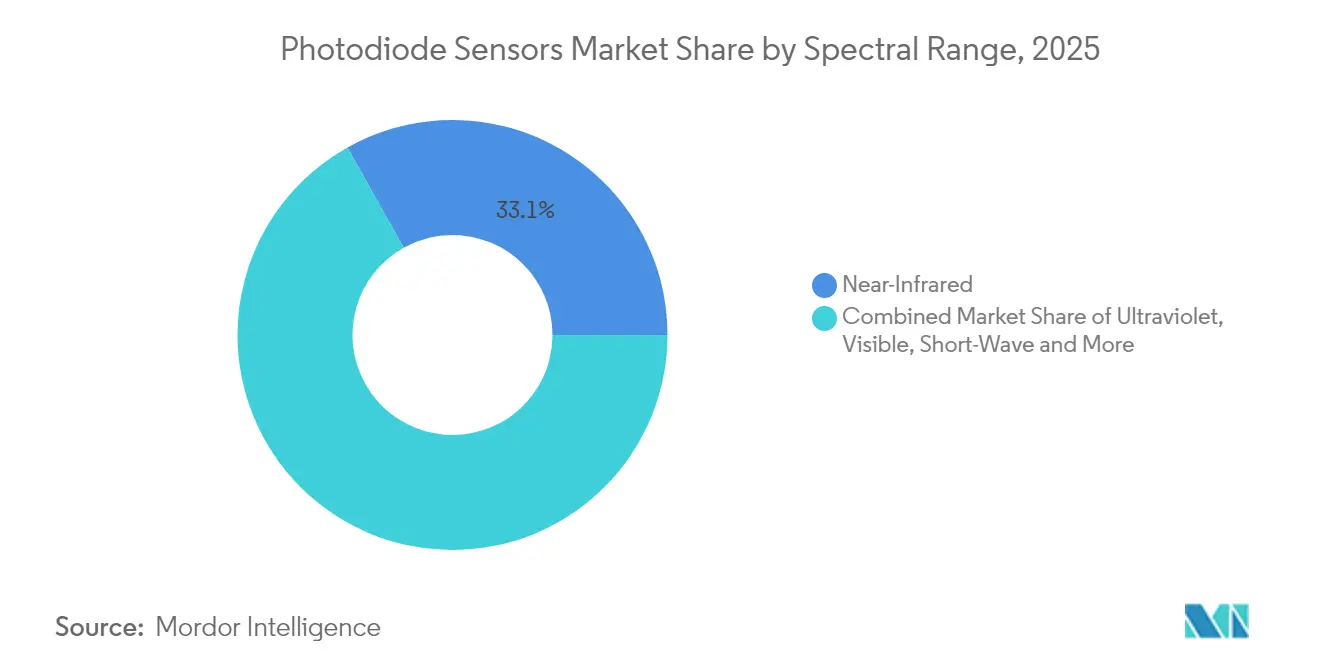
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'utilisation finale :
le LiDAR automobile génère la croissance la plus forteL'électronique grand public représentait 28,45 % des revenus en 2025, les smartphones, appareils portables et dispositifs domestiques intégrant des photodiodes de détection de lumière ambiante et de biosensation. L'adoption du LiDAR automobile progresse à un CAGR de 8,62 %, renforçant le marché des capteurs photodiodes comme épine dorsale de sécurité pour l'autonomie de niveau 3. Les opérateurs de télécommunications maintiennent des commandes régulières dans le cadre des mises à niveau de transport 5G et d'optiques cohérentes.
Les applications de santé entrent dans une nouvelle phase de croissance, s'étendant au-delà de l'oxymétrie de pouls vers la tomodensitométrie et les diagnostics au point de soins intégrant des photodiodes dans des sondes multimodales. Les budgets aérospatial et de défense soutiennent une demande de haute fiabilité, comme en témoigne le contrat de 168,3 millions USD de Teledyne FLIR avec l'armée américaine pour des mises à niveau de suites de capteurs. L'automatisation industrielle adopte des caméras de temps de vol indirect comme le Hyperlux ID de onsemi, qui mesure la profondeur jusqu'à 30 m pour la robotique de prise et de dépose.
Analyse géographique
Marché des Capteurs Photodiodes en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des capteurs photodiodes avec une part de revenus de 45,55 % en 2025, soutenue par de denses écosystèmes de semi-conducteurs en Chine, au Japon et en Corée du Sud. La collaboration entre le NICT et Sony au Japon a permis de réaliser le premier laser à émission par la surface à points quantiques pratique à 1 550 nm, améliorant la profondeur des composants locaux dans les communications par fibre optique. Les fabricants chinois de LiDAR Hesai et RoboSense accélèrent la déflation des coûts, élargissant l'adoption par les équipementiers pour des cibles de capteurs inférieures à 500 USD. Les avancées du KIST en Corée du Sud sur les réseaux SPAD de 56 ps placent les fournisseurs régionaux en tête sur les métriques de gigue temporelle, critiques pour les systèmes ADAS.
Marché des Capteurs Photodiodes en Amérique du Nord
L'Amérique du Nord équilibre l'innovation et la demande de défense. Coherent Corp. a déclaré un chiffre d'affaires de 1,43 milliard USD au deuxième trimestre de l'exercice 2025, en hausse de 27 % en glissement annuel, témoignant d'une exposition diversifiée dans les domaines des communications de données, de l'instrumentation et de l'aérospatiale. Les allocations du CHIPS Act pour l'expansion du phosphure d'indium protégeront les chaînes d'approvisionnement domestiques en photodiodes contre de futurs chocs géopolitiques. Le nouveau centre de R&D de Quantinuum au Nouveau-Mexique s'appuie sur les laboratoires Sandia et Los Alamos pour accélérer la propriété intellectuelle en photonique quantique, garantissant un pipeline de prototypes de détecteurs de nouvelle génération.
Marché des Capteurs Photodiodes en EMEA
L'Europe occupe des niches d'exportation à haute valeur ajoutée, ayant expédié 124,6 milliards EUR (133,5 milliards USD) en photonique en 2022, soit une part mondiale de 15 % soutenue par une intensité de R&D de 10,5 %. L'expansion des installations de Lynred à hauteur de 85 millions EUR (91,1 millions USD) à Grenoble doublera la capacité des salles blanches et sécurisera l'approvisionnement souverain en infrarouge pour les programmes de défense de l'UE. Le projet HyperPic dans l'infrarouge moyen de VIGO Photonics, financé par des subventions de l'UE, témoigne d'un engagement continu en faveur des circuits photoniques intégrés ciblant la détection de gaz médicaux et industriels. La région Moyen-Orient et Afrique affiche le CAGR le plus rapide sur la période 2026-2031 à 9,22 %, les programmes nationaux de villes intelligentes et les potentielles usines de fabrication avancée aux Émirats arabes unis catalysant la demande locale future.
Paysage réglementaire
Les capteurs photodiodes sont façonnés par des cadres transversaux liés aux produits chimiques, à l'environnement et à la sécurité des produits, qui influent sur le choix des matériaux et la documentation à travers les régions. En pratique, les programmes de conformité font souvent référence aux exigences RoHS et REACH de l'UE concernant les substances présentes dans les composants et assemblages électroniques, ce qui est particulièrement pertinent pour les photodiodes à semi-conducteurs composés et les modules détecteurs conditionnés expédiés vers l'Europe.
Les déploiements dans les domaines de la défense, du médical et de la haute fiabilité ajoutent également des contrôles via des régimes de systèmes qualité et d'exportation. Par exemple, Edmund Optics décrit une gouvernance conforme à l'ITAR pour les technologies liées à la défense et maintient des systèmes qualité et environnementaux alignés sur les normes ISO, tels que ISO 9001:2015, ISO 14001 et ISO 13485, aux côtés des exigences MIL-spec utilisées par les clients de l'aérospatiale et de la défense. Les exigences en matière de traçabilité et d'approvisionnement responsable influencent également les achats, Hamamatsu Photonics décrivant une diligence raisonnable sur les minerais de conflit à l'aide des modèles RMI (CMRT/EMRT) alignés sur les directives de l'OCDE, reliant le contrôle de l'approvisionnement amont en indium/gallium à la qualification des OEM en aval.
Analyse de la chaîne de valeur
La chaîne de valeur des capteurs photodiodes commence par des matières premières spécialisées et des intrants de tranches, notamment le silicium et des composés III-V tels que les systèmes de matériaux liés à l'InGaAs. Elle se poursuit avec l'épitaxie et le traitement des tranches, la fabrication des dispositifs et les étapes de conditionnement qui déterminent le bruit, la bande passante et la réponse spectrale. Le conditionnement et les essais sont des étapes clés à forte valeur ajoutée, car l'alignement optique, l'hermétisme et la gestion thermique influent directement sur le courant d'obscurité et la stabilité, tandis que les déclarations de matériaux et les exigences de gestion chimique façonnent les nomenclatures et les listes de fournisseurs approuvés.
En aval, l'étalonnage, l'intégration de modules et la distribution transforment les dispositifs en capteurs prêts à l'emploi pour les télécommunications, l'automatisation industrielle, l'instrumentation médicale et les systèmes automobiles. Thorlabs fournit des données d'étalonnage traçables NIST ou PTB pour les capteurs de puissance photodiodes, intégrant la traçabilité dans le cycle de vie du produit plutôt que de traiter l'étalonnage comme une étape post-vente. Edmund Optics souligne également une empreinte étendue couvrant l'achat, la conception/développement, l'assemblage et les essais de composants optiques, reflétant le fait que de nombreuses expéditions de capteurs photodiodes atteignent les utilisateurs finaux via des sous-ensembles opto-mécaniques et d'imagerie plutôt que sous forme de composants discrets à puce unique.
Paysage concurrentiel
La concentration du marché reste modérée. Hamamatsu Photonics a enregistré des ventes nettes pour l'exercice 2024 de 203 961 millions JPY (1,37 milliard USD) et construit un nouveau Centre de fabrication de semi-conducteurs composés pour augmenter la production d'opto-semi-conducteurs. Le portefeuille d'optiques diversifié de Coherent Corp. a généré 1,43 milliard USD de revenus au T2 de l'exercice 2025, enregistrant une croissance de 27 % grâce à une participation équilibrée dans les communications, l'instrumentation et l'électronique. SICK AG et Endress+Hauser ont uni leurs forces dans une coentreprise 50-50 pour intégrer des suites de capteurs dans les canaux d'automatisation des procédés, élargissant la capacité de vente croisée dans les raffineries et les usines chimiques.
Les stratégies concurrentielles s'articulent autour de l'intégration verticale et de la propriété intellectuelle différenciée. Sony fait progresser les conceptions SPAD empilées pour fidéliser les équipementiers automobiles de rang 1, tandis que onsemi étend les capteurs de temps de vol indirect pour l'automatisation industrielle, offrant aux équipementiers une solution monovendeur du pixel au logiciel. Le détecteur photo à spin de TDK illustre une niche émergente où la spintronique peut multiplier le débit de données par 10×, visant à sécuriser des positions dans les grappes d'inférence d'IA. Des start-ups telles que Lidwave tirent parti de l'intégration lidar 4D sur puce, comprimant les coûts et la nomenclature, ce qui menace les ombrelles de prix des acteurs établis.
La réduction des risques de la chaîne d'approvisionnement reste une priorité absolue. Les acteurs poursuivent le double approvisionnement en indium et en gallium et évaluent des alternatives chalcogénures au germanium, s'alignant sur les mandats ESG et réduisant l'exposition aux politiques commerciales. Les photodiodes organiques et à pérovskite présentent des substituts traités en solution à basse température susceptibles de perturber l'économie traditionnelle basée sur les plaquettes dans les nœuds grand public et IoT à faible coût.
Leaders du secteur des capteurs photodiodes
Hamamatsu Photonics K.K
Thorlabs, Inc.
Edmund Scientific Corporation (Edmund Optics)
Centronic, Ltd.
Excelitas Technologies Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs Photodiodes
- Hamamatsu Photonics K.K.
- Thorlabs Inc.
- Edmund Scientific Corporation (Edmund Optics)
- Centronic Ltd.
- Excelitas Technologies Corp.
- Vishay Intertechnology Inc.
- ams-Osram AG
- First Sensor AG (TE Connectivity)
- Everlight Electronics Co.
- Kyoto Semiconductor Co. Ltd.
- onsemi
- TT Electronics plc
- OSI Optoelectronics
- Nisshinbo Micro Devices
- Broadcom Inc.
- Renesas Electronics Corp.
- Rohm Semiconductor
- Sony Semiconductor Solutions
- Teledyne e2v

Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans une intégration plus profonde des photodiodes dans des sous-ensembles et plateformes qualifiés où la conformité, l'étalonnage et la documentation sont fournis avec le matériel. Les acheteurs dans l'aérospatiale, la défense, le médical et l'automatisation industrielle privilégient souvent la traçabilité et la reproductibilité plutôt que le coût unitaire le plus bas, ce qui crée une opportunité pour les fournisseurs qui associent les photodiodes à un étalonnage de qualité métrologique et à des processus de fabrication contrôlés, comme en témoignent les pratiques d'étalonnage traçables NIST/PTB de Thorlabs pour les capteurs de puissance photodiodes. Les fournisseurs opérant dans les cadres ISO 9001:2015, ISO 14001 et ISO 13485 (cités par Edmund Optics) peuvent également mieux accompagner les programmes clients réglementés qui exigent une documentation cohérente, un contrôle des changements et des tests validés.
Une autre opportunité consiste à réduire les risques de la chaîne d'approvisionnement pour les technologies de détecteurs liées à l'indium/gallium et à réduire le délai de mise sur le marché des clients grâce à des écosystèmes de composants plus larges. Hamamatsu Photonics souligne une diligence raisonnable sur les minerais responsables à l'aide des modèles RMI CMRT/EMRT alignés sur les directives de l'OCDE, ce qui répond à la pression des OEM pour un approvisionnement auditable et peut favoriser les fournisseurs disposant d'une infrastructure de conformité établie. Du côté de la productisation, les fournisseurs qui élargissent les blocs de construction photoniques prêts à intégrer, y compris des sous-composants optiques plus faciles à approvisionner et des assemblages qualifiés, peuvent raccourcir les cycles de conception des modules capteurs dans les programmes de télécommunications, LiDAR/ADAS et imagerie médicale, où le temps d'intégration des composants discrets constitue un goulot d'étranglement récurrent.
Recent Industry Developments in Marché des Capteurs Photodiodes
- Juin 2026 : Hamamatsu Photonics K.K renomme sa filiale NKT Photonics A/S en Hamamatsu Photonics A/S, l'intégrant en tant qu'unité commerciale Lasers et Fibres suite à l'acquisition de 2024. La consolidation des capacités photoniques renforce la base de fournisseurs pour les composants laser et fibre haute performance et soutient les ventes croisées sur des marchés adjacents. L'intégration de la marque et l'unification des opérations dans les offres laser et fibre améliorent l'efficacité et la portée de marché à travers les applications photoniques.
- Avril 2026 : Thorlabs Inc lance la construction d'une extension de 70 000 pieds carrés de son site de fabrication à Ely, au Royaume-Uni. Cette extension augmente la capacité de fabrication photonique et soutient la montée en puissance des composants optiques. Le projet améliore la résilience de la chaîne d'approvisionnement locale et permet un débit de production plus élevé pour les utilisateurs finaux sur les marchés à forte croissance des capteurs et de l'imagerie.
- Avril 2026 : Edmund Optics lance des métalentilles EDOF (Extended Depth of Focus) prêtes à l'emploi pour les systèmes laser. L'introduction de composants optiques simplifiés pour les systèmes laser facilite l'intégration dans les assemblages photoniques. Ce développement peut réduire le délai de mise sur le marché des modules capteurs en permettant des conceptions optiques plus compactes et polyvalentes.


Marché des Capteurs Photodiodes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans ce rapport, le marché des capteurs photodiodes couvre les composants de détection photodiodes conditionnés et discrets utilisés pour convertir la lumière en signaux électriques dans les cas d'usage industriels, médicaux, télécoms, automobiles et grand public, mesurés en chiffre d'affaires au point de vente en USD.
Exclusions du périmètre : nous excluons les modules optiques complets et les équipements finis où la photodiode n'est qu'un sous-composant (par exemple, les systèmes de caméra complets ou les dispositifs médicaux complets).
Aperçu de la segmentation
- Par type de capteur
- Photodiode PN
- Photodiode PIN
- Photodiode à avalanche (APD)
- Photodiode Schottky
- Par matériau
- Silicium (Si)
- Silicium-germanium (SiGe / Ge)
- Arséniure d'indium-gallium (InGaAs)
- InGaAsP / InP
- Nitrure de gallium (GaN)
- Par plage spectrale
- Ultraviolet (200-400 nm)
- Visible (400-700 nm)
- Proche infrarouge (0,7-1,4 µm)
- Infrarouge à ondes courtes (1,4-3 µm)
- IR à ondes moyennes/longues (>3 µm)
- Par secteur d'utilisation finale
- Électronique grand public
- Télécommunications
- Aérospatiale et défense
- Santé
- Automobile
- Automatisation industrielle et IoT
- Sécurité et surveillance
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- APAC
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Reste de l'APAC
- Moyen-Orient et Afrique
- CCG
- Turquie
- Afrique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des lieux de production, d'expédition et d'adoption des photodiodes, puis par l'alignement avec la manière dont la demande se manifeste sur les marchés finaux. Des sources publiques telles que les statistiques commerciales du recensement américain, UN Comtrade, l'Union internationale des télécommunications et les indicateurs industriels de l'OCDE ont été utilisées pour orienter l'analyse de la production électronique et des mouvements transfrontaliers pour les catégories de composants pertinentes.
Pour ancrer le volet technique et applicatif, nous avons également examiné des documents ouverts tels que les publications IEEE et SPIE, les notes normatives d'organismes comme la CEI, ainsi que certaines bases de données de brevets, afin d'identifier les structures de dispositifs et les bandes de longueur d'onde poussées vers des produits de grande diffusion. Ces éléments ont été complétés par des dépôts d'entreprises, des présentations de résultats, des pages d'associations et une couverture presse fiable pour les ajouts de capacité, les commentaires sur les prix et les signaux de demande d'usage final. Les sources mentionnées ici sont illustratives et non exhaustives, car des références supplémentaires ont été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour valider où le chiffre d'affaires est réellement comptabilisé et comment la demande se répartit par cas d'usage, ce qui n'est pas toujours clair à partir de sources publiques. Nous avons échangé avec des participants tout au long de la chaîne de valeur, notamment des fournisseurs de composants, des partenaires de distribution et des parties prenantes côté OEM et intégrateurs. La couverture a été équilibrée entre les principales régions de fabrication et de consommation afin que les hypothèses puissent être testées dans plusieurs contextes de marché.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34% | CXOs : 16% | APAC : 49% |
| Niveau intermédiaire : 48% | Responsables fonctionnels/d'unité : 34% | EMEA : 33% |
| Acteurs plus petits : 18% | Managers : 50% | Amériques : 18% |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit selon une approche descendante, où les bassins de demande en électronique et photonique ont été reconstitués via l'adoption par usage final, avec des agrégations au niveau pays ensuite alignées sur les totaux mondiaux. Le modèle a ensuite été corroboré par des vérifications ascendantes sélectives, notamment des signaux de chiffre d'affaires de fournisseurs échantillonnés, des retours de canaux sur les volumes unitaires, et des contrôles de cohérence des ASP par application, ce qui a permis d'ajuster les changements de mix sans imposer une construction entièrement ascendante.
Les principaux intrants ayant influencé les totaux comprennent l'activité de déploiement des télécommunications et du datacom, le rythme d'adoption de l'automatisation industrielle et de la détection de sécurité, les volumes de détection médicale dans les cas d'usage courants de mesure optique, le contenu de détection automobile par véhicule, et les écarts d'ASP typiques par matériau et plage spectrale. Étant donné que les prix peuvent évoluer selon les choix d'intégration et de conditionnement, la progression des ASP a été traitée comme un intrant variant par application plutôt que comme une simple majoration d'inflation uniforme.
Pour les prévisions, une analyse de scénarios a été utilisée autour d'un cas central afin que les perspectives restent explicables et liées à des indicateurs observables issus des entretiens et des séries publiques. Lorsque les signaux ascendants étaient incomplets dans les pays plus petits ou les applications de niche, les lacunes ont été comblées par des ratios de substitution basés sur des marchés comparables, puis revérifiées avec les retours primaires avant finalisation.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par triangulation entre signaux indépendants, et les écarts signalés ont été examinés avant la validation finale du modèle. Lorsqu'un résultat pays semblait incohérent, les intrants ont été revérifiés, les hypothèses retracées jusqu'à leurs sources, et des appels de suivi ont été déclenchés pour confirmer si le problème relevait du périmètre, du calendrier ou des prix.
Chaque rapport est actualisé chaque année, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des chocs de demande, des changements majeurs de capacité ou des évolutions réglementaires affectant le commerce et l'approvisionnement. Avant la livraison, une revue finale par l'analyste est effectuée afin que les clients reçoivent une vision actualisée alignée sur les données les plus récentes disponibles.
Taille du marché des capteurs photodiodes de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les capteurs photodiodes peuvent sembler très éloignés les uns des autres car la limite de périmètre n'est pas toujours la même, et la logique de tarification peut être traitée différemment selon les applications. Les différences proviennent également du choix de l'année de référence, du fait que les valeurs soient rapportées au niveau composant ou au niveau module, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les marchés finaux évoluent.
En suivant la demande unitaire au niveau applicatif et en actualisant le mix d'ASP par matériau et bande de longueur d'onde, Mordor Intelligence maintient le total lié aux revenus des composants photodiodes discrets, plutôt que de mélanger des modules optiques plus larges ou des dépenses au niveau système.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,83 milliard USD (2026) | |
| Plateforme de recherche mondiale A | 0,87 milliard USD (2025) | Utilise une année de référence différente et semble fusionner les types et matériaux de photodiodes en une seule courbe d'ASP, ce qui peut surestimer la valeur lorsque les dispositifs au silicium à bas coût dominent le volume. |
| Digest de communiqués de presse B | 1,00 milliard USD (2022) | Ancre la série à une année antérieure et semble avoir un périmètre plus large, de sorte que certains revenus de modules ou proches du système peuvent être inclus aux côtés des composants de capteurs discrets. |
Le tableau montre que l'écart s'explique principalement par le calendrier et ce qui est comptabilisé comme une vente de capteur photodiode, plutôt que par un désaccord sur la direction de la demande. Lorsque le périmètre est maintenu au niveau du composant discret et que les prix sont actualisés selon le mix applicatif, l'estimation devient plus facile à auditer et à reproduire avec des intrants clairs.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des capteurs photodiodes ?
Le marché des capteurs photodiodes est évalué à 825,82 millions USD en 2026 et devrait atteindre 1 164,64 millions USD d'ici 2031.
Quelle région est en tête du marché des capteurs photodiodes ?
L'Asie-Pacifique détient 45,55 % de la part des revenus grâce à la fabrication de semi-conducteurs concentrée et aux déploiements 5G agressifs.
Quel segment connaît la croissance la plus rapide au sein du marché des capteurs photodiodes ?
Les applications LiDAR automobile affichent le CAGR le plus élevé à 8,62 % entre 2026 et 2031.
Quel matériau domine la production de photodiodes aujourd'hui ?
Le silicium reste dominant avec 57,38 % de la part de marché, bien que le silicium-germanium et l'InGaAs gagnent du terrain pour les performances en infrarouge.
Comment les risques de la chaîne d'approvisionnement affectent-ils la disponibilité des photodiodes ?
Les restrictions à l'exportation sur le gallium et l'indium créent une volatilité des prix et des délais d'exécution, poussant les fabricants à explorer des matériaux alternatifs.
Quel est le CAGR prévu pour l'ensemble du marché des capteurs photodiodes ?
Le marché devrait croître à un CAGR de 7,12 % entre 2026 et 2031.
Dernière mise à jour de la page le:



