
Taille et part du marché des capteurs d'image
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 33.12 Milliards de dollars |
| Taille du Marché (2031) | 45.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs d'image par Mordor Intelligence
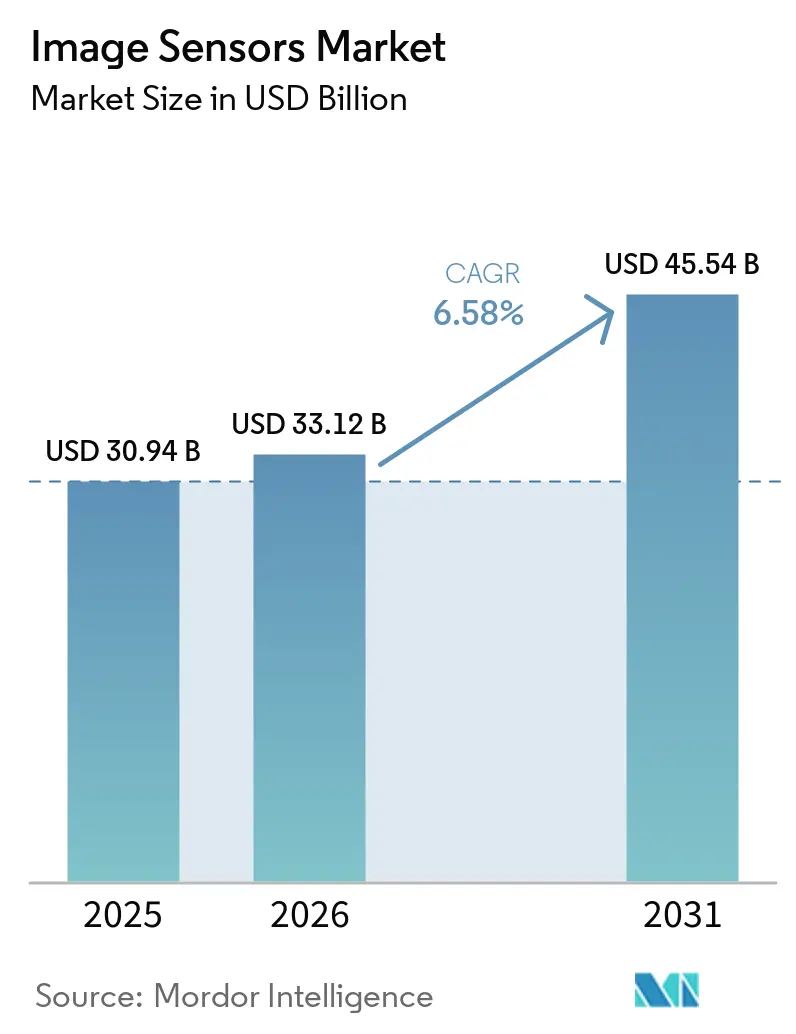
La taille du marché des capteurs d'image devrait passer de 30,94 milliards USD en 2025 à 33,12 milliards USD en 2026 et atteindre 45,54 milliards USD d'ici 2031, avec un TCAC de 6,58 % sur la période 2026-2031. Il y a dix ans, le secteur dépendait des smartphones pour la quasi-totalité de ses gains de volume, mais son profil en 2026 révèle un équilibre entre la sécurité automobile, la vision par intelligence artificielle en périphérie, l'agriculture de précision et la demande de contrôle qualité industriel. Les équipementiers automobiles (OEM) doublent le nombre de caméras par véhicule, les dispositifs en périphérie poussent l'inférence jusqu'au bord de la route, et la technologie infrarouge à ondes courtes (SWIR) permet la détection de l'humidité et des contaminants dans les secteurs alimentaire, pharmaceutique et des semi-conducteurs. Parallèlement, les contraintes des fonderies sur les tranches de semi-conducteurs à oxyde métallique complémentaire (CMOS) de 300 mm font monter les prix de vente moyens, protégeant les marges même lorsque les expéditions d'unités de smartphones plafonnent. Sony, Samsung et OmniVision défendent leurs parts de marché grâce aux architectures à illumination par la face arrière (BSI) empilées et aux coprocesseurs d'intelligence artificielle, tandis que des challengers chinois tels que GalaxyCore et SmartSens se battent pour les marchés de surveillance de milieu de gamme et de caméras de recul.
Principaux enseignements du rapport
- Par technologie de traitement, les architectures à illumination par la face arrière ont capturé 44,68 % du chiffre d'affaires 2025, tandis que les variantes BSI empilées progressent à 7,34 % jusqu'en 2031.
- Par type d'obturateur, les capteurs à obturateur à défilement représentaient 76,72 % des expéditions 2025 ; les conceptions à obturateur global progressent à 7,51 % à mesure que les programmes de conduite automatisée de niveau 3 et niveau 4 se développent.
- Par spectre, les dispositifs RGB visibles détenaient 68,19 % de part en 2025 ; les capteurs SWIR progressent à 7,59 % grâce aux déploiements dans l'agriculture de précision et le contrôle qualité industriel.
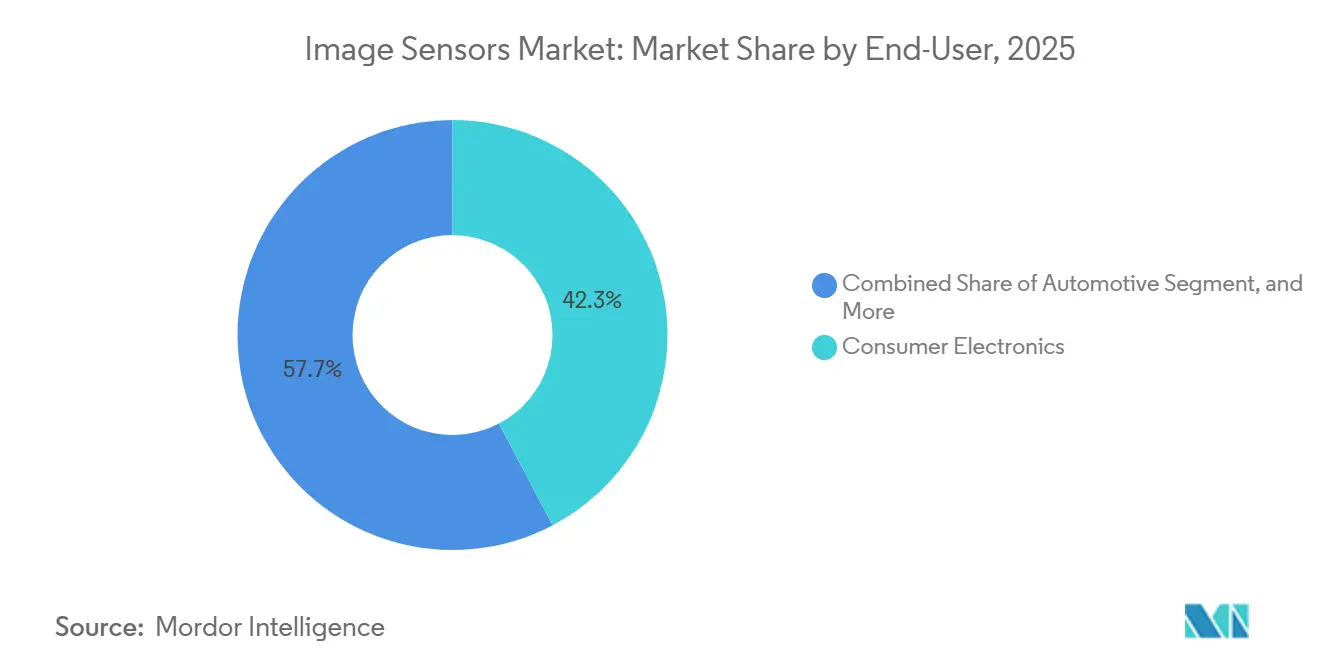
- Par secteur d'utilisation finale, l'électronique grand public détenait 42,29 % du chiffre d'affaires en 2025, mais les applications automobiles progressent à 7,39 % à mesure que les mandats de sécurité et la pénétration accrue de la surveillance du conducteur augmentent le nombre de caméras par véhicule.
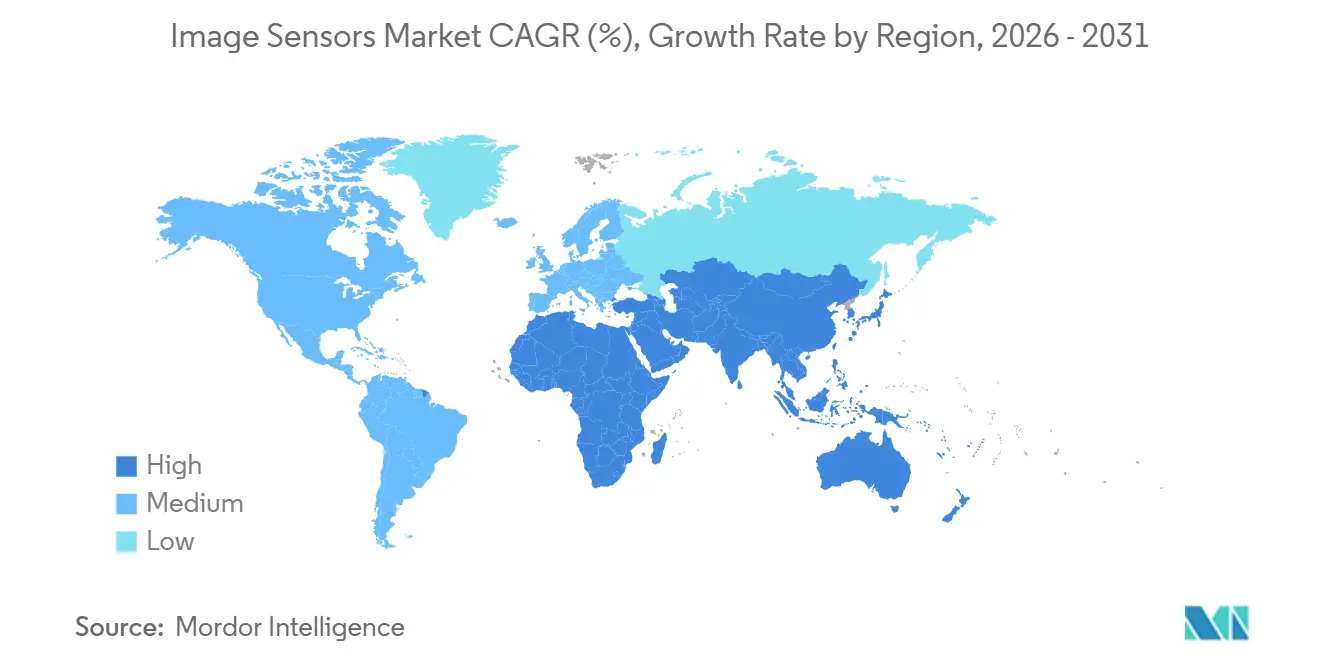
- Par géographie, l'Asie-Pacifique était en tête avec 44,21 % du chiffre d'affaires en 2025, et la région devrait se développer à un TCAC de 7,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des smartphones multicaméras stimulant la demande de CMOS | +1.20% | Cœur Asie-Pacifique, répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Capteurs à obturateur global de qualité automobile permettant les systèmes ADAS de niveau 3 et au-delà | +1.40% | L'Europe et l'Amérique du Nord en tête, l'Asie-Pacifique en développement | Long terme (≥ 4 ans) |
| Modules de vision par intelligence artificielle en périphérie catalysant les investissements dans les villes intelligentes | +0.90% | Asie-Pacifique et Moyen-Orient, projets pilotes européens sélectifs | Moyen terme (2-4 ans) |
| Capteurs SWIR pénétrant l'agriculture de précision et le contrôle qualité industriel | +0.70% | Agriculture en Amérique du Nord et en Europe, contrôle qualité industriel en Asie-Pacifique | Long terme (≥ 4 ans) |
| Capteurs 3D/à événements alimentant les appareils de réalité augmentée/virtuelle de nouvelle génération | +0.60% | Marchés grand public en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Mandats gouvernementaux de sécurité stimulant les caméras de surveillance du conducteur en cabine | +0.80% | Réglementation européenne en tête, mandat chinois pour les véhicules commerciaux, volontaire en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des smartphones multicaméras stimulant la demande de CMOS
Les fabricants mondiaux de téléphones mobiles ont expédié 1,2 milliard de smartphones équipés de trois caméras arrière ou plus en 2025, soit une hausse de 26 % en glissement annuel, les modèles de milieu de gamme ayant adopté des modules ultra-grand-angle et téléobjectif autrefois réservés aux appareils haut de gamme.[1] La pression concurrentielle a comprimé la nomenclature des matériaux, obligeant les fournisseurs de capteurs à répartir la R&D sur des volumes massifs tout en concédant des prix de vente moyens plus bas. Les acteurs intégrés verticalement tels que Sony et Samsung, disposant d'une capacité de tranches captive et de cœurs de processeur de signal d'image (ISP), sont bien positionnés pour maintenir leur rentabilité. La photographie computationnelle déplace davantage la valeur de l'optique vers les pixels ; des algorithmes tels qu'Apple Deep Fusion et Google Night Sight reposent sur une plage dynamique élevée et un faible bruit de lecture, accordant une prime aux puces BSI empilées avec des convertisseurs 14 bits sur puce offrant une plage dynamique de 120 dB.
Capteurs à obturateur global de qualité automobile permettant les systèmes ADAS de niveau 3 et au-delà
Les artefacts d'obturateur à défilement deviennent inacceptables lorsque les véhicules circulent à plus de 100 km/h, ce qui incite les équipementiers à passer à des CMOS à obturateur global pour les caméras frontales et de vision périphérique. Mercedes-Benz a certifié Drive Pilot de niveau 3 en Allemagne et en Californie en 2024 en utilisant huit dispositifs à obturateur global. La plateforme Hyperlux d'ON Semiconductor intègre des pixels de 3 µm avec une plage dynamique de 140 dB, préservant les détails dans les scènes à fort contraste.[2] Les protocoles de test 2025 d'Euro NCAP exigent effectivement des caméras de détection des piétons sur tous les modèles, accélérant la pénétration des obturateurs globaux.[3]
Modules de vision par intelligence artificielle en périphérie catalysant les investissements dans les villes intelligentes
Les agences municipales ont déployé 45 millions de caméras à intelligence artificielle en périphérie en 2025, intégrant le traitement neuronal aux capteurs d'image pour réduire la bande passante de 80 % par rapport aux pipelines en nuage. Le réseau de métro de Dubaï a installé 12 000 de ces unités, atteignant une précision de densité de foule de 95 % et un retour sur investissement rapide.[4] Les exigences matérielles évoluent vers des modules de moins de 2 W avec des obturateurs à défilement à faible latence, stimulant la demande de capteurs 8 MP haute sensibilité associés aux puces en périphérie de Qualcomm et NVIDIA.
Capteurs SWIR pénétrant l'agriculture de précision et le contrôle qualité industriel
Les capteurs SWIR à arséniure d'indium-gallium permettent des contrôles qualité non destructifs en imagerie à 1 000-2 500 nm. John Deere a intégré des caméras SWIR dans ses moissonneuses-batteuses X9, permettant un retour d'information en temps réel sur la qualité des grains. Taiwan Semiconductor Manufacturing Company (TSMC) a réduit les défauts au niveau des puces de 40 % dans la logique 5 nm grâce à l'inspection de tranches par SWIR. Malgré des prix de caméras supérieurs à 5 000 USD, le coût par information favorise le déploiement dans les cultures à haute valeur ajoutée et les lignes d'emballage avancées. La recherche sur les points quantiques colloïdaux compatibles avec le silicium au MIT laisse entrevoir des modules à moins de 500 USD après 2028.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement de la capacité des tranches CIS de 300 mm créant une volatilité des prix | -0.60% | Mondial, aigu dans les pôles de fonderies d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Limites du bruit thermique dans les pixels inférieurs à 1 µm freinant la course à la résolution | -0.40% | Mondial, affecte les segments premium des smartphones et de l'automobile | Moyen terme (2-4 ans) |
| Contrôles à l'exportation sur les puces d'imagerie avancées impactant les équipementiers chinois | -0.50% | Marché intérieur chinois, répercussions en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Coût d'intégration élevé des capteurs SWIR ralentissant l'adoption grand public | -0.30% | Agriculture en Amérique du Nord et en Europe, industrie en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement de la capacité des tranches CIS de 300 mm créant une volatilité des prix
Les capteurs d'image ont consommé 180 000 démarrages de tranches de 300 mm par mois en 2025, mais la demande a dépassé l'offre de 8 %, faisant grimper les prix des capteurs de qualité automobile de 12 % au début de 2025. Sony a alloué 200 milliards JPY (1,34 milliard USD) pour étendre son usine de Kumamoto de 40 000 tranches par mois, mais la capacité supplémentaire n'arrivera qu'à la fin de 2026. Les fournisseurs sans usine propre ne disposant pas de contrats à long terme font face à des délais de livraison de 16 semaines et à une pression sur les marges.
Limites du bruit thermique dans les pixels inférieurs à 1 µm freinant la course à la résolution
Les pas de pixels inférieurs à 1 µm doublent le bruit thermique, dégradant les performances en faible luminosité. L'ISOCELL HP3 de Samsung à 0,56 µm nécessite un regroupement de pixels 16 pour 1 pour des prises de vue intérieures acceptables, réduisant la résolution effective à 12,5 MP. La réduction du bruit multi-images compense partiellement mais ajoute des coûts de mémoire sur puce allant jusqu'à 25 %. Les normes automobiles ISO 26262 exigent un rapport signal/bruit de 40 dB, un seuil que les pixels inférieurs à 1 µm ne peuvent atteindre sans sacrifier la cadence d'images.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
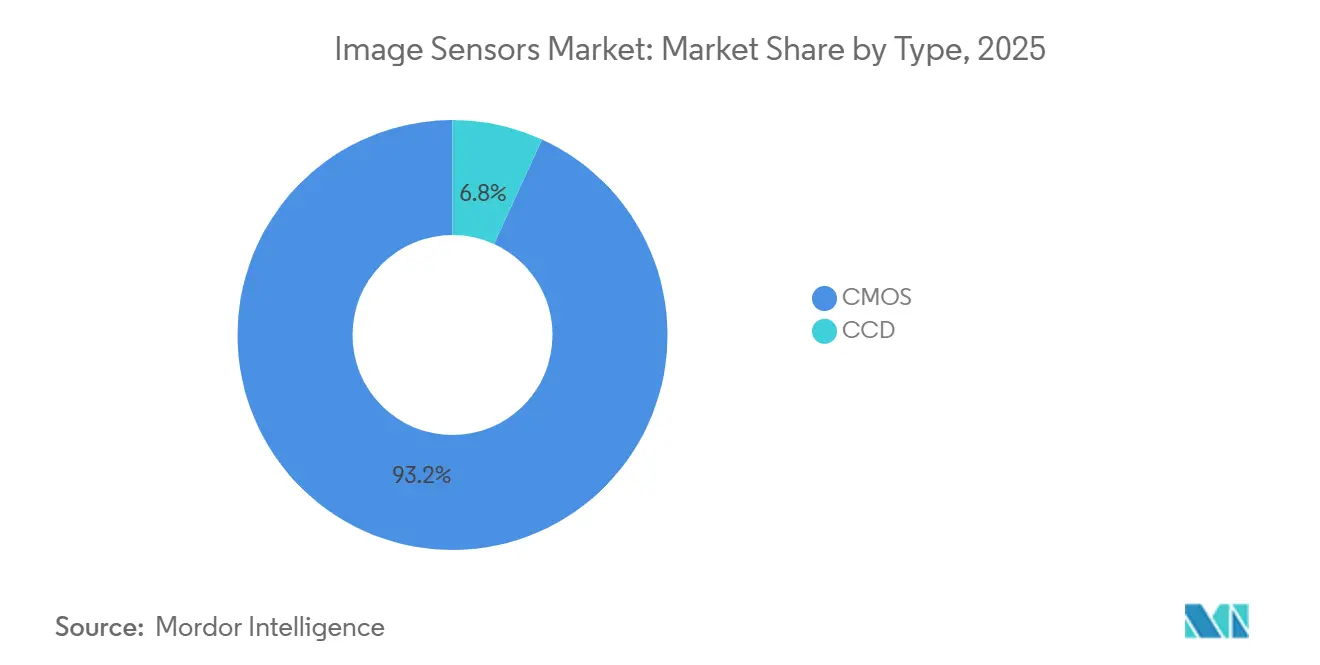
la dominance du CMOS ancre la croissance des volumesLes capteurs d'images CMOS ont capté 93,17 % du chiffre d'affaires 2025, une empreinte qui consolide les économies d'échelle et renforce l'avantage de part de marché des capteurs d'images sur les dispositifs à transfert de charge (CCD). Le CMOS intègre la lecture, les convertisseurs analogique-numérique et même des accélérateurs neuronaux sur la même puce, réduisant le coût d'assemblage de 30 % et les budgets d'alimentation en dessous de 500 mW. Le CCD détenait 6,83 % de part en astronomie, en pathologie et en endoscopie médicale, où son bruit de lecture inférieur à un électron compense la lenteur des cadences d'images. Le CMOS scientifique, illustré par l'IMX661 de Sony, offre désormais une efficacité quantique de 95 % et un bruit de lecture inférieur à 0,3 e-, réduisant la niche du CCD. Le CMOS SWIR, bien que représentant aujourd'hui un sous-ensemble restreint, progresse de 7,11 % par an à mesure que les applications industrielles et agricoles migrent du CCD silicium vers les photodiodes à base d'arséniure d'indium-gallium.
Le CCD reste l'outil de référence pour les observatoires d'astronomie profonde nécessitant des intégrations de 10 heures avec un courant d'obscurité minimal. Les entreprises d'imagerie médicale apprécient l'uniformité du CCD pour une différenciation tissulaire fidèle aux couleurs. Pourtant, à mesure que la taille du marché des capteurs d'images pour les dispositifs scientifiques évolue vers le CMOS BSI empilé avec un bruit inférieur à 0,5 e-, le volume CCD devrait se contracter. Les fournisseurs de niche survivront grâce à des séries sur mesure, mais les acheteurs grand public dans les domaines des smartphones, de l'automobile et des systèmes de vision se consolideront autour de chaînes d'approvisionnement CMOS avancées.
Par technologie de traitement :
les architectures empilées redéfinissent l'intégrationLes technologies à illumination par la face arrière détenaient 44,68 % du chiffre d'affaires en 2025. Cependant, le BSI empilé progresse à 7,34 % à mesure que les fournisseurs intègrent de la mémoire vive dynamique (DRAM) et des cœurs d'intelligence artificielle sous les photodiodes, transformant les capteurs en processeurs à ultra-faible latence. L'IMX989 de Sony empile un réseau de pixels 45 nm sur une puce logique 28 nm, réduisant la latence image-affichage de 50 ms à 5 ms et permettant la capture HDR 14 bits. Le CMOS à illumination par la face avant reste présent dans les caméras de recul à prix sensible, où une économie de 15 % sur la nomenclature des matériaux l'emporte encore sur la pénalité de sensibilité de 40 %.
La taille du marché des capteurs d'image liée au BSI empilé continuera de croître à mesure que l'intégration hétérogène mûrit. Le collage par activation de surface à température ambiante de Canon améliore les rendements BSI de 12 points tout en respectant les seuils de défauts automobiles. Bien que la formation de vias traversant le silicium ajoute des étapes de processus et 8 % de coût, les équipementiers acceptent la prime pour la HDR multi-exposition, l'inférence d'intelligence artificielle par image et la correction des aberrations d'objectif fournis dans un module de 10 mm carré.
Par type d'obturateur :
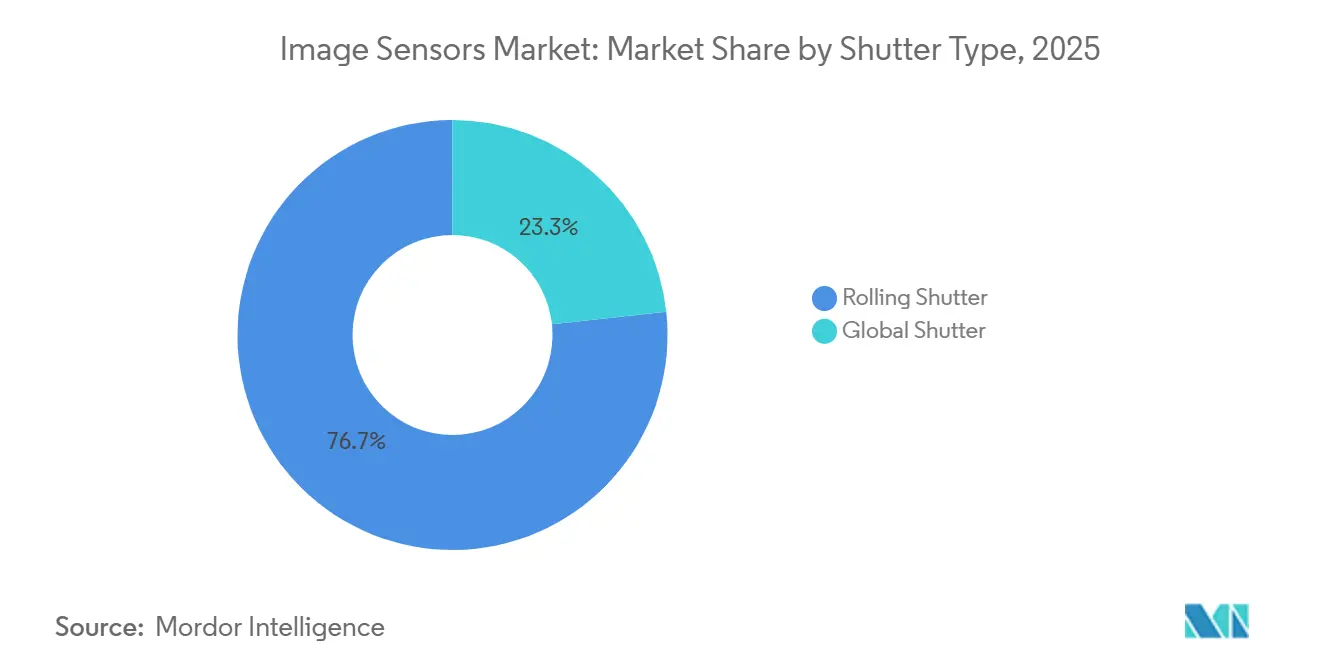
les architectures globales gagnent du terrain dans l'automobileLes obturateurs à défilement représentaient 76,72 % des unités expédiées en 2025, satisfaisant les smartphones, les caméras de sécurité et les webcams où le mouvement de la scène est soit modéré, soit corrigé par logiciel. Pourtant, la part de marché des capteurs d'image pour les obturateurs globaux augmente, portée par les déploiements de conduite automatisée de niveau 3 et niveau 4. Les fournisseurs automobiles acceptent une perte de sensibilité de 30 % pour une capture 8 MP sans artefacts à 60 fps. La robotique industrielle, la photogrammétrie par drone et l'inspection de convoyeurs à grande vitesse dépendent également des obturateurs globaux pour éviter la distorsion géométrique.
Les pénalités de facteur de remplissage s'atténuent à mesure que les ingénieurs adoptent des photodiodes enterrées et un double échantillonnage corrélé dans le pixel. Ces avancées récupèrent 10 points d'efficacité quantique et stimulent l'adoption des obturateurs globaux sans faire exploser la taille des puces. Les obturateurs à défilement domineront les applications à scènes statiques et à prix critique, mais les règles réglementaires et de sécurité fonctionnelle garantissent la demande d'obturateurs globaux jusqu'en 2031.
Par spectre :
le SWIR s'étend au-delà de la dominance du visibleLes capteurs RGB visibles représentaient 68,19 % du chiffre d'affaires en 2025. L'infrarouge proche (NIR) s'est déjà généralisé dans la reconnaissance faciale et les modules de profondeur à temps de vol. L'infrarouge à ondes courtes est la prochaine étape, avec un TCAC de 7,59 % porté par l'agriculture de précision, l'inspection des tranches de silicium et l'analyse des comprimés pharmaceutiques. Le coût d'intégration élevé reste un obstacle, mais la percée des points quantiques colloïdaux du MIT laisse entrevoir des modules SWIR à moins de 500 USD d'ici 2028.
La fabrication compatible avec le silicium permettra un déploiement massif dans le tri alimentaire et le recyclage des plastiques où la discrimination de l'humidité réduit les déchets. En attendant, le visible et le NIR continuent de dominer les smartphones et les systèmes de sécurité, tandis que les rayons X et l'ultraviolet maintiennent une part inférieure à 5 % dans l'imagerie médicale et la lithographie des semi-conducteurs en raison de contraintes réglementaires et matérielles strictes.
Par résolution :
l'inflation en mégapixels rencontre les limites du calculLa plage 4 à 12 MP détenait 38,11 % de part en 2025, équilibrant le détail et le volume de données pour les téléphones mobiles grand public et la vidéo 1080p. Pourtant, les capteurs au-dessus de 25 MP progressent à 7,61 % par an à mesure que la photographie computationnelle empile plusieurs courtes expositions pour la vidéo 8K et le zoom sans perte. Néanmoins, la diffraction et le bruit thermique imposent des limites ; un pixel de 0,56 µm collecte moins de photons par unité de temps, forçant un regroupement de pixels intensif dans des conditions de faible luminosité.
Les photographes professionnels et les équipes de vision automobile mettent de plus en plus l'accent sur la plage dynamique et le faible bruit de lecture plutôt que sur le nombre de pixels affiché. L'EOS R5 Mark II de Canon à 45 MP avec une plage de 15 diaphragmes illustre cette préférence. Mobileye et les équipementiers de rang 1 convergent vers 8 MP pour les caméras frontales, répondant à la détection des piétons à 100 m tout en limitant la bande passante en dessous de 1 Go/s. Les puces ultra-haute résolution au-dessus de 50 MP resteront dans l'imagerie aérienne en format moyen où des zones de puce plus grandes peuvent accueillir des pixels de 3 à 5 µm sans pénalités thermiques.
Par secteur d'utilisation finale :
l'automobile dépasse l'électronique grand publicL'électronique grand public a représenté 42,29 % du chiffre d'affaires 2025, mais sa croissance ralentit à mesure que les cycles de remplacement des smartphones s'allongent au-delà de trois ans. L'automobile, en progression de 7,39 % jusqu'en 2031, est le segment à la croissance la plus rapide, le nombre de caméras passant de six unités en 2024 à un objectif de 12 unités par véhicule d'ici 2030. Les robots industriels, les systèmes de prélèvement en bac et la surveillance par intelligence artificielle en périphérie constituent collectivement le prochain bloc de croissance.
La santé et les sciences de la vie adoptent des capteurs conformes à la norme IEC 60601 pour l'endoscopie chirurgicale et la pathologie numérique, tandis que l'aérospatiale s'appuie sur des détecteurs durcis aux radiations pour les satellites. Les initiatives de villes intelligentes et d'agriculture de précision exploitent l'imagerie SWIR et NIR pour l'optimisation du trafic et l'atténuation de la sécheresse. Le glissement du mix de revenus est clair : les unités automobiles et industrielles à haute valeur ajoutée représentent désormais jusqu'à 12 % du coût du système contre 3 % dans les smartphones.

Analyse géographique
Marché des capteurs d'image en Asie-Pacifique
L'Asie-Pacifique a contribué à hauteur de 44,21 % des revenus de 2025 et devrait croître à un CAGR de 7,65 % jusqu'en 2031. La Chine a assemblé 68 % des smartphones et 52 % des caméras de sécurité, offrant aux entreprises locales de capteurs un avantage concurrentiel sur leur marché domestique malgré les vents contraires liés aux contrôles des exportations. Sony et Canon, entreprises japonaises, ont conservé la moitié des revenus mondiaux du segment premium grâce aux capteurs BSI empilés et aux CMOS scientifiques, tandis que Samsung, en Corée du Sud, a tiré parti de l'empilement de mémoires LPDDR5 pour franchir les barrières de l'enregistrement en 8K.
Marché des capteurs d'image en Europe et en Amérique du Nord
L'Europe et l'Amérique du Nord ont regroupé 38 % des revenus. Le règlement général sur la sécurité de l'Union européenne, en vigueur depuis juillet 2024, impose le freinage d'urgence automatique et l'aide au maintien de voie, ce qui stimule la demande en caméras embarquées. STMicroelectronics et ams OSRAM fournissent des capteurs certifiés AEC-Q100 fonctionnant de -40 °C à +105 °C, consolidant une franchise européenne défendable. L'élan nord-américain se partage entre la suite Full Self-Driving à 12 caméras de Tesla et les 50 000 robots guidés par vision d'Amazon.
Marché des capteurs d'image au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud ont capturé les 18 % restants. Dubaï, Riyad et Doha ont déployé des systèmes de vision périphérique pour villes intelligentes, tandis que l'Arabie saoudite, dans le cadre du projet NEOM, a commandé 100 000 caméras dotées d'intelligence artificielle pour une valeur de 300 millions USD. Les mines d'Afrique du Sud ont déployé des imageurs thermiques sur des camions de transport autonomes, et l'agro-industrie brésilienne a testé l'irrigation assistée par capteurs SWIR. Les contraintes d'infrastructure et la volatilité des changes freinent une adoption accélérée, mais les pics liés à des projets ponctuels créent des pics de demande localisés.
Paysage réglementaire
L'activité réglementaire et normative autour des caméras dotées d'IA et des semi-conducteurs avancés renforce les exigences en matière de performance, de sécurité et de conformité commerciale, qui se répercutent sur la sélection des capteurs d'image et les chaînes d'approvisionnement. Dans l'Union européenne, le cadre de l'AI Act (en vigueur depuis 2024, avec une applicabilité progressive) façonne la manière dont les fournisseurs et les opérateurs gèrent les risques liés aux systèmes d'IA intégrés dans les points terminaux de vision, tandis que les révisions de la norme ETSI EN 303 645 mises en avant en 2026 ajoutent un point de référence de conformité axé sur la cybersécurité pour les dispositifs connectés grand public et IoT qui intègrent de plus en plus de caméras.
Aux États-Unis, la gestion des échanges commerciaux et des contrôles à l'exportation ajoute des frictions directes en termes de coûts et de licences pour certains sous-systèmes de semi-conducteurs et d'imagerie haut de gamme. Une proclamation de janvier 2026 relevant de la Section 232 a introduit des droits de douane ad valorem de 25 % pour des catégories spécifiées de semi-conducteurs et de produits dérivés, et le BIS poursuit ses actions d'application concernant les technologies d'imagerie thermique contrôlées en vertu de l'Export Administration Regulations (EAR). Cela renforce la nécessité de classification, de licences et de conformité en matière de réexportation pour les modules de capteurs vendus dans des circuits liés à la défense et transfrontaliers.
Paysage concurrentiel
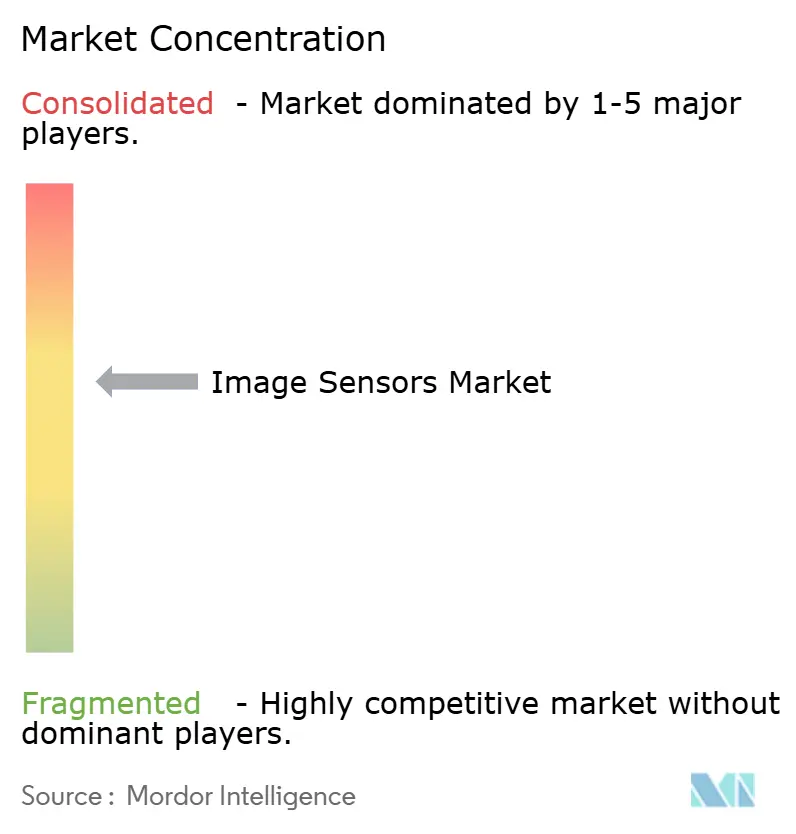
Sony, Samsung et OmniVision contrôlaient environ 65 % du chiffre d'affaires 2025, conférant au marché des capteurs d'image un profil modérément concentré. Sony détient une avance de 40 % en combinant le BSI empilé et des cœurs propriétaires à événements pour les casques de réalité augmentée. Samsung intègre de la DRAM LPDDR5 sous les capteurs, permettant la vidéo 8K à 60 fps sur les téléphones Exynos sans limitation. OmniVision couvre la niche des caméras de recul automobiles à prix sensible via des pixels de 1 µm et la qualification AEC-Q100.
Les challengers chinois GalaxyCore et SmartSens ont saisi 15 % de part combinée en 2025 grâce à des gains de conception dans les caméras de sécurité et les caméras de recul, mais ils font face à des restrictions de lithographie avancée qui empêchent la production en masse en dessous de 0,7 µm. Les fournisseurs spécialisés ciblent des opportunités dans des espaces non couverts : Prophesee a levé 54 millions USD pour commercialiser la vision à événements qui réduit les données de 90 % ; Teledyne FLIR domine l'inspection industrielle SWIR et infrarouge à grande longueur d'onde. Canon a déposé 127 brevets sur des architectures à double gain supportant une plage dynamique de 140 dB, indiquant un glissement de la focalisation concurrentielle des mégapixels vers l'intégration système en boîtier.
Le champ de bataille stratégique se concentre désormais sur l'intégration hétérogène. Les fournisseurs gagnants co-packagèrent de la DRAM haute vitesse, des cœurs d'inférence d'intelligence artificielle et des circuits intégrés de gestion de l'alimentation dans des modules de 10 mm, réduisant la latence et permettant l'analyse en temps réel. L'accès aux fonderies, le rendement d'emballage et les portefeuilles de propriété intellectuelle décideront des glissements de parts plus que les simples nombres de pixels.
Leaders du secteur des capteurs d'image
-
Sony Group Corp.
-
Samsung Electronics Co., Ltd.
-
OmniVision Technologies, Inc.
-
STMicroelectronics N.V.
-
ON Semiconductor Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs d'Images Entreprises couvertes dans ce rapport
- Sony Group Corp.
- Samsung Electronics Co., Ltd.
- OmniVision Technologies, Inc.
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Canon Inc.
- Panasonic Holdings Corporation
- Teledyne DALSA Inc.
- ams OSRAM AG
- SK hynix Inc.
- GalaxyCore Inc.
- Hamamatsu Photonics K.K.
- SmartSens Technology
- PixArt Imaging Inc.
- Himax Technologies, Inc.
- Tower Semiconductor Ltd.
- Teledyne e2v
- Gpixel Inc.
- Forza Silicon Corp.
- Toshiba Electronic Devices and Storage Corp.
- Pyxalis S.A.
Opportunités de marché et perspectives d'avenir
Deux zones de marché inexploitées se développent à mesure que la demande passe de la mise à l'échelle des pixels standard vers des capacités spécifiques aux applications : (1) les capteurs BSI empilés qui co-intègrent la logique et la DRAM pour améliorer le HDR, la capture à faible latence et le prétraitement embarqué sur le capteur pour les caméras d'IA en périphérie utilisées dans les déploiements de villes intelligentes et le contrôle qualité industriel, et (2) les capteurs à obturateur global et à grande plage dynamique de qualité automobile qui répondent aux attentes de sécurité fonctionnelle pour une perception ADAS à plus grande vitesse. Le marché montre déjà une traction dans cette direction d'intégration, avec des déploiements municipaux de caméras d'IA en périphérie en 2025, parallèlement à des programmes automobiles augmentant le nombre de caméras par véhicule, ce qui récompense les fournisseurs capables de livrer des modules à faible consommation avec une latence prévisible et une performance robuste dans les scènes à fort contraste.
Les partenariats en matière de chaîne d'approvisionnement et de fabrication créent également de l'espace pour les fournisseurs capables de sécuriser l'accès aux procédés avancés et les rendements d'emballage dans un contexte de contraintes sur les capteurs CIS 300 mm. La signature en juillet 2026 par Sony Semiconductor Solutions et TSMC d'un protocole d'accord non contraignant concernant une coentreprise de capteurs d'image de nouvelle génération à Kumamoto constitue un exemple concret de l'alignement de l'industrie entre le leadership en conception et les capacités de procédés de fonderie pour accélérer les architectures empilées. Du côté des produits, le passage de Sony Semiconductor Solutions à la production de masse du LYTIA 610 fin juin 2026, et l'annonce du LYTIA L910 équipé de HDR LOFIC, soutiennent une dynamique de commercialisation continue pour des capteurs à plus forte valeur ajoutée qui rivalisent sur la plage dynamique, la latence et les résultats au niveau du système plutôt que sur le seul nombre de mégapixels affiché.
Développements industriels récents dans Marché des Capteurs d'Images
- Juin 2026 : Sony Semiconductor Solutions a annoncé le capteur d'image CMOS LYTIA 610 de format 1/2 pouce et 64 mégapixels effectifs pour applications mobiles, doté de sa structure de pixels RB2x2 On-Chip Lens, avec des expéditions en production de masse débutant fin juin 2026. Cette sortie soutient l'évolution en cours vers des architectures empilées et optiquement optimisées qui améliorent la sensibilité et la performance de l'autofocus sans dépendre uniquement de pixels plus petits.
- Janvier 2025 : ams OSRAM a reçu l'approbation de la Commission européenne pour une subvention d'investissement de 227 millions d'EUR soutenant l'expansion de la fabrication de semi-conducteurs en Autriche, dans le cadre d'un programme total atteignant 567 millions d'EUR d'ici 2030 pour les capteurs optoélectroniques de nouvelle génération. Ce financement renforce la capacité d'approvisionnement régionale pour les composants de détection utilisés dans les modules liés aux caméras et les systèmes optiques industriels et automobiles.
- Novembre 2024 : Hamamatsu Photonics a acquis BAE Systems Imaging Solutions et l'a rebaptisée Fairchild Imaging afin d'étendre sa présence dans l'opto-semi-conducteur et de renforcer son implantation en Amérique du Nord. Cette opération renforce le positionnement de Hamamatsu dans les dispositifs d'imagerie spécialisés utilisés dans les applications de défense, industrielles et scientifiques, adjacentes au marché plus large des capteurs d'image.
Marché des Capteurs d'Images Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des capteurs d'images couvre les revenus générés par la vente de capteurs d'imagerie à l'état solide utilisés pour capter la lumière et la convertir en signaux numériques dans des appareils et des systèmes ; il est mesuré au point d'expédition et d'utilisation du capteur.
Exclusions du périmètre : Nous excluons les modules caméra en aval, les objectifs, les processeurs de signal d'image vendus en tant que puces autonomes, ainsi que les services tels que l'intégration, l'étalonnage et la maintenance.
Présentation de la Segmentation
- Par type
- CMOS
- CCD
- Par technologie de traitement
- Illumination par la face avant (FSI)
- Illumination par la face arrière (BSI)
- BSI empilé
- Par type d'obturateur
- Obturateur à défilement
- Obturateur global
- Par spectre
- Visible (RGB)
- Infrarouge proche (NIR)
- Infrarouge à ondes courtes (SWIR)
- Rayons X / Ultraviolet
- Par résolution
- Moins de 1 MP
- 1 - 3 MP
- 4 - 12 MP
- 13 - 24 MP
- Supérieur ou égal à 25 MP
- Par secteur d'utilisation finale
- Électronique grand public
- Automobile et transport
- Automatisation industrielle et robotique
- Sécurité et surveillance
- Santé et sciences de la vie
- Aérospatiale et défense
- Ville intelligente, agriculture, marine
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire le premier cadre de données relatif à l'offre, à l'orientation des prix et à la demande des marchés finaux. Nous nous sommes appuyés sur des sources publiques telles que les statistiques commerciales gouvernementales et les portails douaniers, les séries d'inflation officielles des banques centrales, les organismes de normalisation et les publications techniques, les bases de données de brevets, ainsi que les revues à comité de lecture qui suivent les progrès de la technologie d'imagerie.
Pour convertir cette base en un modèle de dimensionnement opérationnel, nous avons également examiné des rapports annuels et des présentations aux investisseurs, des fiches produits, des sites d'associations et des articles de presse réputés traitant de l'adoption des caméras dans les téléphones, les automobiles, les usines et les systèmes de sécurité. Des abonnements payants axés sur les données financières des entreprises et la veille d'actualités, ainsi que des vues sur les brevets et les flux d'importation et d'exportation au niveau des expéditions lorsque cela était pertinent, ont été utilisés pour clarifier l'exposition des entreprises et les flux d'expédition. La liste ci-dessus n'est pas exhaustive, et de nombreuses autres sources ont été utilisées pour collecter des données, valider des hypothèses et résoudre des questions de recherche.
Entretiens Primaires et Enquêtes
Des discussions primaires ont été menées avec un ensemble de fournisseurs de capteurs, de fabricants d'appareils, de participants aux circuits de distribution et d'experts du secteur qui suivent la demande et les prix en matière d'imagerie. Nous avons utilisé ces échanges pour confirmer la délimitation du périmètre entre les capteurs et les composants adjacents, et pour tester les hypothèses relatives au mix de résolution, à la demande CMOS par rapport au CCD, et à l'évolution du prix de vente moyen (ASP) selon les principaux cas d'usage et les régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 19 % | APAC : 41 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 41 % | Amériques : 27 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les signaux de production d'appareils et d'échanges commerciaux sont traduits en un volume de demande pour les capteurs, puis répartis selon les principales technologies et les modes d'utilisation observés en imagerie. Une fois cette structure en place, des vérifications ascendantes sélectives sont utilisées pour maintenir des totaux réalistes, comme l'agrégation des revenus d'un échantillon de fournisseurs, la validation des volumes des principales applications et l'application d'hypothèses d'ASP par spécification lorsque les retours des entretiens sont cohérents.
Les principaux intrants du modèle comprennent les tendances de production des smartphones et des appareils grand public, la pénétration des caméras embarquées dans les véhicules (notamment les systèmes ADAS et les caméras habitacle), les déploiements de caméras industrielles et de sécurité, ainsi que les évolutions du mix produit par niveau de résolution, type d'obturateur et besoins spectraux (par exemple, visible par rapport au NIR et au SWIR). Étant donné que les prix dans les capteurs peuvent évoluer rapidement avec les changements de nœud technologique, la tension sur l'approvisionnement en plaquettes et les mises à niveau de spécifications, la logique d'ASP est traitée comme une piste distincte qui est mise à jour par résolution et technologie de traitement plutôt que d'utiliser un prix moyen unique. Pour les prévisions, nous utilisons une analyse de scénarios appuyée par de simples relations multivariées entre la production des marchés finaux, la pénétration des caméras et les évolutions attendues de l'ASP, puis nous alignons la courbe finale sur ce que les experts primaires considèrent comme un chemin d'adoption réaliste.
Lorsque les données ascendantes sont fragmentaires, les lacunes sont comblées par une allocation basée sur des ratios à partir d'indicateurs observables, tels que le mix régional de fabrication d'appareils et la part des applications confirmée lors des entretiens, qui sont ensuite examinés afin que les valeurs aberrantes ne faussent pas les totaux.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par couches afin que le chiffre final ne soit pas déterminé par un seul signal bruité. Nous recoupons le modèle avec des marqueurs indépendants tels que l'exposition aux revenus déclarés, la direction des expéditions issue des statistiques commerciales et le contenu implicite en capteurs par appareil, puis toute variance qui rompt le comportement normal de prix ou de volume est examinée avant validation finale.
Avant la publication, le travail est revu par les analystes pour confirmer la cohérence du périmètre, les conversions d'unités et le traitement des devises, suivi de reprises de contact ciblées lorsqu'un facteur semble instable (par exemple, une chute soudaine de l'ASP ou un changement brutal du contenu en caméras automobiles). Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des contraintes majeures d'approvisionnement ou des réinitialisations de la demande. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vue la plus récente et actualisée.
Estimation du Marché des Capteurs d'Images par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les capteurs d'images ne correspondent souvent pas entre elles, car les équipes font des choix différents sur ce qui est comptabilisé comme une vente de capteur et sur la manière dont elles traitent les prix en évolution rapide. L'année utilisée, le calendrier des devises et la rapidité avec laquelle les hypothèses sont actualisées comptent également davantage ici que dans de nombreux marchés de composants plus stables.
Une divergence courante porte sur l'inclusion ou non d'éléments adjacents, comme les modules caméra, les objectifs ou les sous-systèmes d'imagerie groupés, ce qui peut gonfler les totaux même lorsque les volumes de capteurs sont identiques. Le deuxième facteur majeur est la modélisation de l'ASP, où certaines estimations appliquent un prix moyen global, tandis que d'autres séparent les prix par résolution, approche de traitement et besoins spectraux spécialisés, puis ajustent en fonction des évolutions du mix. L'écart peut également se creuser lorsqu'une estimation est ancrée à un taux de change plus ancien ou à une courbe de prix d'une année antérieure, ce qui explique pourquoi le calendrier mensuel des devises et les vérifications d'actualisation utilisés dans le dernier cycle de mise à jour constituent une raison clé pour laquelle la vue 2026 diffère chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 33,12 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 36,94 milliards USD (2026) | L'estimation semble utiliser un périmètre d'imagerie plus large susceptible de capter davantage de contenu d'imagerie groupé, et elle implique également une trajectoire d'ASP moyen plus élevée, moins contrainte par les étapes de mix de résolution et de traitement. |
| Éditeur Sectoriel B | 25,07 milliards USD (2024) | Le chiffre est ancré à une année de base antérieure et peut sous-estimer les mises à niveau ultérieures de prix et de mix ; le calendrier des devises et la cadence de mise à jour entre 2024 et 2026 peuvent creuser l'écart lorsque les taux de change et les prix des composants évoluent. |
Pris ensemble, la comparaison montre que les limites du périmètre et les mécanismes d'ASP sont généralement les principaux facteurs de variation, suivis des choix d'année de base et de calendrier des devises. En maintenant clairement la frontière capteur uniquement et en mettant à jour les intrants de prix et de mix en phase avec les signaux réels d'adoption, nous sommes en mesure de fournir une taille de marché plus facile à relier à des facteurs reproductibles.
Questions clés auxquelles répond le rapport
Quel est le chiffre d'affaires prévu pour le marché des capteurs d'image en 2031 ?
Le marché des capteurs d'image devrait atteindre 45,54 milliards USD d'ici 2031.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique, avec un TCAC de 7,65 %, portée par l'assemblage d'électronique grand public en Chine et la demande automobile au Japon et en Corée du Sud.
Pourquoi les capteurs à obturateur global sont-ils importants pour la conduite automatisée ?
Ils éliminent les artefacts de mouvement à vitesse autoroutière, répondant aux exigences de sécurité fonctionnelle pour les systèmes d'aide à la conduite de niveau 3 et niveau 4.
Qu'est-ce qui limite les performances des pixels inférieurs à 1 µm ?
Le bruit thermique double à mesure que la surface du pixel diminue, abaissant les rapports signal/bruit et forçant un regroupement de pixels intensif en faible luminosité.
Comment la technologie BSI empilée influencera-t-elle les futurs modules de caméra ?
En intégrant des cœurs d'intelligence artificielle et de la DRAM sous les photodiodes, le BSI empilé réduit la latence de 50 ms à 5 ms et permet le traitement HDR et de profondeur en temps réel.
Quel segment est appelé à dépasser l'électronique grand public en termes de croissance ?
L'automobile, car les mandats de sécurité et l'augmentation du nombre de caméras poussent un TCAC de 7,39 % jusqu'en 2031.