
Taille et part du marché des fours à micro-ondes commerciaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
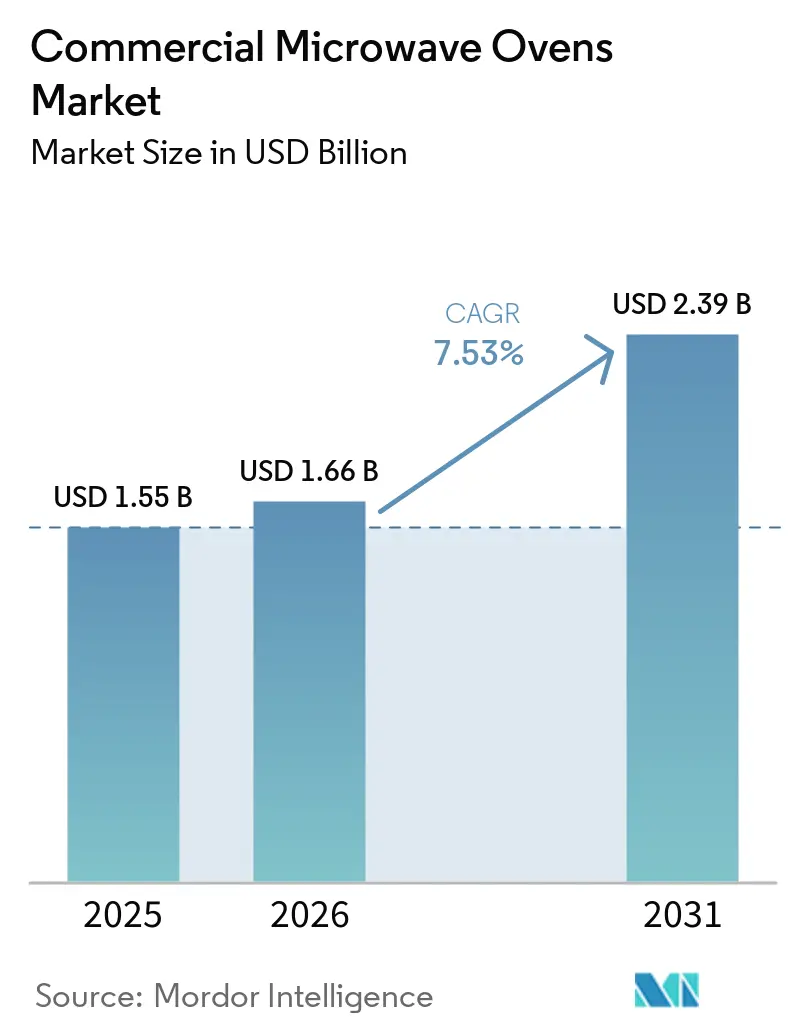
| Taille du Marché (2026) | 1.66 Milliards de dollars |
| Taille du Marché (2031) | 2.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.53 % |
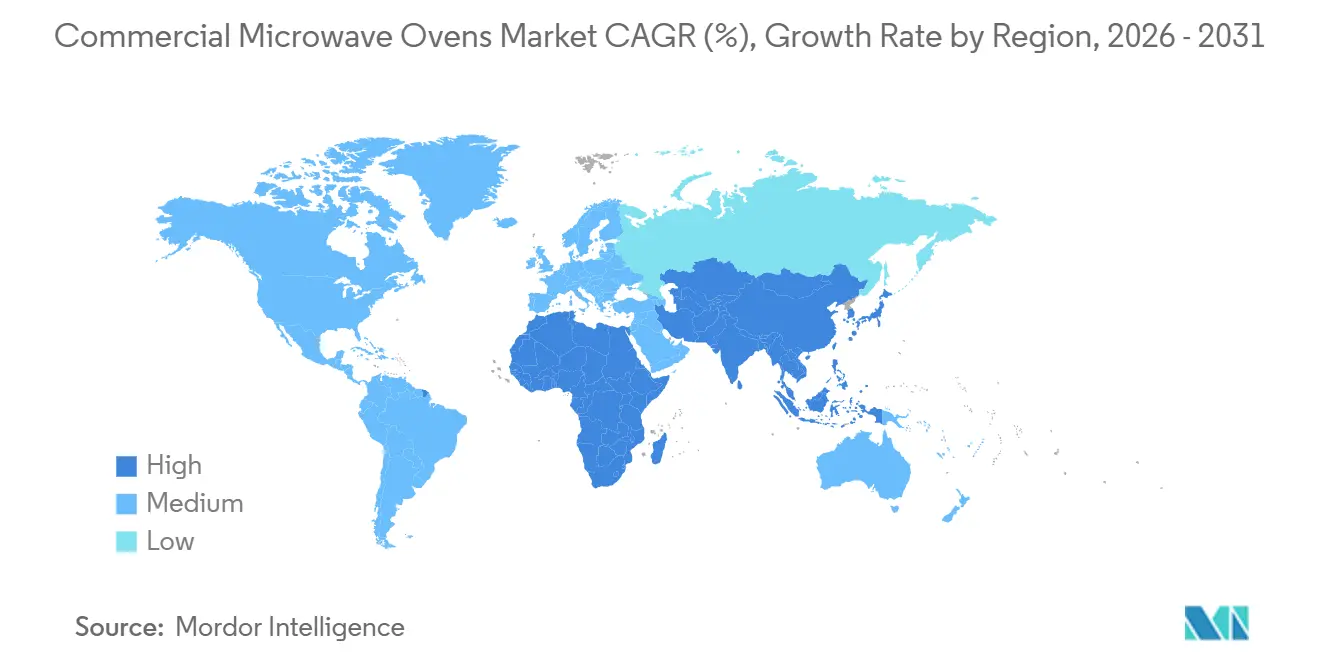
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
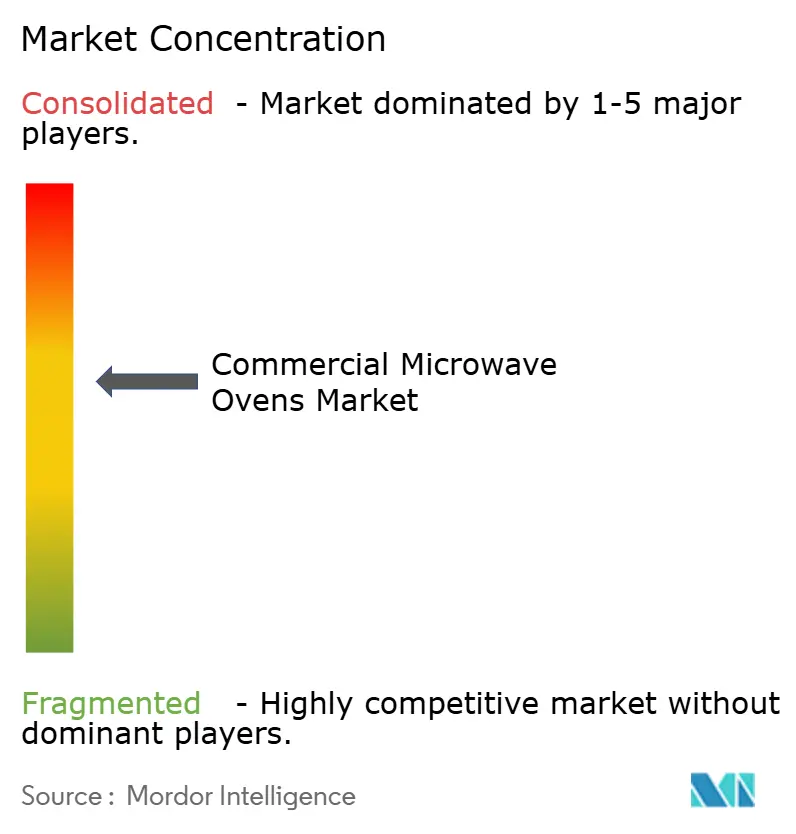
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fours à micro-ondes commerciaux par Mordor Intelligence
La taille du marché des fours à micro-ondes commerciaux devrait passer de 1,56 milliard USD en 2025 à 1,66 milliard USD en 2026 et devrait atteindre 2,39 milliards USD d'ici 2031, à un CAGR de 7,53 % sur la période 2026–2031. Le profil de croissance s'aligne sur les cycles de modernisation des cuisines et sur une transition vers des équipements programmables et connectés qui réduisent le temps de formation et stabilisent la qualité de production en période de pénurie de main-d'œuvre. Les opérateurs privilégient les formats haute vitesse sans conduit d'évacuation qui permettent d'ajouter des plats chauds sans travaux de ventilation, ce qui contribue à maximiser le débit dans des espaces réduits. Les modèles à usage intensif dépassant 2 kilowatts ont dominé les achats à court terme, tandis que les combinés haute vitesse intégrant micro-ondes, convection et impingement sont devenus la technologie à surveiller en raison de la réduction des temps de cycle et de la polyvalence des menus. Les chaînes de restauration rapide continuent d'ancrer la demande à mesure qu'elles développent des formats axés sur la livraison et le retrait en magasin, qui dépendent d'un réchauffage homogène et d'une vitesse de service rapide.
Points clés du rapport
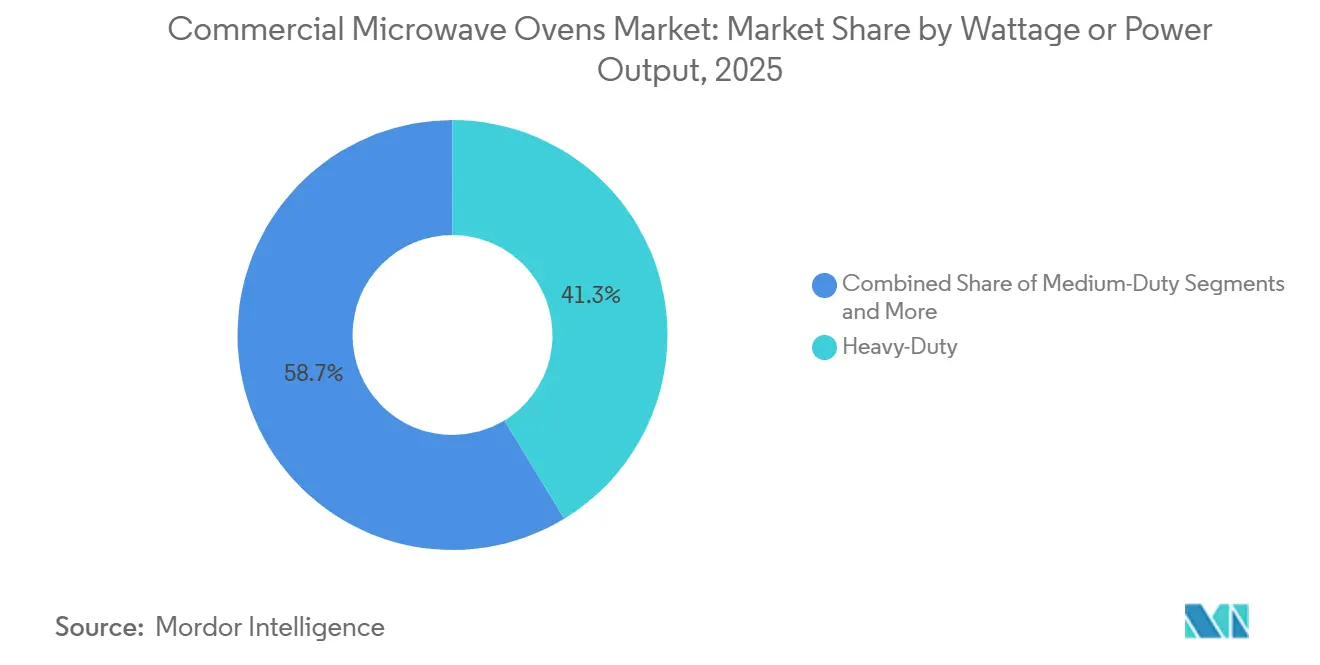
- Par puissance ou rendement en watts, les modèles lourds de plus de 2 kilowatts détenaient 41,26 % de la taille du marché des fours à micro-ondes commerciaux en 2025 et devraient se développer à un rythme annuel de 9,37 % jusqu'en 2031.
- Par type de produit, les appareils de comptoir ou autoportants étaient en tête avec 49,35 % de la part de marché des fours à micro-ondes commerciaux en 2025, tandis que les fours à grande vitesse ou combinés devraient se développer à un CAGR de 11,72 % jusqu'en 2031.
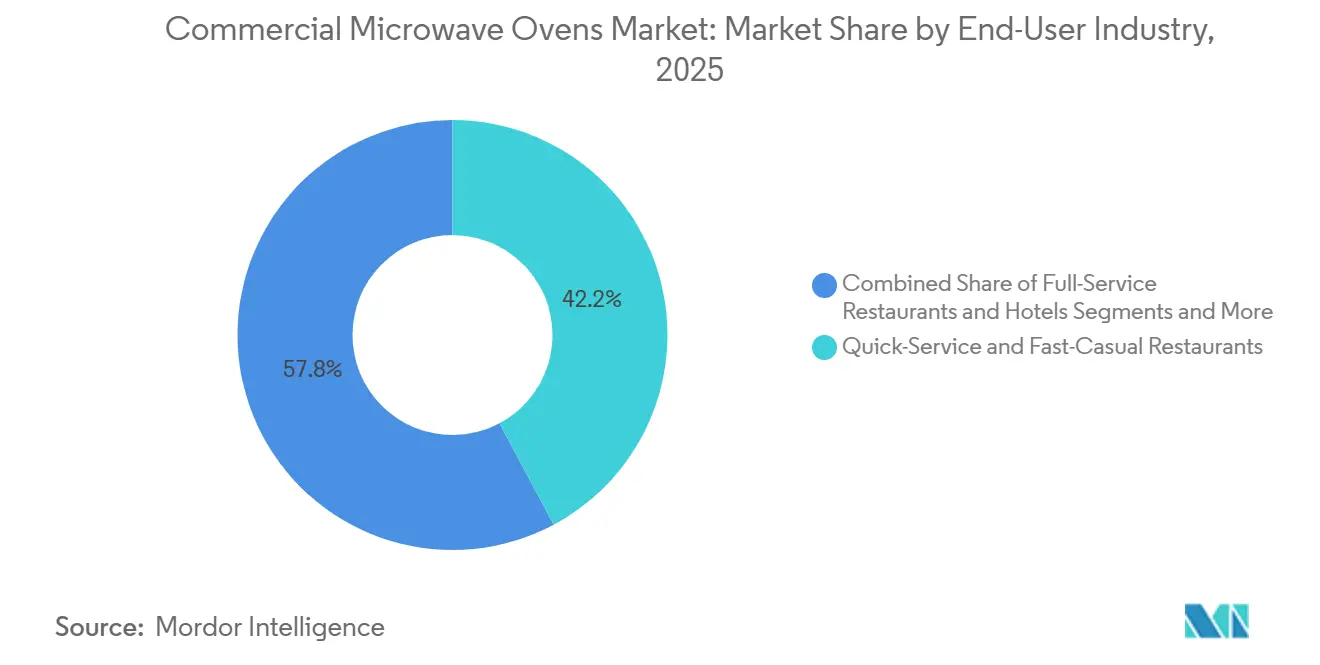
- Par secteur d'utilisation final, les restaurants à service rapide représentaient 42,24 % de la part de marché des fours à micro-ondes commerciaux en 2025, et les commerces de proximité et épiceries devraient croître à un rythme annuel de 9,33 % jusqu'en 2031.
- Par canal de distribution, le B2C ou la vente au détail a capté 53,35 % du marché des fours à micro-ondes commerciaux en 2025, et le B2B ou les ventes directes devraient afficher un CAGR de 10,24 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a sécurisé 36,65 % du marché des fours à micro-ondes commerciaux en 2025, et la région Asie-Pacifique devrait enregistrer un CAGR de 11,32 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact approximatif (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les restaurants à service rapide se développent et les cuisines de livraison de repas prospèrent | +2.1% | Mondial, avec des gains précoces en Amérique du Nord, en Chine et en Inde | Moyen terme (2 à 4 ans) |
| Les technologies à magnétron et à onduleur deviennent plus économes en énergie | +0.9% | Europe, zones métropolitaines américaines à tarifs d'électricité élevés, Japon | Long terme (≥ 4 ans) |
| L'automatisation des cuisines progresse en raison des pénuries de main-d'œuvre post-Covid | +1.8% | Amérique du Nord en tête, extension vers l'Europe occidentale | Court terme (≤ 2 ans) |
| Les fours programmables bénéficient de contrôles de sécurité alimentaire plus stricts | +0.7% | Amérique du Nord, Union européenne | Moyen terme (2 à 4 ans) |
| Les fours combinés haute vitesse sans conduit d'évacuation gagnent en popularité | +1.3% | Marchés urbains mondiaux, notamment les surfaces inférieures à 93 m² | Moyen terme (2 à 4 ans) |
| Les autodiagnostics pilotés par l'IA réduisent les temps d'arrêt | +0.6% | Premiers adoptants : Japon, Corée du Sud, chaînes de restauration rapide américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les restaurants à service rapide se développent et les cuisines de livraison de repas prospèrent
Le nombre d'établissements de restauration rapide aux États-Unis continue de croître, soutenu par une progression régulière d'une année sur l'autre et une contribution économique globale solide. Les habitudes de commande sont de plus en plus orientées vers la consommation hors établissement, ce qui accroît les exigences en matière de performance de réchauffage homogène et de contrôle strict des délais pendant les périodes de pointe. Les opérateurs privilégient les cycles de cuisson programmables qui préservent la texture, éliminent les points froids et améliorent la satisfaction lors de la livraison. Les formats de cuisson rapide et haute vitesse qui réduisent considérablement le temps de préparation sans compromettre la qualité répondent bien à ces exigences opérationnelles et aident à gérer les pics de volume liés aux commandes numériques. Alors que le marché des fours à micro-ondes commerciaux met l'accent sur un déploiement rapide dans les régions à forte croissance, les fabricants intégrés verticalement proposant des systèmes dotés d'intelligence artificielle avec des délais de livraison courts sont bien positionnés pour soutenir l'expansion des chaînes, notamment là où les petites surfaces et l'efficacité du débit sont essentielles.
Les technologies à magnétron et à onduleur deviennent plus économes en énergie
Les systèmes à onduleur délivrent un flux d'énergie continu au lieu de la pulsation traditionnelle marche-arrêt, ce qui réduit la consommation d'énergie et favorise des résultats reproductibles pour les aliments sensibles susceptibles de brûler lors des cycles de pointe. Les opérateurs européens confrontés à des tarifs d'électricité au détail élevés ont accéléré la modélisation du retour sur investissement et privilégient les plateformes à onduleur qui prolongent également la durée de vie des composants par rapport aux conceptions pulsées héritées. Les acteurs établis de l'électronique qui génèrent des liquidités à partir de composants haute efficacité adjacents orientent leurs financements vers la R&D sur les onduleurs, et cette feuille de route commence à influencer les plateformes commerciales sur le terrain. Les générateurs RF à semi-conducteurs, qui remplacent les magnétrons par des modules d'alimentation à semi-conducteurs offrant un contrôle plus fin et aucun délai de préchauffage, restent des produits haut de gamme en raison de leur coût en capital plus élevé, mais représentent la prochaine étape en matière de cuisson de précision. À mesure que le marché des fours à micro-ondes commerciaux arrive à maturité dans les régions sensibles à l'énergie, le choix technologique suit de plus en plus le coût total de possession plutôt que le seul prix d'achat, une évolution renforcée par les mandats d'efficacité énergétique et les objectifs d'économies sur le cycle de vie. Les communications financières des entreprises montrent également comment la croissance des bénéfices dans les secteurs de l'énergie et des semi-conducteurs soutient l'innovation susceptible de se diffuser vers les plateformes de cuisine professionnelle.
L'automatisation des cuisines progresse en raison des pénuries de main-d'œuvre post-Covid
Les taux de postes vacants dans la restauration aux États-Unis sont restés proches de 12 % tout au long de 2024 et ont continué à peser sur les ratios de personnel en 2025, ce qui a maintenu l'automatisation dans la feuille de route à court terme de nombreuses chaînes. Une grande partie des restaurants ont adopté des technologies en 2024 et prévoient de continuer en 2025, invoquant la nécessité de simplifier les tâches de préparation et de standardiser la production grâce à des routines simples à un seul bouton. Les cycles de cuisson rapide programmables réduisent le temps de formation en mémorisant des étapes à plusieurs phases que n'importe quel membre du personnel peut exécuter pendant les périodes de pointe tout en maintenant une qualité constante. L'engagement en salle bénéficie du transfert des tâches répétitives en cuisine vers des routines automatisées, ce qui contribue à maintenir la vitesse de service aux heures de pointe. Les tendances d'adoption suggèrent que le marché des fours à micro-ondes commerciaux continuera d'intégrer des fonctionnalités telles que les recettes en nuage et les diagnostics de service connectés qui allègent la charge d'assistance et stabilisent le temps de fonctionnement dans les établissements très fréquentés. Les communications sectorielles mettent également en avant des projets pilotes de robotique et d'autres projets d'automatisation qui complètent les fours connectés et contribuent à combler les lacunes en matière de personnel sans sacrifier la sécurité ni le débit.
Les fours programmables bénéficient de contrôles de sécurité alimentaire plus stricts
Les auditeurs accordent une importance croissante aux enregistrements de cuisson vérifiables numériquement dans les grands établissements et dans la restauration collective institutionnelle, ce qui fait de la journalisation des données HACCP intégrée une exigence pratique. Les fours à micro-ondes commerciaux programmables fournissent des profils temps-température étiquetés qui suppriment le besoin de journaux papier, et les tableaux de bord en nuage présentent l'état en temps réel et l'historique de l'ensemble des parcs. Les plateformes multimodales associant micro-ondes, vapeur et air chaud prennent en charge des menus variés tout en capturant des enregistrements complets des cycles de cuisson adaptés aux audits. Le programme politique comprend également des mesures d'étiquetage des aliments et de nutrition avec des objectifs de publication en 2026, ce qui maintient la conformité à l'ordre du jour des grands opérateurs multi-sites et de leurs partenaires équipementiers. À mesure que le marché des fours à micro-ondes commerciaux s'aligne sur les audits pilotés par les données, les plateformes connectées qui automatisent la conformité offrent un retour sur investissement clair en réduisant les risques et les tâches de suivi manuel[1]. Les suites de connectivité des leaders de la catégorie, qui comprennent le reporting énergétique et la surveillance à distance, sont déjà standard dans de nombreuses installations et continuent d'évoluer avec les nouvelles exigences en matière de cybersécurité et de partage de données dans toutes les régions.
Analyse de l'impact des freins*
| Frein | Impact approximatif (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts des matières premières, notamment l'acier et les semi-conducteurs | -1.1% | Chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Concurrence accrue des fours à convection à cuisson rapide | -0.9% | Amérique du Nord, Europe | Moyen terme (2 à 4 ans) |
| Préoccupations accrues en matière de cybersécurité liées aux modèles connectés à l'IoT | -0.4% | Segments entreprises en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Réglementations incertaines concernant les émissions RF sur les marchés émergents | -0.3% | Moyen-Orient, Afrique, certains marchés d'Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts des matières premières, notamment l'acier et les semi-conducteurs
L'inflation des coûts des intrants en acier et en composants électroniques influence les devis et les délais de livraison, ce qui peut différer les achats planifiés dans les segments sensibles aux prix. Les fabricants ont partiellement atténué leur exposition grâce à des achats à grande échelle, des stratégies d'approvisionnement multiple et une standardisation de la conception pour améliorer l'interchangeabilité des composants. Certaines chaînes réagissent en prolongeant les cycles de remplacement ou en privilégiant les remises en état, ce qui redistribue les flux de commandes vers les contrats de service et les pièces détachées. La visibilité des prix s'améliore dans le cadre d'accords d'entreprise directs, mais les petits acheteurs indépendants sont toujours confrontés à des variations de prix catalogue et à une variabilité des délais de livraison. Le marché des fours à micro-ondes commerciaux équilibre ces vents contraires en mettant l'accent sur les économies d'énergie, les garanties de disponibilité et les caractéristiques de performance qui justifient le retour sur investissement dans des budgets d'investissement contraints, les fonctionnalités de connectivité et la surveillance à distance étant présentées comme des leviers supplémentaires d'évitement des coûts dans les contrats de service. Les directives d'achat des grandes chaînes accordent désormais autant d'importance aux délais de livraison des fournisseurs et à la disponibilité des pièces qu'aux caractéristiques principales, afin de réduire le risque de perturbation pendant les périodes de pointe.
Concurrence accrue des fours à convection à cuisson rapide
Les plateformes de cuisson rapide à convection qui s'appuient sur de l'air à haute vitesse et des commandes intelligentes de flux d'air sont en concurrence sur des niveaux de vitesse similaires, ce qui peut ralentir l'adoption chez les opérateurs qui préfèrent minimiser l'utilisation des micro-ondes dans les espaces en contact avec la clientèle. Ces systèmes mettent en avant les qualités de brunissage et de croustillant et ont fidélisé une clientèle dans les boulangeries et les cafés où la texture est un attribut central. Le positionnement concurrentiel repose donc sur la flexibilité des cycles, l'encombrement et la charge électrique, les conceptions multimodales incluant les micro-ondes surpassant souvent la convection pure lorsque la vitesse est la contrainte principale. Les formateurs produits et les équipes culinaires organisent des tests pilotes pour présenter les résultats de cycles côte à côte, ce qui facilite les évaluations comparatives dans les cahiers des charges des chaînes. Alors que le marché des fours à micro-ondes commerciaux propose de plus en plus de conceptions hybrides haute vitesse, le chevauchement avec la cuisson rapide à convection se transforme en une course aux fonctionnalités où les apports micro-ondes intégrés font la différence lorsque les secondes comptent dans les métriques de temps d'attente[2]. Les travaux continus sur l'efficacité énergétique et la gestion des recettes en nuage apportent une différenciation sur les coûts d'exploitation et la standardisation, ce qui est important dans les opérations multi-sites qui s'appuient sur des mises à jour centralisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance/rendement :
la domination de l'usage intensif reflète les exigences de volumeLes fours à micro-ondes commerciaux à usage intensif dépassant 2,0 kilowatts détenaient 41,26 % de la taille du marché 2025, reflétant les besoins des établissements à fort débit qui exigent vitesse et constance pendant les périodes de pointe. Le segment devrait croître à un rythme annuel de 9,37 % jusqu'en 2031, soutenu par les formats de service au volant qui doivent maintenir les temps d'attente en dessous de deux minutes tout en gérant un menu plus large. Les modèles à usage moyen dans la plage de 1,2 à 2,0 kilowatts s'adaptent aux cafétérias et bureaux à volume intermédiaire où les charges de pointe sont prévisibles et où les budgets ciblent des conceptions commerciales d'entrée de gamme durables. Les fours à usage léger inférieurs à 1,2 kilowatt servent les établissements compacts qui privilégient les petites surfaces et les cycles simples plutôt que les réchauffages simultanés de plusieurs articles. À mesure que le marché des fours à micro-ondes commerciaux s'adapte à la hausse des ventes hors établissement, les niveaux de puissance sont spécifiés pour correspondre aux profils de pointe de commandes attendus plutôt qu'aux archétypes traditionnels de cuisine en arrière-salle.
Les feuilles de route d'ingénierie continuent de mettre l'accent sur la densité de puissance et l'uniformité, avec des conceptions à double magnétron équilibrant vitesse et couverture de la cavité pour réduire les points froids aux niveaux de puissance à usage intensif. Les lancements de produits qui poussent vers un préchauffage plus rapide et un flux d'air plus uniforme montrent comment la catégorie évolue vers un terrain hybride haute vitesse avec un meilleur brunissage tout en préservant la vitesse des micro-ondes. Un accent notable est mis sur l'empilabilité et le dégagement vertical, ce qui influence le nombre d'unités pouvant tenir sur une ligne sans compromettre les prises d'air. La durabilité de la plateforme et la conception du refroidissement restent également centrales, car les cycles à puissance élevée génèrent des charges thermiques qui affectent la durée de vie des composants sur de longues heures d'ouverture. Ces améliorations aident le marché des fours à micro-ondes commerciaux à maintenir le leadership à usage intensif à grande échelle et à préserver la constance dans les cuisines des chaînes où la stabilité en période de pointe est primordiale.

Par type de produit :
la flexibilité propulse le leadership du comptoir, l'innovation alimente l'essor de la haute vitesseLes unités de comptoir et autoportantes ont capturé 49,35 % de la taille du marché 2025 grâce à une installation prête à l'emploi et à une compatibilité avec les agencements existants dépourvus d'encastrements intégrés. Les fours haute vitesse ou combinés intégrant micro-ondes, convection et impingement devraient se développer à un CAGR de 11,72 % jusqu'en 2031, ce qui reflète une demande croissante pour des cycles plus courts et des menus polyvalents sans travaux de hotte. Les formats encastrés conservent une place dans les cuisines à service complet avec des rénovations planifiées, mais les cycles de décision et la complexité d'installation ralentissent les gains de parts par rapport à la croissance des comptoirs. Le développement de produits met en avant des cavités plus grandes dans des cadres compacts afin que les assiettes standard et les plaques demi-format s'adaptent, ce qui améliore l'utilisation par mètre carré. Cette variété maintient la réactivité du marché des fours à micro-ondes commerciaux aux réalités d'agencement des restaurants à service rapide, des supérettes et du commerce de détail en petit format.
L'innovation dans la catégorie des comptoirs se concentre sur des conceptions empilables à faible encombrement qui offrent néanmoins des vitesses de flux d'air élevées et une flexibilité multimode. La connectivité et la gestion des recettes en nuage deviennent des exigences standard dans les déploiements multi-sites, ce qui réduit le temps de reformation et stabilise les résultats entre les équipes. Les gammes haute vitesse continuent d'améliorer les rapports cavité/encombrement et les commandes de cycle pour atteindre les objectifs de vitesse pour les pizzas, sandwichs et produits de boulangerie. Les communications des fournisseurs mettent en avant des cycles 80 % plus rapides par rapport aux méthodes conventionnelles, ce qui soutient la préparation aux périodes de pointe et élève le plafond de l'innovation des menus dans les sites à espace contraint. Ces avancées en matière de conception et de logiciels soutiennent la dynamique du marché des fours à micro-ondes commerciaux dans les modèles de comptoir et hybrides qui équilibrent vitesse, qualité et encombrement dans les établissements urbains.
Par secteur d'utilisation finale :
les restaurants à service rapide dominent la part, les supérettes accélèrentLes restaurants à service rapide et décontracté représentaient 42,24 % de la part de marché des revenus des utilisateurs finaux en 2025, soutenus par la croissance du nombre d'établissements et l'élargissement des menus nécessitant un réchauffage précis sous contrainte de temps. Les supérettes et épiceries devraient croître à un rythme annuel de 9,33 % jusqu'en 2031, à mesure que les programmes de plats chauds à emporter se développent et contribuent à monétiser les espaces sous-utilisés lors des créneaux du petit-déjeuner et du déjeuner. Les restaurants à service complet et les hôtels contribuent à une demande de remplacement stable et continuent d'ajouter des fonctionnalités de connectivité pour centraliser le contrôle et la tenue des registres. Les établissements institutionnels tels que les hôpitaux, les écoles et les aéroports s'orientent vers des fours compatibles HACCP et des tableaux de bord de parc qui facilitent les audits et la conformité aux politiques. Le marché des fours à micro-ondes commerciaux continue de se consolider autour de cas d'usage associant des cycles rapides à une qualité reproductible et des profils de cuisson documentés.
Les ventes hors établissement représentent désormais une part plus importante des revenus. Les planificateurs de cuisine répondent par des conceptions de ligne qui répartissent la charge sur plusieurs cavités micro-ondes ou haute vitesse pour gérer les pics sans ralentissement des files d'attente. La coordination des emballages et des cycles est également importante, car la rétention de température et la texture stimulent les commandes répétées et l'adoption plus large des menus. Ces facteurs maintiennent la performance de réchauffage au cœur de la sélection des équipements et augmentent la prime accordée aux cycles programmables qui préservent le goût et la structure des articles. Le marché des fours à micro-ondes commerciaux est donc étroitement lié à la manière dont les chaînes standardisent les flux de production numérique et intègrent les fours connectés dans des piles d'automatisation plus larges.
Par canal de distribution :
la largeur du commerce de détail rencontre l'efficacité directeLes circuits B2C ou de vente au détail, incluant les magasins multimarques, les points de vente exclusifs de marque, les plateformes en ligne et autres points de vente, détenaient 53,35 % de la taille du marché de distribution en 2025 grâce à une large couverture géographique et à la vente croisée d'accessoires. Les ventes B2B ou directes des fabricants devraient afficher un CAGR de 10,24 % jusqu'en 2031, à mesure que les grandes chaînes négocient des contrats de volume incluant formation et niveaux de service d'assistance dédiés. Les magasins multimarques facilitent les comparaisons côte à côte pour les acheteurs indépendants, tandis que les showrooms de marque s'appuient sur des démonstrations immersives qui raccourcissent les cycles de décision. Les ventes en ligne continuent de croître pour les articles à faible valeur et les réapprovisionnements, bien que les fours à prix élevé bénéficient encore de consultations en direct pour la planification de l'installation et les conditions de financement. Avec davantage d'accords d'entreprise intégrant connectivité, gestion des recettes et packages de service, le marché des fours à micro-ondes commerciaux voit les canaux directs jouer un rôle plus important dans les programmes de standardisation des chaînes.
La performance des canaux directs reflète également les centres d'innovation des fabricants qui invitent les prescripteurs dans des cuisines d'essai contrôlées pour tester des articles de menu et collecter des données de chronométrage. L'intégration des plateformes avec les tableaux de bord en nuage et les portails de service peut être démontrée dans ces environnements, ce qui renforce la confiance des équipes de cuisine centrale et des réseaux de franchisés. Le commerce de détail joue toujours un rôle essentiel pour les opérateurs indépendants qui ont besoin d'unités de remplacement immédiates ou d'options d'entrée de gamme avec une programmabilité de base. La découverte numérique via les catalogues en ligne et les configurateurs alimente à la fois les circuits directs et de vente au détail et crée un acheteur mieux informé avant la consultation finale. Cette approche mixte permet au marché des fours à micro-ondes commerciaux de servir à la fois les clients entreprises et indépendants sans éroder les avantages liés à la standardisation et au support contractuel.
Analyse géographique
Marché des Fours à Micro-ondes Commerciaux en Amérique du Nord
L'Amérique du Nord a représenté une part de marché de 36,65 % en 2025, car une large base installée et des contraintes de main-d'œuvre ont maintenu la demande de fours programmables permettant de stabiliser la production avec moins de personnel qualifié. Les taux de postes vacants dans la région sont restés proches de 12 % durant 2024 et jusqu'en 2025, ce qui a coïncidé avec des projets d'investissement dans l'automatisation et les équipements connectés réduisant le temps de formation et améliorant la cohérence. Les commerces urbains bénéficient de modèles haute vitesse sans hotte qui éliminent les coûts d'extraction et permettent de proposer des menus chauds dans des espaces inférieurs à 93 mètres carrés, notamment dans les couloirs commerciaux denses. Les chaînes canadiennes continuent d'adopter des équipements compatibles IoT pour rationaliser la gouvernance multi-sites grâce aux recettes en nuage et aux tableaux de bord de maintenance. La coordination transfrontalière des approvisionnements dans le cadre de l'ACEUM soutient les flux de composants, tandis que les discussions tarifaires depuis début 2025 ont renforcé l'accent sur la diversification des fournisseurs afin de gérer l'exposition dans les assemblages complexes.
Marché des Fours à Micro-ondes Commerciaux en Asie-Pacifique
L'Asie-Pacifique devrait croître à un TCAC de 11,32 % de 2026 à 2031, portée par la progression de la pénétration des chaînes et les investissements dans des équipements automatisés compacts destinés aux points de vente de petit format. La croissance de la Chine dans les formats de restauration rapide et la capacité des fabricants régionaux à raccourcir les délais de livraison soutiennent des déploiements plus rapides dans les villes de rang 2 et au-delà. L'expansion de l'Inde dans les points de restauration rapide jusqu'en 2026 stimule la demande de fours de comptoir robustes et de fours haute vitesse performants sous des réseaux électriques variables, et les réseaux de franchise intègrent des exigences de recettes en nuage dans leurs cahiers des charges pour coordonner les menus à l'échelle régionale. Le Japon et la Corée du Sud continuent de se distinguer en matière de diagnostics connectés et de gestion à distance des recettes, ce qui raccourcit les cycles d'assistance et rend l'optimisation multi-sites plus pratique. Le marché des fours à micro-ondes commerciaux bénéficie d'empreintes de production verticalement intégrées capables de livrer des unités dotées d'intelligence artificielle avec de courts délais dans les pipelines d'approvisionnement des points de vente d'Asie du Sud-Est.
Marché des Fours à Micro-ondes Commerciaux en Europe, Moyen-Orient, Afrique et Amérique du Sud
La taille du marché européen est façonnée par les mesures d'écoconception et les priorités énergétiques qui incitent les opérateurs à se tourner vers des plateformes à onduleur efficaces et une supervision connectée pour leurs parcs d'équipements. Le programme d'écoconception de l'Union européenne pour les petits appareils prévoit des exigences plus strictes en matière de puissance en veille en 2026, ce qui s'aligne sur les efforts des opérateurs pour réduire leurs factures d'électricité dans un contexte de tarifs de détail plus élevés dans plusieurs États membres. L'empreinte carbone sur le cycle de vie et le coût total de possession figurent dans les évaluations, et des certifications telles qu'Energy Star et la liste des technologies énergétiques du Royaume-Uni demeurent des signaux utiles dans les processus de sélection des produits. Les plateformes combinées et haute vitesse compatibles réseau, conformes à la directive européenne sur les équipements radioélectriques, contribuent à réduire les frictions dans les achats pour les acheteurs d'entreprise soumis à des exigences strictes en matière de cybersécurité. En dehors de l'Europe, la demande en Amérique du Sud se concentre au Brésil, en Argentine, au Chili et au Pérou, où les équipements obsolètes de la restauration urbaine sont remplacés, tandis que le Moyen-Orient et l'Afrique continuent de bénéficier de la croissance de l'hôtellerie dans les pays du Conseil de coopération du Golfe, avec des hôtels haut de gamme et des sites de voyage qui appliquent des normes internationales. Le marché des fours à micro-ondes commerciaux dans ces régions met l'accent sur la durabilité, la réparabilité et la documentation de conformité pour servir les acheteurs multinationaux et s'intégrer dans les écosystèmes de services locaux.
Paysage réglementaire
Les exigences réglementaires applicables aux fours à micro-ondes commerciaux reposent sur la conformité en matière de sécurité radiologique et de sécurité électrique. Aux États-Unis, les produits doivent respecter les normes de performance de la FDA pour les équipements micro-ondes et émetteurs de radiofréquences en vertu du 21 CFR 1030.10, incluant les limites de fuite RF et les dispositifs de verrouillage de sécurité requis. Les essais de sécurité et de conformité des produits s'appuient également sur des normes majeures telles que UL 923 aux États-Unis et IEC 60335-2-90:2024 à l'échelle internationale pour les fours à micro-ondes commerciaux, ce qui influence la manière dont les fabricants d'équipement d'origine (OEM) valident leurs conceptions et documentent leur conformité pour des ventes dans plusieurs pays.
Les exigences liées à l'énergie varient selon la juridiction, ce qui façonne la planification des modèles connectés et à grande vitesse pour de grandes flottes. Au Canada, Ressources naturelles Canada (RNCan) a resserré les limites de puissance en veille pour les fours micro-ondes seuls, avec 0,6 W applicable aux unités fabriquées à partir du 22 juin 2026. Aux États-Unis, le Department of Energy a publié une réglementation proposée le 16 mai 2025 visant à abroger les normes de conservation d'énergie pour les fours à micro-ondes, ce qui accroît l'incertitude autour des voies fédérales de test et de conformité énergétiques, même si les opérateurs continuent de privilégier le coût total de possession et les fonctionnalités d'efficacité lors des achats.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement mondial en acier inoxydable et en composants électriques et électroniques, incluant les magnétrons ou les modules RF à semi-conducteurs émergents, les onduleurs, les alimentations, les contrôleurs, les guides d'ondes, les cavités, ainsi que les portes et les ensembles de verrouillage. Vient ensuite l'ingénierie OEM, accompagnée de la certification et des essais au regard des exigences de sécurité et d'émissions applicables, puis l'assemblage final. Les propriétaires de marques et les OEM tels qu'ACP, Inc. (Ali Group) et Electrolux Professional s'appuient sur des empreintes de fabrication et de service distribuées, et les produits sont acheminés via des distributeurs principaux, des revendeurs régionaux et des programmes d'entreprise directs qui associent conseils d'installation, formation et contrats de service, en particulier pour les fours à grande vitesse et combinés déployés dans des chaînes multi-sites.
Les conditions logistiques et commerciales influencent de plus en plus le coût livré et les délais, en particulier pour les commandes et sous-ensembles en acier inoxydable approvisionnés à l'échelle mondiale. La volatilité du fret et du transit liée aux principaux points de passage a été citée comme variable opérationnelle pour les exportations d'équipements de cuisine, et des évolutions tarifaires telles qu'une augmentation de 18 % des frais de transit de l'Autorité du canal de Suez à compter du 15 juillet 2026 illustrent pourquoi les importateurs et les OEM revoient leurs sources d'approvisionnement, leurs stocks tampons et leurs options d'assemblage régional. En aval, les organisations de service et la distribution de pièces, incluant les magnétrons et onduleurs, les ensembles de porte, les cartes et les filtres, influencent la disponibilité opérationnelle et le coût total de possession, faisant de la disponibilité des pièces et de la couverture technicienne des éléments centraux pour remporter les cahiers des charges des chaînes.
Paysage concurrentiel
Le marché des fours à micro-ondes commerciaux est modérément concentré, les cinq premières entreprises contrôlant environ la moitié de la part mondiale, laissant des opportunités aux spécialistes axés sur des technologies ou des besoins d'utilisation finale spécifiques. Panasonic, Midea Group avec Galanz, Sharp, le portefeuille d'Ali Group incluant Merrychef et Amana Commercial, et Whirlpool constituent les principaux acteurs mondiaux, soutenus par une fabrication à grande échelle et une forte notoriété de marque. Samsung et LG étendent leur expertise en appareils connectés aux cuisines professionnelles en intégrant des caméras, une logique de cuisson basée sur l'IA et une connectivité Wi-Fi pour la cohérence des recettes à l'échelle des chaînes. The Middleby Corporation continue de faire progresser ses gammes de fours haute vitesse TurboChef et Merrychef au sein d'un écosystème de restauration commerciale plus large centré sur la vitesse, la disponibilité et l'intégration des systèmes. Des concurrents multimodaux tels que Rational renforcent la demande de fours combinant micro-ondes, vapeur et air chaud, séduisant les opérateurs à la recherche de multifonctionnalité dans un encombrement compact.
Les initiatives stratégiques dans le secteur mettent l'accent sur l'intégration verticale, les plateformes de service connectées et une expansion plus rapide sur les marchés Asie-Pacifique. Middleby a annoncé des plans pour scinder sa division de transformation alimentaire en une société cotée indépendante d'ici 2026, permettant à sa division de restauration commerciale de poursuivre des acquisitions avec une structure de capital plus ciblée. La plateforme de restauration commerciale de l'entreprise a généré 2,38 milliards USD de revenus en 2024 avec des marges d'EBITDA ajusté supérieures à 27 %, reflétant de solides performances dans les fours haute vitesse et les services connectés. Panasonic a mis en avant sa résilience financière en 2025 tout en développant des partenariats autour d'assistants de cuisson dotés d'intelligence artificielle qui contribuent à standardiser la production dans les chaînes de restaurants. Samsung a également introduit des systèmes de caméra pilotés par l'IA qui reconnaissent automatiquement les aliments et optimisent les paramètres, réduisant les exigences de formation et simplifiant les flux de travail en cuisine.
L'échelle de fabrication et l'accès aux composants sont de plus en plus utilisés pour raccourcir les délais de livraison et stabiliser les chaînes d'approvisionnement. Midea a investi 8,8 milliards RMB (1,21 milliard USD) en R&D au cours du premier semestre 2025 et a atteint 43 milliards RMB (5,89 milliards USD) sur trois ans, tout en développant sa fabrication à l'étranger pour améliorer la réactivité régionale et réduire le risque logistique[3]. Whirlpool s'est engagé à investir 300 millions USD dans des installations américaines en 2025 pour améliorer l'automatisation, l'efficacité énergétique et la production nationale d'appareils connectés[4]. Alto-Shaam a présenté de nouveaux fours pour la nutrition scolaire et a marqué un anniversaire important avec des modèles combi certifiés Energy Star conçus pour la fiabilité et l'efficacité institutionnelles. Dans l'ensemble du secteur, les fournisseurs renforcent leur documentation en matière de cybersécurité pour répondre aux exigences européennes en évolution, tandis que la technologie RF à semi-conducteurs reste une voie premium mais prometteuse vers un contrôle énergétique plus précis dans les futures plateformes connectées.
Leaders du secteur des fours à micro-ondes commerciaux
-
Panasonic Corporation
-
Midea Group (Galanz)
-
Sharp Corporation
-
Ali Group (Amana / Menumaster)
-
Whirlpool Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fours à Micro-ondes Commerciaux
- Panasonic Corporation
- Midea Group (Galanz)
- Sharp Corporation
- Ali Group (Amana, Menumaster)
- Whirlpool Corporation
- Samsung Electronics
- LG Electronics
- AB Electrolux
- Middleby Corporation
- Alto-Shaam
- Duke Manufacturing
- Hatco Corporation
- Welbilt (Merrychef)
- TurboChef Technologies
- ACP Inc.
- Vollrath Company
- Winia Electronics
- BSH Hausgeräte (Bosch)
- Toshiba Corporation
- Rational AG
Opportunités de marché et perspectives d'avenir
La connectivité et l'automatisation créent une opportunité plus nette pour les fours à micro-ondes commerciaux qui s'intègrent dans des écosystèmes de données de cuisine plus larges plutôt que de fonctionner comme des appareils autonomes. Des normes et protocoles tels que le NAFEM Data Protocol et OPC UA (OPC-30200) offrent des voies non propriétaires pour l'intégration des équipements aux logiciels, soutenant des cas d'usage déjà visibles dans les opérations multi-sites, incluant la gouvernance des recettes en cloud, les registres de cuisson numériques et le diagnostic à distance. La norme NSF/ANSI 4-2025 (publiée par NSF International en janvier 2026) renforce également l'accent mis lors des achats sur des attentes documentées en matière d'hygiène et de performance pour les équipements de cuisson et de remise en température commerciaux, s'alignant sur l'évolution du marché vers des flux de travail programmables et propices aux audits.
Le contrôle de l'énergie et la précision de chauffe constituent un autre domaine d'opportunité, alors que les opérateurs examinent la consommation en veille et visent une production reproductible dans un contexte de pénurie de main-d'œuvre. Les plateformes à base d'onduleurs gagnent en traction commerciale car elles permettent la modulation de puissance et des résultats plus stables, et les actions produits de Panasonic Professional Kitchen en 2026 témoignent d'un investissement actif des fournisseurs dans cette direction, notamment de nouveaux modèles à onduleur pour usage intensif introduits durant l'année. Sur le plan régional, le durcissement des exigences de puissance en veille au Canada à partir de juin 2026 renforce l'argumentaire commercial en faveur de contrôles à faible consommation en veille et d'une électronique de puissance efficace. Dans le même temps, la montée continue des formats compacts à grande vitesse sans hotte soutient les déploiements dans les commerces urbains à petite surface qui ont besoin de menus chauds sans travaux de ventilation.
Recent Industry Developments in Marché des Fours à Micro-ondes Commerciaux
- Avril 2026 : EnWave Corporation a signé un accord de licence commerciale exclusif avec redevances avec The Dry Hub en Égypte et l'a associé à l'acquisition d'une machine de séchage sous vide par énergie radiante (REV) de 10 kW destinée aux opérations commerciales. L'accord étend la capacité de traitement industriel activé par micro-ondes via un modèle de licence, montrant comment les plateformes d'énergie micro-ondes se commercialisent au-delà des fours traditionnels pour la restauration.
- Décembre 2025 : Sharp Electronics of Canada a renforcé sa présence sur le micro-ondes commercial au Canada en nommant The Riccio Group (Oakville, Ontario) distributeur agréé, soutenant une plus large disponibilité des unités TwinTouch à usage moyen et intensif. Le renforcement de la distribution régionale améliore l'accès, la couverture de service et le soutien à la spécification pour les acheteurs de la restauration qui standardisent leur équipement sur plusieurs sites.
- Février 2024 : Panasonic a mis en œuvre un renouvellement de sa gamme de micro-ondes professionnels dans les canaux clés de la restauration, mettant l'accent sur le contrôle basé sur l'onduleur et une programmabilité améliorée pour des résultats reproductibles. Ces mises à jour produit ont renforcé le passage vers une chauffe de précision et des opérations simplifiées, s'alignant sur les exigences des chaînes en matière de processus standardisés et de réduction du temps de formation.
Marché des Fours à Micro-ondes Commerciaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Nous définissons le marché des fours à micro-ondes commerciaux comme les revenus générés par les nouveaux fours à micro-ondes conçus et commercialisés pour les cuisines professionnelles, dont le cycle de fonctionnement et les certifications de sécurité sont adaptés à un usage en restauration dans les restaurants, hôtels, établissements institutionnels et commerces de proximité.
Exclusions du périmètre : Nous excluons les micro-ondes ménagers vendus pour un usage domestique, ainsi que les services après-vente, les pièces détachées et les valeurs de revente des équipements d'occasion.
Aperçu de la Segmentation
- Par puissance/rendement
- Usage léger (moins de 1,2 kW)
- Usage moyen (1,2–2,0 kW)
- Usage intensif (plus de 2,0 kW)
- Par type de produit
- Comptoir/autoportant
- Encastré/au-dessus de la cuisinière
- Haute vitesse/combiné
- Par secteur d'utilisation finale
- Restaurants à service rapide et décontracté
- Restaurants à service complet et hôtels
- Supérettes et épiceries
- Restauration collective institutionnelle (hôpitaux, écoles, aéroports)
- Par canal de distribution
- B2C/Vente au détail
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- B2B/Directement auprès des fabricants
- B2C/Vente au détail
- Par géographie
- Amérique du Nord
- Canada
- États-Unis
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'identification du véritable bassin de demande pour les cuisines commerciales, puis par la cartographie des équipements installés et remplacés dans ces sites au fil du temps. Nous utilisons des sources publiques telles que le Bureau du recensement des États-Unis (dénombrements des établissements de restauration et d'hébergement), les statistiques d'entreprises d'Eurostat, les flux commerciaux d'UN Comtrade pour les fours à micro-ondes et leurs pièces, ainsi que les données de l'Agence internationale de l'énergie (AIE) sur la consommation d'électricité, qui permettent de vérifier la cohérence des schémas d'adoption par région.
Pour ancrer le modèle dans la réalité opérationnelle, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les notes de conformité des produits et les articles de presse réputés sur l'expansion des restaurants et l'automatisation des cuisines. Le cas échéant, nous consultons des abonnements payants pour les données financières et le renseignement sur les entreprises, les enregistrements d'importations et d'exportations au niveau des expéditions, ainsi que des bases de données de brevets pour repérer les évolutions de fonctionnalités susceptibles d'affecter les prix de vente moyens. Les sources mentionnées ci-dessus sont données à titre illustratif, et de nombreuses autres références publiques et payantes ont également été utilisées pour combler les lacunes, valider les hypothèses et clarifier les définitions.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour confirmer ce qui est comptabilisé comme une unité commerciale, la façon dont les cycles de remplacement diffèrent selon le format de cuisine, et la façon dont les prix évoluent selon la classe de puissance et les caractéristiques. Nous avons échangé avec des fabricants, des distributeurs, des partenaires de service et de grands acheteurs en restauration collective en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, afin de normaliser l'intensité d'installation régionale et les marges des canaux dans un modèle mondial unique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 19 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 25 % | Europe, Moyen-Orient et Afrique : 36 % |
| Acteurs de plus petite taille : 22 % | Managers : 56 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
La logique centrale de dimensionnement utilise une approche descendante qui reconstruit la demande à partir du nombre d'établissements de restauration, des taux de nouvelles ouvertures et des délais de remplacement, qui sont ensuite convertis en demande annuelle en unités selon la pénétration typique des micro-ondes dans chaque format de cuisine. Une fois les unités estimées, les valeurs sont calculées à l'aide des prix de vente moyens au niveau régional, qui reflètent les gammes de puissance, les classes de cycle de fonctionnement et la part des modèles combinés à grande vitesse utilisés dans les formats à forte activité.
Pour maintenir des totaux réalistes, nous corroborons les résultats à l'aide d'approximations ascendantes sélectives, telles que les répartitions des revenus des fournisseurs lorsqu'elles sont disponibles, les vérifications des canaux sur les volumes d'unités et les points de prix échantillonnés sur les produits légers, moyens et lourds. Les principaux facteurs qui tendent à faire évoluer le modèle comprennent la croissance des établissements de restauration rapide et des commerces de proximité, la densité d'installation par site, les cycles de remplacement liés à l'intensité d'utilisation, la composition moyenne des classes de puissance (utilisée comme indicateur du prix) et la dépendance régionale aux importations, qui peut influencer les prix et la disponibilité. Pour les prévisions, une analyse de scénarios est appliquée autour de la croissance des établissements et des délais de remplacement, puis croisée avec les avis d'experts sur l'évolution des prix et l'adoption des fonctionnalités, afin que la courbe finale reste pratique.
Validation des Données et Cycle de Mise à Jour
Avant la finalisation des résultats, les données sont vérifiées par rapport à des signaux indépendants tels que les tendances commerciales, les fourchettes de prix de produits observées et les dépenses implicites en équipements par site de restauration. Les écarts qui semblent trop importants sont retracés jusqu'au niveau des facteurs déterminants, et les hypothèses ne sont ajustées qu'après vérification des notes d'entretiens et réexamen de la piste des sources.
Un second examen par un analyste est effectué pour s'assurer que les définitions et la logique de conversion unités-valeurs restent cohérentes d'une région à l'autre, suivi de reprises de contact ciblées lorsqu'une hypothèse clé évolue. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement la demande ou les prix. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché Mondial des Fours à Micro-ondes Commerciaux selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les fours à micro-ondes commerciaux peuvent différer plus que les acheteurs ne l'anticipent, principalement parce que les limites du marché ne sont pas toujours traitées de la même manière et parce que les hypothèses de prix et de composition des unités sont gérées différemment. Les différences proviennent également du fait que l'estimation est ancrée à un bassin de demande clairement défini (parc installé et remplacements) ou principalement extrapolée à partir des totaux généraux des appareils électroménagers.
Les principaux facteurs d'écart dans ce domaine se résument généralement à la question de savoir si les fours combinés à grande vitesse sont comptabilisés, à la façon dont les classes de cycle de fonctionnement sont définies (léger, moyen et lourd), et si la courbe de prix est mise à jour pour tenir compte de l'inflation, des droits de douane et des marges des canaux par région. Lorsque le modèle lie la demande aux ouvertures d'établissements et aux cycles de remplacement, puis maintient les prix de vente moyens alignés sur la classe de puissance et la composition des fonctionnalités, la taille tend à se situer dans une fourchette plus étroite. C'est l'approche utilisée ici et appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,66 milliard USD (2026) | |
| Éditeur Spécialisé A | 2,26 milliards USD (2024) | Ce chiffre est antérieur et semble utiliser un périmètre d'unités plus large avec une visibilité moindre sur les définitions des cycles de fonctionnement, ce qui peut intégrer des formats de fours adjacents et augmenter la valeur avant que les délais de remplacement ne soient normalisés. |
| Analyse de Marché B | 2,65 milliards USD (2024) | L'estimation est plus élevée et suppose probablement une transition plus rapide vers des modèles premium et riches en fonctionnalités dans toutes les régions, avec des preuves limitées d'une tarification distincte par classe de puissance et par canal, ce qui peut surestimer le prix de vente moyen. |
L'écart dans le tableau s'explique en grande partie par le périmètre et les mécanismes de tarification plutôt que par un désaccord sur la croissance sous-jacente de la restauration. En maintenant le bassin de demande lié aux sites de cuisines commerciales, puis en le traduisant en valeurs à l'aide d'une tarification observable par classe de puissance et composition de fonctionnalités, la taille de marché résultante reste traçable jusqu'aux données d'entrée qui peuvent être vérifiées et mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et les perspectives du marché des fours à micro-ondes commerciaux jusqu'en 2031 ?
La taille du marché des fours à micro-ondes commerciaux est de 1,66 milliard USD en 2026 et devrait atteindre 2,39 milliards USD d'ici 2031 à un CAGR de 7,53 %, reflétant une demande soutenue pour les formats programmables et haute vitesse sans conduit d'évacuation dans la restauration multi-sites.
Quels types de produits connaissent la croissance la plus rapide dans les fours à micro-ondes commerciaux ?
Les fours haute vitesse ou combinés intégrant micro-ondes, convection et impingement devraient se développer à un rythme annuel de 11,72 % jusqu'en 2031, les opérateurs cherchant à réduire les temps de cycle et à diversifier les menus sans travaux de hotte.
Quels utilisateurs finaux représentent la plus grande demande en fours à micro-ondes commerciaux ?
Les restaurants à service rapide étaient en tête avec 42,24 % de part en 2025 en raison de leurs besoins élevés en débit, tandis que les supérettes et épiceries affichent la croissance la plus rapide avec un CAGR de 9,33 % à mesure que les plats chauds à emporter se développent.
Quelle région est en tête et quelle région connaîtra la croissance la plus rapide dans les fours à micro-ondes commerciaux ?
L'Amérique du Nord était en tête avec 36,65 % de part en 2025, tandis que l'Asie-Pacifique est prévue comme la région à la croissance la plus rapide avec un CAGR de 11,32 % de 2026 à 2031, portée par les déploiements de chaînes et les formats compacts automatisés.
Quelle classe de puissance domine le paysage des fours à micro-ondes commerciaux ?
Les fours à usage intensif dépassant 2,0 kilowatts détenaient 41,26 % des revenus en 2025 et devraient croître à un rythme annuel de 9,37 % jusqu'en 2031, les formats de service au volant et à forte livraison se concentrant sur la vitesse et la constance.
Comment la connectivité influence-t-elle les décisions d'achat dans les fours à micro-ondes commerciaux ?
Les acheteurs privilégient les fours dotés de Wi-Fi, de gestion des recettes en nuage et de maintenance prédictive, car ces fonctionnalités réduisent le temps de formation, améliorent la conformité et limitent les temps d'arrêt imprévus dans les grands parcs.