
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.66 Milliards de dollars |
| Taille du Marché (2026) | 3.79 Milliards de dollars |
| Taille du Marché (2031) | 4.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.62 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain des fours à micro-ondes par Mordor Intelligence
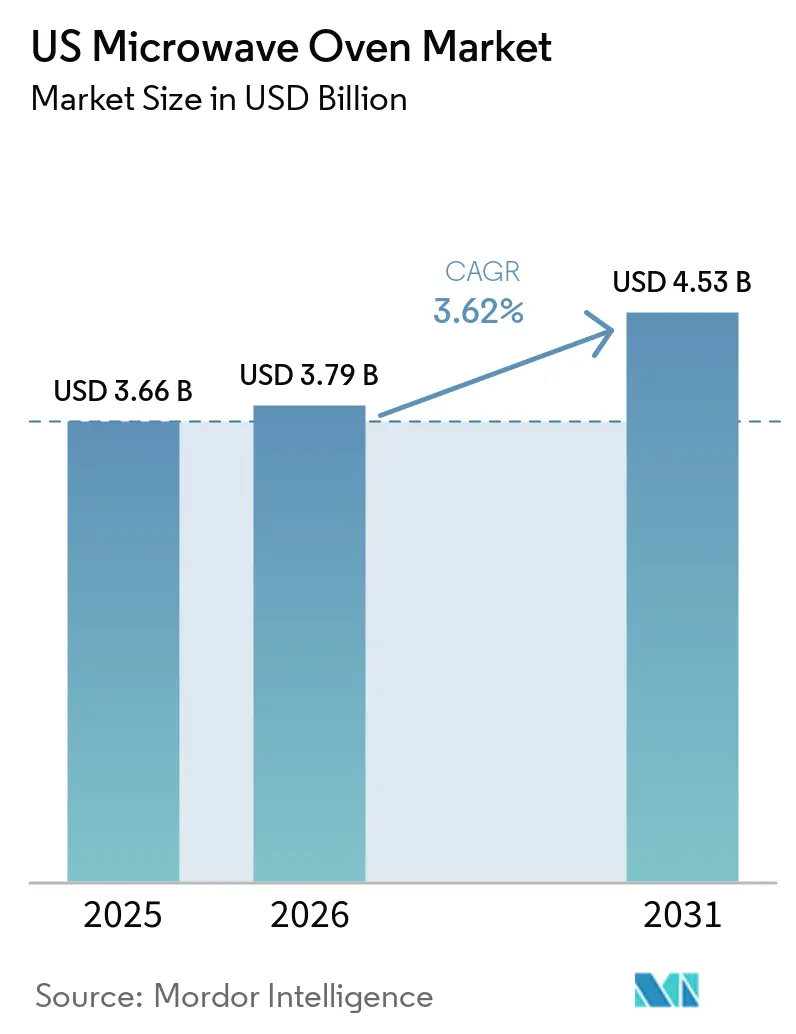
Le marché américain des fours à micro-ondes devrait croître de 3,66 milliards USD en 2025 à 3,79 milliards USD en 2026 et devrait atteindre 4,53 milliards USD d'ici 2031, à un TCAC de 3,62 % sur la période 2026-2031. La demande de remplacement s'accélère à mesure que les ménages passent à des modèles connectés en prévision du mandat d'efficacité énergétique du Département de l'Énergie pour 2028, tandis que les modes de vie urbains continuent de favoriser les repas prêts-à-manger qui reposent sur un réchauffage rapide. L'adoption des maisons intelligentes, notamment dans les zones métropolitaines à forte orientation technologique, positionne le marché américain des fours à micro-ondes comme une passerelle vers une numérisation plus large de la cuisine. Les fabricants relocalisent certaines lignes de production pour atténuer l'exposition aux droits de douane et raccourcir les chaînes d'approvisionnement, ce qui renforce la résilience face aux chocs logistiques mondiaux. Parallèlement, la croissance soutenue des mises en chantier dans le Sud-Est et la migration vers les États de la ceinture du Soleil constituent un moteur structurel pour les premiers achats d'électroménager.
Principaux enseignements du rapport
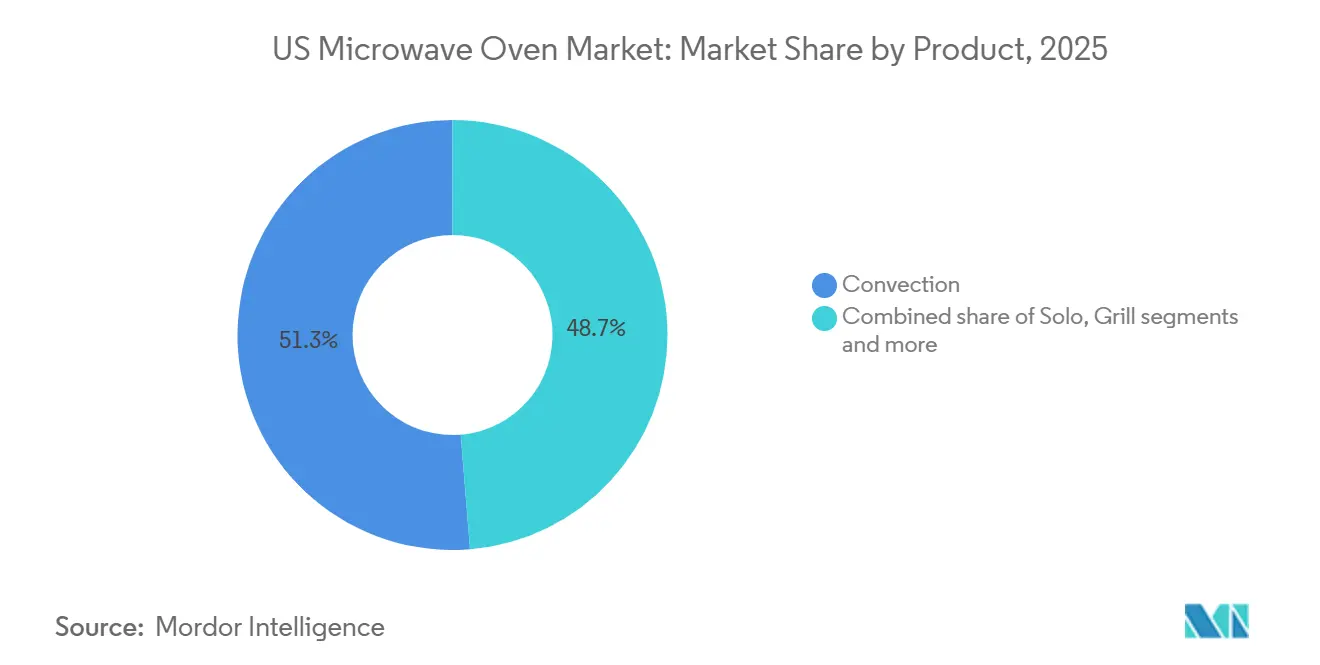
- Par produit, les micro-ondes à convection ont dominé avec une part de revenus de 51,30 % en 2025 ; les variantes grill devraient se développer à un CAGR de 3,82 % jusqu'en 2031.
- Par structure, les appareils de comptoir ont détenu 64,40 % de la part de marché des fours à micro-ondes aux États-Unis en 2025, tandis que les installations encastrées devraient se développer à un CAGR de 4,18 % jusqu'en 2031.
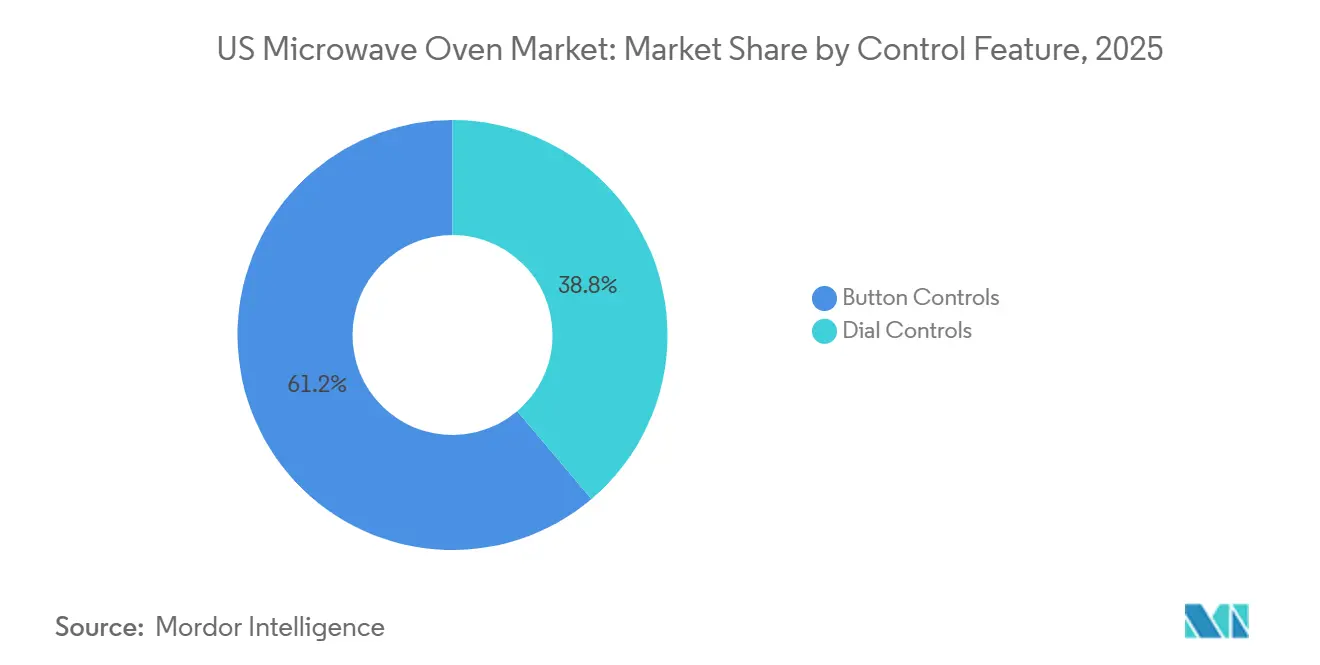
- Par fonctionnalité de commande, les interfaces à boutons ont représenté 61,20 % de la taille du marché des fours à micro-ondes aux États-Unis en 2025 et progressent à un CAGR de 4,12 % jusqu'en 2031.
- Par capacité, le segment 25–29 litres a commandé une part de 35,60 % de la taille du marché des fours à micro-ondes aux États-Unis en 2025, tandis que les modèles ≥30 litres progresseront à un CAGR de 4,01 % entre 2026 et 2031.
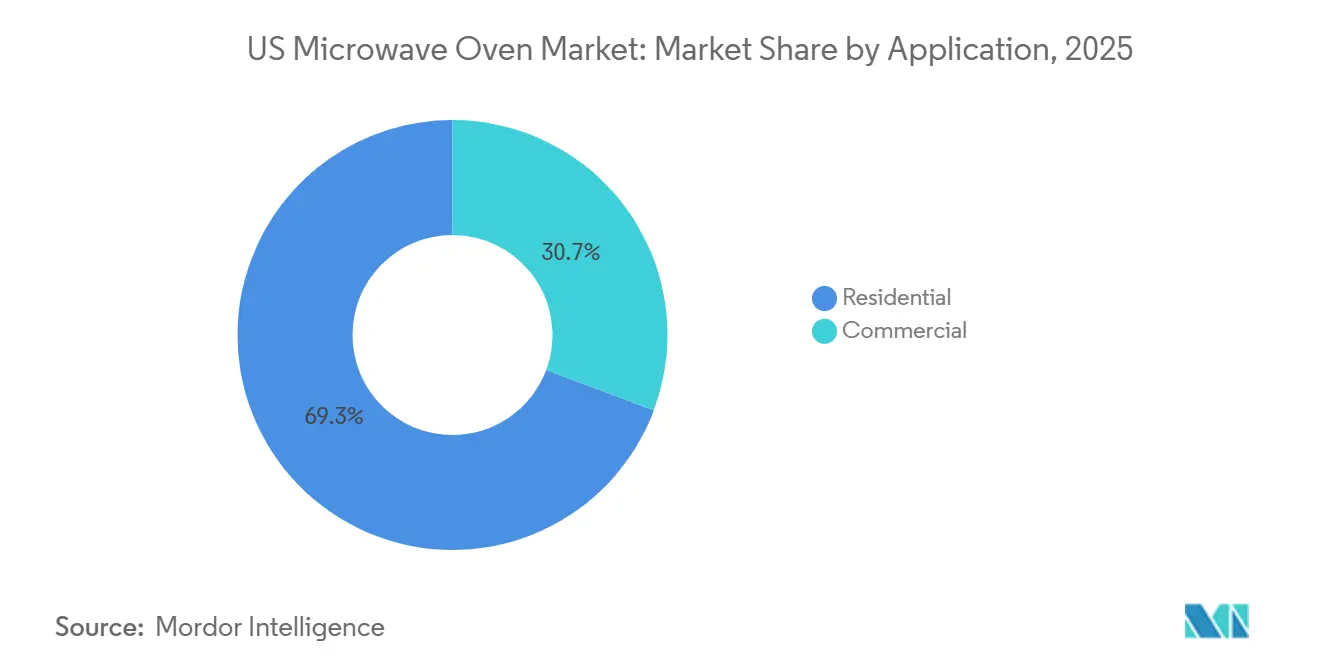
- Par application, le segment résidentiel a capturé 69,30 % de la part de revenus en 2025 ; l'usage commercial est l'application à la croissance la plus rapide avec un CAGR de 4,42 % jusqu'en 2031.
- Par distribution, les magasins multimarques ont conservé une part de 39,40 % en 2025, bien que les canaux en ligne soient prévus de croître à un CAGR de 4,28 % jusqu'en 2031.
- Par géographie, le Sud-Est a conservé une part de 31,60 % en 2025, bien que l'Ouest soit prévu de croître à un CAGR de 3,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation et demande de repas prêts-à-manger | +1.2% | National ; plus forte dans le Sud-Est et l'Ouest | Moyen terme (2-4 ans) |
| Essor des appareils de cuisine intelligents/connectés | +0.9% | National ; adoption précoce dans l'Ouest et le Nord-Est | Long terme (≥ 4 ans) |
| Expansion de la vente au détail omnicanale et du commerce électronique | +0.7% | Centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Innovation produit dans les fours à convection/combinés | +0.6% | National ; segments premium | Moyen terme (2-4 ans) |
| Normes d'efficacité énergétique du Département de l'Énergie | +0.5% | National ; conformité réglementaire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et demande de repas prêts-à-manger
L'accélération de la migration vers les centres-villes réduit les fenêtres de cuisine quotidiennes, incitant les millennials et la génération Z à allouer une part plus importante de leurs budgets alimentaires aux produits préparés. Les consommateurs qui préparent des repas rapides s'appuient sur les fours à micro-ondes pour réchauffer des plats surgelés haut de gamme qui reproduisent la qualité des restaurants[1]. Les ménages pressés par le temps consacrent moins de minutes à la préparation des repas que les générations précédentes, ce qui renforce la demande soutenue pour des modèles multifonctions combinant convection et fonctionnalités de détection. La culture de la commodité se diffuse également dans les petits formats commerciaux tels que les cafés et les espaces de coworking, où les fours rapides améliorent le débit des commandes. Ces tendances renforcent les ventes unitaires sur le marché américain des fours à micro-ondes tout en poussant les fabricants à affiner les programmes préréglés adaptés aux plats surgelés et aux repas à emporter.
Essor des appareils de cuisine intelligents/connectés
Les fours à micro-ondes compatibles WiFi sont passés du statut de nouveauté à celui de norme à mesure que les consommateurs recherchent la télécommande, les mises à jour sans fil et l'intégration vocale. La gamme équipée de caméras de LG Electronics USA, lancée en janvier 2025, illustre la surveillance alimentaire en temps réel et l'assistance culinaire par IA. Des plateformes telles que SmartHQ de GE Appliances suggèrent des recettes, ajustent les niveaux de puissance et se coordonnent avec les panneaux de gestion de l'énergie, alignant l'utilisation des appareils sur les tarifs hors pointe.[2] Les dépôts de brevets indiquent un développement actif de solutions d'atténuation des interférences permettant des performances ininterrompues du réseau domestique pendant le fonctionnement du four à micro-ondes. Les cuisines commerciales reflètent cette transition en adoptant des fours à haute vitesse qui combinent la technologie micro-ondes à onduleur avec une véritable convection, réduisant les temps de cuisson des deux tiers. Collectivement, les fonctionnalités connectées rehaussent la valeur sur le marché américain des fours à micro-ondes et soutiennent des primes de prix qui compensent l'inflation des matières premières.
Innovation produit dans les fours à convection/combinés
La convergence des technologies micro-ondes, friture à air et convection aide les ménages à consolider les appareils posés sur comptoir. La série hotte-four de Whirlpool avec friture à air intégrée illustre parfaitement le design « trois-en-un » qui libère de l'espace tout en élargissant les modes de cuisson. Le HomeCHEF 4-en-1 de Panasonic North America ajoute une connectivité de cuisson guidée à un prix moyen-premium, prouvant que les fonctionnalités à valeur ajoutée n'ont pas besoin de placer les appareils dans les gammes de luxe. Les circuits à onduleur améliorent en outre l'efficacité énergétique et la distribution de la chaleur, répondant aux préoccupations des consommateurs concernant le réchauffage inégal. Dans les cuisines professionnelles, des fours hybrides similaires soutiennent un service rapide et la polyvalence des menus, élargissant l'opportunité adressable pour les fabricants. L'élan de l'innovation soutient donc la croissance du prix de vente moyen sur le marché américain des fours à micro-ondes malgré une vive concurrence sur les prix d'entrée de gamme.
Les normes d'efficacité énergétique du Département de l'Énergie stimulent les ventes de remplacement
Les règles finalisées plafonnent la puissance en veille à 0,6 watt pour les modèles micro-ondes uniquement fabriqués après juin 2026. Les marques remanient leurs gammes avant la date limite, incitant les détaillants à écouler les stocks hérités et à encourager les mises à niveau anticipées. Les consommateurs bénéficient de coûts de fonctionnement réduits, notamment dans les régions où les tarifs au kilowattheure sont élevés, renforçant un argumentaire de retour sur investissement pour les produits efficaces. Le chauffage RF à semi-conducteurs est à l'étude comme alternative au magnétron pouvant débloquer des économies d'énergie supplémentaires, bien que son adoption dépende des courbes de coûts. Pour le marché américain des fours à micro-ondes, l'anticipation à court terme des achats de remplacement stimule modestement les volumes tout en catalysant des cycles de renouvellement technologique à plus long terme.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation électrique élevée et hausse des factures d'électricité | -0.8% | National, notamment dans les États aux tarifs d'utilité élevés | Moyen terme (2-4 ans) |
| Guerres des prix acharnées comprimant les marges bénéficiaires | -0.6% | National, plus aiguë dans les segments de consommateurs axés sur la valeur | Court terme (≤ 2 ans) |
| Réglementations plus strictes sur les déchets électroniques et la responsabilité élargie des producteurs | -0.4% | National, avec adoption précoce en Californie et dans plusieurs États du Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Consommation électrique élevée et préoccupations liées aux coûts énergétiques
Les coûts de l'électricité varient considérablement à travers les États-Unis, faisant de la puissance en watts un critère d'achat croissant dans les métropoles côtières où les tarifs dépassent la moyenne nationale. Les appareils commerciaux consommant plus de 2 000 watts font l'objet d'un examen attentif de la part des exploitants cherchant à réduire leurs factures d'électricité. Les dépenses de conformité liées à la norme de 2026 augmentent les coûts des nomenclatures qui peuvent se répercuter sur les prix de détail. Bien que les améliorations à onduleur et à isolation améliorent l'efficacité, ces fonctionnalités ajoutent une complexité qui limite la compétitivité des prix dans les segments de masse. L'écart entre les modèles premium économes en énergie et les importations de base pourrait se creuser, freinant la croissance des volumes si les conditions économiques se durcissent.
Concurrence acharnée sur les prix comprimant les marges
Les appareils posés sur comptoir restent très substituables, et plus de 90 % d'entre eux sont importés, exposant les fabricants aux fluctuations monétaires et aux changements de politique commerciale. Les droits de douane ont augmenté les coûts des intrants jusqu'à 25 %, mais la sensibilité des consommateurs aux prix limite le plein transfert. Les détaillants réagissent par des promotions agressives, et les offres à marque propre des grandes surfaces concurrencent les références de marque. Des acteurs chinois tels que Midea et Haier continuent de gagner des parts grâce à leur échelle et leur leadership en matière de coûts, pressant les marges des acteurs établis. Dans ce contexte, la différenciation autour des fonctionnalités intelligentes et de l'esthétique du design est essentielle mais augmente les dépenses de R&D, comprimant la rentabilité sur le marché américain des fours à micro-ondes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
domination de la convection dans un contexte d'émergence du segment grillLes formats à convection ont généré 51,30 % des revenus de 2025, soulignant leur large attrait auprès des cuisiniers souhaitant une capacité de brunissage sans four pleine grandeur. Le segment grill, bien que plus petit, enregistre un TCAC de 3,82 % jusqu'en 2031 à mesure que les consommateurs disposant de cuisines urbaines compactes recherchent des appareils reproduisant les résultats de la cuisine en plein air. Les modèles solo maintiennent leur pertinence pour les acheteurs d'entrée de gamme mais contribuent à une croissance de valeur limitée. Les appareils combinés vapeur et friture à air premium commandent des prix plus élevés, relevant le prix de vente moyen sur le marché américain des fours à micro-ondes. L'innovation produit se concentre sur les algorithmes de chauffage et la conception de la cavité qui permettent un croustillant uniforme. La série SW99 primée de Sharp Electronics Corporation illustre l'ingénierie japonaise alliant vitesse et texture. Les variantes grill bénéficient des évolutions culturelles vers une préparation de protéines plus saine qui évite les huiles en excès. À mesure que l'espace sur le comptoir se réduit, les designs multifonctions occupent les rayons en magasin comme dans les environnements résidentiels. Les fabricants se concurrencent donc sur l'étendue des fonctionnalités plutôt que sur la puissance brute en watts, protégeant les marges tout en maintenant la croissance des volumes.



Par structure :
praticité du posé sur comptoir face à l'intégration encastréeLes appareils posés sur comptoir représentaient 64,40 % de la part du marché américain des fours à micro-ondes en 2025, reflétant la mobilité des locataires et la simplicité de l'installation plug-and-play. Les modèles encastrés, cependant, devraient dépasser avec un TCAC de 4,18 % à mesure que les projets de rénovation de cuisine favorisent une esthétique épurée. Les versions hotte-four restent populaires dans les cuisines de taille moyenne car elles font également office de ventilation. La demande en encastré suit les gains d'équité immobilière et les budgets de rénovation discrétionnaires. Les formats tiroirs tels que le D33 de Sharp Electronics Corporation permettent un placement sous le comptoir, attirant les acheteurs haut de gamme en quête d'un accès ergonomique. Le leadership des appareils posés sur comptoir perdure dans les logements collectifs où le renouvellement des appareils est synchronisé avec les cycles de bail. Cette bifurcation structurelle permet des stratégies de tarification à plusieurs niveaux qui s'adressent à la fois aux consommateurs sensibles aux prix et aux consommateurs soucieux du design sur le marché américain des fours à micro-ondes.
Par fonctionnalité de commande :
les commandes à touches mènent la transition numériqueLes interfaces à touches détenaient une part de 61,20 % en 2025 et devraient se développer le plus rapidement à un TCAC de 4,12 %, illustrant le passage des cadrans mécaniques aux pavés tactiles capacitifs avec des programmes préréglés programmables. Les commandes à cadran persistent dans les environnements commerciaux robustes et les références ultra-économiques où la simplicité prime sur la sophistication. Les touches tactiles intègrent désormais le couplage WiFi, le retour des capteurs et les raccourcis d'assistance vocale, brouillant la frontière entre commande tactile et numérique. La trajectoire d'évolution reconnaît la familiarité des utilisateurs avec les touches physiques tout en superposant une intelligence pilotée par logiciel. Les fabricants incorporent des icônes rétroéclairées, des capteurs d'humidité et des mises à jour déclenchées par application sans abandonner le clic rassurant d'une touche de démarrage. Cette expérience hybride résonne auprès d'un large éventail démographique et minimise les courbes d'apprentissage, favorisant une adoption large sur le marché américain des fours à micro-ondes.

Par capacité :
l'efficacité milieu de gamme propulse le leadership du segment 25–29 litresLes appareils de la tranche 25–29 litres ont obtenu 35,60 % de la taille du marché américain des fours à micro-ondes en 2025, offrant un équilibre idéal entre le dégagement pour une assiette et l'encombrement sur le comptoir. Les modèles de 30 litres et plus sont en bonne voie pour un TCAC de 4,01 %, portés par les ménages multigénérationnels et les petits exploitants de restauration. Les petites cavités servent les dortoirs, les bureaux et les studios, mais font face à des plafonds de croissance liés aux cycles d'association avec les mini-réfrigérateurs. Le choix de la capacité reflète de plus en plus les ensembles de fonctionnalités plutôt que le volume intérieur brut. De nombreux appareils de 27 litres intègrent des paniers de friture à air ou des plateaux vapeur, améliorant la polyvalence sans augmenter les dimensions extérieures. Les formats plus grands gagnent du terrain dans les marchés de banlieue où les empreintes de cuisine permettent une ample armoire, et ils facilitent la cuisson simultanée du plat principal et des accompagnements. Cette segmentation sous-tend une planification diversifiée des stocks pour les détaillants qui s'adressent aux poches de demande régionale sur le marché américain des fours à micro-ondes.
Par application :
domination résidentielle avec accélération de la croissance commercialeLes ménages ont généré 69,30 % des expéditions de 2025, confirmant le statut de l'appareil en tant qu'élément incontournable de la cuisine. Pourtant, les installations commerciales croîtront plus rapidement à un CAGR de 4,42 % jusqu'en 2031, car les restaurants à service rapide et les cafétérias adoptent la cuisson à grande vitesse pour réduire le temps de travail. Les opérateurs de restauration valorisent les cycles programmables et les charnières robustes qui résistent à une utilisation quotidienne intensive, justifiant des prix premium. Les remplacements résidentiels s'articulent autour des étiquettes d'efficacité énergétique et des avantages de connectivité, tandis que les primo-acheteurs émergent de la formation de ménages dans les corridors de croissance. L'adoption commerciale bénéficie de gains de débit qui accélèrent le retour sur investissement, notamment lorsqu'elle est associée à des fours à convoyeur pour la diversité des menus. Ensemble, ces dynamiques maintiennent une croissance équilibrée entre les segments d'utilisation finale au sein du marché des fours à micro-ondes aux États-Unis.
Par canal de distribution :
la croissance en ligne transforme le paysage de la vente au détailLe B2C/commerce de détail (magasins multimarques) a enregistré 39,40 % de la valeur 2025, soutenu par des présentoirs merchandising permettant aux acheteurs de tester l'action de la porte et de voir l'éclairage de la cavité. Les places de marché en ligne, bien que plus petites, mèneront avec un TCAC de 4,28 % jusqu'en 2031 grâce à une amélioration de la logistique du dernier kilomètre et à des politiques de retour souples. Les portails directs aux consommateurs permettent aux marques de capter la marge supplémentaire, tandis que les équipes de vente B2B démarchent les chaînes de restaurants et les acheteurs institutionnels. Les stratégies omnicanales unifient les stocks dans les rayons physiques et numériques afin que les clients puissent « acheter en ligne, retirer en magasin » ou organiser une installation professionnelle. Le commerce électronique élargit également la portée vers les codes postaux ruraux mal desservis par les grandes surfaces. À mesure que les algorithmes affinent les publicités personnalisées, le marché américain des fours à micro-ondes dispose de nouvelles voies pour la promotion ciblée et l'engagement après-achat.
Analyse géographique
Le Sud-Est a conservé une part dominante de 31,60 % des revenus de 2025, soutenu par les afflux de population, une économie immobilière favorable et une construction résidentielle constante. La Floride et la Géorgie mènent la délivrance de permis, se traduisant par une demande parallèle pour des ensembles d'électroménager comprenant des fours à micro-ondes. Les coûts régionaux de l'électricité sont inférieurs à la moyenne nationale, encourageant l'adoption de modèles à convection de plus haute puissance sans anxiété liée aux factures. L'Ouest est la région en expansion la plus rapide, prête pour un TCAC de 3,74 % jusqu'en 2031. La culture technologique de la Californie stimule l'adoption précoce des fonctionnalités intelligentes, tandis que l'urbanisation rapide en Arizona et au Nevada stimule la demande pour des designs de comptoir économes en espace. La conscience environnementale s'allie à la technologie à onduleur qui réduit la consommation d'énergie. Les consommateurs axés sur la technologie adoptent des modèles connectés via application qui se synchronisent avec des écosystèmes de maison intelligente plus larges, rehaussant davantage le mix premium dans la part régionale du marché américain des fours à micro-ondes. Le Nord-Est et le Midwest offrent une demande de remplacement stable, soutenue par un parc immobilier mature et des cycles de rénovation réguliers. Les propriétaires aisés du Nord-Est favorisent les configurations encastrées qui s'alignent sur la menuiserie haut de gamme, tandis que les acheteurs du Midwest gravitent vers des appareils posés sur comptoir axés sur la valeur regroupés dans des événements promotionnels. Dans le Sud-Ouest, la migration de population stimule les ventes unitaires, notamment dans les communautés planifiées où les constructeurs sélectionnent des ensembles d'appareils lors de la construction. Dans toutes les régions, un marketing localisé qui adapte la capacité, la couleur et les options de connectivité aux préférences démographiques améliore les taux d'écoulement.
Paysage réglementaire
Aux États-Unis, les fours à micro-ondes sont réglementés en matière de sécurité radiologique par le Center for Devices and Radiological Health de la FDA, les normes de performance étant codifiées dans le 21 CFR 1030.10, qui couvre les limites d'émission, les dispositifs de sécurité et les exigences d'étiquetage. Ce cadre fédéral façonne la conception des produits et les tests de conformité pour les modèles résidentiels et commerciaux légers vendus dans le pays.
En matière d'efficacité énergétique, le Department of Energy administre les normes et les procédures d'essai pour les fours à micro-ondes en vertu du 10 CFR Part 430 ; le 16 mai 2025, le DOE a publié un projet de règle visant à abroger les normes de conservation de l'énergie pour les fours à micro-ondes, créant une bifurcation réglementaire pour les fabricants et influençant la stratégie des références produits et les programmes d'essai. Par ailleurs, la politique commerciale continue d'affecter l'approvisionnement, l'USTR ayant prolongé les exclusions tarifaires de la Section 301 sur les produits originaires de Chine jusqu'au 9 novembre 2026, influençant les coûts à l'arrivée et les stratégies fournisseurs pour une catégorie fortement exposée aux importations.
Paysage concurrentiel
Concentration du Marché
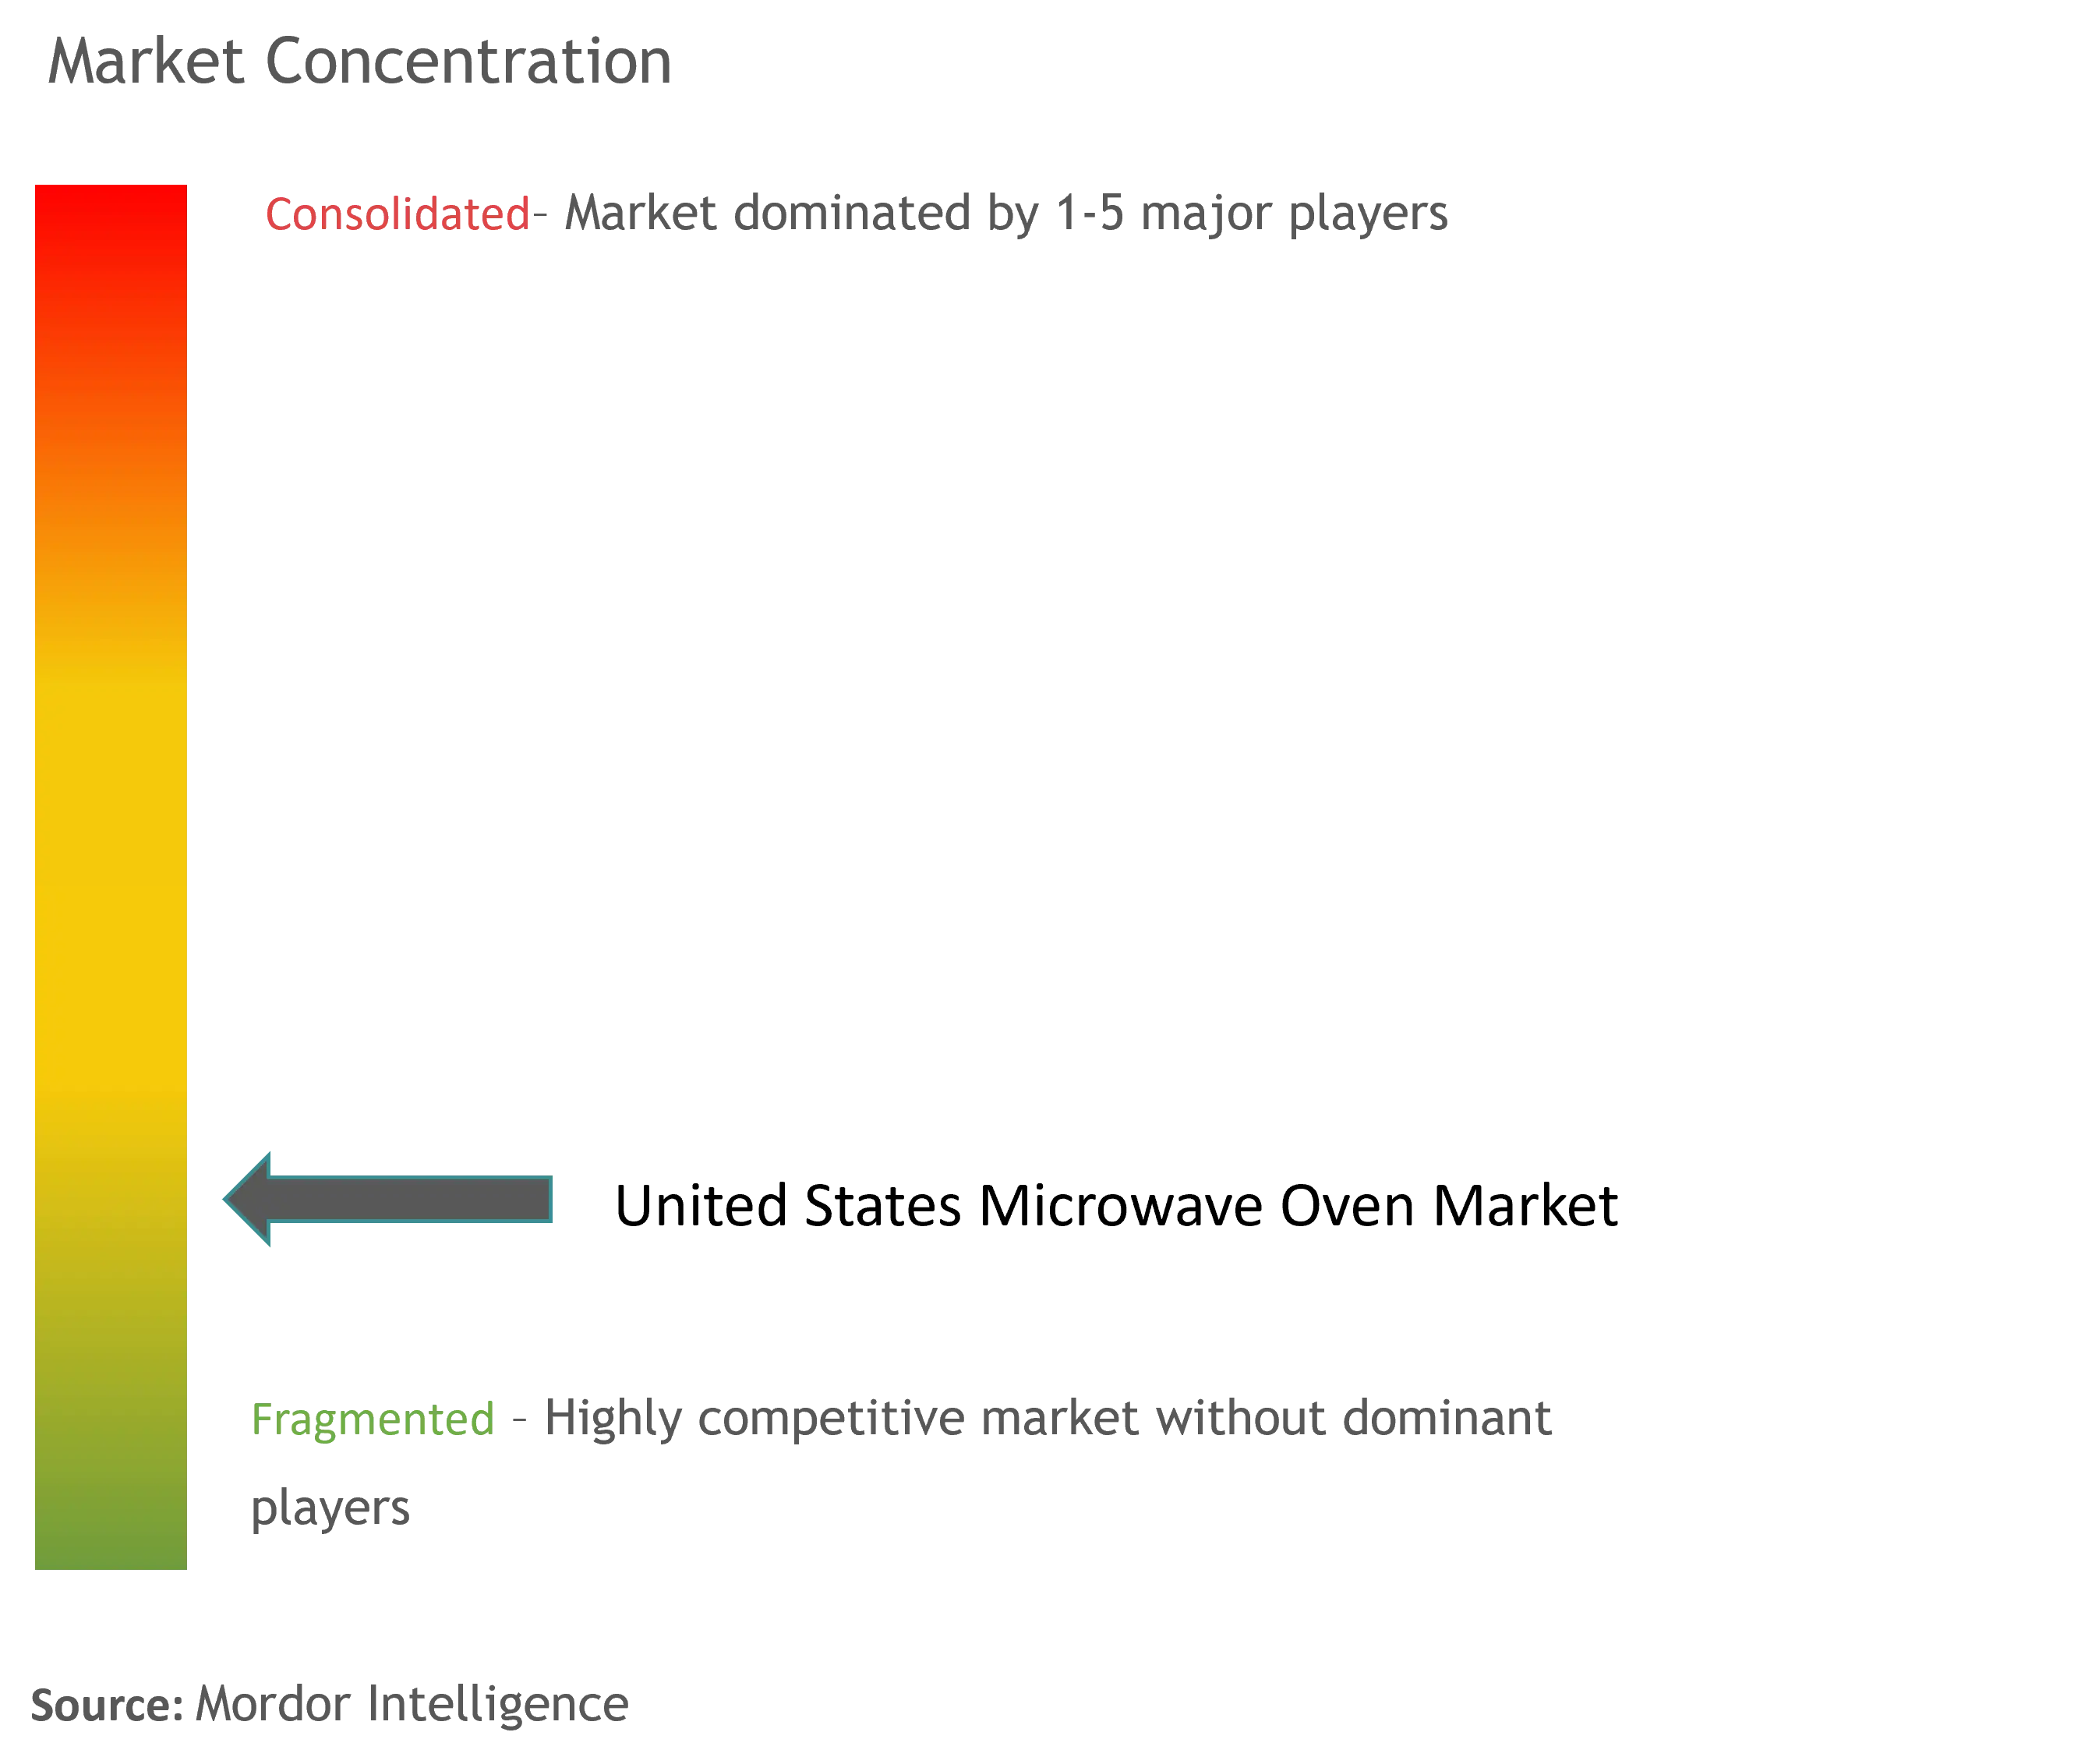
La concurrence est fragmentée mais s'intensifie à mesure que la technologie remodèle les propositions de valeur. Whirlpool, GE Appliances, Samsung Electronics America, LG Electronics USA et Sharp Electronics Corporation ont conjointement fourni les expéditions de 2024, laissant un espace significatif pour les challengers de niche. L'accent mis par Whirlpool au T1 2025 sur la discipline tarifaire a préservé les marges malgré des volumes plus faibles. LG Electronics USA s'est différenciée avec des caméras intégrées, tandis que Sharp Electronics Corporation a remporté des récompenses pour la convection européenne à haute vitesse qui a fait ses débuts en Amérique du Nord.
Les dépôts de brevets visant l'atténuation des interférences WiFi et le chauffage à semi-conducteurs présagent une vague prochaine de fonctionnalités susceptible de redistribuer le leadership. L'offre signalée de Bosch pour Whirlpool présage une consolidation potentielle qui remodèlerait le pouvoir de négociation avec les détaillants. Les fabricants chinois continuent d'accroître leur efficacité de production, et l'usine brésilienne de 122 millions USD de Midea offre une couverture contre les droits de douane américains tout en desservant l'hémisphère.
Les initiatives stratégiques vont au-delà des fusions-acquisitions. GE Appliances s'est associé à ABB sur un panneau de gestion de l'énergie qui intègre les principales charges pour la réponse à la demande, inscrivant les fours à micro-ondes dans des récits de durabilité plus larges. LG Electronics USA étend son empreinte au Tennessee avec un entrepôt de 100 millions USD qui accueillera à terme des lignes de fours, sécurisant la capacité nationale tout en réduisant le fret entrant. À mesure que les marques cherchent à se différencier par le logiciel, le support après-achat et la compatibilité des écosystèmes, la qualité de service émerge comme un nouveau champ de bataille sur le marché américain des fours à micro-ondes.
Leaders du secteur américain des fours à micro-ondes
-
Whirlpool Corp.
-
GE Appliances (Haier)
-
Samsung Electronics America
-
LG Electronics USA
-
Sharp Electronics Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché américain des fours à micro-ondes Entreprises couvertes dans ce rapport
- Whirlpool Corporation
- GE Appliances
- Samsung Electronics America
- LG Electronics USA
- Sharp Electronics Corporation
- Panasonic North America
- BSH Home Appliances
- Electrolux Group
- Midea America Corp.
- Daewoo Electronics America
- Galanz Americas
- Kenmore
- Magic Chef (Midea)
- Hamilton Beach Brands
- Black + Decker (Spectrum Brands)
- Breville USA
- Cuisinart
- Farberware
- RCA Appliances
- Comfee’ (Midea Group)
Opportunités de marché et perspectives d'avenir
La connectivité et l'assistance culinaire pilotée par logiciel demeurent une voie d'amélioration claire pour la création de valeur, des plateformes telles que GE Appliances SmartHQ intégrant les fours à micro-ondes dans des expériences de cuisine connectée plus larges. L'innovation de gamme de produits combinant les fonctions micro-ondes, convection et air-fry favorise la premiumisation dans les cycles de remplacement, en s'appuyant sur l'activité manifeste des fabricants dans les formats multifonctions et les fonctionnalités de cuisson guidée.
Les dynamiques réglementaires et commerciales créent des espaces vierges pour des offres différenciées et un repositionnement de la chaîne d'approvisionnement. La proposition du DOE d'abroger les normes fédérales de conservation de l'énergie pour les fours à micro-ondes (16 mai 2025) crée une bifurcation réglementaire pour les fabricants, tandis que les exclusions tarifaires de la Section 301 prolongées jusqu'au 9 novembre 2026 ancrent les décisions de chaîne d'approvisionnement et les stratégies de référencement à mesure que les entreprises s'adaptent à l'évolution des conditions de conformité et d'approvisionnement.
Développements industriels récents dans Marché américain des fours à micro-ondes
- Juillet 2026 : en 2026, J.D. Power a publié son étude 2026 U.S. Appliance Satisfaction Study, classant Samsung en tête pour les fours à micro-ondes à hotte intégrée, suivi de Whirlpool et LG. Ce classement souligne l'importance de l'expérience utilisateur, de la fiabilité et des compromis fonctionnalité-valeur pour les options haut de gamme à hotte intégrée.
- Décembre 2025 : en décembre 2025, l'U.S. International Trade Commission a ouvert une enquête au titre de la Section 337 sur les importations de produits combinés micro-ondes-hotte à profil bas, suite à des allégations de contrefaçon de brevet formulées par Whirlpool. Cette enquête accroît l'attention portée aux stratégies de contournement de conception et aux contraintes d'importation potentielles pour les configurations concernées.
- Novembre 2025 : en novembre 2025, Whirlpool a déposé une plainte auprès de l'USITC visant à bloquer les importations de certains produits micro-ondes Samsung et LG, dans le cadre d'un différend plus large impliquant également Midea, Haier (GE Appliances) et Electrolux. Cette démarche illustre la manière dont l'application des droits de propriété intellectuelle s'entrecroise avec la différenciation produit dans les segments à hotte intégrée et à profil bas.
Marché américain des fours à micro-ondes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est mesuré comme la valeur annuelle des nouveaux fours à micro-ondes vendus aux États-Unis, capturée au niveau de l'appareil fini et alignée sur l'usage culinaire domestique normal et commercial léger.
Exclusions du périmètre : Nous excluons les pièces de service, les unités reconditionnées ou d'occasion, les systèmes industriels de micro-ondes par lots ou en tunnel, et les fours hybrides à grande vitesse qui combinent plusieurs technologies de chauffage.
Aperçu de la segmentation
- Par produit
- Solo
- Grill
- Convection
- Autres produits
- Par structure
- Posé sur comptoir
- Encastré / mural
- Hotte-four
- Par fonctionnalité de commande
- Commandes à touches
- Commandes à cadran
- Par capacité (litres)
- Jusqu'à 19 litres
- 20 à 24 litres
- 25 à 29 litres
- 30 litres et plus
- Par application
- Résidentiel
- Commercial
- Par canal de distribution
- B2C / Commerce de détail
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- B2B / Vente directe par les fabricants
- B2C / Commerce de détail
- Par géographie
- Nord-Est
- Sud-Est
- Midwest
- Sud-Ouest
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement du contexte de l'offre et de la demande pour les fours à micro-ondes aux États-Unis, afin que le modèle dispose d'ancrages réels avant tout début de prévision. Nous nous appuyons généralement sur des séries publiques et des documents de référence tels que les publications commerciales et de vente au détail du Bureau du recensement des États-Unis, les indices d'inflation et de prix du Bureau of Labor Statistics, les statistiques commerciales de la Commission du commerce international des États-Unis, ainsi que les réglementations sur l'efficacité énergétique et les procédures d'essai publiées par le Département de l'énergie des États-Unis.
Pour éviter de dimensionner le marché à partir d'un seul angle, la phase documentaire utilise également les dépôts d'entreprises et les documents destinés aux investisseurs, les communications des grands détaillants lorsqu'elles sont disponibles, et la couverture de presse réputée des promotions d'appareils électroménagers et des cycles de remplacement. Lorsqu'une lacune apparaît dans les flux d'unités ou la composition des produits, nous complétons les données publiques par des abonnements payants pour les données financières et le renseignement d'entreprise, et si nécessaire, des bases de données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence des mouvements directionnels. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer ce qui se vend réellement et pourquoi, notamment lorsque le positionnement des produits et la composition des canaux évoluent plus rapidement que les données publiques. Nous avons échangé avec des participants issus de la fabrication et de la distribution, de la vente au détail et du commerce électronique, ainsi que des rôles de service et d'installation, puis nous avons recoupé les réponses pour nous aligner sur les tendances des unités, les évolutions de prix et les délais de remplacement à travers le pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 42 % |
| Acteurs de moindre envergure : 14 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une construction descendante dans laquelle la demande en appareils électroménagers aux États-Unis est reconstituée à l'aide d'un parc de demande axé sur le remplacement, puis traduite en valeur pour les fours à micro-ondes en appliquant la composition des canaux et les échelles de prix. Une fois le parc de demande établi, nous corroborons les totaux par des vérifications ascendantes sélectives, telles que le prix de vente moyen (ASP) échantillonné par format et un récapitulatif de vraisemblance à partir de l'activité visible des fournisseurs et des importateurs, ce qui permet d'ajuster le chiffre final lorsqu'une donnée semble surestimée.
Les principaux paramètres qui façonnent les totaux du marché comprennent la rotation des logements et les signaux de formation de ménages, l'activité de rénovation et de mise à niveau des cuisines, la répartition entre les formats de comptoir et les formats encastrés ou au-dessus de la cuisinière, l'intensité des promotions qui affecte l'ASP réalisé, et la normalisation de l'inflation afin que la croissance nominale ne soit pas confondue avec la croissance en unités. Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives restent pratiques selon différentes trajectoires pour les dépenses de consommation et l'activité immobilière, et les hypothèses sont réexaminées avec les retours des entretiens avant que la courbe ne soit finalisée. Lorsque les informations sur les unités sont fragmentaires dans les canaux plus petits, les lacunes sont traitées à l'aide de plages délimitées liées aux parts de canaux, puis affinées par des appels de suivi et des vérifications de cohérence.
Cycle de validation des données et de mise à jour
La validation se déroule par étapes, en commençant par des vérifications croisées internes sur les unités, la valeur et les prix implicites afin que les totaux ne contredisent pas les signaux de demande connus. Nous comparons les résultats à des indicateurs indépendants tels que les mouvements commerciaux, les prix ajustés à l'inflation et les récits des canaux, puis les valeurs aberrantes sont examinées jusqu'à ce que le facteur explicatif soit clair.
Avant la validation finale, le modèle et les hypothèses font l'objet d'examens analytiques en plusieurs étapes, et les répondants peuvent être recontactés lorsqu'un écart ne peut être expliqué avec les éléments disponibles. Le rapport est actualisé chaque année, et des événements significatifs tels que de nouvelles règles d'efficacité ou des variations de prix importantes peuvent déclencher des révisions intermédiaires, suivies d'une passe finale avant la livraison pour maintenir la vue à jour.
Taille du marché des fours à micro-ondes aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les fours à micro-ondes aux États-Unis peuvent sembler très éloignées les unes des autres, même lorsqu'elles visent à décrire le même secteur, car les règles de comptage sous-jacentes aux totaux ne sont pas toujours identiques. Les différences proviennent généralement de ce qui est inclus en tant que four à micro-ondes, des canaux de vente bien capturés, et de la manière dont les prix sont convertis en une valeur de marché unique pour une année donnée.
En suivant les flux d'unités au niveau du format, les mouvements d'ASP ajustés à l'inflation et les vérifications annuelles du périmètre, Mordor Intelligence maintient l'estimation centrée sur les nouveaux fours à micro-ondes finis vendus aux États-Unis, plutôt que de mélanger des produits de cuisson adjacents ou des revenus du marché secondaire qui peuvent gonfler le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,66 milliards USD (2025) | |
| Cabinet de conseil mondial A | 4,10 milliards USD (2025) | Élargit souvent le périmètre en ajoutant des fours hybrides à grande vitesse et des produits de cuisson encastrés connexes, et peut également inclure des revenus d'installation et de service qui se situent en dehors des ventes d'appareils finis. |
| Revue spécialisée B | 3,20 milliards USD (2025) | S'appuie généralement sur le suivi des expéditions ou de la vente au détail uniquement, puis applique une tarification simplifiée, ce qui peut sous-estimer les ventes en ligne et dans les canaux spécialisés et manquer les changements de composition de formats qui font évoluer l'ASP. |
L'écart dans le tableau s'explique principalement par le périmètre et la logique de prix et de canaux utilisée pour convertir les unités en valeur. Lorsque les règles d'inclusion sont maintenues strictes et que les données sont vérifiées par rapport aux signaux de demande pratiques, la taille de marché résultante est plus facile à reproduire et à utiliser pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché américain des fours à micro-ondes ?
La taille du marché américain des fours à micro-ondes est de 3,79 milliards USD en 2026 et devrait atteindre 4,53 milliards USD d'ici 2031.
Quel segment de produit détient la plus grande part ?
Les fours à micro-ondes à convection mènent avec une part de revenus de 51,30 % en 2025, reflétant la demande pour une cuisson polyvalente qui allie la vitesse des micro-ondes au brunissage de type four.
À quelle vitesse le canal en ligne se développe-t-il ?
Les ventes en ligne devraient se développer à un TCAC de 4,28 % jusqu'en 2031, le plus rapide parmi tous les formats de vente au détail, à mesure que le commerce électronique devient intégral à l'achat d'électroménager.
Pourquoi les fours à micro-ondes encastrés gagnent-ils en popularité ?
Les rénovations de cuisine favorisent une intégration homogène des appareils, poussant les appareils encastrés à croître à un TCAC de 4,18 %, plus rapidement que le marché américain des fours à micro-ondes dans son ensemble.