
Taille et Part du Marché Mexicain de la Beauté et des Soins Personnels
Analyse du Marché Mexicain de la Beauté et des Soins Personnels par Mordor Intelligence
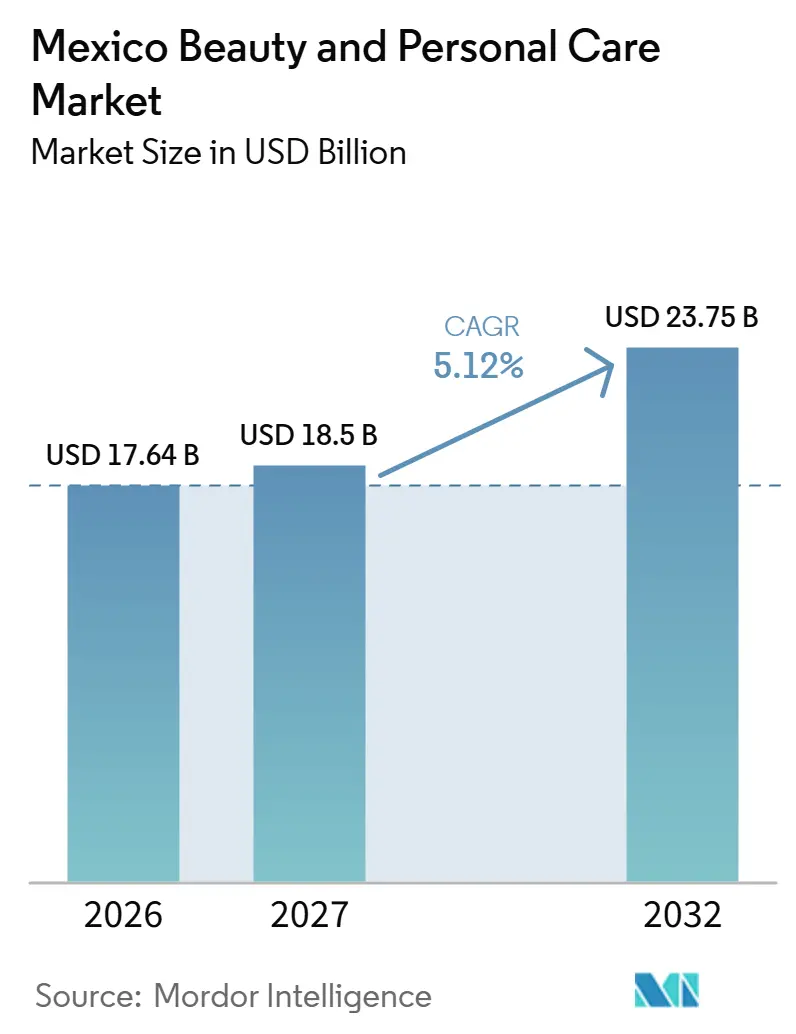
La taille du marché de la beauté et des soins personnels au Mexique devrait s'étendre de 17,64 milliards USD en 2026 et 18,5 milliards USD en 2027 à 23,75 milliards USD d'ici 2032, enregistrant un CAGR de 5,12 % entre 2027 et 2032.
La croissance au Mexique dépend de la capacité à transformer des offres de beauté différenciées en actes d'achat via des circuits de distribution numériques et physiques connectés. Le positionnement sur les ingrédients naturels et les soins de la peau axés sur la fonction offrent aux fournisseurs des moyens distincts de présenter leurs produits au sein d'assortiments de distribution plus larges. Les engagements de production constituent une autre voie pour servir les acheteurs nationaux. L'exposition à la contrefaçon, les coûts des intrants et le risque de change accroissent l'importance commerciale de la crédibilité et de l'accessibilité des produits. Les fournisseurs qui attestent l'authenticité et maintiennent des prix accessibles malgré les fluctuations des coûts des intrants et des devises sont mieux positionnés pour fidéliser les acheteurs à mesure que le commerce numérique et les magasins spécialisés élargissent le choix de produits.
Principaux Enseignements du Rapport
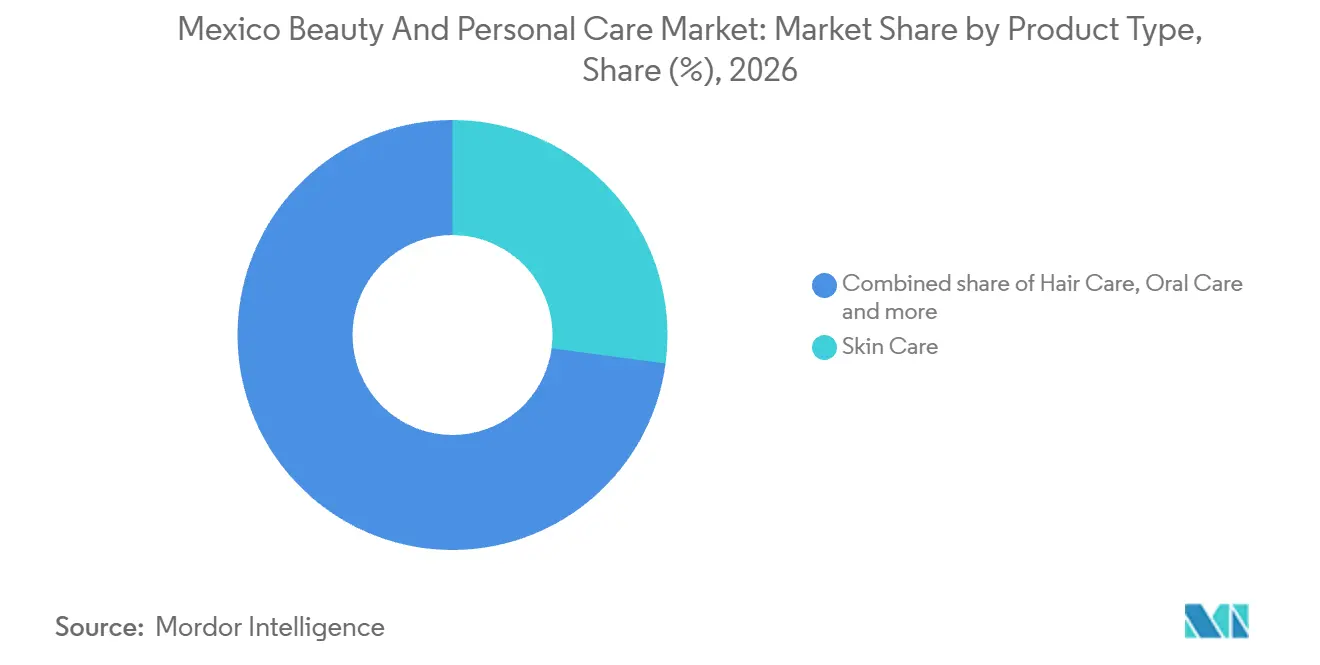
- Par type de produit, les soins de la peau ont dominé avec une part de marché de 27,12 % sur le marché de la beauté et des soins personnels au Mexique en 2026 et devraient constituer le segment à la croissance la plus rapide avec un CAGR de 5,55 % entre 2027 et 2032.
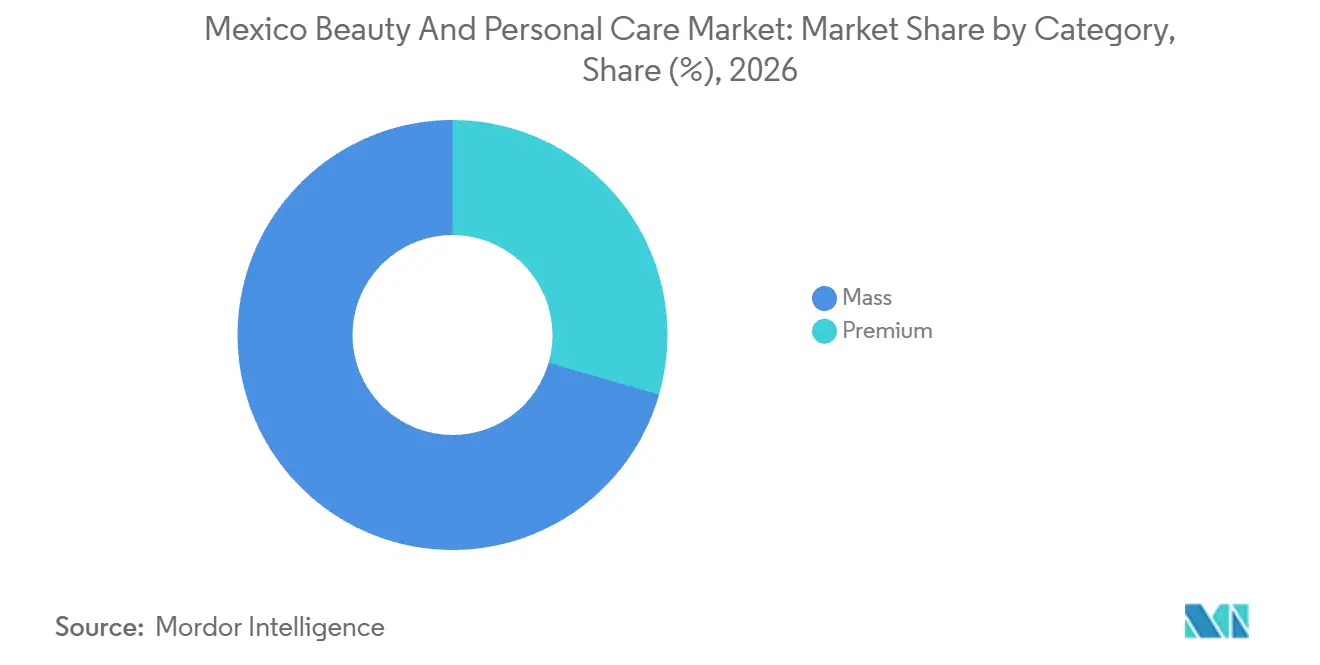
- Par catégorie de prix, les produits grande consommation détenaient une part de 70,53 % de la taille du marché de la beauté et des soins personnels au Mexique en 2026, tandis que le segment premium est celui à la croissance la plus rapide avec un CAGR de 5,45 % entre 2027 et 2032.
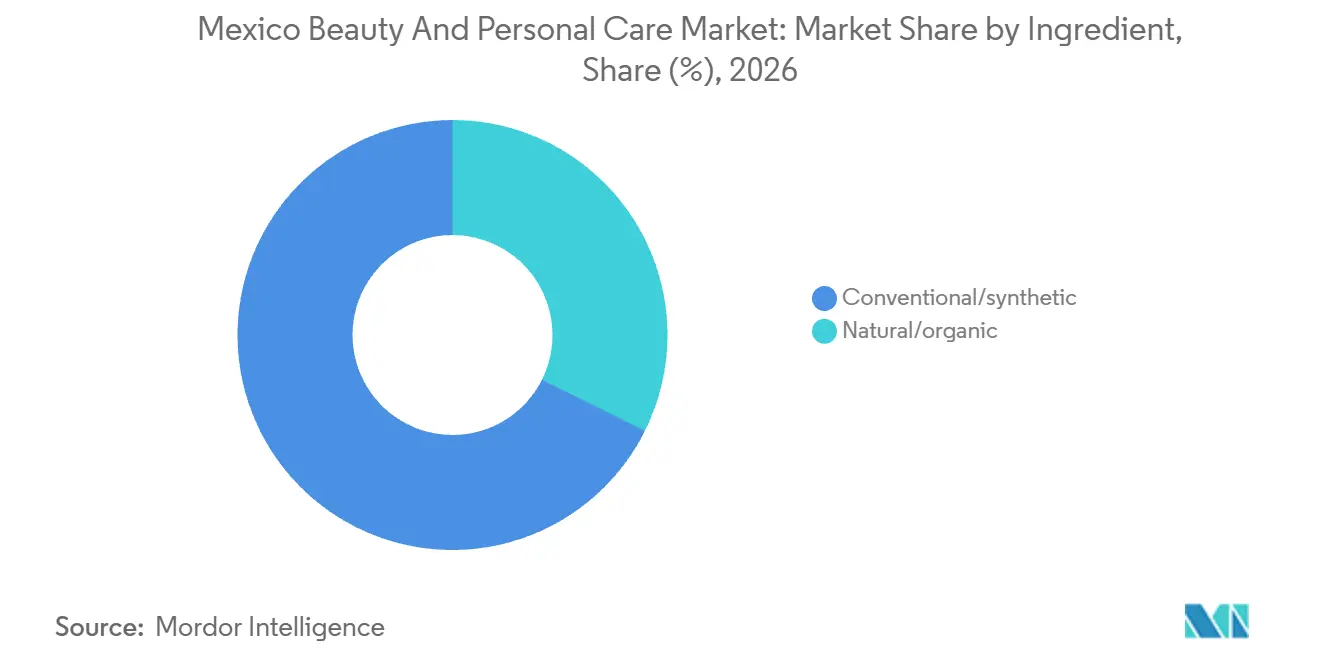
- Dans la composition des ingrédients, les produits conventionnels/synthétiques détenaient 67,64 % du chiffre d'affaires au détail en 2026, les produits naturels/biologiques étant prévus pour croître le plus rapidement avec un CAGR de 6,05 % entre 2027 et 2032.
- Les canaux de distribution étaient dominés par les supermarchés/hypermarchés avec 34,43 % du chiffre d'affaires au détail en 2026, tandis que le commerce en ligne est le segment à la croissance la plus rapide avec un CAGR de 6,55 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mexicain de la Beauté et des Soins Personnels
Analyse de l'Impact des Moteurs*
| Facteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de formulations naturelles et biologiques | +1.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Essor du commerce en ligne et du commerce social | +1.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Premiumisation portée par la hausse du revenu disponible | +1.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Montée en puissance de l'adoption des soins de beauté masculins | +0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Marques hybrides masstige ciblant la génération Z | +0.5% | Quartier Roma à Mexico | Moyen terme (2 à 4 ans) |
| Incitations à la délocalisation de proximité pour la fabrication cosmétique | +0.4% | Aguascalientes et Nuevo León | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de formulations naturelles et biologiques
Le positionnement sur les ingrédients naturels acquiert un poids commercial lorsqu'une formulation spécifique intègre un assortiment de beauté grand public. Ulta Beauty a ouvert ses premiers magasins au Mexique avec son partenaire de distribution Axo en août 2025, incluant AloeVida dans son assortiment de marques locales. La crème corporelle d'AloeVida vendue chez Ulta Mexico utilise l'aloe vera biologique comme ingrédient principal. La crème relie l'offre élargie de marques locales du distributeur à une proposition d'ingrédient identifiable plutôt qu'à une description générale de marque naturelle. La désignation de l'aloe vera biologique comme ingrédient principal confère à la crème corporelle un point de différenciation au sein de l'assortiment du distributeur et une base de comparaison plus claire avec les autres crèmes corporelles.
Essor du commerce en ligne et du commerce social
La valeur commerciale de la vente numérique réside dans la connexion entre la découverte de produits de beauté et un accès immédiat à l'achat. L'Association mexicaine des ventes en ligne (AMVO) a identifié le commerce en ligne comme un moteur de croissance principal pour la beauté au Mexique en 2025, aux côtés d'autres catégories de produits de grande consommation. La valeur du commerce de détail en ligne mexicain a progressé de 19,2 % en glissement annuel en 2025.[1] L'étude 2026 de l'association a également révélé que le commerce social gagnait du terrain, notamment auprès de la génération Z. Cette combinaison favorise le lien entre la découverte sociale des jeunes acheteurs et une offre de beauté qu'ils peuvent acheter dans le cadre de l'expérience de vente connectée. La conversion de la découverte à la commande peut devenir un test commercial pour les nouvelles marques de beauté avant une couverture nationale en rayons, abaissant ainsi l'obstacle à la distribution physique pour les premières ventes.
Premiumisation portée par la hausse du revenu disponible
La premiumisation peut augmenter les dépenses par achat de beauté lorsque le revenu discrétionnaire permet aux acheteurs de choisir un produit à prix plus élevé. Les résultats de Worldpanel by Numerator pour le deuxième trimestre 2025 sur les produits de grande consommation des ménages mexicains ont montré que les marques premium augmentaient leur part de dépenses tandis que les marques grand public continuaient de dominer. Cela indique un renforcement de la demande premium sans remplacement des achats grand public. Pour les fournisseurs de beauté, une offre à prix plus élevé nécessite donc une proposition produit distincte qui donne à l'acheteur une raison de dépenser davantage pour cet achat. Les marques grand public dominant toujours le marché, une offre premium est comparée à l'article grand public déjà dans le panier, de sorte que l'écart de prix est ce que le fournisseur doit justifier.
Montée en puissance de l'adoption des soins de beauté masculins
Les soins de beauté masculins offrent aux fournisseurs des propositions à la fois fonctionnelles et liées à l'image personnelle, les parfums constituant un exemple mesurable de la demande. La chambre de l'industrie cosmétique CANIPEC a rapporté que les ventes de parfums masculins au Mexique ont progressé de 5,2 % en 2025. CANIPEC a également indiqué que les consommateurs perçoivent les parfums masculins comme des expressions d'identité, de confiance et de bien-être, ainsi que comme un luxe accessible. L'évaluation plus large de CANIPEC sur les soins masculins a également décrit un investissement continu des consommateurs dans des produits offrant des bénéfices fonctionnels, une efficacité et une adéquation avec l'image personnelle. Ces observations soutiennent des offres de parfums différenciées tout en préservant la crédibilité fonctionnelle dans l'ensemble de la gamme de soins. Le luxe accessible fixe une limite pour le positionnement des parfums, car une offre axée sur l'identité doit préserver l'accessibilité implicite dans ce rôle consommateur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Contrefaçon et importations de marché gris | -0.6% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Volatilité des coûts des matières premières et risque de change | -0.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Réglementation douanière transfrontalière pour le commerce en ligne | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Coûts de conformité en matière de durabilité liés à la pénurie d'eau | -0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Contrefaçon et importations de marché gris
La contrefaçon fait de l'authenticité du produit une décision d'achat supplémentaire pour les consommateurs et une charge de vente supplémentaire pour les fournisseurs légitimes. L'Institut mexicain de la propriété industrielle (IMPI) a identifié les cosmétiques parmi les catégories de produits contrefaits courantes dans son étude sur les marchés de piraterie notables à Mexico. Son identification d'un marché ne signifiait pas que tous ses biens ou vendeurs étaient impliqués dans la piraterie. Par ailleurs, un avis de risque d'août 2025 du régulateur sanitaire mexicain COFEPRIS indiquait que de nombreux produits éclaircissants pour la peau entraient au Mexique par des canaux illégaux. Un vendeur agréé a donc une raison commerciale de rendre vérifiable la chaîne d'approvisionnement du produit, car une simple allégation produit ne suffit pas à établir l'authenticité. La contrainte résiduelle est l'effort requis pour établir la confiance avant qu'un acheteur puisse comparer les offres en toute confiance et finaliser un achat.
Volatilité des coûts des matières premières et risque de change
L'inflation des intrants et l'exposition aux devises peuvent contraindre la demande de beauté en pesant sur le coût du maintien d'un produit fini accessible. JAFRA, la division beauté et soins personnels de BeFra, a vu ses coûts de matières premières augmenter de 6 % en 2025 par rapport à 2024 dans ses opérations au Mexique et aux États-Unis.[2] Le rapport annuel de BeFra pour 2025 a également identifié environ 30 % des matières premières de JAFRA comme étant libellées en dollars américains, créant un risque de change. Les pertes de change sur les achats de stocks figuraient parmi plusieurs facteurs contribuant à la hausse du coût des ventes cette année-là. Ces expositions rendent un producteur concerné sensible à la fois au prix du fournisseur et à la devise utilisée pour régler l'achat. Absorber la charge réduit les fonds disponibles pour l'expansion, tandis que la répercuter augmente le prix que les consommateurs doivent payer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de produit : les soins de la peau combinent volume et croissance portée par les applications
Les soins de la peau représentaient une part de 27,12 % de la taille du marché de la beauté et des soins personnels au Mexique en 2026 et constituent le segment le plus important et à la croissance la plus rapide, avec un CAGR de 5,55 % prévu pour 2027 à 2032. CANIPEC a rapporté que les achats de crème solaire au Mexique ont augmenté de 13,1 % en 2025.[3] Une base de revenus déjà substantielle rend l'opportunité de croissance pertinente tant pour les gammes établies que pour les offres produits plus ciblées. L'exemple de la crème solaire fait de la protection solaire une priorité concrète de développement produit au sein de cette opportunité plus large, la décision commerciale étant centrée sur une application de soin de la peau identifiable.
Le directeur général de CANIPEC a décrit une routine de soins de la peau pour les jeunes comprenant le nettoyage, l'hydratation et la crème solaire, recommandant une utilisation matin et soir. Cette séquence recommandée offre une base pour organiser une gamme de soins de la peau autour d'utilisations complémentaires, chaque produit servant une partie définie de l'offre. Les parfums et les cosmétiques de couleur figuraient dans les résultats de Worldpanel pour le deuxième trimestre 2025 au Mexique, qui faisaient état d'une croissance de 20 % du ticket moyen en soins personnels à mesure que les acheteurs ajoutaient des produits par visite. L'expansion du panier crée une opportunité distincte d'élargir un achat de soins personnels au-delà d'un seul produit fonctionnel. Il s'agit de décisions d'assortiment différentes, le développement axé sur la routine approfondissant la couverture des soins de la peau et les choix de produits adjacents élargissant le panier d'achat.

Par catégorie : le volume grande consommation coexiste avec l'expansion de l'assortiment premium
Les produits grande consommation représentaient une part de marché de 70,53 % sur le marché de la beauté et des soins personnels au Mexique en 2026, ce qui en fait le segment le plus important. En 2025, des marques de plusieurs catégories de produits de grande consommation mexicains, dont l'hygiène personnelle, ont eu recours à des emballages plus petits ou à des reformulations pour maintenir les prix et fidéliser les consommateurs face à l'inflation et à la hausse des coûts des matières premières. Pour un fournisseur d'hygiène grande consommation, cette réponse fait du prix d'achat accessible une contrainte concrète sur la reconception du produit. Un emballage plus petit peut préserver le prix payé en caisse tout en fournissant moins de produit, de sorte que défendre l'accessibilité pour les acheteurs sensibles aux prix nécessite une décision distincte concernant la quantité offerte.
Le premium est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,45 % entre 2027 et 2032. Sephora Mexico a ajouté Make Up by Mario, Charlotte Tilbury et Patrick Ta à son assortiment en 2025, Charlotte Tilbury étant identifiée comme une marque de luxe. Ces ajouts donnent aux fournisseurs accès aux consommateurs via l'assortiment de marques de Sephora, réunissant différentes propositions produits dans le même environnement de vente au détail. Le positionnement luxe explicite de Charlotte Tilbury rend la proposition de montée en gamme spécifique à la marque, de sorte que les fournisseurs ont besoin d'une justification premium au-delà du simple partage de l'espace en rayon avec des noms nouvellement ajoutés.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par ingrédient : le volume des formulations conventionnelles rencontre l'entrée en distribution des ingrédients naturels
Les produits conventionnels/synthétiques détenaient 67,64 % du chiffre d'affaires au détail en 2026 et constituaient le segment le plus important. Pour les acheteurs mexicains, la proposition du segment combine des performances éprouvées et un coût inférieur dans les soins de la peau, les soins capillaires, les soins bucco-dentaires et les autres types de produits. Maintenir ces avantages ensemble est important pour la fidélisation, car un changement d'ingrédient doit préserver la fonction pour laquelle les acheteurs paient. Les fournisseurs doivent défendre cette proposition application par application, la performance de la couleur des teintures capillaires et le contrôle des odeurs des déodorants offrant des raisons distinctes de conserver une formulation établie.
Les produits naturels/biologiques constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,05 % entre 2027 et 2032. Nopalera utilise des huiles extraites de graines de cactus nopal et des beurres naturels dans ses produits de soin corporel. En septembre 2025, Ulta Beauty a nommé Nopalera parmi les marques d'origine latino qu'elle prévoyait de vendre au Mexique sous sa bannière Proudly Latino. La combinaison relie une approche de formulation identifiable à un accès à un distributeur de beauté nommé, faisant de la sélection du canal un élément central de la commercialisation. La bannière regroupe Nopalera par origine du fondateur plutôt que par ingrédient, laissant sa formulation à base de nopal distinguer l'offre de soins corporels au sein de ce regroupement.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Par canal de distribution : les réseaux de magasins ancrent la portée tandis que la vente numérique se développe
Les supermarchés/hypermarchés détenaient 34,43 % du chiffre d'affaires au détail en 2026, ce qui en fait le segment le plus important. Le rapport annuel 2025 de l'association du commerce de détail ANTAD recensait 22 chaînes de libre-service membres avec 3 683 magasins et 8,91 millions de mètres carrés de surface de vente. Ce réseau offre à un fournisseur de produits emballés un canal physique substantiel par lequel proposer une offre de beauté accessible ou différenciée. Une relation avec une chaîne de libre-service établie peut offrir à un fournisseur plusieurs points de vente, une route physique plus large qu'un seul point de vente de marque.
Le commerce en ligne est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,55 % entre 2027 et 2032. En mai 2026, Amazon México représentait plus de 30 % des ventes totales pour certaines marques d'Estée Lauder Companies lancées sur sa boutique mexicaine. Mercado Libre a enregistré 2 millions de recherches de crème solaire, 616 000 recherches de sérum visage et 2 millions de recherches de rouge à lèvres mat au Mexique en 2025. Convertir les recherches spécifiques à un produit en commandes est la tâche commerciale en ligne, et le résultat d'Amazon montre l'importance potentielle du canal pour les ventes de certaines marques. Les magasins spécialisés ont ajouté un accès physique en parallèle, Sephora ouvrant son 52e magasin mexicain à Villahermosa comme dernière ouverture de 2025.
Analyse Géographique
Les sites de fabrication à San Luis Potosí et à Mexico donnent aux fournisseurs une raison de distinguer la géographie de production de la géographie des achats des consommateurs. L'Oréal México exploite des usines à San Luis Potosí et à Xochimilco, Mexico, produisant des produits dermatologiques, des produits d'hygiène personnelle et des teintures capillaires pour plus de 15 marques du groupe. Pour un fournisseur industriel, cette empreinte identifie les endroits où un producteur de beauté multi-marques opère, rendant les exigences de fabrication locale pertinentes pour l'offre commerciale. Une stratégie de vente aux consommateurs et une stratégie d'approvisionnement en fabrication nécessitent donc des priorités géographiques différentes, même lorsque les deux concernent des produits qui entrent finalement dans la même catégorie de vente au détail nationale.
Querétaro illustre un changement différent, avec le commerce de détail spécialisé ajoutant un circuit orienté consommateur pour plusieurs catégories de beauté emballée au sein d'un seul magasin en exploitation. Ulta Beauty a ouvert à Puerta La Victoria le 22 août 2026, comme son 13e magasin au Mexique, proposant maquillage, soins de la peau, soins capillaires et parfums. Pour les vendeurs de beauté emballée, l'ouverture ajoute un emplacement physique où une offre multi-catégories peut être présentée aux consommateurs dans cette ville. L'ouverture a étendu le réseau physique d'Ulta dans une nouvelle ville, ajoutant une couverture géographique plutôt qu'un autre point de vente dans une ville déjà desservie.
Aguascalientes et Monterrey illustrent différents types de changement d'empreinte, avec une consolidation de la fabrication dans un endroit et un magasin supplémentaire orienté consommateur dans l'autre. Le gouverneur d'Aguascalientes a inauguré la nouvelle usine de soins personnels d'Edgewell en octobre 2025, qui a consolidé les opérations existantes d'Edgewell depuis Obregón et Mexico. Sephora a ouvert son quatrième magasin à Monterrey à Esfera Monterrey en 2025, portant son total national à 49 emplacements à ce moment-là. L'usine a regroupé l'activité nationale existante sur un nouveau site, tandis que le magasin a ajouté un autre point de vente au sein du réseau de distribution de Sephora. À Aguascalientes, la prospection des fournisseurs peut se concentrer sur les besoins de production relocalisés, tandis que Monterrey offre un autre point de vente aux consommateurs au sein d'un réseau urbain établi.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions, le régime national du Mexique et Mexico, du point de vue d'un vendeur préparant des étiquettes pour des cosmétiques préemballés. La NOM-141 exige les informations consommateur spécifiées en espagnol, avec des caractères espagnols au moins aussi grands que ceux utilisés pour les autres langues. Une étiquette spécifiée au niveau national donne au vendeur une tâche commune de conformité produit dans ces points de vente, tout en exigeant la préparation des informations avant que le produit soit proposé aux consommateurs.
Tableau réglementaire
| Facteur de décision | Mexique | Mexico |
|---|---|---|
| Autorité principale | COFEPRIS et PROFECO, dans leurs compétences respectives | COFEPRIS et PROFECO en vertu de la norme nationale applicable, dans leurs compétences respectives |
| Instruments ou orientations clés | NOM-141-SSA1-SCFI-2012 pour les cosmétiques préemballés destinés aux consommateurs finaux | Les mêmes exigences d'étiquetage nationales NOM-141 s'appliquent aux cosmétiques préemballés destinés aux consommateurs finaux |
| Effet commercial | Préparer les informations produit spécifiées en langue espagnole | Appliquer la spécification nationale d'étiquetage en langue espagnole aux cosmétiques vendus localement |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne du Mexique reflète le travail de préparation des étiquettes requis parallèlement à l'avantage commercial d'une spécification nationale définie. La note Moyenne de Mexico suit la même obligation d'étiquetage produit, permettant au vendeur d'utiliser une étiquette de base commune pour les deux points de vente. Les deux jugements Aucun changement reflètent la continuité de cette spécification, soutenue par son statut opérationnel et la révision de confirmation de février 2024 du ministère de l'Économie.
Étapes de la chaîne de valeur
La comparaison suit la distribution des matières, la production d'emballages et la fabrication de produits finis, montrant où chaque fournisseur génère des revenus. Les filiales de Grupo Pochteca distribuent des matières premières aux clients de soins personnels et d'entretien ménager au Mexique et dans d'autres pays. Ce rôle en amont rend la qualification des matières commercialement significative, car un substitut doit convenir au produit que le fabricant en aval est chargé de produire.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Distribution de matières premières | Distributeurs de matières premières industrielles tels que les filiales de Grupo Pochteca | Ventes de matières premières | Qualification des ingrédients de substitution | Qualifier les sources alternatives par rapport aux spécifications de formulation |
| Production d'emballages cosmétiques | Fabricants d'emballages cosmétiques tels que Shyahsin Packaging México | Ventes de composants d'emballage | Modifications d'emballage nécessitant une validation des composants | Valider les emballages alternatifs avant de changer d'approvisionnement |
| Fabrication de produits finis | Fabricants sous contrat de soins personnels et de cosmétiques tels qu'Absara | Ventes de produits fabriqués sous contrat | Coordination des spécifications des matières et des emballages | Convenir des spécifications avant de lancer les séries de production |
| Source: Mordor Intelligence | ||||
Shyahsin Packaging México fabrique des emballages en plastique pour le mascara, le rouge à lèvres, le correcteur et les flacons, tandis qu'Absara fabrique sous contrat des produits de soins personnels et des cosmétiques au Mexique. Leurs rôles distincts montrent pourquoi la décision de fabrication d'une marque nécessite également une décision d'emballage, même lorsque le produit fini provient d'un fabricant sous contrat. Les ventes de composants d'emballage et les ventes de produits fabriqus sous contrat sont des sources distinctes de valeur fournisseur dans cet arrangement. La qualification de matières et d'emballages alternatifs par rapport à des spécifications produit communes relie la réponse en matière de résilience aux deux étapes et donne à la marque une base pour coordonner les décisions de substitution.
Paysage Concurrentiel
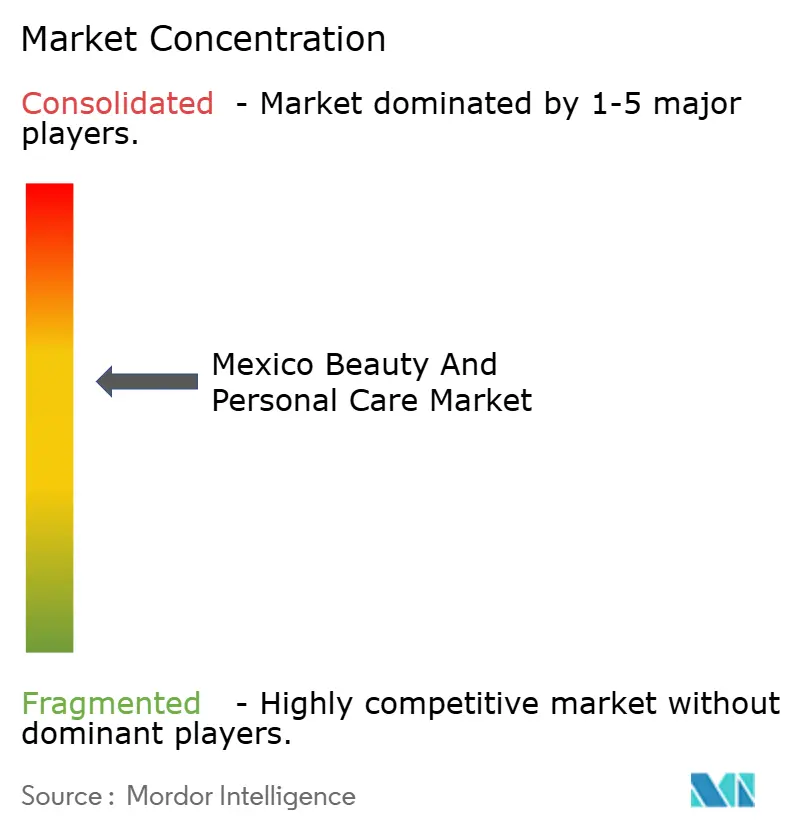
La concurrence associe des fournisseurs travaillant via des distributeurs aux magasins, aux ventes en ligne et aux consultantes en vente directe de Natura. Les principaux acteurs comprennent Unilever PLC, Procter & Gamble Co., Colgate-Palmolive Co., Natura Cosméticos S.A. et L'Oréal SA. En mai 2025, Natura atteignait les acheteurs mexicains via des magasins, des ventes en ligne et plus de 500 000 conseillères beauté. P&G Mexico a rapporté une croissance organique des ventes à un chiffre élevé et un gain de part de valeur de plus d'un point de pourcentage dans son portefeuille au cours de l'exercice 2026, ainsi qu'une planification commerciale conjointe à plus long terme avec les distributeurs. La coordination avec les distributeurs et la portée des conseillères offrent différentes façons de sécuriser l'accès aux consommateurs, faisant du circuit d'accès aux acheteurs d'un fournisseur un atout concurrentiel aux côtés de son portefeuille de produits.
En mai 2025, Unilever a annoncé un programme d'investissement au Mexique de 30 milliards MXN (environ 1,53 milliard USD) pour 2025 à 2028. Le programme couvrait la capacité de fabrication, les lignes de production, la logistique et les marques à travers le Mexique, y compris une usine à Nuevo León destinée aux produits de beauté et de soins quotidiens. Natura a ouvert sa première franchise mexicaine à Morelia fin août 2025, étendant sa présence de vente au détail orientée consommateur. La franchise de Natura a ajouté un point de vente en 2025, tandis que le bénéfice d'approvisionnement du plan 2025 à 2028 d'Unilever dépend de la mise en production de la capacité de fabrication annoncée.
Colgate-Palmolive a rapporté une croissance organique des ventes au Mexique à un chiffre élevé au quatrième trimestre 2025 et a décrit le lancement de son dentifrice Luminous White Color Correct comme performant bien au Mexique et au Brésil. L'Oréal a rapporté une croissance des ventes en Amérique latine de 8,3 % à périmètre comparable en 2025, citant le Mexique et le Brésil parmi les marchés particulièrement performants. Le lancement de Colgate-Palmolive illustre un concurrent établi utilisant un bénéfice produit nommé, tandis que les résultats régionaux de L'Oréal montrent la dynamique des acteurs en place. Pour les cosmétiques préemballés, la norme d'étiquetage des cosmétiques NOM-141 exige des informations consommateur vérifiables et interdit les allégations attribuant des actions médicamenteuses au produit. Les challengers font face à une promesse cosmétique différenciée encadrée par l'obligation de la justifier et d'exclure les actions médicinales des allégations cosmétiques.
Leaders du Secteur Mexicain de la Beauté et des Soins Personnels
-
Unilever PLC
-
Procter & Gamble Co.
-
Colgate-Palmolive Co.
-
Natura Cosméticos S.A.
-
L'Oréal SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Principales opportunités pour les acteurs du marché
La comparaison distingue les opportunités dans les produits fabriqués localement, l'accès à la distribution de marque et les assortiments des magasins spécialisés. Les objectifs de production et de distribution d'août 2026 de Natura relient une augmentation prospective de l'offre nationale à un réseau orienté consommateur plus large. Ceux-ci impliquent des décisions commerciales distinctes, notamment le choix du producteur concernant l'approvisionnement en produits et la sélection par les distributeurs des gammes de marques bénéficiant d'un accès à l'assortiment.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Gammes de beauté emballée fabriquées localement | En août 2026, Natura visait une production nationale de 60 % de ses produits de marque consommés au Mexique en 2027, contre 30 %, grâce à l'expansion de Celaya et au développement des fournisseurs | Acheteurs de produits de marque Natura | Prioriser les produits finis adaptés à la production nationale | Achèvement de l'expansion des capacités et qualification de l'approvisionnement | Natura Cosméticos S.A. et ses clients de produits emballés |
| Achats de beauté via des magasins de marque | En août 2026, Natura visait 50 magasins au Mexique en 2027, après en avoir prévu 24 fin 2026 | Acheteurs utilisant le réseau de distribution de Natura | Adapter les assortiments emballés aux nouveaux emplacements de vente au détail | Convertir l'expansion des points de vente en achats de produits | Natura Cosméticos S.A. et opérateurs de distribution |
| Cosmétiques emballés pour le commerce de détail spécialisé | Sephora a ouvert son premier magasin à Durango à Paseos Durango le 9 octobre 2026, comme son 57e emplacement au Mexique | Acheteurs de cosmétiques en magasins spécialisés | Rechercher un accès à l'assortiment via le canal spécialisé | Obtenir la sélection du distributeur pour la gamme proposée | Sephora et les marques de beauté emballe candidates |
| Source: Mordor Intelligence | |||||
Les deux objectifs de Natura créent une ouverture pratique pour faire correspondre la gamme de produits nationale à un réseau de distribution de marque en expansion. En août 2026, Natura a indiqué que 30 % de ses produits de marque consommés au Mexique étaient fabriqués localement et visait 60 % en 2027. Son expansion prévue à Celaya et le développement de fournisseurs nationaux créent un potentiel de travail d'approvisionnement pour les producteurs mexicains de composants et d'ingrédients. L'atteinte de l'objectif de 60 % de production nationale dépend de l'expansion prévue à Celaya et du développement de fournisseurs nationaux, ce qui déterminerait la rapidité avec laquelle les gammes fabriquées localement pourraient servir le réseau de magasins plus large.
Développements récents du secteur
- Oct 2026 : Sephora México a ouvert son premier magasin à Durango à Paseos Durango le 9 octobre, comme son 57e emplacement au Mexique, proposant maquillage, soins de la peau, soins capillaires et parfums.
- Août 2026 : Natura Mexico a annoncé l'expansion de son usine de Celaya et le développement de fournisseurs nationaux pour porter la production locale de 30 % à 60 % des produits de marque Natura consommés au Mexique en 2027.
- Août 2026 : Ulta Beauty a ouvert son magasin Puerta La Victoria à Querétaro le 22 aot, comme son 13e emplacement au Mexique, proposant maquillage, soins de la peau, soins capillaires et parfums.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Le marché de la beauté et des soins personnels au Mexique mesure les dépenses annuelles de vente au détail en produits de beauté et de soins personnels emballés au Mexique. Les ventes sont classées par type de produit, niveau de prix, formulation et canal de distribution.
Exclusions du périmètre : les services de salon et de clinique réservés aux professionnels, les procédures médicales, les matières premières cosmétiques et de soins personnels vendues séparément, ainsi que les appareils et dispositifs de beauté et de soins personnels vendus séparément sont exclus.
Aperçu de la segmentation
- Par Type de Produit
- Soins de la Peau
- Soins du Visage
- Soins du Corps
- Soins des Lèvres
- Soins Capillaires
- Shampooing
- Après-Shampooing et Masques
- Produits Coiffants
- Autres Produits Capillaires
- Soins Bucco-Dentaires
- Bain et Douche
- Déodorants
- Parfums et Eaux de Parfum
- Cosmétiques de Couleur
- Cosmétiques pour le Visage
- Maquillage des Yeux
- Maquillage des Lèvres et des Ongles
- Soins de la Peau
- Par Catégorie
- Grande Consommation
- Premium
- Par Ingrédient
- Conventionnel/Synthétique
- Naturel/Biologique
- Par Canal de Distribution
- Supermarchés / Hypermarchés
- Magasins Spécialisés
- Pharmacies/Parapharmacies
- Vente en Ligne
- Autres
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que le rapport annuel 2024 de CANIPEC et les statistiques sectorielles, l'étude annuelle sur le commerce en ligne de l'Association mexicaine des ventes en ligne, et les données commerciales de Data México peuvent informer le contexte des catégories, l'activit de distribution, le développement des canaux et les flux de produits transfrontaliers. Ces sources décrivent différentes parties du marché et doivent être mises en correspondance avec le périmètre de vente au détail de produits emballés avant utilisation.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les rapports annuels et la presse économique mexicaine réputée peuvent compléter ces sources en clarifiant les portefeuilles de produits, l'activité de fabrication, l'accès aux canaux et les tendances de ventes rapportées. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes peuvent inclure des fabricants, distributeurs, détaillants et spécialistes de catégories de beauté et de soins personnels mexicains, avec des participants familiers des ventes de produits, des prix, des formulations et des mouvements de canaux. Leurs contributions peuvent tester l'interprétation des indicateurs secondaires, clarifier les lacunes dans la couverture des catégories et être comparées entre les données d'entreprises, de distribution et publiques avant que les estimations ne soient intégrées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 24 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'estimation commence par une vue descendante des dépenses annuelles de consommateurs au détail au Mexique sur les groupes de produits emballés acceptés, puis vérifie certains totaux via des agrégations de fournisseurs et des prix de vente au détail échantillonnés multipliés par les unités vendues. Les parts de catégories sont construites en comparant les revenus de produits dans les soins de la peau, les soins capillaires, les soins bucco-dentaires, les soins du bain et de la douche, les déodorants, les parfums et les cosmétiques de couleur, tandis que le niveau de prix, le type d'ingrédient et les parts de canal classifient les mêmes ventes plutôt que d'ajouter des revenus. Le chiffre d'affaires au détail, les prix de vente moyens, le pouvoir d'achat des ménages, la demande spécifique aux catégories et l'équilibre entre la distribution physique et en ligne fournissent des indicateurs pour l'estimation historique et les perspectives. Une régression multivariée peut relier ces indicateurs de demande et de prix au chiffre d'affaires annuel du marché, avec une analyse de scénarios utilisée lorsque les séries disponibles sont courtes ou qu'un changement structurel tel que l'expansion des canaux modifie la relation. Les valeurs manquantes peuvent être encadrées à partir des années adjacentes, des tendances de catégories et des indicateurs de distribution comparables, avec des hypothèses vérifiées par rapport aux témoignages de répondants mexicains et à des estimations sélectives de canaux ou de fournisseurs avant inclusion.
Cycle de validation des données et de mise à jour
Les analystes triangulent les ventes de catégories, les indicateurs de distribution, le contexte commercial et les communications d'entreprises, vérifiant que chaque signal reflète les achats des consommateurs plutôt que la production ou une vente intermédiaire. Ils examinent les mouvements inhabituels d'une année à l'autre et les différences significatives entre sources indépendantes, documentent l'explication et recontactent les répondants concernés lorsque les définitions, le calendrier ou les valeurs rapportées restent peu clairs. Un second analyste examine le périmètre, les calculs, le traitement des sources et la logique des prévisions avant validation. Les données sont actualisées annuellement, réexaminées plus tôt après des événements de marché ou réglementaires significatifs, et vérifiées à nouveau lors d'un examen préalable à la livraison.
Taille du marché de la beauté et des soins personnels au Mexique selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de la beauté et des soins personnels au Mexique mesure les dépenses annuelles de vente au détail en produits de beauté et de soins personnels emballés au Mexique.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Le chiffre d'affaires au détail, les prix de vente moyens, le pouvoir d'achat des ménages, la demande spécifique aux catégories et l'équilibre entre la distribution physique et en ligne fournissent des indicateurs pour l'estimation historique et les perspectives.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,5 milliards USD (2027) | |
| Consultance mondiale A | 11,17 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 39,6 % à la valeur 2027 de ce rapport de 18,5 milliards USD, 2 ans plus tard. |
| Consultance régionale B | 10,76 milliards USD (2024) | Sur la base de 2024, cette estimation est inférieure de 41,8 % à la valeur 2027 de ce rapport de 18,5 milliards USD, 3 ans plus tard. |
Les analystes de Mordor Intelligence triangulent les ventes de catégories, les indicateurs de distribution, le contexte commercial et les communications d'entreprises, vérifiant que chaque signal reflète les achats des consommateurs plutôt que la production ou une vente intermédiaire.
Questions Clés Traitées dans le Rapport
Quelle est la taille et les perspectives de croissance du marché de la beauté et des soins personnels au Mexique ?
La taille est projetée à 18,5 milliards USD en 2027 et 23,75 milliards USD d'ici 2032, avec un CAGR de 5,12 % entre 2027 et 2032.
Quelles forces stimulent la demande de produits de beauté et de soins personnels ?
Le commerce numérique et les soins de beauté masculins soutiennent la demande. CANIPEC a rapporté une croissance de 5,2 % des ventes de parfums masculins au Mexique en 2025, tandis qu'AMVO a identifié la vente numérique comme un moteur de croissance de la beauté.
Quelle catégorie de produits domine les ventes de beauté et de soins personnels ?
Les soins de la peau constituaient le segment le plus important, avec 27,12 % du chiffre d'affaires au détail en 2026. Ils devraient croître à un CAGR de 5,55 % entre 2027 et 2032.
Quelles entreprises sont les principaux concurrents dans la beauté et les soins personnels emballés ?
Les principaux concurrents comprennent Unilever PLC, Procter & Gamble Co., Colgate-Palmolive Co., Natura Cosméticos S.A. et L'Oréal SA.
Quel défi pourrait freiner l'expansion de la beauté et des soins personnels ?
L'exposition aux matières premières et aux devises peut peser sur l'accessibilité. Les coûts de matières premières de JAFRA ont augmenté de 6 % en 2025 par rapport à 2024 dans ses opérations au Mexique et aux États-Unis.
Où les activités de fabrication et de distribution de beauté emballée se développent-elles au Mexique ?
Les investissements dans la fabrication et la distribution créent différents rôles locaux. L'usine d'Edgewell à Aguascalientes a ouvert en octobre 2025, tandis qu'Ulta Beauty a ouvert son 13e magasin au Mexique à Puerta La Victoria à Querétaro le 22 août 2026.