
Taille et Part du Marché de l'Impression 3D dans le Secteur de la Santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.15 Milliards de dollars |
| Taille du Marché (2031) | 32.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.43 % |
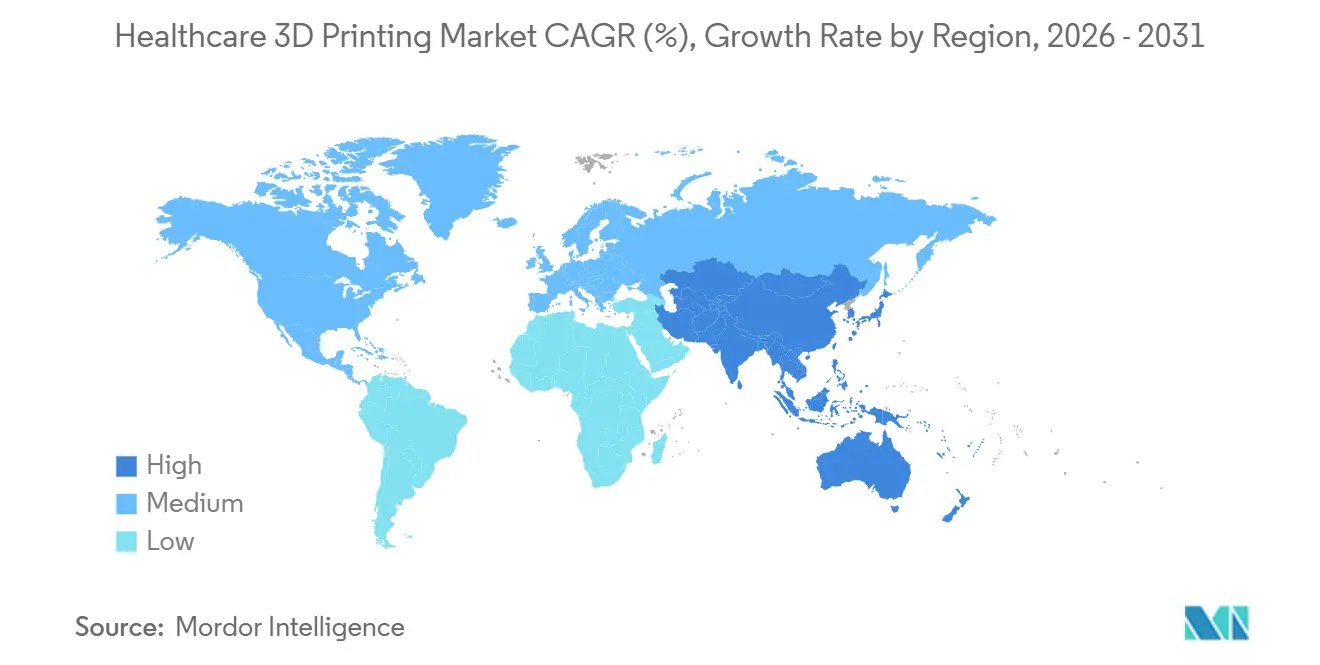
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
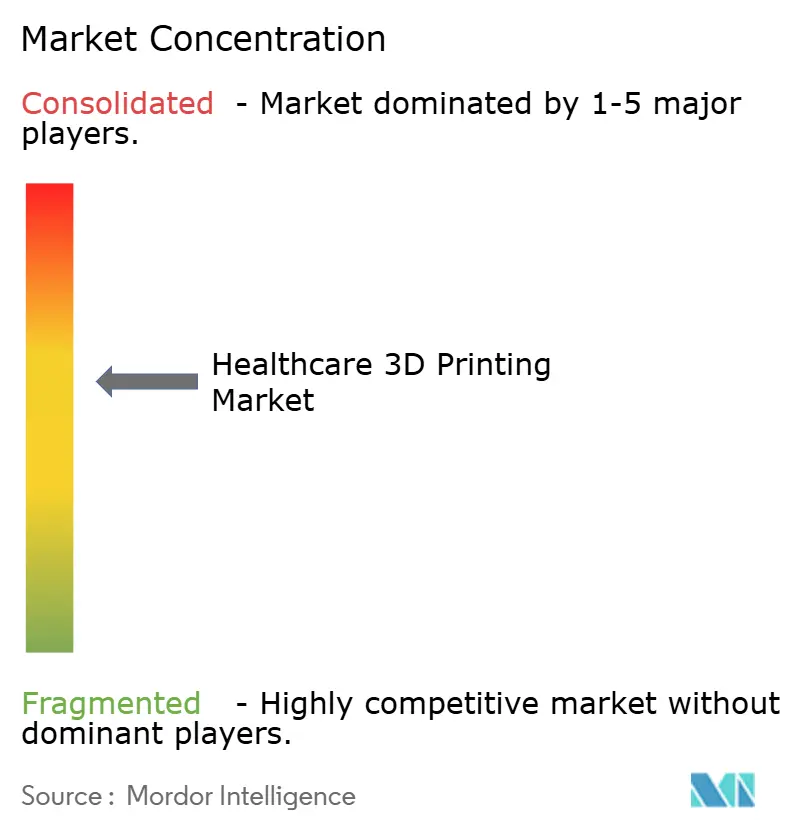
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Impression 3D dans le Secteur de la Santé par Mordor Intelligence
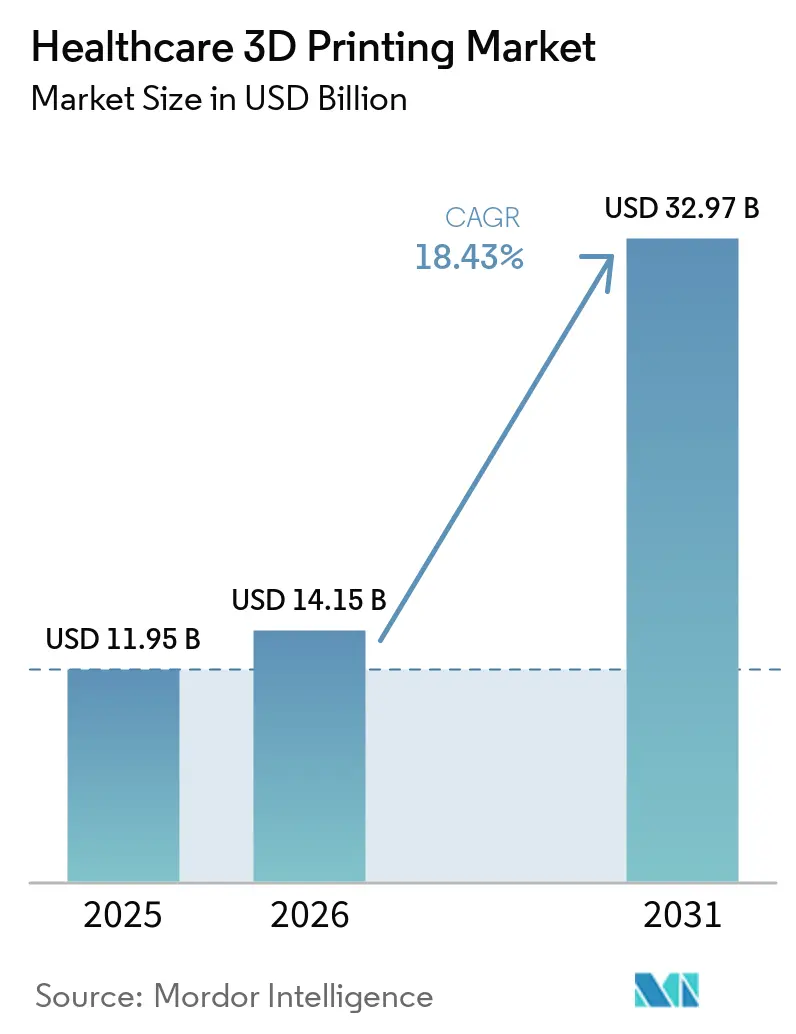
La taille du marché de l'impression 3D dans le secteur de la santé devrait s'étendre de 11,95 milliards USD en 2025 et 14,15 milliards USD en 2026 à 32,97 milliards USD d'ici 2031, enregistrant un CAGR de 18,43 % entre 2026 et 2031. Les hôpitaux passent du prototypage externalisé à la fabrication interne de guides spécifiques aux patients et de modèles anatomiques, réduisant les cycles de planification préopératoire de plusieurs semaines à quelques jours. La clarté réglementaire, notamment les orientations de la Food and Drug Administration américaine en matière de fabrication additive, réduit le risque d'approbation, ce qui encourage à son tour l'investissement en capital. La stéréolithographie mène l'adoption grâce à sa résolution inférieure à 50 microns, adaptée aux travaux dentaires et craniofaciaux, tandis que la fusion par faisceau d'électrons (EBM) connaît la croissance la plus rapide à mesure que les fournisseurs orthopédiques développent la production d'implants en alliage de titane. L'innovation en matériaux, notamment les hydrogels chargés de cellules, propulse la bioimpression au-delà du stade de la preuve de concept vers les flux de travail de criblage médicamenteux. La consolidation favorise les acteurs intégrés verticalement qui possèdent des chaînes d'approvisionnement en poudre et des logiciels d'automatisation de la conception, renforçant les avantages concurrentiels et protégeant les marges contre la volatilité des matières premières.
Principaux Enseignements du Rapport
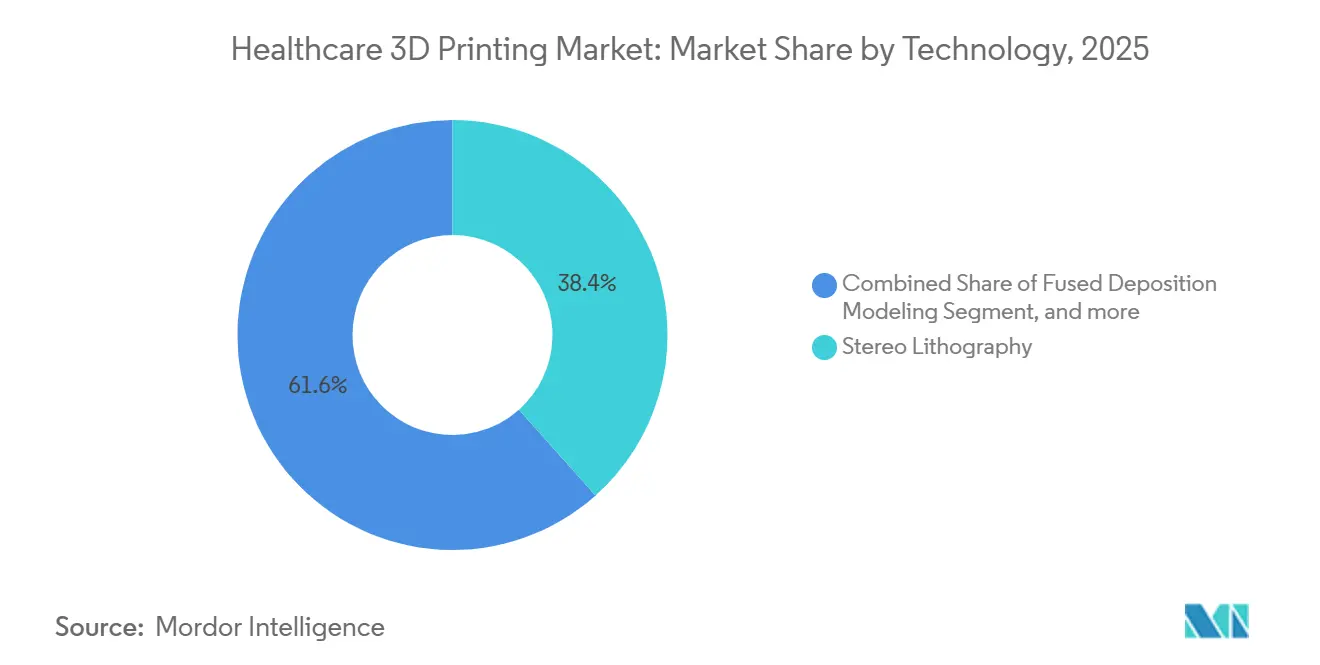
- Par technologie, la stéréolithographie a dominé le marché de l'impression 3D dans le secteur de la santé avec 38,42 % de la part de marché en 2025 ; la fusion par faisceau d'électrons devrait progresser à un CAGR de 20,43 % jusqu'en 2031.
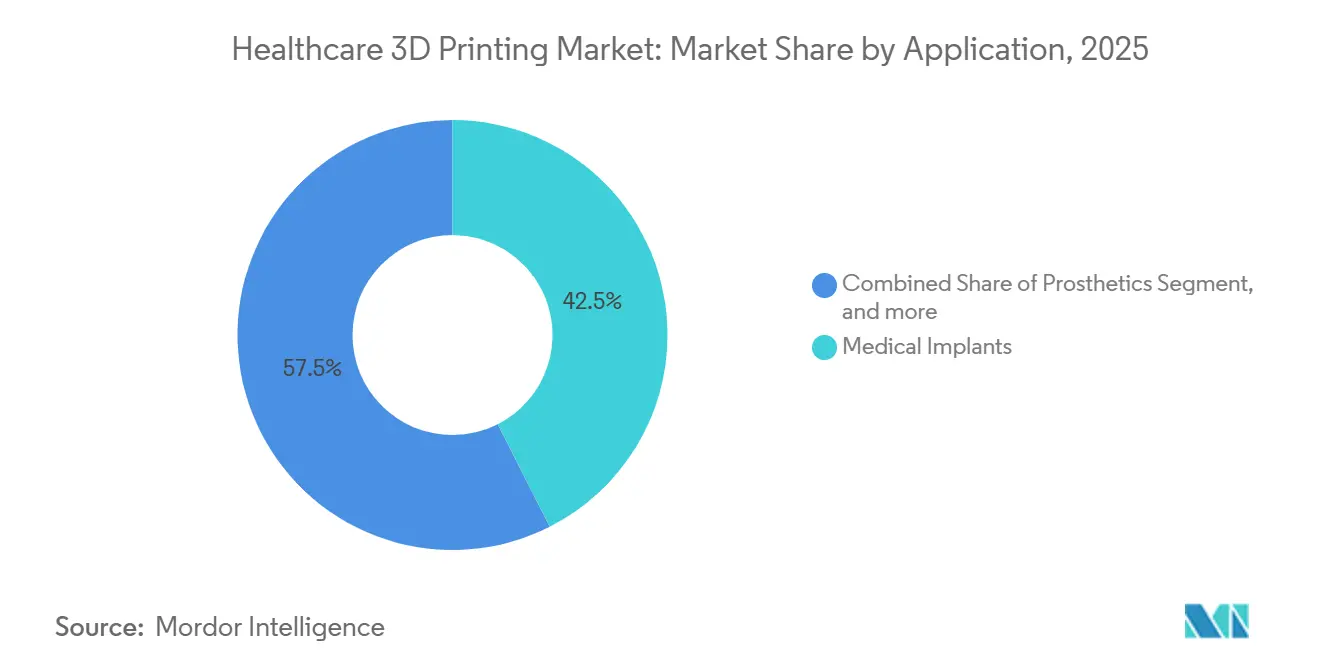
- Par application, les implants médicaux ont capté 42,53 % de la taille du marché de l'impression 3D dans le secteur de la santé en 2025, tandis que l'ingénierie tissulaire et la bioimpression progressent à un CAGR de 20,67 % jusqu'en 2031.
- Par matériau, les métaux et alliages représentaient 45,34 % de la taille du marché de l'impression 3D dans le secteur de la santé en 2025 ; les biomatériaux/bio-encres devraient enregistrer le CAGR le plus élevé à 20,11 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a conservé 40,43 % des revenus de 2025, tandis que la région Asie-Pacifique devrait croître à un CAGR de 19,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Avancées en matière de précision et de vitesse de la fabrication additive | +4.2% | Mondial, en avance en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Élargissement des indications cliniques en orthopédie, dentisterie et ingénierie tissulaire | +3.8% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Long terme (≥4 ans) |
| Acceptation croissante des implants et prothèses spécifiques aux patients | +3.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Laboratoires d'impression 3D en point de soins hospitaliers réduisant les délais chirurgicaux | +2.9% | Amérique du Nord, certains sites européens, émergent en Asie-Pacifique | Court terme (≤2 ans) |
| Optimisation automatisée de la conception pilotée par l'IA | +2.1% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Codes de remboursement pour les modèles anatomiques imprimés en 3D | +1.8% | États-Unis, Allemagne, Japon | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Avancées en Fabrication Additive : Précision et Vitesse
Les systèmes à faisceau d'électrons densifient désormais les treillis de titane en cycles de fabrication de quelques heures, permettant la livraison dans la semaine de cages vertébrales spécifiques aux patients. Les configurations multi-lasers doublent le débit sans sacrifier les tolérances dimensionnelles, rendant la production en série de 50 à 100 plaques crâniennes compétitive en termes de coûts. Les gains en finition de surface réduisent le polissage, qui consommait auparavant 20 % à 30 % du temps de production total. La réduction du coût par pièce permet aux hôpitaux d'aligner leurs prix sur les alternatives usinées tout en conservant les avantages de la personnalisation. Ces gains d'efficacité ajoutent collectivement environ 4,2 points de pourcentage au CAGR prévisionnel du secteur.
Élargissement des Indications Cliniques en Orthopédie, Dentisterie et Ingénierie Tissulaire
Les laboratoires dentaires produisent des moules pour aligneurs transparents en moins de 48 heures, supplantant les flux de travail de thermoformage qui prenaient 10 jours. Les constructions vascularisées bioimprimées restent désormais viables pendant plusieurs semaines pour des tests de toxicologie, répondant aux seuils de criblage pharmaceutique. Les orientations provisoires de la FDA sur les tissus bioimprimés clarifient les exigences en matière de stérilité et de puissance, réduisant l'incertitude lors des dépôts de dossiers. À mesure que les preuves s'accumulent et que les codes de remboursement s'élargissent, l'adoption se répandra des centres tertiaires aux hôpitaux communautaires. Ces facteurs contribuent collectivement à augmenter le CAGR de 3,8 points de pourcentage.
Acceptation Croissante des Implants et Prothèses Spécifiques aux Patients
Les données cliniques montrent que les implants personnalisés réduisent les taux de révision et le temps en salle d'opération, abaissant le coût global des soins. Les emboîtures prothétiques à structure en treillis distribuent la pression de manière uniforme, améliorant les scores de confort dans des essais évalués par des pairs. La parité d'assurance encourage les hôpitaux à commander des dispositifs personnalisés car le remboursement correspond aux alternatives préfabriquées[1]. Les assureurs allemands et japonais ont émis une couverture similaire, renforçant la diffusion mondiale. L'acceptation ajoute 3,5 points de pourcentage à la croissance prévisionnelle.
Laboratoires d'Impression 3D en Point de Soins Hospitaliers Réduisant les Délais Chirurgicaux
Les centres académiques dotés d'imprimantes sur site réduisent le délai de livraison des modèles de plusieurs semaines à quelques jours ; les chirurgiens peuvent itérer et guider le même jour, ce qui est impossible avec des prestataires de services distants. Les logiciels automatisés de conversion DICOM vers impression réduisent la segmentation à moins de 30 minutes, abaissant les barrières de compétences. La FDA considère les impressions hospitalières pour un seul patient comme relevant de la direction médicale, les exemptant de l'examen préalable à la mise sur le marché. Les économies de temps et la flexibilité de planification qui en résultent augmentent le volume des procédures, contribuant à hauteur de 2,9 points de pourcentage au CAGR.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Voies d'approbation réglementaire strictes | −2.3% | Mondial, aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée | −1.8% | Mondial, prononcé dans les pays émergents d'Asie-Pacifique | Long terme (≥4 ans) |
| Stérilisation non standardisée pour les implants poreux | −1.5% | Mondial, lacunes réglementaires en Asie-Pacifique et en Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en matières premières | −1.2% | Mondial, approvisionnement centré en Europe et en Amérique du Nord | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Voies d'Approbation Réglementaire Strictes pour les Dispositifs Médicaux Imprimés en 3D
La variabilité des procédés complique la validation, prolongeant les délais de la procédure FDA 510(k) de plusieurs mois et nécessitant des tests coûteux de caractérisation des poudres. Dans le cadre du Règlement européen sur les dispositifs médicaux (MDR), les fabricants doivent prouver l'équivalence avec des prédécesseurs usinés dépourvus d'architectures poreuses, ce qui alourdit les exigences en matière de preuves. Les honoraires de conseil peuvent dépasser 500 000 USD par dossier de soumission de dispositif, décourageant les jeunes entreprises. Les normes ISO/ASTM harmonisent la terminologie mais restent volontaires, de sorte que les entreprises jonglent avec des règles régionales fragmentées. Ces facteurs réduisent le CAGR de 2,3 points de pourcentage.
Pénurie de Main-d'Œuvre Qualifiée en Fabrication Additive dans le Secteur de la Santé
Moins de 30 universités proposent des programmes combinant la norme ISO 13485 et la manipulation pratique des imprimantes, limitant ainsi l'offre de talents. Les hôpitaux s'appuient sur des contrats de service des équipementiers, ce qui augmente les coûts d'exploitation et freine l'innovation interne. La croissance en Asie-Pacifique intensifie les pénuries ; les entreprises indiennes signalent des taux de postes vacants en fabrication additive supérieurs à 25 %. Les organismes de certification ont lancé des formations accélérées, mais la pénurie d'équipements et de formateurs entrave leur développement. Les lacunes en main-d'œuvre soustraient 1,8 point de pourcentage à la croissance prévisionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie :
La Résolution et la Compatibilité des Matériaux Stimulent l'AdoptionLa stéréolithographie a contribué à hauteur de 38,42 % du chiffre d'affaires de 2025, soulignant sa domination au sein du marché de l'impression 3D dans le secteur de la santé. Des couches ultra-fines inférieures à 25 microns offrent les surfaces lisses requises pour les aligneurs transparents et les modèles craniofaciaux, tandis que les photopolymères biocompatibles simplifient les soumissions de matériaux auprès de la FDA[2]. L'adoption de l'EBM s'accélère à un CAGR de 20,43 % car elle fusionne le titane à point de fusion élevé sans porosité résiduelle, ce qui est essentiel pour les tiges fémorales de hanche à charge portante.
La modélisation par dépôt de matière fondue conserve son attrait pour les modèles anatomiques à budget limité, tandis que le frittage sélectif par laser répond aux niches dentaires et des aides auditives en associant des poudres de nylon à une stabilité en autoclave. La capacité multi-matériaux du PolyJet simule le cartilage par rapport à l'os lors des répétitions chirurgicales, et les céramiques par jet de liant fournissent des échafaudages bioactifs. La fabrication par laminage d'objets décline à mesure que les systèmes à résine et à poudre atteignent son niveau économique avec une précision supérieure. Des technologies telles que l'impression 4D dans le secteur de la santé qui intègrent une surveillance en boucle fermée du bain de fusion répondent aux attentes de la FDA en matière de validation des procédés, orientant les hôpitaux vers des fournisseurs proposant une conformité clé en main.

Par Application :
Les Implants Dominent, la Bioimpression Gagne en DynamismeLes implants médicaux représentaient 42,53 % des revenus d'application de 2025, soulignant leur domination sur le marché de l'impression 3D dans le secteur de la santé. Les chirurgiens apprécient les cupules acétabulaires en titane pré-contournées qui réduisent le temps d'ajustement, tandis que les couronnes en zircone dentaire fabriquées par fusion sur lit de poudre bénéficient d'une tarification premium. L'ingénierie tissulaire et la bioimpression, bien qu'encore à leurs débuts, devraient enregistrer un CAGR de 20,67 % à mesure que les constructions vascularisées répondent au besoin de l'industrie pharmaceutique en modèles de toxicologie pertinents pour l'humain.
Le remboursement procédural des guides chirurgicaux a conduit à une adoption rapide, les hôpitaux imprimant des modèles pour 15 % à 20 % des cas complexes. Les prothèses bénéficient d'emboîtures à treillis qui réduisent les points de pression cutanée, améliorant la satisfaction des patients. Les dispositifs portables restent naissants, mais pourraient se développer une fois que les filaments flexibles auront surmonté les obstacles à la biocompatibilité. Les avancées dans la conception des implants se concentrent sur la porosité graduée qui favorise la croissance osseuse et atténue le blindage des contraintes, des caractéristiques inaccessibles dans les composants usinés.
Par Matériau :
Les Métaux Dominent, les Bio-Encres Affichent le Plus Fort Potentiel de CroissanceLes métaux et alliages représentaient 45,34 % des revenus matériaux de 2025, la plus grande part de la taille du marché de l'impression 3D dans le secteur de la santé pour les matériaux. L'ostéoconductivité de l'alliage de titane sous-tend la domination orthopédique, tandis que le cobalt-chrome résiste à l'usure dans les articulations mobiles. Les biomatériaux et bio-encres devraient afficher un CAGR de 20,11 %, les hydrogels alginate-gélatine démontrant une viabilité cellulaire post-impression supérieure à 85 % dans des études précliniques.
Les polymères et photopolymères répondent aux exigences des applications dentaires et prothétiques avec des résines méthacrylate stérilisables et du polyamide-12. Les échafaudages céramiques représentent moins de 10 % des ventes mais attirent une demande de niche pour les substituts osseux bioactifs. Le risque de chaîne d'approvisionnement demeure : les ruptures d'approvisionnement en polyamide-12 à source unique perturbent les taux d'utilisation des imprimantes, incitant les fabricants de dispositifs à diversifier leurs sources de matériaux. L'innovation en poudres métalliques privilégie la morphologie sphérique pour améliorer l'écoulement et la durée de vie en fatigue, tandis que les fournisseurs de polymères poursuivent des additifs antimicrobiens pour lutter contre les infections postopératoires.
Analyse Géographique
Marché de l'impression 3D dans le secteur de la santé en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 40,43 % des revenus de 2025, représentant la plus grande part régionale du marché de l'impression 3D dans le secteur de la santé. Les orientations de la FDA en matière de fabrication additive, associées au remboursement par le CMS des modèles anatomiques, stimulent l'adoption dans les hôpitaux universitaires et communautaires. Le Canada suit des contours réglementaires similaires, bien que l'hétérogénéité des remboursements provinciaux tempère une adoption uniforme. Le Mexique utilise des zones franches pour attirer la fabrication sous contrat de dispositifs dentaires destinés à l'exportation vers les États-Unis.
Marché de l'impression 3D dans le secteur de la santé en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 19,54 % jusqu'en 2031, alors que la Chine, le Japon et la Corée du Sud mettent en œuvre des stratégies nationales de fabrication additive. La Chine a développé sa production nationale de poudres et accéléré les approbations de dispositifs, réduisant ainsi sa dépendance aux importations[3]. L'agence japonaise PMDA a introduit des voies d'accélération, et les assureurs publics couvrent désormais les implants en titane personnalisés. Les centres de recherche sud-coréens se concentrent sur la bioimpression vascularisée en vue de mener des essais cliniques dans un délai de cinq ans. L'Inde se positionne comme un pôle d'exportation orthopédique, mais se heurte à des contraintes de main-d'œuvre.
Marché de l'impression 3D dans le secteur de la santé en EMEA et en Amérique du Sud
L'Europe détenait une part d'environ 20 % en 2025. Les assureurs allemands remboursent les guides chirurgicaux, stimulant ainsi les commandes d'équipements ; le Service national de santé du Royaume-Uni expérimente des centres d'impression 3D centralisés pour mutualiser la demande. La France a raccourci les délais de révision douanière des implants dans le cadre de son agence ANSM. Le Moyen-Orient et l'Afrique représentent une part inférieure à 10 % : les zones franches des Émirats arabes unis accueillent des start-ups orthopédiques, tandis que l'adoption régionale plus large est freinée par des lacunes en matière de remboursement. L'Amérique du Sud capture une part à un chiffre faible, le Brésil approuvant principalement des dispositifs dentaires ; les droits de douane font grimper les coûts des équipements.
Paysage réglementaire
L'impression 3D dans le secteur de la santé reste régie par les filières conventionnelles applicables aux dispositifs médicaux, avec des contrôles spécifiques à la fabrication additive qui viennent se superposer aux cadres existants de qualité et de gestion des risques. Aux États-Unis, la FDA, via le CDRH, supervise les dispositifs médicaux imprimés en 3D par les voies 510(k), De Novo ou PMA selon le cas, avec l'appui de son guide sur les considérations techniques relatives à la fabrication additive. Un pilier essentiel en matière de qualité est la règle finale de la FDA relative au Quality Management System Regulation (QMSR) (2024), qui intègre par référence la norme ISO 13485:2016 et pousse les fabricants ainsi que les programmes réglementés de point of care à renforcer la validation des procédés, la documentation et le contrôle des fournisseurs.
En Europe, la conformité est régie par le règlement européen MDR 2017/745, tandis que l'article 5(5) demeure une voie pratique pour les établissements de santé produisant des dispositifs destinés à un usage interne dans des conditions définies (contrôles de sécurité, de performance et de qualité), plutôt qu'une mise sur le marché commerciale complète. Le Medical Device Coordination Group (MDCG) a ajouté un point de référence supplémentaire spécifique à l'impression 3D avec des lignes directrices publiées en avril 2026 sur les considérations relatives à l'évaluation de la conformité des produits imprimés en 3D utilisés dans des contextes médicaux, parallèlement à la pression continue liée à la mise en œuvre du MDR, qui accroît les exigences en matière de preuves pour les implants poreux et adaptés au patient. Dans toutes les régions, des normes ISO actualisées telles que l'ISO 20417:2026 (informations fournies par le fabricant) et l'ISO 10993-6:2026 (évaluation biologique, effets locaux) renforcent le contrôle de l'étiquetage, de la traçabilité et de la caractérisation de la sécurité biologique pour les nouveaux matériaux et géométries imprimés.
Analyse de la chaîne de valeur
La chaîne de valeur de l'impression 3D dans le secteur de la santé englobe (1) l'acquisition et la planification des données patient (imagerie, segmentation et CAO), (2) la conception et la simulation (y compris l'automatisation de la conception spécifique au patient), (3) l'approvisionnement en matériaux certifiés (poudres de qualité médicale, photopolymères et bio-encres), (4) l'impression et le post-traitement (traitement thermique, dépoudrage, finition), (5) l'inspection et la documentation (métrologie, traçabilité des lots et dossiers qualité alignés sur les exigences ISO 13485/QMSR), et (6) la stérilisation, la distribution et l'utilisation clinique dans les hôpitaux, les laboratoires dentaires et les circuits des fabricants d'équipements d'origine. La propriété du flux de travail combine de plus en plus le matériel, les logiciels et les matériaux validés, ce qui reflète la nécessité de maîtriser la variabilité et de raccourcir la boucle d'itération pour les guides chirurgicaux, les modèles anatomiques et les implants.
Les modèles opérationnels récents montrent une répartition entre production certifiée centralisée et réseaux de point of care distribués avec supervision qualité à distance. Ricoh USA, Inc. a créé Ricoh 3D for Healthcare, LLC (juin 2025) pour centraliser la production de dispositifs spécifiques au patient homologués par la FDA, tout en soutenant également les studios de point of care hospitaliers, illustrant comment la fabrication réglementée et le déploiement hospitalier peuvent être gérés comme un système unique. Sur le pont entre matériaux et production, Himed et Adva Cera se sont associés en mai 2026 pour relier la R&D à la production en série de dispositifs médicaux bioéramiques imprimés en 3D, réduisant les frictions de re-qualification entre le prototype et la fabrication à l'échelle. Des goulots d'étranglement persistent autour (i) de la disponibilité d'une main-d'œuvre qualifiée alliant fabrication additive et ingénierie qualité clinique, (ii) de la validation des matériaux et des paramètres pour un usage réglementé, et (iii) de l'intégration des contrôles SMQ dans des environnements hospitaliers décentralisés où la répétabilité et la traçabilité doivent être maintenues sur tous les sites.
Paysage Concurrentiel
Le marché de l'impression 3D dans le secteur de la santé est modérément concentré, les cinq premiers fournisseurs représentant environ 35 % des revenus de 2025. Les géants de l'orthopédie tels que Zimmer Biomet et Stryker s'intègrent verticalement en acquérant des fabricants de poudres, sécurisant la qualité des matières premières et la stabilité des marges. EOS et 3D Systems se différencient par une surveillance en boucle fermée du bain de fusion qui satisfait les critères de validation de la FDA, tandis que Stratasys monétise les logiciels d'automatisation de la conception via des modèles d'abonnement.
Les jeunes entreprises exploitent les espaces vierges dans la bioimpression et les échafaudages céramiques. Organovo et CELLINK poursuivent des constructions hépatiques vascularisées pour la toxicologie pharmaceutique avant de se tourner vers des greffes thérapeutiques. Les accords de partenariat se multiplient : les éditeurs de logiciels intègrent des moteurs de conception générative directement dans les contrôleurs d'imprimantes, partageant des redevances sur les machines médicales vendues. Les budgets d'investissement inférieurs à 100 000 USD favorisent les imprimantes compactes adaptées aux laboratoires dentaires et aux unités de soins en point de soins hospitaliers, une niche occupée par Formlabs et Carbon. La certification ISO 13485 et l'enregistrement auprès de la FDA servent de filtres d'acquisition ; les grandes entreprises achètent l'infrastructure de conformité plutôt que de la construire.
Les tendances récentes en matière de litiges montrent une application des brevets autour des algorithmes d'optimisation des treillis, signalant l'importance stratégique de la propriété intellectuelle en matière de conception. Les fournisseurs de poudres concluent des accords à long terme avec les fabricants d'implants pour sécuriser une demande prévisible et se couvrir contre les fluctuations des prix des matières premières. L'axe concurrentiel se déplace du prix de l'imprimante vers la propriété du flux de travail clé en main, qui regroupe le matériel, les logiciels, les matériaux et les modèles de documentation qualité.
Leaders de l'Industrie de l'Impression 3D dans le Secteur de la Santé
-
Nanoscribe GmbH & Co. KG
-
Stratasys Ltd
-
3D Systems Inc.
-
EOS GmbH
-
Renishaw PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'impression 3D dans le secteur de la santé
- 3D Systems
- Arcam AB
- Aspect Biosystems Ltd.
- Carbon Inc.
- Cellink AB
- EnvisionTEC GmbH
- EOS GmbH
- Formlabs Inc.
- GE Additive
- HP Inc.
- Materialise
- Medtronic
- Organovo
- Oxford Performance Materials
- Renishaw plc
- Siemens Healthineers
- SLM Solutions Group AG
- Stratasys
- Stryker
- Zimmer Biomet
Lire l’analyse des entreprises de impression 3D dans le secteur de la santé
Opportunités de marché et perspectives d'avenir
L'expansion du point of care reste un espace blanc clé, les hôpitaux allant au-delà du prototypage pour mettre en place des programmes de fabrication interne standardisés pour les modèles anatomiques, les guides et certains dispositifs spécifiques au patient, soutenus par des modèles opérationnels dédiés et des fils numériques pilotés par logiciel. En juillet 2026, l'Indiana University Health a ouvert un 3D Print Studio modernisé au 16 Tech Innovation District pour la production de modèles anatomiques spécifiques au patient, développé en collaboration avec Ricoh 3D for Healthcare, LLC, ce qui indique un investissement institutionnel accru dans une capacité reproductible sur site plutôt qu'une externalisation ponctuelle. Une opportunité parallèle réside dans les programmes hospitaliers d'implants qui relient conception, validation et fabrication : le Rambam Health Care Campus s'est associé à EOS et PTC en juillet 2026 pour créer un Digital Implant Engineering Center à Haïfa, axé sur les implants métalliques spécifiques au patient produits en interne, renforçant la demande de flux de travail intégrés combinant CAO, paramètres de fabrication et documentation qualité.
Les matériaux et les plateformes prêtes pour la réglementation créent une marge de commercialisation supplémentaire, en particulier lorsque les fournisseurs peuvent proposer des dossiers de biocompatibilité, une compatibilité de stérilisation et des modèles de documentation alignés sur ISO 13485/QMSR. La date d'entrée en vigueur du QMSR en février 2026 renforce les incitations pour les fabricants et les opérateurs de point of care à investir dans des systèmes qualité harmonisés capables de soutenir un déploiement multi-sites et un transfert plus rapide du pilote à la production courante. Dans les applications thérapeutiques et reconstructives, les preuves cliniques émergentes continuent d'ouvrir des niches pour les échafaudages résorbables et adaptés au patient : BellaSeno a rapporté des résultats pour 30 patients ayant reçu des échafaudages mammaires résorbables imprimés en 3D en juillet 2026, soutenant une activité continue dans les constructions implantables réglementées et spécifiques à l'application, où la géométrie et les profils de résorption constituent des facteurs de différenciation centraux. Parmi ces opportunités, les voies d'adoption les plus immédiates favorisent les solutions qui réduisent la charge de validation pour les hôpitaux et les fabricants d'équipements d'origine grâce à des matériaux préqualifiés, un suivi contrôlé des procédés et une traçabilité auditable, de l'imagerie à la pièce finale.
Recent Industry Developments in Marché de l'impression 3D dans le secteur de la santé
- Juillet 2026 : EOS s'est associé au Rambam Health Care Campus et à PTC pour créer un Digital Implant Engineering Center à Haïfa, en Israël, axé sur la production interne d'implants métalliques imprimés en 3D spécifiques au patient. Cette initiative resserre le lien entre la planification chirurgicale, l'itération de conception et la fabrication réglementée au sein d'un environnement hospitalier. Elle renforce également la demande de flux de travail intégrés du logiciel à l'imprimante, capables de porter la traçabilité et la documentation qualité de bout en bout.
- Juin 2026 : Stratasys a lancé le P3 MED Silicone 25A pour la production de dispositifs médicaux, présenté comme certifié ISO 10993 pour la biocompatibilité. Ce lancement élargit l'ensemble adressable des applications cliniques et de dispositifs à base de silicone nécessitant des propriétés de matériaux validées et une documentation réglementée. Des matériaux disposant de dossiers de conformité plus clairs réduisent également le temps de qualification pour les fabricants passant du prototype à la production.
- Décembre 2024 : Materialise a lancé sa plateforme entièrement intégrée Materialise Mimics pour améliorer l'efficacité de la planification 3D avancée et de la création de dispositifs personnalisés. En consolidant les étapes de planification et de flux de travail des dispositifs, la plateforme permet une préparation plus rapide des modèles et des guides pour les hôpitaux et les entreprises de dispositifs médicaux. Ce lancement souligne l'évolution concurrentielle vers une intégration des flux de travail pilotée par logiciel, aux côtés des imprimantes et des matériaux.
Marché de l'impression 3D dans le secteur de la santé Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché est défini comme le chiffre d'affaires généré par les technologies d'impression 3D et les services associés utilisés dans des cas d'usage en santé, notamment les modèles de planification spécifiques aux patients, les guides chirurgicaux, les implants, les prothèses et les productions orientées vers la bioimpression.
Exclusions du périmètre : Nous excluons la fabrication soustractive conventionnelle de pièces médicales et l'imagerie médicale standard, sauf lorsqu'elles aboutissent directement à un résultat d'impression 3D dans le secteur de la santé.
Présentation de la segmentation
- Par Technologie
- Stéréolithographie
- Modélisation par Dépôt de Matière Fondue
- Frittage Sélectif par Laser
- Fusion par Faisceau d'Électrons
- PolyJet / MultiJet
- Projection de Liant
- Fabrication d'Objets Laminés
- Par Application
- Implants Médicaux
- Prothèses
- Guides Chirurgicaux et Modèles Anatomiques
- Ingénierie Tissulaire et Bioimpression
- Dispositifs Portables
- Par Matériau
- Métaux et Alliages
- Polymères et Photopolymères
- Céramiques et Biocéramiques
- Biomatériaux / Bio-Encres
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle et les limites avant la construction de tout modèle. Nous avons principalement utilisé des sources publiques décrivant la demande en soins de santé et les volumes de procédures, ainsi que des signaux d'adoption de la fabrication additive, tels que les bases de données de dispositifs de la FDA et les notes d'orientation, les statistiques sanitaires des CDC et de l'OMS, les indicateurs de santé de l'OCDE et les données macroéconomiques de la Banque mondiale.
Pour maintenir la pertinence pratique des chiffres, le contexte des prix et des volumes a également été recoupé à l'aide de rapports annuels d'entreprises, de présentations aux investisseurs, de retranscriptions d'appels aux rsultats et de revues médicales et d'ingénierie crédibles couvrant les flux de travail et les matériaux d'impression 3D. Le cas échéant, des abonnements payants pour les données financières des entreprises et la cartographie des brevets ont été utilisés pour confirmer l'activité des produits, les mentions d'expéditions et l'intensité technologique, ce qui a ensuite étayé les hypothèses utilisées dans le modèle. Ces sources documentaires sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données tout au long des travaux.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation de ce qui est réellement acheté et utilisé dans la prestation de soins, et sur la part liée aux budgets de santé par rapport aux dépenses de R&D adjacentes. Nous avons échangé avec un ensemble de participants à l'écosystème des imprimantes et des matériaux, des parties prenantes des laboratoires hospitaliers et de l'ingénierie clinique, ainsi que des partenaires de distribution ou de services en Asie-Pacifique, en EMEA et dans les Amériques, afin de soumettre à des tests de résistance les hypothèses relatives à l'utilisation, aux prix typiques et aux évolutions de la composition.
Les contributions issues de ces discussions ont été utilisées pour combler les lacunes des données documentaires, aligner les définitions (par exemple, ce qui est comptabilisé comme guide chirurgical par rapport à un modèle), puis trianguler les résultats finaux avec des signaux indépendants tels que la croissance des procédures et l'activité réglementaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 49 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 32 % |
| Acteurs de plus petite taille : 18 % | Managers : 54 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, dans laquelle les bassins de demande en soins de santé ont d'abord été reconstitués, puis ajustés à l'aide de vérifications de la réalité côté fournisseurs. La logique descendante part d'indicateurs tels que les volumes de procédures liés aux implants et aux prothèses, l'adoption de l'impression au point de soin et la part des cas utilisant des modèles ou des guides imprimés, qui sont ensuite convertis en valeur à l'aide de fourchettes de prix typiques.
Pour ancrer les totaux dans la réalité, des approximations ascendantes sélectives ont été réalisées en parallèle, en utilisant le prix de vente moyen (ASP) échantillonné par classe d'imprimante et par matériaux, la composition du chiffre d'affaires des services, ainsi que les vérifications d'installation et d'utilisation recueillies lors des entretiens. Lorsqu'un pays ou une application manquait de données concrètes, nous avons utilisé des taux de pénétration proxy issus de systèmes de santé similaires, puis retesté le résultat lors d'appels de suivi jusqu'à ce que la fourchette se réduise.
Pour les prévisions, une analyse de scénarios a été appliquée afin que la croissance reflète la rapidité avec laquelle les hôpitaux développent leurs laboratoires internes, la progression de la qualification des matériaux et l'influence des voies réglementaires sur les dispositifs spécifiques aux patients. Les principaux paramètres utilisés dans le modèle comprenaient la croissance du parc installé, les taux d'utilisation par imprimante, la consommation de matériaux par cas, les évolutions de la composition entre polymères et métaux, et le calendrier de conversion des devises régionales pour les chiffres d'affaires déclarés.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par triangulation selon trois niveaux : signaux de demande indépendants, vérifications côté fournisseurs et tests de cohérence des prix par application. Les écarts ont été signalés lorsque la croissance s'éloignait des tendances des procédures, lorsque l'évolution de l'ASP ne correspondait pas aux changements de composition, ou lorsqu'une région présentait des schémas d'adoption ne correspondant pas aux retours des entretiens.
Avant validation finale, le modèle est examiné lors de plusieurs passes analytiques afin que les hypothèses, les calculs et les conversions puissent être retracés jusqu'à la logique des données d'entrée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des évolutions importantes dans l'adoption hospitalière. Juste avant la livraison, nous effectuons une nouvelle vérification des principaux paramètres afin que la vue la plus récente soit reflétée dans les chiffres finaux.
Dimensionnement du marché mondial de l'impression 3D dans le secteur de la santé par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour l'impression 3D dans le secteur de la santé peuvent sembler très éloignées les unes des autres, même lorsque le nom du sujet est similaire, car les limites et les choix de calendrier ne sont pas identiques. Les différences proviennent généralement de ce qui est comptabilisé comme chiffre d'affaires (imprimantes seules ou imprimantes plus matériaux et services), de l'inclusion ou non de l'activité liée à la bioimpression, et de la manière dont les régions et les devises sont traitées.
Une divergence courante dans ce marché provient du rythme d'actualisation et du calendrier des devises, car des évolutions rapides de l'ASP et des changements de composition peuvent faire varier la valeur de manière significative en l'espace d'un an. Pour cette raison, le modèle est revérifié avec des taux de conversion actualisés et des vérifications de prix avant finalisation chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,95 milliards USD (2025) | |
| Éditeur sectoriel A | 1,96 milliard USD (2025) | Reflète probablement une définition des dépenses plus étroite, axée sur les systèmes d'impression et certains services sélectionnés, tout en excluant un bassin de valeur des matériaux plus large et certaines applications de santé comptabilisées dans des définitions de marché plus larges. |
| Éditeur mondial B | 9,86 milliards USD (2024) | Utilise une année de base différente et peut appliquer des progressions d'ASP alternatives par technologie et par matériaux, ce qui peut faire varier la valeur lorsque l'utilisation et la composition évoluent rapidement selon les régions. |
En examinant les trois chiffres, la majeure partie de l'écart s'explique par la largeur du périmètre et l'année utilisée pour la tarification et la conversion des devises. Lorsque le marché est reconstruit à partir d'indicateurs de demande clairs, puis recoupé avec des données réelles de tarification et de retours sur l'utilisation, l'estimation qui en résulte reste traçable et peut être reproduite à mesure que les paramètres d'entrée sont actualisés d'année en année.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché de l'impression 3D dans le secteur de la santé en 2026 ?
Il est évalué à 14,15 milliards USD, avec un CAGR de 18,43 % prévu jusqu'en 2031.
Quelle technologie domine les revenus actuels ?
La stéréolithographie détient 38,42 % des revenus de 2025 grâce à sa haute résolution et à ses résines biocompatibles.
Quel est le segment régional à la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 19,54 % jusqu'en 2031, la Chine, le Japon et la Corée du Sud développant leurs capacités.
Pourquoi les poudres de titane sont-elles essentielles ?
La biocompatibilité et la résistance du titane le rendent indispensable pour les implants porteurs de charge, conférant aux métaux 45,34 % des revenus matériaux de 2025.
Comment les politiques de remboursement influencent-elles l'adoption ?
Le CMS et d'autres assureurs remboursent désormais les modèles anatomiques et les implants personnalisés, faisant de l'impression 3D une option neutre en termes de revenus ou génératrice d'économies pour les hôpitaux.