
Taille et parts du marché des adhésifs de collage du verre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.45 Milliards de dollars |
| Taille du Marché (2031) | 5.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
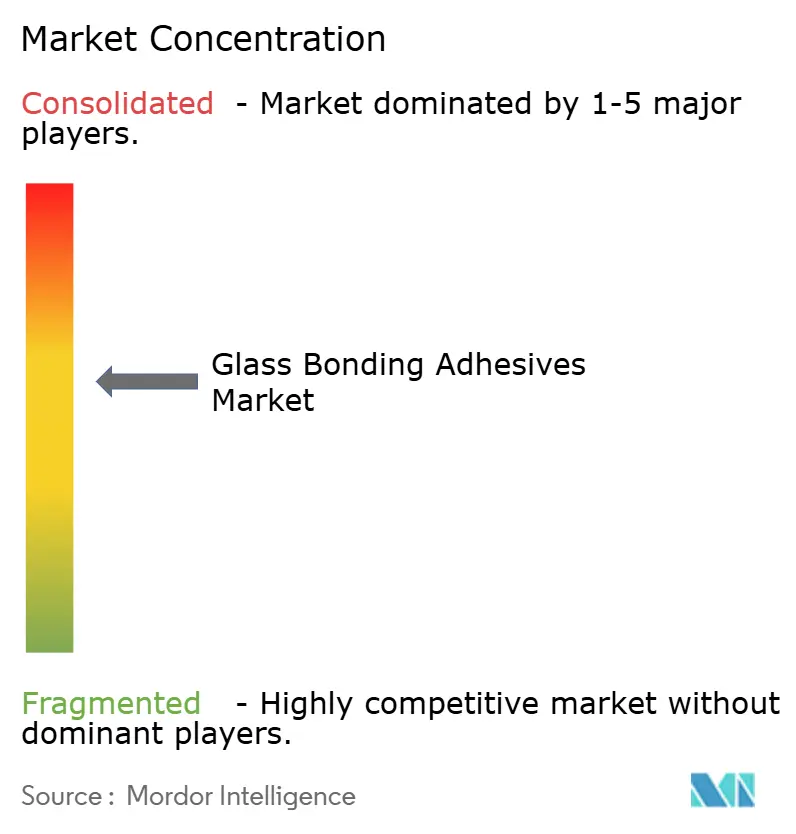
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs de collage du verre par Mordor Intelligence
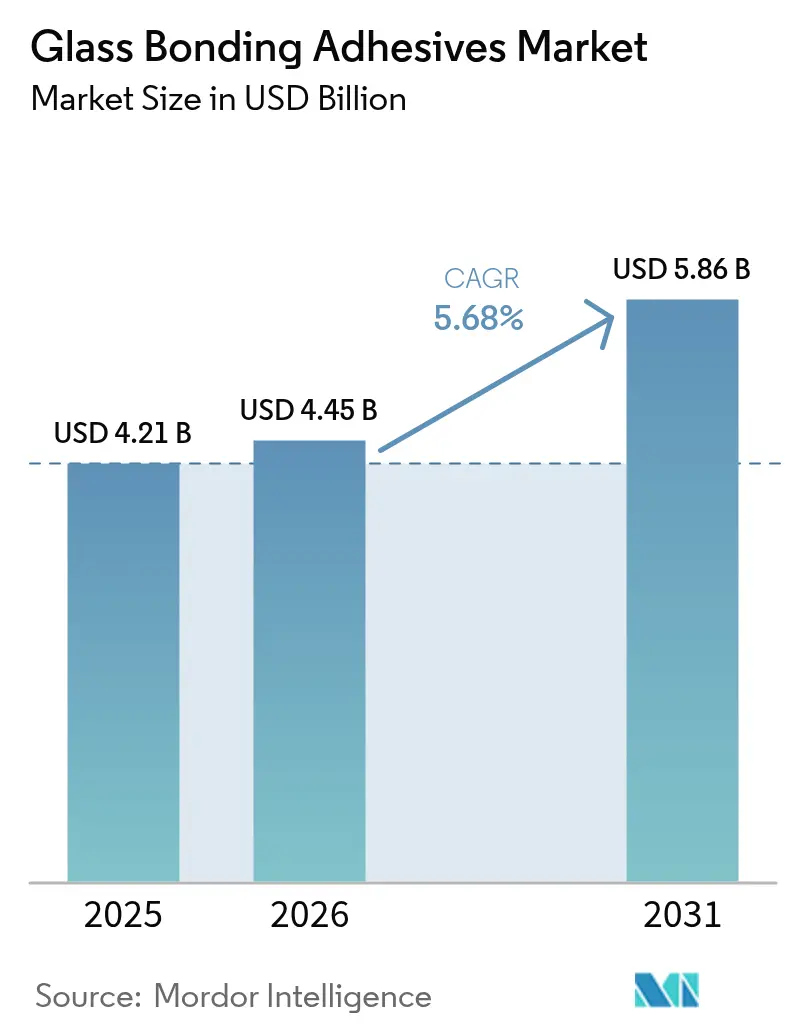
La taille du marché des adhésifs de collage du verre est estimée à 4,45 milliards USD en 2026, en croissance par rapport à la valeur de 2025 de 4,21 milliards USD, avec des projections pour 2031 indiquant 5,86 milliards USD, progressant à un CAGR de 5,68 % sur la période 2026-2031. La résilience de la demande découle de l'utilisation croissante du matériau dans le vitrage automobile feuilleté, les façades architecturales sans cadre, l'assemblage d'écrans Mini-LED, et les dispositifs médicaux de diagnostic délocalisé, nécessitant une clarté optique précise, une solidité structurelle fiable et la conformité à des réglementations environnementales de plus en plus strictes. Une évolution continue vers les formulations durcissables aux UV, les systèmes de distribution adaptés à l'automatisation et les chaînes d'approvisionnement intégrées verticalement permet aux fournisseurs de suivre le rythme des cadences de production plus serrées dans les usines électroniques et automobiles, tout en limitant les émissions de Composés Organiques Volatils (COV). Le renforcement des codes de construction en Asie-Pacifique, l'adoption du verre intelligent dans les véhicules haut de gamme et l'utilisation croissante de la microfluidique dans le diagnostic décentralisé constituent collectivement les fondements de la trajectoire de croissance à moyen terme du marché. Néanmoins, la volatilité des coûts énergétiques affecte l'économie des matières premières pour les époxydes et les silicones, et les préoccupations en matière de biocompatibilité concernant les cyanoacrylates traditionnels contraignent les fabricants de dispositifs médicaux à se réformer.
Principaux enseignements du rapport
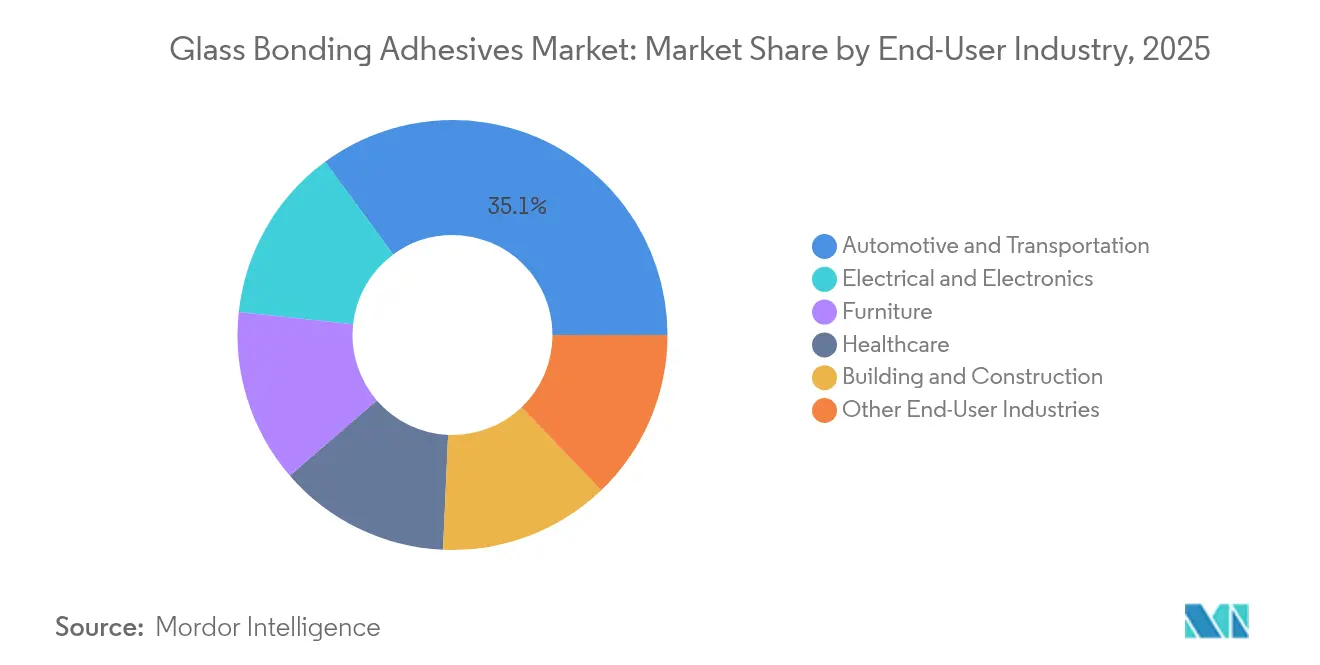
- Par secteur d'utilisation finale, Automobile et Transport a représenté 35,10 % des parts de revenus en 2025 ; Électricité et Électronique devrait progresser à un CAGR de 6,41 % jusqu'en 2031.
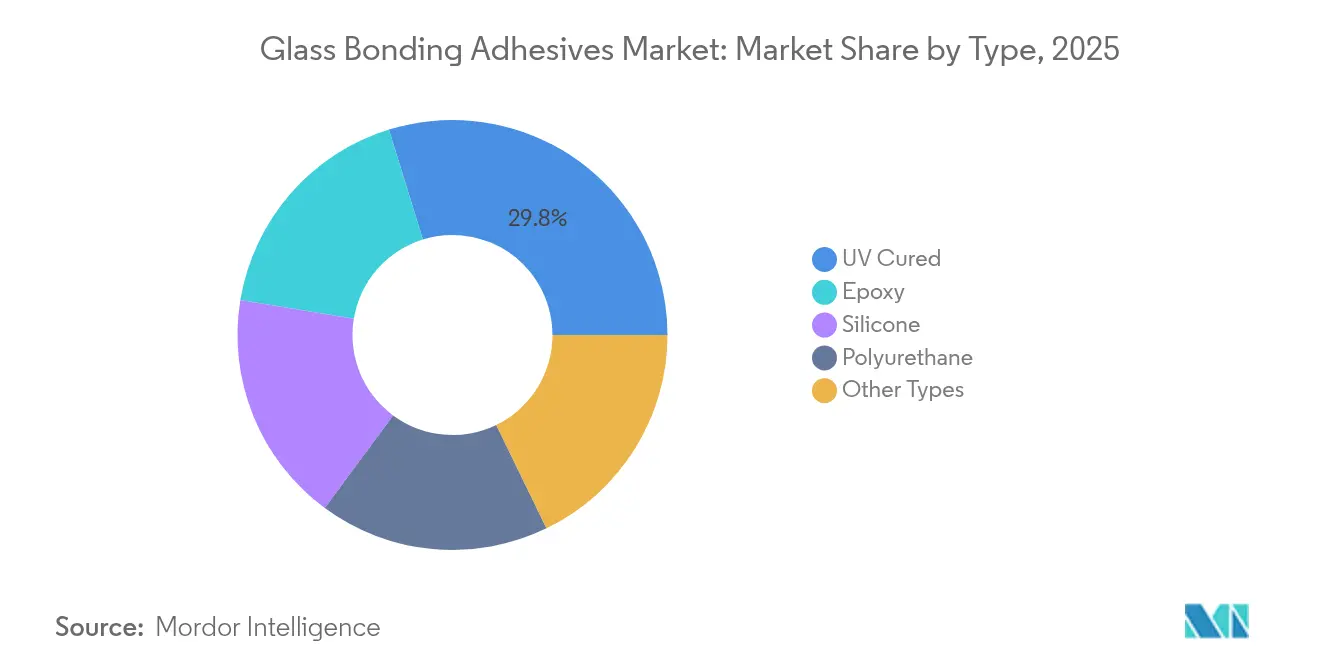
- Par type de produit, les formulations durcissables aux UV ont capté 29,78 % des parts de revenus en 2025 ; les adhésifs silicone devraient afficher la croissance la plus rapide avec un CAGR de 6,86 % jusqu'en 2031.
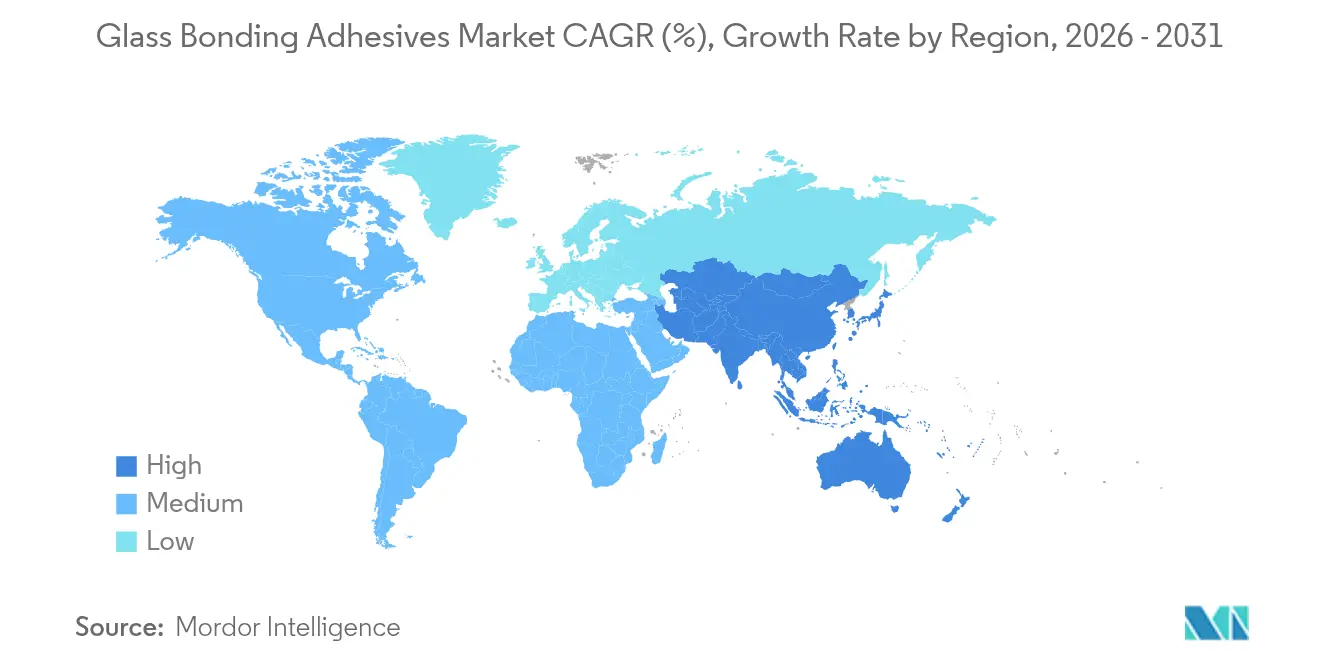
- Par géographie, l'Asie-Pacifique a représenté 41,02 % des revenus de 2025 ; la même région devrait afficher le CAGR le plus élevé de 6,54 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'adoption du verre feuilleté et du verre intelligent dans le vitrage automobile | +1.2% | Mondial, principalement Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des lignes d'assemblage d'écrans Mini-LED et Micro-LED | +0.8% | Cœur Asie-Pacifique, débordement en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion rapide des façades architecturales sans cadre en Asie-Pacifique | +1.1% | Asie-Pacifique en premier, Moyen-Orient émergent | Long terme (≥ 4 ans) |
| Mandats stricts de réduction des COV favorisant les formulations durcissables aux UV | +0.9% | Europe et Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Demande croissante de dispositifs de diagnostic médical délocalisé | +0.6% | Mondial, adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'adoption du verre feuilleté et du verre intelligent dans le vitrage automobile
Les constructeurs automobiles intègrent des affichages tête haute, des couches électrochromiques et des réseaux de capteurs directement dans les pare-brise, éliminant les supports et les pinces au profit de joints structurels transparents. La technologie PowerCure de Sika réduit le temps de durcissement de 50 % par rapport aux polyuréthanes classiques, maintient la transparence électromagnétique pour le radar des Systèmes d'Aide à la Conduite Avancée (ADAS), et supporte des charges thermiques cycliques entre -40 °C et +120 °C[1]« Fiche technique Silicone Structurel SG-500 », sika.com. Les adhésifs doivent absorber la dilatation thermique différentielle entre le verre et les cadres métalliques tout en maintenant la clarté sous un bombardement UV continu. Les programmes de véhicules haut de gamme déploient le verre intelligent plus rapidement que les modèles grand public, mais l'adoption en aval s'accélère à mesure que les fournisseurs de vitrage de premier rang standardisent les silicones stables aux UV. La transition augmente la consommation unitaire par véhicule, car chaque vitrage feuilleté comporte désormais davantage de couches fonctionnelles qui doivent être scellées indépendamment. Ensemble, ces facteurs ajoutent 1,2 point de pourcentage au CAGR projeté sur le marché des adhésifs de collage du verre.
Croissance des lignes d'assemblage d'écrans Mini-LED et Micro-LED
Les fabricants de smartphones, d'ordinateurs portables et d'écrans d'infodivertissement embarqués commandent des lignes de rétroéclairage Mini-LED à haut débit nécessitant une précision de placement des puces inférieure au millimètre. Les acrylates durcissables aux UV avec un dégazage inférieur à 5 ppm protègent les jonctions sensibles, tandis que les hybrides silicone à faible retrait empêchent le gauchissement des verres de protection ultraminces lors du post-durcissement. Les brevets d'impression par micro-transfert de X Display Company font état d'un rendement de 99,99 % lorsque les filets d'adhésif restent en dessous de 2 μm de hauteur. L'intégration s'étend également aux Interfaces Homme-Machine (IHM) industrielles et à l'avionique, où la tolérance aux vibrations et le cyclage thermique de -55 °C à +85 °C nécessitent des modules d'élasticité compris entre 0,5 et 1,2 MPa. Des cycles d'assemblage rapides, souvent inférieurs à deux secondes d'exposition UV, se traduisent par des gains mesurables d'Efficacité Globale des Équipements (EGE) pour les fabricants de panneaux, contribuant à un gain supplémentaire de 0,8 point de pourcentage au CAGR du marché.
Expansion rapide des façades architecturales sans cadre en Asie-Pacifique
Les promoteurs asiatiques privilégient les murs-rideaux à appuis ponctuels et les toitures en verre à ailettes, qui s'appuient sur des silicones structurels pour transférer les charges mortes du vent directement vers les ancrages en acier. Sikasil SG-500 démontre une durée de service de 25 ans dans des cycles tropicaux humides et satisfait aux critères de silicone structurel ASTM C1184. L'étude de cas Crystal House valide le collage durcissable aux UV de briques de verre sur du mortier de verre, atteignant une tolérance de ±0,25 mm et une façade entièrement transparente. La demande de vitrages résistants aux explosions dans les hubs de transport stimule les solutions en ruban époxyde-silicone hybride capables de dissiper des pressions de crête supérieures à 20 kPa sans se fragmenter. Les dépenses d'infrastructure combinées en Chine, en Inde et en Asie du Sud-Est génèrent une croissance soutenue en volume à deux chiffres pour les mastics de qualité façade, contribuant à un gain de CAGR de 1,1 point de pourcentage.
Mandats stricts de réduction des COV favorisant les formulations durcissables aux UV
La Règle 1168 de Californie et le Pacte Vert Européen limitent les COV à 50 g/L dans de nombreux adhésifs de construction et industriels, orientant les acheteurs vers des systèmes UV sans solvant. L'Agence de Protection de l'Environnement des États-Unis (EPA) calcule jusqu'à 95 % d'économies d'énergie par rapport aux fours thermiques, car les lampes UV offrent une polymérisation instantanée. Les polyacrylates modifiés à la silicone maintiennent une transparence de 96 % et une adhérence au quadrillage de grade 0 même après 1 000 heures d'exposition à l'arc au xénon, répondant aux normes de durabilité des Unités de Vitrage Isolant (UVI). L'adoption se propage au collage des plastiques pour les boîtiers électroniques et les lentilles de détecteurs de fumée, car les Fabricants d'Équipements d'Origine (FEO) harmonisent les homologations des matériaux sur les sites de production. Le vent réglementaire favorable ajoute près de 0,9 point de pourcentage au CAGR prévu sur le marché des adhésifs de collage du verre.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'énergie entraînant une hausse des coûts des matières premières époxyde et silicone | -0.7% | Mondial, avec un impact aigu en Europe et en Asie | Court terme (≤ 2 ans) |
| Préoccupations de cytotoxicité concernant certains cyanoacrylates en usage médical | -0.4% | Mondial, avec une application plus stricte dans les marchés développés | Moyen terme (2-4 ans) |
| Manque de compétences en distribution de précision pour les grandes plaques de verre | -0.5% | Asie-Pacifique et Amérique du Nord, avec un impact émergent en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'énergie entraînant une hausse des coûts des matières premières époxyde et silicone
Les tensions géopolitiques et les arrêts de raffineries ont poussé le Brent vers 97 USD le baril fin 2024, faisant grimper les intermédiaires dérivés du benzène et du métal de silicium. Le fournisseur de résines composites AOC a relevé ses prix de 150 à 200 EUR par tonne en Europe, érodant les marges dans les lignes d'adhésifs en aval. Les formulateurs de taille plus modeste manquent souvent de contrats à long terme et doivent constituer des tampons de stock plus importants, alourdissant le besoin en fonds de roulement et retardant les projets d'innovation. La répercussion des coûts qui en résulte menace les applications de vitrage ou d'affichage sensibles aux prix, réduisant le CAGR projeté d'environ 0,7 point de pourcentage.
Préoccupations de cytotoxicité concernant certains cyanoacrylates en usage médical
Les cyanoacrylates de méthyle et d'éthyle peuvent provoquer des irritations oculaires et respiratoires, entraînant un étiquetage plus strict et une utilisation restreinte dans les environnements chirurgicaux[2]Organisation Mondiale de la Santé, « Exposition aux cyanoacrylates », who.int. Les examens de sécurité de la Food and Drug Administration (FDA) documentent des réponses allergiques modérées, alimentant la demande des FEO pour des remplaçants à base de silicone, de polyuréthane ou d'acrylate durcissable aux UV dans le collage de cathéters et d'endoscopes. Les cycles de reformulation allongent les délais de qualification et augmentent les coûts de recherche et développement (R&D), soustrayant environ 0,4 point de pourcentage au CAGR prévu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
dominance des formulations durcissables aux UV tirée par l'efficacité de fabricationLes systèmes durcissables aux UV ont représenté 29,78 % des revenus en 2025 et occupent une place centrale grâce au durcissement éclair en une seconde qui comprime les cadences de production pour les pare-brise automobiles et les barres de rétroéclairage de téléviseurs. La taille du marché des adhésifs de collage du verre liée aux produits UV devrait progresser à un rythme annuel de 5,72 % à mesure que les FEO modernisent les lampes LED sans mercure et les capteurs d'inspection en ligne. Les époxydes dominent toujours les assemblages structurels dans les fenêtres de wagons ferroviaires où une résistance au pelage supérieure à 12 N/mm est exigée, mais l'utilisation des polyuréthanes diminue sous les restrictions européennes sur les diisocyanates. Les grades silicone devraient capter un CAGR de 6,86 % grâce aux projets de façades sans cadre exigeant une flexibilité thermique extrême. Les formulations thermofusibles et anaérobies restent de niche mais indispensables dans les panneaux de verre d'appareils électroménagers et les hublots de compresseurs, où la simplicité du procédé prime sur la perfection optique.
Les FEO évaluent le coût total de possession : les équipements UV utilisent 95 % moins d'énergie et libèrent un espace au sol précieux autrefois occupé par les fours à convection. Les Caoutchoucs Silicone Liquides (CSL) durcissables aux UV de Shin-Etsu présentent un retrait au durcissement inférieur à 0,1 %, permettant le collage de verres de protection de caméras ultraminces sans distorsion optique. Les fournisseurs qui associent leurs adhésifs à des robots de dosage et de distribution programmables augmentent les coûts de changement pour leurs clients et captent des flux de revenus de service sur le cycle de vie.


Par secteur d'utilisation finale :
leadership de l'automobile face à l'accélération de l'électroniqueLa part de marché des adhésifs de collage du verre pour le secteur Automobile et Transport s'élevait à 35,10 % en 2025, les vitrages feuilletés, l'intégration des Affichages Tête Haute (ATH) et la calibration des capteurs pour la conduite autonome ayant entraîné une consommation plus importante en grammes par véhicule. Les exigences réglementaires en matière de résistance à l'écrasement du toit et de modules de vitrage plus légers maintiennent les adhésifs structurels sous les projecteurs. Les applications Électricité et Électronique devraient afficher un CAGR de 6,41 % jusqu'en 2031, propulsées par les rétroéclairages Mini-LED dans les téléviseurs, les tablettes et les postes de conduite automobiles. Le Bâtiment et la Construction reste le troisième plus grand consommateur de mastics de façade grâce aux skylines urbains d'Asie, tandis que la Santé capture des marges premium car chaque collecteur de pompe à seringue ou cartouche à usage unique doit satisfaire aux protocoles de biocompatibilité. Le mobilier et les applications industrielles spécialisées complètent la demande, utilisant des collages transparents pour les bords décoratifs et les enceintes de vision machine où les attaches métalliques obstrueraient les champs de vision.
Analyse géographique
Marché des Adhésifs de Collage du Verre en Asie-Pacifique
L'Asie-Pacifique a contrôlé 41,02 % des revenus de 2025 et suit un CAGR de 6,54 % jusqu'en 2031, soutenu par le programme d'infrastructure de 1 000 milliards USD de la Chine et les gains à deux chiffres de la production automobile indienne. Les mandats gouvernementaux en faveur du vitrage pour véhicules électriques (VE) d'approvisionnement local augmentent les volumes tout en incitant à la substitution des importations pour les mastics. Les usines de Singapour et de Xi'an mises en service par Sika réduisent les délais de livraison et adaptent les formulations aux constructions tropicales humides. Le Japon et la Corée du Sud génèrent des ventes à haute valeur ajoutée dans le collage de puces Micro-LED et de plaquettes de semi-conducteurs, où les tolérances aux défauts sont mesurées en parties par milliard.
Marché des Adhésifs de Collage du Verre en Amérique du Nord
L'Amérique du Nord bénéficie d'une demande résiliente en camionnettes légères et d'un carnet de commandes aérospatial solide qui tire parti des affichages de cockpit en verre nécessitant des encapsulants en silicone à faible module. Les limites de COV de la Californie accélèrent l'adoption des produits durcissables aux UV, entraînant des modernisations dans les usines de pare-brise du Midwest. Les États-Unis dominent la consommation de dispositifs médicaux, reflétant la surveillance stricte de la FDA et un écosystème de fabrication sous contrat développé.
Marché des Adhésifs de Collage du Verre en EMEA et en Amérique du Sud
L'Europe maintient une solide base d'innovation dans le secteur automobile haut de gamme allemand et dans les pratiques avancées de conception de façades au Royaume-Uni, bien que les marges bénéficiaires restent comprimées par la hausse des coûts du gaz naturel. La restriction sur les diisocyanates dans la région pousse les équipementiers vers des formulations en silicone ou en polyacrylate modifié aux UV. L'Amérique du Sud présente un potentiel émergent, avec la reprise du marché des voitures particulières au Brésil et les projets de transport ferroviaire urbain en Colombie qui ajoutent une demande incrémentale sur le marché des adhésifs de collage du verre. La croissance au Moyen-Orient et en Afrique dépend des projets de gratte-ciel dans le Golfe à Dubaï, Doha et Riyad, où le rayonnement UV désertique et les cycles thermiques imposent des mastics en silicone haut de gamme. Le chiffre d'affaires de 1 120,7 millions EUR de Gerresheimer dans l'emballage en verre au premier semestre 2025 illustre également les synergies verticales pour les consommables médicaux régionaux.

Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et additifs en amont utilisés pour élaborer les chimies de base, notamment les résines époxy et durcisseurs, les prépolymères de polyuréthane, les polymères de silicone et les systèmes acrylates et oligomères réticulables aux UV. Elle inclut également les catalyseurs, les charges, les promoteurs d'adhérence (tels que les silanes) et les stabilisants qui aident à préserver la clarté optique et la résistance aux intempéries. Les formulateurs composent ensuite ces intrants en qualités spécifiques à chaque application pour le vitrage automobile, les joints structurels de façade, le collage d'écrans électroniques et l'assemblage de dispositifs médicaux, où les exigences couvrent une prise rapide, un faible retrait, un faible dégazage et une durabilité sous exposition aux UV et cycles thermiques.
En aval intermédiaire, les producteurs d'adhésifs associent de plus en plus la valeur des produits à des équipements facilitant le procédé et à un savoir-faire applicatif, en combinant des produits photoréticulables avec des systèmes de lampes UV-LED et des solutions de dosage pour prendre en charge des temps de cycle courts et des tolérances dimensionnelles plus strictes. La distribution en aval diffère selon l'usage final : les programmes à haut volume ou à haute fiabilité dans l'automobile, l'électronique et le médical s'orientent généralement vers une fourniture directe et un support technique sur la ligne du client, tandis que les circuits industriels généraux et de remplacement dépendent davantage des distributeurs et revendeurs pour la couverture des stocks. Les contraintes tendent à se concentrer autour de la volatilité des coûts des matières premières et de l'énergie pour les intermédiaires époxy et silicone, ainsi qu'autour de lacunes de capacité applicative telles que le dosage de précision pour les panneaux grand format, ce qui peut accroître le risque de rebut et allonger les délais de qualification.
Paysage concurrentiel
Le marché des adhésifs de collage du verre est modérément consolidé avec la présence de grands acteurs tels que Henkel AG & Co. KGaA, 3M, Sika AG, H.B. Fuller Company et Dymax Corporation. Sika a déclaré un chiffre d'affaires de 11,24 milliards CHF et a utilisé des acquisitions stratégiques — MBCC Group, Cromar et Elmich — pour sécuriser l'intégration en amont des matières premières et la distribution régionale. H.B. Fuller s'est réorganisé en Building Adhesive Solutions pour accroître son exposition aux infrastructures, tandis que 3M déploie son savoir-faire en céramiques Ceradyne pour co-concevoir des boîtiers de capteurs en verre. La concurrence s'intensifie autour des lampes de durcissement à faible consommation d'énergie et sans mercure et des matières premières biosourcées, illustrée au mieux par le lancement par Arkema de Bostik Fast Glue Ultra+, composé à 60 % de matériaux biosourcés, en septembre 2024. La différenciation des fournisseurs repose finalement sur la valeur globale de l'offre, la modélisation rhéologique avancée, les algorithmes d'inspection en ligne et les packages de service terrain qui minimisent les rebuts des utilisateurs finaux.
Leaders du secteur des adhésifs de collage du verre
Henkel AG & Co. KGaA
H.B. Fuller Company
3M
Sika AG
Dymax Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adhésifs de Collage du Verre
- 3M
- Arkema (Bostik)
- Ashland
- Dow
- DuPont
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Momentive
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Saint-Gobain
- Sika AG
- ThreeBond Holdings Co., Ltd.
Lire l’analyse des entreprises de adhésifs de collage du verre

Opportunités de marché et perspectives d'avenir
Les opportunités sont les plus fortes là où les modules en verre gagnent en fonctionnalité et où les clients resserrent les fenêtres de procédé, ce qui favorise l'adoption continue de systèmes réticulables aux UV-LED et hybrides combinant durcissement rapide et haute performance optique. Les programmes de vitrage automobile intégrant des affichages tête haute panoramiques et des contenus de capteurs ADAS créent de la place pour des adhésifs qui conservent leur transparence tout en supportant les vibrations et les cycles thermiques. L'annonce de DELO en mars 2026 d'une solution d'adhésif structurel activable par la lumière pour la production en série de HUD panoramiques pointe directement vers une commercialisation autour de ces exigences. Parallèlement, la demande de collage dans les zones ombragées ou bloquant la lumière au sein d'assemblages complexes soutient un affinement supplémentaire des plateformes photoréticulables, notamment le lancement en mai 2026 par Dymax d'un adhésif médical photoréticulable à faible viscosité destiné aux géométries difficiles à durcir.
Un second domaine d'opportunité concerne la circularité et la réparabilité, où les fabricants se concentrent sur la réduction des rebuts et la possibilité de séparation en fin de vie sans affaiblir la résistance du joint pendant le service. Henkel a indiqué cette orientation en avril 2026 avec l'adhésif thermofusible Technomelt PUR doté d'une capacité de déliaison interne, ce qui relie le choix de l'adhésif aux objectifs de réparation, de retouche et de recyclage dans l'assemblage d'appareils électroménagers et industriels comportant des composants en verre. Du côté de l'offre, les ajouts de capacité régionaux et les efforts de localisation dans les adhésifs et mastics renforcent la résilience et contribuent à réduire les délais près des pôles de fabrication ; cela se reflète dans le démarrage de la production de mastics pour vitrage isolant par Dow et SAS Chemicals en Turquie (juin 2024) et dans l'annonce d'expansion de capacité de 30 millions USD de Sonoco (juillet 2025), qui témoignent tous deux d'une activité d'investissement dans les chaînes d'approvisionnement d'adhésifs liées à la construction et à l'industrie.
Recent Industry Developments in Marché des Adhésifs de Collage du Verre
- Mai 2026 : Dymax Corporation a lancé HLC-M-1004, un adhésif médical photoréticulable à faible viscosité destiné à l'assemblage de dispositifs complexes, y compris les applications avec des substrats opaques ou bloquant la lumière. Ce lancement élargit les cas d'usage des matériaux de collage de verre photoréticulables en améliorant la facilité de traitement dans les géométries difficiles à durcir et en soutenant des assemblages à fiabilité accrue.
- Avril 2026 : Henkel AG & Co. KGaA a annoncé Technomelt PUR 9015 BV/WV, un adhésif thermofusible en polyuréthane conçu pour l'assemblage d'appareils électroménagers, doté d'une capacité de déliaison interne. Le produit favorise la réduction des déchets grâce à une déliaison en cours de procédé et facilite la séparation des composants pour la réparation et le recyclage, renforçant une évolution vers des solutions de collage favorables à la circularité.
- Mai 2025 : Sika AG a lancé Sikaflex P2G Premium, un adhésif polyuréthane sans apprêt pour le remplacement de vitrage automobile, avec un délai minimal de remise en circulation de 3 heures. En supprimant une étape d'apprêt tout en maintenant une remise en service rapide, ce lancement vise un débit plus élevé et une intensité de main-d'œuvre réduite dans les processus de remplacement de vitrage automobile.


Marché des Adhésifs de Collage du Verre Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les adhésifs utilisés pour lier des surfaces en verre à un autre substrat, où l'adhésif constitue la méthode d'assemblage principale et est vendu en tant que produit formulé. Les revenus sont comptabilisés pour les chimies adhésives couramment utilisées pour le collage du verre dans les principaux contextes d'usage final.
Exclusions du périmètre : les fixations mécaniques, les rubans utilisés comme couche de collage principale, et les matériaux de revêtement de verre qui ne fonctionnent pas comme adhésifs structurels ou semi-structurels.
Aperçu de la segmentation
- Par type
- Époxyde
- Silicone
- Polyuréthane
- UV durcissable
- Autres types
- Par secteur d'utilisation finale
- Mobilier
- Santé
- Électricité et Électronique
- Automobile et Transport
- Bâtiment et Construction
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir les limites de base du marché et construire le premier ensemble d'hypothèses autour des moteurs de la demande, de l'orientation des prix et du contexte réglementaire. Nous exploitons généralement des statistiques publiques et des documents de référence tels que les séries de la construction et de la fabrication du US Census Bureau, les données de production industrielle d'Eurostat, les flux commerciaux d'UN Comtrade pour les catégories chimiques pertinentes, et les indicateurs énergétiques et du bâtiment de l'IEA ou similaires qui aident à expliquer l'activité de construction.
Pour comprendre les schémas d'utilisation des adhésifs, nous examinons également des sources telles que des documents évalués par des pairs et des revues sur les polymères, des normes et notes d'orientation d'organismes de normalisation reconnus, ainsi que des mises à jour publiques d'associations sectorielles liées aux adhésifs et matériaux de construction. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique de référence sont ensuite utilisés pour recouper les mouvements de capacité et l'exposition aux marchés finaux. Nous utilisons également des abonnements payants pour les données financières et l'intelligence d'entreprise, les bases de données de brevets, et les registres d'importation ou d'exportation au niveau des expéditions lorsque cela est utile. Ces sources ne sont pas exhaustives, et de nombreux autres documents publics ont été examinés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses du modèle que la recherche documentaire ne peut pas confirmer clairement, notamment l'adoption par usage final, les exigences de collage typiques, et la manière dont les prix évoluent selon la chimie et l'application. Nous discutons avec des parties prenantes parmi les producteurs d'adhésifs, les fournisseurs de matières premières, les formulateurs, les distributeurs et les utilisateurs en aval dans le vitrage de construction, l'automobile et le transport, et l'électrique et l'électronique. Nous équilibrons également les points de vue entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 14 % | APAC : 39 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 45 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Notre dimensionnement débute par une construction descendante où la production de construction, l'activité de vitrage automobile, et les indicateurs d'assemblage électronique sont traduits en un bassin de demande réaliste pour les applications de collage du verre. Nous filtrons ensuite cette demande par taux de pénétration et intensité adhésive typique. Pour garder les calculs pratiques, nous suivons la façon dont la demande diffère selon le scénario de collage (verre-verre par rapport à verre-métal ou verre-plastique), et nous appliquons une tarification représentative pour les principales chimies.
Le modèle est complété par des approximations ascendantes sélectives, où les répartitions de revenus des fournisseurs, les vérifications de circuit et le prix échantillonné par kilogramme multiplié par les volumes estimés sont utilisés pour confirmer les totaux et corriger les sous-estimations. Les intrants qui comptent sur ce marché incluent les cycles de rénovation et de construction neuve, les tendances de production et de vitrage des véhicules, la dynamique d'assemblage des écrans et dispositifs, et l'évolution vers des systèmes réticulables aux UV et silicones pour un traitement plus rapide. Nous tenons également compte des règles COV et de sécurité qui influencent les choix de formulation. Pour les prévisions, nous utilisons principalement une analyse de scénarios avec un léger contrôle de régression multivariée afin que la croissance puisse être rattachée à l'activité des marchés finaux et aux évolutions attendues du mix de chimies. Ces projections sont validées par ce que les personnes interrogées anticipent comme changements au cours des prochaines années. Lorsque les signaux ascendants sont incomplets pour les applications plus petites, les lacunes sont traitées en appliquant des fourchettes d'adoption prudentes et en vérifiant l'usage adhésif implicite par unité par rapport aux normes d'ingénierie partagées lors des entretiens.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, notamment les indicateurs côté demande, les mouvements côté offre, et l'orientation des prix, afin qu'une seule hypothèse ne pilote pas le total. Lorsque le modèle montre de larges variations par région ou par chimie, les facteurs sont revérifiés et les intrants sous-jacents sont réexaminés avant validation finale. Une prise de contact de suivi est déclenchée lorsqu'un écart ne peut être expliqué par un événement de marché clair.
Les rapports sont actualisés annuellement. Des mises à jour intermédiaires sont réalisées lorsque des changements matériels surviennent, tels que des ajouts de capacité majeurs, des changements réglementaires affectant les formulations, ou des évolutions marquées des prix des matières premières susceptibles de faire varier les prix de vente moyens. Avant livraison, un analyste effectue une dernière relecture pour s'assurer que les dernières mises à jour publiques et enseignements des entretiens sont bien reflétés dans les chiffres remis aux clients.
Taille du marché des adhésifs pour collage du verre de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les adhésifs de collage du verre peuvent sembler différents même lorsque l'intitulé du sujet est identique, car les équipes ne comptabilisent pas nécessairement les mêmes chimies, usages finaux ou scénarios de collage. L'année de base choisie, la manière dont les prix sont convertis en USD, et la part de la chaîne d'approvisionnement incluse sont également des raisons courantes d'écarts.
Les principaux écarts proviennent généralement des limites de périmètre et des choix de modélisation. Certaines estimations intègrent des usages adhésifs adjacents qui touchent au verre mais qui ne relèvent pas véritablement du collage du verre. D'autres supposent une transition plus rapide vers des formulations premium sans vérifier si les volumes peuvent monter en puissance à ce rythme. En suivant les évolutions du mix de chimies, en vérifiant les signaux de demande par usage final, et en actualisant le calendrier des devises, Mordor Intelligence maintient le total de 2026 rattaché aux produits époxy, silicone, polyuréthane, réticulables aux UV, et autres produits de collage de verre définis dans les régions couvertes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,45 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,17 milliards USD (2024) | Utilise une année de base différente et une trajectoire de croissance plus rapide jusqu'en 2032, et ajoute également des répartitions par application (par exemple, verre-céramique) qui peuvent élargir le périmètre selon la façon dont les usages spécialisés sont classés. |
| Groupe de recherche sectoriel B | 3,00 milliards USD (2024) | Rapporte un point de départ plus bas qui semble s'appuyer sur une couverture applicative plus large et de haut niveau, avec peu de détails sur le mix de chimies et la pondération par usage final, ce qui peut sous-estimer la demande de collage réticulable aux UV et spécialisée à plus forte valeur. |
La comparaison montre que la majeure partie de l'écart peut s'expliquer par l'alignement de l'année de base et par ce qui est comptabilisé comme véritable collage du verre par rapport à la demande adhésive adjacente. Dans notre travail, les étapes restent traçables en reliant l'activité des marchés finaux à la pénétration et à la tarification, puis en revérifiant les totaux implicites par rapport aux retours des fournisseurs et des circuits avant finalisation.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des adhésifs de collage du verre ?
Le marché est évalué à 4,45 milliards USD en 2026, et il devrait atteindre 5,86 milliards USD d'ici 2031.
Quel type de produit est en tête du marché des adhésifs de collage du verre ?
Les formulations durcissables aux UV détenaient 29,78 % des parts de revenus en 2025 grâce à leurs avantages en matière de durcissement rapide et d'économies d'énergie.
Quel secteur d'utilisation finale représente la demande la plus élevée ?
L'Automobile et le Transport ont capté 35,10 % des revenus de 2025 en raison du passage aux assemblages de verre feuilleté et de verre intelligent.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 6,54 % jusqu'en 2031, portée par les dépenses d'infrastructure et la croissance de la production de véhicules.
Comment les réglementations environnementales influencent-elles le développement des produits ?
Les règles COV plus strictes en Europe et en Amérique du Nord accélèrent le passage vers les formulations durcissables aux UV sans solvant, favorisant de nouveaux lancements de produits et la modernisation des usines.
Dernière mise à jour de la page le:



