
Tamaño y Participación del Mercado de Adhesivos para Unión de Vidrio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
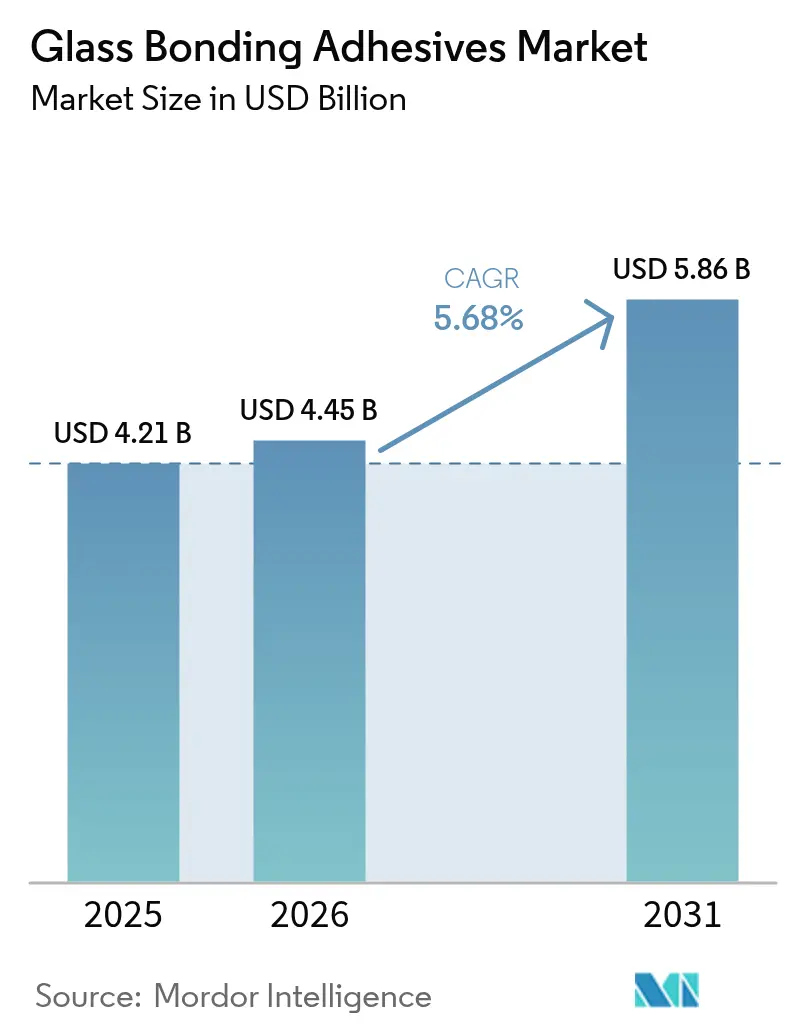
| Tamaño del Mercado (2026) | 4.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
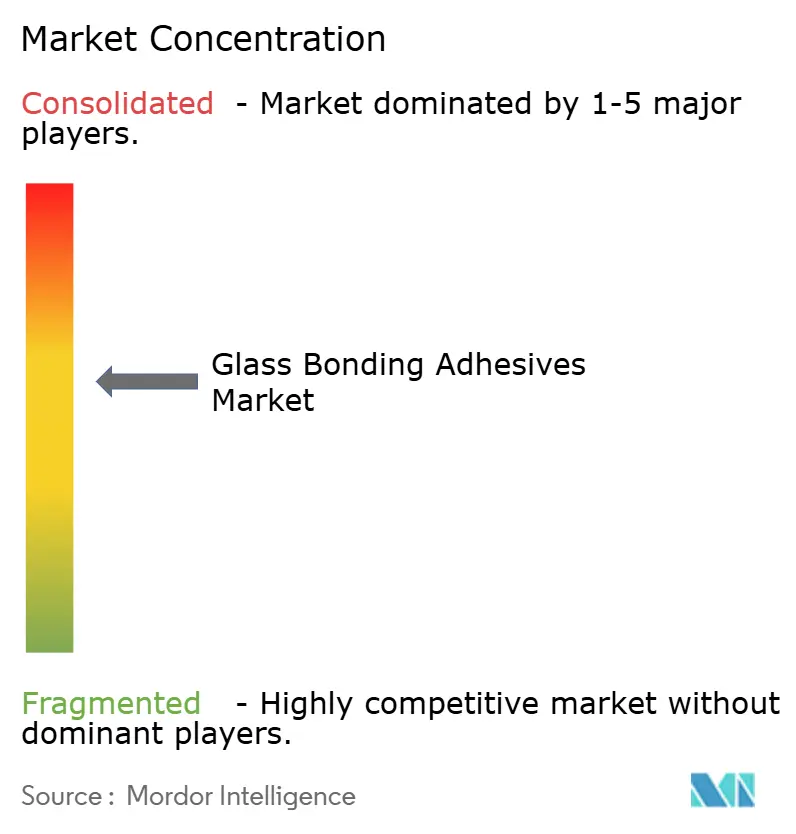
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Unión de Vidrio por Mordor Intelligence
El tamaño del Mercado de Adhesivos para Unión de Vidrio en 2026 se estima en USD 4,45 mil millones, creciendo desde el valor de 2025 de USD 4,21 mil millones, con proyecciones para 2031 que muestran USD 5,86 mil millones, creciendo a una CAGR del 5,68% durante 2026-2031. La resiliencia de la demanda proviene del uso cada vez mayor del material en acristalamiento automotriz laminado, fachadas arquitectónicas sin marcos, ensamblaje de pantallas Mini-LED y dispositivos médicos de atención en el punto de atención, que requieren precisión óptica, resistencia estructural confiable y cumplimiento de normativas medioambientales cada vez más estrictas. Un cambio continuo hacia quimicas curables por UV, sistemas de dispensación listos para la automatización y cadenas de suministro verticalmente integradas permite a los proveedores mantenerse al ritmo de los tiempos de ciclo más ajustados en plantas de electrónica y automotrices, al tiempo que se limitan las emisiones de Compuestos Orgánicos Volátiles (COV). El fortalecimiento de los códigos de construcción en Asia-Pacífico, la adopción de vidrio inteligente en vehículos premium y el creciente uso de microfluídica en diagnósticos descentralizados sustentan colectivamente la trayectoria de crecimiento a mediano plazo del mercado. Sin embargo, los costos de energía volátiles desafían la economía de las materias primas de epoxi y silicona, y las preocupaciones de biocompatibilidad en torno a los cianoacrilatos tradicionales obligan a la reforma de los dispositivos de atención médica.
Conclusiones Clave del Informe
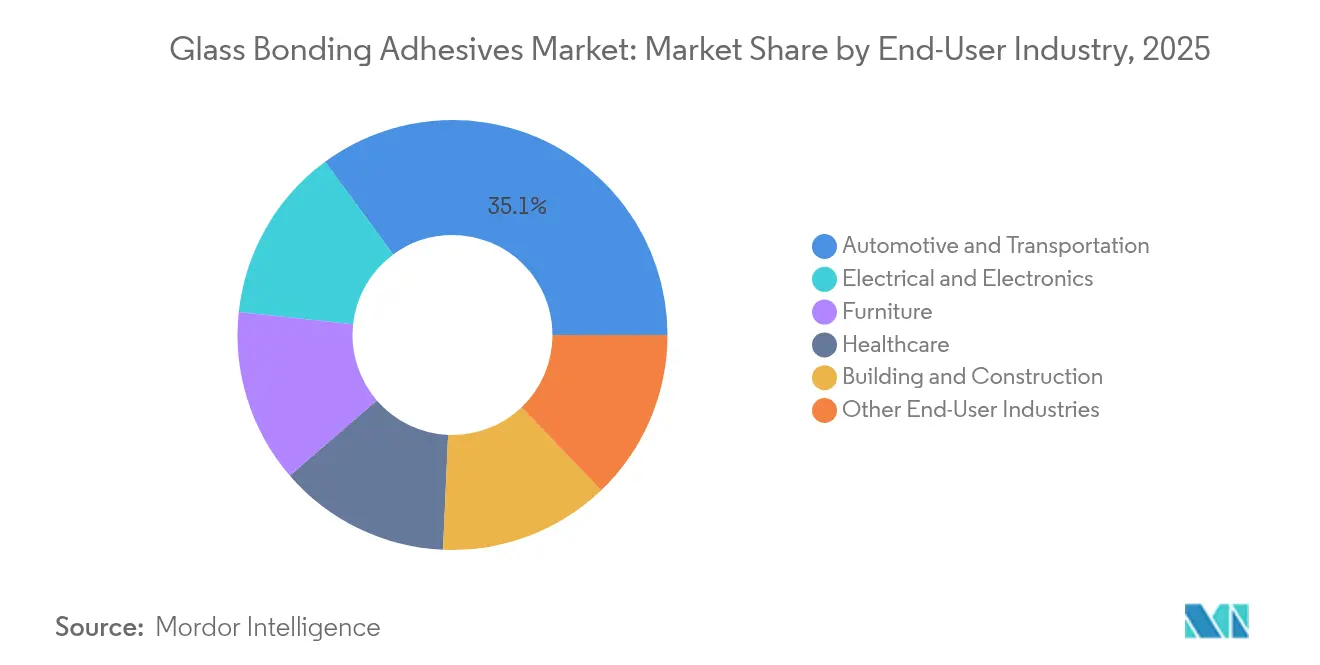
- Por industria de usuario final, Automotriz y Transporte lideró con una participación de ingresos del 35,10% en 2025; se proyecta que Eléctrica y Electrónica se expanda a una CAGR del 6,41% hasta 2031.
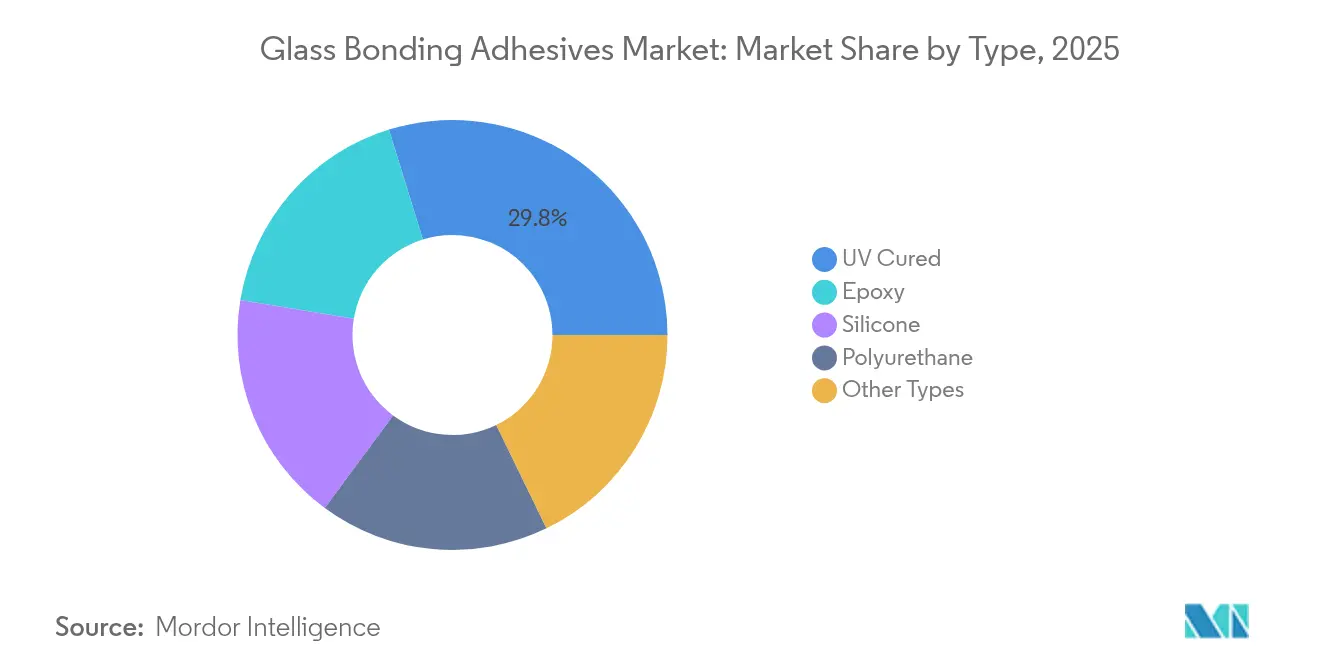
- Por tipo de producto, las formulaciones Curadas por UV capturaron una participación de ingresos del 29,78% en 2025; se espera que los adhesivos de Silicona crezcan más rápido a una CAGR del 6,86% hasta 2031.
- Por geografía, Asia-Pacífico representó el 41,02% de los ingresos de 2025; se pronostica que la misma región registre la mayor CAGR del 6,54% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Adopción de Vidrio Laminado e Inteligente en el Acristalamiento Automotriz | +1.2% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento de las Líneas de Ensamblaje de Pantallas Mini-LED y Micro-LED | +0.8% | Asia-Pacífico como núcleo, América del Norte como extensión | Corto plazo (≤ 2 años) |
| Rápida Expansión de Fachadas Arquitectónicas sin Marcos en Asia-Pacífico | +1.1% | Asia-Pacífico como región primaria, Oriente Medio en emergencia | Largo plazo (≥ 4 años) |
| Mandatos Estrictos de Reducción de COV que Impulsan las Químicas Curables por UV | +0.9% | Europa y América del Norte, con expansión global | Mediano plazo (2-4 años) |
| Creciente Demanda de Dispositivos de Diagnóstico Médico en el Punto de Atención | +0.6% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Adopción de Vidrio Laminado e Inteligente en el Acristalamiento Automotriz
Los fabricantes de automóviles están incorporando pantallas de visualización frontal, capas electrocrómicas y matrices de sensores directamente en los parabrisas, eliminando soportes y abrazaderas en favor de juntas estructurales transparentes. La tecnología PowerCure de Sika reduce el tiempo de curado en un 50% en comparación con los uretanos convencionales, mantiene la transparencia electromagnética para el radar del Sistema de Asistencia Avanzada al Conductor (ADAS) y soporta cargas térmicas cíclicas entre -40°C y +120°C[1]"Hoja de datos del Silicón Estructural SG-500," sika.com. Los adhesivos deben absorber la expansión térmica diferencial entre el vidrio y los marcos metálicos, al tiempo que mantienen la claridad bajo una exposición UV continua. Los programas de vehículos premium despliegan el vidrio inteligente más rápido que los modelos de mercado masivo, aunque la adopción en niveles inferiores se está acelerando a medida que los proveedores de acristalamiento de primer nivel estandarizan las siliconas estables a los UV. La transición incrementa el consumo unitario por vehículo porque cada hoja laminada ahora lleva más capas funcionales que deben sellarse de forma independiente. En conjunto, estos factores añaden 1,2 puntos porcentuales a la CAGR proyectada en el mercado de adhesivos para unión de vidrio.
Crecimiento de las Líneas de Ensamblaje de Pantallas Mini-LED y Micro-LED
Los fabricantes de teléfonos inteligentes, computadoras portátiles y sistemas de infoentretenimiento para vehículos están poniendo en marcha líneas de planos traseros Mini-LED de alto rendimiento que exigen una precisión de colocación de chips por debajo del milímetro. Los acrilatos curables por UV con desgasificación inferior a 5 ppm protegen las juntas sensibles, mientras que los híbridos de silicona de baja contracción evitan la deformación del vidrio de cubierta ultrafino durante el poscurado. Las patentes de impresión de microtransferencia de X Display Company reportan un rendimiento del 99,99% cuando los filetes de adhesivo permanecen por debajo de 2 μm de altura. La integración también se extiende a las Interfaces Hombre-Máquina (HMI) industriales y la aviónica, donde la tolerancia a la vibración y los ciclos térmicos de -55°C a +85°C requieren módulos de elasticidad en la ventana de 0,5 a 1,2 MPa. Los ciclos de ensamblaje rápidos, a menudo de menos de dos segundos de exposición UV, se traducen en ganancias medibles de Efectividad Global del Equipo (OEE) para los fabricantes de paneles, apoyando un incremento adicional de 0,8 puntos porcentuales en la CAGR del mercado.
Rápida Expansión de Fachadas Arquitectónicas sin Marcos en Asia-Pacífico
Los promotores inmobiliarios asiáticos prefieren muros cortina con soporte puntual y techos de vidrio con soporte de aletas que dependen de siliconas estructurales para transferir las cargas muertas del viento directamente a los anclajes de acero. El Sikasil SG-500 demuestra una vida útil de 25 años en ciclos tropicales húmedos y cumple los criterios de silicona estructural ASTM C1184. El estudio de caso de Crystal House valida la unión curada por UV de ladrillo de vidrio a mortero de vidrio, logrando una tolerancia de ±0,25 mm y una fachada completamente transparente. La demanda de acristalamiento resistente a explosiones en centros de transporte estimula soluciones de cinta de epoxi-silicona híbrida capaces de disipar presiones pico superiores a 20 kPa sin fragmentarse. Los gastos combinados en infraestructura en China, India y el Sudeste Asiático canalizan un crecimiento de volumen sostenido de dos dígitos para los sellantes de grado para fachadas, contribuyendo un incremento de 1,1 puntos porcentuales en la CAGR.
Mandatos Estrictos de Reducción de COV que Impulsan las Químicas Curables por UV
La Norma 1168 de California y el Pacto Verde Europeo limitan los COV a 50 g/L en muchos adhesivos para la construcción e industria, orientando a los compradores hacia sistemas UV sin solventes. La Agencia de Protección Ambiental de los Estados Unidos (EPA) calcula hasta un 95% de ahorro de energía frente a los hornos térmicos, ya que las lámparas UV ofrecen polimerización instantánea. Los poliacrilatos modificados con silicona mantienen el 96% de transparencia y una adhesión de corte transversal de grado 0 incluso después de 1.000 horas de exposición a arco de xenón, cumpliendo las normas de durabilidad de las Unidades de Vidrio Aislante (IGU). La adopción se extiende al pegado de plásticos para carcasas electrónicas y lentes de detectores de humo a medida que los Fabricantes de Equipos Originales (OEM) armonizan las aprobaciones de materiales en todos los sitios de producción. El impulso regulatorio añade casi 0,9 puntos porcentuales a la CAGR pronosticada en el mercado de adhesivos para unión de vidrio.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Energía que Infla los Costos de Materias Primas de Epoxi y Silicona | -0.7% | Global, con impacto agudo en Europa y Asia | Corto plazo (≤ 2 años) |
| Preocupaciones de Citotoxicidad en Torno a Ciertos Cianoacrilatos en Uso Médico | -0.4% | Global, con cumplimiento más estricto en mercados desarrollados | Mediano plazo (2-4 años) |
| Brecha de Habilidades en la Dispensación de Precisión para Paneles de Vidrio de Gran Formato | -0.5% | Asia-Pacífico y América del Norte, con impacto emergente en Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Energía que Infla los Costos de Materias Primas de Epoxi y Silicona
Las tensiones geopolíticas y las interrupciones en las refinerías impulsaron el crudo Brent hacia USD 97 por barril a finales de 2024, encareciendo los intermedios derivados del benceno y el silicio metálico. El proveedor de resinas compuestas AOC aumentó los precios en EUR 150-200 por tonelada en Europa, erosionando los márgenes en las líneas de adhesivos intermedias. Los formuladores más pequeños a menudo carecen de contratos a largo plazo y deben mantener reservas de inventario más altas, lo que aumenta el capital de trabajo y retrasa los proyectos de innovación. El consiguiente traslado de costos amenaza las aplicaciones de acristalamiento o pantallas sensibles al precio, reduciendo un estimado de 0,7 puntos porcentuales de la CAGR proyectada.
Preocupaciones de Citotoxicidad en Torno a Ciertos Cianoacrilatos en Uso Médico
Los cianoacrilatos de metilo y etilo pueden provocar irritación ocular y respiratoria, lo que lleva a un etiquetado más estricto y un uso restringido en entornos quirúrgicos[2]Organización Mundial de la Salud, "Exposición a Cianoacrilatos," who.int. Las revisiones de seguridad de la Administración de Alimentos y Medicamentos (FDA) documentan respuestas alérgicas moderadas, impulsando la demanda de los OEM de reemplazos de silicona, poliuretano o acrilato curado por UV en la unión de catéteres y endoscopios. Los ciclos de reformulación alargan los tiempos de calificación y elevan los costos de investigación y desarrollo (I+D), restando aproximadamente 0,4 puntos porcentuales a la CAGR pronosticada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Dominancia de los Curados por UV Impulsada por la Eficiencia de FabricaciónLos sistemas curados por UV representaron el 29,78% de los ingresos en 2025 y ocupan un lugar central porque el curado en un segundo comprime los tiempos de ciclo para parabrisas automotrices y barras de retroiluminación de televisores. El tamaño del mercado de adhesivos para unión de vidrio vinculado a los productos UV está previsto que se expanda a un 5,72% anual a medida que los OEM modernizan las lámparas LED sin mercurio y los sensores de inspección en línea. Los epoxis siguen dominando las juntas estructurales en ventanas ferroviarias donde se exige una resistencia al pelado superior a 12 N/mm, pero el uso del poliuretano está disminuyendo bajo las restricciones de diisocianatos en Europa. Se espera que los grados de silicona capturen una CAGR del 6,86% gracias a los proyectos de fachadas sin marcos que exigen flexibilidad térmica extrema. Las químicas de fusión en caliente y anaeróbicas siguen siendo especializadas pero indispensables en paneles de vidrio para electrodomésticos y mirillas de compresores, donde la simplicidad del proceso supera la perfección óptica.
Los OEM evalúan el costo total de propiedad: los equipos UV usan un 95% menos de energía y liberan valiosos espacios de planta antes ocupados por hornos de convección. Los Cauchos de Silicona Líquida (LSR) curables por UV de Shin-Etsu muestran una contracción de curado inferior al 0,1%, lo que permite la unión de vidrio de cubierta de cámara ultradelgado sin distorsión óptica. Los proveedores que combinan adhesivos con robots de dosificación y dispensación programables aumentan los costos de cambio para los clientes y capturan flujos de ingresos de servicios durante el ciclo de vida.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Industria de Usuario Final:
Liderazgo Automotriz en Medio de la Aceleración ElectrónicaLa participación del mercado de adhesivos para unión de vidrio para Automotriz y Transporte se situó en el 35,10% en 2025, ya que las hojas laminadas, la integración de Pantallas de Visualización Frontal (HUD) y la calibración de sensores autónomos impulsaron una mayor carga en gramos por vehículo. Los impulsos regulatorios para la resistencia al aplastamiento del techo y módulos de acristalamiento más ligeros mantienen los adhesivos estructurales en el foco de atención. Se prevé que las aplicaciones Eléctricas y Electrónicas registren una CAGR del 6,41% hasta 2031, impulsadas por los planos traseros Mini-LED en televisores, tabletas y habitáculos automotrices. Construcción e Infraestructura sigue siendo el tercer mayor consumidor de sellantes para fachadas gracias a los horizontes urbanos de Asia, mientras que Atención Médica captura márgenes premium porque cada colector de bomba de jeringa o cartucho de un solo uso debe satisfacer los protocolos de biocompatibilidad. Mobiliario y las aplicaciones industriales especializadas completan la demanda, utilizando uniones transparentes para bordes decorativos y carcasas de visión artificial donde los sujetadores metálicos obstruirían los campos de visión.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Análisis Geográfico
Mercado de Adhesivos para Unión de Vidrio en Asia-Pacífico
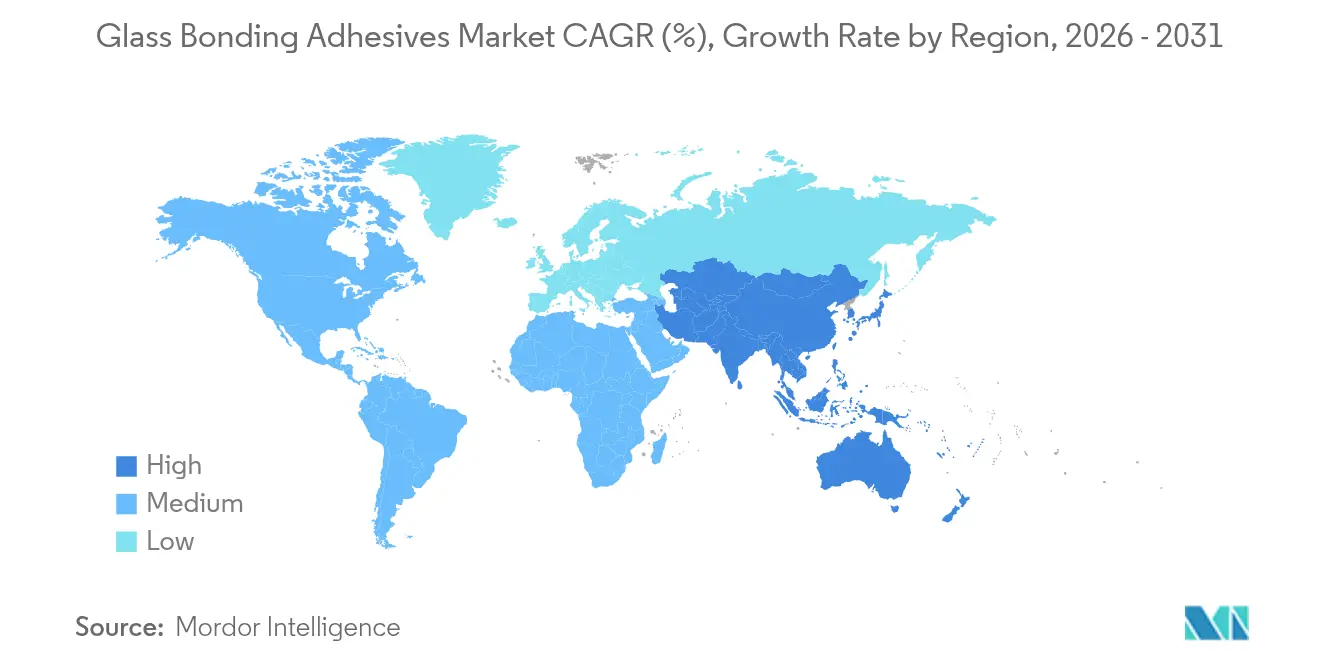
Asia-Pacífico controló el 41,02% de los ingresos de 2025 y registra una CAGR del 6,54% hasta 2031, respaldada por el programa de infraestructura de 1 billón de USD de China y las ganancias de dos dígitos en la producción automotriz de India. Los mandatos gubernamentales para el acristalamiento de vehículos eléctricos (EV) de origen local añaden volumen al tiempo que incentivan la sustitución de importaciones de sellantes. Las plantas de Singapur y Xi'an puestas en marcha por Sika acortan los plazos de entrega y adaptan las formulaciones a construcciones tropicales húmedas. Japón y Corea del Sur generan ventas de alto valor en la unión de obleas de semiconductores y pantallas Micro-LED, donde las tolerancias de defectos se miden en partes por mil millones.
Mercado de Adhesivos para Unión de Vidrio en América del Norte
América del Norte se beneficia de una demanda resiliente de camionetas ligeras y una sólida cartera de pedidos aeroespaciales que aprovecha las pantallas de cabina de vidrio que requieren encapsulantes de silicona de bajo módulo. Los límites de COV de California aceleran la adopción de productos curables por UV, lo que impulsa la reconversión de plantas de parabrisas en el Medio Oeste. Estados Unidos domina el consumo de dispositivos médicos, lo que refleja la estricta supervisión de la FDA y un profundo ecosistema de fabricación por contrato.
Mercado de Adhesivos para Unión de Vidrio en EMEA y América del Sur
Europa mantiene una sólida base de innovación en el sector de automóviles de lujo de Alemania y en las prácticas avanzadas de diseño de fachadas del Reino Unido, aunque los márgenes de beneficio siguen siendo reducidos debido a los elevados costos del gas natural. La restricción de diisocianatos en la región está impulsando a los fabricantes de equipos originales hacia formulaciones de silicona o poliacrilato modificado con UV. América del Sur presenta un potencial emergente, con la recuperación del mercado de automóviles de pasajeros en Brasil y los proyectos de ferrocarril urbano en Colombia, que añaden una demanda incremental en el mercado de adhesivos para unión de vidrio. El crecimiento en Oriente Medio y África depende de los proyectos de rascacielos en el Golfo en Dubái, Doha y Riad, donde la exposición UV del desierto y los ciclos de temperatura exigen sellantes de silicona de alta gama. Los ingresos por envases de vidrio de Gerresheimer de 1.120,7 millones de EUR en el primer semestre de 2025 también ilustran las sinergias verticales para los consumibles médicos regionales.

Análisis de la cadena de valor
La cadena de valor comienza con materias primas y aditivos de nivel ascendente utilizados para elaborar las composiciones químicas base, incluidas las resinas epoxi y los endurecedores, los prepolímeros de poliuretano, los polímeros de silicona y los sistemas de acrilatos y oligómeros curables por UV. También incluye catalizadores, cargas, promotores de adherencia (como silanos) y estabilizantes que ayudan a preservar la claridad óptica y el rendimiento frente a la intemperie. Los formuladores luego combinan estos insumos en grados específicos para aplicaciones de acristalamiento automotriz, juntas estructurales de fachadas, unión de pantallas electrónicas y ensamblaje de dispositivos médicos, donde los requisitos abarcan curado rápido, baja contracción, baja desgasificación y durabilidad ante la exposición a UV y los ciclos térmicos.
En el nivel intermedio, los productores de adhesivos incorporan cada vez más valor mediante equipos que facilitan el proceso y conocimientos de aplicación, combinando productos curables por luz con sistemas de lámparas UV-LED y soluciones de dosificación para respaldar tiempos de ciclo cortos y tolerancias dimensionales más estrictas. La distribución en el nivel descendente varía según el uso final: los programas de alto volumen o alta fiabilidad en los sectores automotriz, electrónico y médico suelen orientarse hacia el suministro directo y el soporte técnico en la línea del cliente, mientras que los canales industriales generales y de reemplazo dependen más de distribuidores y revendedores para la cobertura de inventario. Las restricciones tienden a concentrarse en la volatilidad del costo de las materias primas y la energía para los intermedios de epoxi y silicona, y en las brechas de capacidad de aplicación, como la dosificación de precisión para paneles de gran formato, lo que puede aumentar el riesgo de desperdicio y prolongar los tiempos de calificación.
Panorama Competitivo
El mercado de Adhesivos para Unión de Vidrio está moderadamente consolidado con la presencia de actores principales, como Henkel AG & Co. KGaA, 3M, Sika AG, H.B. Fuller Company y Dymax Corporation. Sika reportó ventas de CHF 11,24 mil millones y utilizó adquisiciones estratégicas, MBCC Group, Cromar y Elmich, para asegurar la integración vertical hacia atrás de materias primas y la distribución regional. H.B. Fuller se reorganizó en Soluciones de Adhesivos para la Construcción para ampliar la exposición a la infraestructura, mientras que 3M despliega su conocimiento en cerámica Ceradyne para co-diseñar carcasas de sensores de vidrio. La competencia se intensifica en torno a lámparas de curado de bajo consumo y sin mercurio y materias primas de base biológica, ilustrado mejor por el lanzamiento de Bostik de Arkema de Fast Glue Ultra+ con un 60% de origen biológico en septiembre de 2024. La diferenciación de los proveedores descansa en última instancia en el valor del paquete, el modelado reológico avanzado, los algoritmos de inspección en línea y los paquetes de servicio de campo que minimizan el desperdicio del usuario final.
Líderes de la Industria de Adhesivos para Unión de Vidrio
Henkel AG & Co. KGaA
H.B. Fuller Company
3M
Sika AG
Dymax Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos para Unión de Vidrio
- 3M
- Arkema (Bostik)
- Ashland
- Dow
- DuPont
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Momentive
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Saint-Gobain
- Sika AG
- ThreeBond Holdings Co., Ltd.
Lea el análisis de las empresas de adhesivos para unión de vidrio

Oportunidades de mercado y perspectivas futuras
Las oportunidades son más sólidas donde los módulos de vidrio añaden más funcionalidad y donde los clientes ajustan las ventanas de proceso, lo que favorece la adopción continua de sistemas curables por UV-LED e híbridos que combinan curado rápido con un alto rendimiento óptico. Los programas de acristalamiento automotriz que integran pantallas panorámicas de visualización frontal (head-up display) y contenido de sensores ADAS generan espacio para adhesivos que mantienen la transparencia mientras soportan la vibración y los ciclos térmicos. El anuncio de DELO de marzo de 2026 sobre una solución de adhesivo estructural activable por luz para la producción en serie de HUD panorámicos apunta directamente a la comercialización en torno a estos requisitos. En paralelo, la demanda de unión en zonas sombreadas o que bloquean la luz dentro de ensamblajes complejos respalda un mayor refinamiento de las plataformas curables por luz, incluido el lanzamiento de Dymax en mayo de 2026 de un adhesivo médico de baja viscosidad, curable por luz, orientado a geometrías difíciles de curar.
Un segundo ámbito de oportunidad es la circularidad y la posibilidad de reprocesamiento, donde los fabricantes se centran en reducir el desperdicio y permitir la separabilidad al final de la vida útil sin debilitar la resistencia de la unión durante el servicio. Henkel señaló esta dirección en abril de 2026 con el hot melt Technomelt PUR, que incorpora capacidad de desunión interna, lo que vincula la elección del adhesivo con los objetivos de reparación, reprocesamiento y reciclaje en el ensamblaje de electrodomésticos e industrial que incluye componentes de vidrio. En el lado de la oferta, las ampliaciones de capacidad regional y los esfuerzos de localización en adhesivos y selladores están reforzando la resiliencia y ayudando a reducir los plazos de entrega cerca de los polos de fabricación; esto se refleja en el inicio de producción de sellador de vidrio aislante de Dow y SAS Chemicals en Turquía (junio de 2024) y en el anuncio de ampliación de capacidad de Sonoco por 30 millones de USD (julio de 2025), ambos indicativos de la actividad de inversión en las cadenas de suministro de adhesivos relacionados con la construcción y con el sector industrial.
Recent Industry Developments in Mercado de Adhesivos para Unión de Vidrio
- Mayo de 2026: Dymax Corporation lanzó HLC-M-1004, un adhesivo médico de baja viscosidad, curable por luz, orientado al ensamblaje de dispositivos complejos, incluidas aplicaciones con sustratos opacos o que bloquean la luz. El lanzamiento amplía dónde pueden usarse los materiales de unión de vidrio curables por luz al mejorar la procesabilidad en geometrías difíciles de curar y respaldar ensamblajes de mayor fiabilidad.
- Abril de 2026: Henkel AG & Co. KGaA anunció Technomelt PUR 9015 BV/WV, un adhesivo hot melt de poliuretano diseñado para el ensamblaje de electrodomésticos que incluye capacidad de desunión interna. El producto favorece la reducción de residuos mediante la desunión en proceso y ayuda a facilitar la separación de componentes para reparación y reciclaje, reforzando un cambio hacia soluciones de unión favorables a la circularidad.
- Mayo de 2025: Sika AG lanzó Sikaflex P2G Premium, un adhesivo de poliuretano sin imprimación para el reemplazo de vidrio automotriz, con un tiempo mínimo de retorno al servicio de 3 horas. Al eliminar el paso de imprimación mientras mantiene un rápido retorno al servicio, el lanzamiento apunta a un mayor rendimiento y menor intensidad de mano de obra en los flujos de trabajo de reemplazo de acristalamiento automotriz.


Mercado de Adhesivos para Unión de Vidrio Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los adhesivos utilizados para unir superficies de vidrio a otro sustrato, donde el adhesivo es el método principal de unión y se vende como un producto formulado. Los ingresos se contabilizan para las composiciones químicas de adhesivos comúnmente utilizadas para la unión de vidrio en los principales entornos de uso final.
Exclusiones del alcance: fijaciones mecánicas, cintas utilizadas como capa principal de unión y materiales de recubrimiento de vidrio que no funcionan como adhesivos estructurales o semiestructurales.
Descripción general de la segmentación
- Por Tipo
- Epoxi
- Silicona
- Poliuretano
- Curado por UV
- Otros Tipos
- Por Industria de Usuario Final
- Mobiliario
- Atención Médica
- Eléctrica y Electrónica
- Automotriz y Transporte
- Construcción e Infraestructura
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para establecer los límites básicos del mercado y construir el primer conjunto de supuestos sobre los impulsores de la demanda, la dirección de los precios y el contexto regulatorio. Habitualmente recurrimos a estadísticas públicas y materiales de referencia como las series de construcción y manufactura de la Oficina del Censo de EE. UU., los datos de producción industrial de Eurostat, los flujos comerciales de UN Comtrade para las categorías químicas relevantes y los indicadores energéticos y de edificación de la IEA u organismos similares, que ayudan a explicar la actividad de construcción.
Para comprender los patrones de uso de adhesivos, también revisamos fuentes como materiales revisados por pares y revistas de polímeros, normas y notas orientativas de organismos de normalización reconocidos, y actualizaciones públicas de asociaciones sectoriales vinculadas a adhesivos y materiales de construcción. Los informes anuales de empresas, las presentaciones para inversores y la prensa empresarial de reputación son luego utilizados para verificar los movimientos de capacidad y la exposición a los mercados finales. También utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y registros de importación o exportación a nivel de envío cuando resulta útil. Estas fuentes no son exhaustivas, y se revisaron muchos otros documentos públicos para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los supuestos del modelo que la investigación documental no puede confirmar con claridad, especialmente la adopción por uso final, los requisitos habituales de unión y la forma en que los precios varían según la composición química y la aplicación. Conversamos con partes interesadas entre productores de adhesivos, proveedores de materias primas, formuladores, distribuidores y usuarios finales en acristalamiento de construcción, automotriz y transporte, y eléctrico y electrónica. También equilibramos las perspectivas entre APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXOs): 14% | APAC: 39% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 41% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 45% | Américas: 27% |
Dimensionamiento del mercado y pronósticos
Nuestro dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la producción de construcción, la actividad de acristalamiento automotriz y los indicadores de ensamblaje electrónico se traducen en un conjunto de demanda realista para las aplicaciones de unión de vidrio. Luego filtramos esa demanda por tasas de penetración e intensidad típica de uso de adhesivo. Para mantener los cálculos prácticos, seguimos cómo varía la demanda según el escenario de unión (vidrio con vidrio frente a vidrio con metal o vidrio con plástico), y aplicamos precios representativos para las principales composiciones químicas.
El modelo se respalda con aproximaciones selectivas de abajo hacia arriba, en las que se utilizan los desgloses de ingresos de los proveedores, verificaciones de canal y muestras de precio por kilogramo multiplicadas por volúmenes estimados para confirmar los totales y ajustar por subestimación. Los insumos relevantes en este mercado incluyen los ciclos de renovación y de obra nueva, las tendencias de producción de vehículos y acristalamiento, el impulso del ensamblaje de pantallas y dispositivos, y el cambio hacia sistemas curados por UV y de silicona para un procesamiento más rápido. También consideramos las normas de VOC y seguridad que influyen en las decisiones de formulación. Para el pronóstico, utilizamos principalmente análisis de escenarios con una verificación de regresión multivariante ligera, de modo que el crecimiento pueda vincularse a la actividad del mercado final y a los cambios esperados en la combinación de composiciones químicas. Estas proyecciones se validan con lo que los entrevistados esperan que cambie en los próximos años. Cuando las señales de abajo hacia arriba están incompletas para aplicaciones más pequeñas, las brechas se abordan aplicando rangos de adopción conservadores y verificando el uso implícito de adhesivo por unidad frente a las normas de ingeniería compartidas en las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluidos indicadores del lado de la demanda, movimientos del lado de la oferta y la dirección de los precios, de modo que un único supuesto no determine el total. Cuando el modelo muestra grandes variaciones por región o composición química, se revisan nuevamente los impulsores y se examinan de nuevo los insumos subyacentes antes de la aprobación final. Se activa un seguimiento adicional cuando una variación no puede explicarse por un evento de mercado claro.
Los informes se actualizan anualmente. Se realizan actualizaciones intermedias cuando ocurren cambios importantes, como ampliaciones significativas de capacidad, cambios regulatorios que afectan las formulaciones o cambios abruptos en los precios de las materias primas que pueden mover los precios de venta promedio. Antes de la entrega, un analista realiza una revisión final para garantizar que las últimas actualizaciones públicas y los aprendizajes de las entrevistas se reflejen en las cifras que reciben los clientes.
Tamaño del mercado de adhesivos de unión de vidrio de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para los adhesivos de unión de vidrio pueden verse diferentes incluso cuando el nombre del tema es el mismo, ya que los equipos pueden no contabilizar las mismas composiciones químicas, usos finales o escenarios de unión. El año base elegido, la forma en que los precios se convierten a USD y cuánta parte de la cadena de suministro se incluye también son razones comunes de las diferencias.
Las brechas clave suelen provenir de los límites de alcance y las decisiones de modelización. Algunas estimaciones incorporan usos de adhesivos adyacentes que involucran vidrio pero que no son realmente unión de vidrio. Otras asumen un cambio más rápido hacia formulaciones premium sin verificar si los volúmenes pueden escalar a ese ritmo. Al seguir los cambios en la combinación de composiciones químicas, verificar las señales de demanda por uso final y actualizar el momento de conversión de divisas, Mordor Intelligence mantiene el total de 2026 vinculado a los productos epoxi, de silicona, de poliuretano, curados por UV y otros productos definidos de unión de vidrio en las regiones cubiertas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,45 mil millones de USD (2026) | |
| Consultoría global A | 4,17 mil millones de USD (2024) | Utiliza un año base diferente y una trayectoria de crecimiento más rápida hasta 2032, y también añade divisiones de aplicación (por ejemplo, vidrio con cerámica) que pueden ampliar el alcance según cómo se clasifiquen los usos especializados. |
| Grupo de investigación sectorial B | 3,00 mil millones de USD (2024) | Reporta un punto de partida más bajo que parece basarse en una cobertura de aplicaciones más amplia y general, con un detalle limitado sobre la combinación de composiciones químicas y la ponderación por uso final, lo que puede subestimar la demanda de unión especializada y curada por UV de mayor valor. |
La comparación muestra que la mayor parte de la diferencia puede explicarse por la alineación del año base y por lo que se contabiliza como verdadera unión de vidrio frente a la demanda de adhesivos adyacentes. En nuestro trabajo, los pasos se mantienen trazables al vincular la actividad del mercado final con la penetración y los precios, y luego verificar de nuevo los totales implícitos con la retroalimentación de proveedores y canales antes de finalizar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Adhesivos para Unión de Vidrio?
El mercado está valorado en USD 4,45 mil millones en 2026, y se proyecta que alcance USD 5,86 mil millones en 2031.
¿Qué tipo de producto lidera el mercado de Adhesivos para Unión de Vidrio?
Las formulaciones curadas por UV tuvieron una participación de ingresos del 29,78% en 2025 gracias a las ventajas de curado rápido y ahorro de energía.
¿Qué industria de usuario final representa la mayor demanda?
Automotriz y Transporte capturó el 35,10% de los ingresos de 2025 debido al cambio hacia ensamblajes de vidrio laminado e inteligente.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,54% hasta 2031, impulsada por el gasto en infraestructura y el crecimiento de la producción de vehículos.
¿Cómo están influyendo las regulaciones ambientales en el desarrollo de productos?
Las normas más estrictas sobre COV en Europa y América del Norte están acelerando el cambio hacia químicas curables por UV sin solventes, fomentando nuevos lanzamientos de productos y modernizaciones de plantas.
Última actualización de la página el:



