
Taille et parts du marché des adhésifs et mastics de collage élastique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.29 Milliards de dollars |
| Taille du Marché (2031) | 30.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
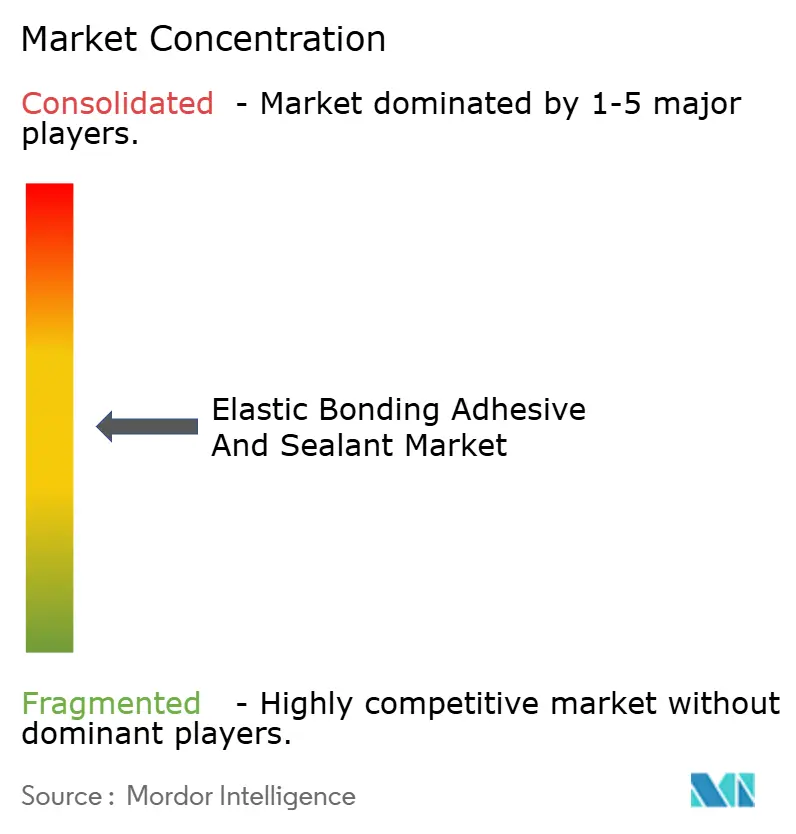
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs et mastics de collage élastique par Mordor Intelligence
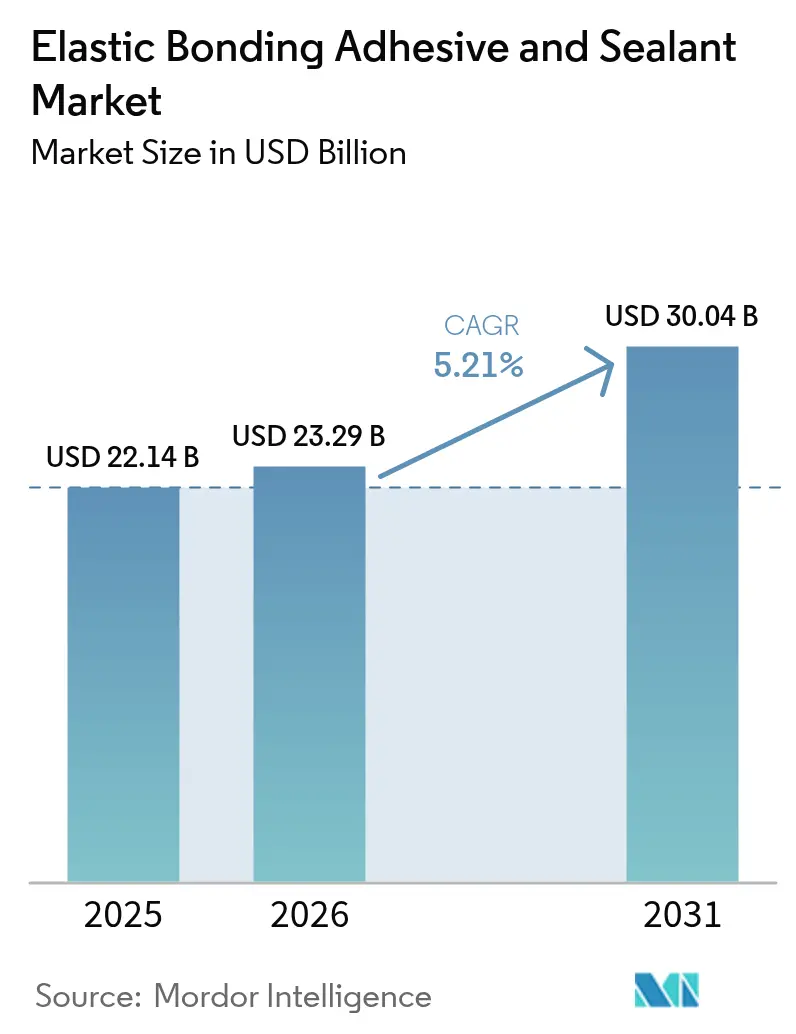
La taille du marché des adhésifs et mastics de collage élastique devrait croître de 22,14 milliards USD en 2025 à 23,29 milliards USD en 2026 et est prévue d'atteindre 30,04 milliards USD d'ici 2031 à un CAGR de 5,21 % sur la période 2026-2031. La dépendance croissante aux assemblages multi-matériaux légers, le durcissement des réglementations environnementales et la demande de cycles de fabrication plus rapides continuent d'orienter cette croissance. Dans la production automobile, les véhicules modernes intègrent plus de 400 pieds linéaires d'adhésif, remplaçant les fixations mécaniques et générant des commandes récurrentes auprès des lignes OEM mondiales. Les entreprises de construction s'orientent également vers des murs-rideaux et des façades modulaires nécessitant des systèmes de collage résistants aux intempéries, capables de tolérer les contraintes thermiques et l'exposition aux UV. Les grades polyuréthane demeurent la chimie la plus largement spécifiée, mais les hybrides modifiés silylés progressent rapidement grâce à leurs performances VOC de premier ordre. Sur le plan régional, l'Asie-Pacifique ancre les chaînes d'approvisionnement, attire de nouvelles capacités pour l'assemblage de blocs-batteries de véhicules électriques (VE) et génère la demande incrémentale la plus rapide pour le marché des adhésifs et mastics de collage élastique. La consolidation parmi les fabricants de premier rang se poursuit, mais de nombreux spécialistes régionaux continuent de se concurrencer sur des chimies de niche et des formats de conditionnement personnalisés.
Principaux enseignements du rapport
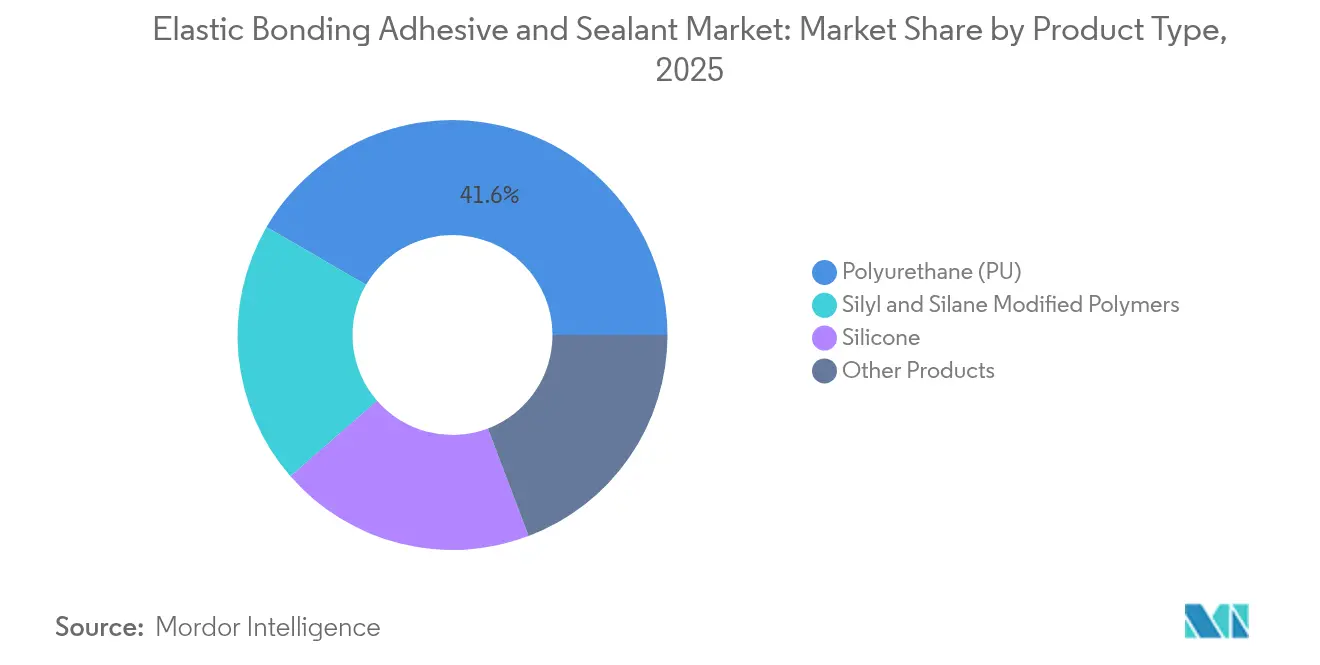
- Par type de produit, le polyuréthane détenait 41,63 % de la part du marché des adhésifs et mastics de collage élastique en 2025, tandis que les polymères modifiés silylés et silanés devraient enregistrer un CAGR de 7,01 % jusqu'en 2031.
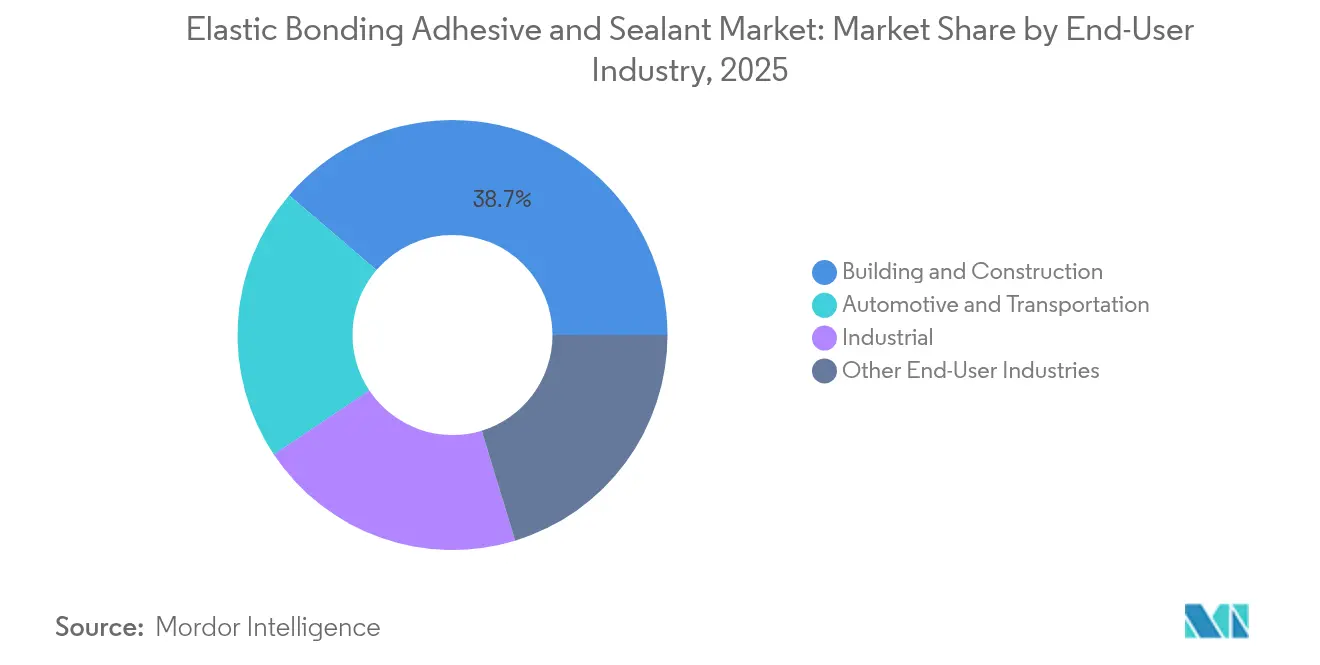
- Par secteur d'utilisation finale, le bâtiment et la construction représentaient 38,74 % de la taille du marché des adhésifs et mastics de collage élastique en 2025, tandis que l'automobile et le transport devraient progresser à un CAGR de 6,44 % jusqu'en 2031.
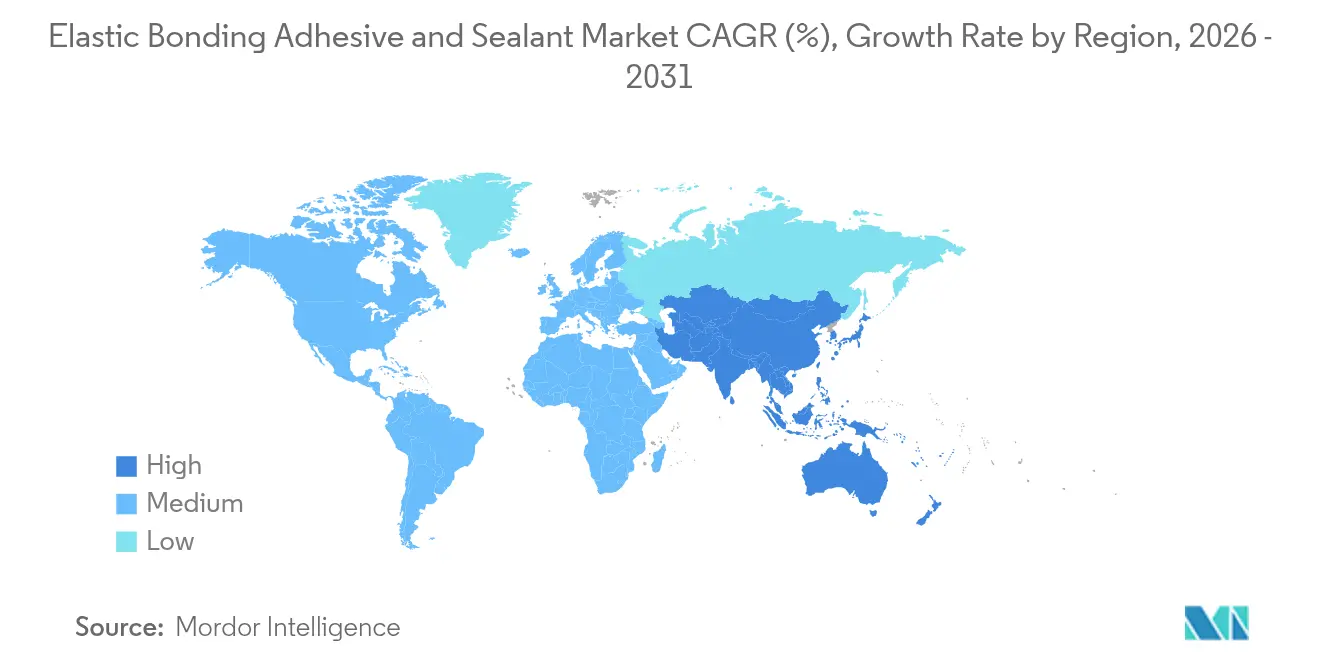
- Par géographie, l'Asie-Pacifique représentait 42,88 % du chiffre d'affaires en 2025, tout en progressant à un CAGR de 6,67 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Passage aux structures de véhicules multi-matériaux légères | +1.2% | Mondial, avec concentration en APAC et en Europe | Moyen terme (2 à 4 ans) |
| Adoption croissante des systèmes de façades modulaires et de murs-rideaux | +0.8% | Amérique du Nord et UE, en expansion vers l'APAC | Long terme (≥ 4 ans) |
| Réglementations VOC plus strictes favorisant les chimies sans solvant | +0.6% | Mondial, porté par les réglementations de Californie et de l'UE | Court terme (≤ 2 ans) |
| Besoins d'atténuation de la fatigue des pales d'éoliennes | +0.4% | Mondial, concentré sur les marchés éoliens offshore | Moyen terme (2 à 4 ans) |
| Remplissage des interstices des blocs-batteries de VE pour le contrôle des chocs thermiques | +0.3% | Cœur APAC, extension vers l'Amérique du Nord et l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Passage aux structures de véhicules multi-matériaux légères
Les constructeurs automobiles remplacent les soudures et les rivets par des collages haute résistance pour réduire le poids des véhicules, atteindre les objectifs de CO₂ et améliorer le NVH. Les carrosseries multi-matériaux combinant acier, aluminium, PRFC et biocomposites nécessitent des adhésifs capables de combler de larges différences de dilatation thermique. L'adoption est passée de 30 pieds linéaires d'adhésif par véhicule en 2001 à plus de 400 pieds sur les modèles actuels. Les véhicules électriques à batterie approfondissent cette dépendance, car les conceptions cellule-à-pack nécessitent un collage structural qui évacue également la chaleur des cellules. Des fournisseurs tels que Parker LORD ont lancé des grades acryliques et époxydiques adaptés à la résistance au pelage et à l'absorption d'énergie lors des chocs. Chaque dixième de kilogramme économisé se traduisant par une autonomie plus grande, le marché des adhésifs et mastics de collage élastique capte des volumes récurrents par nouvelle plateforme de véhicule.
Adoption croissante des systèmes de façades modulaires et de murs-rideaux
Les architectes privilégient les unités de façade préfabriquées pour accélérer les délais, réduire les risques liés à la main-d'œuvre et obtenir des extérieurs en verre élégants. Ces systèmes reposent sur un vitrage structurel en silicone qui doit résister aux vents d'ouragan, aux oscillations sismiques et à la dégradation par les UV pendant 30 ans ou plus. Les mastics Momentive UltraGlaze sont déjà spécifiés sur des tours emblématiques de Shanghai à Chicago[1]Momentive Performance Materials, "UltraGlaze™ Vitrage structurel en silicone," momentive.com . Les hybrides Ködiglaze de H.B. Fuller permettent aux concepteurs d'affiner les profils de cadres, d'agrandir la surface des vitres et d'intégrer des capteurs IoT sans percer d'équipements dans l'enveloppe. Alors que les codes de construction verte resserrent les taux de fuite d'air, les constructeurs optent pour un collage en cordon continu, ce qui accroît la demande unitaire pour le marché des adhésifs et mastics de collage élastique.
Réglementations VOC plus strictes favorisant les chimies sans solvant
Le California Air Resources Board vise une réduction de 21 tonnes par jour des émissions de COV provenant des mastics grand public et industriels, forçant l'adoption mondiale de systèmes sans solvant et à base d'eau. Henkel a lancé Loctite Liofol LA 7837/LA 6265 en juillet 2025, un adhésif de stratification sans solvant qui élimine les fours de séchage et les émissions de CO₂ associées. Les technologies hybrides silylées respectent les limites du règlement REACH de l'UE sur les diisocyanates au-dessus de 0,1 %, permettant aux applicateurs d'éviter des obligations de formation coûteuses. Les fabricants qui s'empressent de certifier des produits à faible teneur en COV accèdent à des prix premium et à une éligibilité accrue aux appels d'offres, renforçant la dynamique des revenus sur le marché des adhésifs et mastics de collage élastique.
Besoins d'atténuation de la fatigue des pales d'éoliennes
Le diamètre moyen des rotors dépasse déjà 150 mètres en mer, amplifiant le cisaillement cyclique sur les collages de bords de fuite. L'Université de Delft a observé que l'amortissement dans les joints adhésifs peut augmenter de 45 % avant rupture, offrant des fenêtres de maintenance prédictive. Des formulations époxydiques enrichies d'agents de renforcement dominent désormais le collage des joints de pied de pale, tandis que des hybrides uréthane-acryliques remplissent les âmes et les longerons pour stopper la propagation des fissures. Les fabricants de pales recourent à l'optimisation de l'épaisseur des joints par la MEF, stimulant la demande en conseil et en litres supplémentaires par pale. Les grandes usines de nacelles en Chine, au Danemark et aux États-Unis élèvent donc la consommation régionale sur le marché des adhésifs et mastics de collage élastique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (isocyanates, silicone) | -0.7% | Mondial, avec un impact aigu en Asie-Pacifique | Court terme (≤ 2 ans) |
| Données de durabilité limitées pour les nouvelles chimies hybrides | -0.5% | Mondial, affectant les applications haut de gamme | Moyen terme (2 à 4 ans) |
| Fixations mécaniques intelligentes comme solutions de substitution | -0.3% | Amérique du Nord et UE, marchés de première adoption | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (isocyanates, silicone)
Les coûts des isocyanates ont fortement augmenté début 2025 après que des arrêts de raffineries en Asie de l'Est ont entraîné des cas de force majeure chez les fournisseurs de MDI. Les valeurs des matières premières de silicone ont fluctué d'une semaine à l'autre en raison de pénuries de quartz et de hausses des coûts de fret. L'approvisionnement en époxyde a rebondi en Europe lorsque la demande de construction s'est assouplie, mais l'absence de visibilité à long terme sur les prix comprime les marges des formulateurs. Cette imprévisibilité retarde les lancements de produits et incite les transformateurs à maintenir des stocks plus élevés, pesant sur la croissance à court terme du marché des adhésifs et mastics de collage élastique.
Données de durabilité limitées pour les nouvelles chimies hybrides
Les mélanges de polyéthers à terminaison silane promettent un durcissement sans COV et une adhésion sans apprêt, mais les données d'exposition sur le terrain au-delà de cinq ans restent limitées. Les organismes de certification en ingénierie des façades privilégient encore les systèmes polyuréthane traditionnels ou les silicones structurels en raison de la grande responsabilité liée au risque de défaillance. Les universités accélèrent les cycles de vieillissement à l'aide de chambres UV-humidité, mais les schémas réels de pluies acides et de cycles gel-dégel diffèrent. Jusqu'à ce que les données à long terme arrivent à maturité, les prescripteurs conservateurs ralentissent l'adoption à grande échelle, plafonnant les gains à plus forte valeur ajoutée pour le marché des adhésifs et mastics de collage élastique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
La domination du polyuréthane face à l'évolution des chimiesLe polyuréthane représentait 41,63 % de la part du marché des adhésifs et mastics de collage élastique en 2025, soulignant sa polyvalence dans les carrosseries de véhicules, les cadres de fenêtres et les pales d'éoliennes. La ténacité, le durcissement à basse température et la compatibilité avec un large éventail de substrats maintiennent le polyuréthane en position dominante, mais l'examen réglementaire des niveaux d'isocyanate libre crée une urgence de reformulation. La demande de polymères modifiés silylés progresse à un CAGR de 7,01 % alors que les transformateurs recherchent une distribution sans COV sans recourir à des peintures barrières à l'humidité secondaires. Les grades hybrides associent la résistance du squelette polyuréthane aux groupes terminaux silane, prolongeant la durée de conservation et garantissant des durcissements sans bulles même dans les climats humides. Henkel, Sika et Bostik fournissent désormais des mélanges de prépolymères livrés en sachets en feuille qui réduisent les déchets d'emballage et facilitent l'application robotisée. Les chimies à base de silicone et d'époxyde servent toujours les intérieurs aérospatiaux, l'enrobage d'électronique et les joints haute température où une résistance à la chaleur supérieure à 180 °C est critique. Dans ces applications de niche, la tarification premium et les volumes plus faibles soutiennent néanmoins les revenus par kilogramme, amortissant la pression sur les marges dans l'ensemble du marché des adhésifs et mastics de collage élastique.
Le polyuréthane bio-sourcé de deuxième génération tire les polyols de l'huile de soja et du ricin, réduisant l'équivalent CO₂ jusqu'à 40 % par rapport aux analogues pétroliers. Des projets pilotes de logements en Allemagne font état d'une adhésion sans apprêt sur du bois lamellé-croisé, ouvrant de nouveaux volumes dans la construction en bois massif. Les époxydiques renforcés aux nanotubes offrent une ténacité à la rupture supérieure de 30 %, séduisant les fabricants de pales d'éoliennes confrontés à l'érosion des bords. À mesure que les portefeuilles de produits se diversifient, les distributeurs gèrent des lots de plus petite taille mais des références plus nombreuses, favorisant une sélection sur mesure et des services de conseil qui renforcent le marché des adhésifs et mastics de collage élastique.


Par secteur d'utilisation finale :
Le leadership de la construction remis en cause par l'accélération de l'automobileLe bâtiment et la construction ont contribué à hauteur de 38,74 % de la taille du marché des adhésifs et mastics de collage élastique en 2025. Les entreprises de murs-rideaux, les fabricants de fenêtres et les installateurs de revêtements de sol dépendent tous d'un collage structural résistant à l'humidité, aux UV et aux charges cycliques dues au vent. Les programmes de relance des infrastructures en Inde et aux États-Unis financent les appuis de pont, le calfeutrement des joints de dilatation et l'assemblage de panneaux préfabriqués qui font appel à des grades à haute élongation. Pourtant, l'automobile et le transport progressent plus vite, avec un CAGR de 6,44 % prévu jusqu'en 2031. Les fabricants de véhicules électriques collent des panneaux de toit en aluminium, des ailettes en fibre de carbone et des boîtiers de batteries en cellules robotisées à passage unique, augmentant la consommation unitaire d'adhésif par véhicule. Les fournisseurs de rang 1 qualifient des époxydiques ignifuges répondant aux règles d'expédition des batteries UN 38.3, élargissant les budgets d'approvisionnement. Les constructeurs de wagons de chemin de fer en Chine et en Europe adoptent des systèmes silane flexibles pour réduire les vibrations, atténuer le bruit et accélérer l'assemblage final, réorientant les dépenses vers le marché des adhésifs et mastics de collage élastique.
Les segments des machines industrielles, des navires et de l'électronique offrent une demande de base stable. Les mastics en silicone alimentaire maintiennent l'hygiène des convoyeurs, tandis que les acryliques bicomposants collent les coques de bateaux en composite et résistent à la fatigue par embruns salins. Ces applications nécessitent des certifications de niche, permettant aux formulateurs de défendre des marges premium même lorsque les prix grand public s'alignent sur les importations asiatiques à moindre coût. Les synergies intersectorielles — comme le même époxydique durci servant à la fois aux longerons de pales de rotors et aux nez de trains à grande vitesse — illustrent comment les innovations se répercutent d'un segment à l'autre, renforçant la résilience du marché des adhésifs et mastics de collage élastique.
Analyse géographique
Marché des Adhésifs et Mastics de Collage Élastique en Asie-Pacifique
L'Asie-Pacifique a généré 42,88 % du chiffre d'affaires mondial en 2025 et devrait afficher un CAGR de 6,67 % d'ici 2031, soit le rythme régional le plus élevé. La chaîne d'approvisionnement dominante de la Chine en matière de batteries attire des joints thermoconducteurs et des joints d'étanchéité en polyuréthane à une croissance à deux chiffres. La demande en adhésifs de l'Inde progresse fortement grâce aux logements du secteur public et à la dynamique automobile du programme Make-in-India, renforcée par la montée en puissance de l'installation LEED-Or de Henkel à Kurkumbh, qui réduit les délais de livraison et diminue les importations. Le Japon et la Corée du Sud se concentrent sur l'électronique de précision et la mobilité de nouvelle génération, nécessitant des formules à dégazage ultra-faible pour les modules de caméra et les capteurs ADAS. Les économies de l'ASEAN investissent dans des lignes de transport en commun rapide et des centres de données, tous deux tributaires de mastics ignifuges, prolongeant ainsi l'attrait régional pour le marché des Adhésifs et Mastics de Collage Élastique.
Marché des Adhésifs et Mastics de Collage Élastique en Amérique du Nord
L'Amérique du Nord demeure le deuxième marché en importance. Le plafonnement des COV en Californie accélère l'adoption des formulations sans solvant, tandis que la loi sur la réduction de l'inflation canalise des milliards vers les usines d'éoliennes et de véhicules électriques, chacune consommant des lignes d'adhésifs à l'échelle du kilogramme. Les grands donneurs d'ordre aérospatiaux de Washington et du Québec spécifient des pâtes bismaléimide haute température pour les nacelles composites. Les clusters automobiles à vocation exportatrice du Mexique intègrent des systèmes de cordon robotisés qui améliorent la prévisibilité des temps de cycle et réduisent les retouches, créant ainsi de nouveaux nœuds de demande pour le marché des Adhésifs et Mastics de Collage Élastique.
Marché des Adhésifs et Mastics de Collage Élastique en EMEA et en Amérique du Sud
L'Europe associe une demande mature à un leadership réglementaire. La limite REACH d'août 2023 sur les diisocyanates au-dessus de 0,1 % stimule une substitution accélérée vers les hybrides, poussant les centres de R&D en Allemagne, en Autriche et en Italie à expérimenter des voies de durcissement sans catalyseur. Les usines d'assemblage automobile en Europe centrale sont avides de collages tolérant les fours d'électrodéposition et assurant l'absorption d'énergie en cas de choc. Les parcs éoliens offshore en mer du Nord s'appuient sur des époxys résistants à la fatigue pour le collage des pales, préservant ainsi les intervalles de remplacement. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique détiennent collectivement des parts plus modestes, mais des projets d'infrastructure tels que les améliorations de la BR-163 au Brésil et les méga-projets saoudiens ouvrent des incitations à la production localisée, laissant entrevoir une participation future au marché des Adhésifs et Mastics de Collage Élastique.

Paysage réglementaire
La réglementation se durcit concernant la teneur en solvants et en substances dangereuses dans les formulations d'adhésifs de liaison élastique et de mastics, accélérant l'évolution vers des chimies sans solvant et à risque réduit dans les principales régions. Aux États-Unis, l'Agence américaine de protection de l'environnement (EPA) a publié en décembre 2024 une règle finale au titre du TSCA qui interdit l'utilisation industrielle et commerciale du trichloroéthylène (TCE) dans les adhésifs et mastics, ce qui impose des audits de solvants et une planification de substitution pour les producteurs desservant les applications de maintenance industrielle et de fabrication.
En Europe, les exigences de conformité liées au CLP et à REACH continuent d'influencer l'étiquetage, la formation et le choix des produits pour les systèmes polyuréthane, silicone et hybrides. Le règlement (UE) 2024/2865 a mis à jour les exigences de formatage des étiquettes pour les mélanges, et le règlement (UE) 2025/2439 a prolongé le calendrier de transition afin que la conformité obligatoire s'étende jusqu'au 31 décembre 2026, allégeant la pression de réétiquetage à court terme tout en exigeant une préparation documentaire. Les travaux politiques visant à rationaliser les procédures chimiques sont également visibles à travers des discussions au sein de l'UE telles que l'initiative Chemical Omnibus VI relevant de règlements tels que le (CE) n° 1272/2008, renforçant la nécessité pour les fabricants de gérer les dossiers, les étiquettes et la communication sur la sécurité à grande échelle.
Analyse de la chaîne de valeur
La chaîne de valeur couvre (1) l'acquisition chimique des matières premières (isocyanates, silicones, époxydes, silanes, plastifiants, catalyseurs), (2) la production d'additifs (charges, agents tackifiants, modificateurs de rhéologie), (3) la formulation et la fabrication (systèmes 1K et 2K, cartouches/saucisses/seaux/fûts), (4) la distribution par les canaux et les équipements d'application (distribution, mélange, dosage, systèmes robotisés de dépose de cordons), et (5) l'application et la maintenance en utilisation finale dans la construction, l'automobile et le transport, l'assemblage industriel et l'énergie. La cartographie de l'association professionnelle Adhesive and Sealant Council (ASC) met en évidence le rôle de la disponibilité des produits chimiques en amont et des pratiques d'application en aval dans la performance, les déchets et la conformité tout au long du cycle de vie.
L'intégration verticale constitue un levier concurrentiel lorsque la sécurité des matières premières favorise un approvisionnement plus stable en produits formulés, en particulier dans les plateformes à base de silicone et modifiées au silane ; des acteurs intégrés tels que Dow et Wacker Chemie AG ancrent des parties de cette chaîne grâce à des capacités allant des matières premières à la formulation. Les additifs tels que les modificateurs de rhéologie sont importants pour le contrôle de l'affaissement, la stabilité au stockage et le comportement à l'extrusion, ce qui accroît l'influence des fournisseurs d'additifs et des compoundeurs lors de la qualification par les équipementiers. La densité de distribution et le service technique (essais sur site, support de spécification et intégration des équipements) captent également de la valeur, en particulier pour les réseaux de la construction et les exigences de durabilité certifiées par les équipementiers dans l'automobile, le ferroviaire et l'assemblage d'équipements lourds.
Paysage concurrentiel
Le leadership du marché est partagé entre des multinationales mondiales distinguées par leur envergure en R&D, leurs équipes d'ingénierie des applications et leurs chaînes de matières premières intégrées verticalement. Sika a réalisé un chiffre d'affaires de 11,24 milliards CHF en 2023, utilisant ses bénéfices pour développer des lignes silane prêtes pour les adjuvants[2]Sika AG, "Rapport annuel 2024," sika.com . La division Technologies d'adhésifs de Henkel a enregistré 5,475 milliards EUR au premier semestre 2024 et a récemment accepté de codévelopper des voies méthanol à base de CO₂ avec Celanese, ciblant des réductions d'empreinte carbone du berceau à la sortie d'usine. 3M poursuit sa restructuration vers des activités de sécurité et industrielles à plus forte croissance et a autorisé un rachat d'actions de 7,5 milliards USD en février 2025, signalant la solidité de son bilan.
L'acquisition par Saint-Gobain de FOSROC pour 1,025 milliard USD en juillet 2024 étend sa présence dans le collage de construction au Moyen-Orient. Parker Hannifin augmente la production de CoolTherm dans son usine de l'Ohio, approvisionnant les clients en batteries de VE aux États-Unis et en Corée. Les spécialistes régionaux, tels que Wacker et Shin-Etsu, défendent leurs niches de silicone grâce à une capacité de monomères intégrée en amont. Malgré une concentration modérée, les nouveaux entrants proposant des chimies bio-sourcées et des hybrides nano-renforcés maintiennent la compétitivité des prix, plafonnant les marges brutes des formulateurs de taille intermédiaire. Le service technique, l'analyse numérique de la distribution et la visualisation en ligne des profils de durcissement deviennent des facteurs de différenciation plutôt que de simples spécifications de produit, façonnant les tactiques concurrentielles au sein du marché des adhésifs et mastics de collage élastique.
Leaders du secteur des adhésifs et mastics de collage élastique
Henkel AG & CO. KGaA
Sika AG
3M
H.B. Fuller Company
Arkema (Bostik)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Adhésifs et Mastics de Collage Élastique
- 3M
- Arkema (Bostik)
- Cemedine Co., Ltd.
- Dow
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Jowat SE
- MAPEI S.p.A.
- Permabond LLC
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- ThreeBond Holdings Co. Ltd
- Wacker Chemie AG
Lire l’analyse des entreprises de adhésif et mastic de collage élastique

Opportunités de marché et perspectives d'avenir
Un espace blanc clair se développe pour les systèmes de produits qui simplifient la conformité et la documentation tout en maintenant une performance à haute élongation, en particulier lorsque les utilisateurs finaux ont besoin de rapports environnementaux normalisés. Dans la construction, l'alignement du secteur sur les déclarations environnementales se resserre : en juin 2025, l'Adhesive and Sealant Council (ASC) s'est associé à Smart EPD pour mettre à jour les règles de catégorie de produit (PCR) pour les adhésifs et mastics utilisés dans la construction, et Green Seal a publié l'édition 2.2 de la norme GS-36 pour les adhésifs commerciaux en septembre 2025. Ces efforts élargissent l'espace adressable pour les fabricants capables de fournir des formulations vérifiées à faible teneur en COV et une documentation crédible sur le cycle de vie pour les appels d'offres liés aux bâtiments et aux infrastructures.
Les actions en matière de capacité et de portefeuille en 2025-2026 laissent également présager des opportunités dans l'approvisionnement localisé pour le transport et l'assemblage industriel, où les délais et la qualité constante influencent la sélection des fournisseurs. QEP a dévoilé une usine de fabrication d'adhésifs Roberts de nouvelle génération à Dalton, en Géorgie, en juillet 2025, qui double la capacité de production, améliorant la réactivité de l'approvisionnement pour la demande d'adhésifs liés au revêtement de sol et au bâtiment. Les actions de consolidation stratégique et de sécurisation des matières premières soutiennent en outre les plateformes de liaison élastique : Sika a annoncé un accord en février 2026 pour acquérir Akkim (fabricant turc d'adhésifs et de mastics), et Covestro a finalisé le 1er juillet 2026 l'acquisition de deux anciens sites de Vencorex pour les dérivés HDI en Thaïlande et au Texas, renforçant l'accès aux intermédiaires liés au polyuréthane pour les systèmes élastiques. Prises ensemble, ces initiatives reflètent un investissement actif à la fois dans la production formulée et dans les intrants clés, créant de la place pour les fournisseurs capables de combiner fabrication locale et ingénierie d'application pour l'assemblage de véhicules électriques, les intérieurs/extérieurs ferroviaires, l'étanchéité des équipements lourds et le collage de façades modulaires.
Recent Industry Developments in Marché des Adhésifs et Mastics de Collage Élastique
- Mai 2026 : Henkel a introduit la série Teroson EP 52, un adhésif structural monocomposant thermodurcissable conçu pour la production de caisses en blanc automobiles avec amortissement des vibrations intégré. Ce lancement vise un assemblage plus rapide et plus automatisé tout en aidant les équipementiers à gérer les exigences de bruit et de durabilité dans les structures multi-matériaux allégées.
- Août 2025 : Bostik (une société d'Arkema) a lancé VSR 400A, un mastic conducteur de joints à base de polymère modifié au silyle destiné à la fabrication de camions lourds. Le scellement conducteur des joints favorise la protection contre la corrosion et l'intégrité de l'assemblage sur les plateformes riches en métal, élargissant l'adoption des SMP à des points de scellement de transport plus exigeants.
- Avril 2024 : MAPEI a introduit Mapeflex MS 55, un adhésif et mastic élastique hybride combinant les attributs des systèmes silicone et polyuréthane pour un usage professionnel et domestique. Son positionnement pour les surfaces humides ou mouillées et sa performance élastique durable élargissent la pénétration de la chimie hybride dans la réparation, la rénovation et le collage général dans la construction.


Marché des Adhésifs et Mastics de Collage Élastique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les adhésifs de liaison élastique et les mastics élastomères vendus pour le collage et l'étanchéité flexibles dans les applications du bâtiment, du transport et de l'industrie, où la résistance au mouvement des joints et aux vibrations est importante. Les valeurs sont saisies en tant que chiffre d'affaires au point de vente pour ces matériaux dans les principales régions.
Exclusions du périmètre : sont exclus de ce dimensionnement les adhésifs structuraux non élastiques ou rigides, les rubans, les fixations mécaniques et les mastics génériques non positionnés pour une performance de liaison élastique.
Aperçu de la segmentation
- Par type de produit
- Polyuréthane (PU)
- Polymères modifiés silylés et silanés
- Silicone
- Autres produits
- Par secteur d'utilisation finale
- Bâtiment et construction
- Automobile et transport
- Industrie
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande qui consomme réellement des adhésifs de liaison élastique et des mastics, puis par la mise en relation de ce bassin avec la disponibilité de l'offre et les flux commerciaux. Nous nous appuyons sur des sources publiques telles que les séries de dépenses de construction du US Census, les indicateurs de construction d'Eurostat, les statistiques commerciales de l'UN Comtrade pour les catégories chimiques pertinentes, et l'Agence internationale de l'énergie pour l'orientation de la production de véhicules électriques et les évolutions matérielles qui affectent les choix de liaison.
Pour maintenir des hypothèses réalistes, nous examinons également des éléments tels que les rapports annuels des entreprises et les présentations aux investisseurs, les articles techniques dans des revues à comité de lecture consacrées aux polymères et aux revêtements, ainsi que les certifications de produits ou les références normatives indiquant où les chimies élastiques sont généralement spécifiées. Les bases de données de brevets sont utilisées pour repérer les axes de formulation et les schémas probables de substitution entre les systèmes PU, silicone et modifiés au silyle. Quelques abonnements payants sont utilisés uniquement pour les données financières et actualités des entreprises, ainsi que pour les vérifications au niveau des expéditions à l'import et à l'export lorsque nécessaire. Ces exemples ne sont pas exhaustifs, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires servent à confirmer quelle part de la demande d'adhésifs et de mastics relève réellement de la qualité liaison élastique, et comment les évolutions de mix par utilisation finale affectent les prix de vente moyens. Nous échangeons avec des formulateurs, distributeurs, applicateurs et contacts achats ou ingénierie à travers l'APAC, l'EMEA et les Amériques, et ces échanges servent à valider la pénétration, les cycles de remplacement et les scénarios de croissance réalistes avant de finaliser le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Dirigeants (CXO) : 16 % | APAC : 46 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 31 % |
| Acteurs plus petits : 16 % | Managers : 56 % | Amériques : 23 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit selon une logique descendante (top-down) où l'activité de construction, la production de véhicules et les indicateurs de production industrielle sont traduits en un bassin de consommation adressable pour les matériaux de liaison et d'étanchéité élastiques, puis convertis en valeur à l'aide de fourchettes de prix rapportées par le marché. Les totaux sont ensuite corroborés par des approximations sélectives ascendantes (bottom-up), telles que l'échantillonnage d'un ensemble de fournisseurs par région et l'application du mix produit observé et des répartitions par canal, suivies de vérifications par rapport aux flux commerciaux là où la correspondance des produits est claire.
Les principales données d'entrée du modèle comprennent l'activité de construction neuve et de rénovation (car les joints élastiques évoluent avec le temps), la production de véhicules et l'adoption de matériaux légers (qui modifient le contenu de liaison par véhicule), l'intensité d'assemblage des véhicules électriques dans des domaines tels que l'étanchéité des blocs-batteries, les tendances d'étanchéité et d'installation de façades, ainsi que la progression des prix par région pour les systèmes PU, silicone et modifiés au silyle. Lorsque la visibilité ascendante est limitée, les lacunes sont traitées en utilisant des fourchettes de pénétration vérifiées issues des entretiens et en alignant les volumes sur des indicateurs macroéconomiques indépendants afin que le chiffre final ne dérive pas.
Pour les prévisions, une analyse de scénarios est utilisée avec un cas principal ancré sur les attentes consensuelles des experts du secteur, et avec une sensibilité autour des évolutions du cycle de la construction, des variations de la production automobile et de la répercussion des coûts de formulation. Les taux de croissance sont appliqués par utilisation finale puis agrégés, de sorte que la prévision finale reflète des changements de mix plutôt qu'un TCAC uniforme unique.
Validation des données et cycle de mise à jour
La validation est effectuée par des vérifications croisées répétées entre le modèle et des signaux externes, afin que les variations inhabituelles de volume, de prix ou de mix soient facilement repérables. Notre équipe compare les résultats aux indicateurs de construction et de fabrication, à l'orientation des échanges commerciaux et aux retours des entretiens, puis revérifie toute région ou utilisation finale présentant un écart inattendu avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des chocs de demande dans la construction, ou des mouvements marqués des matières premières modifiant les prix. Avant la livraison, les analystes effectuent un nouvel examen des hypothèses clés et des données publiques récentes, ce qui contribue à garantir que les clients reçoivent la vision la plus récente.
Taille du marché des adhésifs de liaison élastique et mastics selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les adhésifs de liaison élastique et les mastics diffèrent souvent car chaque éditeur définit différemment ce qui relève de la qualité liaison élastique, et parce que les années, les devises et la logique de prix ne sont pas toujours traitées de la même manière. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des projections à long terme, tandis qu'une autre est plus liée aux indicateurs de construction et de fabrication à court terme.
Les familles d'adhésifs structuraux rigides non élastiques sont exclues du périmètre de Mordor Intelligence pour ce marché, ce qui peut modifier sensiblement le total lorsque d'autres estimations regroupent des adhésifs plus larges sous un intitulé similaire. Des écarts proviennent également de la manière dont les systèmes PU, silicone et modifiés au silyle sont comptabilisés par utilisation finale, de l'inclusion ou non des marges de distribution, et de la manière dont les prix sont actualisés lorsque les coûts des matières premières et la demande de construction évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,29 milliards USD (2026) | |
| Éditeur du secteur A | 3,29 milliards USD (2025) | Utilise une saisie de valeur plus restreinte qui semble se concentrer sur certains mastics de liaison élastique sélectionnés, et applique une fenêtre de prévision plus longue avec une actualisation des prix à court terme plus faible, ce qui peut maintenir une valeur de départ plus faible. |
| Éditeur du secteur B | 12,50 milliards USD (2024) | S'appuie sur une année de base différente et un récit d'application plus large sans séparer clairement les qualités de liaison élastique des catégories adjacentes de mastics et d'adhésifs, ce qui modifie ce qui est comptabilisé dans le total. |
En parcourant le tableau, l'écart s'explique principalement par les seuils de catégorie de produits, l'alignement de l'année de base, et la cohérence du traitement des prix et des marges de distribution. En maintenant le bassin de demande adressable lié aux signaux de consommation de la construction, du transport et de l'industrie, puis en validant le mix et les fourchettes de prix par le biais d'entretiens, notre estimation reste traçable à des données d'entrée simples pouvant être revérifiées à mesure que le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des adhésifs et mastics de collage élastique ?
La taille du marché des adhésifs et mastics de collage élastique a atteint 23,29 milliards USD en 2026.
Quelle région est en tête de la demande en produits de collage élastique ?
L'Asie-Pacifique détient la plus grande part des revenus à 42,88 % grâce à de solides bases dans l'automobile, la construction et la fabrication de batteries.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
L'automobile et le transport progressent à un CAGR de 6,44 % jusqu'en 2031 à mesure que la production de VE s'accélère.
Pourquoi les polymères modifiés silylés gagnent-ils en popularité ?
Ils durcissent sans émettre de COV et évitent les restrictions sur les diisocyanates, résultant en un CAGR prévu de 7,01 % jusqu'en 2031.
Comment les réglementations sur les COV affectent-elles la formulation des adhésifs ?
Des limites plus strictes en Californie et dans l'UE poussent les formulateurs vers des systèmes sans solvant, stimulant la demande de chimies hybrides.
Dernière mise à jour de la page le:



