
ガラス接着剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
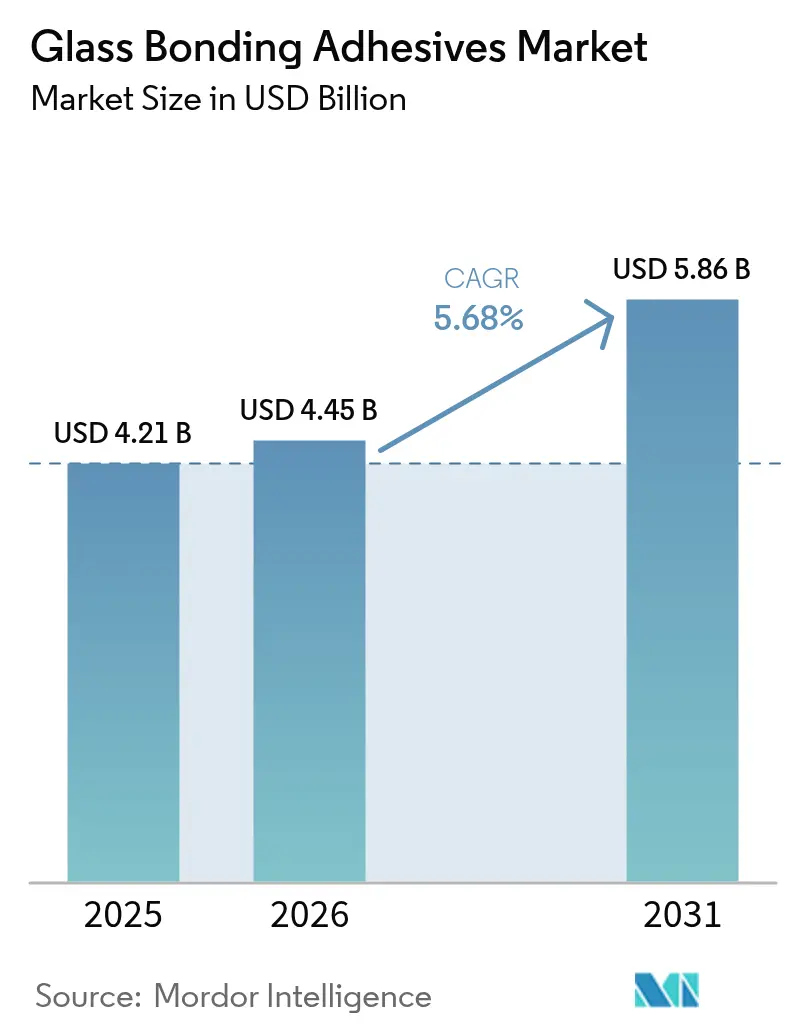
| 市場規模 (2026) | 4.45 十億米ドル |
| 市場規模 (2031) | 5.86 十億米ドル |
| 成長率 (2026 - 2031) | 5.68 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
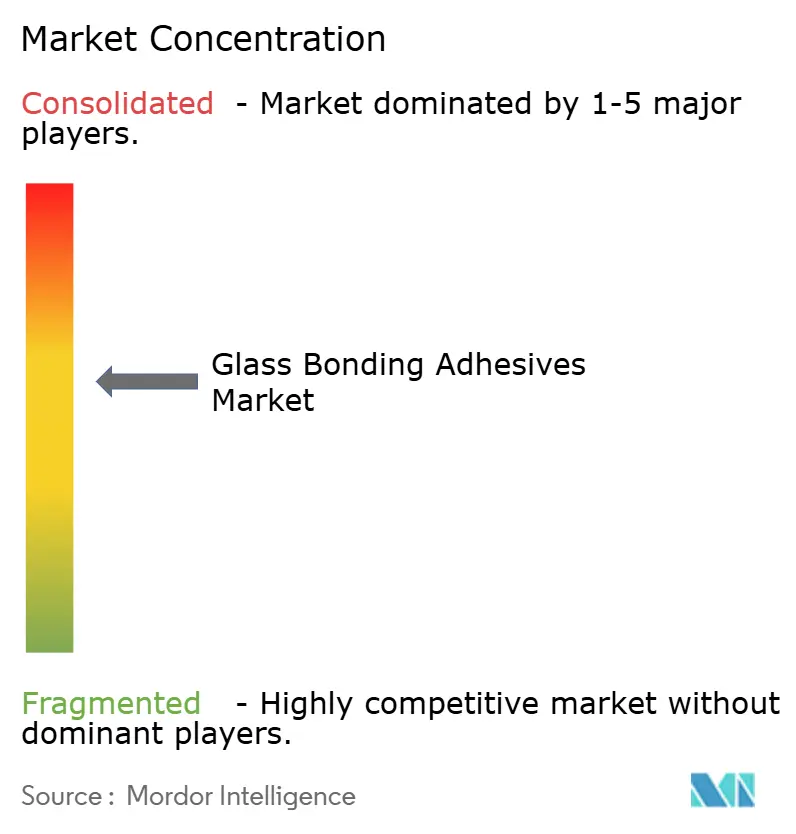
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガラス接着剤市場分析
ガラス接着剤市場規模は2026年に推定44億5,000万米ドルであり、2025年の42億1,000万米ドルから成長し、2031年には58億6,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.68%で成長します。需要の堅調さは、積層自動車グレージング、フレームレス建築ファサード、ミニLEDディスプレイ組立、およびポイント・オブ・ケア医療機器における同材料の用途拡大に起因しており、精密な光学的透明性、信頼性の高い構造強度、および厳格化する環境規制への適合が求められています。UV硬化型化学品、自動化対応のディスペンシングシステム、および垂直統合型サプライチェーンへの継続的な移行により、サプライヤーは電子機器・自動車工場におけるタクトタイムの短縮に対応しつつ、揮発性有機化合物(VOC)排出量を抑制することが可能となっています。アジア太平洋地域における建築基準の強化、プレミアム車両へのスマートガラスの採用、および分散型診断におけるマイクロ流体工学の利用拡大が、市場の中期的な成長軌道を下支えしています。しかしながら、エネルギーコストの変動がエポキシおよびシリコーンの原料経済性に影響を与えており、従来のシアノアクリレートをめぐる生体適合性への懸念が医療機器分野での改革を迫っています。
主要レポートの要点
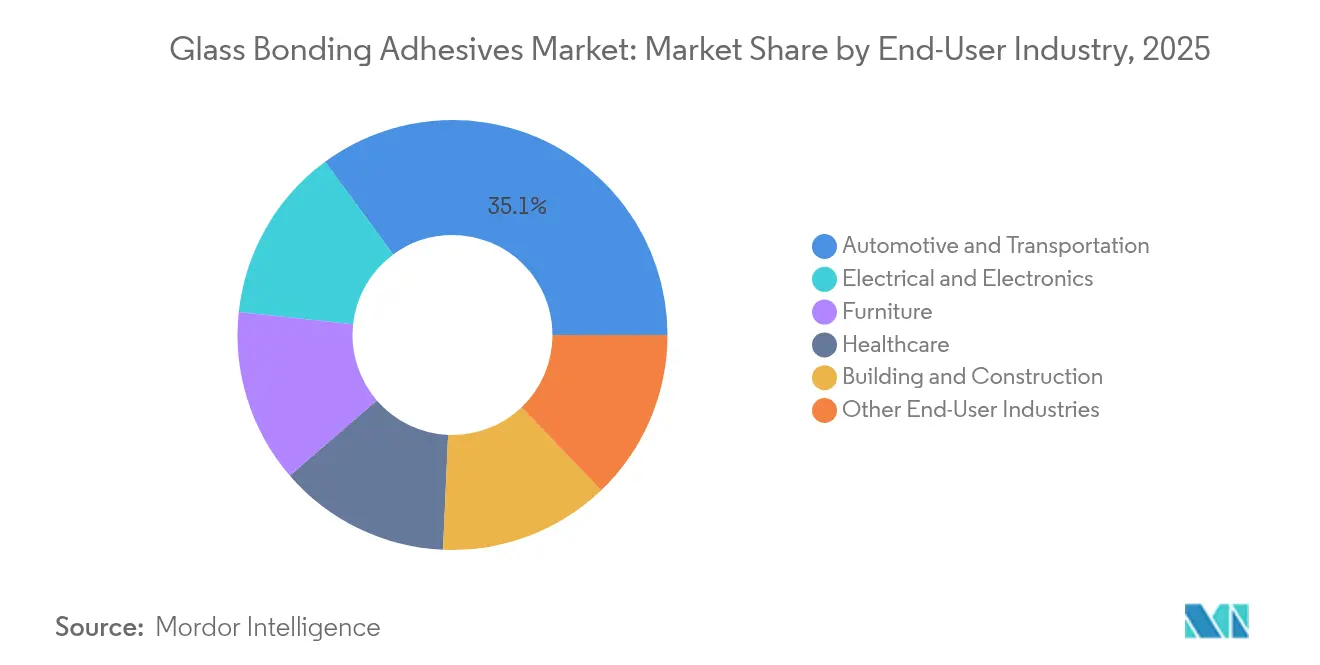
- エンドユーザー産業別では、自動車・輸送が2025年に35.10%の収益シェアをリードしました。電気・電子は2031年にかけてCAGR 6.41%で拡大する見込みです。
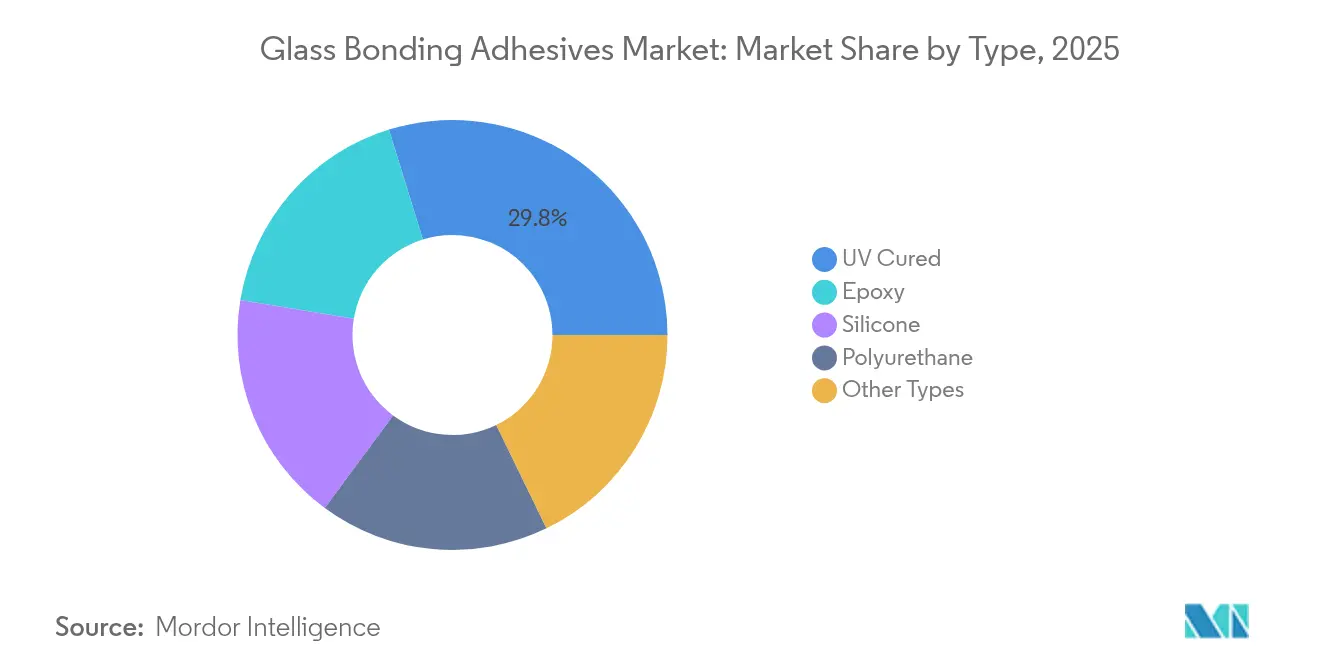
- 製品タイプ別では、UV硬化型製剤が2025年に29.78%の収益シェアを獲得しました。シリコーン接着剤は2031年にかけてCAGR 6.86%で最も速く成長する見込みです。
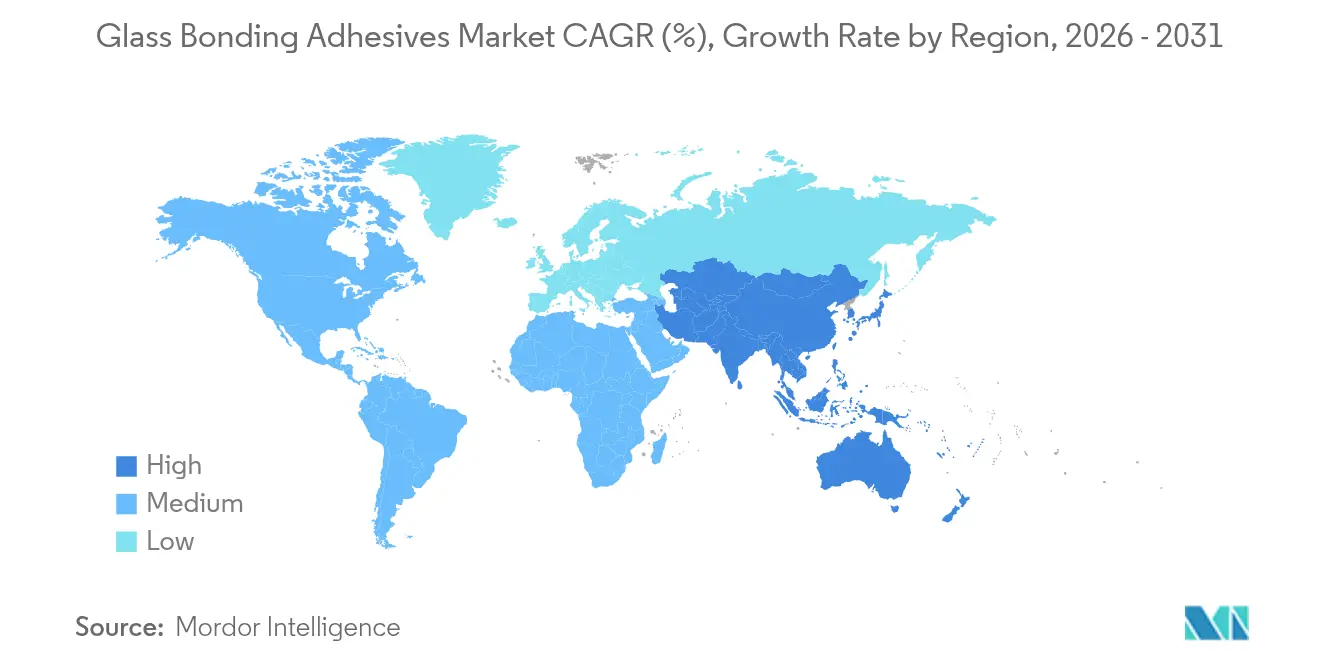
- 地域別では、アジア太平洋が2025年の収益の41.02%を占めました。同地域は2031年にかけて最高のCAGR 6.54%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(%、概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車グレージングにおける積層ガラスおよびスマートガラスの採用急増 | +1.2% | アジア太平洋および北米が主導する世界全体 | 中期(2〜4年) |
| ミニLEDおよびマイクロLEDディスプレイ組立ラインの拡大 | +0.8% | アジア太平洋中心、北米への波及 | 短期(2年以内) |
| アジア太平洋におけるフレームレス建築ファサードの急速な拡大 | +1.1% | アジア太平洋が主要、中東が台頭 | 長期(4年以上) |
| UV硬化型化学品を促進する厳格なVOC削減規制 | +0.9% | 欧州・北米、世界規模で拡大中 | 中期(2〜4年) |
| ポイント・オブ・ケア医療診断機器に対する需要の増加 | +0.6% | 世界全体、先進市場での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車グレージングにおける積層ガラスおよびスマートガラスの採用急増
自動車メーカーはヘッドアップディスプレイ、エレクトロクロミック層、およびセンサーアレイをフロントガラスに直接埋め込み、ブラケットやクランプを透明な構造接合部に置き換えています。Sikaのパワーキュアテクノロジーはレガシーウレタンに比べて硬化時間を50%短縮し、先進運転支援システム(ADAS)レーダーの電磁透過性を維持し、マイナス40℃からプラス120℃の間の繰り返し熱負荷に耐えます[1]「構造用シリコーン SG-500 データシート」、sika.com。接着剤はガラスと金属フレームの熱膨張差を吸収しつつ、継続的なUV照射下でも透明性を保持しなければなりません。プレミアム車両プログラムはマス市場モデルよりも速くスマートガラスを導入していますが、ダウンストリームでの採用は、ティア1グレージングサプライヤーがUV安定シリコーンを標準化するにつれて加速しています。積層ライト1枚ごとに独立してシールされる機能層が増えるため、1台当たりのユニット消費量が増加します。これらの要因が組み合わさって、ガラス接着剤市場の予測CAGRに1.2パーセントポイントが加算されます。
ミニLEDおよびマイクロLEDディスプレイ組立ラインの拡大
スマートフォン、ノートブック、および車載インフォテインメントメーカーは、サブミリメートルのダイ配置精度を要求するハイスループットのミニLEDバックプレーンラインを設置しています。アウトガスが5 ppm未満のUV硬化型アクリレートが敏感な接合部を保護し、低収縮シリコーンハイブリッドがポスト硬化中の超薄型カバーガラスの反りを防止します。X Display Companyのマイクロ転写印刷特許は、接着フィレットの高さが2 μm未満に抑えられた場合に99.99%の歩留まりを報告しています。産業用ヒューマンマシンインタフェース(HMI)および航空電子機器にも適用が拡大しており、マイナス55℃からプラス85℃の振動耐性および熱サイクルには、弾性率0.5〜1.2 MPaの範囲が求められます。多くの場合2秒未満のUV露光という急速な組立サイクルは、パネルメーカーの設備総合効率(OEE)の測定可能な向上につながり、市場CAGRに0.8パーセントポイントの追加上昇を支えています。
アジア太平洋におけるフレームレス建築ファサードの急速な拡大
アジアのデベロッパーは、構造用シリコーンによって風荷重および自重を鉄骨アンカーに直接伝達するポイントサポート式カーテンウォールとフィン支持ガラス屋根を好みます。Sikasil SG-500は、熱帯の高湿潤サイクルにおいて25年の耐用年数を示し、ASTM C1184の構造用シリコーン基準を満たします。クリスタル・ハウスの事例は、ガラスレンガをガラスモルタルにUV硬化接着する工法を実証し、±0.25 mmの公差と完全に透明なファサードを実現しています。輸送ハブにおける爆風耐性グレージングの需要は、20 kPaを超えるピーク圧力を破砕なしで分散できるエポキシ・シリコーンハイブリッドテープソリューションを促進しています。中国、インド、東南アジアにおけるインフラ支出の累積がファサードグレードシーラントの持続的な二桁の数量成長をもたらし、CAGRに1.1パーセントポイントの上昇をもたらしています。
UV硬化型化学品を促進する厳格なVOC削減規制
カリフォルニア州規則1168および欧州グリーンディールは、多くの建設・産業用接着剤においてVOCを50 g/Lに制限し、購買担当者を無溶剤UV硬化型システムへと誘導しています。米国環境保護庁(EPA)は、UVランプが瞬時の重合を実現することから、熱オーブンと比較して最大95%のエネルギー節約を試算しています。シリコーン変性ポリアクリレートは、キセノンアーク照射1,000時間後でも96%の透明性とグレード0のクロスカット密着性を維持し、複層ガラスユニット(IGU)の耐久性規格を満たしています。電子機器ハウジングおよび煙感知器レンズ向けのプラスチック接着への採用も進んでおり、相手先ブランド製造業者(OEM)が生産拠点全体で材料承認を統一しています。この規制的追い風は、ガラス接着剤市場の予測CAGRに約0.9パーセントポイントを加算します。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(%、概算) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エポキシおよびシリコーン原料コストを押し上げるエネルギー価格の変動 | -0.7% | 世界全体、欧州およびアジアへの影響が顕著 | 短期(2年以内) |
| 医療用途における特定のシアノアクリレートをめぐる細胞毒性懸念 | -0.4% | 世界全体、先進市場でより厳格な規制 | 中期(2〜4年) |
| 大型ガラスパネル向け精密ディスペンシングにおける技術人材不足 | -0.5% | アジア太平洋および北米、欧州でも影響が拡大しつつある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エポキシおよびシリコーン原料コストを押し上げるエネルギー価格の変動
地政学的緊張および製油所の停止により、2024年末にブレント原油は1バレルあたり97米ドル付近まで上昇し、ベンゼンおよびシリコンメタル由来の中間体のコストが増加しました。複合樹脂サプライヤーのAOCは欧州において1トンあたり150〜200ユーロの値上げを実施し、下流の接着剤ラインのマージンを圧迫しました。規模の小さい製剤メーカーは長期契約を持たないことが多く、より高い在庫バッファーを保有せざるを得ず、運転資本が増加し、革新プロジェクトが遅延します。このコスト転嫁は、価格感応度の高いグレージングまたはディスプレイ用途を脅かし、予測CAGRから推定0.7パーセントポイントを削減します。
医療用途における特定のシアノアクリレートをめぐる細胞毒性懸念
メチルおよびエチルシアノアクリレートは眼および呼吸器への刺激を引き起こす可能性があり、外科用途での表示強化および使用制限が求められています[2]世界保健機関、「シアノアクリレートへの曝露」、who.int。食品医薬品局(FDA)の安全性審査では中程度のアレルギー反応が記録されており、カテーテルおよび内視鏡接着においてシリコーン、ポリウレタン、またはUV硬化型アクリレート代替品に対するOEM需要が高まっています。再処方化サイクルは認定リードタイムを延長し、研究開発(R&D)コストを増加させ、予測CAGRからおよそ0.4パーセントポイントを削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
製造効率に牽引されるUV硬化型の優位性UV硬化型システムは2025年に収益の29.78%を占め、1秒間のフラッシュ硬化が自動車ウィンドシールドおよびテレビバックライトバーのタクトタイムを短縮するため、中心的な地位を占めています。UV製品に紐づくガラス接着剤市場規模は、OEMが水銀フリーLEDランプおよびインライン検査センサーを導入するにつれて、年率5.72%で拡大する見込みです。エポキシは12 N/mm超のはく離強度が義務付けられる鉄道窓の構造接合において依然として主流ですが、ポリウレタンの使用は欧州のジイソシアネート規制のもとで縮小傾向にあります。シリコーングレードは、極端な熱的柔軟性を要求するフレームレスファサードプロジェクトを背景に、CAGR 6.86%を達成する見込みです。ホットメルトおよびアナエロビック化学品は、プロセスの簡便性が光学的完全性を上回る家電ガラスパネルおよびコンプレッサーサイトグラスでニッチながら不可欠な存在であり続けます。
OEMは総保有コストを評価します。UVリグはエネルギーを95%削減し、かつてコンベクションオーブンが占めていた貴重な床面積を解放します。信越化学のUV硬化型液状シリコーンゴム(LSR)は硬化収縮率が0.1%未満であり、光学的歪みのない超薄型カメラカバーガラス接着を実現します。接着剤とプログラマブルな計量・ディスペンスロボットをバンドルで提供するサプライヤーは、顧客のスイッチングコストを高め、ライフサイクルサービス収益を確保します。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


エンドユーザー産業別:
電子機器の加速を背景とした自動車のリーダーシップ自動車・輸送のガラス接着剤市場シェアは2025年に35.10%を占め、積層ライト、ヘッドアップディスプレイ(HUD)の統合、および自律センサーキャリブレーションが1台当たりのグラム数増加を牽引しました。ルーフクラッシュ耐性および軽量グレージングモジュールに関する規制的要請が構造接着剤を引き続き注目させています。電気・電子用途は、テレビ、タブレット、および自動車コックピット向けミニLEDバックプレーンに牽引され、2031年にかけてCAGR 6.41%を記録する見込みです。建築・建設はアジアの都市スカイラインを背景にファサードシーラントの第3位の消費分野であり続け、ヘルスケアは注射器ポンプマニホールドまたはシングルユースカートリッジがすべて生体適合性プロトコルを満たさなければならないことからプレミアムマージンを獲得しています。家具および特殊産業用途は、装飾用エッジや金属ファスナーが視野を遮る機械ビジョンエンクロージャーにおける透明接着で需要を補完しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域ガラス接着剤市場
アジア太平洋地域は2025年の収益の41.02%を占め、中国の1 トリリオン 米ドルインフラプログラムおよびインドの二桁台の自動車生産増加を背景に、2031年まで6.54%のCAGRで推移する見通しである。電気自動車(EV)グレージングの国内調達を義務付ける政府規は、シーラントの輸入代替を促進しながら需要量を拡大させている。シカがシンガポールおよび西安に新設した工場は、リードタイムを短縮するとともに、高温多湿な熱帯環境の建築物向けに配合を最適化している。日本および韓国は、マイクロLEDおよび半導体ウェーハボンディング分野において高付加価値の売上を創出しており、当該分野では欠陥許容度が十億分の一単位で管理されている。
北米ガラス接着剤市場
北米は、堅調な小型トラック需要と、低弾性率シリコーン封止材を必要とするグラスコックピットディスプレイを活用した航空宇宙分野の受注残の厚みから恩恵を受けている。カリフォルニア州のVOC規制はUV硬化型製品の採用を加速させており、中西部のウインドシールド工場における設備改修を促している。米国は医療機器消費において圧倒的なシェアを誇り、これはFDAの厳格な監督体制と充実した受託製造エコシステムを反映している。
欧州・中東・アフリカおよび南米ガラス接着剤市場
欧州はドイツのプレミアム自動車セクターおよび英国の先進的なファサードデザン分野において強固なイノベーション基盤を維持しているが、天然ガスコストの高騰により利益率は依然として圧迫されている。同地域のジイソシアネート規制は、OEMをシリコーンまたはUV変性ポリアクリレート配合へと移行させつつある。南米では、ブラジルの乗用車市場の回復とコロンビアの都市鉄道プロジェクトがガラス接着剤市場の需要を段階的に押し上げており、新興市場としての上昇余地が見込まれる。中東・アフリカの成長は、ドバイ、ドーハ、リヤドにおける湾岸高層ビル建設パイプラインに左右されており、砂漠地帯の紫外線負荷および温度サイクルへの対応からプレミアムシリコーンシーラントが不可欠となっている。また、ゲレスハイマーが2025年上半期に記録した1,120.7 ミリオン ユーロのガラス包装収益は、地域の医療用消耗品における垂直統合のシナジーを示している。

バリューチェーン分析
バリューチェーンは、エポキシ樹脂・硬化剤、ポリウレタンプレポリマー、シリコーンポリマー、UV硬化型アクリレート・オリゴマー系などのベース化学品を構築するために使用される上流の原料や添加剤から始まる。これには、触媒、充填剤、シラン系などの接着促進剤、光学的透明性と耐候性能を維持するための安定剤も含まれる。フォーミュレーターはこれらの原料を配合し、自動車用ガラス、ファサード構造ジョイント、電子ディスプレイ接合、医療機器組立向けの用途別グレードに仕上げる。これらの要件は、速硬化、低収縮、低アウトガス、UV照射および熱サイクル下での耐久性にまで及ぶ。
中流では、接着剤メーカーがプロセスを支える設備や適用ノウハウとともに価値を提供する傾向が強まっており、光硬化型製品をUV-LEDランプシステムやディスペンシングソリューションと組み合わせることで、短いタクトタイムとより厳格な寸法許容差を支えている。下流の流通は最終用途によって異なる。自動車、電子機器、医療分野における大量生産または高信頼性プログラムでは、顧客の生産ラインに対する直接供給と技術支援へ向かう傾向が一般的であるのに対し、一般産業用途や補修用途チャネルでは在庫対応のために流通業者やリセラーへの依存度がより高い。制約は、エポキシおよびシリコーン中間体の原料・エネルギーコストの変動や、大型パネル向けの精密ディスペンシングなどの適用能力の不足に集中する傾向があり、これらはスクラップリスクの増加や適格性評価期間の延長につながる可能性がある。
競争環境
ガラス接着剤市場は、Henkel AG & Co. KGaA、3M、Sika AG、H.B. Fuller Company、Dymax Corporationなどの主要プレーヤーの存在により、中程度に統合されています。Sikaはスイスフラン112億4,000万の売上を報告し、MBCC Group、Cromar、Elmichという戦略的買収を通じて原材料の後方統合および地域流通を確保しました。H.B. Fullerはインフラへの露出を拡大するためにBuilding Adhesive Solutionsに再編し、3MはCeradyneセラミクスの知見を活用してガラスセンサーハウジングを共同開発しています。低エネルギー・水銀フリー硬化ランプおよびバイオベース原料をめぐる競争が激化しており、その最たる例がArkemaのBostikによる2024年9月の60%バイオソース原料使用のFast Glue Ultra+の発売です。サプライヤーの差別化は最終的に、バンドル価値、高度なレオロジーモデリング、インライン検査アルゴリズム、およびエンドユーザーのスクラップを最小化するフィールドサービスパッケージに依存しています。
ガラス接着剤業界のリーダー企業
Henkel AG & Co. KGaA
H.B. Fuller Company
3M
Sika AG
Dymax Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ガラス接着剤市場
- 3M
- Arkema (Bostik)
- Ashland
- Dow
- DuPont
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Momentive
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Saint-Gobain
- Sika AG
- ThreeBond Holdings Co., Ltd.

市場機会と将来展望
機会は、ガラスモジュールがより多くの機能を追加し、顧客がプロセスウィンドウを狭める分野で最も強く、これは速硬化と高い光学性能を兼ね備えたUV-LED硬化型およびハイブリッドシステムの採用拡大を後押ししている。パノラミックヘッドアップディスプレイとADASセンサー機能を統合する自動車用ガラスプログラムは、振動や熱サイクルに対応しながら透明性を維持する接着剤の余地を生み出している。DELOが2026年3月に発表した、パノラミックHUDシリーズ量産向けの光活性化構造用接着剤ソリューションは、こうした要件に基づく商業化を直接示している。同時に、複雑な組立体内の遮光・遮蔽領域における接合需要は、光硬化型プラットフォームの一層の改良を後押ししており、Dymaxが2026年5月に発売した、硬化が難しい形状を対象とする低粘度・光硬化型医療用接着剤もこれに含まれる。
第二の機会分野は循環性と再作業性であり、メーカーはサービス期間中の接着強度を弱めることなく、スクラップの削減と使用終了時の分離性の実現に注力している。Henkelは2026年4月、内部脱着機能を備えたTechnomelt PURホットメルトでこの方向性を示し、接着剤の選択をガラス部品を含む家電・産業組立における修理、再作業、リサイクルの目標に結び付けた。供給面では、接着剤・シーラントにおける地域的な生産能力の増強と現地化の取り組みが強靭性を強化し、製造クラスター付近でのリードタイム短縮を助けている。これは、Dowおよびサンチェミカルズによるトルコでの絶縁ガラス用シーラント生産開始(2024年6月)や、Sonocoの3,000万米ドルの生産能力拡張発表(2025年7月)に反映されており、いずれも建設関連および産業用接着剤サプライチェーン全体にわたる投資活動を示している。
Recent Industry Developments in ガラス接着剤市場
- 2026年5月:Dymax Corporationは、不透明基材や遮光基材を含む複雑な機器組立を対象とした低粘度・光硬化型医療用接着剤HLC-M-1004を発売した。この製品は、硬化が難しい形状での加工性を改善し、より高信頼性の組立を支えることで、光硬化型ガラス接合材料の使用範囲を拡大する。
- 2026年4月:Henkel AG & Co. KGaAは、内部脱着機能を備えた家電組立向けポリウレタンホットメルト接着剤Technomelt PUR 9015 BV/WVを発表した。この製品は工程内での脱着を通じて廃棄物削減を支え、修理・リサイクルのための部品分離を容易にし、循環性に配慮した接合ソリューションへの移行を強化する。
- 2025年5月:Sika AGは、最短3時間の走行可能時間を持つプライマーレスのポリウレタン系自動車ガラス交換用接着剤Sikaflex P2G Premiumを発売した。プライマー処理工程を省きながら迅速な使用再開を維持することで、この発売は自動車用ガラス交換作業における高いスループットと省人化を目指している。


ガラス接着剤市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、ガラス表面を別の基材に接合するために使用される接着剤を対象とし、接着剤が主要な接合方法であり、調合製品として販売されるものを含む。収益は、主要な最終用途分野全体でガラス接合に一般的に使用される接着剤化学品について計上される。
対象範囲の除外:機械的締結具、主要接合層として使用されるテープ、構造用または準構造用接着剤として機能しないガラスコーティング材料。
セグメンテーション概要
- タイプ別
- エポキシ
- シリコーン
- ポリウレタン
- UV硬化型
- その他のタイプ
- エンドユーザー産業別
- 家具
- ヘルスケア
- 電気・電子
- 自動車・輸送
- 建築・建設
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、基本的な市場の境界を設定し、需要要因、価格動向、規制状況に関する最初の一連の仮説を構築するために使用される。通常、米国センサス局の建設・製造業統計、Eurostatの工業生産データ、関連する化学品カテゴリーのUN Comtrade貿易フロー、建設活動の理解を助けるIEAまたは類似のエネルギー・建築指標といった公開統計や参考資料を活用する。
接着剤の使用パターンを理解するために、査読済み資料やポリマー関連学術誌、認知された標準化団体による規格・指針、接着剤や建築材料に関連する業界団体からの公開情報も参照する。その後、企業の年次報告書、投資家向け説明資料、信頼できる経済メディアを用いて、生産能力の動向と最終市場への影響をクロスチェックする。また、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、有用な場合には出荷レベルの輸出入記録も活用する。これらの情報源は網羅的なものではなく、データポイントを収集、検証、明確化するために他の多くの公開文書も検討された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に確認できないモデル上の仮定を検証するために使用され、特に最終用途別の採用状況、一般的な接合要件、化学品や用途別の価格変動の傾向を対象とする。接着剤メーカー、原材料サプライヤー、フォーミュレーター、流通業者、および建設用ガラス、自動車・輸送、電気・電子分野の下流ユーザーなど、幅広い関係者と対話を行う。また、APAC、EMEA、南北アメリカ全体の視点のバランスも取っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:34% | 経営幹部(CXO):14% | APAC:39% |
| ミッド層:49% | 機能・部門リーダー:41% | EMEA:34% |
| 小規模プレイヤー:17% | マネージャー:45% | 南北アメリカ:27% |
市場規模測定と予測
当社の市場規模測定は、建設出力、自動車用ガラス活動、電子機器組立指標をガラス接合用途における現実的な需要プールに変換するトップダウン方式から始まる。その後、その需要を浸透率と一般的な接着剤使用強度によってフィルタリングする。計算を実用的なものにするため、接合シナリオ(ガラス対ガラス対ガラス対金属またはガラス対プラスチック)ごとに需要がどのように異なるかを追跡し、主要化学品について代表的な価格を適用する。
このモデルは、選択的なボトムアップ推定によって支えられており、サプライヤーの収益分解、チャネルチェック、サンプル価格(1キログラム当たり)と推定量の積算を用いて、合計値の確認と過小計上の調整を行っている。この市場で重要な要因には、改修・新築サイクル、車両生産とガラス化のトレンド、ディスプレイ・機器組立の勢い、より高速な加工のためのUV硬化型・シリコーン系への移行が含まれる。また、配合の選択に影響を与えるVOCおよび安全規制も考慮に入れている。予測には主にシナリオ分析を用い、軽度の多変量回帰チェックを組み合わせることで、成長を最終市場の活動および想定される化学品構成の変化に結び付けている。これらの予測は、今後数年間で変化が見込まれるとインタビュー対象者が予想する内容によって検証される。小規模な用途についてボトムアップの情報が不完全な場合は、保守的な採用範囲を適用し、インタビューで共有されたエンジニアリング基準に対して単位当たりの接着剤使用量が妥当かを確認することでギャップに対応している。
データ検証と更新サイクル
出力結果は、需要側指標、供給側の動向、価格動向を含む独立した信号間のトライアンギュレーションによって検証され、単一の仮定が全体を左右しないようにしている。モデルが地域や化学品によって大きな変動を示す場合、その要因が再確認され、承認前に基礎となる入力データが再検討される。バリエーションが明確な市場イベントで説明できない場合は、追加のヒアリングが実施される。
レポートは毎年更新される。大規模な生産能力の増強、配合に影響を与える規制変更、平均販売価格を変動させ得る急激な原料価格の変化など、重大な変化が生じた場合には中間更新が行われる。提出前には、アナリストが最終確認を行い、最新の公開情報とインタビューから得られた知見が、クライアントに提供される数値に反映されていることを確認する。
他の公開推定値と比較したMordor Intelligenceのガラス接合用接着剤市場規模
ガラス接合用接着剤に関する公開市場数値は、トピック名が同じであっても、各チームが同じ化学品、最終用途、接合シナリオを計上していない場合があるため、異なって見える可能性がある。選定された基準年、価格の米ドルへの換算方法、サプライチェーンのどの範囲を含めるかも、数値の差異が生じる一般的な理由である。
主なギャップは、通常、範囲の境界とモデリング上の選択から生じる。一部の推定値には、ガラスに関連するが実際にはガラス接合ではない隣接する接着用途が含まれている。他の推定値は、実際にその速度で量産が拡大できるかを確認せずに、より高機能な配合へのより速い移行を仮定している。化学品構成の変化を追跡し、最終用途の需要信号を確認し、通貨換算のタイミングを更新することで、Mordor Intelligenceは、対象地域全体にわたるエポキシ、シリコーン、ポリウレタン、UV硬化型、その他定義されたガラス接合製品に、2026年の合計値を結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.45億米ドル(2026年) | |
| Global Consultancy A | 4.17億米ドル(2024年) | 異なる基準年を採用し、2032年までのより速い成長経路を想定しており、専門用途がどのように分類されるかによって範囲を広げる可能性のある用途分類(例:ガラス対セラミック)も追加している。 |
| Industry Research Group B | 3.00億米ドル(2024年) | より低い出発点を報告しており、これは化学品構成や最終用途の重み付けに関する詳細が限られた、より広範な高レベルの用途範囲に依存しているように見え、より高価値なUV硬化型および特殊接合需要を過小に計上する可能性がある。 |
比較の結果、差異の大部分は基準年の整合性と、隣接する接着剤需要に対して何が真のガラス接合として計上されているかによって説明できることが示されている。当社の作業では、最終市場の活動を浸透率および価格に結び付け、その後、確定前にサプライヤーおよびチャネルからのフィードバックに対して想定される合計値を再確認することで、各ステップの追跡可能性を確保している。


レポートで回答される主要な質問
ガラス接着剤市場の現在の価値はいくらですか?
市場は2026年に44億5,000万米ドルと評価されており、2031年までに58億6,000万米ドルに達する見込みです。
ガラス接着剤市場をリードする製品タイプはどれですか?
UV硬化型製剤は、急速な硬化とエネルギー節約の利点により、2025年に29.78%の収益シェアを獲得しました。
最も高い需要を占めるエンドユーザー産業はどこですか?
自動車・輸送は、積層ガラスおよびスマートガラスアセンブリへの移行により、2025年の収益の35.10%を占めました。
最も速く成長する地域はどこですか?
アジア太平洋は、インフラ支出と車両生産増加に牽引され、2031年にかけてCAGR 6.54%で拡大する見込みです。
環境規制はどのように製品開発に影響を与えていますか?
欧州および北米における厳格なVOC規制が無溶剤UV硬化型化学品への移行を加速させ、新製品の発売と工場の改装を促進しています。
最終更新日:



