
Tamanho e Participação do Mercado de Adesivos para Colagem de Vidro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
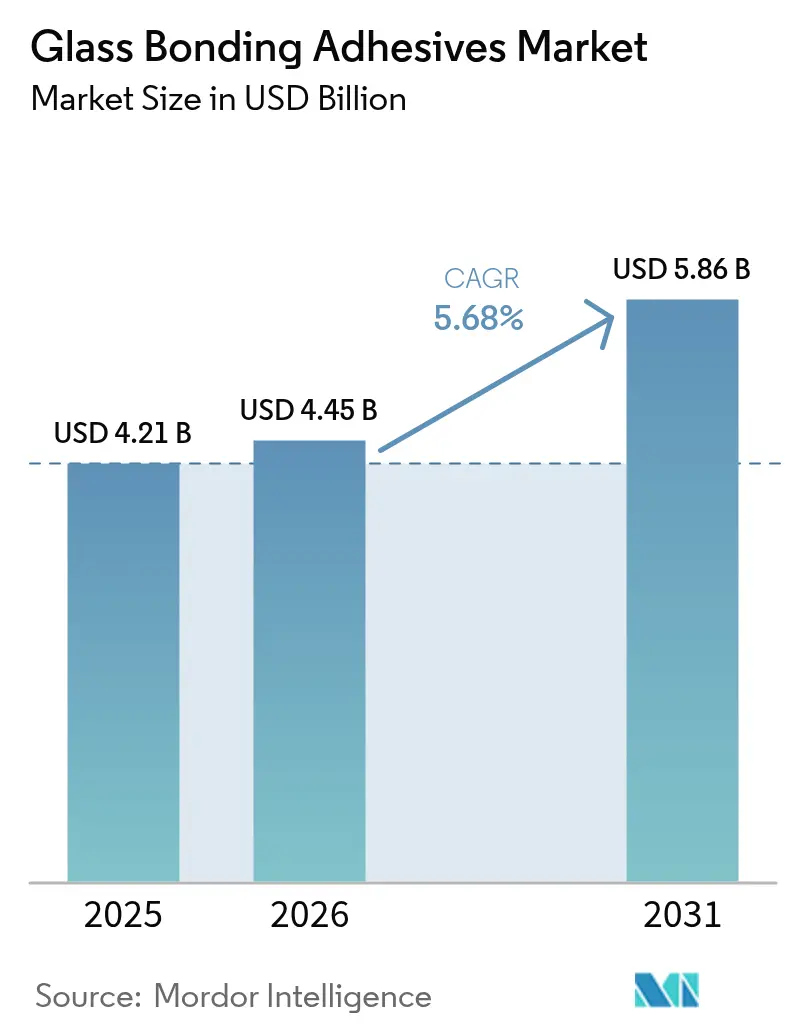
| Tamanho do Mercado (2026) | 4.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.68 % |
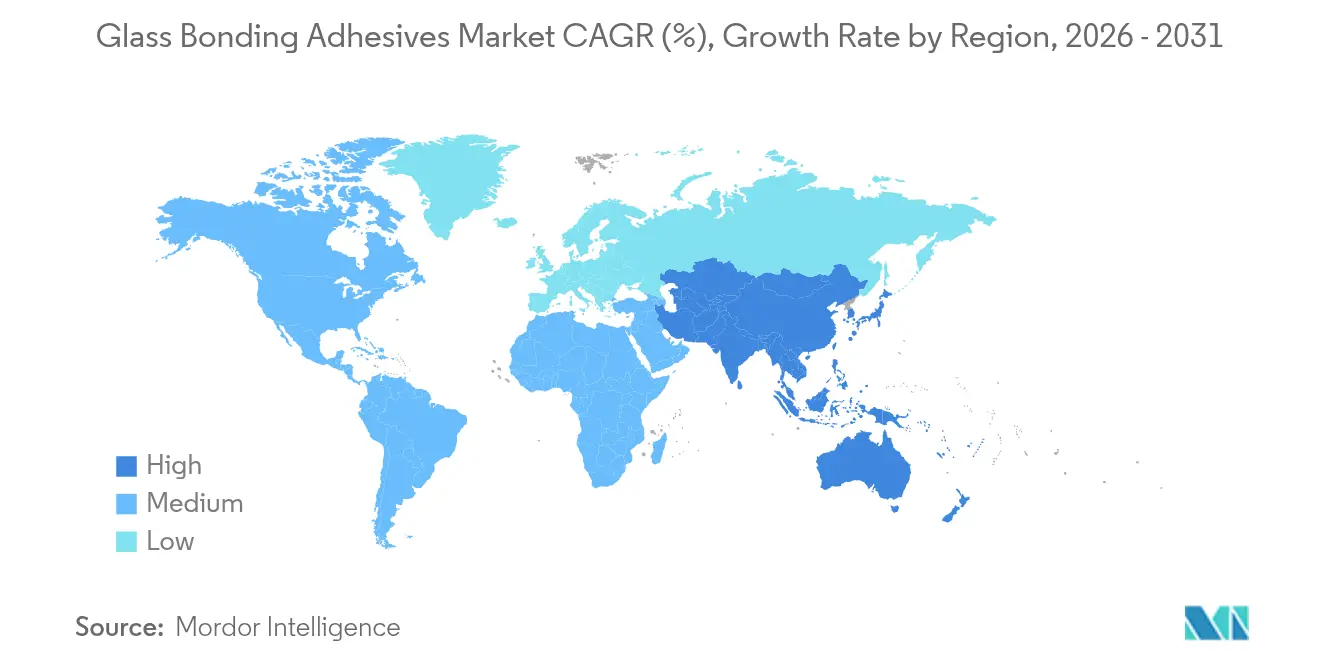
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
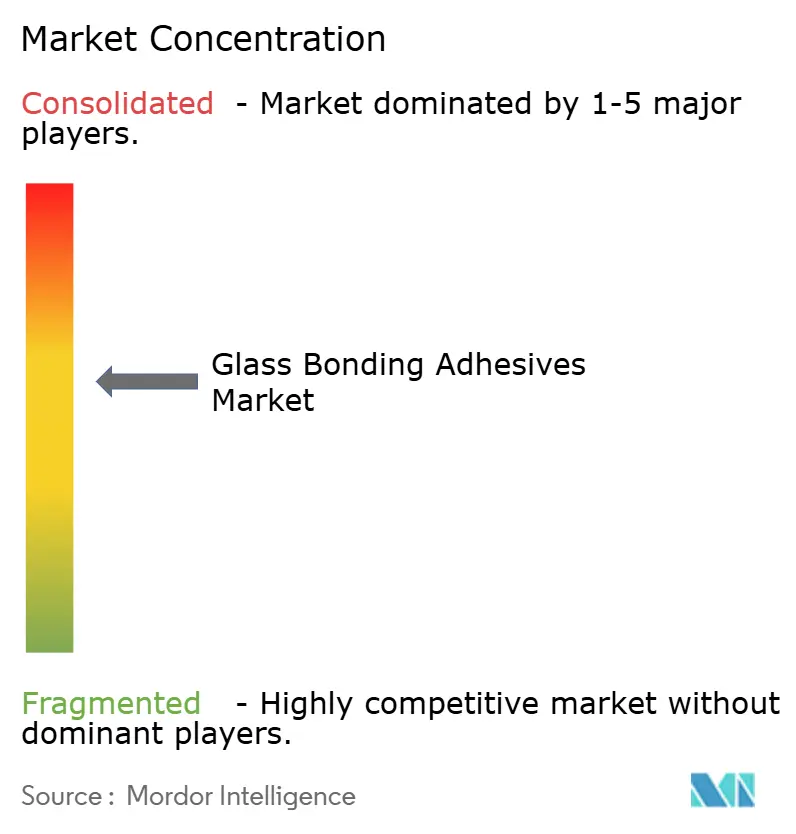
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Colagem de Vidro pela Mordor Intelligence
O tamanho do Mercado de Adesivos para Colagem de Vidro em 2026 é estimado em USD 4,45 bilhões, crescendo a partir do valor de 2025 de USD 4,21 bilhões, com projeções para 2031 indicando USD 5,86 bilhões, crescendo a uma CAGR de 5,68% no período de 2026 a 2031. A resiliência da demanda decorre da crescente utilização do material em envidraçamento automotivo laminado, fachadas arquitetônicas sem moldura, montagem de displays Mini-LED e dispositivos médicos de diagnóstico point-of-care, exigindo clareza óptica precisa, resistência estrutural confiável e conformidade com normas ambientais cada vez mais rigorosas. A contínua migração para químicas curáveis por UV, sistemas de dispensação prontos para automação e cadeias de fornecimento verticalmente integradas permite que os fornecedores acompanhem os tempos de takt mais rígidos nas fábricas de eletrônicos e automotivas, ao mesmo tempo em que limitam as emissões de Compostos Orgânicos Voláteis (COV). O fortalecimento dos códigos de construção na Ásia-Pacífico, a adoção de vidro inteligente em veículos premium e o crescente uso de microfluídica em diagnósticos descentralizados sustentam coletivamente a trajetória de crescimento de médio prazo do mercado. No entanto, a volatilidade dos custos de energia desafia a economia das matérias-primas de epóxi e silicone, e as preocupações com biocompatibilidade em torno dos cianoacrilatos tradicionais forçam a reforma dos dispositivos de saúde.
Principais Conclusões do Relatório
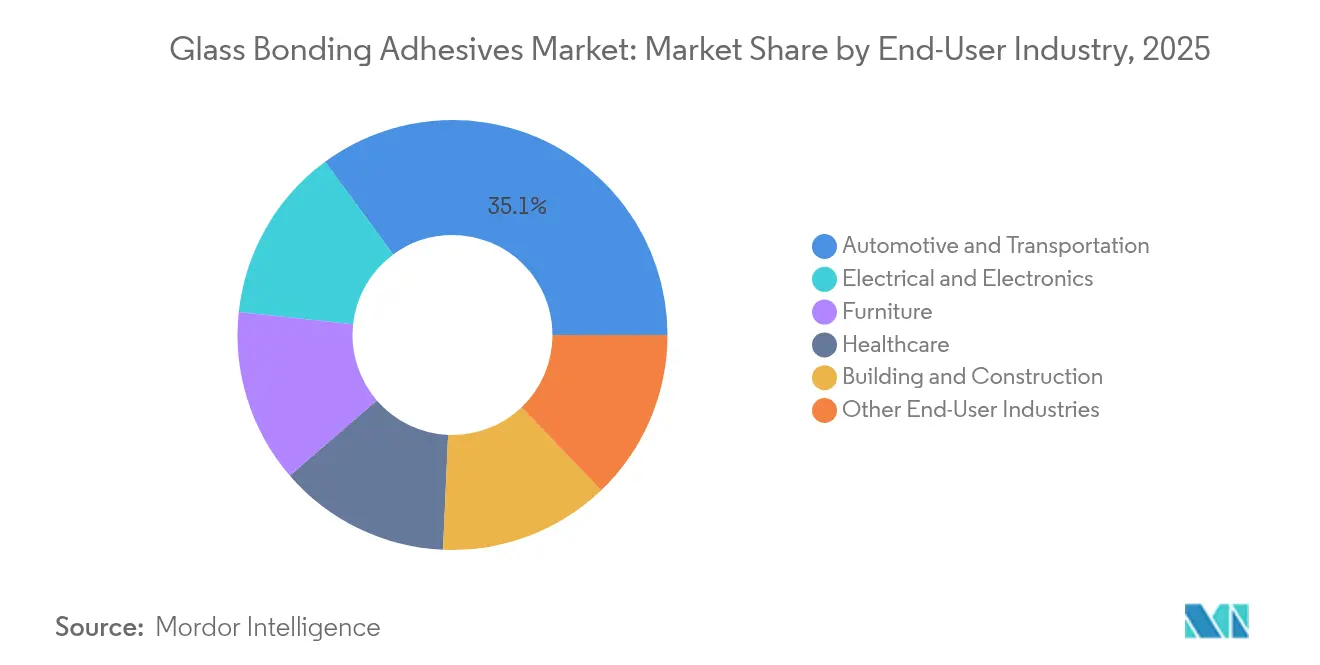
- Por indústria do usuário final, Automotivo e Transporte liderou com uma participação de receita de 35,10% em 2025; Elétrico e Eletrônico está projetado para expandir a uma CAGR de 6,41% até 2031.
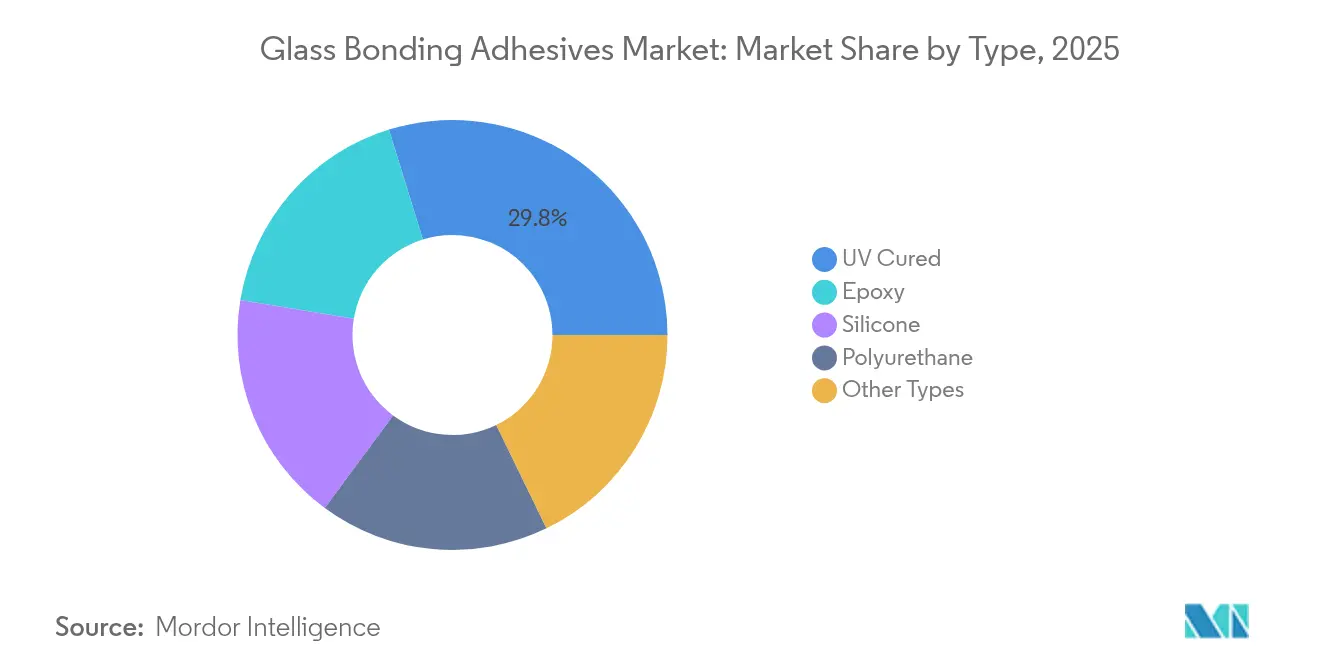
- Por tipo de produto, as formulações Curadas por UV capturaram 29,78% de participação de receita em 2025; os adesivos de Silicone estão definidos para crescer mais rapidamente a uma CAGR de 6,86% até 2031.
- Por geografia, a Ásia-Pacífico controlou 41,02% da receita de 2025; a mesma região tem previsão de registrar a maior CAGR de 6,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Adoção de Vidro Laminado e Vidro Inteligente no Envidraçamento Automotivo | +1.2% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento das Linhas de Montagem de Displays Mini-LED e Micro-LED | +0.8% | Ásia-Pacífico como núcleo, com expansão para a América do Norte | Curto prazo (≤ 2 anos) |
| Rápida Expansão de Fachadas Arquitetônicas sem Moldura na Ásia-Pacífico | +1.1% | Ásia-Pacífico como primário, Oriente Médio em ascensão | Longo prazo (≥ 4 anos) |
| Mandatos Rigorosos de Redução de COV Impulsionando Químicas Curáveis por UV | +0.9% | Europa e América do Norte, expandindo globalmente | Médio prazo (2 a 4 anos) |
| Aumento da Demanda por Dispositivos Médicos de Diagnóstico Point-of-Care | +0.6% | Global, adoção inicial em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Adoção de Vidro Laminado e Vidro Inteligente no Envidraçamento Automotivo
Os fabricantes de automóveis estão integrando displays heads-up, camadas eletrocrômicas e matrizes de sensores diretamente nos para-brisas, eliminando suportes e grampos em favor de juntas estruturais transparentes. A tecnologia PowerCure da Sika reduz o tempo de cura em 50% em relação aos poliuretanos convencionais, mantém a transparência eletromagnética para o radar do Sistema de Assistência Avançada ao Condutor (ADAS) e suporta cargas térmicas cíclicas entre -40°C e +120°C[1]"Folha de Dados do Silicone Estrutural SG-500", sika.com. Os adesivos devem absorver a expansão térmica diferencial entre o vidro e as estruturas metálicas, mantendo a clareza sob bombardeamento contínuo de UV. Os programas de veículos premium implementam vidro inteligente mais rapidamente do que os modelos de mercado de massa, mas a adoção a jusante está se acelerando à medida que os fornecedores de envidraçamento de primeiro nível padronizam em silicones estáveis ao UV. A transição aumenta o consumo unitário por veículo, pois cada vidro laminado agora carrega mais camadas funcionais que devem ser seladas de forma independente. Combinados, esses fatores acrescentam 1,2 ponto percentual à CAGR projetada no mercado de adesivos para colagem de vidro.
Crescimento das Linhas de Montagem de Displays Mini-LED e Micro-LED
Os fabricantes de smartphones, notebooks e sistemas de infoentretenimento para automóveis estão comissionando linhas de backplane Mini-LED de alto rendimento que exigem precisão de posicionamento de die inferior a um milímetro. Acrilatos curáveis por UV com desgaseificação abaixo de 5 ppm protegem junções sensíveis, enquanto híbridos de silicone de baixa contração evitam a deformação do vidro de cobertura ultrafino durante a pós-cura. As patentes de impressão por microtransferência da X Display Company relatam um rendimento de 99,99% quando os filetes de adesivo permanecem abaixo de 2 μm de altura. A integração também se estende a Interfaces Homem-Máquina (IHM) industriais e aviônicos, onde a tolerância à vibração e o ciclo térmico de -55°C a +85°C exigem módulos elásticos na faixa de 0,5 a 1,2 MPa. Ciclos de montagem rápidos, geralmente com menos de dois segundos de exposição UV, traduzem-se em ganhos mensuráveis de Eficiência Global dos Equipamentos (OEE) para os fabricantes de painéis, sustentando um incremento adicional de 0,8 ponto percentual na CAGR do mercado.
Rápida Expansão de Fachadas Arquitetônicas sem Moldura na Ásia-Pacífico
Os incorporadores asiáticos preferem paredes cortina com suporte pontual e coberturas de vidro com aletas que dependem de silicones estruturais para transferir cargas mortas de vento diretamente para ancoragens de aço. O Sikasil SG-500 demonstra uma vida útil de 25 anos em ciclos tropicais úmidos e passa pelos critérios de silicone estrutural ASTM C1184. O estudo de caso do Crystal House valida a colagem curada por UV de tijolos de vidro em argamassa de vidro, alcançando tolerância de ±0,25 mm e uma fachada completamente transparente. A demanda por envidraçamento resistente a explosões em terminais de transporte estimula soluções híbridas de fita epóxi-silicone capazes de dissipar pressões de pico acima de 20 kPa sem fragmentação. Os desembolsos combinados de infraestrutura na China, Índia e Sudeste Asiático canalizam crescimento volumétrico sustentado de dois dígitos para selantes de grau fachada, contribuindo com um incremento de 1,1 ponto percentual na CAGR.
Mandatos Rigorosos de Redução de COV Impulsionando Químicas Curáveis por UV
A Regra 1168 da Califórnia e o Pacto Ecológico Europeu limitam os COV a 50 g/L em muitos adesivos de construção e industriais, direcionando os compradores para sistemas UV sem solvente. A Agência de Proteção Ambiental dos Estados Unidos (EPA) calcula até 95% de economia de energia em comparação com fornos térmicos, pois as lâmpadas UV proporcionam polimerização instantânea. Poliacrilatos modificados com silicone mantêm 96% de transparência e adesão de corte cruzado grau 0 mesmo após 1.000 horas de exposição a arco de xenônio, atendendo às normas de durabilidade de Unidades de Vidro Isolante (UVI). A adoção se estende à colagem de plásticos para carcaças de eletrônicos e lentes de detectores de fumaça, à medida que os Fabricantes de Equipamentos Originais (OEMs) harmonizam as aprovações de materiais em todos os locais de produção. O impulso regulatório acrescenta quase 0,9 ponto percentual à CAGR prevista no mercado de adesivos para colagem de vidro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Energia Inflacionando os Custos de Matérias-Primas de Epóxi e Silicone | -0.7% | Global, com impacto agudo na Europa e na Ásia | Curto prazo (≤ 2 anos) |
| Preocupações com Citotoxicidade em Relação a Determinados Cianoacrilatos no Uso Médico | -0.4% | Global, com fiscalização mais rigorosa em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Lacuna de Competências em Dispensação de Precisão para Painéis de Vidro de Grande Formato | -0.5% | APAC e América do Norte, com impacto emergente na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Energia Inflacionando os Custos de Matérias-Primas de Epóxi e Silicone
A tensão geopolítica e as paralisações de refinarias elevaram o petróleo Brent para cerca de USD 97 por barril no final de 2024, inflacionando os intermediários derivados de benzeno e silício metálico. O fornecedor de resinas compostas AOC aumentou os preços em EUR 150 a 200 por tonelada na Europa, corroendo as margens nas linhas de adesivos a jusante. Os formuladores menores geralmente carecem de contratos de longo prazo e precisam manter buffers de estoque mais elevados, aumentando o capital de giro e atrasando projetos de inovação. A consequente transferência de custos ameaça aplicações de envidraçamento ou display sensíveis ao preço, reduzindo em cerca de 0,7 ponto percentual a CAGR projetada.
Preocupações com Citotoxicidade em Relação a Determinados Cianoacrilatos no Uso Médico
Os cianoacrilatos de metila e etila podem desencadear irritação ocular e respiratória, levando a rotulagens mais rigorosas e ao uso restrito em ambientes cirúrgicos[2]Organização Mundial da Saúde, "Exposição a Cianoacrilatos", who.int. As revisões de segurança da Administração de Alimentos e Medicamentos (FDA) documentam respostas alérgicas moderadas, impulsionando a demanda dos OEMs por substituições de silicone, poliuretano ou acrilato curável por UV na colagem de cateteres e endoscópios. Os ciclos de reformulação prolongam os prazos de qualificação e elevam os custos de pesquisa e desenvolvimento (P&D), subtraindo aproximadamente 0,4 ponto percentual da CAGR prevista.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Dominância do Curado por UV Impulsionada pela Eficiência de FabricaçãoOs sistemas curados por UV representaram 29,78% da receita em 2025 e ocupam o centro do palco porque a cura instantânea de um segundo comprime os tempos de takt para para-brisas automotivos e barras de retroiluminação de televisores. O tamanho do mercado de adesivos para colagem de vidro vinculado a produtos curados por UV está definido para expandir 5,72% ao ano à medida que os OEMs adaptam lâmpadas LED sem mercúrio e sensores de inspeção em linha. Os epóxis ainda dominam as juntas estruturais em janelas de trens ferroviários onde é obrigatória uma resistência ao descascamento acima de 12 N/mm, mas o uso de poliuretano está diminuindo sob as restrições de diisocianato da Europa. Espera-se que os graus de silicone capturem uma CAGR de 6,86% em razão dos projetos de fachadas sem moldura que exigem extrema flexibilidade térmica. As químicas hot-melt e anaeróbicas permanecem de nicho, porém indispensáveis em painéis de vidro de eletrodomésticos e visores de compressores, onde a simplicidade do processo supera a perfeição óptica.
Os OEMs avaliam o custo total de propriedade: as instalações UV utilizam 95% menos energia e liberam um valioso espaço de chão de fábrica anteriormente ocupado por fornos de convecção. Os Elastômeros de Silicone Líquido (LSR) curáveis por UV da Shin-Etsu apresentam contração de cura abaixo de 0,1%, permitindo a colagem de vidro de cobertura de câmera ultrafino sem distorção óptica. Os fornecedores que agrupam adesivos com robôs de dosagem e dispensação programáveis ampliam os custos de mudança para os clientes e capturam fluxos de receita de serviços ao longo do ciclo de vida.


Por Indústria do Usuário Final:
Liderança Automotiva em Meio à Aceleração da EletrônicaA participação do mercado de adesivos para colagem de vidro para Automotivo e Transporte situou-se em 35,10% em 2025, à medida que os vidros laminados, a integração de Displays Heads-Up (HUD) e a calibração de sensores autônomos impulsionaram uma maior carga em gramas por veículo. As pressões regulatórias para resistência ao esmagamento do teto e módulos de envidraçamento mais leves mantêm os adesivos estruturais em foco. As aplicações de Elétrico e Eletrônico estão previstas para registrar uma CAGR de 6,41% até 2031, impulsionadas por backplanes Mini-LED em TVs, tablets e painéis de instrumentos automotivos. Construção Civil permanece como o terceiro maior consumidor de selantes de fachada graças aos perfis urbanos asiáticos, enquanto a Saúde captura margens premium porque cada manifold de bomba de seringa ou cartucho de uso único deve satisfazer os protocolos de biocompatibilidade. O Mobiliário e as aplicações industriais especiais completam a demanda, utilizando colagens transparentes para bordas decorativas e gabinetes de visão de máquina onde fixadores metálicos obstruiriam o campo de visão.
Análise Geográfica
Mercado de Adesivos para Colagem de Vidro na APAC
A Ásia-Pacífico controlou 41,02% da receita de 2025 e está registrando um CAGR de 6,54% até 2031, sustentado pelo programa de infraestrutura de 1 trilhão de USD da China e pelos ganhos de dois dígitos na produção automotiva da Índia. Os mandatos governamentais para o envidraçamento de veículos elétricos (VE) de fornecimento local adicionam volume ao mesmo tempo em que incentivam a substituição de importações de selantes. As plantas de Singapura e Xi'an comissionadas pela Sika reduzem os prazos de entrega e adaptam as formulações para construções tropicais úmidas. O Japão e a Coreia do Sul proporcionam vendas de alto valor em colagem de wafers de Micro-LED e semicondutores, onde as tolerâncias a defeitos são medidas em partes por bilhão.
Mercado de Adesivos para Colagem de Vidro na América do Norte
A América do Norte se beneficia da demanda resiliente por caminhões leves e de uma robusta carteira de pedidos aeroespaciais que utiliza displays de cockpit de vidro que requerem encapsulantes de silicone de baixo módulo. Os limites de COV da Califórnia aceleram a adoção de produtos curáveis por UV, impulsionando reformas em plantas de para-brisas do Centro-Oeste. Os Estados Unidos dominam o consumo de dispositivos médicos, refletindo a rigorosa supervisão da FDA e um profundo ecossistema de fabricação por contrato.
Mercado de Adesivos para Colagem de Vidro na EMEA e América do Sul
A Europa mantém uma forte base de inovação no setor de automóveis premium da Alemanha e nas práticas avançadas de design de fachadas do Reino Unido, embora as margens de lucro permaneçam comprimidas pelos elevados custos do gás natural. A restrição de diisocianato da região está levando os fabricantes de equipamentos originais a adotarem formulações de silicone ou poliacrilato modificado por UV. A América do Sul apresenta um potencial emergente, com a recuperação de automóveis de passeio no Brasil e os projetos de metrô urbano na Colômbia adicionando demanda incremental ao mercado de adesivos para colagem de vidro. O crescimento no Oriente Médio e África depende dos projetos de arranha-céus do Golfo em Dubai, Doha e Riade, onde a carga de UV do deserto e os ciclos de temperatura exigem selantes de silicone premium. A receita de embalagens de vidro de 1.120,7 milhões de EUR da Gerresheimer no primeiro semestre de 2025 também ilustra as sinergias verticais para consumíveis médicos regionais.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e aditivos upstream usados para construir as químicas de base, incluindo resinas epóxi e endurecedores, pré-polímeros de poliuretano, polímeros de silicone e sistemas de acrilato e oligômero curáveis por UV. Também inclui catalisadores, cargas de enchimento, promotores de adesão (como silanos) e estabilizantes que ajudam a preservar a clareza óptica e o desempenho de resistência às intempéries. Os formuladores então combinam esses insumos em graus específicos para aplicação em envidraçamento automotivo, juntas estruturais de fachadas, colagem de displays eletrônicos e montagem de dispositivos médicos, onde os requisitos abrangem cura rápida, baixa contração, baixa liberação de gases e durabilidade sob exposição UV e ciclagem térmica.
No midstream, os produtores de adesivos cada vez mais agregam valor com equipamentos que viabilizam o processo e conhecimento de aplicação, combinando produtos curáveis por luz com sistemas de lâmpadas UV-LED e soluções de dosagem para apoiar tempos de ciclo curtos e tolerâncias dimensionais mais estreitas. A distribuição downstream difere conforme o uso final: programas de alto volume ou alta confiabilidade em automotivo, eletrônicos e médico geralmente migram para fornecimento direto e suporte técnico na linha do cliente, enquanto os canais industriais gerais e de reposição dependem mais de distribuidores e revendedores para cobertura de estoque. As restrições tendem a se concentrar em torno da volatilidade dos custos de matérias-primas e energia para intermediários epóxi e de silicone, e em lacunas de capacidade de aplicação, como dosagem de precisão para painéis de grande formato, o que pode aumentar o risco de refugo e prolongar os prazos de qualificação.
Cenário Competitivo
O mercado de Adesivos para Colagem de Vidro é moderadamente consolidado com a presença de grandes players, como Henkel AG & Co. KGaA, 3M, Sika AG, H.B. Fuller Company e Dymax Corporation. A Sika reportou vendas de CHF 11,24 bilhões e utilizou aquisições estratégicas — MBCC Group, Cromar e Elmich — para garantir a integração retroativa de matérias-primas e a distribuição regional. A H.B. Fuller reorganizou-se em Building Adhesive Solutions para ampliar a exposição à infraestrutura, enquanto a 3M emprega seu conhecimento em cerâmicas Ceradyne para co-projetar carcaças de sensores de vidro. A concorrência está se intensificando em torno de lâmpadas de cura de baixa energia e sem mercúrio e matérias-primas de base biológica, melhor ilustrado pelo lançamento pela Bostik da Arkema do Fast Glue Ultra+ com 60% de origem biológica em setembro de 2024. A diferenciação dos fornecedores repousa, em última análise, no valor do pacote, na modelagem avançada de reologia, em algoritmos de inspeção em linha e em pacotes de serviços em campo que minimizam o desperdício do usuário final.
Líderes do Setor de Adesivos para Colagem de Vidro
Henkel AG & Co. KGaA
H.B. Fuller Company
3M
Sika AG
Dymax Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos para Colagem de Vidro
- 3M
- Arkema (Bostik)
- Ashland
- Dow
- DuPont
- Dymax Corporation
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman International LLC
- Momentive
- Panacol-Elosol GmbH
- Parker Hannifin Corp
- Permabond LLC
- Saint-Gobain
- Sika AG
- ThreeBond Holdings Co., Ltd.

Oportunidades de mercado e perspectivas futuras
As oportunidades são mais fortes onde os módulos de vidro agregam mais funcionalidade e onde os clientes reduzem as janelas de processo, o que sustenta a adoção contínua de sistemas curáveis por UV-LED e híbridos que combinam cura rápida com alto desempenho óptico. Programas de envidraçamento automotivo que integram head-up displays panorâmicos e conteúdo de sensores ADAS criam espaço para adesivos que mantêm a transparência ao lidar com vibração e ciclagem térmica. O anúncio da DELO em março de 2026 de uma solução de adesivo estrutural ativável por luz para a produção em série de HUDs panorâmicos aponta diretamente para a comercialização em torno desses requisitos. Paralelamente, a demanda de colagem em áreas sombreadas ou que bloqueiam luz dentro de conjuntos complexos sustenta o refinamento adicional de plataformas curáveis por luz, incluindo o lançamento pela Dymax, em maio de 2026, de um adesivo médico curável por luz e de baixa viscosidade voltado para geometrias de difícil cura.
Uma segunda área de oportunidade é a circularidade e a possibilidade de retrabalho, onde os fabricantes se concentram em reduzir o refugo e viabilizar a separabilidade em fim de vida sem comprometer a resistência da junta durante o uso. A Henkel indicou essa direção em abril de 2026 com o hot melt Technomelt PUR com capacidade de desligamento interno (debonding), que vincula a escolha do adesivo aos objetivos de reparo, retrabalho e reciclagem na montagem de eletrodomésticos e industrial que incluem componentes de vidro. No lado do fornecimento, adições de capacidade regional e esforços de localização em adesivos e vedantes estão fortalecendo a resiliência e ajudando a reduzir os prazos de entrega próximos aos polos de fabricação; isso se reflete no início da produção de vedante para vidro isolante da Dow e da SAS Chemicals na Turquia (junho de 2024) e no anúncio de expansão de capacidade de 30 milhões de dólares americanos da Sonoco (julho de 2025), ambos sinalizando atividade de investimento nas cadeias de suprimento de adesivos relacionadas à construção e industriais.
Recent Industry Developments in Mercado de Adesivos para Colagem de Vidro
- Maio de 2026: a Dymax Corporation lançou o HLC-M-1004, um adesivo médico curável por luz e de baixa viscosidade voltado para a montagem de dispositivos complexos, incluindo aplicações com substratos opacos ou que bloqueiam luz. O lançamento amplia onde os materiais de colagem de vidro curáveis por luz podem ser usados, melhorando a processabilidade em geometrias de difícil cura e apoiando conjuntos de maior confiabilidade.
- Abril de 2026: a Henkel AG & Co. KGaA anunciou o Technomelt PUR 9015 BV/WV, um adesivo hot melt de poliuretano projetado para montagem de eletrodomésticos que inclui capacidade de desligamento interno (debonding). O produto apoia a redução de resíduos por meio do debonding em processo e ajuda a permitir a separação mais fácil de componentes para reparo e reciclagem, reforçando uma mudança rumo a soluções de colagem favoráveis à circularidade.
- Maio de 2025: a Sika AG lançou o Sikaflex P2G Premium, um adesivo de poliuretano sem primer para substituição de vidro automotivo com tempo mínimo de liberação do veículo de 3 horas. Ao eliminar uma etapa de aplicação de primer mantendo o retorno rápido ao serviço, o lançamento visa maior produtividade e menor intensidade de mão de obra nos fluxos de trabalho de substituição de envidraçamento automotivo.


Mercado de Adesivos para Colagem de Vidro Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange adesivos usados para colar superfícies de vidro a outro substrato, onde o adesivo é o principal método de junção e é vendido como um produto formulado. As receitas são contabilizadas para as químicas de adesivos comumente usadas para colagem de vidro nos principais ambientes de uso final.
Exclusões de escopo: fixadores mecânicos, fitas usadas como camada de colagem principal e materiais de revestimento de vidro que não funcionam como adesivos estruturais ou semiestruturais.
Visão geral da segmentação
- Por Tipo
- Epóxi
- Silicone
- Poliuretano
- Curado por UV
- Outros Tipos
- Por Indústria do Usuário Final
- Mobiliário
- Saúde
- Elétrico e Eletrônico
- Automotivo e Transporte
- Construção Civil
- Outras Indústrias do Usuário Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é usada para estabelecer os limites básicos do mercado e construir o primeiro conjunto de premissas em torno dos motores de demanda, direção de preços e contexto regulatório. Normalmente, recorremos a estatísticas públicas e materiais de referência, como séries de construção e manufatura do US Census Bureau, dados de produção industrial da Eurostat, fluxos comerciais do UN Comtrade para categorias químicas relevantes, e indicadores de energia e construção da IEA ou similares que ajudam a explicar a atividade de construção.
Para entender os padrões de uso de adesivos, também revisamos fontes como materiais revisados por pares e periódicos de polímeros, normas e notas de orientação de organismos de normalização reconhecidos, e atualizações públicas de associações setoriais ligadas a adesivos e materiais de construção. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios respeitável são então usados para verificar cruzadamente movimentos de capacidade e exposição ao mercado final. Também usamos assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e registros de importação ou exportação em nível de embarque, quando úteis. Essas fontes não são exaustivas, e muitos outros documentos públicos foram revisados para coletar, validar e esclarecer os pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para testar sob pressão as premissas do modelo que a pesquisa documental não consegue confirmar com clareza, especialmente a adoção por uso final, os requisitos típicos de colagem e a forma como os preços variam por química e aplicação. Conversamos com partes interessadas em produtores de adesivos, fornecedores de matérias-primas, formuladores, distribuidores e usuários downstream em envidraçamento de construção, automotivo e transporte, e elétrico e eletrônico. Também equilibramos perspectivas entre APAC, EMEA e Américas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 14% | APAC: 39% |
| Nível médio: 49% | Líderes funcionais/de unidade: 41% | EMEA: 34% |
| Players menores: 17% | Gerentes: 45% | Américas: 27% |
Dimensionamento e Previsão de Mercado
Nosso dimensionamento começa com uma construção top-down, onde a produção de construção, a atividade de envidraçamento automotivo e os indicadores de montagem eletrônica são traduzidos em um conjunto realista de demanda para aplicações de colagem de vidro. Em seguida, filtramos essa demanda por taxas de penetração e intensidade típica de adesivo. Para manter os cálculos práticos, acompanhamos como a demanda varia por cenário de colagem (vidro-a-vidro versus vidro-a-metal ou vidro-a-plástico), e aplicamos preços representativos para as principais químicas.
O modelo é apoiado por aproximações bottom-up seletivas, em que divisões de receita de fornecedores, verificações de canal e preços amostrados por quilograma multiplicados por volumes estimados são usados para confirmar os totais e ajustar a subcontagem. Os insumos relevantes neste mercado incluem ciclos de renovação e novas construções, tendências de produção de veículos e envidraçamento, o ritmo de montagem de displays e dispositivos, e a mudança para sistemas curáveis por UV e de silicone para processamento mais rápido. Também consideramos as regras de VOC e segurança que influenciam as escolhas de formulação. Para a previsão, usamos principalmente análise de cenários com uma verificação leve de regressão multivariada, de modo que o crescimento possa ser vinculado à atividade do mercado final e às mudanças esperadas na combinação de químicas. Essas projeções são validadas pelo que os entrevistados esperam que mude nos próximos anos. Quando os sinais bottom-up estão incompletos para aplicações menores, as lacunas são tratadas aplicando faixas de adoção conservadoras e verificando o uso implícito de adesivo por unidade em relação às normas de engenharia compartilhadas nas entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por triangulação entre sinais independentes, incluindo indicadores do lado da demanda, movimentos do lado da oferta e direção de preços, de modo que uma única premissa não determine o total. Quando o modelo mostra grandes variações por região ou química, os fatores são reverificados e os insumos subjacentes são revisados novamente antes da aprovação final. Contatos de acompanhamento são acionados quando uma variação não pode ser explicada por um evento de mercado claro.
Os relatórios são atualizados anualmente. Atualizações intermediárias são feitas quando ocorrem mudanças materiais, como grandes adições de capacidade, mudanças regulatórias que afetam formulações, ou variações acentuadas de preços de matérias-primas que podem alterar os preços médios de venda. Antes da entrega, um analista realiza uma revisão final para garantir que as últimas atualizações públicas e os aprendizados das entrevistas estejam refletidos nos números recebidos pelos clientes.
Tamanho do Mercado de Adesivos para Colagem de Vidro da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os números de mercado publicados para adesivos de colagem de vidro podem parecer diferentes mesmo quando o nome do tema é o mesmo, já que as equipes podem não contabilizar as mesmas químicas, usos finais ou cenários de colagem. O ano-base escolhido, a forma como os preços são convertidos para dólares americanos, e quanto da cadeia de suprimento é incluído também são razões comuns para as divergências.
As principais lacunas geralmente vêm dos limites de escopo e das escolhas de modelagem. Algumas estimativas incorporam usos de adesivos adjacentes que envolvem vidro, mas não são realmente colagem de vidro. Outras assumem uma mudança mais rápida para formulações premium sem verificar se os volumes podem crescer nesse ritmo. Ao acompanhar as mudanças na combinação de químicas, verificar os sinais de demanda por uso final e atualizar o momento cambial, a Mordor Intelligence mantém o total de 2026 vinculado a produtos de colagem de vidro definidos em epóxi, silicone, poliuretano, curados por UV e outros, nas regiões cobertas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,45 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 4,17 bilhões de dólares americanos (2024) | Utiliza um ano-base diferente e uma trajetória de crescimento mais rápida até 2032, e também adiciona divisões de aplicação (por exemplo, vidro-a-cerâmica) que podem ampliar o escopo dependendo de como os usos especializados são classificados. |
| Grupo de Pesquisa Setorial B | 3,00 bilhões de dólares americanos (2024) | Reporta um ponto de partida mais baixo que parece depender de uma cobertura de aplicação mais amplo e de alto nível, com detalhamento limitado sobre a combinação de químicas e a ponderação por uso final, o que pode subestimar a demanda de maior valor por colagem curada por UV e especializada. |
A comparação mostra que a maior parte da divergência pode ser explicada pelo alinhamento do ano-base e pelo que é contabilizado como colagem de vidro propriamente dita versus demanda de adesivos adjacente. Em nosso trabalho, as etapas são mantidas rastreáveis ao vincular a atividade do mercado final à penetração e aos preços, e depois reverificando os totais implícitos com o feedback de fornecedores e canais antes da finalização.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de Adesivos para Colagem de Vidro?
O mercado está avaliado em USD 4,45 bilhões em 2026, e está projetado para atingir USD 5,86 bilhões até 2031.
Qual tipo de produto lidera o mercado de Adesivos para Colagem de Vidro?
As formulações curadas por UV detinham 29,78% de participação de receita em 2025, graças às vantagens de cura rápida e economia de energia.
Qual indústria do usuário final representa a maior demanda?
Automotivo e Transporte capturou 35,10% da receita de 2025 devido à migração para conjuntos de vidro laminado e vidro inteligente.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico está projetada para expandir a uma CAGR de 6,54% até 2031, impulsionada pelos gastos com infraestrutura e pelo crescimento da produção de veículos.
Como as regulamentações ambientais estão influenciando o desenvolvimento de produtos?
Regras mais rigorosas de COV na Europa e na América do Norte estão acelerando a migração para químicas curáveis por UV sem solvente, fomentando o lançamento de novos produtos e a reforma de instalações produtivas.
Página atualizada pela última vez em:



