
Taille et part du marché du néobanking en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.85 Trillions de dollars américains |
| Taille du Marché (2026) | 0.97 Trillions de dollars américains |
| Taille du Marché (2031) | 1.91 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 14.41 % |
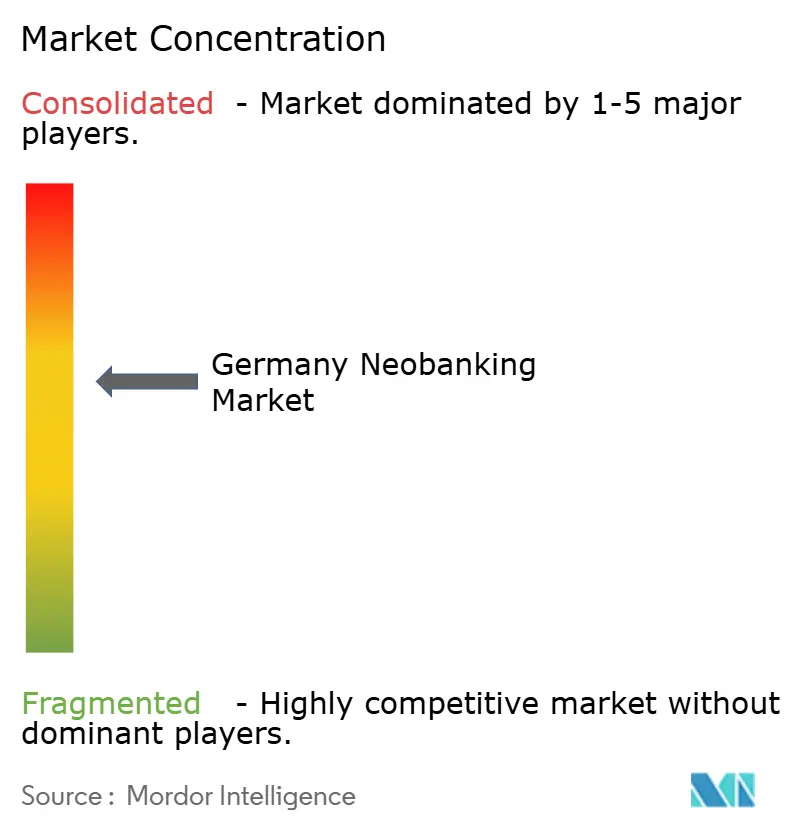
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du néobanking en Allemagne par Mordor Intelligence
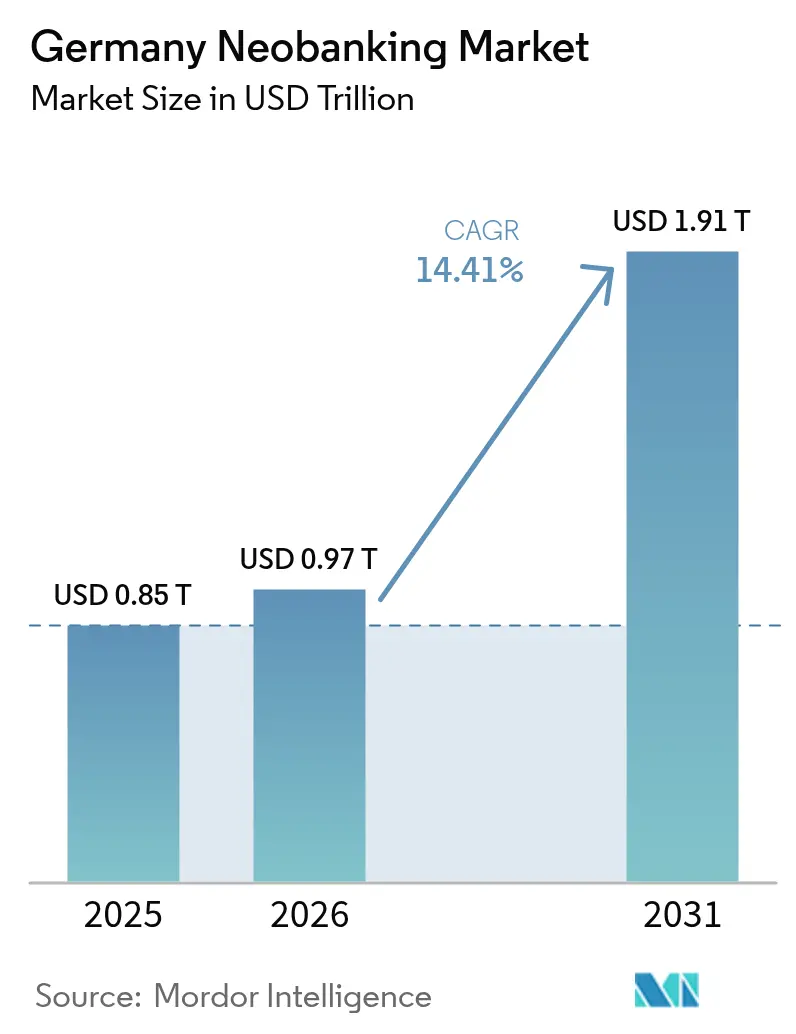
La taille du marché du néobanking en Allemagne était évaluée à 0,85 billion USD en 2025 et devrait croître de 0,97 billion USD en 2026 pour atteindre 1,91 billion USD d'ici 2031, à un CAGR de 14,41 % durant la période de prévision (2026-2031). Un taux de pénétration des smartphones supérieur à 85 %, le cadre mature de la Directive sur les services de paiement 2 (DSP2) et la posture de supervision adaptative de la BaFin stimulent conjointement les acteurs en phase de démarrage et les acteurs établis pour introduire à grande échelle des solutions d'épargne, de prêt et de paiement transfrontalier axées sur le mobile. Les petites et moyennes entreprises allemandes orientées vers l'exportation exigent de plus en plus des services de règlement international en temps réel et à faible coût que les banques traditionnelles fournissent lentement, conférant aux néobanques un avantage structurel. Par ailleurs, l'utilisation des espèces est passée de 74 % à 58 % des transactions aux points de vente entre 2020 et 2024, signalant un changement comportemental durable vers les paiements numériques qui élargit davantage le marché du néobanking en Allemagne[1]L'Allemagne de l'Est devrait progresser à un CAGR de 11,27 % grâce à l'amélioration des infrastructures numériques et à l'activité des startups qui permettent d'atteindre des populations jusqu'alors mal desservies.. Enfin, les partenariats de finance intégrée avec les fournisseurs de logiciels en tant que service (SaaS) ouvrent de nouveaux flux de revenus au moment même où les plafonds d'interchange compriment les revenus du traitement des paiements.
Principaux enseignements du rapport
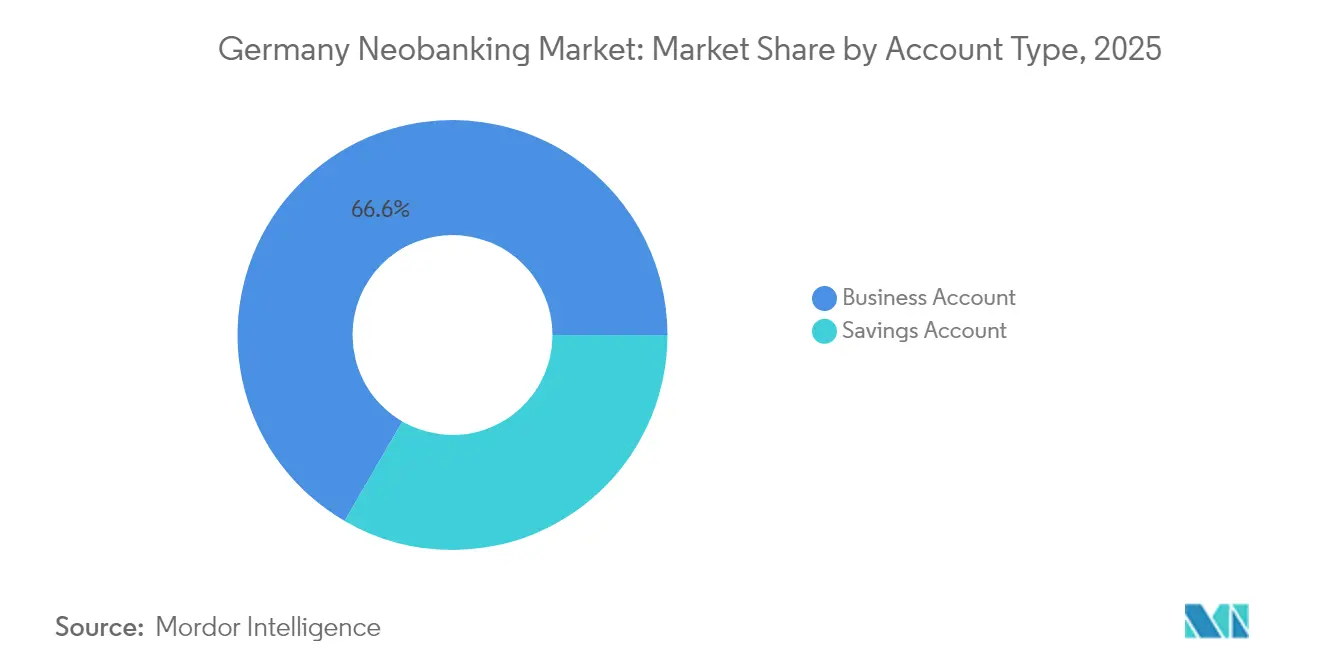
- Par type de compte, les comptes professionnels ont dominé avec une part de 66,63 % du chiffre d'affaires du marché du néobanking en Allemagne en 2025 ; les comptes d'épargne devraient se développer à un CAGR de 33,82 % jusqu'en 2031.
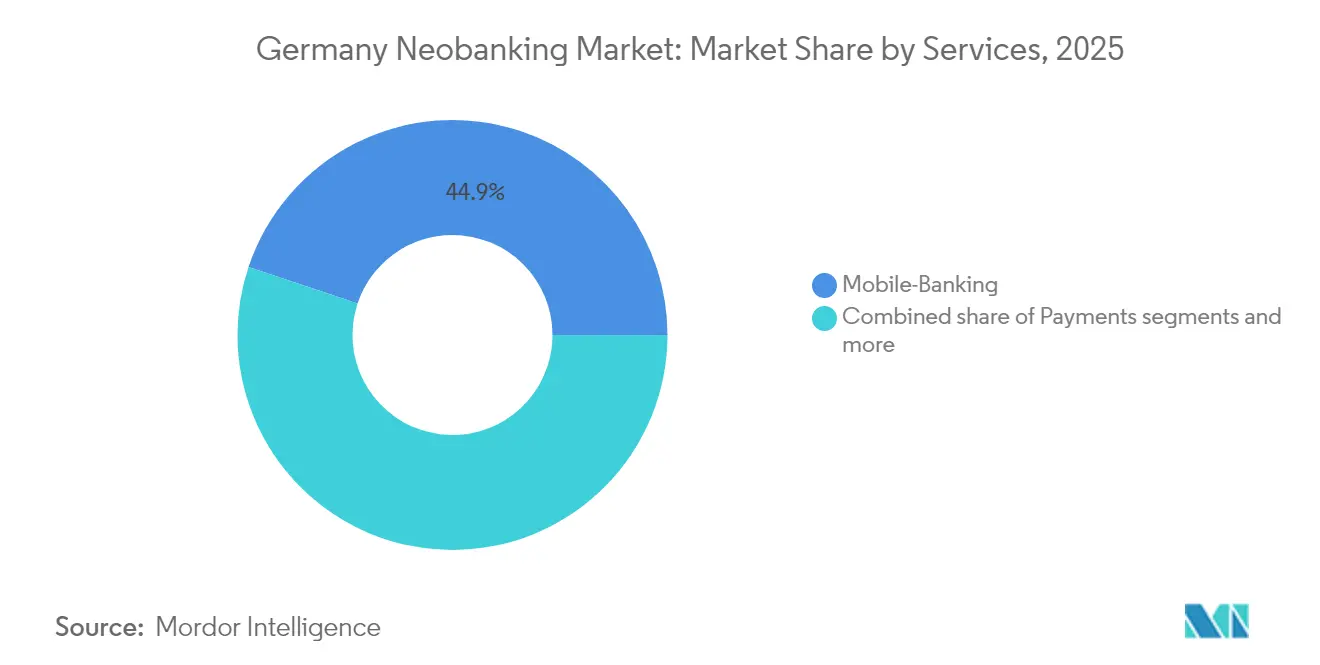
- Par services, la banque mobile détenait 44,88 % de la part du marché du néobanking en Allemagne en 2025, tandis que les prêts devraient s'accélérer à un CAGR de 37,28 % jusqu'en 2031.
- Par application, les solutions d'entreprise représentaient 62,15 % de la taille du marché du néobanking en Allemagne en 2025, et les applications de banque personnelle devraient croître à un CAGR de 30,94 % jusqu'en 2031.
- Par géographie, l'Allemagne du Sud a contribué à hauteur de 26,12 % du chiffre d'affaires de 2025, tandis que l'Allemagne de l'Est devrait enregistrer le CAGR le plus rapide de 10,98 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du néobanking en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Forte pénétration des smartphones et d'internet | +2.3% | National, avec concentration urbaine à Berlin, Munich, Hambourg | Court terme (≤ 2 ans) |
| Soutien réglementaire DSP2/Open Banking | +3.1% | À l'échelle de l'UE, avec des avantages liés à la mise en œuvre allemande | Moyen terme (2-4 ans) |
| Dynamique de partenariat entre banques traditionnelles et néobanques | +2.8% | National, concentré dans les centres financiers | Moyen terme (2-4 ans) |
| Demande de paiements transfrontaliers des PME orientées vers l'exportation | +1.9% | National, avec une force dans les régions industrielles | Long terme (≥ 4 ans) |
| Demande de finance intégrée des plateformes SaaS B2B | +2.4% | Mondial, avec concentration dans les pôles SaaS allemands | Long terme (≥ 4 ans) |
| Préférence de la génération Z pour une banque alignée sur les critères ESG | +1.8% | National, avec concentration démographique urbaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La forte pénétration des smartphones et d'internet accélère l'adoption axée sur le mobile
Plus de 85 % des résidents allemands possèdent un smartphone, créant une vaste base adressable pour les services bancaires centrés sur le mobile. Les changements induits par la pandémie ont intégré les paiements sans contact dans les habitudes quotidiennes, comprimant près d'une décennie d'adoption en deux ans. L'expansion rapide de la couverture 5G et la conception intuitive des applications réduisent les frictions pour les utilisateurs plus âgés et encouragent le passage aux fournisseurs exclusivement numériques au niveau des ménages. À mesure que les jeunes consommateurs influencent les décisions financières familiales, les effets de réseau viraux amplifient les ouvertures de comptes sur le marché du néobanking en Allemagne. Le projet de coentreprise des opérateurs de télécommunications visant à étendre la couverture 5G rurale d'ici 2027 élargit encore davantage le bassin de clients potentiels.
La réglementation DSP2/Open Banking crée des avantages concurrentiels fondés sur les données
La DSP2 oblige légalement les acteurs établis à partager les données de compte avec des tiers agréés, permettant aux néobanques de générer des profils clients unifiés et des analyses de risque supérieures. Les régulateurs allemands exigent un suivi strict du consentement et le chiffrement des données, de sorte que les entreprises qui investissent tôt dans la conformité acquièrent une crédibilité réputationnelle à long terme. L'accès aux données transactionnelles en temps réel permet une souscription plus précise pour les prêts non garantis aux PME, un segment ignoré par les prêteurs traditionnels en raison des coûts manuels élevés. Les interfaces d'open banking permettent également aux néobanques d'intégrer des comptes en marque blanche dans les plateformes SaaS, élargissant leur portée au-delà de leurs propres applications. À moyen terme, l'harmonisation réglementaire au sein de l'Espace économique européen simplifie l'expansion transfrontalière pour les fournisseurs agréés en Allemagne.
La dynamique de partenariat entre banques traditionnelles et néobanques redéfinit les hiérarchies traditionnelles
Les grands prêteurs coopèrent de plus en plus avec les challengers numériques pour éviter des reconstructions pluriannuelles de systèmes centraux ; le partenariat API de Deutsche Bank avec une grande entreprise de paiements fintech illustre ce pragmatisme. Ces alliances donnent aux néobanques accès aux systèmes de compensation établis et aux marchés de capitaux, tandis que les acteurs établis bénéficient de cycles d'innovation rapides. Les offres conjointes, comme les portefeuilles de change intégrés associés à des lignes de crédit de financement du commerce traditionnel, brouillent les frontières concurrentielles et accélèrent l'acquisition de clients des deux côtés. La vague de partenariats raccourcit le délai de mise sur le marché des nouvelles fonctionnalités, approfondissant la densité des services au sein du marché du néobanking en Allemagne. Au fil du temps, des modèles de distribution hybrides émergent dans lesquels les marques traditionnelles assurent la supervision réglementaire et la solidité du bilan tandis que les néobanques fournissent la technologie orientée client.
La demande de paiements transfrontaliers des PME orientées vers l'exportation stimule l'innovation B2B
Les 3,5 millions de PME allemandes génèrent plus de 60 % des recettes d'exportation nationales et exigent de plus en plus un règlement instantané, des spreads de change transparents et une réconciliation automatisée[2]Ministère fédéral des Affaires économiques et de l'Action pour le climat, « Statistiques d'exportation des PME 2025 », bmwk.de. . Les néobanques s'appuient sur des infrastructures natives du cloud pour tarifer les transferts bien en dessous des frais bancaires correspondants, réduisant les blocages de fonds de roulement pour les exportateurs de taille intermédiaire. Les modules de trésorerie intégrés dans les logiciels de planification des ressources d'entreprise permettent aux équipes financières de suivre les positions multidevises en temps réel. La simplification réglementaire qui a relevé les seuils de déclaration du commerce extérieur de 12 500 EUR (13 019,5 USD) à 50 000 EUR (52 078 USD) en 2024 réduit les frictions de conformité et amplifie les volumes adressables. Par conséquent, les flux transfrontaliers des PME devraient rester un moteur de croissance fondamental pour le marché du néobanking en Allemagne au cours de la prochaine décennie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Les plafonds de frais d'interchange compriment les revenus | -2.1% | À l'échelle de l'UE, avec mise en œuvre allemande | Moyen terme (2-4 ans) |
| Le contrôle LCB/KYC de la BaFin augmente les coûts de conformité | -1.7% | National, avec un focus réglementaire sur les principaux acteurs | Court terme (≤ 2 ans) |
| Problèmes de confiance des consommateurs après des interruptions de service | -1.4% | National, affectant les leaders du marché | Court terme (≤ 2 ans) |
| Pression sur la rentabilité d'une base de dépôts à faible rendement | -1.9% | National, avec influence de la politique monétaire de la BCE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les plafonds de frais d'interchange forcent l'évolution du modèle de revenus au-delà du traitement des paiements
La législation européenne limite l'interchange des cartes de débit à 0,2 % et les frais des cartes de crédit à 0,3 %, réduisant les revenus basés sur les transactions pour les banques exclusivement mobiles[3]Commission européenne, « Aperçu du règlement sur les frais d'interchange », europa.eu.. Les fournisseurs allemands répondent en proposant des abonnements premium offrant une assurance voyage, des limites de retrait aux distributeurs automatiques plus élevées et des cartes de débit à compensation carbone. Le plafonnement des frais accélère le pivot vers des segments à marges plus élevées tels que le crédit à la consommation, les produits patrimoniaux et les accords de finance intégrée avec partage des revenus avec les fournisseurs SaaS. Le marché du néobanking en Allemagne évolue donc d'un paradigme de compte courant gratuit vers des paniers de frais diversifiés. Tandis que les grandes plateformes absorbent le choc sur les marges par la vente croisée, les challengers de niche doivent se développer rapidement ou se tourner vers des services spécialisés pour rester viables.
Le contrôle LCB/KYC de la BaFin augmente les coûts de conformité et la complexité opérationnelle
La BaFin a intensifié la surveillance anti-blanchiment d'argent à la suite de plusieurs interruptions de système très médiatisées et de défaillances dans le processus d'intégration des clients [4]BaFin, « Priorités de supervision 2025 », bafin.de.. En 2024, le régulateur a ordonné des audits de processus auprès de banques numériques qui servent collectivement plus de 10 millions de résidents allemands, contraignant les entreprises à déployer des moteurs de notation des risques et une vérification biométrique à double couche. Les mises à niveau de conformité augmentent les coûts d'intégration par client, érodant l'avantage de faible coût face aux réseaux d'agences. Cependant, une gouvernance solide améliore la confiance dans la marque, qui reste essentielle après le scepticisme public envers la finance exclusivement basée sur les applications. À court terme, une supervision rigoureuse pourrait déclencher une consolidation à mesure que les entrants sous-capitalisés se retirent, mais le résultat à long terme est un marché du néobanking en Allemagne plus résilient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de compte : la demande des entreprises maintient la dominance
Les comptes professionnels représentaient 66,63 % de la taille du marché du néobanking en Allemagne en 2025, reflétant le mouvement des entreprises vers la réconciliation automatisée et les tableaux de bord de trésorerie compatibles API. La forte intensité des exportations et les créances en devises multiples stimulent l'adoption, car les banques numériques règlent les opérations de change aux taux en temps réel plutôt qu'aux moyennes de fin de journée. Les directeurs financiers apprécient la visibilité unifiée de la trésorerie sur les filiales nationales et étrangères, renforçant la fidélisation au sein du marché du néobanking en Allemagne. Les comptes d'épargne, bien qu'actuellement plus modestes, devraient croître à un CAGR robuste de 33,82 % jusqu'en 2031, portés par des taux d'intérêt attractifs exclusivement numériques et des fonctionnalités d'épargne micro instantanée. À mesure que la clarté de la protection des dépôts s'améliore, les clients particuliers canalisent les liquidités excédentaires des comptes courants à faible rendement vers des régimes d'épargne réglementés.
Des frais généraux réduits permettent aux néobanques de répercuter les hausses de taux de la Banque centrale européenne plus rapidement que leurs homologues traditionnels, approfondissant leur compétitivité. Les règles d'épargne automatisées basées sur des objectifs séduisent les ménages de la génération Z soucieux de l'inflation et du risque climatique. Parallèlement, les PME bénéficient d'autorisations multi-utilisateurs et d'approbations à deux facteurs qui rationalisent le règlement des factures sans compromettre la sécurité. Le regroupement compétitif de coffres d'épargne dans les comptes professionnels brouille davantage la frontière entre les produits transactionnels et les produits de réserve. Par conséquent, les soldes des entreprises et des particuliers renforcent ensemble les ratios de liquidité qui soutiennent la future expansion des prêts.


Par services : la dominance de la banque mobile face à la montée des prêts
La banque de dépôt axée sur le mobile a capturé 44,88 % de la part du marché du néobanking en Allemagne en 2025, confirmant la valeur stratégique d'une intégration simplifiée qui s'effectue en quelques minutes via la vérification d'identité électronique. Des interfaces d'application riches intégrant des analyses budgétaires, des alertes de dépenses par notification push et le provisionnement de portefeuilles sans contact ancrent l'engagement quotidien. Pourtant, les prêts constituent la ligne de service à la croissance la plus rapide, progressant à un CAGR de 37,28 % jusqu'en 2031, car les algorithmes de crédit exploitent les flux de transactions DSP2 et les données du commerce électronique pour une notation quasi instantanée. La taille du marché du néobanking en Allemagne pour les prêts personnels non garantis est prête à se développer davantage une fois que les fournisseurs auront lié les données alternatives aux cadres de risque approuvés par la BaFin. Sur l'horizon de prévision, la composition des revenus devrait s'orienter vers le crédit aux consommateurs et aux PME, se diversifiant par rapport aux flux de paiement à marges comprimées.
La pression concurrentielle encourage le regroupement de plans de versements à taux fixe, de widgets d'achat immédiat avec paiement différé et de lignes de micro-crédit dans le même environnement mobile. La transparence des taux d'intérêt, les calculateurs d'amortissement et les options de remboursement dynamiques réduisent les frictions pour les emprunteurs et atténuent les taux de défaillance. Les partenariats avec les compagnies d'assurance permettent une couverture crédit-vie instantanée, améliorant l'efficacité du capital réglementaire. Parallèlement, les fonctionnalités de transfert d'argent restent pertinentes pour les communautés immigrées en offrant des corridors euro vers non-euro à des spreads inférieurs à 1 %. La vente croisée vers des tableaux de bord de conseil automatisé et d'empreinte carbone positionne les applications leaders comme des pôles financiers à spectre complet.
Par application : la priorité aux entreprises stimule la croissance des particuliers
Les solutions d'entreprise ont contribué à hauteur de 62,15 % au chiffre d'affaires global en 2025, les entreprises cherchant une intégration en temps réel avec les systèmes de planification des ressources d'entreprise et de paie. Les entreprises apprécient la catégorisation automatisée des dépenses et les points de terminaison API qui alimentent les données de transaction en direct dans les registres comptables, réduisant ainsi l'effort de clôture de fin de mois. Les liens étroits avec les modules d'approvisionnement et de gestion des stocks réduisent également les réconciliations manuelles. Par conséquent, le marché du néobanking en Allemagne maintient une forte rétention dans les segments B2B où les coûts de changement augmentent proportionnellement à la profondeur de l'automatisation des processus. Les applications de banque personnelle, cependant, devraient croître à un CAGR de 30,94 % jusqu'en 2031, à mesure que les jeunes cohortes, attirées par les cartes sans frais et les informations sur les dépenses liées aux critères ESG, reçoivent leurs premiers salaires sur des comptes numériques.
L'adoption grand public s'accélère une fois que les néobanques ajoutent des fonctionnalités traditionnellement réservées aux gestionnaires de patrimoine, telles que les transactions sur fractions d'actions et les portefeuilles d'obligations vertes, dans le même contexte mobile. Les séries d'épargne gamifiées et les défis communautaires sont conçus pour renforcer l'engagement quotidien sans engager des dépenses marketing élevées. Les applications personnelles partagent de plus en plus l'infrastructure avec les modules d'entreprise, permettant des économies d'échelle sur la conformité et l'hébergement cloud. De plus, la protection contre les découverts liée au salaire et les versements partiels instantanés créent de solides propositions de valeur pour les travailleurs de l'économie des petits boulots. Dans l'ensemble, la dynamique B2C complète la franchise d'entreprise et élargit la demande totale adressable, renforçant la croissance du marché du néobanking en Allemagne.
Analyse géographique
L'Allemagne du Sud a dominé les revenus régionaux avec une contribution de 26,12 % en 2025, portée par l'économie bavaroise de 716,8 milliards EUR (746,59 milliards USD) et le dynamique pôle fintech de Munich qui attire à la fois le capital-risque et les talents bancaires expérimentés. Un PIB par habitant élevé et des chaînes d'approvisionnement industrielles denses créent d'importants bassins de frais pour le traitement de la trésorerie transfrontalière et de la paie. Les universités de la région s'associent à des incubateurs pour orienter les diplômés en ingénierie vers des entreprises en croissance, propulsant davantage le marché du néobanking en Allemagne. Les sièges sociaux d'assurance et de banque établis fournissent une base de clients sophistiquée pour les déploiements de finance intégrée en marque blanche. Les subventions des gouvernements locaux qui financent la recherche en intelligence artificielle et en cybersécurité favorisent également l'innovation produit.
L'Allemagne de l'Est a affiché les perspectives de CAGR les plus rapides à 10,98 % jusqu'en 2031, à mesure que les déploiements de fibre optique et l'expansion de la 5G comblent les lacunes historiques de connectivité. La densité croissante de startups à Leipzig et Dresde diversifie l'activité économique au-delà de la fabrication, augmentant la demande de comptes de paiement numériques et de lignes de crédit pour les PME. Les programmes fédéraux qui cofinancent la formation aux compétences numériques soutiennent l'adoption par les ménages de la banque basée sur les applications dans des districts auparavant mal desservis. La faible densité d'agences traditionnelles offre aux challengers un chemin rentable vers les titulaires de comptes pour la première fois, élargissant le marché du néobanking en Allemagne. À mesure que les exportations régionales du commerce électronique augmentent, les néobanques captureront des volumes supplémentaires de change et de financement logistique.
L'Allemagne du Nord, ancrée par le complexe maritime de Hambourg, maintient une demande stable pour des solutions multidevises qui suivent les paiements de fret mondial en temps réel. Les opérateurs portuaires et les entreprises de logistique s'appuient sur des comptes intégrés pour rationaliser les frais de douane et les avances de droits, renforçant la fidélisation. L'Allemagne de l'Ouest reste un cœur industriel central où les conglomérats automobiles et chimiques intègrent les API des néobanques pour gérer les paiements aux fournisseurs dans des dizaines de pays. Les parcs technologiques d'Allemagne centrale cultivent des coentreprises fintech avec des banques régionales, aidant les néobanques à accéder aux réseaux de compensation traditionnels tout en introduisant des couches frontales agiles. Ensemble, ces dynamiques assurent une diffusion nationale large et une croissance à long terme résiliente pour le marché du néobanking en Allemagne.
Paysage réglementaire
Le néobancaire en Allemagne opère sous la supervision de la BaFin, la Deutsche Bundesbank assurant une surveillance prudentielle. Les exigences en matière d'agrément et de conduite s'appuient principalement sur le KWG (droit bancaire) et le ZAG (services de paiement), tandis que le RGPD encadre le traitement des données. La DSP2 continue de façonner l'accès aux comptes et l'initiation de paiement, et les plafonds de commission d'interchange de l'UE (0,2 % pour le débit et 0,3 % pour le crédit) contraignent l'économie des cartes et poussent les fournisseurs vers une monétisation axée sur l'abonnement et le crédit.
La loi sur la digitalisation du marché financier (FinmadiG), adoptée le 27 décembre 2024, est un instrument national central mettant en œuvre des cadres européens tels que MiCA et DORA. DORA s'applique à partir du 17 janvier 2025, imposant le signalement à la BaFin des incidents TIC graves et renforçant le contrôle sur l'externalisation et le risque lié aux tiers. La BaFin a également mis en avant ses axes de surveillance pour 2026, notamment la classification du risque client et la surveillance LCB-FT. À partir de 2026, l'Autorité de lutte contre le blanchiment de capitaux de l'UE (AMLA) commence à exercer des fonctions directes de supervision LCB sur certaines entités à haut risque sélectionnées, relevant les exigences en matière de contrôles d'entrée en relation et de surveillance des transactions pour les fournisseurs numériques natifs et les modèles de banque-service.
Analyse de la chaîne de valeur
La chaîne de valeur du néobancaire en Allemagne commence par l'agrément et la conformité (BaFin et Deutsche Bundesbank), se poursuit par le développement du produit et de la plateforme (application mobile, entrée en relation, systèmes de risque et de fraude), puis repose sur le traitement bancaire central et l'activation par bilan propre ou par banque partenaire. Les fournisseurs se développent selon deux modèles opérationnels : les néobanques disposant d'un agrément direct qui gèrent l'interface client et la pile bancaire réglementée, et les structures de banque partenaire ou de banque-service (par exemple, Solaris), où les comptes réglementés, les paiements et la protection des fonds sont fournis tandis que les marques fintech se concentrent sur la distribution et l'expérience client.
Les facilitateurs en amont comprennent les fournisseurs de cloud et de cybersécurité, les outils de vérification d'identité et de LCB, ainsi que la connectivité open banking via des agrégateurs d'API (par exemple, Tink et FinAPI) pour accéder aux données des banques historiques dans le cadre de la DSP2. En aval, la distribution s'intègre de plus en plus dans les flux SaaS B2B (comptabilité, notes de frais, ERP) et dans les écosystèmes marchands et de paiement, ainsi que dans des partenariats avec des banques historiques (par exemple, le partenariat de Deutsche Bank avec Ant International pour des solutions de paiement transfrontalier intégrées, annoncé en mai 2025). Les principaux points de tension se situent dans la résilience opérationnelle et le risque lié aux tiers dans le cadre de DORA, ainsi que dans l'intensité de la LCB/KYC imposée par la BaFin, ce qui accroît l'importance d'opérations de conformité évolutives et d'accords d'externalisation audités pour les acteurs dépendant des modèles de banque partenaire.
Paysage concurrentiel
Le marché du néobanking en Allemagne présente une concentration modérée, les cinq plus grandes plateformes étant estimées à contrôler environ 55 % des comptes actifs. Les leaders du marché s'appuient sur une intégration numérique rentable, l'agrégation de données DSP2 et des modèles de banque en tant que service conformes à la BaFin pour se développer rapidement. Les feuilles de route produit convergent autour du crédit générateur de frais, des intégrations d'investissement et d'assurance, réduisant la dépendance à l'interchange plafonné. Les banques traditionnelles accordent de plus en plus de licences pour la technologie frontale ou intègrent des portefeuilles numériques dans des cadres de partenariat, atténuant le risque de disruption tout en accélérant les cycles d'innovation. Ces alliances mêlent la solidité du bilan des acteurs établis à l'agilité des fintechs, redéfinissant les frontières concurrentielles.
La différenciation par la finance verte émerge comme un axe de positionnement clé, les consommateurs de la génération Z préférant les fournisseurs qui publient des indicateurs de compensation carbone et des paniers d'investissement filtrés selon les critères ESG. Les acteurs spécialisés ciblent les travailleurs indépendants et les créateurs de contenu avec des comptes de réserve TVA instantanés et des analyses de flux de trésorerie. Les challengers d'entreprise se concentrent sur les PME orientées vers l'exportation, en regroupant la couverture de change en temps réel et le financement de factures dans des tableaux de bord unifiés. Les piles technologiques mettent l'accent sur des architectures de micro-services hébergées dans des régions cloud européennes pour se conformer aux exigences du Règlement général sur la protection des données. À mesure que la BaFin resserre les normes LCB, les avantages d'échelle dans l'investissement en conformité favorisent les acteurs bien capitalisés, pouvant potentiellement entraîner une consolidation qui élève les barrières à l'entrée.
L'acquisition de propriété intellectuelle dans la détection de fraude par intelligence artificielle, l'authentification biométrique et la notation de crédit contextuelle reste un champ de bataille actif. Le financement par capital-risque favorise de plus en plus les tours de table à stade avancé qui soutiennent des économies unitaires établies plutôt que des offensives d'acquisition de clients. Le revenu par client augmente à mesure que les plateformes matures monétisent les modules d'épargne, de crédit et de patrimoine, soutenant des stratégies de subvention croisée entre segments. Les entrants sur le marché dépourvus de flux de revenus diversifiés font face à une pression sur les marges due aux plafonds de frais et à la hausse des coûts de la technologie réglementaire. Dans l'ensemble, la vélocité élevée des produits et la profondeur des partenariats continuent de définir l'avantage durable sur le marché du néobanking en Allemagne.
Leaders du secteur du néobanking en Allemagne
N26 GmbH
Deutsche Kreditbank AG (DKB)
Vivid Money GmbH
Fidor Bank AG
solaris SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace de croissance important s'ouvre dans la trésorerie B2B, le règlement transfrontalier et les services financiers intégrés aux flux de travail pour les PME orientées vers l'export, soutenu par la large base de PME allemandes et la demande continue de règlement international rapide et à faible coût. La dynamique est visible à mesure que les acteurs historiques et les infrastructures fintech élargissent leurs capacités intégrées, notamment le partenariat de mai 2025 entre Deutsche Bank et Ant International pour des solutions de paiement transfrontalier intégrées, et le partenariat de DKB avec Upvest pour moderniser ses capacités en titres pour sa base d'utilisateurs d'ici fin 2026. Ces avancées élargissent le champ d'adressage pour les néobanques capables d'intégrer des comptes multidevises, la réconciliation et des outils de change dans les flux de travail des logiciels d'entreprise.
Un second pôle d'opportunités est l'automatisation du crédit et des services pilotée par l'IA, dont l'adoption a dépassé le stade des pilotes. Une étude relayée par Finastra en février 2026 indiquait que 97 % des institutions financières allemandes utilisent l'IA, 45 % déployant des assistants IA pour les processus de prêt, ce qui témoigne d'une préparation à la souscription et au service automatisés. Cela s'aligne sur les évolutions de monétisation déjà induites par les plafonds de commission d'interchange de l'UE, positionnant les néobanques pour approfondir les modules de crédit, de notation de risque et de conseil en utilisant les données de transaction consenties dans le cadre de la DSP2, tout en respectant les exigences de résilience de niveau DORA et les attentes LCB/KYC de la BaFin. Des exigences de résilience opérationnelle plus élevées et une intensité réglementaire plus large créent également de l'espace pour que les plateformes à grande échelle et les fournisseurs de banque-service réglementés se différencient par des contrôles audités, une réponse aux incidents et une gouvernance des tiers, à mesure que l'open banking évolue vers des concepts plus larges d'open finance.
Développements récents du secteur
- Juillet 2026 : Deutsche Kreditbank AG (DKB) a placé une deuxième obligation foncière hypothécaire (Hypothekenpfandbrief) référence à 12 ans en 2026, constituant un carnet d'ordres de plus de 1,5 milliard d'EUR. Cette opération soutient une capacité de financement à plus long terme pouvant appuyer les investissements dans les produits numériques et les offres adossées au bilan pertinentes pour les propositions de challengers et natifs du numérique.
- Juin 2026 : N26 GmbH a annoncé un chiffre d'affaires de 501,6 millions d'EUR pour l'exercice 2025 et un résultat net de 1,6 million d'EUR, marquant sa première année complète de profitabilité nette au niveau du groupe. Cette profitabilité offre une marge supplémentaire pour investir dans la profondeur produit et les capacités de conformité face à des exigences plus strictes de résilience opérationnelle et de LCB.
- Mars 2026 : Vivid Money GmbH a dépassé les 100 000 clients PME et a élargi son offre de trésorerie avec des comptes rémunérés multidevises (incluant USD et GBP) accompagnés d'un ensemble élargi d'instruments d'investissement. Cette évolution renforce le positionnement en gestion de trésorerie pour les PME et accroît la pression concurrentielle sur les néobanques axées sur les comptes professionnels pour égaler les fonctionnalités de trésorerie et de rendement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du néobancaire en Allemagne est défini comme la valeur générée par les banques numériques natives qui servent principalement leurs clients via des canaux mobiles et en ligne, y compris les services de comptes et de cartes pilotés par le core banking et les offres financières numériques connexes.
Exclusions du périmètre : sont exclus les revenus bancaires traditionnels tirés du réseau d'agences, les purs prestataires de traitement des paiements qui n'opèrent pas en tant que néobanques, et les portefeuilles non bancaires où aucune relation bancaire n'est établie.
Aperçu de la segmentation
- Par type de compte
- Compte professionnel
- Compte d'épargne
- Par services
- Banque mobile
- Paiements
- Transferts d'argent
- Compte d'épargne
- Prêts
- Autres
- Par application
- Particulier
- Entreprise
- Autre application
- Par géographie
- Allemagne du Nord
- Allemagne du Sud
- Allemagne de l'Est
- Allemagne de l'Ouest
- Allemagne centrale
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'alignement de la définition sur les réalités bancaires et financières numériques allemandes, afin que le marché ne soit pas confondu avec la fintech générale ou les paiements par carte. Nous nous appuyons généralement sur des sources publiques telles que les publications de la Deutsche Bundesbank, les publications de la BaFin, l'entrepôt de données statistiques de la Banque centrale européenne, Eurostat et les indicateurs de l'économie numérique de l'OCDE pour ancrer les tendances macroéconomiques et d'activité bancaire.
Outre les données officielles, nous examinons les rapports annuels des entreprises, les déclarations réglementaires, les présentations aux investisseurs et la presse financière réputée pour cartographier les offres de produits et les voies de monétisation. Pour vérifier les chronologies et les actions d'entreprise, nous utilisons également des abonnements payants principalement pour l'intelligence financière et l'actualité des entreprises, ainsi que des bases de données de brevets lorsque des revendications d'innovation produit doivent être confirmées. Les sources listées ici sont purement illustratives, et nous avons également consulté d'autres références publiques et payantes pour recueillir des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la part de l'activité bancaire numérique allemande devant être comptée comme valeur néobancaire, et sur l'évolution réelle des tarifications à travers les principaux services. Nous nous sommes entretenus avec un panel équilibré de dirigeants de banques et de néobanques, de responsables produit et risque, d'équipes de distribution et de partenariats, et de spécialistes du secteur à travers le pays afin de confirmer les moteurs d'adoption et de corriger les hypothèses documentaires sur la manière dont les revenus sont captés à travers les comptes, les cartes, les virements et les modules de crédit additionnels.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 15 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 22 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche mixte, où une vue descendante (top-down) du bassin de demande a été formée à partir des signaux d'adoption et de monétisation bancaires numériques en Allemagne, puis ajustée à l'aide de vérifications ascendantes (bottom-up) sélectives issues d'échantillons de tarification et de références d'activité. Pour la couche descendante, nous traduisons les indicateurs clés en valeur, tels que la base de comptes numériques actifs, la part des clients utilisant la banque via application comme relation principale, la détention moyenne de produits par utilisateur, et l'évolution de la tarification au niveau des services pour les comptes, cartes, virements et fonctionnalités de crédit.
Pour garder le modèle opérationnel, nous utilisons un petit ensemble d'indicateurs mesurables pouvant être actualisés à chaque cycle, notamment la pénétration de la banque numérique grand public, les tendances d'usage bancaire via smartphone, les évolutions réglementaires et d'agrément affectant le déploiement des produits, et le rythme de la distribution via partenariats (par exemple, les partenariats de finance intégrée pouvant modifier les volumes d'entrée en relation). Les validations ascendantes sont effectuées via des vérifications par canal et une logique de revenu moyen par utilisateur échantillonné, les écarts étant traités à l'aide de fourchettes prudentes ensuite affinées grâce aux retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car l'adoption et la monétisation peuvent évoluer plus ou moins rapidement selon la confiance des consommateurs, les évolutions tarifaires et les coûts de conformité. La trajectoire finale est retenue après que les retours d'experts confirment quels moteurs sont les plus susceptibles de se maintenir sur la période de prévision, et le modèle est maintenu cohérent afin que l'évolution d'une année sur l'autre reste explicable.
Validation des données et cycle de mise à jour
La validation consiste à vérifier si le résultat du marché s'aligne sur des signaux indépendants, puis à examiner les rares domaines où les résultats semblent en décalage avec l'activité observée. Nous comparons les totaux modélisés aux statistiques d'adoption bancaire, aux schémas de croissance client observés et aux fourchettes de monétisation au niveau produit recueillies lors du travail de terrain, suivis d'une seconde revue par un analyste axée sur les hypothèses et la cohérence des unités.
Lorsqu'un écart important est constaté, nous revérifions les définitions, recontactons les répondants concernés et réexaminons la série de données à l'origine de l'écart, avant la validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires ou des évolutions notables des modèles de tarification. Avant la livraison, nous effectuons une dernière passe de mise à jour afin que les chiffres reflètent les dernières données confirmées.
Estimation du marché du néobancaire en Allemagne par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le néobancaire en Allemagne peuvent sembler très éloignées les unes des autres, car la même étiquette est appliquée à des réalités différentes, et parce que certains modèles sont construits à partir de comptages d'adoption tandis que d'autres partent de larges pools de revenus fintech. Des différences apparaissent également lorsqu'une estimation traite le marché comme la valeur des transactions circulant via les comptes, et qu'une autre le traite comme le revenu tiré des services bancaires numériques.
Dans nos vérifications, le principal facteur d'écart est de savoir si les prévisions incluent les canaux numériques des banques traditionnelles dans le néobancaire, et si des domaines connexes tels que les portefeuilles autonomes ou le traitement des paiements y sont intégrés. Une autre source d'écart est la manière dont le revenu moyen par utilisateur est projeté, car des hypothèses de tarification stable et des hypothèses agressives de vente croisée peuvent rapidement modifier les totaux. Lorsque la valeur n'est comptabilisée que pour les relations bancaires pilotées par application et que les données de tarification sont actualisées avec les dernières fourchettes validées, le modèle reste cohérent, ce qui correspond à la méthode retenue ici par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,97 T USD (2026) | |
| Association sectorielle A | 0,78 T USD (2026) | Utilise une capture de valeur plus restrictive mettant l'accent uniquement sur les revenus directs de frais, ce qui peut sous-estimer les néobanques monétisant via l'interchange et les marges liées au crédit. |
| Cabinet de conseil mondial B | 1,20 T USD (2026) | Intègre une activité bancaire numérique plus large dans le néobancaire, et peut inclure des effets de valeur transactionnelle qui gonflent les totaux par rapport à un dimensionnement de marché orienté revenus. |
Entre les trois chiffres, l'écart provient principalement de la manière dont la banque numérique est classée en Allemagne et de la manière dont la monétisation est mesurée dans le temps. En maintenant des règles de périmètre explicites et en ancrant le modèle sur l'adoption, la détention de produits et une évolution tarifaire réaliste, l'estimation reste traçable et plus facile à reproduire lors des mises à jour annuelles.


Questions clés auxquelles le rapport répond
Quelle est la taille du secteur du néobanking en Allemagne en 2026 et quelles sont ses perspectives de croissance jusqu'en 2031 ?
Le marché du néobanking en Allemagne est évalué à 970 milliards USD en 2026 et devrait atteindre 1 910 milliards USD d'ici 2031, reflétant un CAGR de 14,41 %.
Quel type de compte génère actuellement le plus de revenus pour les banques numériques allemandes ?
Les comptes professionnels dominent avec une part de 66,63 % en 2025, portés par une forte demande des PME pour la trésorerie compatible API et les services transfrontaliers.
Quelle ligne de produits devrait se développer le plus rapidement pour les néobanques allemandes sur la période de prévision ?
Les produits de prêt affichent la dynamique la plus forte, le segment des prêts devant croître à un CAGR de 37,28 % jusqu'en 2031.
Pourquoi les capacités de paiement transfrontalier sont-elles si essentielles pour les fournisseurs allemands ?
Les 3,5 millions de PME allemandes orientées vers l'exportation exigent un règlement de change en temps réel et une réconciliation automatisée, conférant aux néobanques un avantage structurel sur les réseaux bancaires correspondants traditionnels.
Quel facteur réglementaire comprime les marges sur les transactions pour les banques numériques ?
Les plafonds de frais d'interchange de l'UE de 0,2 % sur les cartes de débit et de 0,3 % sur les transactions par carte de crédit réduisent les revenus liés aux paiements, poussant les fournisseurs vers les revenus d'abonnement et de prêt.
Quelle région allemande devrait enregistrer le taux de croissance le plus élevé jusqu'en 2031 ?
L'Allemagne de l'Est devrait progresser à un CAGR de 10,98 % grâce à l'amélioration des infrastructures numériques et à l'activité des startups qui permettent d'atteindre des populations jusqu'alors mal desservies.
Dernière mise à jour de la page le:



