
Taille et part du marché allemand des carreaux céramiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
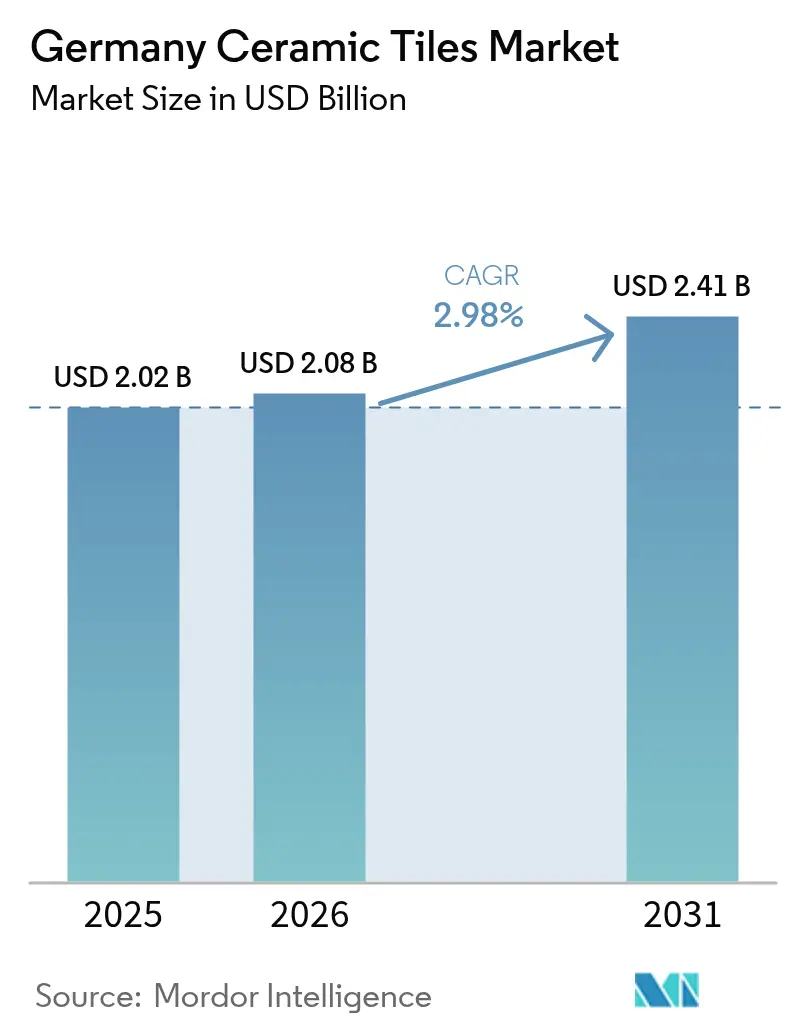
| Taille du marché de l'année de base (2025) | 2.02 Milliards de dollars |
| Taille du Marché (2026) | 2.08 Milliards de dollars |
| Taille du Marché (2031) | 2.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.98 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché allemand des carreaux céramiques par Mordor Intelligence
La taille du marché allemand des carreaux céramiques en 2026 est estimée à 2,08 milliards USD, en progression par rapport à la valeur de 2025 de 2,02 milliards USD, avec des projections pour 2031 s'établissant à 2,41 milliards USD, soit une croissance à un TCAC de 2,98 % sur la période 2026-2031. L'expansion est portée par la rénovation résidentielle post-pandémique, la diffusion rapide du grès cérame grand format, et des incitations gouvernementales rendant les travaux de pose de carreaux éligibles aux subventions en faveur de l'efficacité énergétique. Le grès cérame résistant au gel, les émaux antibactériens et les panneaux de façade ventilée minces sont de plus en plus prescrits par les constructeurs en quête de finitions durables et à faible entretien, conformes aux normes carbone de plus en plus strictes. Les fabricants à forte consommation d'énergie procèdent également à la modernisation de leurs fours avec des systèmes GPL ou de récupération de chaleur résiduelle afin d'amortir la volatilité des prix du gaz naturel. À mesure que la décarbonation côté offre et la rénovation côté demande se consolident, le marché allemand des carreaux céramiques devrait maintenir sa trajectoire malgré la faiblesse cyclique des permis de construire pour les logements neufs.
Points clés du rapport
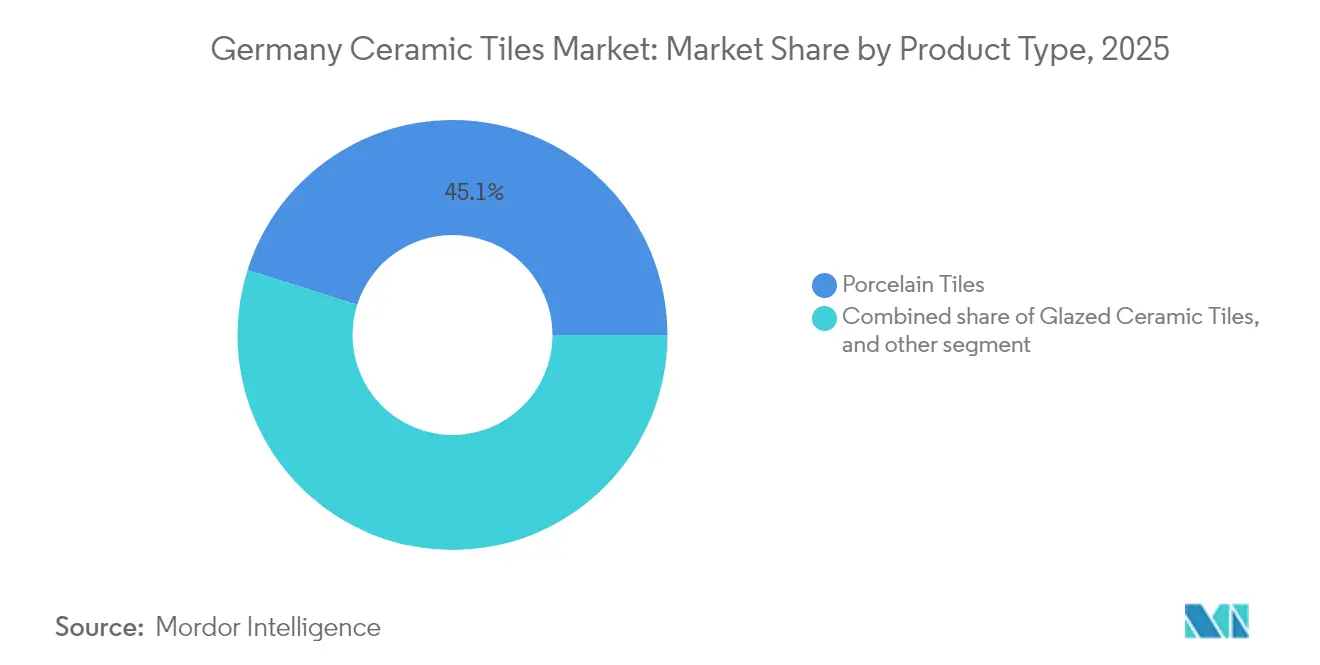
- Par type de produit, les carreaux en grès cérame ont représenté 45,12 % de la part du marché allemand des carreaux céramiques en 2025 ; le grès cérame grand format mince progresse à un TCAC de 9,18 % jusqu'en 2031.
- Par application, les revêtements de sol ont capté 70,05 % de la part du marché allemand des carreaux céramiques en 2025, tandis que les façades devraient se développer à un TCAC de 7,86 % jusqu'en 2031.
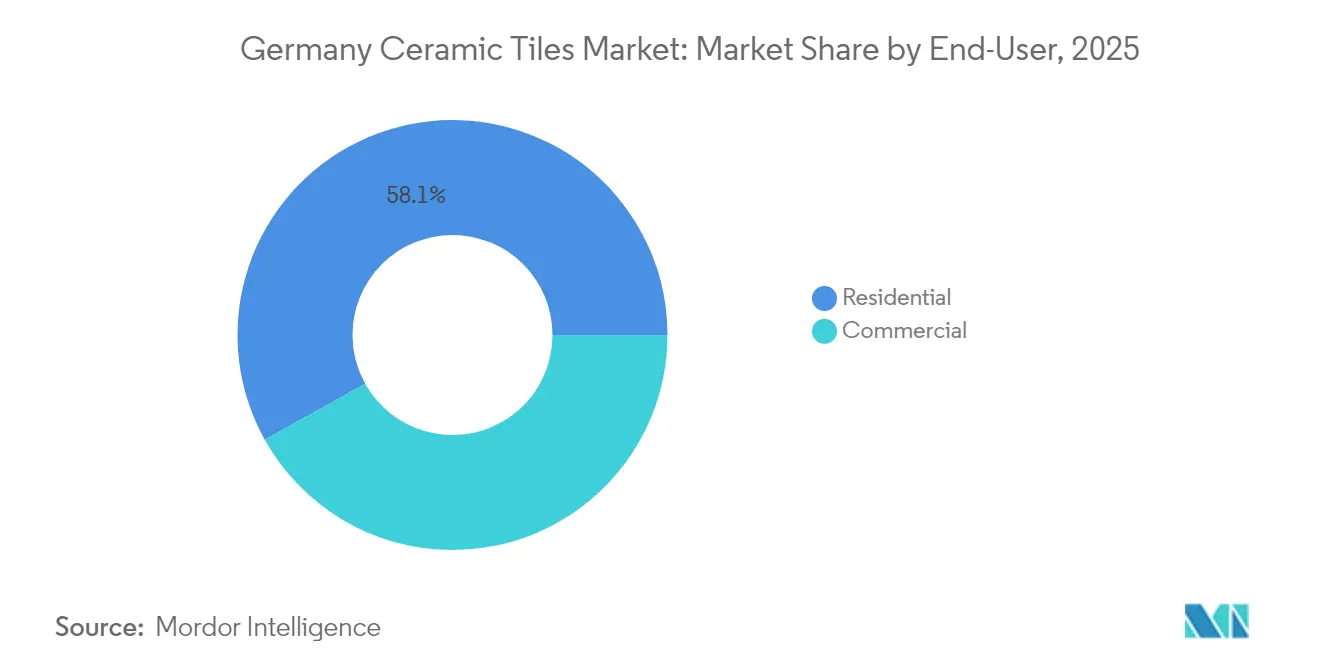
- Par utilisateur final, la rénovation résidentielle a représenté 58,10 % de la taille du marché allemand des carreaux céramiques en 2025 et devrait progresser à un TCAC de 6,29 % jusqu'en 2031.
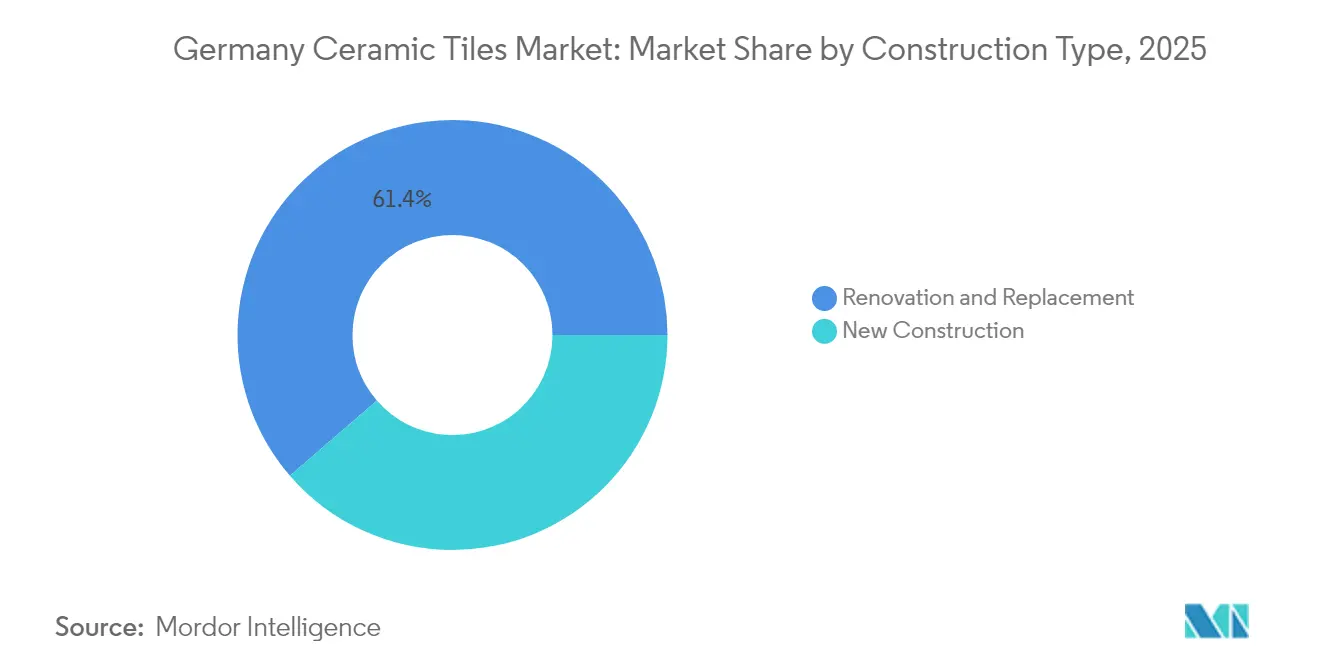
- Par type de construction, les travaux de rénovation et de remplacement ont représenté 61,35 % de la part du marché allemand des carreaux céramiques en 2025 ; la nouvelle construction reste limitée, les permis de construire ayant chuté de 27 % en glissement annuel.
- Par canal de distribution, les magasins spécialisés en carreaux ont conservé 40,10 % de la part du marché allemand des carreaux céramiques en 2025, mais la vente en ligne est en passe d'atteindre un TCAC de 10,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché allemand des carreaux céramiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande de rénovation dans le cadre des mises à niveau du parc résidentiel post-COVID | +1.2% | Pôles nationaux tels que Munich, Hambourg, Berlin | Moyen terme (2 à 4 ans) |
| Transition vers les dalles en grès cérame grand format | +0.8% | Effet de diffusion depuis l'Italie et l'Espagne vers l'Allemagne | Long terme (≥ 4 ans) |
| Adoption accélérée des carreaux minces pour les façades | +0.6% | Marchés européens de référence | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales pour les rénovations économes en énergie | +0.9% | La Bavière et le Bade-Wurtemberg, premiers adoptants | Court terme (≤ 2 ans) |
| Préférence croissante pour les surfaces émaillées antibactériennes | +0.5% | Demande mondiale, forte dans les projets de santé | Long terme (≥ 4 ans) |
| Demande croissante de carreaux céramiques durables et d'approvisionnement local | +0.7% | Allemagne, notamment en Saxe et en Thuringe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande de rénovation dans le cadre des mises à niveau du parc résidentiel post-COVID
L'élan de rénovation de l'Allemagne s'accélère, les ménages orientant leur épargne vers des mesures de confort et d'efficacité énergétique après une période prolongée à domicile. Dans le cadre du dispositif BEG, les services de pose de carreaux ouvrent droit à une réduction fiscale pouvant atteindre 40 000 EUR (42 800 USD) par bien immobilier, renforçant les installations dans les salles de bains, les cuisines et les façades isolées[1]Bundesministerium der Finanzen, "Steuerliche Förderung energetischer Gebäudesanierungen," bundesfinanzministerium.de.. La rénovation représente désormais 61,99 % de l'activité de construction, écrasant les constructions neuves dont les permis ont fortement diminué en 2024. Des modélisations académiques montrent que le parc de logements doit faire l'objet d'une rénovation complète de 2,5 % de la surface de plancher par an pour s'aligner sur les objectifs climatiques de 2045. Cette clarté réglementaire ancre la visibilité de la demande pour le marché allemand des carreaux céramiques, notamment dans les espaces intérieurs où la céramique offre durabilité, hygiène et polyvalence esthétique. À mesure que l'inflation des matériaux se modère, les projets reportés devraient reprendre, soutenant davantage la croissance des volumes.
Transition vers les dalles en grès cérame grand format
Les détaillants signalent une forte progression des achats de formats XXL dépassant 150 × 300 cm, appréciés pour leur aspect homogène et leurs joints minimalistes de 3 mm [2]Fliesen-Kemmler, "Diese Fliesen sind besonders angesagt," fliesen-kemmler.de. . Les systèmes d'impression numérique à jet d'encre reproduisent désormais le bois, la pierre et le béton avec un détail quasi photographique, élevant les attentes en matière de design dans les résidences haut de gamme et les espaces commerciaux emblématiques. La première façade ventilée d'Allemagne utilisant des maxi-dalles de 3 × 1,5 m a été installée au showroom Fliesen Thomas, validant l'aptitude extérieure de ces produits. Les formations d'installateurs et les outils de manutention spécialisés se développent à mesure que l'épaisseur des dalles descend sous les 6 mm, réduisant les charges structurelles tout en augmentant le risque de casse lors du transport. La tarification premium du grès cérame grand format relève les prix de vente moyens, renforçant la croissance en valeur au sein du marché allemand des carreaux céramiques.
Adoption accélérée des carreaux minces pour les façades
Les systèmes de façade ventilée employant du grès cérame de 4,5 à 6 mm contribuent à satisfaire les réglementations européennes sur la performance énergétique en réduisant les ponts thermiques et en permettant une ventilation par l'arrière. Les panneaux légers réduisent le poids de la façade jusqu'à 60 % par rapport aux céramiques conventionnelles, facilitant les rénovations des structures anciennes soumises à des contraintes de capacité portante. Les municipalités allemandes encouragent désormais le bardage de façade comme voie de conformité aux normes d'enveloppe du bâtiment dans le cadre de la directive DPEB révisée. Les fabricants associent les carreaux minces à des rails de support en aluminium propriétaires, accélérant la pose et la réglabilité. À mesure que les architectes recherchent des esthétiques extérieures monolithiques, la demande en façades devrait surpasser le bardage mural traditionnel au sein du marché allemand des carreaux céramiques.
Subventions gouvernementales pour les rénovations économes en énergie
Les incitations fédérales dans le cadre des programmes BEG et KfW remboursent 40 % des coûts de rénovation éligibles, stimulant les mises à niveau des salles de bains qui nécessitent souvent une nouvelle étanchéité et des surfaces carrelées. Les directives relatives aux subventions reconnaissent explicitement la pose de carreaux comme un métier qualifié éligible, raccourcissant les délais de retour sur investissement pour les propriétaires. Les banques signalent une hausse des souscriptions de prêts la plus rapide en Bavière et en Bade-Wurtemberg, régions à forte concentration de maisons individuelles. Conjuguées à la baisse des taux hypothécaires, les mesures de relance agissent comme des accélérateurs à court terme pour le marché allemand des carreaux céramiques. Les constructeurs anticipent une vague de financement jusqu'en 2026, à mesure que des enveloppes supplémentaires du fonds climatique européen parviendront aux collectivités locales.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du gaz naturel entraînant une hausse des coûts de cuisson en four | -0.9% | Pôles industriels en Rhénanie-du-Nord-Westphalie et en Saxe | Court terme (≤ 2 ans) |
| Durcissement des réglementations européennes sur le carbone dans la fabrication lourde de céramiques | -1.1% | Usines à l'échelle de l'UE | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre dans le secteur de la construction en Allemagne | -0.7% | National, particulièrement aiguë en Bavière et en Rhénanie-du-Nord-Westphalie | Moyen terme (2 à 4 ans) |
| Concurrence accrue des importations à bas coût, notamment en provenance de Turquie et d'Inde | -0.8% | National, avec des effets plus marqués sur les marchés sensibles aux prix comme l'Allemagne de l'Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du gaz naturel entraînant une hausse des coûts de cuisson en four
Les approvisionnements en gaz couvrent environ 85 % de la demande énergétique des fours de carrelage, et les récentes fluctuations de prix ont entraîné des hausses des coûts de production allant jusqu'à 40 % d'un trimestre à l'autre. Plusieurs usines allemandes testent actuellement des conversions au GPL prometteuses d'une tarification plus stable, mais nécessitant des aires de stockage en vrac et des systèmes vaporisateurs. La récupération de chaleur résiduelle gagne du terrain ; de nouvelles installations de batteries thermiques stockent l'excédent de chaleur des fumées pour l'utiliser dans les lignes de séchage. Si ces modernisations tempèrent la volatilité des coûts, elles requièrent des investissements en capital que les petits producteurs peinent à financer. L'instabilité persistante des prix continue de peser sur les marges dans l'ensemble du marché allemand des carreaux céramiques.
Durcissement des réglementations européennes sur le carbone dans la fabrication lourde de céramiques
Les révisions du SEQE de l'UE et du règlement sur les produits de construction imposent des réductions des émissions de gaz à effet de serre de 83 à 87 % d'ici 2050, contraignant les fabricants de carreaux à se tourner vers la cuisson électrifiée, l'hydrogène vert ou le captage de carbone. Le pilote de stockage thermique Eco-Stock de Villeroy and Boch vise à récupérer 5,5 GWh par an et à éviter 1 000 t de CO₂. Pourtant, les alternatives de rupture restent commercialement incertaines, soulevant des craintes d'actifs échoués pour les investissements dans de nouveaux fours à combustibles fossiles. Les coûts de conformité pourraient éroder la compétitivité-prix de la production nationale face aux importations, limitant les perspectives de croissance à moyen terme du marché allemand des carreaux céramiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le grès cérame génère une valeur premium
Les carreaux en grès cérame ont capté 45,12 % de la taille du marché allemand des carreaux céramiques en 2025, leur résistance au gel et leur faible absorption d'eau leur permettant de supplanter la pierre naturelle dans les projets haut de gamme. Les panneaux en grès cérame grand format mince devraient se développer à un TCAC de 9,18 %, portés par la hausse des applications de façade et les tendances d'intérieur minimalistes. La céramique émaillée détient une part de 38,35 % et continue de servir les rénovations à budget limité, tandis que les corps non émaillés dominent les sols industriels nécessitant une haute résistance à l'abrasion. Les carreaux mosaïques restent une niche mais commandent des prix élevés au mètre carré dans les réfections hôtelières. L'acceptation croissante du grès cérame antibactérien fait encore progresser le prix de vente moyen du grès cérame, stimulant la croissance du chiffre d'affaires au-delà des gains de volume.
Les usines allemandes investissent dans des imprimantes numériques de troisième génération prenant en charge jusqu'à 12 barres de couleurs et la cartographie de texture, élargissant la latitude créative. Les micro-structures antidérapantes et les revêtements photocatalytiques amplifient les performances en environnements humides. L'automatisation de la production permet désormais le passage sur la même ligne entre panneaux de 6 mm et formats classiques de 10 mm, renforçant la flexibilité. Ces avancées techniques ancrent le positionnement premium du grès cérame et renforcent son leadership sur le marché allemand des carreaux céramiques.


Par application : les sols dominent tandis que les façades s'accélèrent
Les revêtements de sol représentaient 70,05 % de la demande en 2025, reflétant les charges mécaniques et les cycles de gel typiques des zones climatiques allemandes. Le grès cérame grand format à bords rectifiés permet des installations quasi jointives qui réduisent l'entretien des joints dans les intérieurs à plan ouvert. Les carreaux muraux ont sécurisé une part de 21,15 %, portés par les mises à niveau des salles de bains et des cuisines tirant parti des émaux antibactériens et faciles à nettoyer. Les façades ont enregistré le TCAC le plus rapide à 7,86 %, portées par les systèmes de bardage en carreaux minces intégrant des couches d'isolation et des conceptions à écran pare-pluie. La toiture reste axée sur le patrimoine, avec des tuiles céramiques prescrites pour des restaurations de monuments historiques et des maisons de campagne haut de gamme.
Les réglementations énergétiques encouragent les rénovations extérieures combinant des panneaux thermiques avec des céramiques légères, incitant les spécialistes des façades à certifier les dispositifs d'ancrage et les mortiers-colles avec les agréments DIBt. Cette avancée technique positionne les façades comme un pilier de croissance structurelle pour le marché allemand des carreaux céramiques.
Par utilisateur final : la rénovation résidentielle est en tête, l'hôtellerie progresse
Les propriétaires ont généré 58,10 % des ventes en 2025, les logements collectifs construits avant 1990 entrant dans leur second grand cycle de réfection. Les réfections de salles de bains, les crédences de cuisine et les aménagements de sous-sols soutiennent des volumes réguliers. Les usages commerciaux, des commerces de détail aux bureaux, ont conservé une part de 41,90 % mais font face à un examen budgétaire rigoureux dans un contexte de ralentissement macroéconomique. Les projets hôteliers sont en passe d'atteindre un TCAC de 6,92 % jusqu'en 2031, les hôteliers adoptant du grès cérame antibactérien grand format pour moderniser les finitions des chambres. Les établissements de santé et d'enseignement prescrivent de plus en plus des surfaces antidérapantes et photocatalytiques pour satisfaire aux exigences d'hygiène. Des études de cas telles que le centre de loisirs aquatiques Tinnerbäcksbadet de 18 000 m² témoignent de la capacité des fournisseurs allemands à livrer des solutions intégrées pour les margelles de piscine et les lignes d'eau. Ces applications haut de gamme renforcent la crédibilité des marques et stimulent la différenciation au sein du marché allemand des carreaux céramiques.
Par type de construction : la rénovation surpasse la construction neuve
Les projets de rénovation et de remplacement dominent avec une part de marché de 61,35 % en 2025, progressant à un TCAC de 6,22 % alors que le secteur de la construction allemand se détourne de la construction neuve au profit de la mise à niveau du bâti existant. La construction neuve représente une part de 38,65 % mais fait face à des vents contraires liés à la réduction des permis de construire, aux coûts de financement élevés et à la complexité réglementaire qui retarde le démarrage des projets. La fédération allemande de la construction ZDB indique que le chiffre d'affaires total de la construction a reculé de 4 % en termes réels en 2024, avec des achèvements de logements tombant à 250-255 000 unités contre 294 400 en 2023.
La politique gouvernementale favorise de plus en plus la rénovation par rapport à la construction neuve à travers les subventions BEG, les programmes de prêts KfW et les incitations fiscales incluant explicitement la pose de carreaux céramiques comme mesure éligible en faveur de l'efficacité énergétique. Les aides BAFA couvrent jusqu'à 40 % du remplacement des systèmes de chauffage renouvelables, impliquant souvent des rénovations de salles de bains et de cuisines génératrices de demande en carreaux céramiques, tandis que les prêts KfW jusqu'à 150 000 EUR (176 360 USD) par logement soutiennent des mises à niveau complètes de l'enveloppe du bâtiment. Le cadre réglementaire crée une visibilité soutenue de la demande pour les applications de carreaux céramiques axées sur la rénovation, notamment dans la modernisation des salles de bains, les mises à niveau des cuisines et les améliorations de façades liées aux projets d'isolation thermique.
Par canal de distribution : les modèles numériques et directs se développent
Les magasins spécialisés en carreaux et en pierre maintiennent une part de marché de 40,10 % en 2025, s'appuyant sur l'expertise produit, le conseil en design et les services d'installation qui justifient un positionnement premium. La vente en ligne représente le canal à la croissance la plus rapide avec un TCAC de 10,21 %, portée par les initiatives de transformation numérique et l'évolution des comportements de recherche des consommateurs. Les magasins de bricolage représentent une part de 25 %, au service des clients résidentiels sensibles aux prix et des petits projets de rénovation, tandis que les ventes directes aux entrepreneurs captent une part de 8 % à travers des relations basées sur les projets et des avantages tarifaires liés aux achats en volume.
La transition numérique reflète l'évolution plus large du commerce de détail, les consommateurs effectuant de plus en plus leurs recherches en ligne avant d'acheter, même lorsque les transactions finales s'effectuent par les canaux traditionnels. Les grands détaillants allemands comme HORNBACH et Fliesen-Kemmler investissent dans des showrooms numériques, des outils de visualisation en réalité augmentée et des plateformes de commerce électronique qui relient la recherche en ligne à la consultation en magasin. Les entrepreneurs professionnels préfèrent de plus en plus les relations directes avec les fabricants ou les distributeurs spécialisés qui offrent un soutien technique, une logistique adaptée aux projets et une formation à la pose. L'évolution des canaux crée des opportunités pour les fabricants de capter des marges plus élevées grâce aux relations directes, tout en nécessitant des investissements dans les capacités numériques et l'infrastructure de service client.
Paysage réglementaire
Les carreaux céramiques mis sur le marché allemand en tant que produits de construction relèvent du règlement européen sur les produits de construction (UE) n° 305/2011. Cela exige une déclaration des performances et un marquage CE fondés sur des spécifications techniques harmonisées. En pratique, la norme DIN EN 14411:2016-12 est la norme produit de référence utilisée pour définir, classer, évaluer et vérifier la constance des performances des carreaux céramiques vendus sur les projets de construction allemands.
La conformité environnementale se renforce pour la fabrication de céramique, énergivore, à travers les cadres européens et nationaux. Le ministère allemand BMUV a publié un projet de loi le 2 décembre 2024 afin de transposer la directive (UE) 2024/1785 (directive sur les émissions industrielles) dans le droit allemand (BImSchG), renforçant l'attention portée aux autorisations et conditions d'exploitation fondées sur les BREF. Des organismes sectoriels tels que Bundesverband Keramische Fliesen e.V. se sont impliqués dans le processus, notamment par une soumission formelle au Bundestag en juillet 2025 concernant la mise en œuvre des exigences IED et BREF au niveau des sites, ce qui est directement lié aux choix d'investissement et d'exploitation en matière d'énergie des fours, de contrôle des émissions et de reporting.
Analyse de la chaîne de valeur
La chaîne de valeur débute par l'extraction et la transformation de matières premières nationales telles que l'argile (souvent la part la plus importante en masse), le kaolin, le quartz et le feldspath, soutenues par des acteurs des minéraux industriels tels que BKRI. La fabrication se concentre ensuite sur la préparation de la pâte, le pressage, le séchage, l'émaillage et la décoration, ainsi que la cuisson dans des fours énergivores, suivis du tri, de l'emballage et de la logistique sortante. L'énergie de cuisson étant un facteur de coût majeur, les producteurs ont privilégié les mesures d'efficacité et les options énergétiques alternatives pour stabiliser les coûts unitaires et assurer la continuité de l'approvisionnement.
En aval, la distribution repose sur des détaillants spécialisés en carreaux et pierre, des chaînes de bricolage, des canaux en ligne, ainsi que sur l'approvisionnement direct de projets auprès des entrepreneurs et prescripteurs, tandis que la pose est réalisée par des artisans spécialisés représentés par des organismes tels que le ZDB Fachverband Fliesen- und Naturstein. La coordination sectorielle et la stimulation de la demande se manifestent à travers des initiatives de Bundesverband Keramische Fliesen e.V., notamment une campagne nationale destinée aux consommateurs finaux, lancée en mai 2024, afin de soutenir la visibilité des carreaux produits en Allemagne et de leurs partenaires de distribution. L'usage croissant de documentations environnementales vérifiées, telles que les EPD utilisées dans les marchés publics et commerciaux, façonne également le choix des produits, les exigences en matière de données et la qualification des fournisseurs tout au long de la chaîne.
Paysage concurrentiel
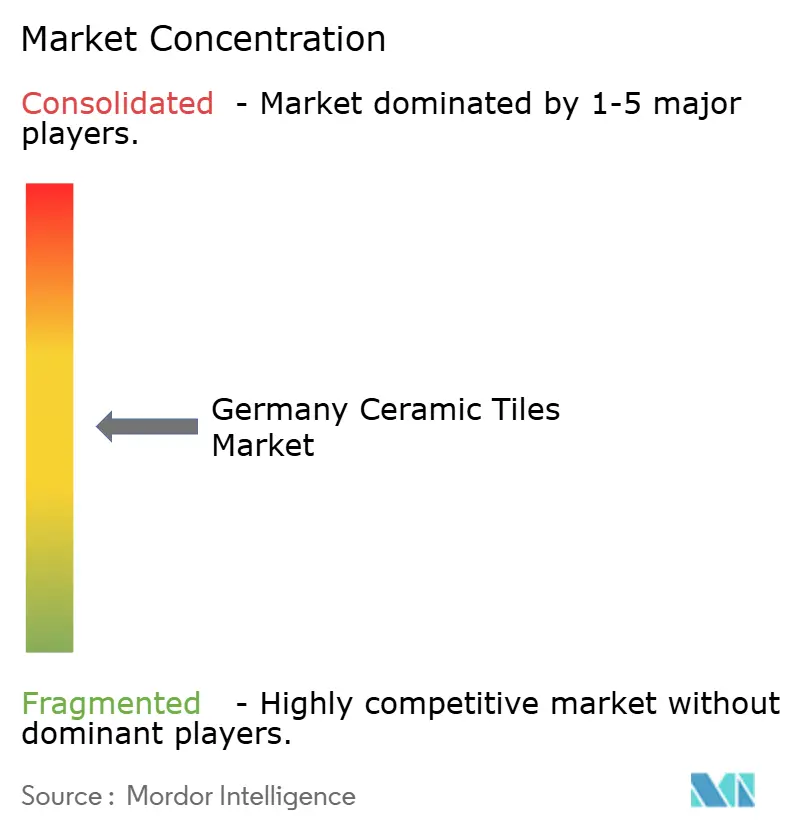
Les cinq premières marques ont représenté un peu plus de la moitié du chiffre d'affaires du marché en 2024, indiquant un paysage modérément concentré qui offre encore des opportunités aux acteurs de niche. Villeroy and Boch AG a dominé le marché, capitalisant sur son vaste réseau de revendeurs et son fort positionnement de marque premium. Deutsche Steinzeug Cremer and Breuer AG a suivi, avec une présence solide dans les projets de piscines publiques et de bâtiments civiques. Marazzi Group Germany a également détenu une part significative, tirant sa force de l'expertise italienne en matière de design et de l'envergure mondiale de sa société mère, Mohawk. Les acquisitions par Sto SE de STRÖHER Gruppe et GEPADI FLIESEN GmbH illustrent une intégration verticale unissant les systèmes de façade à la production céramique[4]Sto SE, "Presentation for investors," sto.de..
Les fabricants italiens maintiennent une forte présence par le biais de filiales allemandes et de partenariats de distribution, Marazzi Group Germany atteignant une part de marché de 10,4 % grâce à la pénétration du commerce de détail et aux économies d'échelle réalisées par la société mère Mohawk Industries. L'adoption des technologies crée des avantages concurrentiels, les fabricants investissant dans l'impression numérique, la production grand format et les traitements de surface antibactériens qui commandent des prix premium et une préférence dans les prescriptions.
La concurrence axée sur l'innovation se concentre sur les références en matière de durabilité, l'efficacité énergétique et l'intégration dans les bâtiments intelligents, à mesure que les exigences réglementaires et les préférences des clients évoluent. Les entreprises investissant dans les technologies de décarbonation, les pratiques d'économie circulaire et les capacités de transformation numérique se positionnent avantageusement pour l'évolution à long terme du marché. Le paysage concurrentiel récompense l'expertise technique, la conformité réglementaire et la gestion des relations clients plutôt que les simples avantages d'échelle.
Leaders du secteur allemand des carreaux céramiques
Villeroy & Boch AG
Deutsche Steinzeug Cremer & Breuer AG (Agrob Buchtal)
Marazzi Group (Germany)
Steuler Fliesen GmbH
Porcelaingres GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les gammes de produits d'économie circulaire et la substitution par des matières premières secondaires passent du stade pilote à l'industrialisation, ouvrant la voie à des carreaux différenciés, moins dépendants des matières premières primaires et dotés d'une documentation de durabilité prête pour les appels d'offres. Un marqueur concret est shards GmbH, qui a achevé la mise en service d'une ligne de production industrielle en Rhénanie-du-Nord-Westphalie en mai 2026, pour des carreaux céramiques entièrement fabriqués à partir de matières premières recyclées et secondaires. Cela renforce l'argumentaire commercial pour les projets où la documentation sur le carbone incorporé et la circularité des matériaux influencent les spécifications, tout en soutenant des partenariats de collecte, de prétraitement et d'assurance qualité des matières premières secondaires.
L'indépendance énergétique au niveau des sites de production et les récits de fabrication à faible émission de carbone deviennent également des leviers commerciaux, alors que producteurs et prescripteurs gèrent des coûts énergétiques élevés et des exigences environnementales plus strictes. Deutsche Steinzeug Solar Ceramics (Nordceram) met en œuvre un projet pilote dans son site de Bremerhaven, intégrant 1,3 MWp de capacité solaire sur les façades de l'usine, alignant les actifs de production avec des objectifs de décarbonation et de stabilité des coûts. Du côté de la demande, les volumes sont sous pression, BKF ayant rapporté un volume de ventes de carreaux allemands de 89,4 millions de mètres carrés en 2024 (-4,6 % en glissement annuel). Ce contexte favorise une concurrence fondée sur la valeur plutôt que sur le volume, à travers le grès porcelainé grand format haut de gamme, les systèmes de façade soutenant la rénovation de l'enveloppe du bâtiment, et des parcours de vente au détail numérisés qui convertissent les intentions de rénovation en achats à plus forte marge.
Développements récents du secteur
- Juin 2026 : Deutsche Steinzeug Solar Ceramics GmbH et Agrob Buchtal Solar Ceramics GmbH ont élargi leur conseil de direction, en nommant Bjorn Jung au poste de directeur général des ventes et du marketing. Cette évolution renforce l'exécution commerciale et l'alignement des canaux, à un moment où les fabricants poussent des offres plus haut de gamme telles que des solutions de façade et des gammes de produits positionnées sur le climat.
- Mars 2026 : Villeroy and Boch AG a annoncé son intention d'investir jusqu'à 50 millions d'EUR en 2026, couvrant une expansion stratégique dans deux divisions et la mise en œuvre de SAP S/4HANA. La combinaison de la capacité et de la numérisation des processus favorise un traitement plus rapide des produits et des commandes à travers la distribution multicanale et l'activité de projets.
- Septembre 2024 : Deutsche Steinzeug Cremer and Breuer AG et Agrob Buchtal ont finalisé un rachat par l'investisseur stratégique Meta Wolf AG, sécurisant quatre sites de production et environ 730 emplois. Cette transaction a contribué à stabiliser la capacité de fabrication nationale et la continuité de l'approvisionnement pour les segments à forte prescription tels que les bâtiments publics et les piscines.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché couvre la valeur des carreaux céramiques vendus pour un usage en Allemagne, incluant les usages au sol et au mur dans les bâtiments résidentiels et commerciaux, et couvrant à la fois les constructions neuves et la demande de remplacement et de rénovation.
Exclusions du champ d'étude : nous excluons les alternatives non céramiques (telles que la pierre naturelle, le vinyle, le bois, les moquettes et les stratifiés), ainsi que la main-d'œuvre d'installation et les adhésifs, sauf lorsqu'ils sont inclus dans un prix de vente de carreaux rapporté.
Aperçu de la segmentation
- Carreaux céramiques émaillés
- Carreaux céramiques non émaillés
- Carreaux mosaïques
- Autres (décoratifs, à motifs, artisanaux)
- Par application
- Sol
- Mur
- Toiture
- Par utilisateur final
- Résidentiel
- Commercial
- Hôtellerie (hôtels, complexes touristiques)
- Espaces de vente au détail
- Bureaux et établissements
- Santé
- Établissements d'enseignement
- Pôles de transport (aéroports, métro, gares routières)
- Autres utilisateurs commerciaux
- Par type de construction
- Nouvelle construction
- Rénovation et remplacement
- Par canal de distribution
- Magasins spécialisés en carreaux et en pierre
- Magasins de bricolage et d'amélioration de l'habitat
- Vente en ligne
- Ventes directes aux entrepreneurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par l'alignement des définitions des carreaux céramiques sur les termes standards du commerce et de l'industrie, puis par la collecte de signaux d'activité de construction en Allemagne qui influencent généralement la consommation de carreaux. Les sources publiques utilisées pour établir des repères comprenaient les séries sur la construction et le logement de Destatis, les indicateurs de construction d'Eurostat, les statistiques commerciales d'UN Comtrade (codes SH liés aux carreaux céramiques), ainsi que les résumés douaniers ou commerciaux d'organismes commerciaux allemands et d'associations industrielles européennes.
Ensuite, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée en construction réputée afin de cartographier les comportements de mise sur le marché, l'orientation des prix, et les segments où la demande était la plus forte (construction neuve par rapport à la rénovation). Le cas échéant, des abonnements payants pour les données financières d'entreprises et l'actualité ont été utilisés pour confirmer les répartitions de revenus et le calendrier des événements, et une base de données d'importations et d'exportations au niveau des expéditions a été utilisée de manière sélective pour vérifier la cohérence des flux commerciaux et des valeurs unitaires. La liste des sources documentaires n'est pas exhaustive, et d'autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour tester les hypothèses documentaires par rapport à ce que vendeurs et acheteurs observaient en Allemagne, notamment concernant les prix, le mix produits et la demande portée par la rénovation. Les discussions ont porté sur les fabricants, importateurs, distributeurs, détaillants et grands installateurs, et les données recueillies ont ensuite été recoupées avec des architectes et des parties prenantes de projets commerciaux afin de réduire les biais unilatéraux.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Direction générale (CXO) : 12 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 43 % |
| Petits acteurs : 16 % | Managers : 45 % |
Dimensionnement et prévision du marché
Le modèle central a utilisé une approche descendante où l'activité de construction et de rénovation de l'Allemagne, ainsi que la pénétration des carreaux dans les principales finitions de bâtiment, ont été traduites en un pool de demande en valeur et exprimées en USD. Pour ancrer les totaux, nous avons corroboré le résultat avec des approximations ascendantes sélectives, incluant une consolidation des revenus d'un échantillon de fournisseurs, des vérifications par canal sur les volumes d'importation, et un contrôle croisé prix multiplié par volume pour les formats courants.
Les données traitées comme des empreintes de marché comprenaient les mises en chantier et achèvements de logements, l'activité de rénovation et de mise à niveau, la répartition sol/mur par usage, le glissement du mix vers le grès porcelainé et les formats plus grands, ainsi que l'évolution des prix de vente moyens. Nous avons également traité les effets des coûts énergétiques de fabrication et les fluctuations des coûts de fret comme faisant partie des ajustements observés du prix de vente moyen. La dépendance aux importations et les flux commerciaux ont été utilisés comme vérification pratique supplémentaire, car l'Allemagne est un marché de consommation important qui s'approvisionne en volumes significatifs à l'étranger.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage simple de séries temporelles sur les principaux moteurs, puis revu les hypothèses avec les répondants primaires pour en vérifier le réalisme. Lorsqu'un point de données ascendant manquait pour des canaux plus petits ou une distribution fragmentée, nous avons comblé l'écart en utilisant des parts de canal prudentes, puis retesté les totaux implicites par rapport aux valeurs commerciales et aux signaux d'activité de construction.
Validation des données et cycle de mise à jour
Avant validation finale, nous avons comparé la valeur de marché modélisée avec des signaux indépendants, notamment l'orientation de l'activité de construction, les variations de valeur des importations et la tendance des prix rapportée par les distributeurs et installateurs pour les carreaux céramiques. Les valeurs aberrantes ont été examinées, et lorsque la variance ne pouvait être expliquée par le mix, le calendrier ou les effets de change, nous avons recontacté les sources pour valider l'hypothèse et ajuster les données.
Un examen en plusieurs étapes a été suivi, où les hypothèses, les calculs intermédiaires et les résultats finaux ont été vérifiés par un autre analyste, puis revus à nouveau pour la cohérence interne entre segments et années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des chocs de prix majeurs, des changements réglementaires ou des baisses soudaines de la demande. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation de Mordor Intelligence du marché des carreaux céramiques en Allemagne avec d'autres estimations publiées
Il est normal d'observer des tailles de marché différentes pour les carreaux céramiques, car les entreprises peuvent ne pas s'accorder sur ce qui constitue des carreaux céramiques, sur l'année de référence retenue, et sur la manière dont les prix sont convertis en USD. Les différences proviennent également de la façon dont la demande de rénovation est mesurée, de la manière dont les importations sont valorisées, et de la rapidité avec laquelle le modèle est actualisé lorsque les prix évoluent.
Le tableau met en évidence un écart principalement expliqué par le périmètre et le traitement des prix, plutôt que par l'orientation de la demande. Certains chiffres publiés semblent mêler les carreaux à des matériaux de finition connexes, ou appliquent un multiplicateur large des matériaux de construction qui peut surestimer la valeur des carreaux dans un marché fortement axé sur la rénovation. Le tableau de référence indique une valeur 2025 inférieure à deux estimations plus larges, car dans le modèle de Mordor Intelligence, le total se limite aux ventes de carreaux céramiques en Allemagne (carreaux de sol et de mur) et n'inclut pas les services d'installation ni les revêtements non céramiques dans le même chiffre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,02 milliards d'USD (2025) | |
| Association industrielle A | 2,28 milliards d'USD (2025) | Souvent rapporté à l'aide de totaux plus larges de revêtements pouvant inclure la valeur d'installation ou des matériaux de surface connexes, puis répartis vers les carreaux à l'aide de ratios simplifiés. |
| Cabinet de conseil mondial B | 2,45 milliards d'USD (2025) | Peut utiliser un indicateur de demande construit à partir des dépenses de construction avec des hypothèses agressives d'intensité de carreaux et une hausse plus rapide du prix de vente moyen, ce qui peut surestimer la valeur lorsque des changements de mix et des remises sont présents. |
À travers ces trois chiffres, l'enseignement clé est que les limites du périmètre et la logique des prix expliquent la majeure partie de l'écart. En maintenant le pool de demande lié à l'activité de construction, aux signaux commerciaux et aux prix testés par entretiens, le chiffre final reste traçable à des étapes claires, reproductibles et révisables d'année en année.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché allemand des carreaux céramiques ?
Le marché est évalué à 2,08 milliards USD en 2026 et devrait atteindre 2,41 milliards USD d'ici 2031.
Quel type de produit détient la plus grande part ?
Les carreaux en grès cérame sont en tête avec 45,12 % du chiffre d'affaires 2025, plébiscités pour leur résistance au gel et leur disponibilité en grand format.
À quelle vitesse la vente en ligne de carreaux céramiques progresse-t-elle en Allemagne ?
Les ventes en ligne devraient se développer à un TCAC de 10,21 % jusqu'en 2031, à mesure que les acheteurs adoptent les showrooms numériques et les outils de réalité augmentée.
Pourquoi les panneaux en grès cérame mince gagnent-ils en popularité pour les façades ?
Ils réduisent la charge structurelle, facilitent les conceptions de façade ventilée à écran pare-pluie et aident les bâtiments à satisfaire aux normes européennes de performance énergétique.
Comment les subventions énergétiques soutiennent-elles la demande en carreaux ?
Le programme BEG permet aux propriétaires de déduire jusqu'à 40 000 EUR (46 880 USD) de frais de rénovation, la pose de carreaux étant explicitement éligible au remboursement.
Dernière mise à jour de la page le:



