
Taille et parts du marché de la location de machines de construction dans le CCG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
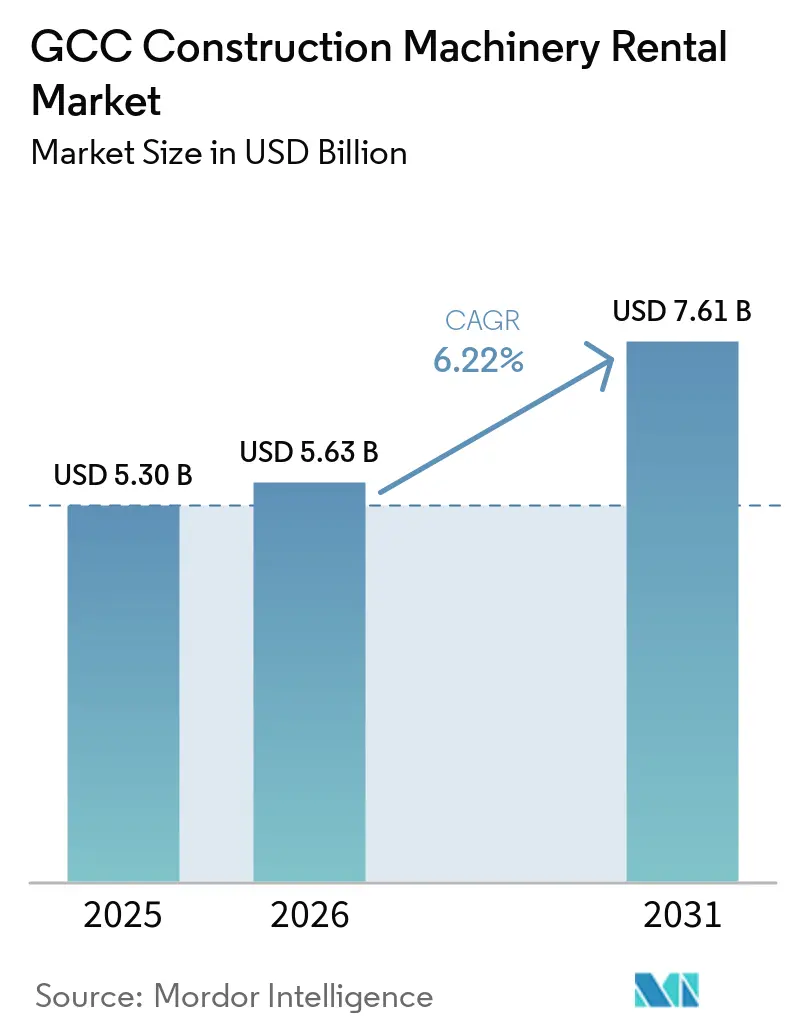
| Taille du marché de l'année de base (2025) | 5.30 Milliards de dollars |
| Taille du Marché (2026) | 5.63 Milliards de dollars |
| Taille du Marché (2031) | 7.61 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de machines de construction dans le CCG par Mordor Intelligence
La taille du marché de la location de machines de construction dans le CCG était évaluée à 5,30 milliards USD en 2025 et devrait croître de 5,63 milliards USD en 2026 pour atteindre 7,61 milliards USD d'ici 2031, à un CAGR de 6,22 % au cours de la période de prévision (2026-2031). Cette croissance reflète la transition des entrepreneurs vers des modèles à actifs allégés, alors que les mégaprojets portés par les Visions nationales compriment les cycles d'approvisionnement, tandis que le resserrement des marges renforce l'attrait de l'accès à l'équipement à la demande. L'optimisation numérique des flottes sous-tend désormais les engagements de disponibilité garantie, et les règles obligatoires d'importation Tier-4-Final / EU Stage V accélèrent le renouvellement des flottes vers des actifs à moindres émissions. NEOM en Arabie saoudite, l'essor des centres de données aux Émirats arabes unis et l'expansion du GNL au Qatar ancrent la demande pluriannuelle, tandis que les conditions désertiques sévères rehaussent la valeur des flottes de location entretenues par des professionnels. À l'avenir, le renforcement des critères d'achats verts et les incitations alignées sur la COP28 positionnent les équipements hybrides et entièrement électriques comme la prochaine frontière de performance du marché de la location de machines de construction dans le CCG.
Points clés du rapport
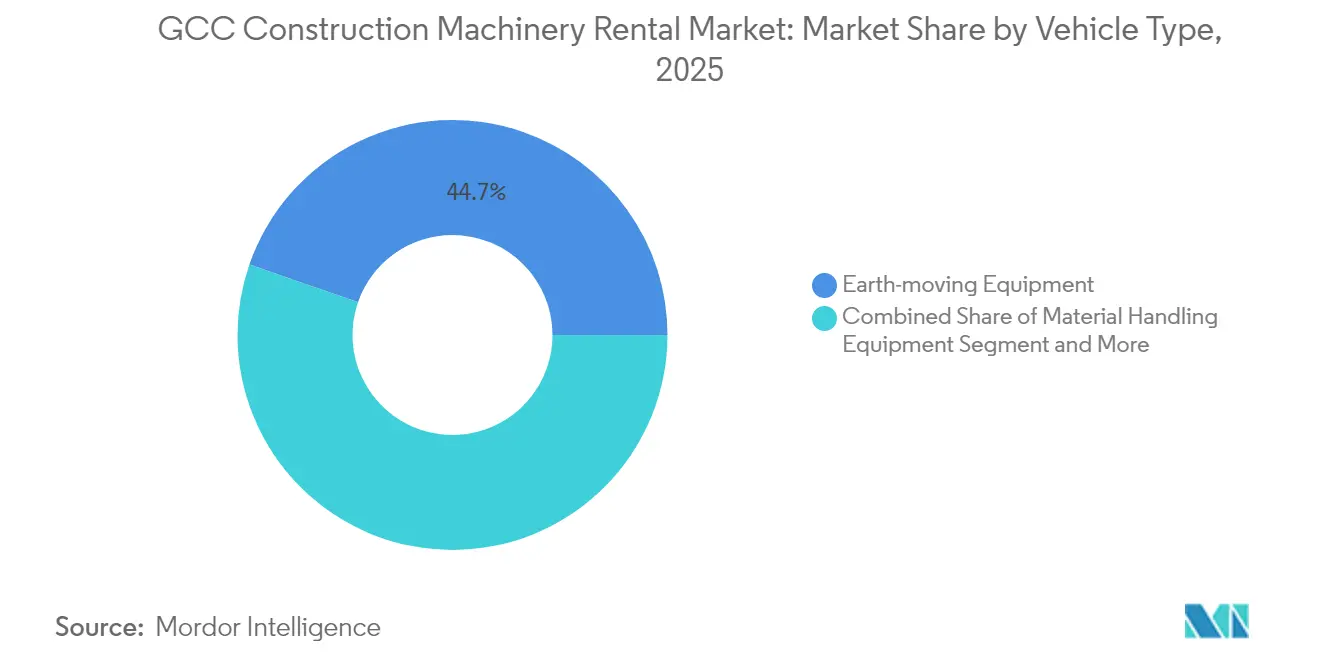
- Par type de véhicule, les équipements de terrassement représentaient 44,68 % de la taille du marché de la location de machines de construction dans le CCG en 2025 ; les équipements de bétonnage et de levage progressent à un CAGR de 6,88 % jusqu'en 2031.
- Par type de propulsion, les machines à moteur à combustion interne détenaient 87,65 % de la taille du marché de la location de machines de construction dans le CCG en 2025, tandis que les unités entièrement électriques et à batterie croissent à un CAGR de 10,18 %.
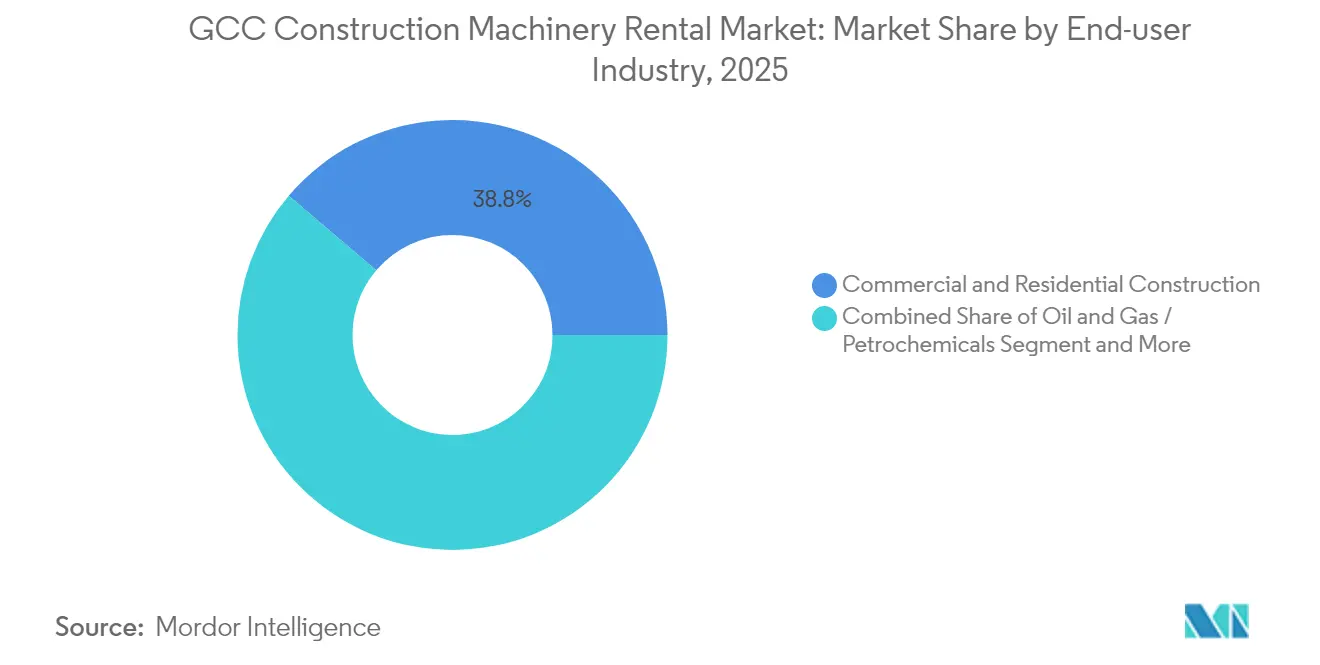
- Par secteur d'utilisation final, la construction commerciale et résidentielle a capturé 38,78 % de la taille du marché de la location de machines de construction dans le CCG en 2025 ; le secteur de l'énergie et des énergies renouvelables devrait se développer à un CAGR de 6,76 % entre 2026 et 2031.
- Par pays, l'Arabie saoudite détenait 54,52 % de la part de marché de la location de machines de construction dans le CCG en 2025 ; le Qatar devrait enregistrer le CAGR le plus rapide de 7,44 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des infrastructures dans le cadre des programmes Vision du CCG | +1.8% | Arabie saoudite, Émirats arabes unis, Qatar | Long terme (≥ 4 ans) |
| Développement des centres de données et des énergies renouvelables | +1.2% | Émirats arabes unis, Arabie saoudite, Oman | Moyen terme (2-4 ans) |
| Transition vers des modèles OPEX allégés | +0.9% | CCG | Court terme (≤ 2 ans) |
| Normes obligatoires Tier-4-Final / EU Stage V | +0.7% | Émirats arabes unis, Arabie saoudite | Moyen terme (2-4 ans) |
| Gestion numérique des flottes et télématique | +0.5% | Émirats arabes unis, Arabie saoudite, Qatar | Court terme (≤ 2 ans) |
| Incitations aux achats verts liées à la COP28 | +0.4% | CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des infrastructures dans le cadre des programmes Vision du CCG
Des mégaprojets tels que NEOM, les corridors touristiques de Red Sea Global et Dubai 2040 génèrent une demande d'équipements sans précédent, comprimant les cycles d'achat traditionnels en faveur de décisions de location prioritaire. Le Fonds d'investissement public d'Arabie saoudite dans NEOM, tandis qu'une nouvelle coentreprise Wolffkran–Zamil construit une usine de grues à tour d'une capacité de 150 unités par an pour servir les projets régionaux [1]« Annonce d'une usine de grues à tour au Moyen-Orient », Wolffkran, WOLFFKRAN.COM. La croissance des transactions immobilières aux Émirats arabes unis en 2024 renforce des pipelines de construction verticale stables qui reposent sur des grues et des pompes à béton facilement disponibles. La Troisième stratégie nationale de développement du Qatar prévoit des investissements dans des projets de PPP jusqu'en 2030, sollicitant davantage le capital des entrepreneurs. Les longues listes de projets dans la zone économique spéciale de Duqm en Oman et le programme de métro de Bahreïn soulignent comment les agendas Vision accroissent le besoin de flottes flexibles. Par conséquent, le marché de la location de machines de construction dans le CCG bénéficie d'un soutien structurel lié à la volatilité de la planification des mégaprojets et aux exigences de discipline en matière de dépenses d'investissement.
Croissance rapide du développement des centres de données et des énergies renouvelables
Les clusters de centres de données hyperscale à Dubai South et dans le Parc énergétique King Salman en Arabie saoudite nécessitent des travaux de fondation de précision, des levages lourds pour des modules préfabriqués et une production d'électricité continue sur site. Parallèlement, les centrales photovoltaïques à grande échelle telles que le projet Al Dhafra de 2 GW aux Émirats arabes unis et les concessions d'hydrogène vert d'Oman exigent des foreuses à pieu spécialisées, des grues sur chenilles et des chariots télescopiques à haute capacité sur des périodes pluriannuelles [2]« Objectifs de capacité en énergie propre », Mubadala, MUBADALA.COM . Les prestataires de location adaptent leurs offres d'équipements avec des kits de résistance thermique et des protections contre la poussière adaptées aux conditions désertiques, réduisant ainsi les coûts initiaux pour les promoteurs. Alors que les énergies renouvelables s'accélèrent vers l'objectif de puissance propre de la région d'ici 2050, les flottes de location spécialisées deviennent indispensables pour respecter les délais de mise en service serrés.
Transition des entrepreneurs vers des modèles OPEX allégés face au resserrement des marges des projets
Les cycles de paiement du secteur public en Arabie saoudite et les approbations sporadiques d'ordres de variation resserrent le fonds de roulement, détournant les entrepreneurs des achats fermes. La hausse des taux d'intérêt et les limites de prêt de Bâle III relèvent le taux de rendement minimal requis pour la possession d'équipements, incitant des entreprises telles qu'ALEC Engineering à privilégier la préservation des liquidités. La location transfère la dépréciation, la maintenance et le risque de revente aux propriétaires de flotte, tandis que les clauses de disponibilité garantie protègent les calendriers de projet. La monétisation des données télématiques — allant du rapport sur les temps d'inactivité aux tableaux de bord de productivité — soutient des structures de facturation basées sur la performance qui alignent les coûts des équipements sur les entrées de trésorerie des projets, renforçant ainsi l'attrait de la location.
Normes obligatoires d'importation Tier-4-Final / EU Stage V (Émirats arabes unis et Arabie saoudite)
Depuis 2024, les autorités douanières de Dubaï exigent que les machines diesel soient équipées de systèmes de post-traitement certifiés, ce qui entraîne le remplacement des flottes de niveau 3 inadaptées aux seuils de particules fines [3]« Solutions Tier 4 Final », Caterpillar, CATERPILLAR.COM. Les mises en conformité augmentent les coûts d'achat, tandis que les prestataires de location de matériel de construction aux Émirats arabes unis amortissent la prime sur de grandes flottes et intègrent des programmes de formation des opérateurs qui préviennent une mauvaise gestion coûteuse de la régénération des filtres à particules. En conséquence, les entrepreneurs ont recours à la location pour obtenir des actifs conformes sans impact sur leur bilan, et les distributeurs régionaux accélèrent les programmes de reprise alimentant les marchés secondaires en Afrique.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification de la concurrence par les prix des bailleurs affiliés aux fabricants chinois | −1.1% | CCG | Court terme (≤ 2 ans) |
| Retards de projets dans les mégaprojets publics | −0.8% | Arabie saoudite, Qatar, Koweït | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs certifiés | −0.6% | CCG | Long terme (≥ 4 ans) |
| Le stress climatique accélère la dépréciation | −0.4% | CCG | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la concurrence par les prix des bailleurs affiliés aux fabricants d'équipements originaux chinois
Les fabricants de grues basés dans le Shandong proposent des financements à taux zéro associés à des offres de location, concurrençant les acteurs régionaux établis tout en accélérant la mise en place de centres de stockage de pièces régionaux à Dammam et à Jebel Ali. Leur modèle intégré tire parti d'achats à grande échelle auprès d'usines nationales, comprimant les marges des opérateurs dépendant de flottes d'origine européenne. Bien que les règles strictes de localisation saoudienne favorisent les acteurs établis, les entrepreneurs de deuxième rang sensibles aux prix se tournent vers les alternatives chinoises, poussant les acteurs établis à mettre en avant des garanties de disponibilité soutenues par la télématique et des formations à valeur ajoutée.
Retards de projets et arriérés de paiements dans les mégaprojets du secteur public
Les révisions de l'extension du métro de Riyad et les renégociations du terminal de l'aéroport du Koweït repoussent les calendriers d'achèvement au-delà des horizons contractuels, laissant les équipements inactifs sur des chantiers partiellement mobilisés. Les sociétés de location doivent prolonger le crédit tout en absorbant la sous-utilisation des flottes, ce qui érode les rendements. La repriorisation des projets au Qatar après la Coupe du monde reporte également les phases à forte intensité de capital, créant des lacunes dans la demande dans les catégories de levage. La gestion efficace des créances et le déploiement diversifié dans plusieurs pays s'imposent comme des tactiques défensives, mais engendrent une complexité logistique supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
le terrassement mène la surtension des infrastructuresLes actifs de terrassement ont capturé 44,68 % de la taille du marché de la location de machines de construction dans le CCG en 2025, portés par les importants travaux de terrassement pour les corridors NEOM, les extensions du fret ferroviaire aux Émirats arabes unis et les plateformes de traitement du gaz au Qatar. Le contrôle numérique des lames sur les bulldozers et les niveleuses guidées par GPS 3D sous-tendent une productivité accrue face à des délais de projet serrés, renforçant l'adoption de la location alors que les entrepreneurs recherchent les derniers microprogrammes sans risque de propriété. Les grues de manutention des matériaux gagnent en dynamisme dans l'expansion du port de Duqm en Oman, tandis que les pompes à béton et les flèches de distribution affichent un CAGR de 6,88 % au fur et à mesure que les clusters de gratte-ciels se multiplient le long du Riyadh Boulevard et de Dubai Creek.
Les sociétés de location intègrent la télématique des fabricants d'équipements originaux dans des tableaux de bord qui allouent les équipements sur plusieurs chantiers, améliorant l'utilisation et soutenant des modèles de tarification dynamique. Le marché de la location de machines de construction dans le CCG bénéficie de packages de services groupés comprenant des opérateurs certifiés, des interventions de maintenance en moins de quatre heures et un stockage de pièces sur site. Les entrepreneurs comparent de plus en plus le coût total du projet par mètre cube déplacé plutôt que les tarifs horaires des équipements, ancrant la transition vers des contrats de location intégrant des indicateurs de performance.


Par type de propulsion :
la transition électrique s'accélèreLes machines à moteur à combustion interne ont maintenu une domination de 87,65 % en 2025, mais les mini-chargeuses électriques, les mini-pelles et les chariots élévateurs tout-terrain enregistrent un CAGR de 10,18 % alors que les municipalités imposent des limites d'émissions et de bruit autour des zones résidentielles. Les sociétés de location déploient des remorques de chargement mobiles alimentées par des groupes électrogènes hybrides, assurant une alimentation flexible sur chantier tout en atténuant l'anxiété d'autonomie. La part de marché des modèles entièrement électriques à batterie dans le marché de la location de machines de construction dans le CCG devrait croître d'ici 2030, la densité énergétique des batteries dépassant 300 Wh/kg, permettant des cycles de travail de huit heures pour les excavatrices de 30 tonnes.
Les variantes à transmission hybride s'imposent comme des solutions de transition, notamment pour les chariots télescopiques et les élévateurs à flèche articulée opérant dans des parcs logistiques dispersés. L'analyse prédictive compare la consommation de carburant entre les variantes hybrides et diesel, guidant les entrepreneurs vers des compromis optimaux entre durabilité et coût. Les conditions de location intègrent des objectifs de réduction des émissions de carbone, les tarifs de location diminuant une fois que la télémétrie vérifiée démontre des économies d'émissions par rapport aux flottes Tier 3 de référence.
Par secteur d'utilisation final :
l'énergie renouvelable stimule une demande spécialiséeLa construction commerciale et résidentielle est restée le principal locataire avec une part de 38,78 % en 2025, soutenue par les importantes transactions immobilières à Dubaï et les giga-projets saoudiens qui incluent plus de plusieurs nouvelles clés d'hôtels. Néanmoins, l'énergie et les énergies renouvelables constituent le segment à la croissance la plus rapide à un CAGR de 6,76 % alors que la région ajoute 15 GW de capacité solaire et accélère les projets pilotes d'hydrogène vert.
Les infrastructures de pipeline pour le GNL du North Field, la raffinerie de Duqm en Oman et les terminaux d'exportation d'ammoniac d'ADNOC aux Émirats arabes unis dépendent de pose-tubes spécialisés, de remorques à levée par aspiration et de systèmes de transport modulaires généralement disponibles uniquement par le biais de pools de location. Le secteur de la location de machines de construction dans le CCG adapte donc la composition de sa flotte aux cycles spécifiques de chaque secteur, équilibrant les booms de la construction de logements avec la cadence pluriannuelle des constructions de centrales électriques.
Analyse géographique
Marché de location de machines de construction en Arabie Saoudite
L'Arabie Saoudite ancre le marché de location de machines de construction du CCG avec une part de 54,52 % en 2025, portée par un important pipeline de projets couvrant les districts de NEOM, Qiddiya et The Line. Le mandat de localisation du royaume, qui exige un minimum de 25 % de composants fabriqués en Arabie Saoudite sur les contrats gouvernementaux, favorise les sociétés de location disposant de partenaires d'assemblage locaux, comme en témoigne l'usine de grues à tour Wolffkran-Zamil visant 150 unités par an.
Marché de location de machines de construction dans le CCG
Les Émirats arabes unis occupent une position significative, tirant parti de leur rôle de plaque tournante commerciale régionale, avec des transactions immobilières et une infrastructure logistique robuste qui favorise le redéploiement rapide des équipements entre les émirats. La charte Zéro Net des Émirats arabes unis incite à l'adoption de machines compactes électriques à batterie grâce à des approbations environnementales accélérées, propulsant la part des flottes prêtes pour l'hybridation dans le pays. Le Qatar représente le marché à la croissance la plus rapide avec un CAGR de 7,44 % jusqu'en 2031, lié à plusieurs projets planifiés et à la Phase 2 de durabilité de la production du champ Nord qui prolonge la domination du GNL. Oman, le Koweït et Bahreïn contribuent ensemble à une part stable des revenus régionaux, la seule zone économique spéciale de Duqm à Oman attirant des investissements dans les travaux de transport et de pétrochimie, nécessitant des excavateurs à longue portée et des engins de transport lourd. L'assouplissement monétaire impulsé par les politiques depuis fin 2024 réduit les coûts d'emprunt, soutenant indirectement les démarrages de construction et la pénétration de la location dans les six États du CCG.
Paysage réglementaire
La réglementation qui façonne la location de matériel de construction dans le CCG porte principalement sur (i) la sécurité sur les chantiers, (ii) la conformité des produits pour les équipements importés, et (iii) les contraintes d'aptitude à la circulation pour les véhicules lourds. À Dubaï, le décret n° (19) de 2025 relatif à la sécurité dans les travaux de construction impose le respect d'un Code de pratique de sécurité de la construction, contraignant pour les entrepreneurs et les bureaux d'ingénierie, et relevant le niveau opérationnel exigé des loueurs par des procédures documentées de maintenance, d'inspection et d'exploitation sécurisée.
L'Arabie saoudite contrôle l'accès au marché pour de nombreuses catégories de machines via la SASO, y compris le Heavy Equipment Regulatory Center (créé en avril 2021) et le système de conformité SABER utilisé pour le dédouanement. À compter du 1er janvier 2025, les machines de construction importées nécessitent une certification de conformité SABER obligatoire, tandis que les réglementations techniques applicables font référence à des normes de sécurité telles que SASO ISO 12100 et SASO ISO 3471 (ROPS), favorisant une transition vers des flottes de location plus récentes et conformes. Aux Émirats arabes unis, le décret-loi fédéral n° (12) de 2023 et le décret du Conseil des ministres n° 138 de 2023 réglementent les poids et dimensions des véhicules lourds, affectant l'utilisation locative des transporteurs à plateforme surbaissée, des camions lourds et des mouvements d'équipements surdimensionnés, avec des régimes d'approbation technique également soutenus par des entités d'Abou Dabi telles que le QCC pour les exigences liées aux infrastructures.
Analyse de la chaîne de valeur
La chaîne de valeur de la location de matériel de construction du CCG commence par les fabricants d'équipement d'origine (OEM) mondiaux et les concessionnaires régionaux agréés qui fournissent équipements neufs, pièces et capacités de service, puis se poursuit vers les propriétaires de flotte (grands groupes de location et bailleurs spécialisés), et enfin vers les entrepreneurs et maîtres d'ouvrage via des locations ponctuelles de courte durée et des accords-cadres pluriannuels avec clauses de disponibilité. Les concessionnaires et les réseaux de service sont essentiels à la disponibilité des flottes dans des conditions d'exploitation difficiles ; par exemple, Mohamed Abdulrahman Al-Bahar opère en tant que concessionnaire agréé Caterpillar aux Émirats arabes unis, au Qatar, à Bahreïn, au Koweït et à Oman, soutenant la disponibilité des pièces et les filières de reconditionnement qui influencent le coût du cycle de vie des flottes de location.
La création de valeur du côté opérationnel provient de la configuration des flottes (terrassement, grues/levage et attachements spécialisés), de la mobilisation et de la logistique de transport lourd, de la maintenance sur site, et de la planification assistée par télématique à travers des pôles tels que Riyad/Djeddah et le corridor logistique des Émirats arabes unis (y compris Jebel Ali). Le redéploiement transfrontalier et les contrôles de conformité (conformité à l'importation, sécurité sur site et limites de transport) ajoutent de la friction et accroissent le rôle des flux de documentation et d'inspection. L'intégration croissante de la télématique et de l'IoT soutient la gestion de l'utilisation, la maintenance prédictive et la facturation basée sur la performance, tandis que la pression réglementaire d'organismes tels que la SASO accélère les cycles de renouvellement vers des actifs conformes aux normes d'émissions et de sécurité.
Paysage concurrentiel
Le marché de la location de machines de construction dans le CCG présente une fragmentation modérée. Des champions régionaux tels qu'Al Faris Group tirent parti de leur spécialisation dans les grues et de la logistique de transport lourd intégrée verticalement, tandis que Wolffkran Arabia se concentre sur les services clés en main de grues à tour pour les entrepreneurs en construction de grande hauteur. Les bailleurs affiliés aux fabricants d'équipements originaux chinois — Zoomlion, XCMG Leasing — entrent via des dépôts en coentreprise à Dammam et à Dubaï, proposant un financement groupé qui comprime les tarifs journaliers.
La différenciation numérique définit le prochain champ de bataille concurrentiel. Al Faris a introduit un programme « Assurance de disponibilité à 95 % » soutenu par la télématique en 2025, qui compense les dommages et intérêts pour retard dans le remplacement des équipements, exploitant la connectivité 4G/5G dans les clusters NEOM. Wolffkran Arabia a équipé sa flotte de grues à flèche relevable d'une technologie anticollision intégrée dans les modèles BIM, réduisant les temps d'arrêt des grues à tour dans le Parc King Salman à Riyad. Les entrants chinois répliquent avec des indicateurs de moment de charge basés sur l'IA et des garanties pluriannuelles, misant sur des délais de remboursement plus courts grâce à des coûts d'acquisition inférieurs.
La capacité en équipements électriques émerge comme un avantage stratégique. Les distributeurs régionaux de Volvo et JCB s'associent à des sociétés de location pour établir des centres de recharge rapide à Dubai Logistics City et dans la vallée industrielle de Riyad. Les opérateurs capables de garantir des flottes conformes aux émissions obtiennent le statut de fournisseur privilégié sur les appels d'offres publics, tandis que les indépendants plus petits font face à des obstacles en matière de dépenses d'investissement liés aux machines électriques et à l'acquisition de chargeurs. L'intensification des développements de centres de données fait davantage pencher la balance vers les acteurs proposant des solutions combinées de location et de production d'énergie.
Leaders du secteur de la location de machines de construction dans le CCG
Al Faris Group
Bin Quraya
Byrne Equipment Rental LLC
Zahid Tractor & Heavy Machinery Co.
Johnson Arabia LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location de machines de construction dans le CCG
- Al Faris Group
- Bin Quraya
- Arabian Machinery & Heavy Equipment Co. (AMHEC)
- Byrne Equipment Rental LLC
- Mohamed Abdulrahman Al-Bahar LLC
- Zahid Tractor & Heavy Machinery Co.
- Johnson Arabia LLC
- Rezayat Sparrow Arabian Crane Hire Co. Ltd.
- Abdullah H. Al Shuwayer Company
- Hertz Dayim Equipment Rental
- Wolffkran Arabia
- Al Mutawa Crane
- ACT Crane & Heavy Equipment
- Sarens Nass Middle East
- United Gulf Equipment Rentals
- Rapid Access LLC
- Kanoo Machinery Rental
Lire l’analyse des entreprises de location de machines de construction dans le CCG

Opportunités de marché et perspectives d'avenir
Les espaces blancs sur le marché de la location de matériel de construction du CCG s'élargissent dans trois domaines : les offres de levage spécialisé et de transport technique, les programmes de renouvellement de flotte conformes aux normes d'émissions qui réduisent la charge bilancielle des entrepreneurs, et la contractualisation numérique garantissant la disponibilité, adaptée aux cycles d'approvisionnement compressés des mégaprojets. L'Arabie saoudite constitue le plus grand marché adressable de la région, et le marché reflète déjà la préférence des entrepreneurs pour la location afin de gérer des durées de projet de 2 à 4 ans et des contraintes de fonds de roulement. Cela crée des opportunités pour les fournisseurs capables d'intégrer maintenance, opérateurs certifiés et documentation prête pour le chantier (registres d'inspection, certificats de conformité) dans des accords-cadres.
L'électrification et les achats motivés par la conformité créent une deuxième voie de monétisation pour les sociétés de location capables de fournir des équipements compacts électriques à batterie et l'infrastructure habilitante (remorques de recharge sur chantier, hubs de recharge en dépôt) tout en maintenant une disponibilité garantie. Les preuves d'un durcissement des exigences de certification et de documentation s'étendent au-delà des équipements aux intrants de construction, la Gulf Standardization Organization (GSO) évoluant en 2026 vers des régimes de reconnaissance mutuelle et de marquage de conformité pour les matériaux utilisés dans les grands projets d'infrastructure et industriels. Cela accroît la valeur des partenaires de location capables de gérer les registres de conformité et de qualité de bout en bout pour l'accès aux projets et les audits. La consolidation et les partenariats en capital ouvrent également la voie à des montées en échelle de flottes et à une couverture de réseau accrue, comme le démontre l'investissement majoritaire de GFH Financial Group dans Byrne Equipment Rental, qui souligne l'appétit des investisseurs pour des plateformes capables de standardiser les opérations à travers les pôles du CCG.
Recent Industry Developments in Marché de la location de machines de construction dans le CCG
- Juillet 2026 : Al Faris Group a déployé une grue mobile Liebherr LTM 1750-9.1 (800T) pour démonter une grue à tour sur le chantier d'un stade. Cette opération renforce la demande de grues mobiles à haute capacité et de planification technique de levage fournies en tant que service de location, et non simplement de location d'équipement, accentuant l'accent concurrentiel sur la capacité de levage lourd et l'exécution sécurisée.
- Février 2026 : GFH Financial Group a finalisé l'acquisition d'une participation majoritaire de 60 % dans Byrne Equipment Rental LLC. La transaction renforce l'accès de Byrne au capital pour l'expansion de sa flotte et la mise à niveau de son réseau, soutenant la mise à l'échelle de la plateforme à travers les pôles de projets du CCG où les accords garantissant la disponibilité et la couverture multi-sites influencent les décisions d'attribution. L'accord signale l'appétit des investisseurs pour des opérateurs de plateforme capables de standardiser les opérations et d'étendre la couverture régionale.
- Mai 2024 : Un contrat clé en main à prix forfaitaire pour le Master Gas System III Package 5, couvrant 170 km de pipelines, a été attribué par Saudi Aramco. Cette attribution augmente la demande d'équipements de terrassement, de levage et de soutien en location sur plusieurs tronçons, favorisant les fournisseurs capables de mobiliser des flottes standardisées avec maintenance et logistique incluses.


Marché de la location de machines de construction dans le CCG Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par la location de machines de construction à des clients dans les pays du CCG, où l'actif est mis à disposition pour une période définie et facturé selon des modalités journalières, hebdomadaires, mensuelles ou par projet.
Exclusions du périmètre : les revenus d'achat ou de vente de matériel, le matériel appartenant aux entrepreneurs et utilisé en interne, ainsi que les charges de main-d'œuvre d'opérateurs indépendants sont exclus, sauf s'ils sont indissociables de la facture de location.
Aperçu de la segmentation
- Par type de véhicule
- Équipements de terrassement
- Équipements de manutention des matériaux
- Équipements de construction routière et de compactage
- Équipements de bétonnage et de levage
- Générateurs d'énergie et d'utilité
- Par type de propulsion
- Moteur à combustion interne
- Transmission hybride
- Entièrement électrique / À batterie
- Par secteur d'utilisation final
- Construction commerciale et résidentielle
- Pétrole et gaz / Pétrochimie
- Infrastructure et transport (routes, métros, ports, aéroports)
- Énergie et énergies renouvelables
- Industrie et fabrication
- Par pays
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Oman
- Bahreïn
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par l'analyse des signaux d'activité de construction dans le CCG, vérifiables et actualisables, puis ont été traduits en facteurs de demande de location. Nous avons examiné des sources publiques telles que les publications statistiques nationales et les bulletins économiques des gouvernements du CCG, les publications des banques centrales sur l'inflation et les taux d'intérêt, les statistiques douanières et commerciales disponibles, ainsi que les mises à jour du pipeline d'infrastructures émanant des autorités des transports et des travaux publics.
Pour affiner l'angle machines, nous avons également utilisé des documents d'associations professionnelles et d'organismes de normalisation, ainsi que des articles évalués par des pairs sur l'utilisation des équipements et la productivité des flottes. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique de référence ont été utilisés pour estimer le taux de pénétration de la location, les cycles de renouvellement des flottes et les pratiques tarifaires habituelles. Un abonnement payant aux données financières des entreprises et une base de données d'importations et d'exportations au niveau des expéditions ont été utilisés de manière sélective pour valider la croissance des flottes et recouper les entrées importantes de matériel. Ces sources documentaires sont illustratives, et des références publiques supplémentaires ont également été utilisées pour compléter la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail de terrain s'est concentré sur les mécanismes de tarification et d'utilisation difficiles à confirmer à partir des seules informations publiques ; nous avons donc échangé avec des sociétés de location, de grands entrepreneurs et des planificateurs de projets. Nous avons ensuite confronté les résultats avec des responsables de maintenance et de flotte qui perçoivent en premier les contraintes de disponibilité.
Les contributions des répondants ont permis d'affiner les hypothèses sur les durées de location, les variations saisonnières d'utilisation, les comportements de remise sur les projets de longue durée, et la répartition entre la location nue et la location avec opérateur (lorsque les deux sont facturés sur une seule ligne). La couverture a été maintenue à l'échelle du CCG afin que les cycles de projets par pays et les évolutions de coûts soient reflétés dans les hypothèses utilisées dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux et assimilés : 14 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par la construction d'un bassin de demande descendant reliant l'activité de construction aux heures d'équipement requises, puis convertissant ces heures en revenus de location à l'aide du taux de pénétration de la location et des tarifs moyens de location. Les totaux par pays ont été construits pour l'ensemble des membres du CCG puis consolidés, et la même logique a été appliquée par grands groupes de matériel afin que la composition ne dérive pas de manière irréaliste.
Les principaux paramètres utilisés dans le modèle comprenaient l'orientation des dépenses de construction et les démarrages de projets, le pipeline de projets actifs par type (transport, commercial, résidentiel et industriel), les taux d'utilisation typiques des équipements par classe de flotte, les schémas moyens de durée de location par taille de projet, et la progression observée des tarifs journaliers et mensuels en fonction de l'évolution des coûts du carburant, de la main-d'œuvre et des pièces détachées. Les prévisions ont été produites à l'aide d'une analyse de scénarios ancrée à la vitesse d'exécution attendue des projets et à la capacité des entrepreneurs, puis ajustées à l'aide des données primaires sur les remises probables et les ajouts de flotte. Nous avons corroboré les résultats par des approximations ascendantes sélectives, telles que des grilles tarifaires échantillonnées multipliées par une utilisation raisonnable, puis appliqué un traitement des écarts là où les flottes locales de plus petite taille disposent d'une divulgation financière publique limitée.
Cycle de validation des données et de mise à jour
Les résultats ont été validés en comparant l'intensité de location implicite à des signaux indépendants tels que l'orientation de l'activité de construction, les schémas d'importation de matériel et les plans d'expansion de flotte déclarés ; tout écart important a été examiné avant validation finale. Lorsque les chiffres semblaient trop élevés ou trop bas, nous avons réexaminé les hypothèses de tarification, l'utilisation et le calendrier des montées en charge des projets, puis recontacté les sources si l'écart ne pouvait être expliqué.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs modifient substantiellement les calendriers de projets, les conditions de financement ou les tarifs de location. Avant la livraison, un analyste effectue une nouvelle vérification des principaux paramètres afin que les clients reçoivent une vue actualisée alignée sur les derniers indicateurs disponibles et les enseignements des entretiens.
Taille du marché de la location de machines de construction dans le CCG selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés pour la location de machines de construction dans le CCG ne concordent pas toujours, car le calendrier d'actualisation, les fenêtres de conversion de devises et la manière dont les tarifs moyens de location sont mis à jour peuvent modifier le total même lorsque le libellé du marché semble similaire. Les différences proviennent également du fait que le modèle est ancré aux réalités d'exécution des projets ou qu'il est principalement piloté par de larges hypothèses de croissance de la construction.
Les grilles tarifaires et les vérifications d'utilisation ont été alignées sur le même calendrier de conversion de devises de l'année de référence, puis retestées lors d'appels de validation avec des entrepreneurs et des responsables de flotte. Cette étape d'actualisation est ce qui maintient les chiffres de Mordor Intelligence au plus près des factures de location observées dans les projets actifs du CCG.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,30 milliards USD (2025) | |
| Global Consultancy A | 4,28 milliards USD (2024) | Utilise une année de référence différente et un regroupement de véhicules plus étroit sur la page publique, et la construction tarifaire semble reposer davantage sur un CAGR déclaré que sur des vérifications actualisées des tarifs journaliers et de l'utilisation liées à l'exécution actuelle des projets. |
| Industry Publisher B | 2,50 milliards USD (2025) | Le périmètre est défini comme la location de matériel de construction et peut sous-estimer les catégories de machines à plus haute valeur ou les lignes de location groupées ; il peut également refléter des hypothèses de progression tarifaire plus conservatrices pour les locations à long terme. |
L'écart entre les sources s'explique principalement par le calendrier et les limites du périmètre, suivi de la manière dont les tarifs de location sont projetés en tenant compte de l'inflation et des remises concurrentielles. En maintenant des paramètres traçables jusqu'à l'activité des projets, à l'utilisation et aux grilles tarifaires de location pouvant être revérifiées, le chiffre final reste reproductible et plus facile à réconcilier lorsque de nouvelles informations sur les projets ou les prix sont disponibles.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la location de machines de construction dans le CCG en 2026 ?
Le marché est évalué à 5,63 milliards USD en 2026, avec une prévision d'atteindre 7,61 milliards USD d'ici 2031.
Quel pays mène la demande de machines de construction louées dans le CCG ?
L'Arabie saoudite représente 54,52 % des revenus régionaux, portée par son pipeline de projets de 680 milliards USD.
Quel type d'équipement détient la plus grande part de location aujourd'hui ?
Les machines de terrassement sont en tête avec une part de 44,68 % en raison des importants travaux de nivellement, d'excavation et de préparation des sites.
Quel CAGR est prévu pour le marché global jusqu'en 2031 ?
Le marché de la location de machines de construction dans le CCG devrait croître à un CAGR de 6,22 % sur la période 2026-2031.
Dernière mise à jour de la page le:



