
Tamanho e Participação do Mercado de Aluguel de Maquinário de Construção do CCG
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
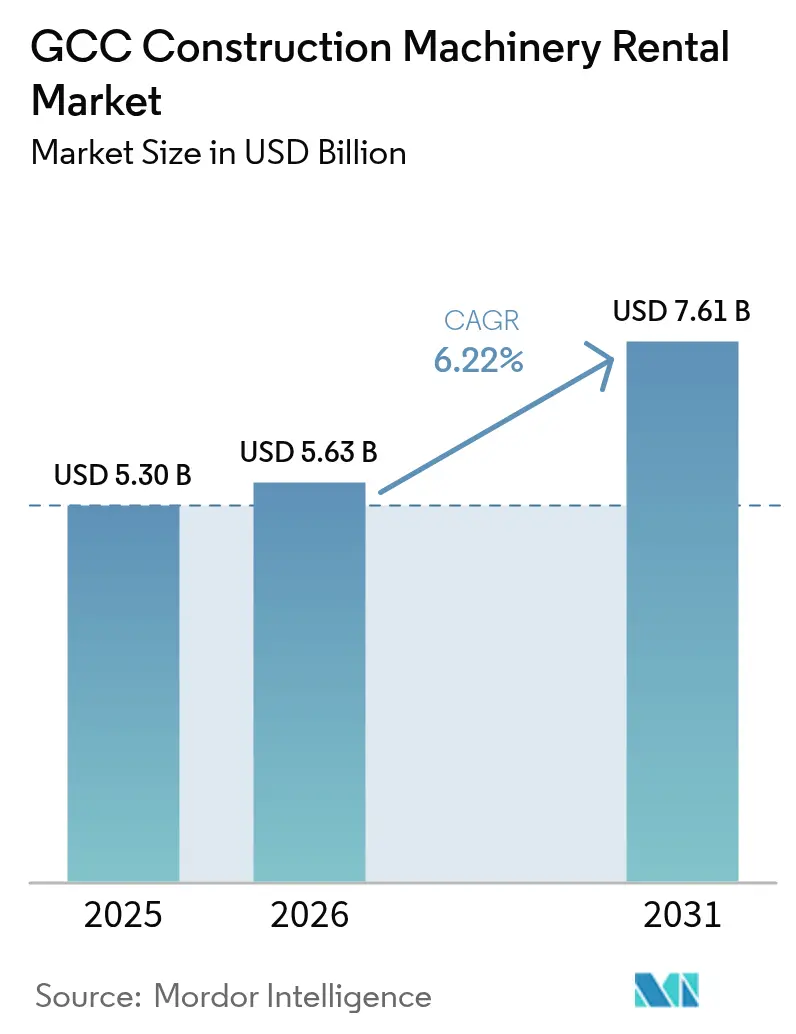
| Tamanho do mercado no ano base (2025) | 5.30 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.22 % |
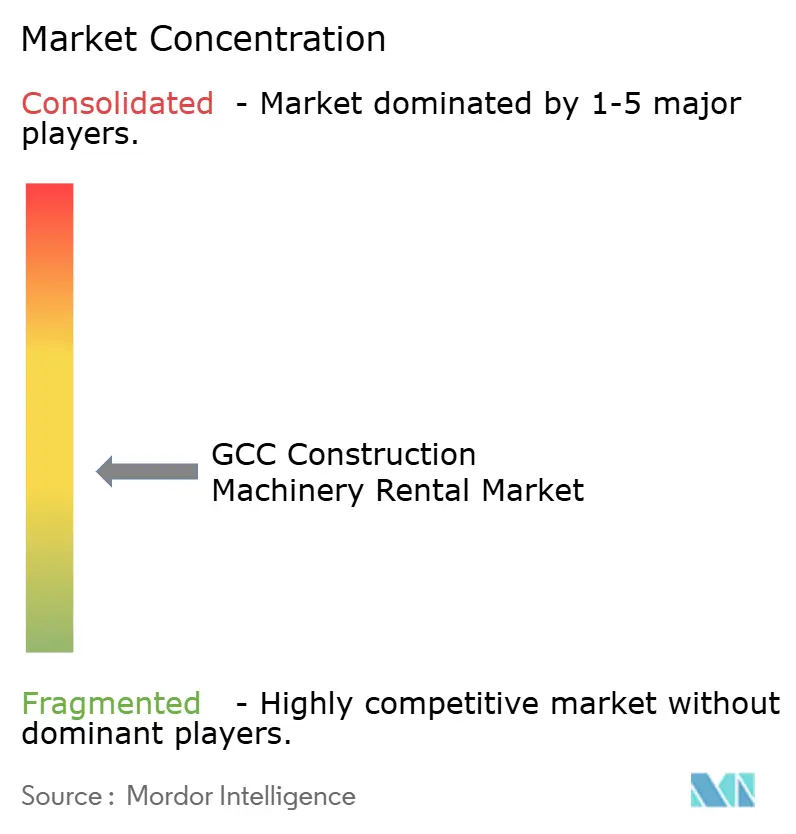
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aluguel de Maquinário de Construção do CCG por Mordor Intelligence
O tamanho do mercado de aluguel de maquinário de construção do CCG foi avaliado em USD 5,30 bilhões em 2025 e estima-se que cresça de USD 5,63 bilhões em 2026 para atingir USD 7,61 bilhões até 2031, a uma CAGR de 6,22% durante o período de previsão (2026-2031). Esse crescimento reflete a transição dos empreiteiros para modelos de ativos leves, à medida que os megaprojetos orientados pelas Visões nacionais comprimem os ciclos de aquisição, enquanto margens cada vez mais apertadas elevam o apelo do acesso a equipamentos no modelo de pagamento por uso. A otimização digital de frota agora sustenta compromissos de disponibilidade garantida, e as regras obrigatórias de importação Tier-4-Final/Estágio V da UE aceleram a renovação das frotas em direção a ativos de menores emissões. O NEOM da Arábia Saudita, o boom de centros de dados dos Emirados Árabes Unidos e a expansão de GNL do Qatar ancoram a demanda de longo prazo, enquanto as severas condições do deserto ampliam o valor das frotas de aluguel geridas profissionalmente. No futuro, critérios mais rígidos de aquisição sustentável e incentivos alinhados à COP28 posicionam os equipamentos híbridos e totalmente elétricos como a próxima fronteira de desempenho do mercado de aluguel de maquinário de construção do CCG.
Principais Conclusões do Relatório
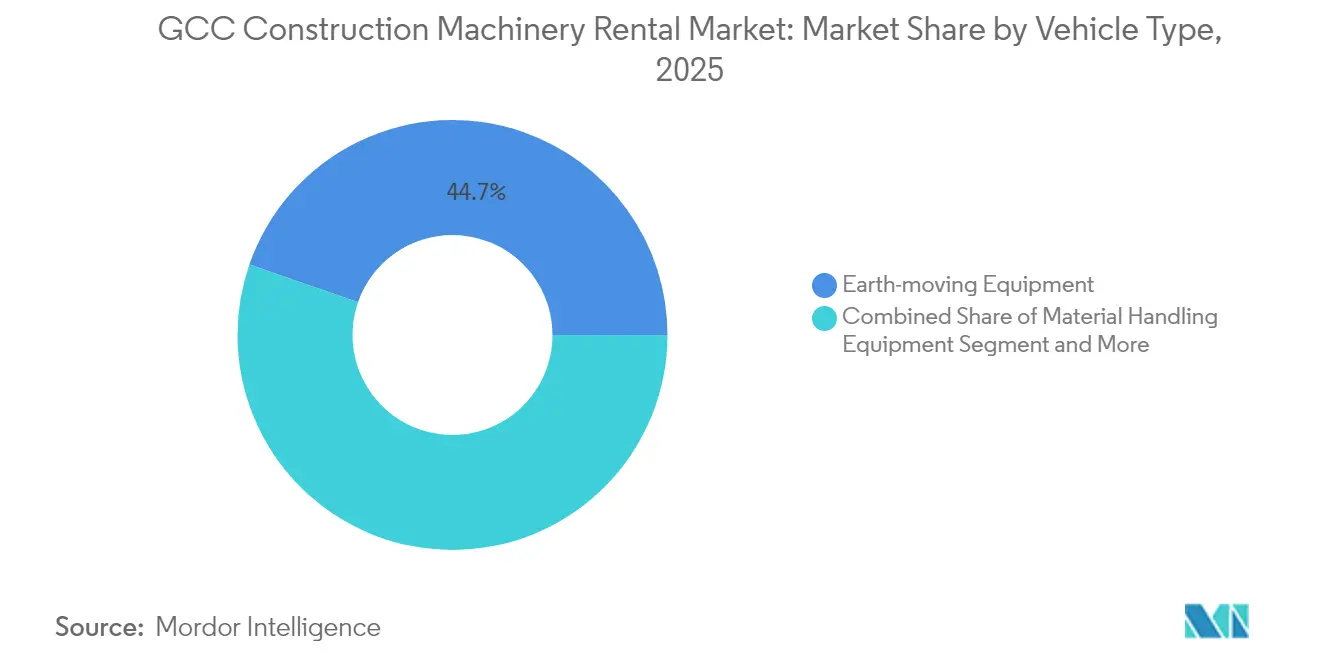
- Por tipo de veículo, os equipamentos de movimentação de terra representaram 44,68% do tamanho do mercado de aluguel de maquinário de construção do CCG em 2025; equipamentos de concreto e içamento avançam a uma CAGR de 6,88% até 2031.
- Por tipo de propulsão, as máquinas com motor de combustão interna detinham 87,65% do tamanho do mercado de aluguel de maquinário de construção do CCG em 2025, ao passo que as unidades totalmente elétricas e movidas a bateria crescem a uma CAGR de 10,18%.
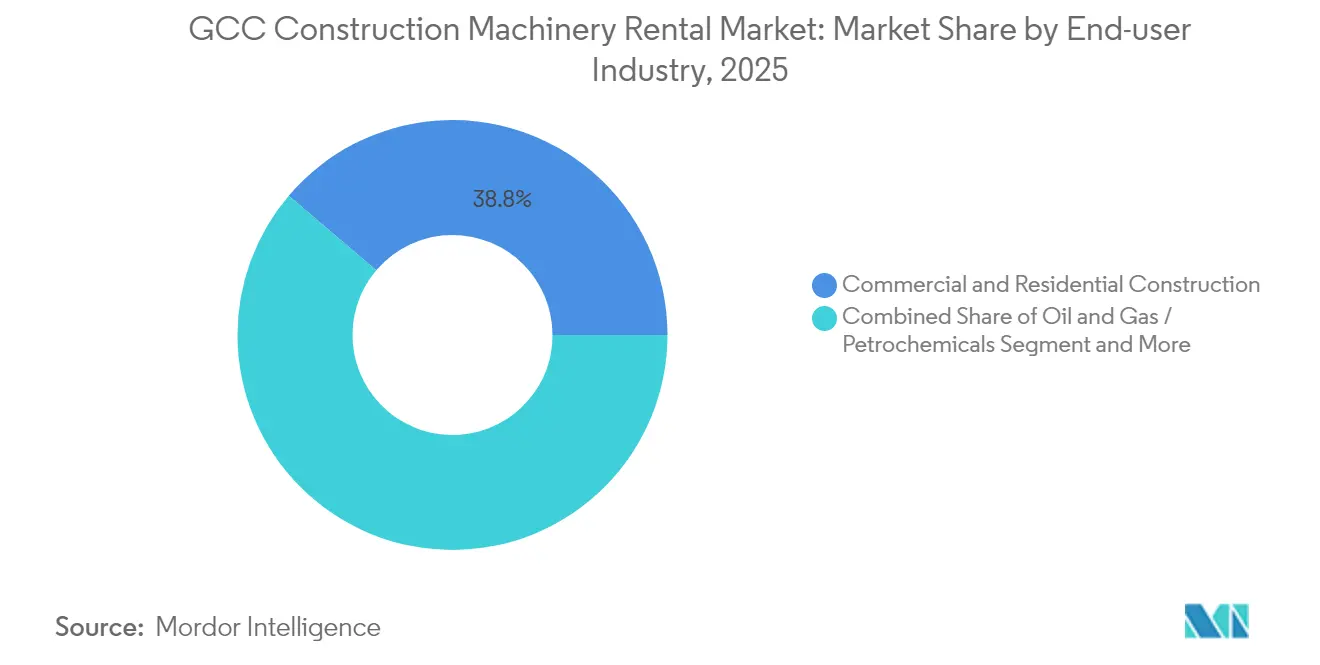
- Por setor de usuário final, a construção comercial e residencial capturou 38,78% do tamanho do mercado de aluguel de maquinário de construção do CCG em 2025; energia e energias renováveis deve expandir a uma CAGR de 6,76% entre 2026-2031.
- Por país, a Arábia Saudita comandou 54,52% da participação do mercado de aluguel de maquinário de construção do CCG em 2025; o Qatar projeta registrar a CAGR mais rápida, de 7,44%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Aluguel de Maquinário de Construção do CCG
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de Infraestrutura sob as Visões do CCG | +1.8% | Arábia Saudita, Emirados Árabes Unidos, Qatar | Longo prazo (≥ 4 anos) |
| Construção de Centros de Dados e Energia Renovável | +1.2% | Emirados Árabes Unidos, Arábia Saudita, Omã | Médio prazo (2-4 anos) |
| Transição para Modelos de OPEX Reduzido | +0.9% | CCG | Curto prazo (≤ 2 anos) |
| Normas Obrigatórias Tier-4-Final / Estágio V da UE | +0.7% | Emirados Árabes Unidos, Arábia Saudita | Médio prazo (2-4 anos) |
| Gestão Digital de Frota e Telemática | +0.5% | Emirados Árabes Unidos, Arábia Saudita, Qatar | Curto prazo (≤ 2 anos) |
| Incentivos de Aquisição Verde Vinculados à COP28 | +0.4% | CCG | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de Infraestrutura sob os Programas de Visão do CCG
Megaprojetos como NEOM, os corredores de turismo do Red Sea Global e o Dubai 2040 impulsionam uma demanda de equipamentos sem precedentes, comprimindo os ciclos tradicionais de aquisição em decisões de aluguel em primeiro lugar. O Fundo de Investimento Público da Arábia Saudita no NEOM, enquanto uma nova joint venture Wolffkran–Zamil está construindo uma fábrica de gruas torre com capacidade para 150 unidades por ano para atender projetos regionais [1]"Fábrica de Gruas Torre para o Oriente Médio Anunciada," Wolffkran, WOLFFKRAN.COM. Crescimento das transações imobiliárias dos Emirados Árabes Unidos em 2024, reforçando pipelines estáveis de construção vertical que dependem de gruas e bombas de concreto prontamente disponíveis. A Terceira Estratégia Nacional de Desenvolvimento do Qatar delineia investimentos em esquemas de PPP até 2030, estendendo ainda mais o capital dos empreiteiros. Longas listas de projetos na Zona Econômica Especial de Duqm, em Omã, e no programa de metrô do Bahrein sublinham como as agendas das Visões ampliam a necessidade de frotas flexíveis. Consequentemente, o mercado de aluguel de maquinário de construção do CCG recebe um impulso estrutural decorrente da volatilidade no cronograma dos megaprojetos e das exigências de disciplina em despesas de capital.
Rápido Crescimento da Construção de Centros de Dados e Energia Renovável
Clusters de centros de dados hiperescala no Dubai South e no Parque de Energia Rei Salman da Arábia Saudita requerem trabalhos de fundação de precisão, içamentos pesados para módulos pré-fabricados e geração de energia contínua no local. Simultaneamente, usinas fotovoltaicas em escala de concessionária, como o projeto Al Dhafra de 2 GW dos Emirados Árabes Unidos e as concessões de hidrogênio verde de Omã, demandam equipamentos de cravação especializados, gruas sobre esteiras e manuseadores telescópicos de alta capacidade ao longo de períodos de vários anos [2]"Metas de Capacidade em Energia Limpa," Mubadala, MUBADALA.COM . Os fornecedores de aluguel adaptam pacotes de equipamentos com kits de proteção térmica e contra poeira adequados às condições do deserto, reduzindo os custos iniciais para os desenvolvedores. À medida que as energias renováveis avançam em direção à meta de energia limpa da região para 2050, as frotas de aluguel especializadas tornam-se indispensáveis para cumprir prazos rigorosos de comissionamento.
Transição dos Empreiteiros para Modelos de OPEX Reduzido em Meio ao Aperto das Margens dos Projetos
Os ciclos de pagamento do setor público na Arábia Saudita e as aprovações esporádicas de ordens de variação restringem o capital de giro, afastando os empreiteiros das aquisições definitivas. As elevadas taxas de juros e os limites de crédito de Basileia III aumentam a taxa mínima de retorno sobre a propriedade de equipamentos, levando empresas como a ALEC Engineering a priorizar a preservação da liquidez. O aluguel transfere os riscos de depreciação, manutenção e revenda para os proprietários das frotas, enquanto as cláusulas de disponibilidade garantida salvaguardam os cronogramas dos projetos. A monetização dos dados de telemática — desde relatórios de tempo ocioso até painéis de produtividade — apoia estruturas de faturamento baseadas em desempenho que alinham os custos dos equipamentos com as entradas de caixa dos projetos, reforçando o apelo do aluguel.
Normas Obrigatórias de Importação Tier-4-Final / Estágio V da UE (Emirados Árabes Unidos e Arábia Saudita)
A partir de 2024, as autoridades aduaneiras em Dubai exigem que as máquinas a diesel possuam sistemas de pós-tratamento certificados, impulsionando a substituição das frotas Tier 3 inadequadas aos limites de material particulado [3]"Soluções Tier 4 Final," Caterpillar, CATERPILLAR.COM. As atualizações de conformidade elevam os custos de aquisição, ao passo que os fornecedores de aluguel amortizam o prêmio sobre grandes frotas e incorporam pacotes de treinamento de operadores que evitam a gestão incorreta e dispendiosa da regeneração de filtros de partículas diesel. Consequentemente, os empreiteiros adotam o aluguel para garantir ativos em conformidade sem impacto no balanço patrimonial, e os distribuidores regionais aceleram os programas de troca que alimentam os mercados secundários na África.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação da Concorrência de Preços por Parte de Locatários Chineses | −1.1% | CCG | Curto prazo (≤ 2 anos) |
| Atrasos em Megaprojetos Públicos | −0.8% | Arábia Saudita, Qatar, Kuwait | Médio prazo (2-4 anos) |
| Escassez de Operadores Certificados | −0.6% | CCG | Longo prazo (≥ 4 anos) |
| Estresse Climático Acelera a Depreciação | −0.4% | CCG | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Concorrência de Preços por Parte de Locatários Afiliados a Fabricantes de Equipamentos Originais Chineses
Fabricantes de gruas com sede em Shandong agrupam financiamento a juros zero com ofertas de aluguel, praticando preços abaixo dos incumbentes regionais enquanto aceleram hubs regionais de armazenamento de peças em Dammam e Jebel Ali. Seu modelo integrado alavanca aquisições em escala de fábricas domésticas, comprimindo as margens dos operadores dependentes de frotas de origem europeia. Embora as rígidas regras de localização sauditas favoreçam os players estabelecidos, os empreiteiros de segundo nível sensíveis ao preço gravitam em direção às alternativas chinesas, levando os incumbentes a enfatizar garantias de disponibilidade apoiadas por telemática e treinamento de valor agregado.
Atrasos em Projetos e Atrasos de Pagamento em Megaprojetos do Setor Público
As revisões da extensão do Metrô de Riade e as renegociações do terminal aeroportuário do Kuwait empurram os cronogramas de conclusão além dos horizontes contratuais, deixando os equipamentos ociosos em canteiros parcialmente mobilizados. As empresas de aluguel devem estender crédito enquanto absorvem a subutilização das frotas, corroendo os retornos. A repriorização de projetos no Qatar pós-Copa do Mundo igualmente adia as fases intensivas em capital, criando lacunas na demanda nas categorias de içamento. A gestão eficaz de recebíveis e a implantação diversificada em múltiplos países surgem como táticas defensivas, mas carregam complexidade logística adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Movimentação de Terra Lidera a Expansão de Infraestrutura
Os ativos de movimentação de terra capturaram 44,68% do tamanho do mercado de aluguel de maquinário de construção do CCG em 2025, impulsionados por extensas obras de terraplenagem para os corredores do NEOM, extensões da ferrovia de carga dos Emirados Árabes Unidos e plataformas de processamento de gás do Qatar. O controle digital de lâmina em bulldozers e motoniveladoras guiadas por GPS 3D sustentam maior produtividade dentro de cronogramas rígidos dos projetos, reforçando a adoção do aluguel à medida que os empreiteiros buscam o firmware mais recente sem o risco de propriedade. As gruas de movimentação de materiais ganham impulso na expansão do porto de Duqm, em Omã, enquanto bombas de concreto e lançadeiras de concreto registram uma CAGR de 6,88% com a multiplicação de clusters de arranha-céus ao longo do Boulevard de Riade e do Dubai Creek.
As empresas de aluguel integram a telemática dos fabricantes de equipamentos originais em painéis que alocam equipamentos em múltiplos canteiros, melhorando a utilização e apoiando modelos de precificação dinâmica. O mercado de aluguel de maquinário de construção do CCG se beneficia de pacotes de serviços agrupados que incluem operadores certificados, atendimentos de manutenção em até quatro horas e armazenamento de peças no local. Os empreiteiros cada vez mais comparam o custo total do projeto por metro cúbico movido, em vez das tarifas horárias dos equipamentos, ancorando a transição para contratos de aluguel que incorporam métricas de desempenho.


Por Tipo de Propulsão: Transição para Elétrico Acelera
As máquinas com motor de combustão interna mantiveram 87,65% de dominância em 2025, mas minicarregadeiras elétricas, miniescavadeiras e empilhadeiras para terrenos acidentados registram uma CAGR de 10,18%, à medida que os municípios impõem restrições de emissões e ruídos em zonas residenciais. As empresas de aluguel implantam reboques de carregamento móvel alimentados por geradores híbridos, garantindo energia flexível no canteiro de obras enquanto mitigam a ansiedade de autonomia. A participação de modelos de bateria elétrica no mercado de aluguel de maquinário de construção do CCG está definida para crescer até 2030, à medida que a densidade de energia das baterias supera 300 Wh/kg, viabilizando ciclos de trabalho de oito horas em escavadeiras de 30 toneladas.
As variantes de acionamento híbrido surgem como soluções de transição, especialmente para manuseadores telescópicos e plataformas articuladas operando em parques logísticos dispersos. A análise preditiva compara o consumo de combustível entre variantes híbridas e a diesel, orientando os empreiteiros em direção às melhores compensações entre sustentabilidade e custo. Os termos de arrendamento incorporam metas de redução de carbono, com as tarifas de aluguel diminuindo uma vez que a telemetria verificada demonstre economias de emissões em relação às frotas Tier 3 de referência.
Por Setor de Usuário Final: Energia Renovável Estimula Demanda Especializada
A construção comercial e residencial permaneceu como o maior locatário, com 38,78% de participação em 2025, apoiada pelas significativas transações imobiliárias de Dubai e pelos gigaprojetos sauditas que incluem diversas novas chaves de hotéis. Não obstante, energia e energias renováveis é o segmento de crescimento mais rápido, com CAGR de 6,76%, à medida que a região adiciona 15 GW de capacidade solar e acelera os projetos-piloto de hidrogênio verde.
A infraestrutura de gasodutos para o GNL do North Field, a refinaria de Duqm de Omã e os terminais de exportação de amônia da ADNOC nos Emirados Árabes Unidos dependem de assentadores de tubos especializados, reboques de içamento a vácuo e sistemas de transporte modular geralmente disponíveis apenas por meio de grupos de aluguel. O setor de aluguel de maquinário de construção do CCG, portanto, adapta o mix de frotas aos ciclos específicos de cada setor, equilibrando os booms habitacionais com o ritmo plurianual das construções de usinas de energia.
Análise Geográfica
A Arábia Saudita ancora o mercado de aluguel de maquinário de construção do CCG com uma participação de 54,52% em 2025, impulsionada por um significativo pipeline de projetos abrangendo NEOM, Qiddiya e os distritos de The Line. O mandato de localização do reino, que exige um mínimo de 25% de componentes fabricados na Arábia Saudita em contratos governamentais, favorece as empresas de aluguel com parceiros de montagem domésticos, exemplificado pela fábrica de gruas torre Wolffkran-Zamil com meta de 150 unidades por ano.
Os Emirados Árabes Unidos ocupam uma posição significativa, aproveitando seu papel como hub comercial regional, com negócios imobiliários e infraestrutura logística robusta que suporta a rápida redistribuição de equipamentos entre emirados. A Carta de Zero Líquido dos Emirados Árabes Unidos incentiva a adoção de maquinário compacto de bateria elétrica por meio de aprovações ambientais aceleradas, impulsionando a participação do país em frotas prontas para sistemas híbridos. O Qatar representa o mercado de crescimento mais rápido, com uma CAGR de 7,44% até 2031, ligado a vários projetos planejados e à Fase 2 de Sustentabilidade da Produção do North Field, que estende a dominância no GNL. Omã, Kuwait e Bahrein contribuem juntos com uma participação estável da receita regional, com a Zona Econômica Especial de Duqm, em Omã, sozinha atraindo investimentos em obras de transporte e petroquímica, necessitando de escavadeiras de longo alcance e equipamentos de transporte pesado. O afrouxamento monetário conduzido por políticas desde o final de 2024 reduz os custos de financiamento, apoiando indiretamente o início de obras de construção e a penetração do aluguel nos seis estados do CCG.
Panorama regulatório
A regulamentação que rege o aluguel de máquinas de construção no CCG concentra-se em (i) segurança nos canteiros de obras, (ii) conformidade de produtos para equipamentos importados e (iii) restrições de aptidão para tráfego de veículos pesados. Em Dubai, o Decreto nº (19) de 2025 relativo à segurança em obras de construção exige conformidade com um Código de Práticas de Segurança na Construção, vinculante para empreiteiros e empresas de engenharia, elevando o padrão operacional para os prestadores de aluguel por meio de manutenção documentada, inspeções e procedimentos de operação segura.
A Arábia Saudita controla o acesso ao mercado para muitas categorias de máquinas por meio da SASO, incluindo o Heavy Equipment Regulatory Center (estabelecido em abril de 2021) e o sistema de conformidade SABER usado para desembaraço aduaneiro. A partir de 1º de janeiro de 2025, máquinas de construção importadas exigem certificação de conformidade SABER obrigatória, enquanto os regulamentos técnicos aplicáveis fazem referência a normas de segurança como SASO ISO 12100 e SASO ISO 3471 (ROPS), apoiando uma transição para frotas de aluguel mais novas e compatíveis. Nos Emirados Árabes Unidos, a Lei Federal por Decreto nº (12) de 2023 e o Decreto do Gabinete nº 138 de 2023 regulam os pesos e dimensões de veículos pesados, afetando a utilização em aluguel de transportadores lowbed, camiões pesados e movimentações de equipamentos de grandes dimensões, com regimes de aprovação técnica também apoiados por entidades de Abu Dhabi, como a QCC, para requisitos relacionados a infraestrutura.
Análise da cadeia de valor
A cadeia de valor do aluguel de máquinas de construção no CCG começa com OEMs globais e revendedores regionais autorizados que fornecem equipamentos novos, peças e capacidade de assistência técnica, seguindo depois para proprietários de frotas (grandes grupos de aluguel e locadoras especializadas) e, por fim, para empreiteiros e proprietários de projetos por meio de aluguéis pontuais de curto prazo e acordos-quadro plurianuais com cláusulas de disponibilidade operacional. Revendedores e redes de assistência técnica sustentam a prontidão das frotas em condições operacionais adversas; por exemplo, a Mohamed Abdulrahman Al-Bahar opera como revendedora autorizada da Caterpillar nos Emirados Árabes Unidos, Catar, Bahrein, Kuwait e Omã, apoiando a disponibilidade de peças e caminhos de reforma que afetam o custo de ciclo de vida das frotas de aluguel.
A criação de valor no lado operacional provém da configuração de frotas (movimentação de terra, guindastes/elevação e acessórios especializados), mobilização e logística de transporte pesado, manutenção no local e programação habilitada por telemática em polos como Riad/Jeda e o corredor logístico dos Emirados Árabes Unidos (incluindo Jebel Ali). A redistribuição transfronteiriça e as verificações de conformidade (conformidade de importação, segurança no local e limites de transporte) adicionam atrito e elevam o papel dos fluxos de documentação e inspeção. A integração crescente da telemática e da IoT apoia a gestão de utilização, a manutenção preditiva e o faturamento baseado em desempenho, enquanto a pressão regulatória de órgãos como a SASO acelera os ciclos de substituição em direção a ativos compatíveis com normas de emissões e segurança.
Cenário Competitivo
O mercado de aluguel de maquinário de construção do CCG exibe fragmentação moderada. Campeões regionais como o Al Faris Group alavancam a especialização em gruas e a logística de transporte pesado verticalmente integrada, enquanto a Wolffkran Arabia foca em serviços completos de gruas torre para empreiteiros de arranha-céus. Locatários afiliados a fabricantes de equipamentos originais chineses — Zoomlion, XCMG Leasing — entram por meio de depósitos em joint venture em Dammam e Dubai, oferecendo financiamento agrupado que comprime as tarifas diárias.
A diferenciação digital define o próximo campo de batalha competitivo. O Al Faris introduziu um programa de "Garantia de 95% de Disponibilidade" apoiado por telemática em 2025, que compensa danos liquidados por substituição tardia de equipamentos, aproveitando a conectividade 4G/5G nos clusters do NEOM. A Wolffkran Arabia equipou sua frota de lança retrátil com tecnologia de anticolisão integrada a modelos BIM, reduzindo o tempo de inatividade de gruas torre no Parque Rei Salman de Riade. Os entrantes chineses reagem com indicadores de momento de carga baseados em IA e garantias de vários anos, apostando em períodos de retorno mais curtos devido aos menores custos de aquisição.
A capacidade em equipamentos elétricos emerge como uma vantagem estratégica. Distribuidores regionais da Volvo e da JCB fazem parceria com empresas de aluguel para estabelecer hubs de recarga rápida na Cidade Logística de Dubai e no Vale Industrial de Riade. Os operadores capazes de garantir frotas em conformidade com as normas de emissões conquistam o status de fornecedor preferencial em licitações públicas, enquanto os independentes menores enfrentam obstáculos de despesas de capital vinculados a máquinas elétricas e à aquisição de carregadores. O intenso desenvolvimento de centros de dados inclina ainda mais a balança em favor dos players que oferecem soluções combinadas de aluguel e geração de energia.
Líderes do Setor de Aluguel de Maquinário de Construção do CCG
Al Faris Group
Bin Quraya
Byrne Equipment Rental LLC
Zahid Tractor & Heavy Machinery Co.
Johnson Arabia LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco no mercado de aluguel de máquinas de construção do CCG está se expandindo em três áreas: pacotes de elevação especializada e transporte de engenharia, programas de renovação de frota compatíveis com emissões que reduzem o ônus no balanço patrimonial dos empreiteiros, e contratação digital com garantia de disponibilidade operacional adequada aos ciclos de aquisição comprimidos de megaprojetos. A Arábia Saudita é o maior conjunto endereçável dentro da região, e o mercado já reflete a preferência dos empreiteiros pelo aluguel para gerenciar durações de projeto de 2 a 4 anos e restrições de capital de giro. Isso apoia oportunidades para fornecedores que possam agrupar manutenção, operadores certificados e documentação pronta para o local (registos de inspeção, certificados de conformidade) em acordos-quadro.
A eletrificação e as aquisições orientadas por conformidade criam uma segunda via de monetização para empresas de aluguel que possam fornecer equipamentos compactos elétricos a bateria e a infraestrutura habilitadora (trailers de carregamento no canteiro de obras, hubs de carregamento em depósitos), mantendo disponibilidade operacional garantida. Evidências de requisitos mais rígidos de certificação e documentação estendem-se além dos equipamentos, chegando aos insumos de construção, com a Gulf Standardization Organization (GSO) avançando em 2026 para regimes de reconhecimento mútuo e marcação de conformidade para materiais usados em grandes projetos de infraestrutura e industriais. Isso aumenta o valor dos parceiros de aluguel que conseguem gerir registos de conformidade e qualidade de ponta a ponta para acesso a projetos e auditorias. A consolidação e as parcerias de capital também abrem espaço para expansões de escala de frota e cobertura de rede, como demonstrado pelo investimento majoritário do GFH Financial Group na Byrne Equipment Rental, que destaca o apetite dos investidores por plataformas capazes de padronizar operações entre os polos do CCG.
Desenvolvimentos recentes do setor
- Julho de 2026: O Al Faris Group implantou um Liebherr LTM 1750-9.1 (guindaste móvel de 800T) para o desmonte de um guindaste-torre num projeto de estádio. A ação reforça a demanda por guindastes móveis de alta capacidade e planeamento de elevação de engenharia entregue como serviço de aluguel, e não apenas locação de equipamento, aumentando a ênfase competitiva na capacidade de elevação pesada e na execução segura.
- Fevereiro de 2026: O GFH Financial Group concluiu a aquisição de uma participação majoritária de 60% na Byrne Equipment Rental LLC. A transação reforça o acesso da Byrne a capital para expansão de frota e atualizações de rede, apoiando a escalabilidade da plataforma nos polos de projetos do CCG, onde estruturas com garantia de disponibilidade operacional e cobertura multi-local influenciam as decisões de adjudicação. O negócio sinaliza o apetite dos investidores por operadores de plataforma capazes de padronizar operações e expandir a cobertura regional.
- Maio de 2024: Um contrato turnkey de valor fixo para o Master Gas System III Package 5, cobrindo 170 km de tubagens, foi adjudicado pela Saudi Aramco. Esta adjudicação aumenta a demanda por equipamentos de movimentação de terra, elevação e apoio alugados em múltiplas frentes, favorecendo fornecedores capazes de mobilizar frotas padronizadas com manutenção e logística incluídas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita obtida com o aluguel de máquinas de construção a clientes nos países do CCG, onde o ativo é fornecido por um período definido e cobrado em termos diários, semanais, mensais ou por projeto.
Exclusões de escopo: a receita de compra ou venda de equipamentos, os equipamentos de propriedade do empreiteiro usados internamente e as tarifas de mão de obra do operador isoladas são excluídas, salvo se forem inseparáveis da fatura de aluguel.
Visão geral da segmentação
- Por Tipo de Veículo
- Equipamentos de Movimentação de Terra
- Equipamentos de Movimentação de Materiais
- Equipamentos de Construção de Estradas e Compactação
- Equipamentos de Concreto e Içamento
- Geradores de Energia e Utilidade
- Por Tipo de Propulsão
- Motor de Combustão Interna
- Acionamento Híbrido
- Totalmente Elétrico / Movido a Bateria
- Por Setor de Usuário Final
- Construção Comercial e Residencial
- Petróleo e Gás / Petroquímicos
- Infraestrutura e Transporte (estradas, metrôs, portos, aeroportos)
- Energia e Energias Renováveis
- Industrial e Manufatura
- Por País
- Arábia Saudita
- Emirados Árabes Unidos
- Qatar
- Kuwait
- Omã
- Bahrein
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou com sinais da atividade de construção no CCG que podem ser verificados e atualizados, sendo depois traduzidos em fatores de demanda de aluguel. Analisámos fontes públicas como comunicados de estatísticas nacionais e boletins económicos dos governos do CCG, publicações de bancos centrais sobre inflação e taxas de juro, estatísticas alfandegárias e comerciais quando disponíveis, e atualizações do pipeline de infraestrutura de autoridades de transportes e obras públicas.
Para aprofundar o ângulo das máquinas, utilizámos também materiais de associações do setor e organismos de normalização, além de artigos revisados por pares sobre utilização de equipamentos e produtividade de frotas. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios credível foram usados para estimar a penetração do aluguel, os ciclos de renovação de frota e as práticas de preços habituais. Uma subscrição paga para dados financeiros de empresas e uma base de dados de importação e exportação ao nível do envio foram usadas seletivamente para validar o crescimento da frota e cruzar dados sobre grandes entradas de equipamentos. Estas fontes de pesquisa documental são ilustrativas, e referências públicas adicionais foram também utilizadas para completar a recolha, validação e clarificação de dados.
Entrevistas Primárias e Pesquisas
O trabalho de campo concentrou-se na mecânica de preços e utilização, difícil de confirmar apenas com informação pública, pelo que falámos com empresas de aluguel, grandes empreiteiros e planeadores de projetos. Depois, verificámos as conclusões com gestores de manutenção e de frota, que são os primeiros a notar restrições de disponibilidade.
O contributo dos respondentes foi usado para ajustar as premissas sobre duração dos aluguéis, variações sazonais de utilização, comportamento de descontos em projetos de longa duração, e a divisão entre aluguel simples e aluguel com operador (quando ambos são faturados como uma única rubrica). A cobertura foi mantida em todo o CCG, para que os ciclos de projeto e as movimentações de custos a nível de país fossem refletidos nas premissas usadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 14% |
| Nível médio: 55% | Líderes funcionais/de unidade: 31% |
| Pequenos players: 20% | Gestores: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção top-down do conjunto de demanda, que liga a atividade de construção às horas de equipamento necessárias, convertendo depois essas horas em receita de aluguel através da penetração do aluguel e das taxas médias de aluguel. Os totais por país foram construídos entre os membros do CCG e depois consolidados, e a mesma lógica foi aplicada por grandes grupos de equipamentos para que a combinação não se desviasse de forma irrealista.
Os principais inputs usados no modelo incluíram a direção dos gastos em construção e o início de projetos, o pipeline de projetos ativos por tipo (transporte, comercial, residencial e industrial), as taxas típicas de utilização de equipamentos por classe de frota, os padrões de duração média de aluguel por dimensão de projeto, e a progressão observada das taxas para aluguéis diários e mensais conforme os custos de combustível, mão de obra e peças de reposição se movem. As previsões foram produzidas usando análise de cenários ancorada na velocidade esperada de execução de projetos e na capacidade dos empreiteiros, sendo depois ajustadas com inputs primários sobre descontos prováveis e adições de frota. Corroborámos os resultados com aproximações seletivas bottom-up, como tabelas de tarifas amostradas multiplicadas por uma utilização razoável, aplicando depois o tratamento de lacunas onde frotas locais mais pequenas têm divulgação financeira pública limitada.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados comparando a intensidade de aluguel implícita com sinais independentes, como a direção da atividade de construção, os padrões de importação de equipamentos e os planos de expansão de frota reportados, e qualquer grande discrepância foi revista antes da aprovação final. Quando os números pareciam demasiado altos ou baixos, verificámos novamente as premissas de tarifas, a utilização e o momento da aceleração dos projetos, contactando novamente as fontes se a discrepância não pudesse ser explicada.
Os relatórios são atualizados anualmente, e atualizações intermédias são concluídas quando eventos importantes alteram materialmente os prazos dos projetos, as condições de financiamento ou os preços de aluguel. Antes da entrega, um analista realiza uma nova revisão dos principais inputs, para que os clientes recebam uma visão atualizada, alinhada com os indicadores mais recentes disponíveis e com os aprendizados das entrevistas.
Dimensão do Mercado de Aluguel de Máquinas de Construção do CCG segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para o aluguel de máquinas de construção no CCG nem sempre coincidem, porque o momento de atualização, as janelas de conversão de moeda e a forma como as taxas médias de aluguel são atualizadas podem alterar o total, mesmo quando a designação do mercado parece semelhante. As diferenças também surgem de o modelo estar ligado às realidades de execução dos projetos, ou de ser impulsionado principalmente por premissas amplas de crescimento da construção.
As tabelas de tarifas e as verificações de utilização foram alinhadas ao mesmo momento de moeda do ano-base, sendo depois testadas novamente através de chamadas de validação com empreiteiros e gestores de frota. Esta etapa orientada por atualizações é o que mantém os números da Mordor Intelligence mais próximos das faturas de aluguel observadas em projetos ativos no CCG.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,30 bilhões de USD (2025) | |
| Consultoria Global A | 4,28 bilhões de USD (2024) | Utiliza um ano-base diferente e um agrupamento de veículos mais restrito na página pública, e a construção das taxas parece depender mais de uma CAGR declarada do que de verificações atualizadas de tarifas diárias e utilização ligadas à execução atual dos projetos. |
| Editora do Setor B | 2,50 bilhões de USD (2025) | O escopo é definido como aluguel de equipamentos de construção e pode subestimar categorias de máquinas de maior valor ou linhas de aluguel agrupadas, podendo também refletir premissas mais conservadoras de progressão de tarifas para aluguéis de longo prazo. |
A dispersão entre as fontes explica-se principalmente pelo momento e pelos limites de escopo, seguidos pela forma como as taxas de aluguel são projetadas sob inflação e desconto competitivo. Ao manter os inputs rastreáveis à atividade dos projetos, à utilização e às tabelas de tarifas de aluguel que podem ser reverificadas, o número final permanece repetível e mais fácil de reconciliar quando surgem novas informações sobre projetos ou preços.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de aluguel de maquinário de construção do CCG em 2026?
O mercado é avaliado em USD 5,63 bilhões em 2026, com previsão de atingir USD 7,61 bilhões até 2031.
Qual país lidera a demanda por maquinário de construção alugado no CCG?
A Arábia Saudita responde por 54,52% da receita regional, impulsionada por seu pipeline de projetos de USD 680 bilhões.
Qual tipo de equipamento detém a maior participação de aluguel atualmente?
O maquinário de movimentação de terra lidera com 44,68% de participação, devido às extensas obras de nivelamento, escavação e preparação de terrenos.
Qual CAGR é esperada para o mercado geral até 2031?
O mercado de aluguel de maquinário de construção do CCG deve crescer a uma CAGR de 6,22% entre 2026-2031.
Página atualizada pela última vez em:



