
Tamaño y Participación del Mercado de Alquiler de Maquinaria de Construcción del CCG
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
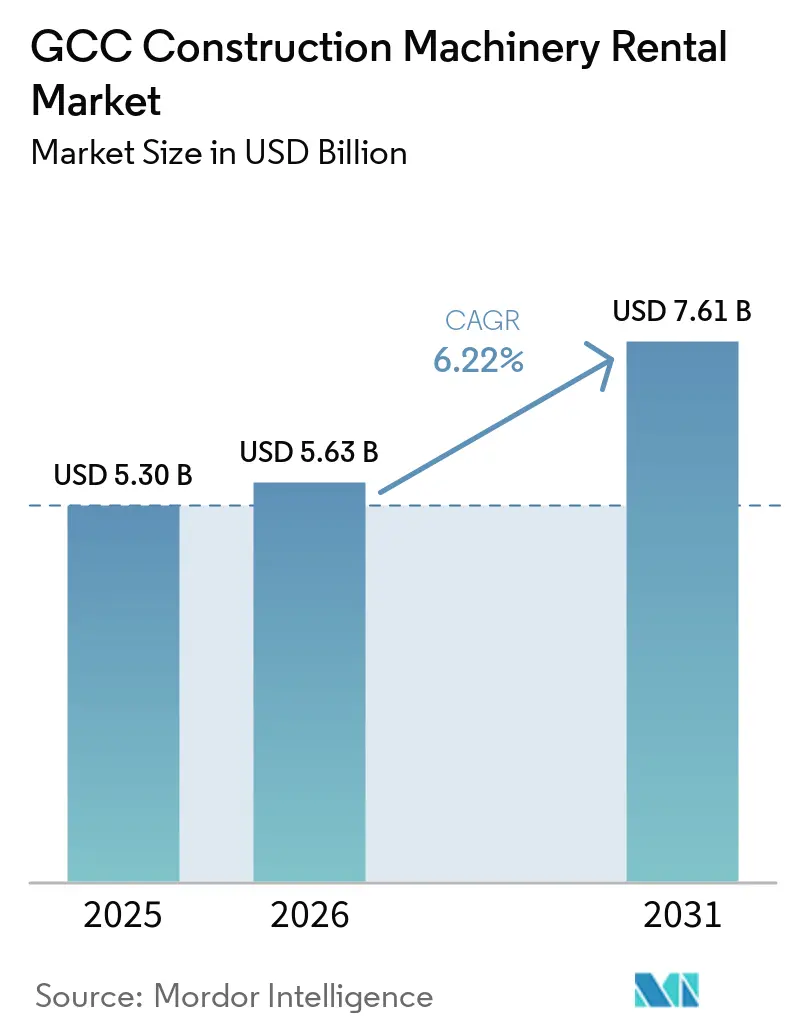
| Tamaño del mercado en el año base (2025) | 5.30 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.61 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.22 % |
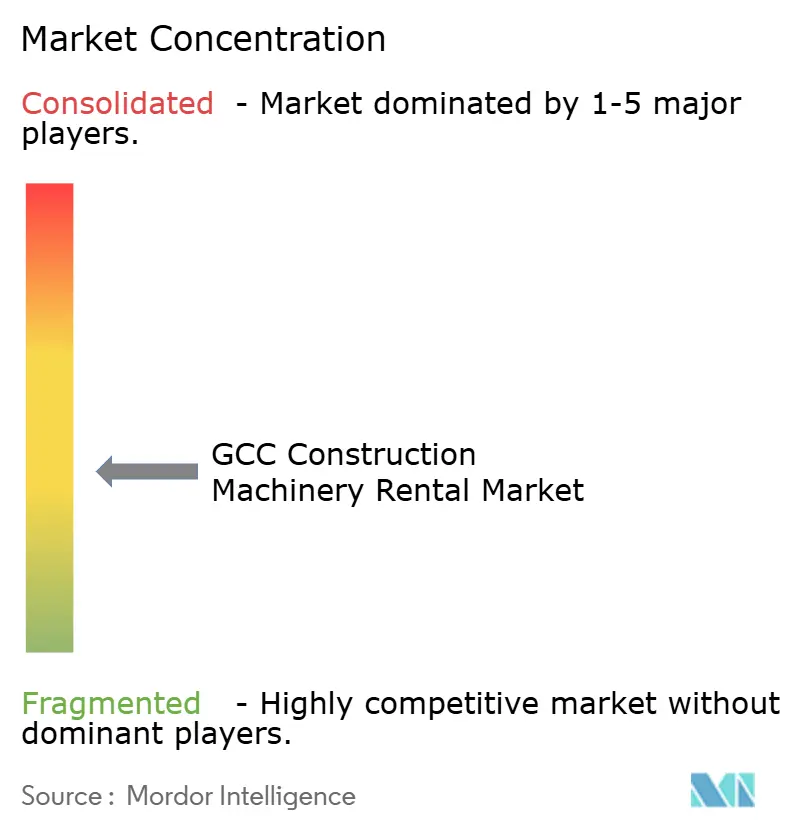
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Maquinaria de Construcción del CCG por Mordor Intelligence
El tamaño del mercado de alquiler de maquinaria de construcción del CCG fue valorado en USD 5,30 mil millones en 2025 y se estima que crecerá desde USD 5,63 mil millones en 2026 hasta alcanzar USD 7,61 mil millones en 2031, a una CAGR del 6,22% durante el período de previsión (2026-2031). Este crecimiento refleja el giro de los contratistas hacia modelos de activos ligeros a medida que los megaproyectos impulsados por las Visiones comprimen los ciclos de adquisición, mientras que el ajuste de los márgenes eleva el atractivo del acceso a equipos en modalidad de pago por uso. La optimización digital de flotas sustenta actualmente los compromisos de disponibilidad garantizada, y las normas obligatorias de importación Tier-4-Final / EU Stage V aceleran la renovación de flotas hacia activos de menores emisiones. NEOM en Arabia Saudita, el auge de los centros de datos en los Emiratos Árabes Unidos y la expansión del GNL en Qatar anclan la demanda plurianual, mientras que las duras condiciones desérticas incrementan el valor de las flotas de alquiler con mantenimiento profesional. De cara al futuro, criterios más estrictos de contratación ecológica e incentivos alineados con la COP28 posicionan los equipos híbridos y totalmente eléctricos como la próxima frontera de rendimiento del mercado de alquiler de maquinaria de construcción del CCG.
Conclusiones Clave del Informe
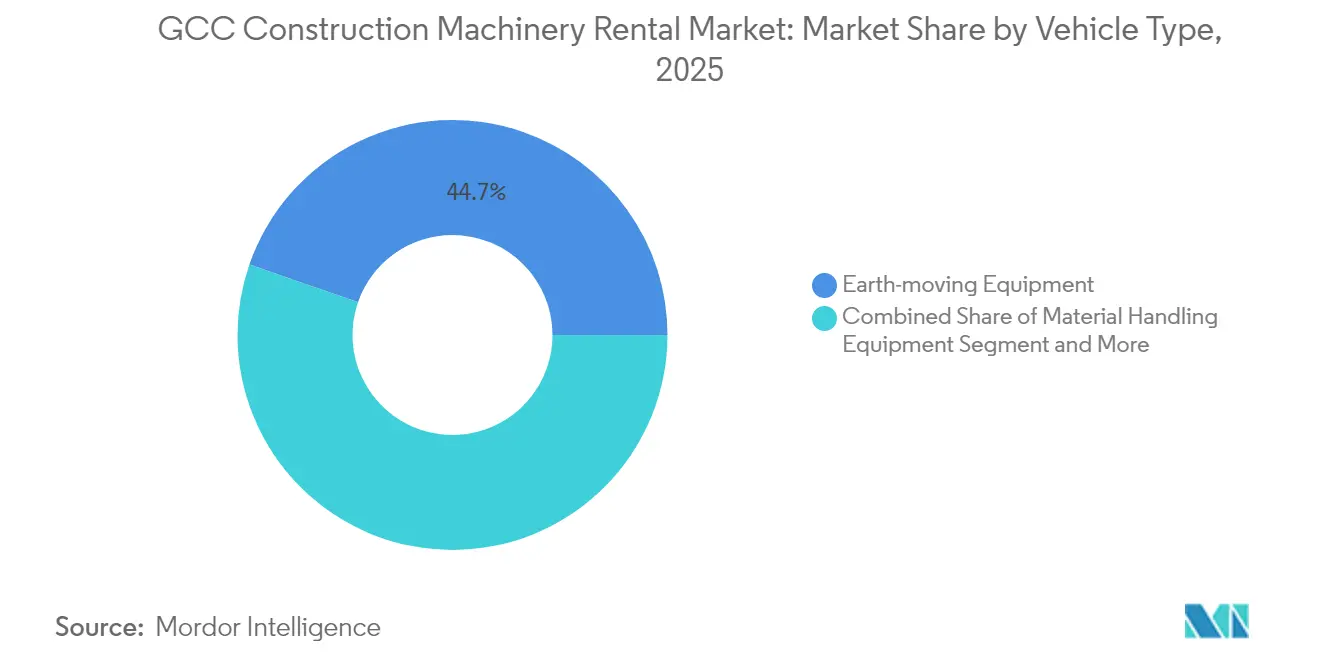
- Por tipo de vehículo, los equipos de movimiento de tierras representaron el 44,68% del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025; los equipos de hormigonado e izaje avanzan a una CAGR del 6,88% hasta 2031.
- Por tipo de propulsión, las máquinas con motor de combustión interna mantuvieron el 87,65% del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025, mientras que las unidades totalmente eléctricas y de baterías crecen a una CAGR del 10,18%.
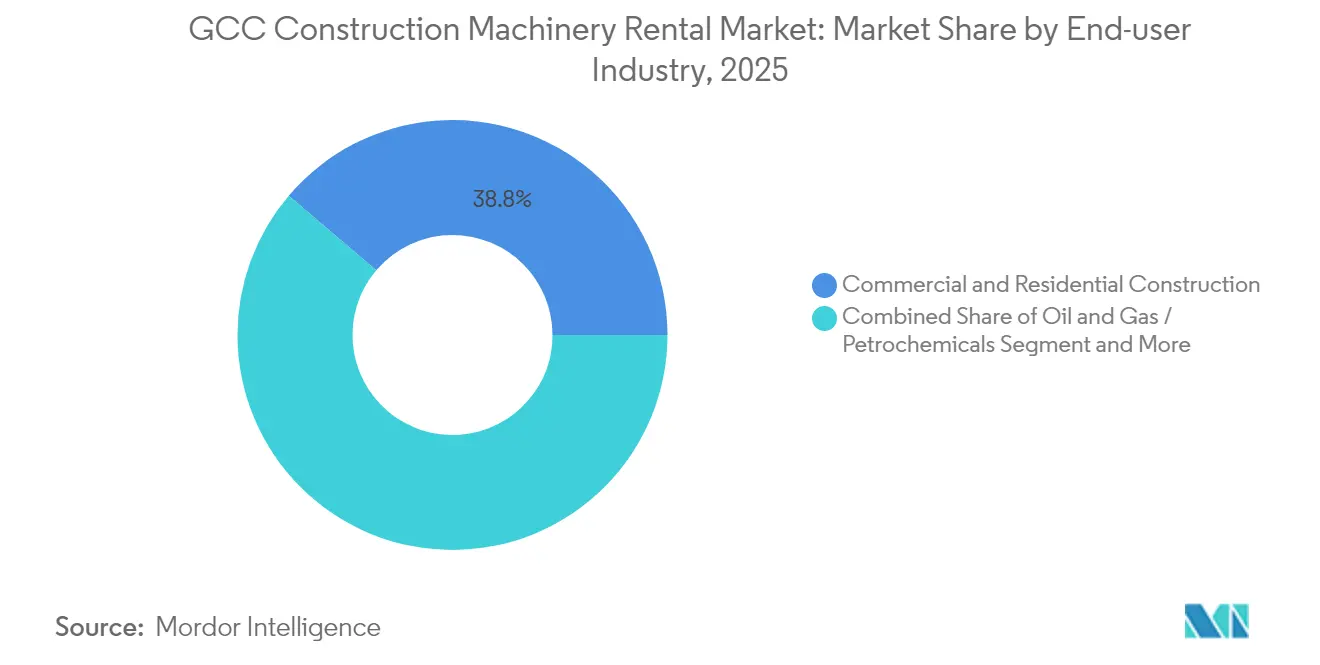
- Por industria de usuario final, la construcción comercial y residencial capturó el 38,78% del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025; se prevé que el sector de energía y energías renovables se expanda a una CAGR del 6,76% entre 2026-2031.
- Por país, Arabia Saudita lideró con el 54,52% de la participación del mercado de alquiler de maquinaria de construcción del CCG en 2025; Qatar proyecta registrar la CAGR más alta del 7,44% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de Infraestructura bajo las Visiones del CCG | +1.8% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Construcción de Centros de Datos y Energías Renovables | +1.2% | Emiratos Árabes Unidos, Arabia Saudita, Omán | Mediano plazo (2-4 años) |
| Transición hacia Modelos de OPEX Reducido | +0.9% | CCG | Corto plazo (≤ 2 años) |
| Normas Obligatorias Tier-4-Final / EU Stage V | +0.7% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Gestión Digital de Flotas y Telemática | +0.5% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Corto plazo (≤ 2 años) |
| Incentivos de Contratación Ecológica vinculados a la COP28 | +0.4% | CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de Infraestructura bajo los Programas de Visión del CCG
Los megaproyectos como NEOM, los corredores turísticos de Red Sea Global y Dubai 2040 generan una demanda de equipos sin precedentes, comprimiendo los ciclos de compra tradicionales en favor de decisiones de alquiler prioritario. El Fondo de Inversión Pública de Arabia Saudita respalda NEOM, mientras que una nueva empresa conjunta Wolffkran–Zamil construye una planta de grúas torre con capacidad de 150 unidades por año para atender los proyectos regionales [1]. El crecimiento de las transacciones inmobiliarias de los Emiratos Árabes Unidos en 2024 refuerza canalizaciones constantes de construcción vertical que dependen de grúas y bombas de hormigón disponibles de inmediato. La Tercera Estrategia Nacional de Desarrollo de Qatar esboza inversiones en esquemas de asociación público-privada hasta 2030, extendiendo aún más el capital de los contratistas. Las extensas listas de proyectos en la Zona Económica Especial de Duqm en Omán y el programa de metro de Baréin subrayan cómo las agendas de Visión escalan la necesidad de flotas flexibles. En consecuencia, el mercado de alquiler de maquinaria de construcción del CCG obtiene un impulso estructural derivado de la volatilidad en la programación de megaproyectos y los requisitos de disciplina de inversión de capital.
Rápido Crecimiento de la Construcción de Centros de Datos y Proyectos de Energías Renovables
Los clústeres de centros de datos de hiperescala en Dubai South y el Parque de Energía Rey Salman de Arabia Saudita requieren trabajos de cimentación de precisión, izajes pesados para módulos prefabricados y generación de energía continua en obra. Simultáneamente, las plantas fotovoltaicas de escala de servicios públicos, como el proyecto Al Dhafra de 2 GW de los Emiratos Árabes Unidos y las concesiones de hidrógeno verde de Omán, demandan equipos especializados de pilotaje, grúas sobre orugas y manipuladores telescópicos de alta capacidad durante períodos de varios años [2]. Los proveedores de alquiler adaptan paquetes de equipos con kits de protección contra el estrés térmico y características de protección contra el polvo adecuadas para las condiciones desérticas, reduciendo los costos iniciales para los promotores. A medida que las energías renovables avanzan hacia el objetivo regional de energía limpia para 2050, las flotas de alquiler especializadas se vuelven indispensables para cumplir con los plazos de puesta en servicio.
Transición de los Contratistas hacia Modelos de OPEX Reducido ante el Ajuste de los Márgenes de Proyecto
Los ciclos de pago del sector público en Arabia Saudita y las aprobaciones esporádicas de órdenes de variación ajustan el capital circulante, alejando a los contratistas de las compras directas. Las elevadas tasas de interés y los límites de préstamo de Basilea III elevan la tasa de obstáculo para la propiedad de equipos, llevando a empresas como ALEC Engineering a priorizar la preservación de la liquidez. El alquiler traslada la depreciación, el mantenimiento y el riesgo de reventa a los propietarios de flotas, mientras que las cláusulas de disponibilidad garantizada protegen los calendarios de los proyectos. La monetización de los datos de telemática —que abarca desde informes de tiempo de inactividad hasta paneles de productividad— sustenta estructuras de facturación basadas en el rendimiento que alinean los costos de los equipos con los flujos de caja de los proyectos, reforzando el atractivo del alquiler.
Normas Obligatorias de Importación Tier-4-Final / EU Stage V (Emiratos Árabes Unidos y Arabia Saudita)
A partir de 2024, las autoridades aduaneras de Dubái exigen que las máquinas diésel cuenten con sistemas de postratamiento certificados, lo que impulsa la sustitución de flotas de Nivel 3 inadecuadas para los umbrales de materia particulada [3]. Las actualizaciones de cumplimiento elevan los costos de adquisición, mientras que los proveedores de alquiler de equipos de construcción en los EAU amortizan la prima sobre grandes flotas e incorporan paquetes de formación de operadores que previenen la costosa mala gestión de la regeneración del filtro de partículas diésel. En consecuencia, los contratistas optan por el alquiler para asegurar activos conformes sin impacto en el balance, y los distribuidores regionales aceleran los programas de intercambio que alimentan los mercados secundarios en África.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de la Competencia de Precios por Parte de Arrendadores Chinos | −1.1% | CCG | Corto plazo (≤ 2 años) |
| Retrasos en los Megaproyectos del Sector Público | −0.8% | Arabia Saudita, Qatar, Kuwait | Mediano plazo (2-4 años) |
| Escasez de Operadores Certificados | −0.6% | CCG | Largo plazo (≥ 4 años) |
| El Estrés Climático Acelera la Depreciación | −0.4% | CCG | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Competencia de Precios por Parte de Arrendadores Afiliados a Fabricantes de Equipos Originales Chinos
Los fabricantes de grúas con sede en Shandong agrupan financiamiento sin intereses con ofertas de alquiler, socavando a los operadores regionales establecidos mientras aceleran los centros regionales de almacenamiento de repuestos en Dammam y Yebel Alí. Su modelo integrado aprovecha las adquisiciones a escala de fábricas nacionales, apretando los márgenes de los operadores que dependen de flotas de origen europeo. Aunque las estrictas reglas de localización de Arabia Saudita favorecen a los actores establecidos, los contratistas de segundo nivel sensibles al precio se inclinan hacia las alternativas chinas, lo que lleva a los operadores establecidos a enfatizar las garantías de disponibilidad respaldadas por telemática y la formación con valor añadido.
Retrasos en los Proyectos y Atrasos de Pagos en los Megaproyectos del Sector Público
Las revisiones de la extensión del Metro de Riad y las renegociaciones de la terminal del aeropuerto de Kuwait empujan los calendarios de finalización más allá de los horizontes contractuales, dejando los equipos inactivos en obras parcialmente movilizadas. Las empresas de alquiler deben extender el crédito mientras absorben la subutilización de la flota, erosionando los rendimientos. La repriorización de proyectos en Qatar tras la Copa del Mundo también difiere las fases de uso intensivo de capital, creando brechas en la demanda dentro de las categorías de izaje. La gestión eficaz de cuentas por cobrar y el despliegue diversificado en varios países emergen como tácticas defensivas, pero conllevan una complejidad logística adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Equipos de Movimiento de Tierras Lideran el Auge de la InfraestructuraLos activos de movimiento de tierras capturaron el 44,68% del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025, impulsados por las extensas obras de explanación para los corredores de NEOM, las extensiones del ferrocarril de carga de los Emiratos Árabes Unidos y las plataformas de procesamiento de gas de Qatar. El control digital de cuchillas en topadoras y las motoniveladoras guiadas por GPS en 3D sustentan una mayor productividad frente a los ajustados plazos de los proyectos, reforzando la adopción del alquiler a medida que los contratistas buscan el firmware más reciente sin el riesgo de la propiedad. Las grúas de manejo de materiales ganan impulso en la expansión del puerto de Duqm en Omán, mientras que las bombas de hormigón y los plumas de distribución registran una CAGR del 6,88% a medida que proliferan los complejos de rascacielos a lo largo del Bulevar de Riad y el Dubai Creek.
Las empresas de alquiler integran la telemática de los fabricantes de equipos originales en paneles que asignan equipos a múltiples obras, mejorando la utilización y sustentando modelos de precios dinámicos. El mercado de alquiler de maquinaria de construcción del CCG se beneficia de paquetes de servicio agrupados que incluyen operadores certificados, servicios de mantenimiento en un plazo de cuatro horas y almacenamiento de repuestos en obra. Los contratistas evalúan cada vez más el costo total del proyecto por metro cúbico movido en lugar de las tarifas horarias de los equipos, lo que ancla el cambio hacia contratos de alquiler que incorporan métricas de rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
La Transición Eléctrica se AceleraLas máquinas con motor de combustión interna mantuvieron una dominancia del 87,65% en 2025, aunque las miniexcavadoras eléctricas, los minicargadores y las carretillas elevadoras todo terreno registran una CAGR del 10,18% a medida que los municipios imponen límites de emisiones y ruido en zonas residenciales. Las empresas de alquiler despliegan remolques de carga móvil alimentados por generadores híbridos, garantizando energía flexible en obra y mitigando la inquietud por la autonomía. La participación de mercado de los modelos eléctricos de batería en el mercado de alquiler de maquinaria de construcción del CCG está destinada a crecer para 2030 a medida que la densidad de energía de las baterías supere los 300 Wh/kg, permitiendo ciclos de trabajo de ocho horas en excavadoras de 30 toneladas.
Las variantes de tracción híbrida emergen como soluciones de transición, especialmente para manipuladores telescópicos y plumas articuladas que operan en parques logísticos dispersos. Los análisis predictivos comparan el consumo de combustible entre variantes híbridas y diésel, orientando a los contratistas hacia compromisos óptimos de sostenibilidad-costo. Las condiciones de arrendamiento incorporan objetivos de reducción de carbono, con tarifas de alquiler que disminuyen una vez que la telemática verificada demuestra ahorros de emisiones frente a las flotas de referencia Tier 3.
Por Industria de Usuario Final:
La Energía Renovable Estimula la Demanda EspecializadaLa construcción comercial y residencial se mantuvo como el mayor arrendatario con una participación del 38,78% en 2025, respaldada por las significativas transacciones inmobiliarias de Dubái y los gigaproyectos saudíes que incluyen más de varios miles de nuevas habitaciones de hotel. No obstante, el segmento de energía y energías renovables es el de mayor crecimiento con una CAGR del 6,76% a medida que la región añade 15 GW de capacidad solar y acelera los proyectos piloto de hidrógeno verde.
La infraestructura de gasoductos para el GNL del Campo Norte, la refinería de Duqm en Omán y las terminales de exportación de amoníaco de ADNOC en los Emiratos Árabes Unidos dependen de posatubos especializados, remolques de elevación por vacío y sistemas de transporte modular típicamente disponibles solo a través de grupos de alquiler. La industria de alquiler de maquinaria de construcción del CCG adapta, por tanto, la combinación de flotas a los ciclos específicos de cada sector, equilibrando los auges inmobiliarios con el ritmo plurianual de la construcción de centrales eléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Alquiler de Maquinaria de Construcción de Arabia Saudita
Arabia Saudita ancla el mercado de alquiler de maquinaria de construcción del CCG con una participación del 54,52% en 2025, impulsada por una importante cartera de proyectos que abarca los distritos de NEOM, Qiddiya y The Line. El mandato de localización del reino, que exige un mínimo del 25% de componentes fabricados en Arabia Saudita en los contratos gubernamentales, favorece a las empresas de alquiler con socios de ensamblaje doméstico, como lo ejemplifica la planta de grúas torre Wolffkran-Zamil, con un objetivo de 150 unidades por año.
Mercado de Alquiler de Maquinaria de Construcción del CCG
Los Emiratos Árabes Unidos ocupan una posición significativa, aprovechando su papel como centro comercial regional, con operaciones inmobiliarias y una sólida infraestructura logística que permite el rápido redespliegue de equipos entre emiratos. La carta de Cero Neto de los EAU incentiva la adopción de maquinaria compacta eléctrica de batería mediante aprobaciones ambientales aceleradas, impulsando la participación del país en flotas preparadas para tecnología híbrida. Catar representa el mercado de más rápido crecimiento con una CAGR del 7,44% hasta 2031, vinculado a varios proyectos planificados y a la Fase 2 de Sostenibilidad de Producción del Campo Norte, que extiende el dominio del GNL. Omán, Kuwait y Baréin contribuyen conjuntamente con una participación estable de los ingresos regionales; solo la Zona Económica Especial de Duqm en Omán atrae inversiones en obras de transporte y petroquímica, lo que requiere excavadoras de largo alcance y equipos de transporte pesado. La flexibilización monetaria impulsada por políticas desde finales de 2024 reduce los costos de endeudamiento, apoyando indirectamente el inicio de obras de construcción y la penetración del alquiler en los seis estados del CCG.
Panorama regulatorio
La normativa que da forma al alquiler de maquinaria de construcción en el CCG se centra en (i) la seguridad en las obras, (ii) la conformidad de producto para equipos importados y (iii) las restricciones de aptitud para circular de vehículos pesados. En Dubái, el Decreto N.º (19) de 2025 relativo a la seguridad en las obras de construcción exige el cumplimiento de un Código de Prácticas de Seguridad en la Construcción, vinculante para contratistas y empresas de ingeniería, y elevando el estándar operativo para los proveedores de alquiler mediante mantenimiento documentado, inspecciones y procedimientos de operación segura.
Arabia Saudita controla el acceso al mercado para muchas categorías de maquinaria a través de SASO, incluido el Centro Regulador de Equipos Pesados (establecido en abril de 2021) y el sistema de conformidad SABER utilizado para el despacho de aduanas. Desde el 1 de enero de 2025, la maquinaria de construcción importada requiere la certificación de conformidad SABER obligatoria, mientras que las reglamentaciones técnicas aplicables hacen referencia a normas de seguridad como SASO ISO 12100 y SASO ISO 3471 (ROPS), apoyando una transición hacia flotas de alquiler más nuevas y conformes. En los EAU, la Ley por Decreto Federal N.º (12) de 2023 y el Decreto del Gabinete N.º 138 de 2023 regulan los pesos y dimensiones de vehículos pesados, afectando la utilización en alquiler de transportadores de plataforma baja, camiones pesados y movimientos de equipos de gran tamaño, con regímenes de aprobación técnica también respaldados por entidades de Abu Dabi como QCC para requisitos relacionados con infraestructura.
Análisis de la cadena de valor
La cadena de valor del alquiler de maquinaria de construcción en el CCG comienza con los fabricantes de equipos originales (OEM) globales y los distribuidores regionales autorizados que suministran equipos nuevos, repuestos y capacidad de servicio, luego fluye hacia los propietarios de flotas (grandes grupos de alquiler y arrendadores especializados) y finalmente hacia contratistas y propietarios de proyectos mediante alquileres puntuales de corto plazo y acuerdos marco de varios años con cláusulas de disponibilidad operativa. Los distribuidores y las redes de servicio sustentan la disponibilidad de la flota en condiciones operativas exigentes; por ejemplo, Mohamed Abdulrahman Al-Bahar opera como distribuidor autorizado de Caterpillar en los EAU, Catar, Baréin, Kuwait y Omán, apoyando la disponibilidad de repuestos y las vías de reacondicionamiento que afectan el costo del ciclo de vida de las flotas de alquiler.
La creación de valor en el lado operativo proviene de la configuración de la flota (movimiento de tierras, grúas/elevación y accesorios especializados), la movilización y la logística de transporte pesado, el mantenimiento en obra y la programación habilitada por telemática en centros como Riad/Jeda y el corredor logístico de los EAU (incluido Jebel Ali). El redespliegue transfronterizo y los controles de cumplimiento (conformidad de importación, seguridad en obra y límites de transporte) añaden fricción y elevan el papel de los flujos de trabajo de documentación e inspección. La creciente integración de la telemática y el IoT respalda la gestión de la utilización, el mantenimiento predictivo y la facturación basada en el rendimiento, mientras que la presión regulatoria de organismos como SASO acelera los ciclos de sustitución hacia activos conformes en materia de emisiones y seguridad.
Panorama Competitivo
El mercado de alquiler de maquinaria de construcción del CCG muestra una fragmentación moderada. Los campeones regionales como Al Faris Group aprovechan la especialización en grúas y la logística de transporte pesado verticalmente integrada, mientras que Wolffkran Arabia se centra en los servicios integrales de grúas torre para contratistas de rascacielos. Los arrendadores afiliados a fabricantes de equipos originales chinos —Zoomlion, XCMG Leasing— entran a través de depósitos de empresa conjunta en Dammam y Dubái, ofreciendo financiamiento agrupado que comprime las tarifas diarias.
La diferenciación digital define el próximo campo de batalla competitivo. Al Faris introdujo en 2025 un programa de "Garantía de Disponibilidad del 95%" respaldado por telemática que compensa los daños y perjuicios por retraso en la sustitución de equipos, aprovechando la conectividad 4G/5G en los clústeres de NEOM. Wolffkran Arabia equipó su flota de grúas de brazo abatible con tecnología anticolisión integrada en modelos BIM, reduciendo el tiempo de inactividad de las grúas torre en el Parque Rey Salman de Riad. Los nuevos competidores chinos contraatacan con indicadores de momento de carga basados en inteligencia artificial y garantías plurianuales, apostando por períodos de recuperación de la inversión más cortos gracias a los menores costos de adquisición.
La capacidad en equipos eléctricos emerge como un foso estratégico. Los distribuidores regionales de Volvo y JCB se asocian con empresas de alquiler para establecer centros de carga rápida en Dubai Logistics City y el Valle Industrial de Riad. Los operadores capaces de garantizar flotas que cumplen con las normas de emisiones obtienen el estatus de proveedor preferido en licitaciones públicas, mientras que los independientes más pequeños se enfrentan a obstáculos de inversión de capital vinculados a máquinas eléctricas y adquisición de cargadores. El intensificado desarrollo de centros de datos inclina aún más la balanza hacia los actores que ofrecen soluciones combinadas de alquiler y generación de energía.
Líderes de la Industria de Alquiler de Maquinaria de Construcción del CCG
-
Al Faris Group
-
Bin Quraya
-
Byrne Equipment Rental LLC
-
Zahid Tractor & Heavy Machinery Co.
-
Johnson Arabia LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Maquinaria de Construcción en el GCC Empresas cubiertas en este informe
- Al Faris Group
- Bin Quraya
- Arabian Machinery & Heavy Equipment Co. (AMHEC)
- Byrne Equipment Rental LLC
- Mohamed Abdulrahman Al-Bahar LLC
- Zahid Tractor & Heavy Machinery Co.
- Johnson Arabia LLC
- Rezayat Sparrow Arabian Crane Hire Co. Ltd.
- Abdullah H. Al Shuwayer Company
- Hertz Dayim Equipment Rental
- Wolffkran Arabia
- Al Mutawa Crane
- ACT Crane & Heavy Equipment
- Sarens Nass Middle East
- United Gulf Equipment Rentals
- Rapid Access LLC
- Kanoo Machinery Rental
Lea el análisis de las empresas de alquiler de maquinaria de construcción en el gcc
Oportunidades de mercado y perspectivas futuras
El espacio en blanco en el mercado de alquiler de maquinaria de construcción del CCG se está ampliando en tres áreas: paquetes de elevación especializada y transporte de ingeniería, programas de renovación de flotas conformes con emisiones que reducen la carga en el balance de los contratistas, y contratación digital respaldada por disponibilidad operativa que se ajusta a los ciclos de adquisición comprimidos en megaproyectos. Arabia Saudita es el mercado potencial más grande dentro de la región, y el mercado ya refleja la preferencia de los contratistas por el alquiler para gestionar duraciones de proyecto de 2 a 4 años y las restricciones de capital de trabajo. Esto respalda oportunidades para proveedores que puedan agrupar mantenimiento, operadores certificados y documentación lista para obra (registros de inspección, certificados de conformidad) en acuerdos marco.
La electrificación y las adquisiciones impulsadas por el cumplimiento normativo crean una segunda vía de monetización para las empresas de alquiler que puedan suministrar equipos compactos eléctricos a batería y la infraestructura habilitante (remolques de carga en obra, centros de carga en depósito) manteniendo una disponibilidad operativa garantizada. La evidencia del endurecimiento de los requisitos de certificación y documentación se extiende más allá de los equipos hacia los insumos de construcción, con la Organización de Normalización del Golfo (GSO) avanzando en 2026 hacia regímenes de reconocimiento mutuo y marcado de conformidad para materiales utilizados en grandes proyectos de infraestructura e industriales. Esto aumenta el valor de los socios de alquiler que pueden gestionar el cumplimiento normativo integral y los registros de calidad para el acceso a proyectos y las auditorías. La consolidación y las asociaciones de capital también abren espacio para la ampliación de flotas y la cobertura de red, como lo demuestra la inversión mayoritaria de GFH Financial Group en Byrne Equipment Rental, que destaca el apetito de los inversores por plataformas que puedan estandarizar las operaciones en los centros del CCG.
Desarrollos recientes de la industria en Mercado de Alquiler de Maquinaria de Construcción en el GCC
- Julio de 2026: Al Faris Group desplegó una Liebherr LTM 1750-9.1 (grúa móvil de 800 T) para el desmontaje de una grúa torre en un proyecto de estadio. Esta medida refuerza la demanda de grúas móviles de alta capacidad y planificación de elevación de ingeniería entregadas como servicio de alquiler, no solo como alquiler de equipo, elevando el énfasis competitivo en la capacidad de elevación pesada y la ejecución segura.
- Febrero de 2026: GFH Financial Group completó la adquisición de una participación mayoritaria del 60% en Byrne Equipment Rental LLC. La transacción fortalece el acceso de Byrne al capital para la expansión de flotas y las mejoras de red, apoyando la ampliación de la plataforma en los centros de proyectos del CCG donde los marcos respaldados por disponibilidad operativa y la cobertura multisitio influyen en las decisiones de adjudicación. El acuerdo señala el apetito de los inversores por operadores de plataformas que puedan estandarizar operaciones y expandir la cobertura regional.
- Mayo de 2024: Saudi Aramco otorgó un contrato llave en mano a suma alzada para el Paquete 5 del Sistema de Gas Maestro III, que abarca 170 km de tuberías. Esta adjudicación aumenta la demanda de equipos de movimiento de tierras, elevación y apoyo en alquiler en múltiples tramos, favoreciendo a los proveedores que puedan movilizar flotas estandarizadas con mantenimiento y logística incluidos.
Mercado de Alquiler de Maquinaria de Construcción en el GCC Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos obtenidos por el alquiler de maquinaria de construcción a clientes en los países del GCC, donde el activo se proporciona por un período definido y se factura en términos diarios, semanales, mensuales o por proyecto.
Exclusiones del alcance: Se excluyen los ingresos por compra o venta de equipos, los equipos de propiedad del contratista utilizados internamente y los cargos independientes por mano de obra de operadores, a menos que sean inseparables de la factura de alquiler.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Equipos de Movimiento de Tierras
- Equipos de Manejo de Materiales
- Equipos de Construcción de Carreteras y Compactación
- Equipos de Hormigonado e Izaje
- Generadores de Energía y Suministros
- Por Tipo de Propulsión
- Motor de Combustión Interna
- Tracción Híbrida
- Totalmente Eléctrico / Alimentado por Batería
- Por Industria de Usuario Final
- Construcción Comercial y Residencial
- Petróleo y Gas / Petroquímicos
- Infraestructura y Transporte (carreteras, metros, puertos, aeropuertos)
- Energía y Energías Renovables
- Industrial y Manufacturero
- Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Qatar
- Kuwait
- Omán
- Baréin
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con señales de actividad de construcción en el GCC que pueden verificarse y actualizarse, y luego se tradujo en impulsores de la demanda de alquiler. Revisamos fuentes públicas como publicaciones de estadísticas nacionales y boletines económicos de los gobiernos del GCC, publicaciones de bancos centrales sobre inflación y tasas de interés, estadísticas de aduanas y comercio donde estaban disponibles, y actualizaciones del pipeline de infraestructura de las autoridades de transporte y obras públicas.
Para profundizar en el ángulo de la maquinaria, también utilizamos materiales de asociaciones industriales y organismos de normalización, además de artículos revisados por pares sobre utilización de equipos y productividad de flotas. Los informes anuales de empresas, presentaciones a inversores y prensa empresarial de confianza se utilizaron para estimar la penetración del alquiler, los ciclos de renovación de flotas y las prácticas de precios habituales. Una suscripción de pago para datos financieros de empresas y una base de datos de importaciones y exportaciones a nivel de envíos se utilizaron de forma selectiva para validar el crecimiento de la flota y contrastar las grandes entradas de equipos. Estas fuentes de investigación documental son ilustrativas, y también se utilizaron referencias públicas adicionales para completar la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo de campo se centró en la mecánica de precios y utilización que es difícil de confirmar únicamente a partir de información pública, por lo que conversamos con empresas de alquiler, grandes contratistas y planificadores de proyectos. Luego contrastamos los hallazgos con gerentes de mantenimiento y de flota que observan de primera mano las restricciones de disponibilidad.
Los aportes de los encuestados se utilizaron para ajustar los supuestos sobre duraciones de alquiler, variaciones estacionales de utilización, comportamiento de descuentos en proyectos de larga duración y la distribución entre alquiler sin operador y alquiler con operador (cuando ambos se facturan como una sola línea). La cobertura se mantuvo en todo el GCC para que los ciclos de proyectos a nivel de país y los movimientos de costos quedaran reflejados en los supuestos utilizados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 25% | Directivos de nivel C: 14% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 31% |
| Actores menores: 20% | Gerentes: 55% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comenzó con la construcción de un conjunto de demanda de arriba hacia abajo que vincula la actividad de construcción con las horas de equipo requeridas, y luego convierte esas horas en ingresos por alquiler utilizando la penetración del alquiler y las tarifas promedio de alquiler. Los totales por país se construyeron para los miembros del GCC y luego se consolidaron, y la misma lógica se aplicó por grupos principales de equipos para que la combinación no se desviara de manera irreal.
Los insumos clave utilizados en el modelo incluyeron la dirección del gasto en construcción y el inicio de proyectos, el pipeline de proyectos activos por tipo (transporte, comercial, residencial e industrial), las tasas típicas de utilización de equipos por clase de flota, los patrones promedio de duración del alquiler por tamaño de proyecto y la progresión observada de tarifas para alquileres diarios y mensuales a medida que se mueven los costos de combustible, mano de obra y repuestos. Las previsiones se produjeron mediante análisis de escenarios anclados a la velocidad esperada de ejecución de proyectos y la capacidad de los contratistas, y luego se ajustaron utilizando insumos primarios sobre descuentos probables y adiciones de flota. Corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como tarifas de muestra multiplicadas por una utilización razonable, y luego aplicamos el manejo de brechas donde las flotas locales más pequeñas tienen una divulgación financiera pública limitada.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron comparando la intensidad de alquiler implícita con señales independientes como la dirección de la actividad de construcción, los patrones de importación de equipos y los planes de expansión de flota reportados, y cualquier variación significativa fue revisada antes de la aprobación. Cuando los números parecían demasiado altos o demasiado bajos, volvimos a verificar los supuestos de tarifas, la utilización y el calendario de inicio de proyectos, y luego nos volvimos a poner en contacto con las fuentes si la brecha no podía explicarse.
Los informes se actualizan anualmente, y las actualizaciones intermedias se completan cuando eventos importantes cambian materialmente los plazos de los proyectos, las condiciones de financiamiento o los precios de alquiler. Antes de la entrega, un analista realiza una revisión actualizada de los insumos clave para que los clientes reciban una perspectiva actualizada alineada con los indicadores más recientes disponibles y los aprendizajes de las entrevistas.
Tamaño del Mercado de Alquiler de Maquinaria de Construcción en el GCC de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas para el alquiler de maquinaria de construcción en el GCC no siempre coinciden porque el momento de actualización, las ventanas de conversión de divisas y la forma en que se actualizan las tarifas promedio de alquiler pueden cambiar el total incluso cuando la denominación del mercado parece similar. Las diferencias también provienen de si el modelo está vinculado a las realidades de ejecución de proyectos o si está impulsado principalmente por supuestos amplios de crecimiento de la construcción.
Los cuadros de tarifas y las verificaciones de utilización se alinearon al mismo momento de divisa del año base y luego se volvieron a probar mediante llamadas de validación con contratistas y gerentes de flota. Este paso de actualización es lo que mantiene los números de Mordor Intelligence más cercanos a las facturas de alquiler observadas en los proyectos activos del GCC.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,30 mil millones de USD (2025) | |
| Consultora Global A | 4,28 mil millones de USD (2024) | Utiliza un año base diferente y una agrupación de vehículos más restringida en la página pública, y la construcción de tarifas parece basarse más en un CAGR declarado que en verificaciones actualizadas de tarifas diarias y utilización vinculadas a la ejecución actual de proyectos. |
| Editorial del Sector B | 2,50 mil millones de USD (2025) | El alcance se enmarca como alquiler de equipos de construcción y puede subestimar las categorías de maquinaria de mayor valor o las líneas de alquiler agrupadas, y también puede reflejar supuestos de progresión de tarifas más conservadores para alquileres a largo plazo. |
La dispersión entre fuentes se explica principalmente por los límites de tiempo y alcance, seguido de cómo se proyectan hacia adelante las tarifas de alquiler bajo inflación y descuentos competitivos. Al mantener los insumos rastreables a la actividad de proyectos, la utilización y los cuadros de tarifas de alquiler que pueden verificarse nuevamente, el número final se mantiene repetible y más fácil de conciliar cuando llega nueva información sobre proyectos o precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2026?
El mercado está valorado en USD 5,63 mil millones en 2026, con una previsión de alcanzar USD 7,61 mil millones en 2031.
¿Qué país lidera la demanda de maquinaria de construcción de alquiler en el CCG?
Arabia Saudita representa el 54,52% de los ingresos regionales, impulsada por su cartera de proyectos de USD 680 mil millones.
¿Qué tipo de equipo posee la mayor participación de alquiler en la actualidad?
La maquinaria de movimiento de tierras lidera con una participación del 44,68% debido a las extensas obras de explanación, excavación y preparación de terrenos.
¿Qué CAGR se espera para el mercado global hasta 2031?
Se proyecta que el mercado de alquiler de maquinaria de construcción del CCG crezca a una CAGR del 6,22% durante el período 2026-2031.