
Taille et Part du Marché de la Garcinia
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 337.59 Millions de dollars américains |
| Taille du Marché (2031) | 530.24 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Garcinia par Mordor Intelligence
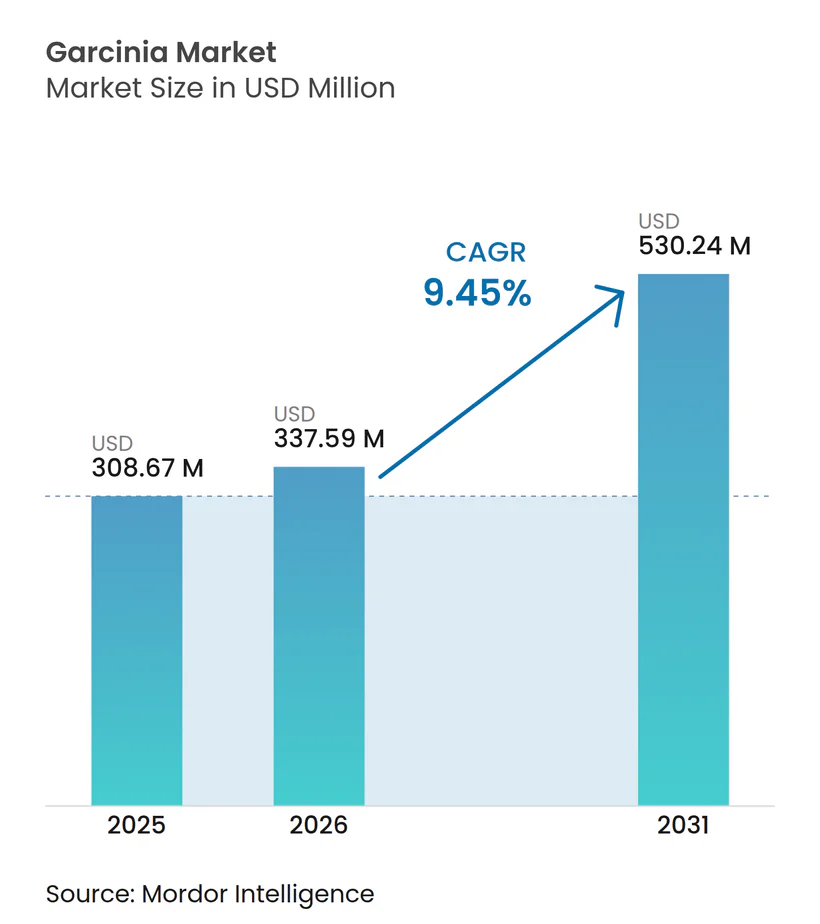
La taille du marché du Garcinia devrait s'étendre de 308,67 millions USD en 2025 à 337,59 millions USD d'ici 2026 et 530,24 millions USD d'ici 2031, enregistrant un TCAC de 9,45 % entre 2026 et 2031. La demande reste centrée sur l'acide hydroxycitrique, ou AHC, extrait de l'écorce du Garcinia cambogia, tandis que la recherche élargit l'intérêt pour le garcinol et les xanthones en cage, notamment l'acide gambogique, en tant qu'ingrédients pour des applications allant au-delà de la gestion conventionnelle du poids. Les extraits premium à composition validée, chimie des sels stable, contrôles qualité documentés et soutien à la formulation peuvent soutenir une tarification plus élevée que les matières premières génériques. La surveillance réglementaire modifie les décisions d'approvisionnement, notamment lorsque les fournisseurs doivent fournir une documentation de sécurité, une traçabilité, un étiquetage fiable et la preuve que l'extrait fourni répond à la spécification AHC déclarée. Les médicaments GLP-1 synthétiques détournent une partie des dépenses des produits conventionnels de gestion du poids, mais les aliments fonctionnels, les boissons et les circuits de bien-être naturel continuent de créer des débouchés commerciaux pour le marché du Garcinia. Les entreprises qui combinent vérification, préparation réglementaire et formats adaptables sont mieux positionnées pour servir leurs clients à mesure que la catégorie évolue des capsules de base vers des systèmes d'administration plus variés.
Principaux Enseignements du Rapport
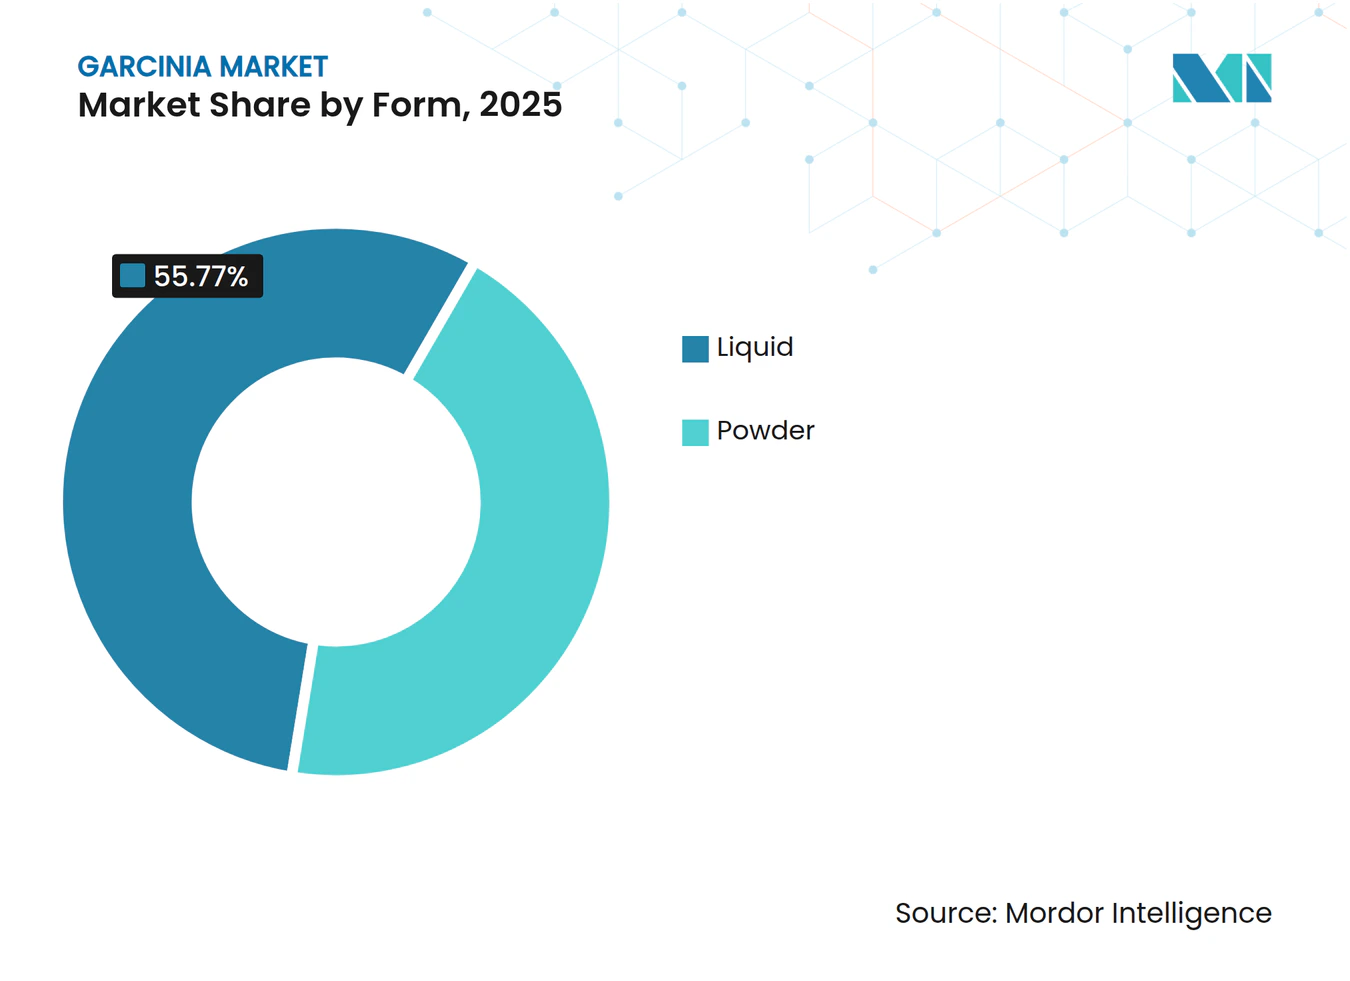
- Par forme, la poudre détenait 44,23 % de la part du marché du Garcinia en 2025, tandis que le liquide devrait croître à un TCAC de 10,05 % jusqu'en 2031.
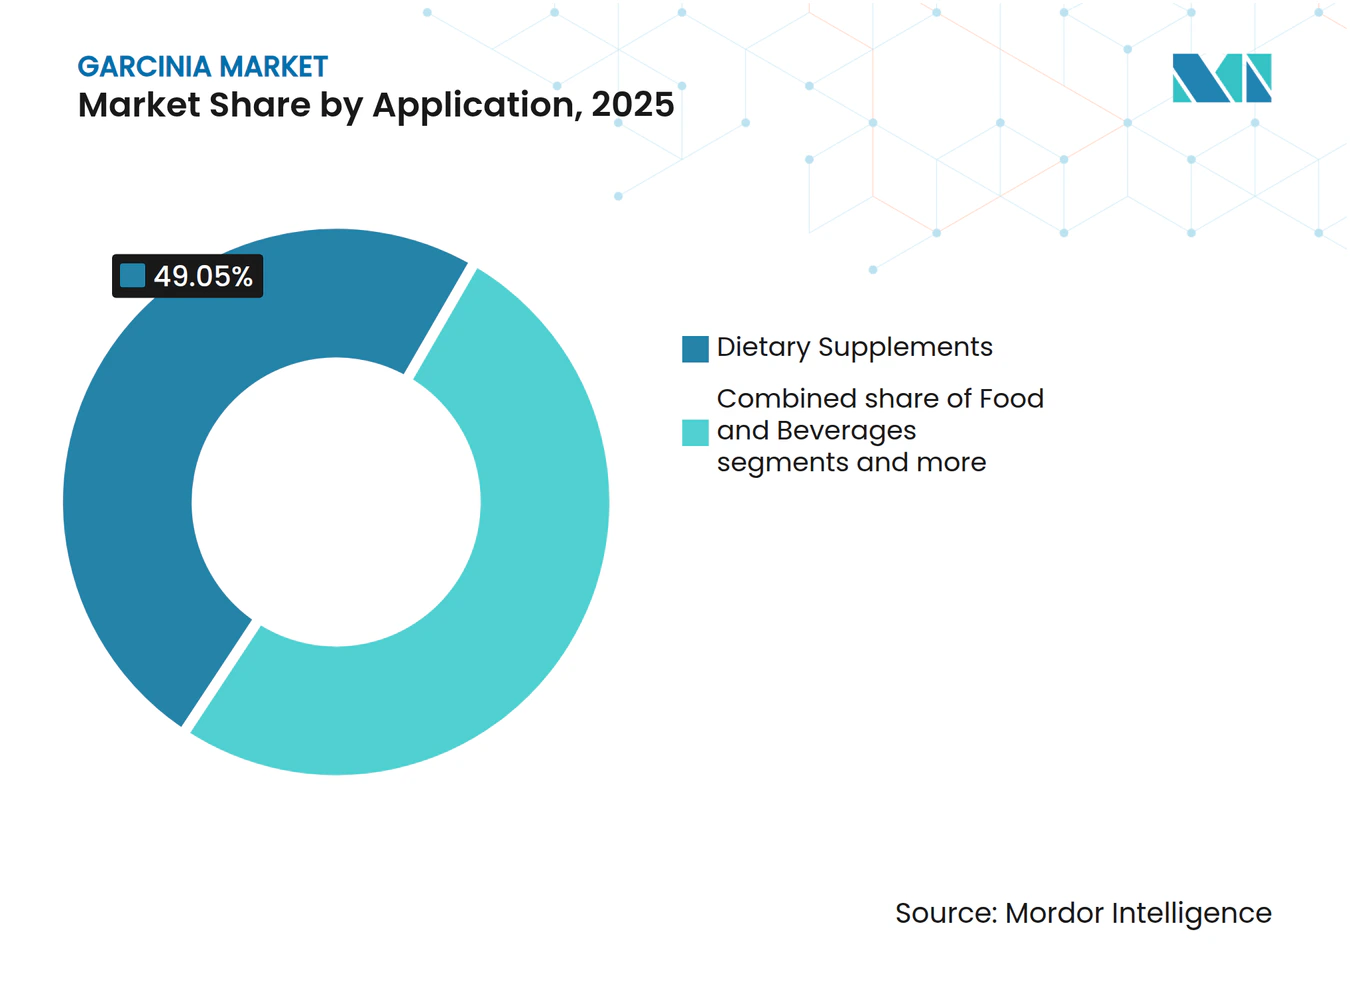
- Par application, les compléments alimentaires représentaient 49,05 % de la part du marché du Garcinia en 2025, tandis que les aliments et boissons devraient se développer à un TCAC de 11,44 % jusqu'en 2031.
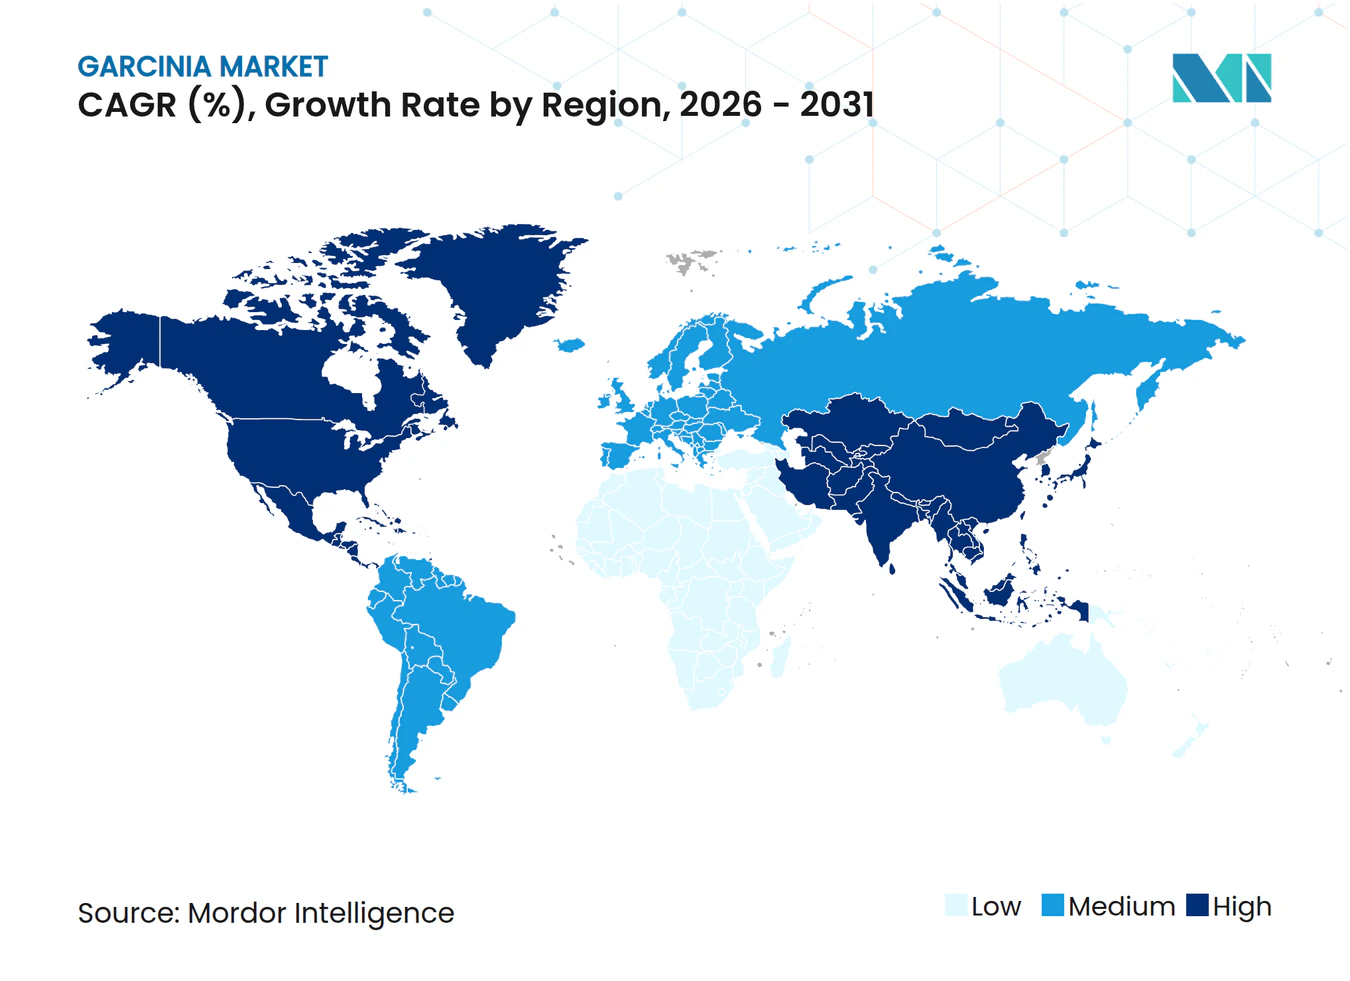
- Par géographie, l'Amérique du Nord détenait une part de 36,03 % en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 11,34 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Popularité croissante des extraits standardisés en AHC | +2.1% | Mondial, avec une intensité en Amérique du Nord et dans le cœur de l'APAC | Moyen terme (2 à 4 ans) |
| Augmentation de l'obésité et de la consommation de compléments pour la gestion du poids | +2.5% | Mondial, densité la plus élevée en Amérique du Nord, en Europe et en APAC | Long terme (≥ 4 ans) |
| Pression des détaillants en faveur d'ingrédients botaniques à étiquette propre | +1.3% | Amérique du Nord et UE, avec des répercussions en APAC | Moyen terme (2 à 4 ans) |
| Microencapsulation brevetée améliorant la biodisponibilité | +0.7% | Amérique du Nord et UE | Moyen terme (2 à 4 ans) |
| Avancées dans les technologies d'extraction du Garcinia | +0.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Utilisation croissante dans les boissons et aliments fonctionnels | +0.7% | Mondial, concentré dans les pôles de recherche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Popularité croissante des extraits standardisés en AHC
Le marché du Garcinia distingue de plus en plus les fournisseurs capables de documenter la teneur en AHC de ceux qui ne le peuvent pas. La pureté confirmée par HPLC, la chimie des sels stable et le soutien clinique deviennent des exigences importantes dans les appels d'offres OEM, car les clients ont besoin d'un point de départ fiable pour les allégations, la formulation et les contrôles qualité. Sabinsa propose Citrin®, standardisé à 50 % d'AHC libre en variantes de sels de calcium, de magnésium et de potassium, ainsi que GarCitrin®, qui combine l'AHC avec 5 % à 7 % de garcinol. Ces formats offrent aux formulateurs des choix pertinents en matière de dissolution, de conception des dosages et du format de consommation prévu. L'AHC potassique de qualité boisson nécessite également une documentation appropriée pour usage alimentaire et des performances de solubilité que les matières premières génériques ne peuvent pas toujours garantir. Il en résulte un écart commercial plus large entre les extraits validés et l'offre non différenciée, les ingrédients vérifiés étant mieux adaptés aux contrats nécessitant des dossiers techniques et des enregistrements de lots réguliers.
Augmentation de l'obésité et de la consommation de compléments pour la gestion du poids
Malgré des preuves cliniques mitigées concernant l'efficacité du garcinia, la hausse mondiale des taux d'obésité alimente une demande croissante de solutions botaniques visant la gestion du poids. Selon les données des Centers for Disease Control and Prevention de 2024, la prévalence de l'obésité aux États-Unis chez les adultes âgés de 20 à 29 ans était de 39,8 % [1]. Des études méta-analytiques indiquent que, bien que les effets soient modestes, ils sont statistiquement significatifs : la supplémentation en garcinia a montré une réduction des taux sériques de leptine de 5,01 ng/ml par rapport à un placebo. Cette action biochimique renforce la crédibilité des allégations de suppression de l'appétit. Le garcinia conserve un avantage grâce à sa présence établie en grande distribution et à la reconnaissance des consommateurs par rapport aux ingrédients plus récents qui doivent encore développer leur notoriété et leur distribution. Les recommandations de l'OMS publiées en 2025 ont soutenu la thérapie GLP-1 dans le cadre d'une prise en charge globale de l'obésité, plutôt que comme intervention autonome. Cela laisse de la place pour des produits positionnés autour du bien-être naturel, de l'entretien et des routines complémentaires, même si les thérapies sur ordonnance façonnent la conversation plus large sur la gestion du poids.
Pression des Détaillants en Faveur d'Ingrédients Botaniques à Étiquette Propre
Les détaillants et les OEM de nutraceutiques accordent davantage d'importance à des spécifications d'ingrédients claires et à une couverture de certification. Les certifications sans OGM, biologiques, véganes, Halal, Casher et sans allergènes peuvent influencer l'approbation des fournisseurs et l'accès aux rayons, notamment lorsqu'un produit est vendu sur plusieurs marchés de consommation réglementés. Cela favorise les fournisseurs établis capables de contrôler la documentation tout au long de l'approvisionnement, de la transformation, des ingrédients finis et des étiquettes utilisées par leurs clients. Indena a décrit une fabrication certifiée ISO 14001 et des investissements photovoltaïques visant une capacité solaire de 4 MW d'ici 2026. Ces investissements répondent aux exigences de durabilité et de qualité pertinentes pour les clients de la grande distribution européenne et illustrent l'évolution plus large vers des pratiques d'approvisionnement documentées. Les formulations spécifiques à chaque région qui combinent le Garcinia avec des plantes familières peuvent également aider les fournisseurs à répondre aux préférences locales dans le cadre des règles relatives aux allégations fonctionnelles.
Microencapsulation brevetée améliorant la biodisponibilité
La microencapsulation répond aux limites de stabilité associées à l'administration conventionnelle d'AHC. Une étude de 2025 a rapporté que les films composites chitosane-konjac ont atteint une efficacité d'encapsulation de l'AHC supérieure à 80 % et une libération prolongée pendant 8 heures. L'étude a également rapporté une réduction plus forte de l'accumulation lipidique dans les dosages sur adipocytes 3T3-L1 par rapport à la forme libre. Une revue scientifique distincte de 2025 a décrit la capacité des vecteurs liposomaux à améliorer la biodisponibilité orale des composés d'origine végétale jusqu'à 9 fois. Ces approches sont pertinentes pour les boissons fonctionnelles et les produits nutritionnels où les performances d'administration, la stabilité en rayon et le comportement d'un ingrédient dans le format fini font partie de la décision produit. Elles soutiennent également les formulations premium au sein du marché du Garcinia où l'efficacité et la stabilité nécessitent un soutien technique plus clair.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Alertes réglementaires sur les cas d'hépatotoxicité | -2.3% | Mondial, plus sévère en Europe et en Australie | Court terme (≤ 2 ans) |
| Fraude dans la chaîne d'approvisionnement et étiquetage erroné de la teneur en AHC | -1.6% | Mondial, concentré dans les marchés non réglementés | Moyen terme (2 à 4 ans) |
| Surveillance accrue de l'empreinte carbone des plantes tropicales | -0.8% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Concurrence des médicaments amaigrissants GLP-1 synthétiques | -1.9% | Mondial, plus fort dans les marchés développés | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Alertes Réglementaires sur les Cas d'Hépatotoxicité
Les autorités réglementaires du monde entier tirent la sonnette d'alarme concernant les lésions hépatiques liées au garcinia, remodelant ainsi le paysage du marché. En mars 2025, l'ANSES française a publié des avis détaillés, mettant en évidence 38 effets indésirables graves liés au garcinia. Ceux-ci comprenaient non seulement des complications hépatiques, mais aussi des problèmes psychiatriques et cardiaques, avec un cas ayant tragiquement entraîné la mort par hépatite aiguë. Faisant écho à ces préoccupations, la Therapeutic Goods Administration australienne a mis en garde contre les risques rares mais graves de lésions hépatiques, signalant des cas suffisamment graves pour nécessiter une hospitalisation et même des transplantations hépatiques [2]. Des rapports cliniques, tels que ceux de Ferreira et Victor, ont documenté plusieurs cas d'hépatite aiguë et d'hépatite auto-immune, certains évoluant vers une insuffisance hépatique sévère et une transplantation après consommation de garcinia. De telles interventions réglementaires posent des défis redoutables pour le marché, laissant présager des rappels de produits potentiels, des obligations d'étiquetage strictes et une baisse de la confiance des consommateurs dans le secteur des compléments botaniques.
Concurrence des médicaments amaigrissants GLP-1 synthétiques
Les médicaments GLP-1 ont modifié la concurrence dans les circuits grand public de gestion du poids. Leur utilisation clinique a détourné une partie de l'attention des consommateurs des produits à base de compléments botaniques traditionnels, notamment lorsque la décision d'achat est centrée sur une perte de poids rapide sous supervision médicale. L'effet est le plus visible là où les formulations de Garcinia sont en concurrence directe avec les parcours de perte de poids sur ordonnance plutôt qu'avec des produits alimentaires, de bien-être ou d'entretien plus larges. L'OMS identifie les médicaments GLP-1 comme faisant partie d'une approche globale qui comprend également la nutrition, l'activité physique et le soutien comportemental. Ce cadre soutient un rôle complémentaire pour les produits botaniques, notamment auprès des consommateurs recherchant des options naturelles avant un traitement ou un soutien après un traitement sur ordonnance. Les fournisseurs qui se concentrent sur une composition vérifiée, une conception à étiquette propre, des formats de boissons fonctionnelles et des informations d'utilisation claires sont moins dépendants de la proposition conventionnelle de perte de poids de masse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par forme :
la poudre conserve sa base de fabrication établie tandis que le liquide gagne du terrainLa poudre représentait 44,23 % de la catégorie en 2025, reflétant son utilisation établie dans la fabrication de compléments en capsules, comprimés et mélanges secs au sein du marché du Garcinia. Le format s'adapte aux équipements de fabrication sous contrat existants et aux formats de portions familiers utilisés par les produits de gestion du poids de longue date, ce qui continue de soutenir son rôle sur le marché du Garcinia. La granulométrie, la teneur en humidité et le sel d'AHC choisi influencent le mélange, le stockage et la cohérence du produit fini. Les sels d'AHC de calcium et de potassium offrent une meilleure stabilité hygroscopique que les formes acides libres, ce qui peut simplifier la manipulation dans les formulations sèches. Les fournisseurs distinguent généralement leurs offres en poudre par des lots vérifiés par HPLC, une documentation de certificat d'analyse et des spécifications de livraison fiables.
Le liquide devrait croître à un TCAC de 10,05 % jusqu'en 2031, ce qui en fait la forme à la croissance la plus rapide sur le marché du Garcinia. Les fabricants de boissons fonctionnelles peuvent utiliser des grades d'AHC potassique adaptés à l'alimentation dans des produits prêts à boire, des thés et d'autres formats de bien-être à boire. Sabinsa identifie Citrin®K Beverage Grade comme une matrice de sel de potassium standardisée à 50 % à 60 % d'AHC et bénéficiant d'une affirmation GRAS. Ce positionnement est pertinent pour les applications alimentaires, où la solubilité, les performances sensorielles stables et la documentation réglementaire influencent les décisions de formulation. Les dispersions huileuses compatibles avec les capsules molles, les teintures et les concentrés liquides séchés par atomisation servent des applications plus restreintes en nutrition sportive et en cosmétique, mais ils montrent également comment les préférences en matière d'administration s'étendent au-delà des pilules conventionnelles.


Par application :
les compléments alimentaires sont en tête tandis que les aliments et boissons élargissent les occasions d'utilisationLes compléments alimentaires représentaient 49,05 % de la catégorie en 2025, ce qui en fait la base de revenus centrale pour le secteur du Garcinia et le marché du Garcinia. Les capsules et les comprimés restent le mode d'administration établi pour les formulations concentrées en AHC et des conseils de dosage clairs. Leur rôle de premier plan reflète des décennies de familiarité des consommateurs avec des compléments de gestion du poids dosés achetés via des circuits spécialisés et de grande distribution. Sabinsa a continué à développer des produits combinés autour de ses ingrédients Garcinia, notamment Citrin K et GarCitrin. Ces combinaisons associent l'AHC à d'autres composants botaniques et permettent aux fournisseurs de différencier leurs produits par la formulation plutôt que par une seule matière première.
Les aliments et boissons devraient croître à un TCAC de 11,44 % jusqu'en 2031, soutenus par les thés fonctionnels, les boissons amincissantes prêtes à boire, les en-cas enrichis et la confiserie. La catégorie donne aux fournisseurs d'ingrédients accès à des occasions de consommation régulières qui diffèrent de la pharmacie traditionnelle ou de la grande distribution spécialisée en compléments, élargissant ainsi la base de consommateurs potentiels pour le marché du Garcinia. L'acceptation pour usage alimentaire de grades particuliers de sels d'AHC est l'exigence technique centrale car elle réduit le risque pour les fabricants de produits de grande consommation. Les grades solubles, stables et bien documentés sont donc plus utiles pour cette application que les matières premières génériques. Les cosmétiques, les soins personnels, la nutrition sportive et la recherche pharmaceutique restent des usages adjacents qui pourraient élargir le marché du Garcinia à mesure que leurs exigences techniques et réglementaires sont satisfaites.


Analyse Géographique
L'Amérique du Nord détenait 36,03 % de la taille du marché du Garcinia en 2025. Une infrastructure de vente au détail de compléments mature et une forte reconnaissance des consommateurs du Garcinia cambogia soutiennent la position de leader de la région. Les ingrédients certifiés premium peuvent atteindre des prix plus élevés lorsque les consommateurs et les OEM accordent de la valeur à la qualité de formulation documentée. Les États-Unis disposent d'une base de vente au détail et de vente directe aux consommateurs développée pour les produits de gestion du poids, bien que les fournisseurs fassent face à une attention accrue à la sécurité des produits et à la conformité des étiquettes. Le Mexique et d'autres marchés nord-américains ajoutent des volumes secondaires, tandis que le commerce électronique transfrontalier continue de brouiller les frontières commerciales établies et d'élargir l'accès au marché du Garcinia.
L'Europe présente un environnement réglementaire et commercial divisé, et la suspension des compléments à base de Garcinia cambogia en France ainsi que le projet d'avis de sécurité du Royaume-Uni ont créé une incertitude substantielle pour les fournisseurs et les détaillants. Une évaluation défavorable de l'Autorité européenne de sécurité des aliments pourrait encore limiter l'accès dans la région. Les plantes biologiques certifiées et à étiquette propre continuent d'attirer les consommateurs, ce qui récompense les entreprises capables de documenter la provenance des matières premières, les contrôles de fabrication et les pratiques de durabilité sur le marché du Garcinia. La fabrication certifiée ISO d'Indena et son investissement photovoltaïque illustrent le positionnement fournisseur nécessaire pour maintenir l'accès aux détaillants dans un environnement européen plus strict.
L'Asie-Pacifique devrait croître à un TCAC de 11,34 % jusqu'en 2031. Les États du sud-ouest de l'Inde représentent plus de 50 % de l'approvisionnement mondial en fruits de Garcinia, conférant à la région un avantage matériel en matière d'approvisionnement. La Corée du Sud reconnaît l'extrait de Garcinia comme ingrédient fonctionnel pour la réduction de la graisse corporelle, bien que les mentions d'avertissement et les exigences de dosage se soient renforcées. Le marché du Garcinia bénéficie d'une consommation croissante de compléments en Inde, en Corée du Sud, au Japon et en Australie. Les centres d'extraction indiens investissent dans des installations GMP de qualité pharmaceutique pour capter une demande d'exportation à plus haute valeur ajoutée, tandis que l'Amérique du Sud et le Moyen-Orient et l'Afrique restent des marchés à un stade plus précoce, soutenus par un accès en ligne croissant et une sensibilisation à la santé.
Paysage Concurrentiel
Concentration du Marché
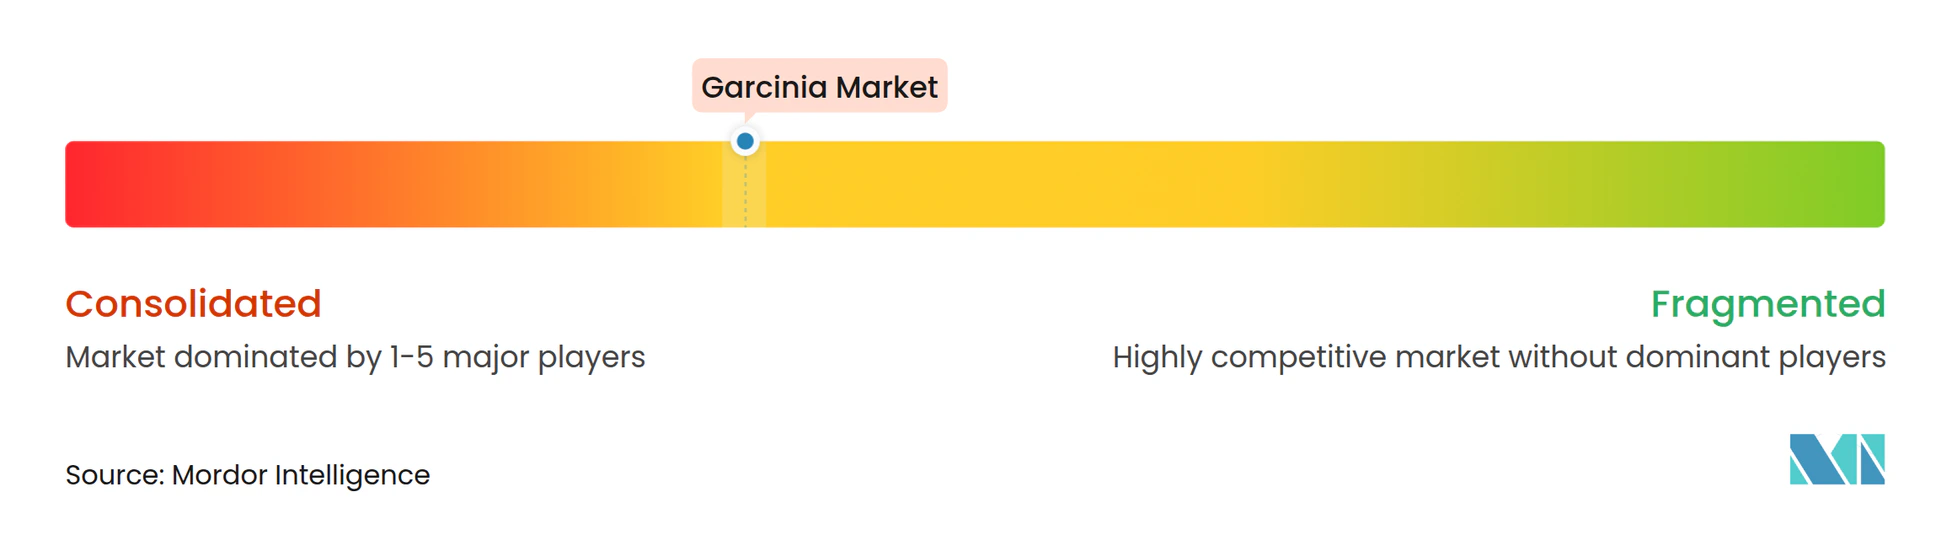
Le marché du Garcinia est dominé par un groupe premium de fournisseurs d'ingrédients intégrés verticalement, notamment Sabinsa Corporation, Givaudan via Naturex, Indena S.p.A. et OmniActive Health Technologies. Ces entreprises se différencient par des extraits de marque, des dossiers de données cliniques, des systèmes qualité et des enregistrements sur plusieurs marchés, leur permettant de servir des OEM qui ont besoin de plus qu'une simple matière première botanique générique et renforçant leur rôle commercial sur l'ensemble du marché du Garcinia. Les fournisseurs régionaux se font concurrence par le prix, la couverture de certification et les relations d'approvisionnement locales sur le marché du Garcinia. La différence entre une offre validée et non documentée devient de plus en plus importante à mesure que la surveillance de la sécurité s'intensifie.
Sabinsa a développé des produits AHC de marque utilisant plusieurs formes de sels et un soutien à la formulation, notamment Citrin® et GarCitrin®. Son approche se concentre sur la composition standardisée des ingrédients, la teneur en AHC documentée et les options pour différents formats d'administration sur le marché du Garcinia. Indena a mis l'accent sur la fabrication certifiée et l'investissement dans les énergies renouvelables dans ses opérations européennes. Nexira a acquis Keragum en juillet 2026 pour renforcer l'approvisionnement à l'origine et la capacité de traitement marocaine traçable. Bien que l'acquisition concerne des ingrédients à base de caroube, elle reflète une attention plus large portée à la résilience de la chaîne d'approvisionnement et à la traçabilité parmi les fournisseurs botaniques.
Les opportunités de marché inexploitées comprennent les actifs de qualité cosmétique issus du Garcinia kola et du Garcinia indica, ainsi que la recherche sur les applications pharmaceutiques de l'AHC. Un article scientifique de 2025 a décrit l'acide garcinoïque et la biflavanone GB1 issus du Garcinia kola comme des composés présentant une pertinence dermocosmétique. Une étude distincte de 2025 a examiné l'AHC en relation avec l'inhibition de la ferroptose et l'hyperplasie bénigne de la prostate. Les petits fabricants d'extraits indiens améliorent leurs capacités GMP pour concourir aux opportunités d'exportation premium. La conformité GACP, la certification FSSC 22000, la vérification des lots et une communication claire sur la sécurité sont de plus en plus attendues par les acheteurs, plutôt que considérées comme des améliorations optionnelles.
Leaders du Secteur de la Garcinia
-
Givaudan SA
-
Sabinsa Corporation
-
Indena S.p.A.
-
OmniActive Health Technologies
-
Nutraceutical International Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Garcinia Entreprises couvertes dans ce rapport
- Givaudan (Naturex)
- Sabinsa Corporation
- Indena S.p.A.
- OmniActive Health Technologies
- Nutraceutical Int’l Corp.
- BioGanix
- Botanic Healthcare
- Shaanxi NHK Technology
- Nexira
- Haldin Natural
- Hindustan Herbals
- Risun Bio-Tech
- Bio-Botanica
- Glanbia Nutritionals
- Ambe Organic
- Pure Encapsulations
- Sarv Biolabs
- Nutribiotech
- HAOZE Bio
- Shreeji Pharma International
Développements industriels récents dans Marché du Garcinia
- Juillet 2026 : Nexira a acquis Keragum, un spécialiste marocain des ingrédients à base de caroube, comme étape clé de sa stratégie de croissance Ambitions 2030. L'opération fournit un approvisionnement direct à l'origine, une capacité de traitement marocaine certifiée FSSC 22000 et un approvisionnement traçable en gomme de caroube, signalant l'orientation vers des entreprises d'ingrédients botaniques intégrées verticalement et résilientes dans leur chaîne d'approvisionnement.
- Août 2025 : Sabinsa a lancé 6 produits grand public sous la division Sabinsa Wellness, consolidant 3 marques de compléments. Le produit de gestion du poids de la gamme combine Citrin K, GarCitrin, ForsLean et BioPerine, démontrant une intégration verticale de la fourniture d'ingrédients B2B au produit de consommation de marque et marquant la première entrée systématique de Sabinsa dans le segment direct aux consommateurs à grande échelle.
- Mai 2025 : OmniActive Health Technologies a lancé Sleeproot et Zenroot sur les principaux marchés de l'UE lors de Vitafoods Europe 2025 à Barcelone, obtenant simultanément la reconnaissance de non-nouvel aliment de l'UE pour son produit phare Lutemax 2020, élargissant ainsi l'empreinte réglementaire européenne d'OmniActive sur 3 ingrédients botaniques de marque en un seul trimestre.
Portée du Rapport sur le Marché Mondial de la Garcinia
Le rapport sur le marché du Garcinia est segmenté par forme (poudre, liquide), application (aliments et boissons, compléments alimentaires, cosmétiques et soins personnels, produits de nutrition sportive, produits pharmaceutiques) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Poudre |
| Liquide |
| Alimentation et Boissons |
| Compléments Alimentaires |
| Cosmétiques et Soins Personnels |
| Produits de Nutrition Sportive |
| Produits Pharmaceutiques |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Pays-Bas | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Forme | Poudre | |
| Liquide | ||
| Application | Alimentation et Boissons | |
| Compléments Alimentaires | ||
| Cosmétiques et Soins Personnels | ||
| Produits de Nutrition Sportive | ||
| Produits Pharmaceutiques | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché du Garcinia d'ici 2031 ?
Le marché du Garcinia devrait atteindre 530,24 millions USD d'ici 2031, avec une croissance à un TCAC de 9,45 % à partir de 2026, à mesure que les grades d'extraits documentés, les formats variés et les applications alimentaires fonctionnelles élargissent les usages adressables de la catégorie.
Quelle application du Garcinia connaît la croissance la plus rapide ?
Les aliments et boissons devraient être l'application à la croissance la plus rapide, avec un TCAC de 11,44 % jusqu'en 2031.
Quelle forme de Garcinia est la plus demandée ?
La poudre est en tête de la catégorie des formes avec une part de 44,23 % en 2025, tandis que le liquide est la forme à la croissance la plus rapide avec un TCAC de 10,05 %, les grades de sels d'AHC solubles soutenant les formats boissons et autres formats à boire.
Quelle région devrait connaître la croissance la plus rapide pour les produits Garcinia ?
L'Asie-Pacifique devrait croître à un TCAC de 11,34 % jusqu'en 2031.