
Garcinia Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 337.59 Millionen US-Dollar |
| Marktgröße (2031) | 530.24 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Garcinia Marktanalyse von Mordor Intelligence
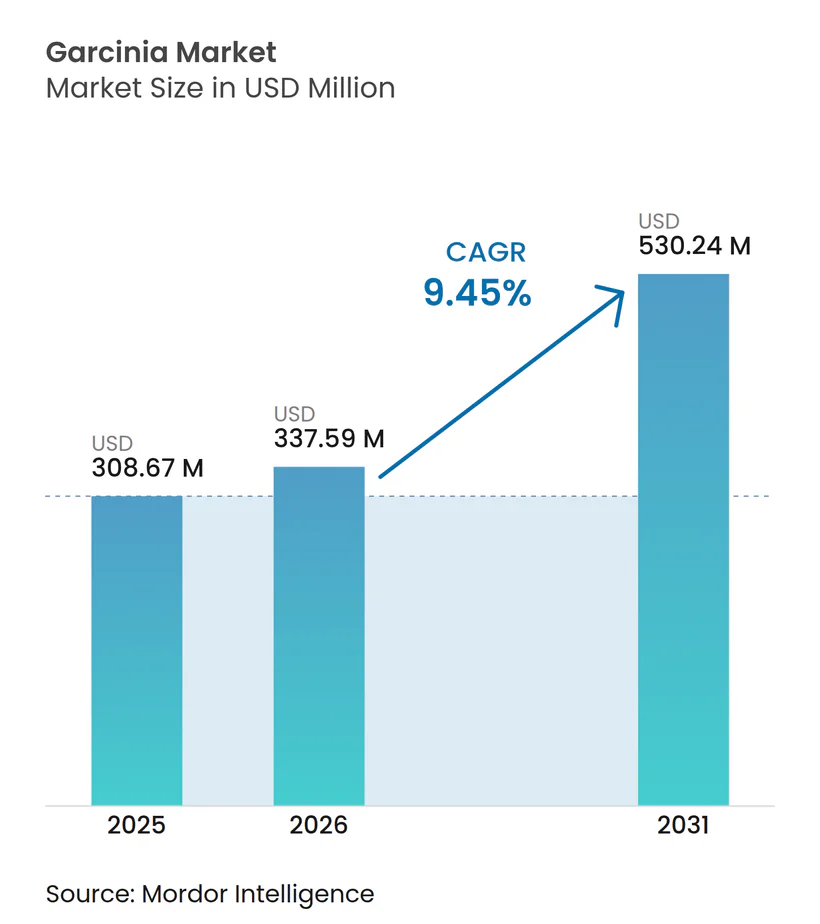
Die Größe des Garcinia-Marktes wurde prognostiziert, von 308,67 Millionen USD im Jahr 2025 auf 337,59 Millionen USD bis 2026 und 530,24 Millionen USD bis 2031 zu wachsen, mit einer CAGR von 9,45 % zwischen 2026 und 2031. Die Nachfrage konzentriert sich weiterhin auf Hydroxyzitronensäure (HCA), die aus der Schale von Garcinia cambogia gewonnen wird, während die Forschung das Interesse an Garcinol und käfigartigen Xanthonen, einschließlich Gamboginsäure, als Inhaltsstoffe für Anwendungen jenseits des konventionellen Gewichtsmanagements ausweitet. Premium-Extrakte mit validierter Zusammensetzung, stabiler Salzchemie, dokumentierten Qualitätskontrollen und Formulierungsunterstützung können stärkere Preise als Rohstoffmaterial erzielen. Die regulatorische Kontrolle verändert Beschaffungsentscheidungen, insbesondere dort, wo Lieferanten Sicherheitsdokumentation, Rückverfolgbarkeit, zuverlässige Kennzeichnung und Nachweise dafür bereitstellen müssen, dass ein gelieferter Extrakt der angegebenen HCA-Spezifikation entspricht. Synthetische GLP-1-Medikamente lenken einen Teil der Ausgaben von konventionellen Gewichtsmanagementprodukten ab, aber funktionelle Lebensmittel, Getränke und natürliche Wellnesskanäle schaffen weiterhin kommerzielle Möglichkeiten für den Garcinia-Markt. Unternehmen, die Verifizierung, regulatorische Bereitschaft und anpassungsfähige Formate kombinieren, sind besser positioniert, um Kunden zu bedienen, da sich die Kategorie von einfachen Kapseln hin zu vielfältigeren Verabreichungssystemen entwickelt.
Wichtigste Erkenntnisse des Berichts
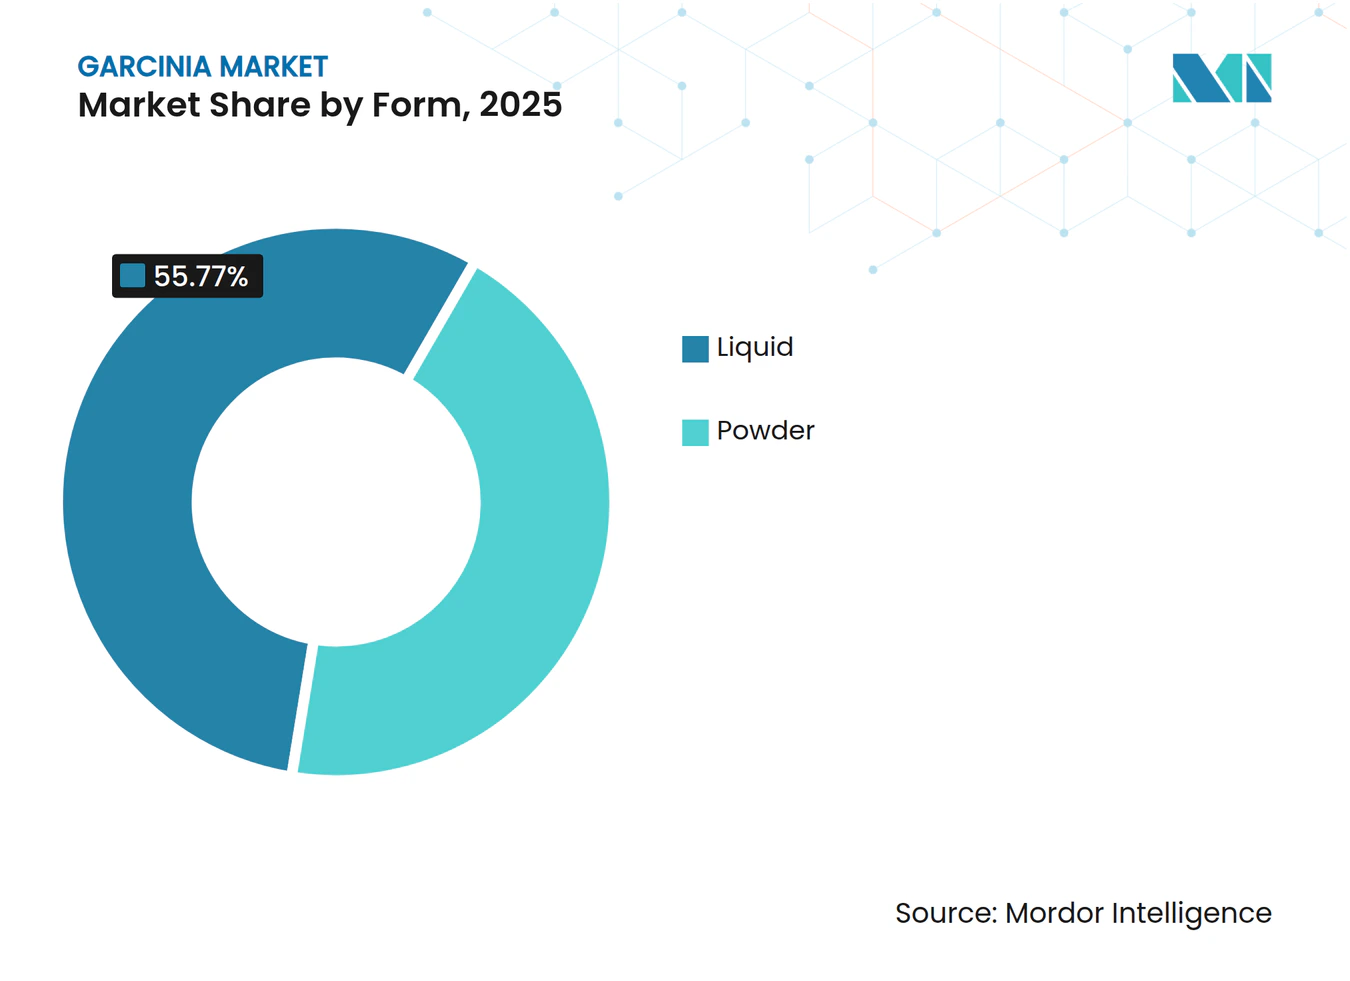
- Nach Form hielt Pulver im Jahr 2025 einen Anteil von 44,23 % am Garcinia-Markt, während Flüssigkeit bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen wird.
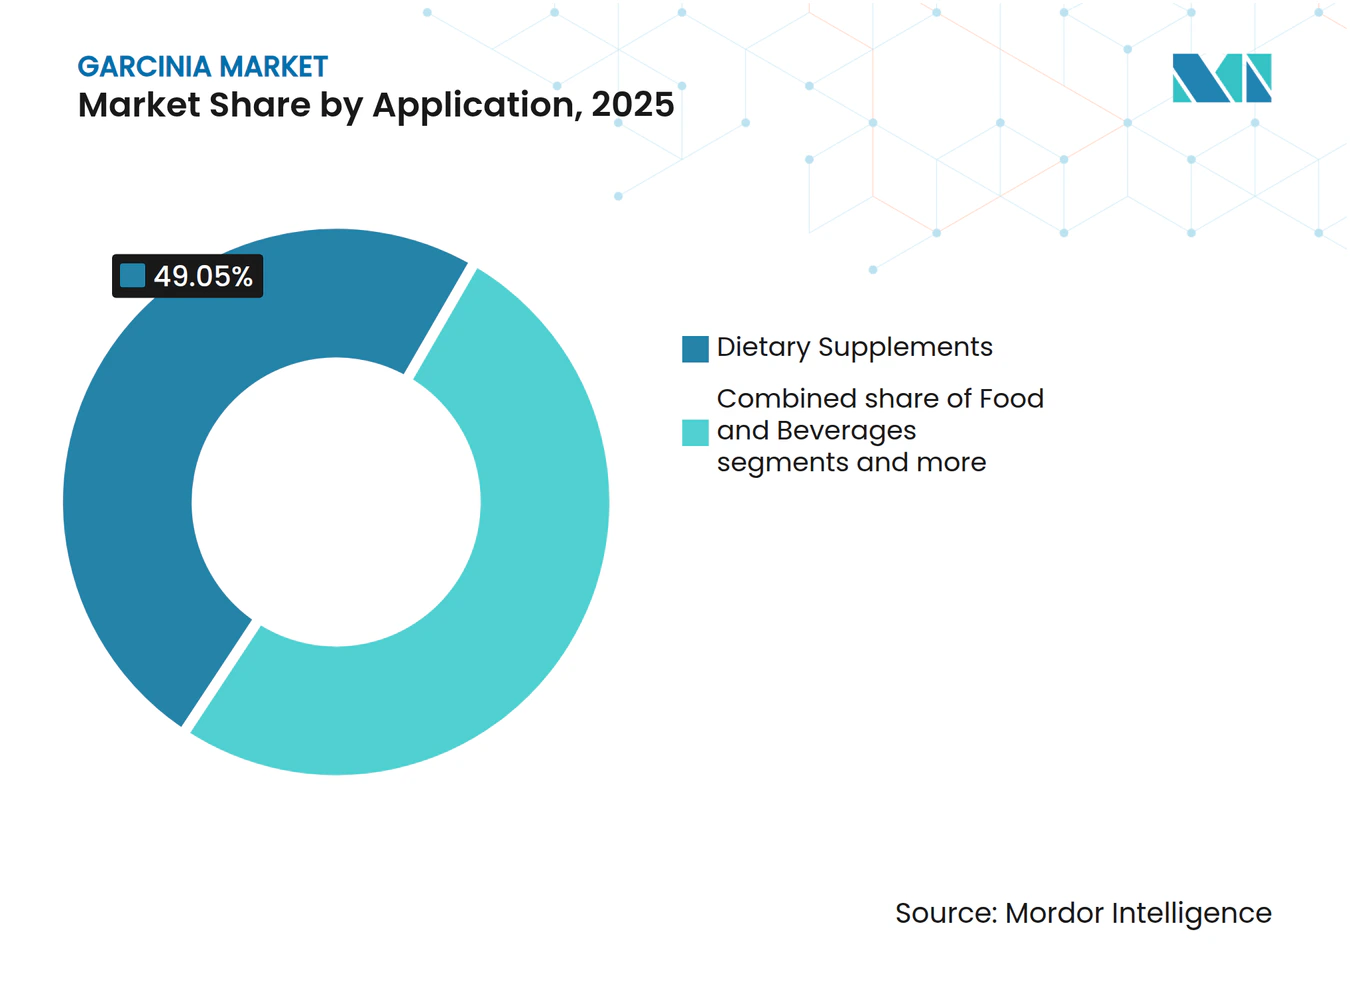
- Nach Anwendung entfielen im Jahr 2025 49,05 % des Garcinia-Marktanteils auf Nahrungsergänzungsmittel, während Lebensmittel und Getränke bis 2031 voraussichtlich mit einer CAGR von 11,44 % wachsen werden.
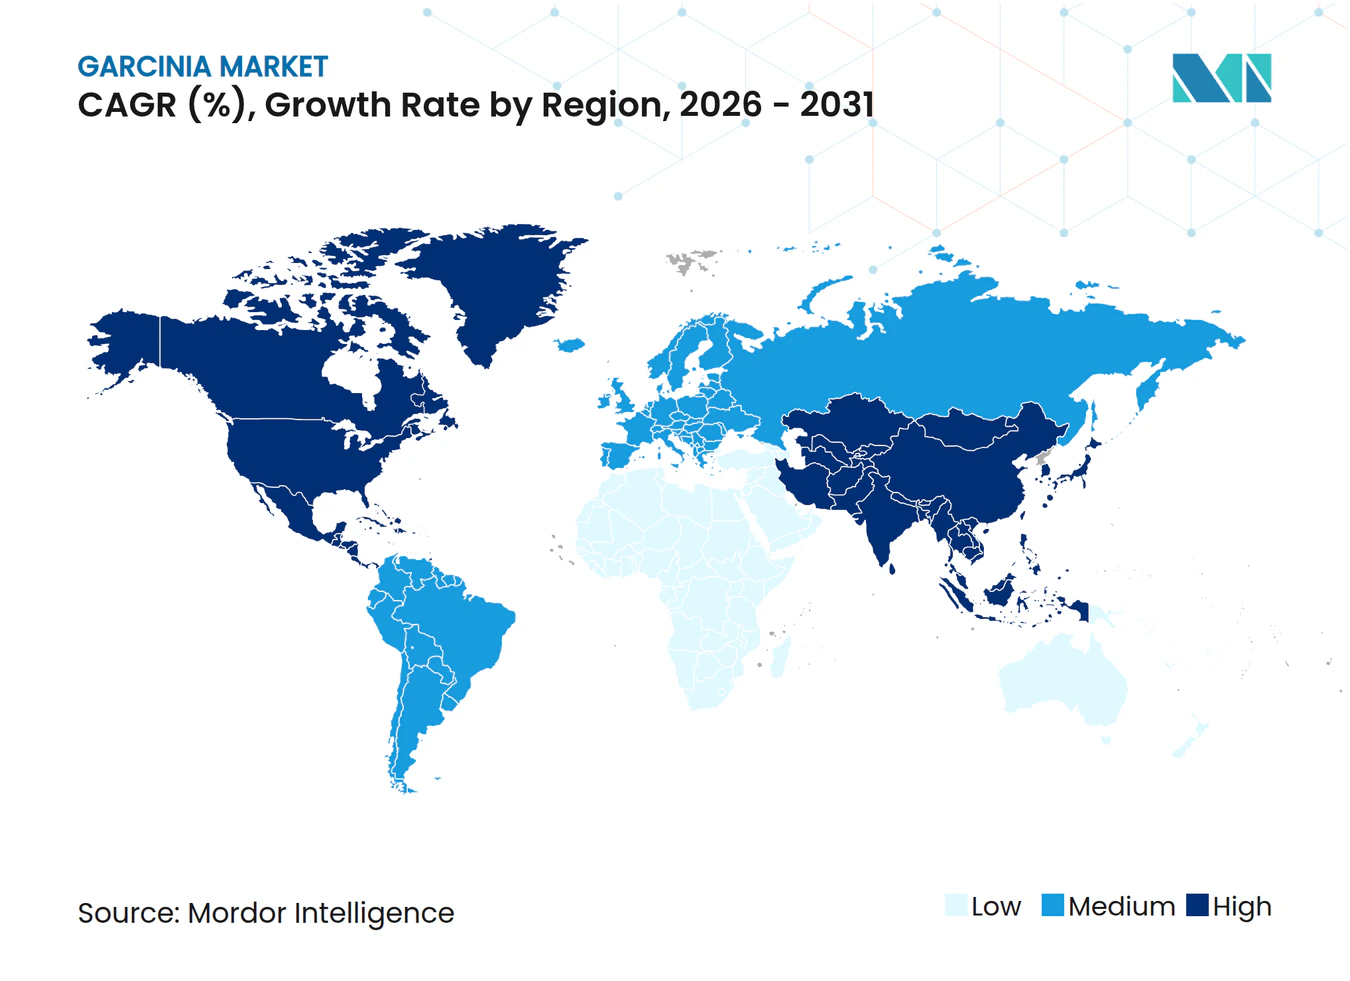
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,03 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Beliebtheit von HCA-standardisierten Extrakten | +2.1% | Global, mit Schwerpunkt in Nordamerika und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Zunehmende Fettleibigkeit und steigende Nachfrage nach Nahrungsergänzungsmitteln für das Gewichtsmanagement | +2.5% | Global, höchste Dichte in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Einzelhandelsdruck für botanische Inhaltsstoffe mit sauberer Kennzeichnung | +1.3% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Patentierte Mikroverkapselung zur Verbesserung der Bioverfügbarkeit | +0.7% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Garcinia-Extraktionstechnologien | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung in funktionellen Getränken und Lebensmitteln | +0.7% | Global, konzentriert in Forschungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Beliebtheit von HCA-standardisierten Extrakten
Der Garcinia-Markt trennt zunehmend Lieferanten, die den HCA-Gehalt dokumentieren können, von solchen, die dies nicht können. HPLC-bestätigte Reinheit, stabile Salzchemie und klinische Unterstützung werden zu wichtigen Anforderungen bei der OEM-Beschaffung, da Kunden einen zuverlässigen Ausgangspunkt für Ansprüche, Formulierung und Qualitätsprüfungen benötigen. Sabinsa bietet Citrin®, standardisiert auf 50 % freie HCA in Calcium-, Magnesium- und Kaliumsalzvarianten, sowie GarCitrin®, das HCA mit 5 % bis 7 % Garcinol kombiniert. Diese Formate geben Formulierern Auswahlmöglichkeiten, die für Auflösung, Dosierungsgestaltung und das beabsichtigte Verbrauchsformat relevant sind. Getränkegeeignetes HCA-Kaliumsalz erfordert außerdem eine geeignete Dokumentation für den Lebensmitteleinsatz und Löslichkeitsleistung, die Rohstoffmaterial möglicherweise nicht konsistent liefert. Das Ergebnis ist eine größere kommerzielle Lücke zwischen validierten Extrakten und undifferenziertem Angebot, wobei verifizierte Inhaltsstoffe besser für Verträge geeignet sind, die technische Unterlagen und routinemäßige Chargenprotokolle erfordern.
Zunehmende Fettleibigkeit und steigende Nachfrage nach Nahrungsergänzungsmitteln für das Gewichtsmanagement
Trotz gemischter klinischer Belege zur Wirksamkeit von Garcinia treibt der weltweite Anstieg der Fettleibigkeitsraten eine wachsende Nachfrage nach botanischen Lösungen für das Gewichtsmanagement an. Laut Daten der Centers for Disease Control and Prevention aus dem Jahr 2024 lag die Fettleibigkeitsprävalenz in den Vereinigten Staaten bei Erwachsenen im Alter von 20 bis 29 Jahren bei 39,8 % [1]. Metaanalytische Studien zeigen, dass die Effekte zwar moderat, aber statistisch signifikant sind: Eine Garcinia-Supplementierung hat nachweislich die Serum-Leptinspiegel um 5,01 ng/ml im Vergleich zu einem Placebo gesenkt. Diese biochemische Wirkung verleiht Behauptungen zur Appetitunterdrückung Glaubwürdigkeit. Garcinia behält einen Vorteil durch seine etablierte Präsenz im Einzelhandel und die Bekanntheit bei Verbrauchern gegenüber neueren Inhaltsstoffen, die noch Bekanntheit und Vertrieb aufbauen müssen. Die 2025 veröffentlichten WHO-Leitlinien unterstützten die GLP-1-Therapie als Teil einer umfassenden Adipositasversorgung und nicht als eigenständige Intervention. Dies lässt Raum für Produkte, die auf natürliches Wohlbefinden, Erhaltung und ergänzende Routinen ausgerichtet sind, auch wenn verschreibungspflichtige Therapien das breitere Gespräch über Gewichtsmanagement prägen.
Einzelhandelsdruck für botanische Inhaltsstoffe mit sauberem Etikett
Einzelhändler und Nutraceutical-OEMs legen mehr Wert auf klare Inhaltsstoffspezifikationen und Zertifizierungsabdeckung. Nicht-GVO-, Bio-, vegane, Halal-, Koscher- und allergenfreie Zertifikate können die Lieferantengenehmigung und den Regalzugang beeinflussen, insbesondere wenn ein Produkt in mehreren regulierten Verbrauchermärkten verkauft wird. Dies begünstigt etablierte Lieferanten, die die Dokumentation über Beschaffung, Verarbeitung, fertige Inhaltsstoffe und die von ihren Kunden verwendeten Etiketten kontrollieren können. Indena hat eine nach ISO 14001 zertifizierte Fertigung und Photovoltaikinvestitionen beschrieben, die auf eine Solarkapazität von 4 MW bis 2026 abzielen. Solche Investitionen adressieren Nachhaltigkeits- und Qualitätsanforderungen, die für europäische Einzelhandelskunden relevant sind, und veranschaulichen die breitere Bewegung hin zu dokumentierten Beschaffungspraktiken. Regionsspezifische Formulierungen, die Garcinia mit vertrauten Botanicals kombinieren, können Lieferanten auch dabei helfen, lokale Präferenzen innerhalb der Regeln für funktionelle Ansprüche zu erfüllen.
Patentierte Mikroverkapselung zur Verbesserung der Bioverfügbarkeit
Die Mikroverkapselung adressiert die Stabilitätsgrenzen, die mit der konventionellen HCA-Verabreichung verbunden sind. Eine Studie aus dem Jahr 2025 berichtete, dass Chitosan-Konjak-Verbundfolien eine HCA-Verkapselungseffizienz von über 80 % und eine anhaltende Freisetzung über 8 Stunden erzielten. Die Studie berichtete auch von einer stärkeren Reduktion der Lipidakkumulation in 3T3-L1-Adipozyten-Assays als bei freier Form. Ein separater wissenschaftlicher Übersichtsartikel aus dem Jahr 2025 beschrieb die Fähigkeit liposomaler Träger, die orale Bioverfügbarkeit pflanzlicher Verbindungen um bis zu das 9-Fache zu verbessern. Diese Ansätze sind für funktionelle Getränke und Ernährungsprodukte relevant, bei denen Verabreichungsleistung, Lagerstabilität und die Wirkung eines Inhaltsstoffs im fertigen Format Teil der Produktentscheidung sind. Sie unterstützen auch Premium-Formulierungen im Garcinia-Markt, bei denen Wirksamkeit und Stabilität einer klareren technischen Unterstützung bedürfen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Warnungen zu Hepatotoxizitätsfällen | -2.3% | Global, am schwerwiegendsten in Europa und Australien | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenbetrug / Falschkennzeichnung des HCA-Gehalts | -1.6% | Global, konzentriert in unregulierten Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende Kontrolle des CO₂-Fußabdrucks tropischer Botanicals | -0.8% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch synthetische GLP-1-Medikamente zur Gewichtsreduktion | -1.9% | Global, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Warnungen zu Hepatotoxizitätsfällen
Regulierungsbehörden weltweit schlagen Alarm wegen Leberschäden im Zusammenhang mit Garcinia und verändern damit die Marktlandschaft. Im März 2025 veröffentlichte die französische ANSES detaillierte Warnhinweise und hob 38 schwerwiegende Nebenwirkungen hervor, die mit Garcinia in Verbindung gebracht werden. Dazu gehörten nicht nur Leberkomplikationen, sondern auch psychiatrische und kardiale Probleme, wobei ein Fall tragischerweise aufgrund einer akuten Hepatitis zum Tod führte. In Übereinstimmung mit diesen Bedenken warnte die australische Therapeutic Goods Administration vor den seltenen, aber schwerwiegenden Risiken von Leberschäden und wies auf Fälle hin, die schwerwiegend genug waren, um einen Krankenhausaufenthalt und sogar Lebertransplantationen zu erfordern [2]. Klinische Berichte, wie die von Ferreira und Victor, haben mehrere Fälle von akuter Hepatitis und Autoimmunhepatitis dokumentiert, von denen einige nach dem Konsum von Garcinia zu schwerem Leberversagen und Transplantation fortgeschritten sind. Solche regulatorischen Eingriffe stellen erhebliche Herausforderungen für den Markt dar und deuten auf mögliche Produktrückrufe, strenge Kennzeichnungsvorschriften und einen Rückgang des Verbrauchervertrauens in der botanischen Nahrungsergänzungsmittelbranche hin.
Wettbewerb durch synthetische GLP-1-Medikamente zur Gewichtsreduktion
GLP-1-Medikamente haben den Wettbewerb in den Mainstream-Kanälen für Gewichtsmanagement verändert. Ihre klinische Anwendung hat die Aufmerksamkeit einiger Verbraucher von traditionellen botanischen Nahrungsergänzungsmitteln abgelenkt, insbesondere dort, wo die Kaufentscheidung auf eine schnelle, medizinisch überwachte Gewichtsreduktion ausgerichtet ist. Der Effekt ist am deutlichsten dort, wo Garcinia-Formulierungen direkt mit verschreibungspflichtigen Wege zur Gewichtsreduktion konkurrieren, anstatt mit breiteren Lebensmittel-, Wellness- oder Erhaltungsprodukten. Die WHO identifiziert GLP-1-Medikamente als Teil eines umfassenden Ansatzes, der auch Ernährung, körperliche Aktivität und Verhaltensunterstützung umfasst. Dieser Rahmen unterstützt eine ergänzende Rolle für botanische Produkte, insbesondere bei Verbrauchern, die natürliche Optionen vor einer Behandlung oder Unterstützung nach einer verschreibungspflichtigen Behandlung suchen. Lieferanten, die sich auf verifizierte Zusammensetzung, saubere Kennzeichnung, funktionelle Getränkeformate und klare Verwendungsinformationen konzentrieren, sind weniger abhängig von der konventionellen Massengewichtsreduktionsaussage.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulver behält seine etablierte Fertigungsbasis, während Flüssigkeit an Boden gewinntPulver machte im Jahr 2025 44,23 % der Kategorie aus und spiegelt seine etablierte Verwendung in der Kapsel-, Tabletten- und Trockenmischungs-Nahrungsergänzungsmittelherstellung im Garcinia-Markt wider. Das Format passt zu vorhandenen Lohnfertigungsanlagen und den vertrauten Portionsformaten, die von langjährigen Gewichtsmanagementprodukten verwendet werden, was seine Rolle im Garcinia-Markt weiterhin unterstützt. Partikelgröße, Feuchtigkeitsgehalt und das gewählte HCA-Salz beeinflussen Mischung, Lagerung und Konsistenz des Fertigprodukts. Calcium- und Kalium-HCA-Salze bieten eine stärkere hygroskopische Stabilität als freie Säureformen, was die Handhabung in Trockenformulierungen vereinfachen kann. Lieferanten unterscheiden Pulverangebote üblicherweise durch HPLC-verifizierte Chargen, Analysezertifikat-Dokumentation und zuverlässige Lieferspezifikationen.
Flüssigkeit wird voraussichtlich bis 2031 mit einer CAGR von 10,05 % wachsen und ist damit die am schnellsten wachsende Form im Garcinia-Markt. Hersteller funktioneller Getränke können lebensmittelgeeignete HCA-Kaliumsalzqualitäten in trinkfertigen Produkten, Tees und anderen trinkbaren Wellnessformaten verwenden. Sabinsa identifiziert Citrin®K Beverage Grade als eine Kaliumsalzmatrix, die auf 50 % bis 60 % HCA standardisiert und durch GRAS-Bestätigung unterstützt wird. Diese Positionierung ist für Lebensmittelanwendungen relevant, bei denen Löslichkeit, stabile sensorische Leistung und regulatorische Dokumentation Formulierungsentscheidungen beeinflussen. Softgel-kompatible Öldispersionen, Tinkturen und sprühgetrocknete Flüssigkonzentrate bedienen engere Anwendungen in der Sporternährung und Kosmetik, zeigen aber auch, wie sich die Verabreichungspräferenzen über konventionelle Pillen hinaus ausweiten.


Nach Anwendung:
Nahrungsergänzungsmittel führen, während Lebensmittel und Getränke die Verwendungsanlässe ausweitenNahrungsergänzungsmittel machten im Jahr 2025 49,05 % der Kategorie aus und sind damit die zentrale Umsatzbasis für die Garcinia-Branche und den Garcinia-Markt. Kapseln und Tabletten bleiben der etablierte Verabreichungsweg für konzentrierte HCA-Formulierungen und klare Dosierungsanleitungen. Ihre führende Rolle spiegelt jahrzehntelange Vertrautheit der Verbraucher mit portionierten Gewichtsmanagement-Nahrungsergänzungsmitteln wider, die über spezialisierte und allgemeine Einzelhandelskanäle gekauft werden. Sabinsa hat weiterhin Kombinationsprodukte rund um seine Garcinia-Inhaltsstoffe entwickelt, darunter Citrin K und GarCitrin. Solche Kombinationen verbinden HCA mit anderen botanischen Komponenten und ermöglichen es Lieferanten, Produkte durch Formulierung statt durch ein einzelnes Rohmaterial allein zu differenzieren.
Lebensmittel und Getränke werden voraussichtlich bis 2031 mit einer CAGR von 11,44 % wachsen, unterstützt durch funktionelle Tees, trinkfertige Schlankheitsgetränke, angereicherte Snacks und Süßwaren. Die Kategorie gibt Inhaltsstofflieferanten Zugang zu routinemäßigen Konsumgelegenheiten, die sich vom traditionellen Apotheken- oder Nahrungsergänzungsmittel-Fachhandel unterscheiden, und erweitert die mögliche Verbraucherbasis für den Garcinia-Markt. Die lebensmittelrechtliche Zulassung für bestimmte HCA-Salzqualitäten ist die zentrale technische Anforderung, da sie das Risiko für Konsumgüterhersteller reduziert. Lösliche, stabile und gut dokumentierte Qualitäten sind daher für diese Anwendung nützlicher als Rohstoffmaterial. Kosmetik, Körperpflege, Sporternährung und pharmazeutische Forschung bleiben angrenzende Verwendungen, die den Garcinia-Markt erweitern könnten, wenn ihre technischen und regulatorischen Anforderungen erfüllt werden.


Geografische Analyse
Nordamerika hielt im Jahr 2025 36,03 % der Garcinia-Marktgröße. Eine ausgereifte Einzelhandelsinfrastruktur für Nahrungsergänzungsmittel und eine starke Verbraucherbekanntheit von Garcinia cambogia unterstützen die führende Position der Region. Premium-zertifizierte Inhaltsstoffe können stärkere Preise erzielen, wo Verbraucher und OEMs Wert auf dokumentierte Formulierungsqualität legen. Die Vereinigten Staaten verfügen über eine entwickelte Einzelhandels- und Direktvertriebsbasis für Gewichtsmanagementprodukte, obwohl Lieferanten einer engeren Aufmerksamkeit hinsichtlich Produktsicherheit und Kennzeichnungskonformität ausgesetzt sind. Mexiko und andere nordamerikanische Märkte tragen sekundäres Volumen bei, während der grenzüberschreitende E-Commerce weiterhin etablierte Einzelhandelsgrenzen verwischt und den Zugang zum Garcinia-Markt erweitert.
Europa hat ein geteiltes regulatorisches und kommerzielles Umfeld, und Frankreichs Aussetzung von Garcinia-cambogia-Nahrungsergänzungsmitteln sowie das britische Entwurf-Sicherheitsgutachten haben erhebliche Unsicherheit für Lieferanten und Einzelhändler geschaffen. Eine negative Bewertung der Europäischen Behörde für Lebensmittelsicherheit könnte den Zugang in der Region weiter einschränken. Zertifizierte Bio- und sauber gekennzeichnete Botanicals sprechen Verbraucher weiterhin an, was Unternehmen belohnt, die Rohstoffherkunft, Fertigungskontrollen und Nachhaltigkeitspraktiken im Garcinia-Markt dokumentieren können. Indenas ISO-zertifizierte Fertigung und Photovoltaikinvestition veranschaulichen die Lieferantenpositionierung, die erforderlich ist, um den Einzelhandelszugang in einem strengeren europäischen Umfeld aufrechtzuerhalten.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,34 % wachsen. Indiens südwestliche Bundesstaaten machen mehr als 50 % des weltweiten Garcinia-Fruchtangebots aus und verschaffen der Region einen materiellen Beschaffungsvorteil. Südkorea erkennt Garcinia-Extrakt als funktionellen Inhaltsstoff zur Körperfettreduktion an, obwohl Warnhinweise und Dosierungsanforderungen verschärft wurden. Der Garcinia-Markt profitiert vom wachsenden Nahrungsergänzungsmittelkonsum in Indien, Südkorea, Japan und Australien. Indische Extraktionszentren investieren in pharmazeutische GMP-Anlagen, um höherwertige Exportnachfrage zu bedienen, während Südamerika sowie der Nahe Osten und Afrika frühere Märkte bleiben, die durch wachsenden Online-Zugang und Gesundheitsbewusstsein unterstützt werden.
Wettbewerbslandschaft
Marktkonzentration
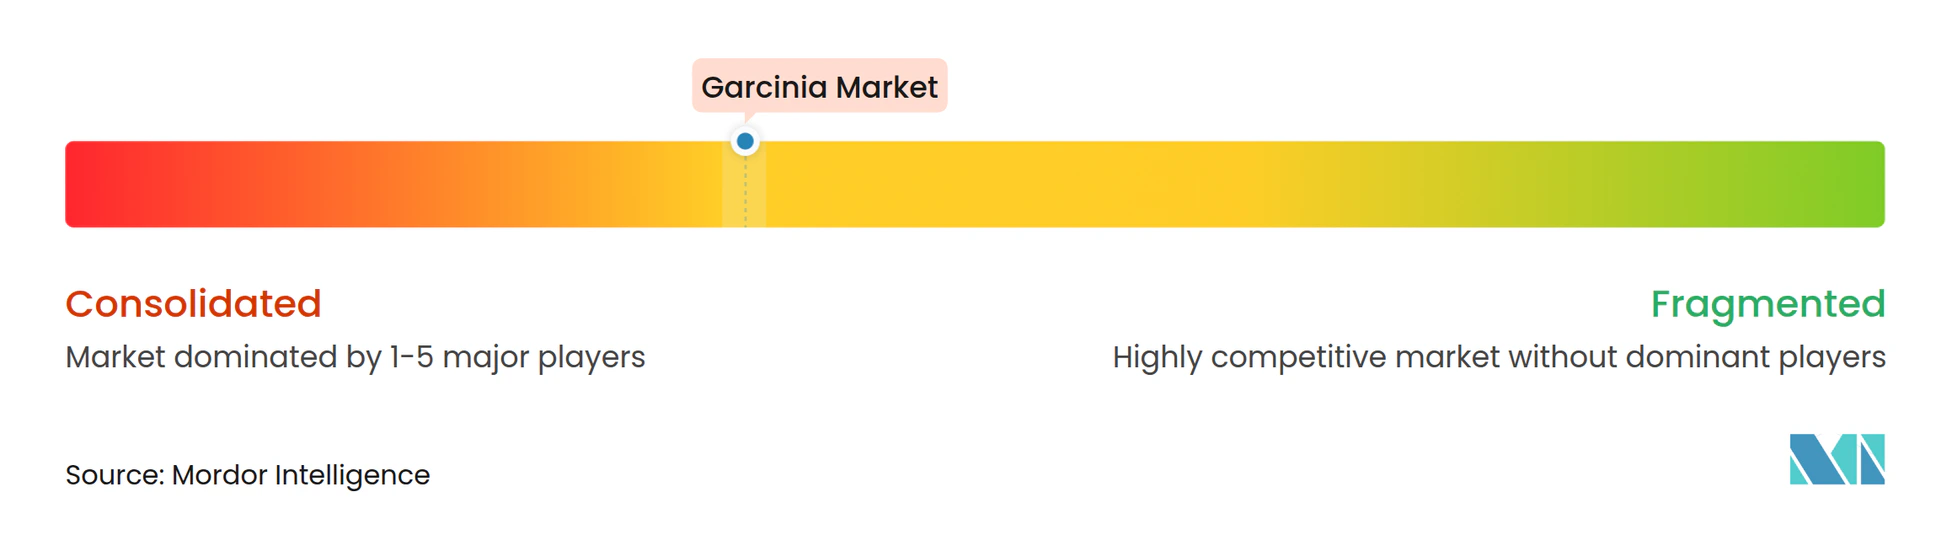
Der Garcinia-Markt wird von einer Premium-Gruppe vertikal integrierter Inhaltsstofflieferanten angeführt, darunter Sabinsa Corporation, Givaudan durch Naturex, Indena S.p.A. und OmniActive Health Technologies. Diese Unternehmen differenzieren sich durch Markenextrakte, klinische Datenpakete, Qualitätssysteme und Registrierungen in mehreren Märkten, was es ihnen ermöglicht, OEMs zu bedienen, die mehr als ein einfaches botanisches Rohstoffprodukt benötigen, und ihre kommerzielle Rolle im gesamten Garcinia-Markt zu stärken. Regionale Lieferanten konkurrieren durch Preis, Zertifizierungsabdeckung und lokale Beschaffungsbeziehungen im gesamten Garcinia-Markt. Der Unterschied zwischen validiertem und undokumentiertem Angebot wird wichtiger, da die Sicherheitsaufsicht zunimmt.
Sabinsa hat Marken-HCA-Produkte entwickelt, die mehrere Salzformen und Formulierungsunterstützung verwenden, darunter Citrin® und GarCitrin®. Sein Ansatz konzentriert sich auf standardisierte Inhaltsstoffzusammensetzung, dokumentierten HCA-Gehalt und Optionen für verschiedene Verabreichungsformate im Garcinia-Markt. Indena hat zertifizierte Fertigung und Investitionen in erneuerbare Energien in seinen europäischen Betrieben betont. Nexira erwarb im Juli 2026 Keragum, um die Beschaffung auf Ursprungsebene und die rückverfolgbare marokkanische Verarbeitungskapazität zu stärken. Obwohl die Übernahme Johannisbrotinhaltsstoffe betrifft, spiegelt sie einen breiteren Fokus auf Versorgungsresilienz und Rückverfolgbarkeit unter botanischen Lieferanten wider.
Zu den Weißflecken-Möglichkeiten gehören kosmetikgeeignete Wirkstoffe aus Garcinia kola und Garcinia indica sowie die Forschung zu pharmazeutischen HCA-Anwendungen. Ein wissenschaftliches Papier aus dem Jahr 2025 beschrieb Garcinoinsäure und Biflavanon GB1 aus Garcinia kola als Verbindungen mit dermatokosmetischer Relevanz. Eine separate Studie aus dem Jahr 2025 untersuchte HCA in Bezug auf Ferroptose-Hemmung und benigne Prostatahyperplasie. Kleinere indische Extrakthersteller rüsten ihre GMP-Kapazitäten auf, um um Premium-Exportmöglichkeiten zu konkurrieren. GACP-Konformität, FSSC-22000-Zertifizierung, Chargenverifizierung und klare Sicherheitskommunikation werden von Käufern zunehmend erwartet, anstatt als optionale Verbesserungen behandelt zu werden.
Führende Unternehmen der Garcinia-Branche
-
Givaudan SA
-
Sabinsa Corporation
-
Indena S.p.A.
-
OmniActive Health Technologies
-
Nutraceutical International Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Garcinia-Markt Unternehmen in diesem Bericht
- Givaudan (Naturex)
- Sabinsa Corporation
- Indena S.p.A.
- OmniActive Health Technologies
- Nutraceutical Int’l Corp.
- BioGanix
- Botanic Healthcare
- Shaanxi NHK Technology
- Nexira
- Haldin Natural
- Hindustan Herbals
- Risun Bio-Tech
- Bio-Botanica
- Glanbia Nutritionals
- Ambe Organic
- Pure Encapsulations
- Sarv Biolabs
- Nutribiotech
- HAOZE Bio
- Shreeji Pharma International
Neueste Industrielle Entwicklungen in Garcinia-Markt
- Juli 2026: Nexira erwarb Keragum, einen marokkanischen Spezialisten für Johannisbrot-basierte Inhaltsstoffe, als Meilenstein innerhalb seiner Wachstumsstrategie Ambitions 2030. Der Deal bietet direkte Beschaffung auf Ursprungsebene, nach FSSC 22000 zertifizierte marokkanische Verarbeitungskapazität und rückverfolgbare Johannisbrotgummi-Versorgung und signalisiert die Richtung hin zu vertikal integrierten, versorgungsresilienten botanischen Inhaltsstoffunternehmen.
- August 2025: Sabinsa brachte 6 Einzelhandelsprodukte unter der Sabinsa Wellness-Sparte auf den Markt und konsolidierte dabei 3 Nahrungsergänzungsmittelmarken. Das Gewichtsmanagementprodukt in der Produktlinie kombiniert Citrin K, GarCitrin, ForsLean und BioPerine und demonstriert die vertikale Integration von der B2B-Inhaltsstoffversorgung bis zum Markenverbraucherprodukt und markiert Sabinsas ersten systematischen Einstieg in das Direktvertriebssegment im großen Maßstab.
- Mai 2025: OmniActive Health Technologies brachte Sleeproot und Zenroot auf wichtigen EU-Märkten auf der Vitafoods Europe 2025 in Barcelona auf den Markt und sicherte sich gleichzeitig die EU-Anerkennung als nicht neuartiges Lebensmittel für sein Flaggschiff Lutemax 2020, wodurch OmniActives europäischer regulatorischer Fußabdruck über 3 Marken-Botanicals in einem einzigen Quartal erweitert wurde.
Berichtsumfang des globalen Garcinia Marktes
Der Garcinia-Marktbericht ist segmentiert nach Form (Pulver, Flüssigkeit), Anwendung (Lebensmittel und Getränke, Nahrungsergänzungsmittel, Kosmetik und Körperpflege, Sporternährungsprodukte, Pharmazeutika) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pulver |
| Flüssigkeit |
| Lebensmittel und Getränke |
| Nahrungsergänzungsmittel |
| Kosmetik und Körperpflege |
| Sporternährungsprodukte |
| Pharmazeutika |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Niederlande | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | |
| Naher Osten und Afrika |
| Form | Pulver | |
| Flüssigkeit | ||
| Anwendung | Lebensmittel und Getränke | |
| Nahrungsergänzungsmittel | ||
| Kosmetik und Körperpflege | ||
| Sporternährungsprodukte | ||
| Pharmazeutika | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | ||
| Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Garcinia-Markt bis 2031 erreichen?
Der Garcinia-Markt wird voraussichtlich bis 2031 einen Wert von 530,24 Millionen USD erreichen und mit einer CAGR von 9,45 % ab 2026 wachsen, da dokumentierte Extraktqualitäten, vielfältige Formate und funktionelle Lebensmittelanwendungen die adressierbaren Verwendungen der Kategorie erweitern.
Welche Garcinia-Anwendung wächst am schnellsten?
Lebensmittel und Getränke werden voraussichtlich die am schnellsten wachsende Anwendung sein, mit einer CAGR von 11,44 % bis 2031.
Welche Form von Garcinia führt die Nachfrage an?
Pulver führt die Formkategorie mit einem Anteil von 44,23 % im Jahr 2025 an, während Flüssigkeit mit einer CAGR von 10,05 % die am schnellsten wachsende Form ist, da lösliche HCA-Salzqualitäten Getränke- und andere trinkbare Formate unterstützen.
Welche Region wird für Garcinia-Produkte voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 11,34 % wachsen.