
ガルシニア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 337.59 百万米ドル |
| 市場規模 (2031) | 530.24 百万米ドル |
| 成長率 (2026 - 2031) | 9.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガルシニア市場分析
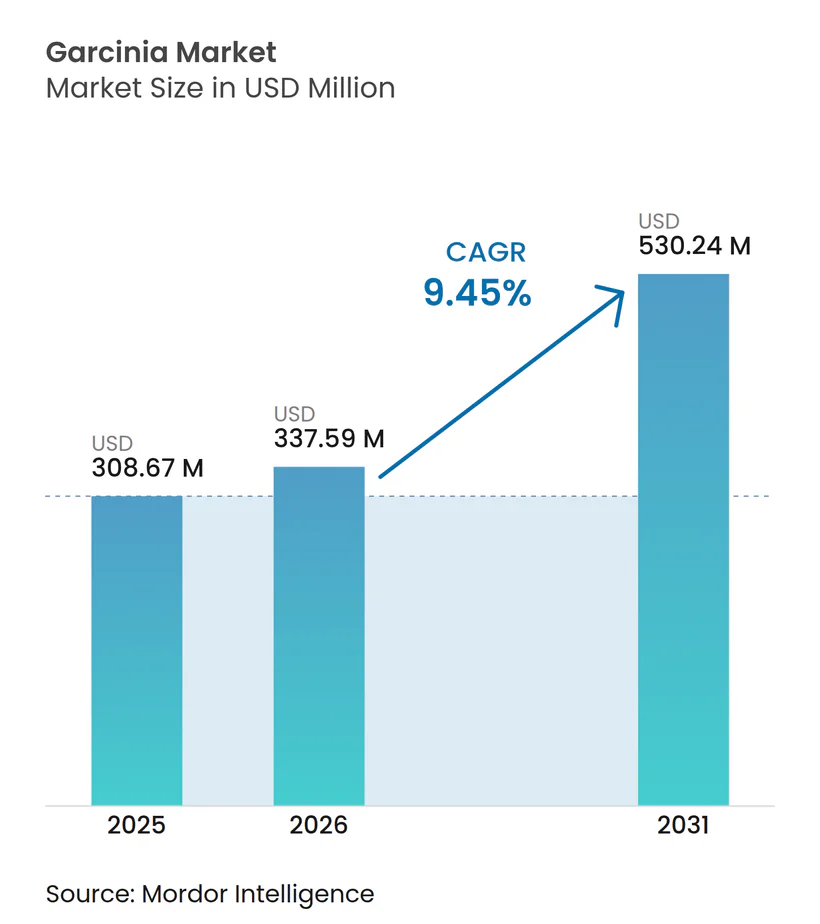
ガルシニア市場規模は、2025年の3億867万米ドルから2026年には3億3,759万米ドル、2031年には5億3,024万米ドルへと拡大する見込みであり、2026年から2031年の間に9.45%のCAGRを記録すると予測されています。需要はガルシニア・カンボジアの果皮から抽出されるヒドロキシクエン酸(HCA)を中心に維持されており、一方でガルシノールおよびガンボジン酸を含むケージドキサントン類に関する研究が、従来の体重管理を超えた用途への関心を広げています。組成が検証され、安定した塩化学、文書化された品質管理、および製剤サポートを備えたプレミアム抽出物は、コモディティ素材よりも高い価格設定を支持できます。規制当局の精査は調達判断を変えており、特にサプライヤーが安全性文書、トレーサビリティ、信頼性の高いラベリング、および供給された抽出物が規定のHCA仕様を満たすという証拠を提供しなければならない場面でその影響が顕著です。合成GLP-1医薬品は従来の体重管理製品から一部の支出を引き寄せていますが、機能性食品、飲料、およびナチュラルウェルネスチャネルはガルシニア市場に引き続き商業的な機会を生み出しています。検証、規制対応、および適応可能なフォーマットを組み合わせた企業は、カテゴリーが基本的なカプセルからより多様なデリバリーシステムへと移行するにつれて、顧客へのサービス提供においてより有利な立場にあります。
主要レポートのポイント
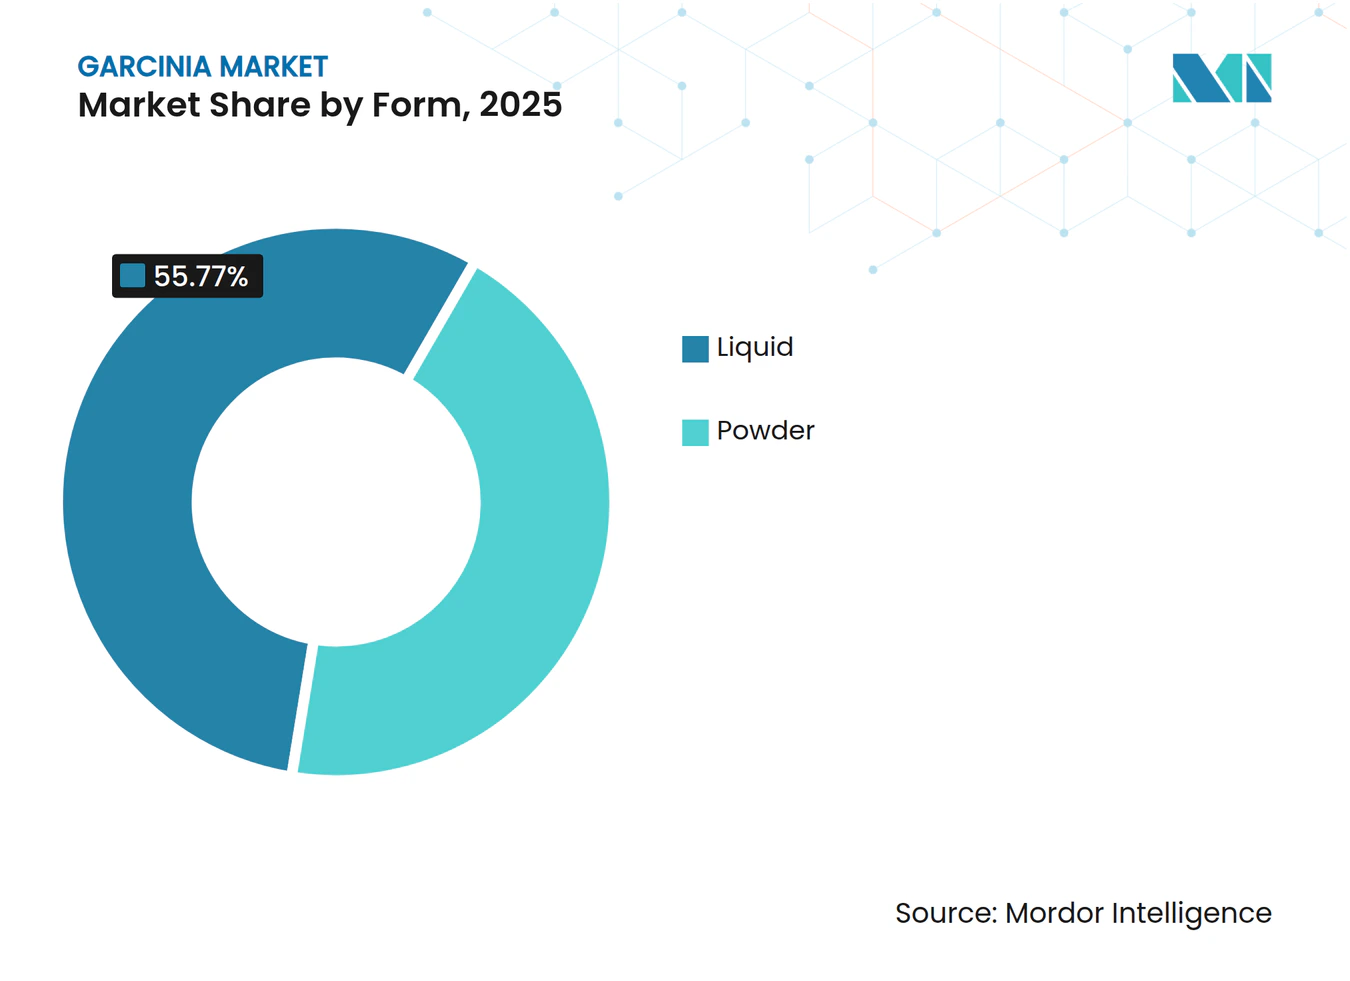
- 剤形別では、粉末が2025年のガルシニア市場シェアの44.23%を占め、液体は2031年にかけて10.05%のCAGRで成長すると予測されています。
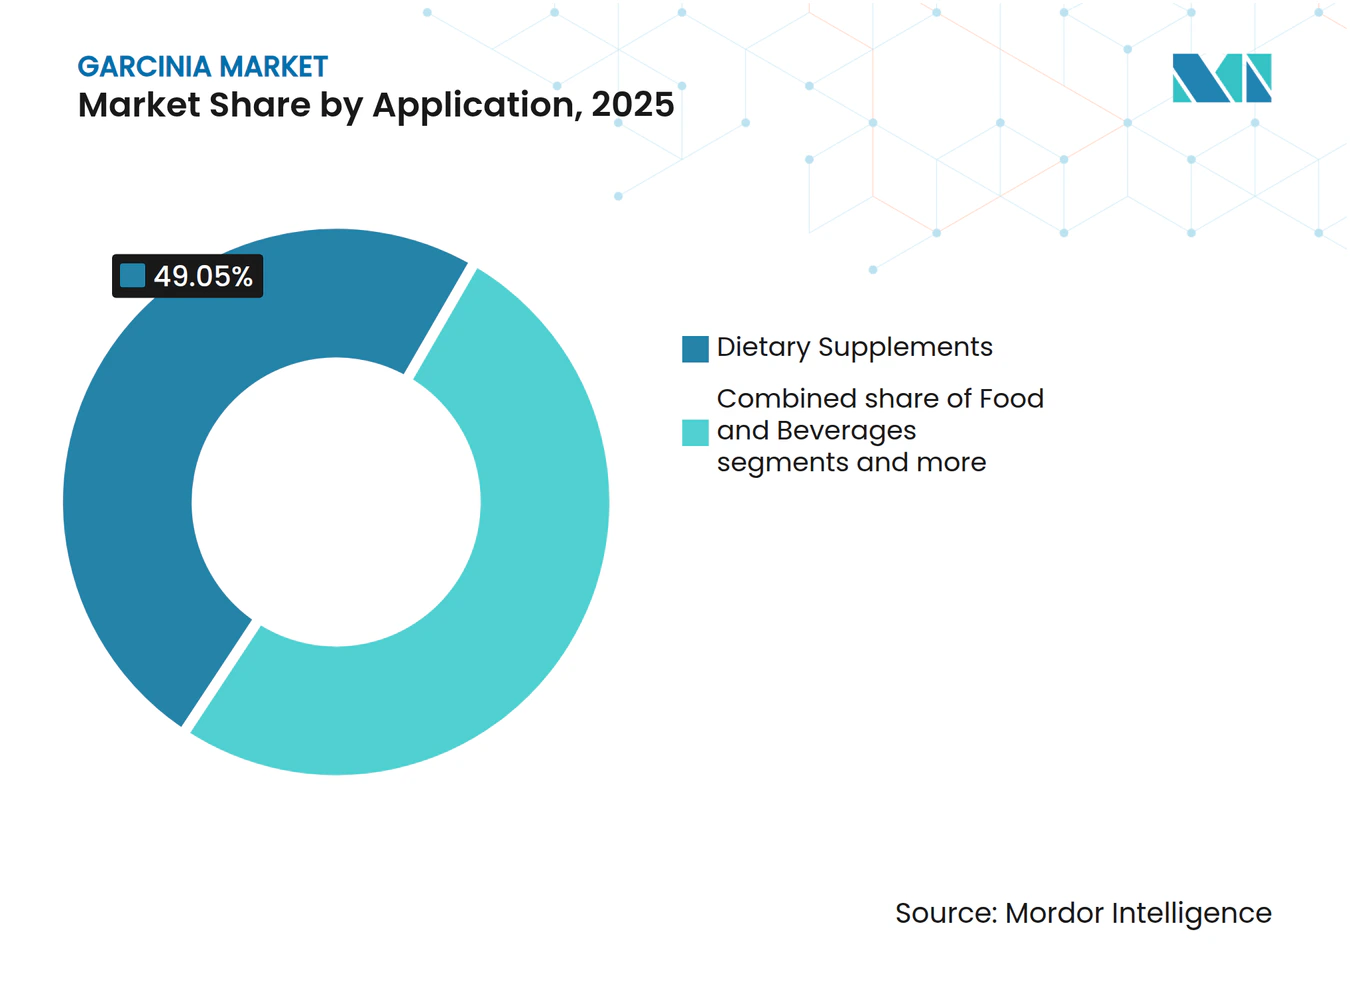
- 用途別では、栄養補助食品が2025年のガルシニア市場シェアの49.05%を占め、食品・飲料は2031年にかけて11.44%のCAGRで拡大すると予測されています。
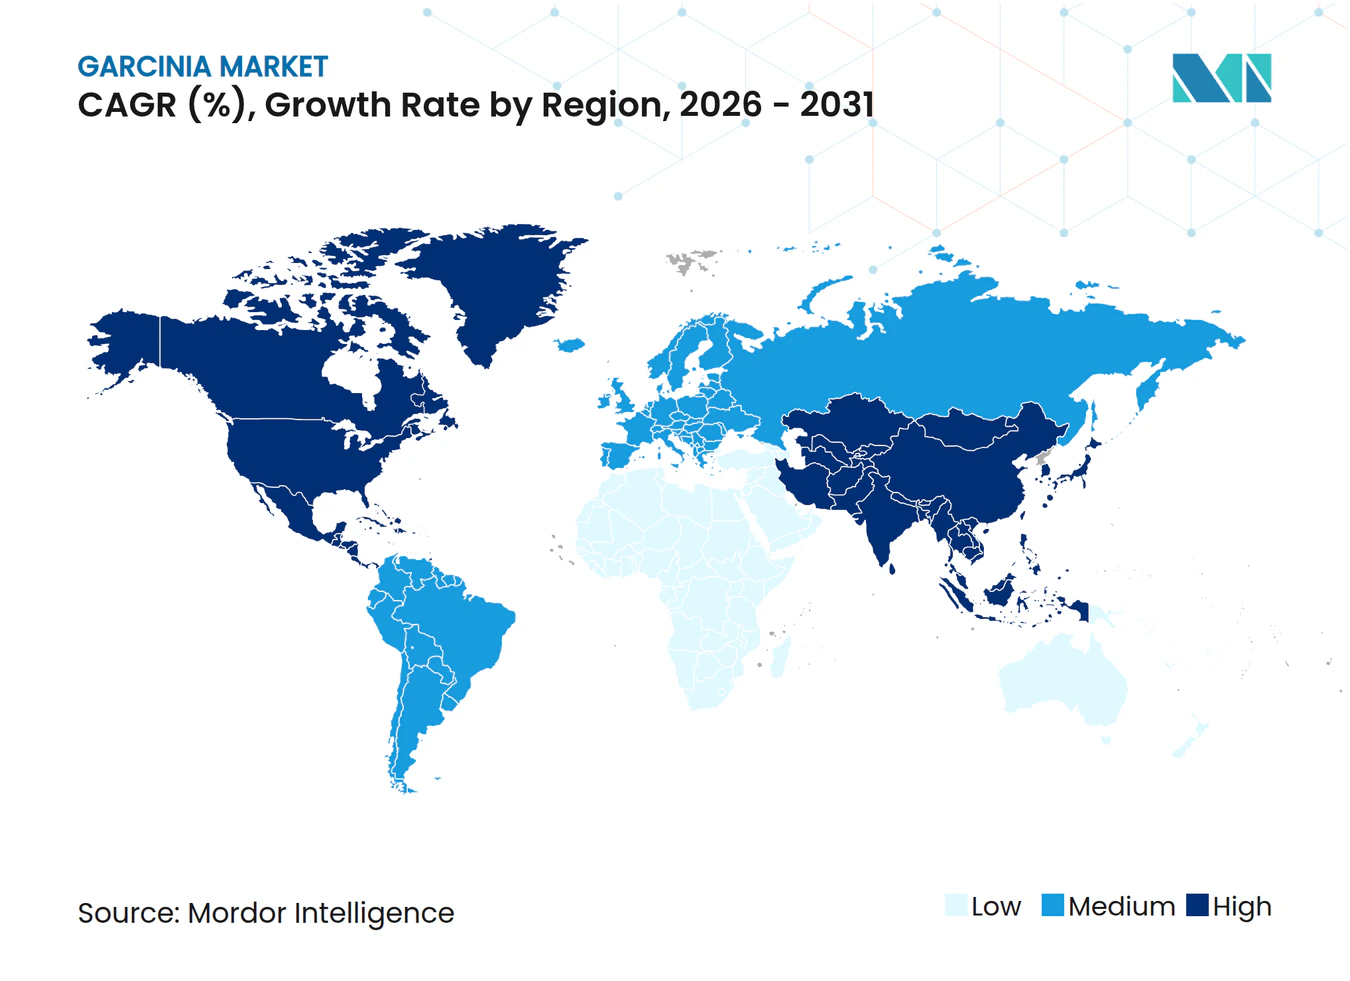
- 地域別では、北米が2025年に36.03%のシェアを保有し、アジア太平洋地域は2031年にかけて11.34%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| HCA標準化抽出物の主流化 | +2.1% | 北米およびアジア太平洋地域を中心としたグローバル展開 | 中期(2〜4年) |
| 肥満増加および体重管理サプリメント需要の拡大 | +2.5% | 北米、欧州、アジア太平洋地域で最も高密度なグローバル展開 | 長期(4年以上) |
| クリーンラベル植物性原料に対する小売業者の需要拡大 | +1.3% | 北米およびEU、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 生物学的利用能を向上させる特許取得済みマイクロカプセル化技術 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| ガルシニア抽出技術の進歩 | +0.9% | 北米および欧州 | 短期(2年以内) |
| 機能性飲料および食品への利用拡大 | +0.7% | 研究拠点に集中したグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
HCA標準化抽出物の主流化
ガルシニア市場では、HCA含有量を文書化できるサプライヤーとそうでないサプライヤーとの差別化が進んでいます。HPLC確認済みの純度、安定した塩化学、および臨床的サポートは、OEM調達において重要な要件となりつつあります。これは、顧客が品質主張、製剤、および品質審査の信頼できる出発点を必要とするためです。Sabinsaは、カルシウム、マグネシウム、カリウム塩バリアントで遊離HCA50%に標準化されたCitrin®と、HCAとガルシノール5〜7%を組み合わせたGarCitrin®を提供しています。これらのフォーマットは、溶解性、投与量設計、および意図する消費形態に関連する選択肢を製剤担当者に提供します。飲料グレードのHCAカリウム塩も、適切な食品用途文書および溶解性能を必要とし、コモディティ素材では一貫して提供できない場合があります。その結果、検証済み抽出物と差別化されていない供給品との間の商業的格差が拡大しており、検証済み原料は技術ファイルおよび定期的なバッチ記録を必要とする契約に適しています。
肥満増加および体重管理サプリメント需要の拡大
ガルシニアの有効性に関する臨床的エビデンスが混在しているにもかかわらず、世界的な肥満率の上昇が体重管理を目的とした植物性ソリューションへの需要増加を促進しています。米国疾病予防管理センターの2024年データによると、米国における20〜29歳の成人の肥満有病率は39.8%でした。[1]。メタ分析研究によると、効果は控えめながらも統計的に有意であり、ガルシニアの補給はプラセボと比較して血清レプチン値を5.01 ng/ml低下させることが示されています。この生化学的作用は、食欲抑制の主張に信憑性を与えています。ガルシニアは、確立された小売プレゼンスと消費者認知度において、まだ認知度と流通を構築する必要がある新しい原料に対して優位性を保っています。2025年に公表されたWHOのガイダンスは、GLP-1療法を単独介入としてではなく、包括的な肥満ケアの一部として支持しました。これにより、処方療法が体重管理全体の議論を形成する中でも、ナチュラルウェルネス、維持管理、および補完的なルーティンを中心に位置づけられた製品には依然として余地が残されています。
クリーンラベル植物性原料に対する小売業者の推進
小売業者およびニュートラシューティカルOEMは、明確な原料仕様と認証カバレッジをより重視するようになっています。非GMO、オーガニック、ビーガン、ハラール、コーシャー、アレルゲンフリーの認証は、特に製品が複数の規制された消費者市場で販売される場合、ベンダー承認および棚へのアクセスに影響を与える可能性があります。これは、調達、加工、完成原料、および顧客が使用するラベルにわたって文書化を管理できる確立されたサプライヤーに有利に働きます。Indenaは、ISO 14001認証製造および2026年までに4MWの太陽光発電容量を目指した太陽光発電投資について説明しています。このような投資は、欧州の小売顧客に関連するサステナビリティおよび品質要件に対応するものであり、文書化された調達慣行への広範な移行を示しています。ガルシニアと馴染みのある植物性成分を組み合わせた地域固有の製剤も、機能性表示規則の範囲内でサプライヤーが地域の嗜好に対応するのに役立ちます。
生物学的利用能を向上させる特許取得済みマイクロカプセル化技術
マイクロカプセル化は、従来のHCAデリバリーに関連する安定性の限界に対処します。2025年の研究では、キトサン-コンニャク複合フィルムがHCAカプセル化効率80%以上を達成し、8時間の徐放を実現したことが報告されました。同研究では、遊離型と比較て3T3-L1脂肪細胞アッセイにおける脂質蓄積抑制効果が強いことも報告されました。別の2025年の科学的レビューでは、リポソームキャリアが植物由来化合物の経口生物学的利用能を最大9倍向上させる能力について述べられています。これらのアプローチは、デリバリー性能、棚安定性、および原料が完成フォーマットでどのように機能するかが製品決定の一部となる機能性飲料および栄養製品に関連しています。また、有効性と安定性により明確な技術的サポートが必要とされるガルシニア市場内のプレミアム製剤もサポートします。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 肝毒性事例に関する規制当局の警告 | -2.3% | 欧州・オーストラリアで最も深刻なグローバル | 短期(2年以内) |
| サプライチェーン詐欺・HCA含有量の誤表示 | -1.6% | 規制が緩い市場に集中したグローバル | 中期(2〜4年) |
| 熱帯植物性原料の炭素フットプリントに対する精査の強化 | -0.8% | 欧州・北米 | 長期(4年以上) |
| 合成GLP-1体重減少薬との競合 | -1.9% | 先進国市場が最も強いグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
肝毒性事例に関する規制当局の警告
世界中の規制当局がガルシニアに関連する肝障害について警告を発しており、市場環境を再形成しています。2025年3月、フランスの国立食品環境労働衛生安全庁(ANSES)は詳細な勧告を発表し、ガルシニアに関連する38件の重篤な副作用を強調しました。これには肝臓の合併症だけでなく、精神的および心臓的な問題も含まれており、1件は急性肝炎による死亡という悲劇的な結果をもたらしました。これらの懸念を反映して、オーストラリアの医薬品・医療機器局(TGA)は、入院や肝移植を必要とするほど重篤な事例を指摘し、肝障害のまれではあるが深刻なリスクについて警告しました。[2]。FeireiraおよびVictorによる報告などの臨床報告では、ガルシニア摂取後に急性肝炎および自己免疫性肝炎の複数の事例が記録されており、一部は重篤な肝不全および移植へと進行しています。このような規制上の介入は市場に大きな課題をもたらし、製品回収の可能性、厳格なラベリング義務、および植物性サプリメント業界における消費者信頼の低下を示唆しています。
合成GLP-1体重減少薬との競合
GLP-1医薬品は、主流の体重管理チャネルにおける競合状況を変化させました。その臨床的使用は、特に購買決定が急速な医療監督下での体重減少を中心とする場面において、従来の植物性サプリメント製品から一部の消費者の関心を引き離しています。この影響は、ガルシニア製剤が食品、ウェルネス、または維持管理製品全般ではなく、処方主導の体重減少経路と直接競合する場面で最も顕著です。WHOは、GLP-1医薬品を栄養、身体活動、および行動サポートも含む包括的なアプローチの一部として位置づけています。このフレームワークは、特に治療前にナチュラルな選択肢を求める消費者や処方治療後のサポートを求める消費者の間で、植物性製品の補完的な役割を支持しています。検証済みの組成、クリーンラベルデザイン、機能性飲料フォーマット、および明確な使用情報に注力するサプライヤーは、従来の大衆向け体重減少の提案への依存度が低くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形別:
粉末が確立された製造基盤を維持しながら液体が台頭粉末は2025年のカテゴリーの44.23%を占め、ガルシニア市場におけるカプセル、錠剤、およびライブレンドサプリメント製造での確立された使用を反映しています。このフォーマットは既存の受託製造設備と、長年の体重管理製品で使用されてきた馴染みのある摂取形態に適合しており、ガルシニア市場における役割を引き続き支持しています。粒子径、水分含有量、および選択されたHCA塩は、ブレンド、保管、および完成品の一貫性に影響を与えます。カルシウムおよびカリウムHCA塩は、遊離酸形態よりも強い吸湿安定性を提供し、ドライ製剤での取り扱いを簡素化できます。サプライヤーは一般的に、HPLC検証済みバッチ、分析証明書文書、および信頼性の高いデリバリー仕様を通じて粉末製品を差別化しています。
液体は2031年にかけて10.05%のCAGRで成長すると予測されており、ガルシニア市場において最も成長の速い剤形となっています。機能性飲料メーカーは、飲料対応のHCAカリウム塩グレードをレディ・トゥ・ドリンク製品、ティー、およびその他の飲用ウェルネスフォーマットに使用できます。SabinsaはCitrin®K飲料グレードを、HCA50〜60%に標準化されたカリウム塩マトリックスとして、GRAS認定に裏付けられた形で位置づけています。このポジショニングは、溶解性、安定した官能性能、および規制文書が製剤決定に影響を与える食品用途に関連しています。ソフトジェル対応オイル分散液、チンキ剤、およびスプレードライ液体濃縮物は、スポーツ栄養および化粧品のより限定的な用途に対応していますが、デリバリーの嗜好が従来の錠剤を超えて拡大していることも示しています。


用途別:
栄養補助食品がリードしながら食品・飲料が使用機会を拡大栄養補助食品は2025年のカテゴリーの49.05%を占め、ガルシニア産業およびガルシニア市場の中心的な収益基盤となっています。カプセルおよび錠剤は、濃縮HCA製剤および明確な摂取ガイダンスのための確立されたデリバリー経路であり続けています。その主導的な役割は、専門小売および一般小売チャネルを通じて購入される、分量が定められた体重管理サプリメントに対する数十年にわたる消費者の親しみを反映しています。Sabinsaは、Citrin KおよびGarCitrinを含むガルシニア原料を中心とした配合製品の開発を継続しています。このような組み合わせはHCAと他の植物性成分を結びつけ、サプライヤーが単一の原料だけでなく製剤を通じて製品を差別化することを可能にします。
食品・飲料は、機能性ティー、レディ・トゥ・ドリンクスリミング飲料、強化スナック、および菓子類に支えられ、2031年にかけて11.44%のCAGRで成長すると予測されています。このカテゴリーは、従来の薬局やサプリメント専門小売とは異なる日常的な消費機会への原料サプライヤーのアクセスを提供し、ガルシニア市場の潜在的な消費者基盤を拡大します。特定のHCA塩グレードの食品用途受容性は、消費財メーカーのリスクを低減するため、中心的な技術要件となっています。溶解性が高く、安定しており、十分に文書化されたグレードは、コモディティ素材よりもこの用途に有用です。化粧品、パーソナルケア、スポーツ栄養、および医薬品研究は、技術的および規制上の要件が満たされるにつれてガルシニア市場を拡大する可能性のある隣接用途として残っています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のガルシニア市場規模の36.03%を占めました。成熟したサプリメント小売インフラと、ガルシニア・カンボジアに対する強い消費者認知度が、同地域の主導的地位を支えています。消費者およびOEMが文書化された製剤品質に価値を置く場合、プレミアム認証原料はより高い価格を実現できます。米国は体重管理製品の発達した小売および直接消費者向け基盤を有していますが、サプライヤーは製品安全性およびラベルコンプライアンスへのより厳しい注目に直面しています。メキシコおよびその他の北米市場は二次的な販売量を加え、越境電子商取引は確立された小売の境界を曖昧にし、ガルシニア市場へのアクセスを拡大し続けています。
欧州は分断された規制・商業環境を有しており、フランスによるガルシニア・カンボジアサプリメントの販売停止および英国の安全性意見草案は、サプライヤーおよび小売業者に相当な不確実性をもたらしています。欧州食品安全機関による否定的な評価は、同地域へのアクセスをさらに制限する可能性があります。認証済みオーガニックおよびクリーンラベル植物性原料は依然として消費者に支持されており、ガルシニア市場において原材料の出所、製造管理、およびサステナビリティ慣行を文書化できる企業が報われます。IndenaのISO認証製造および太陽光発電投資は、より厳しい欧州環境において小売業者へのアクセスを維持するために必要なサプライヤーポジショニングを示しています。
アジア太平洋地域は2031年にかけて11.34%のCAGRで成長すると予測されています。インドの南西部諸州は世界のガルシニア果実供給量の50%以上を占めており、同地域に重要な調達上の優位性を与えています。韓国はガルシニア抽出物を体脂肪低減のための機能性原料として認定していますが、警告ラベルおよび投与量要件は厳格化されています。ガルシニア市場は、インド、韓国、日本、およびオーストラリアにおけるサプリメント消費の拡大から恩恵を受けています。インドの抽出ハブは、より高付加価値の輸出需要を取り込むために医薬品グレードのGMP施設への投資を進めており、南米および中東・アフリカは、オンラインアクセスの拡大と健康意識の高まりに支えられた初期段階の市場として残っています。
競合ランドスケープ
市場集中度
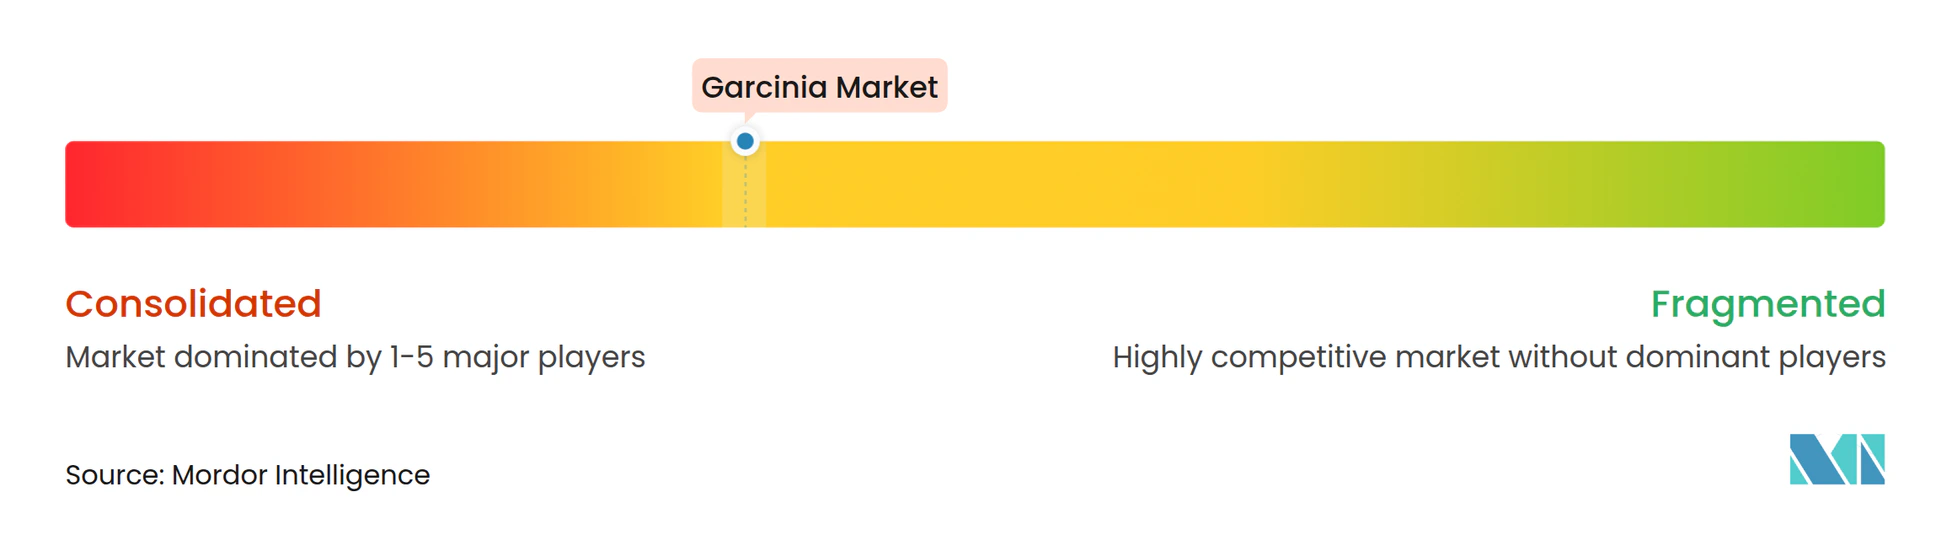
ガルシニア市場は、Sabinsa Corporation、GivaudanによるNaturex、Indena S.p.A.、およびOmniActive Health Technologiesを含む垂直統合型原料サプライヤーのプレミアムグループが主導しています。これらの企業は、ブランド抽出物、臨床データパッケージ、品質システム、および複数市場での登録を通じて差別化を図り、基本的な植物性コモディティ以上のものを必要とするOEMにサービスを提供し、ガルシニア市場全体での商業的役割を強化しています。地域サプライヤーは、ガルシニア市場全体において価格、認証カバレッジ、および地域調達関係を通じて競合しています。安全性監視が強化されるにつれて、検証済み供給と書化されていない供給との差異がより重要になっています。
Sabinsaは、複数の塩形態と製剤サポートを使用したブランドHCA製品を開発しており、Citrin®およびGarCitrin®が含まれます。そのアプローチは、ガルシニア市場において標準化された原料組成、文書化されたHCA含有量、および異なるデリバリーフォーマットのオプションに焦点を当てています。Indenaは、欧州事業における認証製造および再生可能エネルギー投資を強調しています。Nexiraは2026年7月にKeragumを買収し、産地レベルの調達とトレーサブルなモロッコの加工能力を強化しました。この買収はカロブ原料に関するものですが、植物性サプライヤー間でのサプライチェーン強靭性とトレーサビリティへの広範な注目を反映しています。
ホワイトスペースの機会としては、ガルシニア・コラおよびガルシニア・インディカからの化粧品グレード活性成分と、医薬品HCA用途に関する研究が挙げられます。2025年の科学論文では、ガルシニア・コラ由来のガルシノイン酸およびビフラバノンGB1が皮膚化粧品的関連性を持つ化合物として記述されました。別の2025年の研究では、フェロトーシス阻害および良性前立腺肥大症との関連でHCAが検討されました。インドの小規模抽出メーカーは、プレミアム輸出機会を競うためにGMP能力を向上させています。GACP準拠、FSSC 22000認証、バッチ検証、および明確な安全性コミュニケーションは、オプションの強化としてではなく、バイヤーからますます期待されるようになっています。
ガルシニア産業リーダー
-
Givaudan SA
-
Sabinsa Corporation
-
Indena S.p.A.
-
OmniActive Health Technologies
-
Nutraceutical International Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ガルシニア市場 このレポートでカバーされる企業
- Givaudan (Naturex)
- Sabinsa Corporation
- Indena S.p.A.
- OmniActive Health Technologies
- Nutraceutical Int’l Corp.
- BioGanix
- Botanic Healthcare
- Shaanxi NHK Technology
- Nexira
- Haldin Natural
- Hindustan Herbals
- Risun Bio-Tech
- Bio-Botanica
- Glanbia Nutritionals
- Ambe Organic
- Pure Encapsulations
- Sarv Biolabs
- Nutribiotech
- HAOZE Bio
- Shreeji Pharma International
最近の産業開発事情 ガルシニア市場
- 2026年7月:Nexiraは、Ambitions 2030成長戦略の重要なマイルストーンとして、モロッコのカロブベース原料スペシャリストであるKeragumを買収しました。この取引により、産地レベルの直接調達、FSSC 22000認証済みモロッコ加工能力、およびトレーサブルなローカストビーンガム供給が確保され、垂直統合型でサプライチェーン強靭性を持つ植物性原料ビジネスへの方向性を示しています。
- 2025年8月:Sabinsaは、Sabinsa Wellness部門のもとで6つの小売製品を発売し、3つのサプリメントブランドを統合しました。ラインナップの体重管理製品は、Citrin K、GarCitrin、ForsLean、およびBioPerineを組み合わせており、B2B原料供給からブランド消費者製品への垂直統合を示し、Sabinsaが大規模な直接消費者向けセグメントへ初めて体系的に参入したことを示しています。
- 2025年5月:OmniActive Health Technologiesは、バルセロナで開催されたVitafoods Europe 2025において主要EU市場でSleeproot及びZenrootを発売し、同時に主力製品Lutemax 2020のEU非新規食品認定を取得し、1四半期で3つのブランド植物性原料にわたるOmniActiveの欧州規制フットプリントを拡大しました。
グローバルガルシニア市場レポートの範囲
ガルシニア市場レポートは、剤形(粉末、液体)、用途(食品・飲料、栄養補助食品、化粧品・パーソナルケア、スポーツ栄養製品、医薬品)、および地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 粉末 |
| 液体 |
| 食品・飲料 |
| 栄養補助食品 |
| 化粧品・パーソナルケア |
| スポーツ栄養製品 |
| 医薬品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| オランダ | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
| 形態 | 粉末 | |
| 液体 | ||
| 用途 | 食品・飲料 | |
| 栄養補助食品 | ||
| 化粧品・パーソナルケア | ||
| スポーツ栄養製品 | ||
| 医薬品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| オランダ | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
2031年までのガルシニア市場の予測値はいくらですか?
ガルシニア市場は、文書化された抽出物グレード、多様なフォーマット、および機能性食品用途がカテゴリーの対応可能な用途を拡大するにつれて、2026年から9.45%のCAGRで成長し、2031年までに5億3,024万米ドルに達すると予測されています。
最も成長が速いガルシニアの用途はどれですか?
食品・飲料は、2031年にかけて11.44%のCAGRで最も成長の速い用途となると予測されています。
ガルシニアの需要をリードする剤形はどれですか?
粉末は2025年に44.23%のシェアで剤形カテゴリーをリードしており、液体は溶解性HCA塩グレードが飲料およびその他の飲用フォーマットを支えることで10.05%のCAGRで最も成長の速い剤形となっています。
ガルシニア製品において最も成長が速いと予測される地域はどこですか?
アジア太平洋地域は2031年にかけて11.34%のCAGRで成長すると予測されています。