
Tamaño y Participación del Mercado de Garcinia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
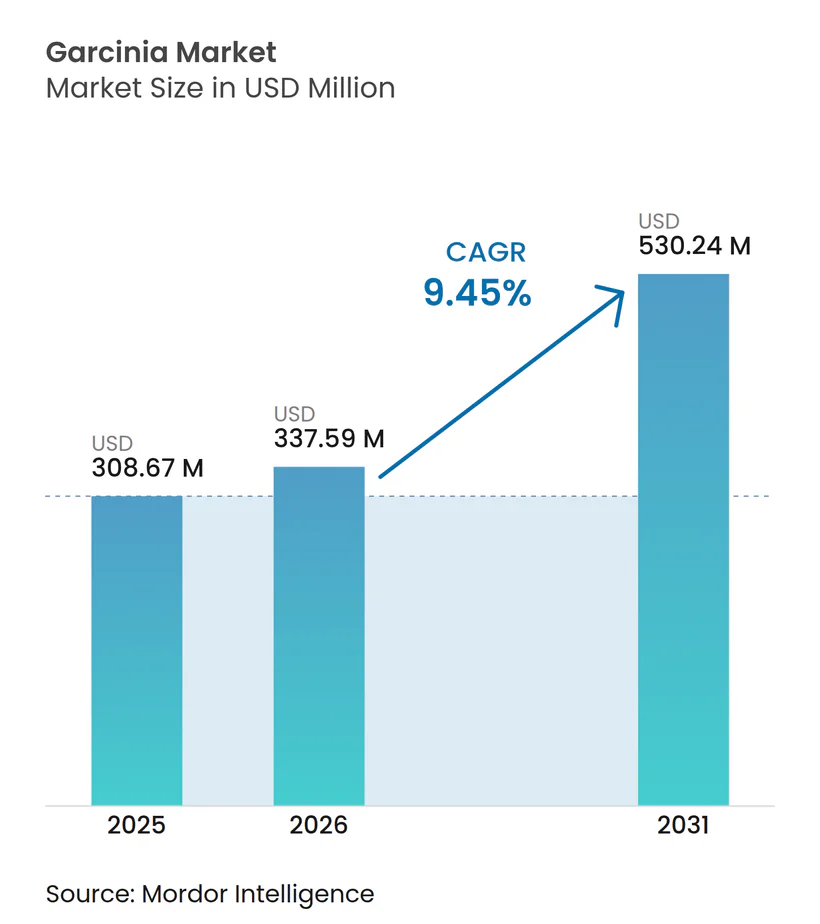
| Tamaño del Mercado (2026) | 337.59 Millones de dólares |
| Tamaño del Mercado (2031) | 530.24 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Garcinia por Mordor Intelligence
Se proyectó que el tamaño del mercado de Garcinia se expandiría de 308,67 millones de USD en 2025 a 337,59 millones de USD en 2026 y 530,24 millones de USD en 2031, registrando una CAGR del 9,45% entre 2026 y 2031. La demanda sigue centrada en el ácido hidroxicítrico, o HCA, extraído de la cáscara de Garcinia cambogia, mientras que la investigación amplía el interés en el garcinol y las xantonas enjauladas, incluido el ácido gambógico, como ingredientes para aplicaciones más allá del control de peso convencional. Los extractos premium con composición validada, química de sales estable, controles de calidad documentados y soporte de formulación pueden respaldar precios más sólidos que el material de uso general. El escrutinio regulatorio está cambiando las decisiones de adquisición, particularmente donde los proveedores deben proporcionar documentación de seguridad, trazabilidad, etiquetado confiable y evidencia de que un extracto suministrado cumple con la especificación de HCA declarada. Los medicamentos sintéticos de tipo GLP-1 están desviando parte del gasto de los productos convencionales de control de peso, pero los alimentos funcionales, las bebidas y los canales de bienestar natural continúan creando oportunidades comerciales para el mercado de Garcinia. Las empresas que combinan verificación, preparación regulatoria y formatos adaptables están mejor posicionadas para atender a los clientes a medida que la categoría avanza desde las cápsulas básicas hacia sistemas de administración más variados.
Conclusiones Clave del Informe
- Por forma, el polvo representó el 44,23% de la participación del mercado de Garcinia en 2025, mientras que se proyecta que el líquido crecerá a una CAGR del 10,05% hasta 2031.
- Por aplicación, los suplementos dietéticos representaron el 49,05% de la participación del mercado de Garcinia en 2025, mientras que se prevé que los alimentos y bebidas se expandan a una CAGR del 11,44% hasta 2031.
- Por geografía, América del Norte tuvo una participación del 36,03% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 11,34% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Popularidad Generalizada de los Extractos Estandarizados de HCA | +2.1% | Global, con mayor intensidad en América del Norte y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Obesidad y Adopción de Suplementos para el Control de Peso | +2.5% | Global, mayor densidad en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impulso de los Minoristas hacia Ingredientes Botánicos de Etiqueta Limpia | +1.3% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Microencapsulación Patentada que Mejora la Biodisponibilidad | +0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Avances en las Tecnologías de Extracción de Garcinia | +0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Uso Creciente en Bebidas y Alimentos Funcionales | +0.7% | Global, concentrado en centros de investigación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Popularidad Generalizada de los Extractos Estandarizados de HCA
El mercado de Garcinia separa cada vez más a los proveedores que pueden documentar el contenido de HCA de los que no pueden. La pureza confirmada por HPLC, la química de sales estable y el respaldo clínico se están convirtiendo en requisitos importantes en la adquisición de fabricantes de equipos originales (OEM), porque los clientes necesitan un punto de partida confiable para las declaraciones, la formulación y las revisiones de calidad. Sabinsa ofrece Citrin®, estandarizado al 50% de HCA libre en variantes de sales de calcio, magnesio y potasio, y GarCitrin®, que combina HCA con un 5% a 7% de garcinol. Estos formatos ofrecen a los formuladores opciones relevantes para la disolución, el diseño de dosificación y el formato de consumo previsto. El HCA en sal de potasio de grado para bebidas también requiere documentación adecuada para uso alimentario y un rendimiento de solubilidad apropiado, que el material de uso general puede no proporcionar de manera consistente. El resultado es una brecha comercial más amplia entre los extractos validados y el suministro no diferenciado, con ingredientes verificados más adecuados para contratos que requieren expedientes técnicos y registros de lotes de rutina.
Creciente Obesidad y Adopción de Suplementos para el Control de Peso
A pesar de la evidencia clínica mixta sobre la eficacia de la garcinia, el aumento global de las tasas de obesidad está impulsando una demanda creciente de soluciones botánicas orientadas al control de peso. Según los datos de los Centros para el Control y la Prevención de Enfermedades de 2024, la prevalencia de obesidad en los Estados Unidos entre adultos de 20 a 29 años fue del 39,8% [1]. Los estudios metaanalíticos indican que, si bien los efectos son modestos, son estadísticamente significativos: se ha demostrado que la suplementación con garcinia reduce los niveles séricos de leptina en 5,01 ng/ml en comparación con un placebo. Esta acción bioquímica otorga credibilidad a las declaraciones de supresión del apetito. La garcinia mantiene una ventaja gracias a su presencia establecida en el comercio minorista y al reconocimiento de los consumidores en comparación con ingredientes más nuevos que aún necesitan construir familiaridad y distribución. Las orientaciones de la OMS publicadas en 2025 respaldaron la terapia con GLP-1 como parte de la atención integral de la obesidad, en lugar de como una intervención independiente. Esto deja espacio para productos posicionados en torno al bienestar natural, el mantenimiento y las rutinas complementarias, incluso cuando las terapias con receta médica dan forma a la conversación más amplia sobre el control de peso.
Impulso de los Minoristas hacia Ingredientes Botánicos de Etiqueta Limpia
Los minoristas y los fabricantes de equipos originales (OEM) de nutracéuticos están poniendo mayor énfasis en especificaciones claras de ingredientes y cobertura de certificaciones. Las credenciales sin organismos genéticamente modificados (no-GMO), orgánico, vegano, halal, kosher y libre de alérgenos pueden afectar la aprobación de proveedores y el acceso a las estanterías, especialmente cuando un producto se vende en varios mercados de consumo regulados. Esto favorece a los proveedores establecidos que pueden controlar la documentación en toda la cadena de abastecimiento, el procesamiento, los ingredientes terminados y las etiquetas utilizadas por sus clientes. Indena ha descrito una fabricación con certificación ISO 14001 e inversiones fotovoltaicas orientadas a 4 MW de capacidad solar para 2026. Tales inversiones abordan los requisitos de sostenibilidad y calidad que son relevantes para los clientes minoristas europeos e ilustran el movimiento más amplio hacia prácticas de abastecimiento documentadas. Las formulaciones específicas por región que combinan Garcinia con botánicos conocidos también pueden ayudar a los proveedores a satisfacer las preferencias locales dentro de las normas sobre declaraciones funcionales.
Microencapsulación Patentada que Mejora la Biodisponibilidad
La microencapsulación aborda los límites de estabilidad asociados con la administración convencional de HCA. Un estudio de 2025 informó que las películas compuestas de quitosano-konjac lograron una eficiencia de encapsulación de HCA superior al 80% y una liberación sostenida durante 8 horas. El estudio también reportó una reducción de la acumulación de lípidos más sólida en ensayos de adipocitos 3T3-L1 que la forma libre. Una revisión científica separada de 2025 describió la capacidad de los portadores liposomales para mejorar la biodisponibilidad oral de compuestos derivados de plantas hasta 9 veces. Estos enfoques son relevantes para las bebidas funcionales y los productos de nutrición donde el rendimiento de la administración, la estabilidad en estantería y el comportamiento de un ingrediente en el formato terminado forman parte de la decisión sobre el producto. También respaldan formulaciones premium dentro del mercado de Garcinia donde la eficacia y la estabilidad necesitan un respaldo técnico más claro.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alertas Regulatorias sobre Casos de Hepatotoxicidad | -2.3% | Global, más grave en Europa y Australia | Corto plazo (≤ 2 años) |
| Fraude en la Cadena de Suministro/Etiquetado Incorrecto del Contenido de HCA | -1.6% | Global, concentrado en mercados no regulados | Mediano plazo (2-4 años) |
| Escrutinio Creciente de la Huella de Carbono de los Botánicos Tropicales | -0.8% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Competencia de los Medicamentos Sintéticos de Tipo GLP-1 para la Pérdida de Peso | -1.9% | Global, más fuerte en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alertas Regulatorias sobre Casos de Hepatotoxicidad
Los organismos reguladores de todo el mundo están generando alarmas sobre las lesiones hepáticas vinculadas a la garcinia, lo que está reconfigurando el panorama del mercado. En marzo de 2025, la Agencia Nacional de Seguridad Sanitaria de la Alimentación, el Medio Ambiente y el Trabajo (ANSES) de Francia publicó avisos detallados, destacando 38 efectos adversos graves relacionados con la garcinia. Estos incluyeron no solo complicaciones hepáticas, sino también problemas psiquiátricos y cardíacos, con un caso que resultó trágicamente en muerte por hepatitis aguda. Haciéndose eco de estas preocupaciones, la Administración de Productos Terapéuticos del Gobierno de Australia advirtió sobre los riesgos raros pero graves de lesiones hepáticas, señalando casos lo suficientemente graves como para requerir hospitalización e incluso trasplantes de hígado [2]. Informes clínicos, como los de Ferreira y Victor, han documentado varios casos de hepatitis aguda y hepatitis autoinmune, algunos que progresaron a insuficiencia hepática grave y trasplante tras el consumo de garcinia. Tales intervenciones regulatorias plantean desafíos formidables para el mercado, sugiriendo posibles retiros de productos, mandatos estrictos de etiquetado y una caída en la confianza de los consumidores dentro de la industria de suplementos botánicos.
Competencia de los Medicamentos Sintéticos de Tipo GLP-1 para la Pérdida de Peso
Los medicamentos de tipo GLP-1 han cambiado la competencia en los canales principales de control de peso. Su uso clínico ha desviado parte de la atención de los consumidores de los productos de suplementos botánicos tradicionales, particularmente donde la decisión de compra se centra en la reducción de peso rápida y supervisada médicamente. El efecto es más visible donde las formulaciones de Garcinia compiten directamente con las vías de pérdida de peso lideradas por prescripción médica, en lugar de con productos más amplios de alimentación, bienestar o mantenimiento. La OMS identifica los medicamentos de tipo GLP-1 como parte de un enfoque integral que también incluye nutrición, actividad física y apoyo conductual. Este marco respalda un papel complementario para los productos botánicos, particularmente entre los consumidores que buscan opciones naturales antes del tratamiento o apoyo después del tratamiento con prescripción médica. Los proveedores que se centran en la composición verificada, el diseño de etiqueta limpia, los formatos de bebidas funcionales y la información de uso clara son menos dependientes de la propuesta convencional de pérdida de peso masiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
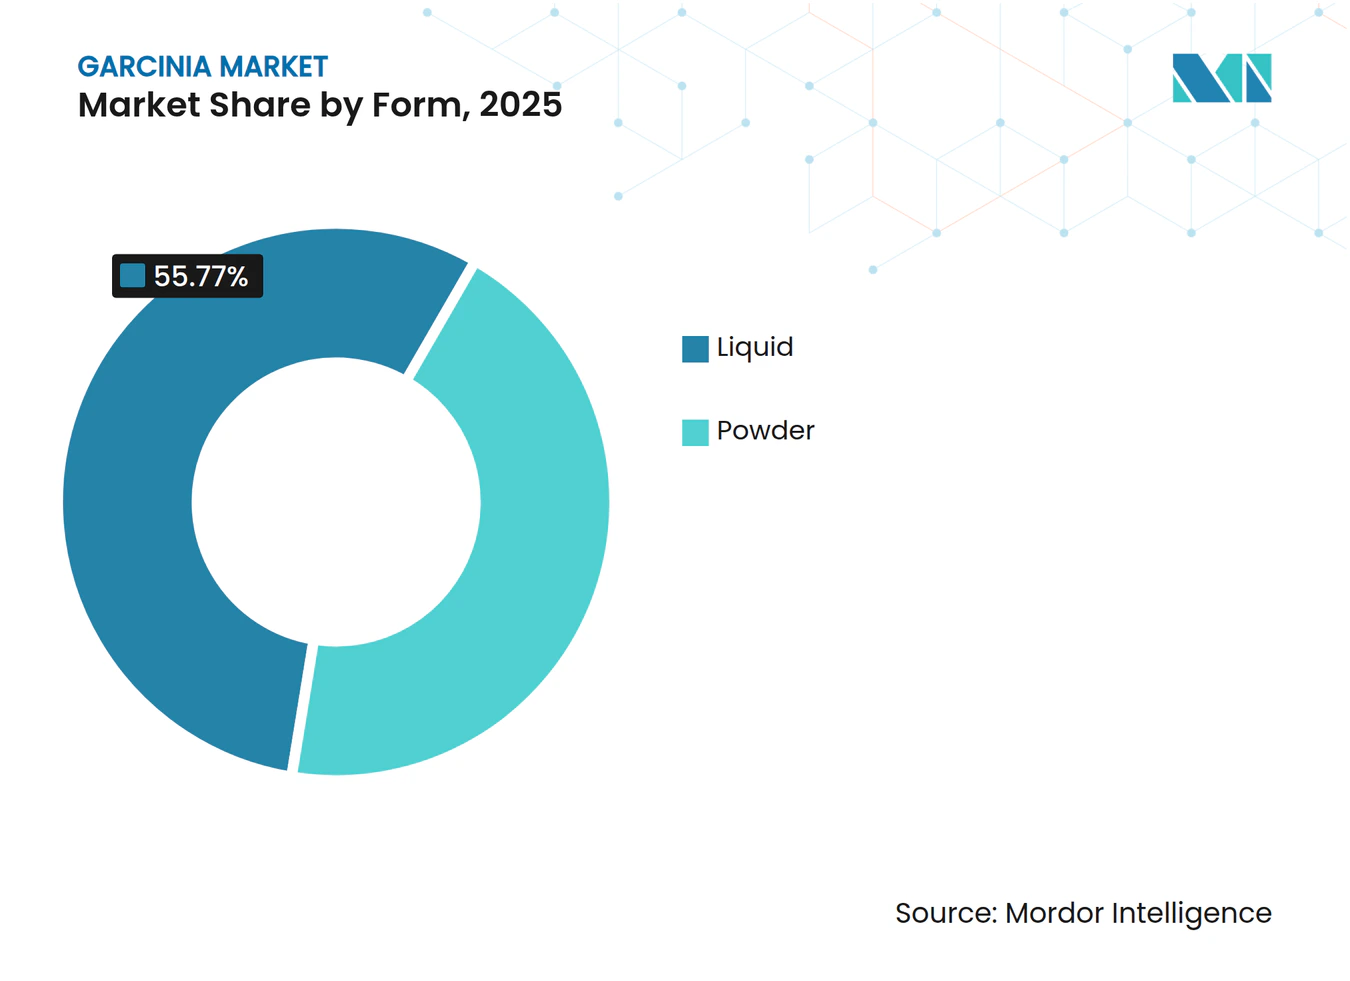
El Polvo Mantiene su Base de Fabricación Establecida Mientras el Líquido Gana TerrenoEl polvo representó el 44,23% de la categoría en 2025, lo que refleja su uso establecido en la fabricación de suplementos en cápsulas, tabletas y mezclas secas dentro del mercado de Garcinia. El formato se adapta a los equipos de fabricación por contrato existentes y a los formatos de servicio conocidos utilizados por los productos de control de peso de larga data, lo que continúa respaldando su papel en el mercado de Garcinia. El tamaño de partícula, el contenido de humedad y la sal de HCA elegida influyen en la mezcla, el almacenamiento y la consistencia del producto terminado. Las sales de HCA de calcio y potasio proporcionan una estabilidad higroscópica más sólida que las formas de ácido libre, lo que puede simplificar el manejo en formulaciones secas. Los proveedores suelen diferenciar sus ofertas de polvo mediante lotes verificados por HPLC, documentación de certificado de análisis y especificaciones de entrega confiables.
Se prevé que el líquido crezca a una CAGR del 10,05% hasta 2031, convirtiéndolo en la forma de más rápido crecimiento en el mercado de Garcinia. Los fabricantes de bebidas funcionales pueden utilizar grados de sal de potasio de HCA apropiados para uso alimentario en productos listos para beber, tés y otros formatos de bienestar bebibles. Sabinsa identifica Citrin®K Beverage Grade como una matriz de sal de potasio estandarizada al 50% a 60% de HCA y respaldada por la afirmación GRAS. Este posicionamiento es relevante para las aplicaciones alimentarias, donde la solubilidad, el rendimiento sensorial estable y la documentación regulatoria influyen en las decisiones de formulación. Las dispersiones de aceite compatibles con cápsulas blandas, las tinturas y los concentrados líquidos secados por aspersión sirven para aplicaciones más específicas de nutrición deportiva y cosméticos, pero también muestran cómo las preferencias de administración se están expandiendo más allá de las píldoras convencionales.


Por Aplicación:
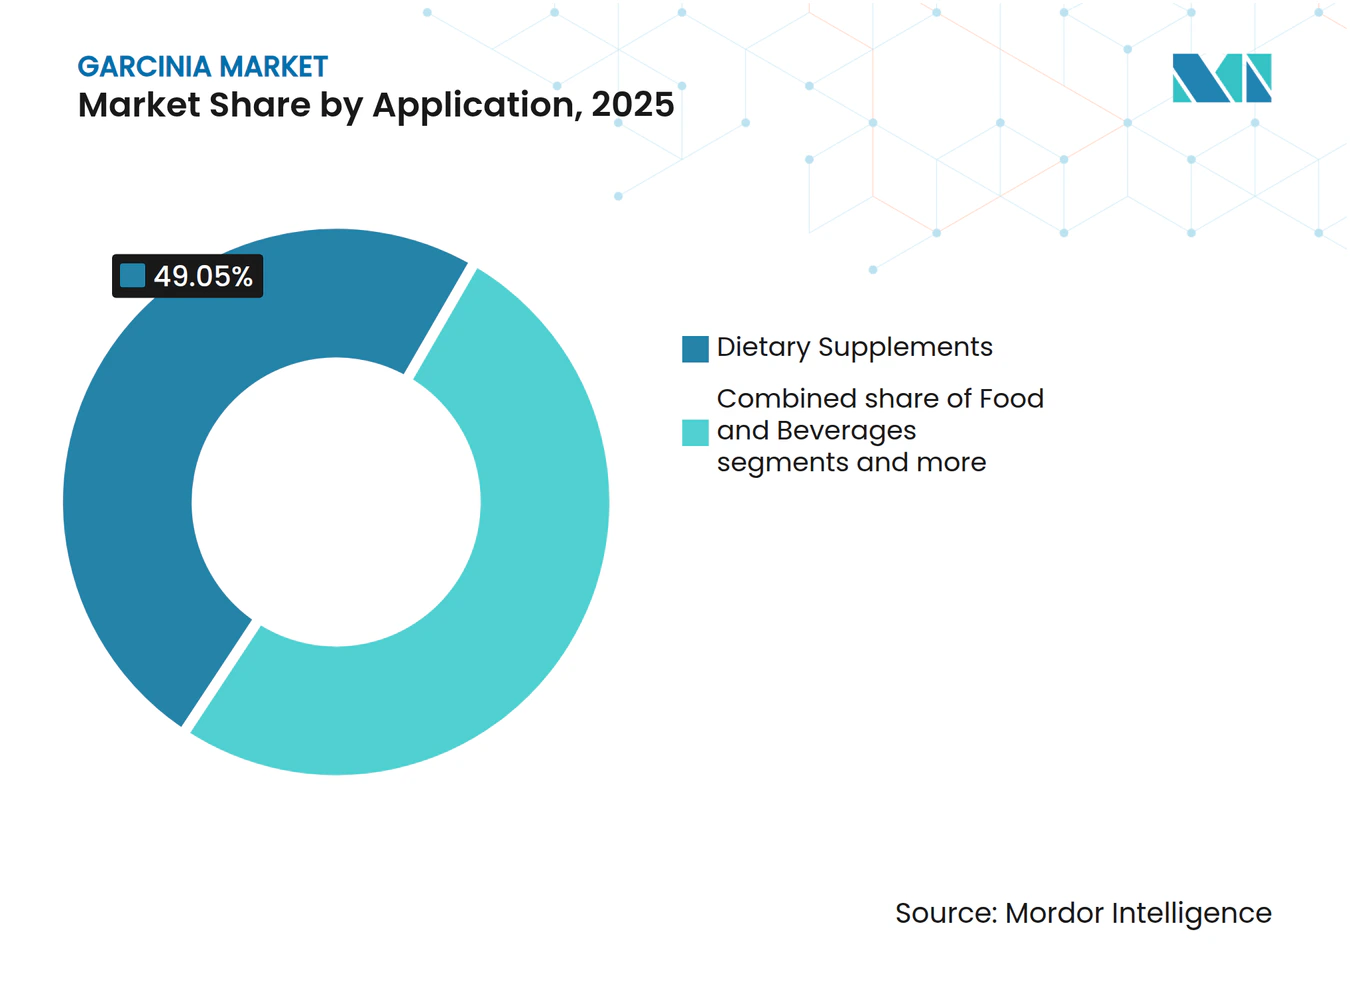
Los Suplementos Dietéticos Lideran Mientras los Alimentos y Bebidas Amplían las Ocasiones de UsoLos suplementos dietéticos representaron el 49,05% de la categoría en 2025, convirtiéndolos en la base de ingresos central de la industria de Garcinia y el mercado de Garcinia. Las cápsulas y tabletas siguen siendo la vía de administración establecida para las formulaciones concentradas de HCA y las pautas claras de dosificación. Su papel líder refleja décadas de familiaridad de los consumidores con suplementos de control de peso en porciones que se compran a través de canales minoristas especializados y generales. Sabinsa ha continuado desarrollando productos combinados en torno a sus ingredientes de Garcinia, incluidos Citrin K y GarCitrin. Tales combinaciones vinculan el HCA con otros componentes botánicos y permiten a los proveedores diferenciar los productos a través de la formulación en lugar de a través de una sola materia prima.
Se proyecta que los alimentos y bebidas crecerán a una CAGR del 11,44% hasta 2031, respaldados por tés funcionales, bebidas adelgazantes listas para beber, aperitivos fortificados y confitería. La categoría brinda a los proveedores de ingredientes acceso a ocasiones de consumo habitual que difieren del comercio minorista tradicional de farmacia o especialidad en suplementos, ampliando la posible base de consumidores para el mercado de Garcinia. La aceptación para uso alimentario de grados particulares de sal de HCA es el requisito técnico central porque reduce el riesgo para los fabricantes de bienes de consumo. Por lo tanto, los grados solubles, estables y bien documentados son más útiles para esta aplicación que el material de uso general. Los cosméticos, el cuidado personal, la nutrición deportiva y la investigación farmacéutica siguen siendo usos adyacentes que podrían ampliar el mercado de Garcinia a medida que se cumplan sus requisitos técnicos y regulatorios.


Análisis Geográfico
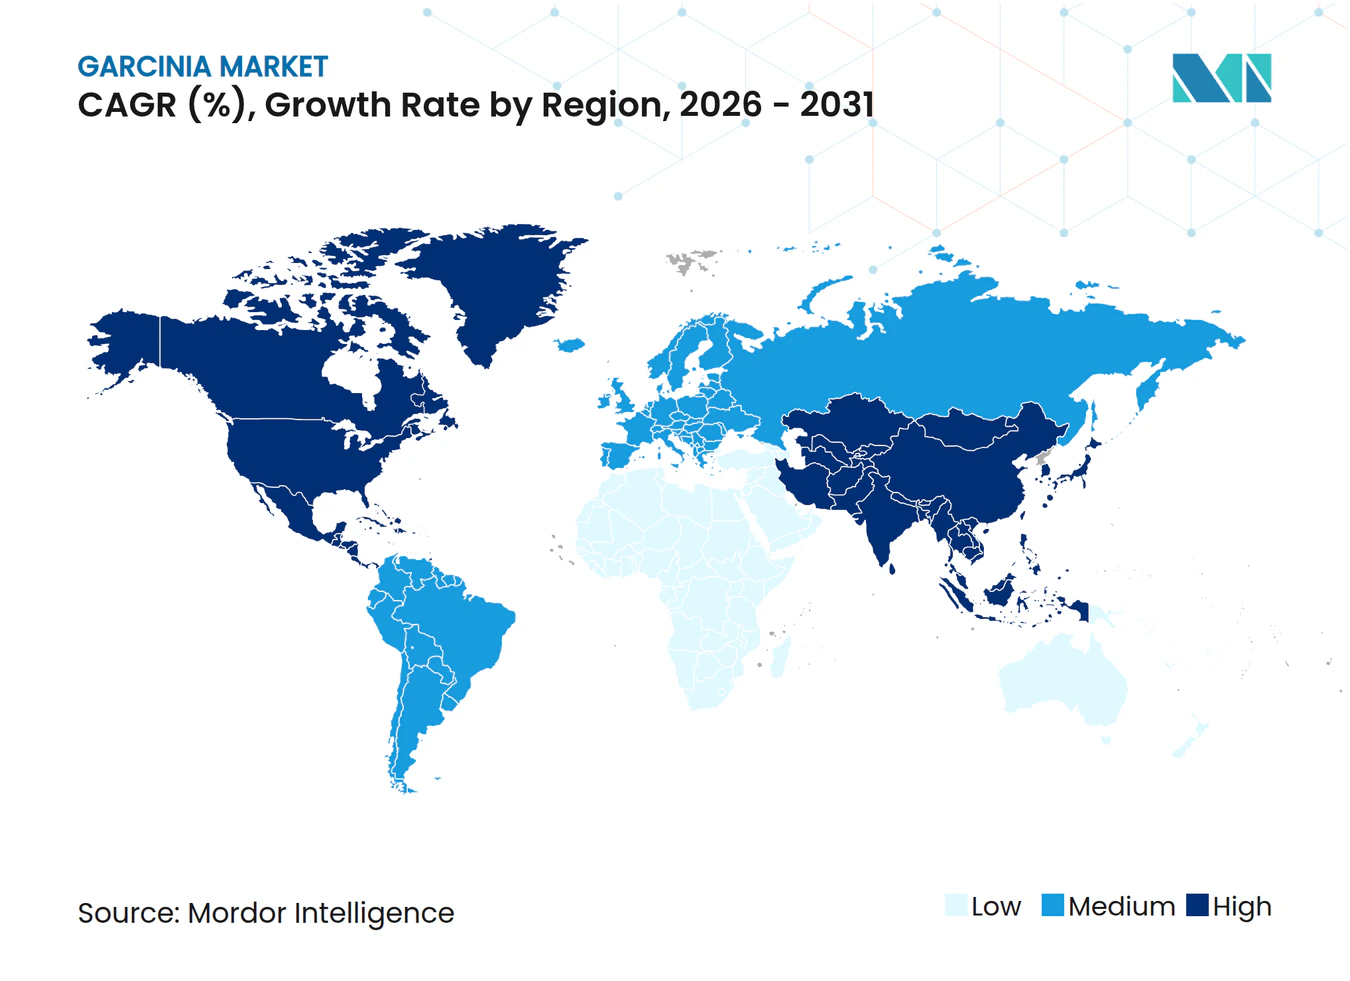
América del Norte tuvo el 36,03% del tamaño del mercado de Garcinia en 2025. La infraestructura minorista de suplementos madura y el sólido reconocimiento de los consumidores de Garcinia cambogia respaldan la posición líder de la región. Los ingredientes con certificación premium pueden alcanzar precios más sólidos donde los consumidores y los fabricantes de equipos originales (OEM) valoran la calidad de formulación documentada. Los Estados Unidos cuentan con una base minorista y de venta directa al consumidor desarrollada para productos de control de peso, aunque los proveedores enfrentan una mayor atención a la seguridad del producto y el cumplimiento del etiquetado. México y otros mercados de América del Norte añaden volumen secundario, mientras que el comercio electrónico transfronterizo continúa difuminando los límites minoristas establecidos y ampliando el acceso al mercado de Garcinia.
Europa tiene un entorno regulatorio y comercial dividido, y la suspensión de los suplementos de Garcinia cambogia en Francia y el borrador de opinión de seguridad del Reino Unido han creado una incertidumbre sustancial para los proveedores y minoristas. Una evaluación adversa de la Autoridad Europea de Seguridad Alimentaria podría limitar aún más el acceso en la región. Los botánicos orgánicos certificados y de etiqueta limpia siguen atrayendo a los consumidores, lo que recompensa a las empresas que pueden documentar la procedencia de las materias primas, los controles de fabricación y las prácticas de sostenibilidad en el mercado de Garcinia. La fabricación con certificación ISO de Indena y su inversión fotovoltaica ilustran el posicionamiento de los proveedores necesario para mantener el acceso a los minoristas en un entorno europeo más estricto.
Se espera que Asia-Pacífico crezca a una CAGR del 11,34% hasta 2031. Los estados del suroeste de India representan más del 50% del suministro mundial de fruta de Garcinia, lo que otorga a la región una ventaja material en el abastecimiento. Corea del Sur reconoce el extracto de Garcinia como un ingrediente funcional para la reducción de grasa corporal, aunque las etiquetas de advertencia y los requisitos de dosificación se han endurecido. El mercado de Garcinia se beneficia de la expansión del consumo de suplementos en India, Corea del Sur, Japón y Australia. Los centros de extracción indios están invirtiendo en instalaciones de Buenas Prácticas de Manufactura (BPM) de grado farmacéutico para capturar la demanda de exportación de mayor valor, mientras que América del Sur y Oriente Medio y África siguen siendo mercados en etapas más tempranas respaldados por el creciente acceso en línea y la conciencia sobre la salud.
Panorama Competitivo
Concentración del Mercado
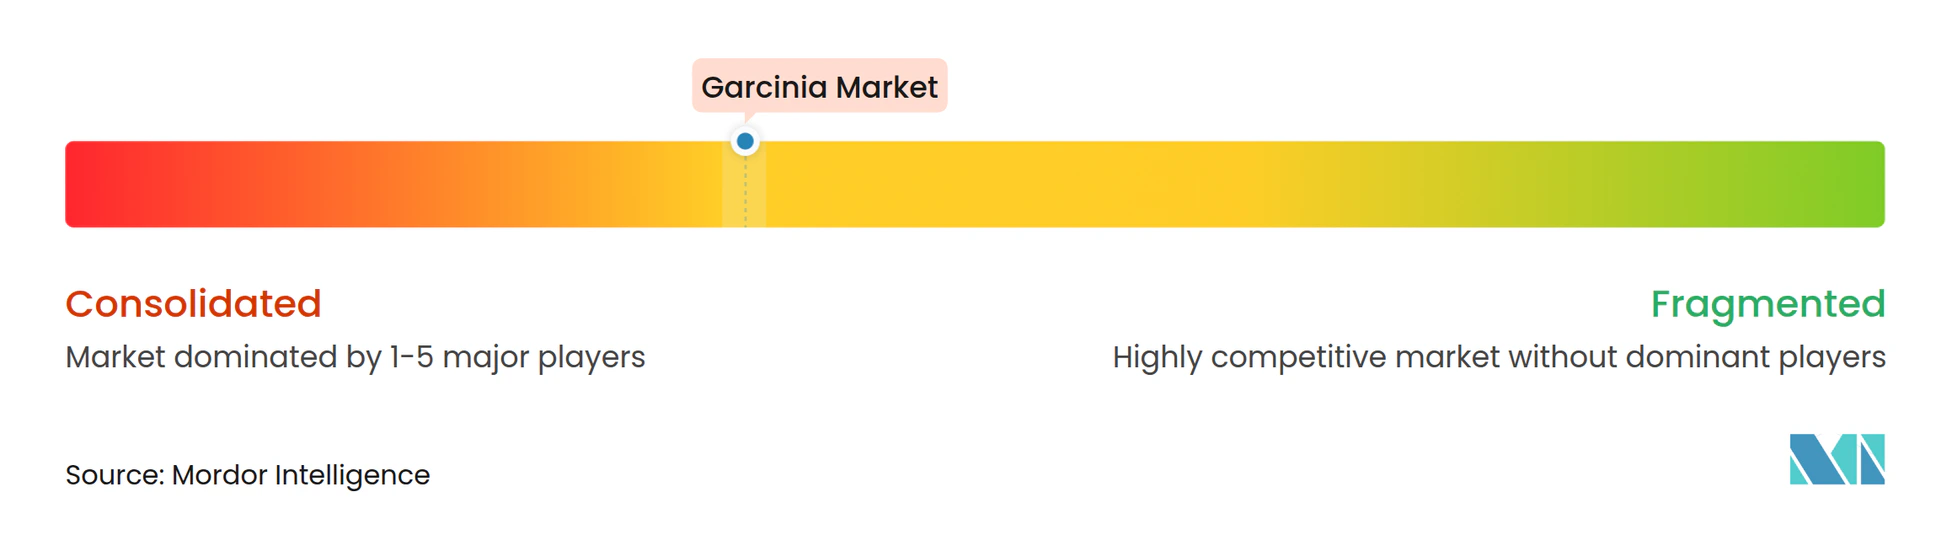
El mercado de Garcinia está liderado por un grupo premium de proveedores de ingredientes con integración vertical, incluidos Sabinsa Corporation, Givaudan a través de Naturex, Indena S.p.A. y OmniActive Health Technologies. Estas empresas se diferencian a través de extractos de marca, paquetes de datos clínicos, sistemas de calidad y registros en varios mercados, lo que les permite atender a los fabricantes de equipos originales (OEM) que necesitan más que un simple producto botánico de uso general y reforzando su papel comercial en todo el mercado de Garcinia. Los proveedores regionales compiten a través del precio, la cobertura de certificaciones y las relaciones de abastecimiento local en todo el mercado de Garcinia. La diferencia entre el suministro validado y el no documentado se está volviendo más importante a medida que aumenta la supervisión de seguridad.
Sabinsa ha desarrollado productos de HCA de marca que utilizan múltiples formas de sales y soporte de formulación, incluidos Citrin® y GarCitrin®. Su enfoque se centra en la composición estandarizada de ingredientes, el contenido de HCA documentado y las opciones para diferentes formatos de administración en el mercado de Garcinia. Indena ha enfatizado la fabricación certificada y la inversión en energía renovable en sus operaciones europeas. Nexira adquirió Keragum en julio de 2026 para fortalecer el abastecimiento a nivel de origen y la capacidad de procesamiento marroquí trazable. Aunque la adquisición concierne a ingredientes de algarroba, refleja un enfoque más amplio en la resiliencia de la cadena de suministro y la trazabilidad entre los proveedores de botánicos.
Las oportunidades de espacio en blanco incluyen activos de grado cosmético de Garcinia kola y Garcinia indica, junto con la investigación sobre aplicaciones farmacéuticas del HCA. Un artículo científico de 2025 describió el ácido garcinoico y la biflavanona GB1 de Garcinia kola como compuestos con relevancia dermocosmética. Un estudio separado de 2025 examinó el HCA en relación con la inhibición de la ferroptosis y la hiperplasia prostática benigna. Los fabricantes de extractos indios más pequeños están mejorando sus capacidades de Buenas Prácticas de Manufactura (BPM) para competir por oportunidades de exportación premium. El cumplimiento de las Buenas Prácticas Agrícolas y de Recolección (GACP), la certificación FSSC 22000, la verificación por lotes y la comunicación clara sobre seguridad son cada vez más esperados por los compradores, en lugar de tratarse como mejoras opcionales.
Líderes de la Industria de Garcinia
-
Givaudan SA
-
Sabinsa Corporation
-
Indena S.p.A.
-
OmniActive Health Technologies
-
Nutraceutical International Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Garcinia Empresas cubiertas en este informe
- Givaudan (Naturex)
- Sabinsa Corporation
- Indena S.p.A.
- OmniActive Health Technologies
- Nutraceutical Int’l Corp.
- BioGanix
- Botanic Healthcare
- Shaanxi NHK Technology
- Nexira
- Haldin Natural
- Hindustan Herbals
- Risun Bio-Tech
- Bio-Botanica
- Glanbia Nutritionals
- Ambe Organic
- Pure Encapsulations
- Sarv Biolabs
- Nutribiotech
- HAOZE Bio
- Shreeji Pharma International
Desarrollos recientes de la industria en Mercado de Garcinia
- Julio de 2026: Nexira adquirió Keragum, un especialista marroquí en ingredientes a base de algarroba, como un hito dentro de su estrategia de crecimiento Ambitions 2030. El acuerdo proporciona abastecimiento directo a nivel de origen, capacidad de procesamiento marroquí con certificación FSSC 22000 y suministro trazable de goma de algarroba, señalando la dirección hacia negocios de ingredientes botánicos con integración vertical y cadena de suministro resiliente.
- Agosto de 2025: Sabinsa lanzó 6 productos minoristas bajo la división Sabinsa Wellness, consolidando 3 marcas de suplementos. El producto de control de peso de la línea combina Citrin K, GarCitrin, ForsLean y BioPerine, demostrando la integración vertical desde el suministro de ingredientes B2B hasta el producto de consumo de marca y marcando la primera entrada sistemática de Sabinsa en el segmento directo al consumidor a escala.
- Mayo de 2025: OmniActive Health Technologies lanzó Sleeproot y Zenroot en los principales mercados de la UE en Vitafoods Europe 2025 en Barcelona, obteniendo simultáneamente el reconocimiento de alimento no novedoso de la UE para su producto insignia Lutemax 2020, ampliando la huella regulatoria europea de OmniActive en 3 ingredientes botánicos de marca en un solo trimestre.
Alcance del Informe Global del Mercado de Garcinia
El Informe del Mercado de Garcinia está segmentado por Forma (Polvo, Líquido), Aplicación (Alimentos y Bebidas, Suplementos Dietéticos, Cosméticos y Cuidado Personal, Productos de Nutrición Deportiva, Productos Farmacéuticos) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Polvo |
| Líquido |
| Alimentos y Bebidas |
| Suplementos Dietéticos |
| Cosméticos y Cuidado Personal |
| Productos de Nutrición Deportiva |
| Productos Farmacéuticos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Países Bajos | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |
| Forma | Polvo | |
| Líquido | ||
| Aplicación | Alimentos y Bebidas | |
| Suplementos Dietéticos | ||
| Cosméticos y Cuidado Personal | ||
| Productos de Nutrición Deportiva | ||
| Productos Farmacéuticos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Países Bajos | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | ||
| Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de Garcinia para 2031?
Se proyecta que el mercado de Garcinia alcanzará 530,24 millones de USD en 2031, creciendo a una CAGR del 9,45% desde 2026, a medida que los grados de extracto documentados, los formatos variados y las aplicaciones en alimentos funcionales aumentan los usos potenciales de la categoría.
¿Cuál es la aplicación de Garcinia de más rápido crecimiento?
Se proyecta que los alimentos y bebidas serán la aplicación de más rápido crecimiento, con una CAGR del 11,44% hasta 2031.
¿Qué forma de Garcinia lidera la demanda?
El polvo lidera la categoría de formas con una participación del 44,23% en 2025, mientras que el líquido es la forma de más rápido crecimiento con una CAGR del 10,05%, ya que los grados de sal de HCA solubles respaldan las bebidas y otros formatos bebibles.
¿Qué región se espera que crezca más rápido para los productos de Garcinia?
Se prevé que Asia-Pacífico crezca a una CAGR del 11,34% hasta 2031.