
Taille et part du marché du verre flotté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2031 |
|---|---|
| Volume du Marché (2026) | 76.86 Millions de tonnes |
| Volume du Marché (2031) | 91.18 Millions de tonnes |
| Growth Rate (2026 - 2031) | 3.48 % |
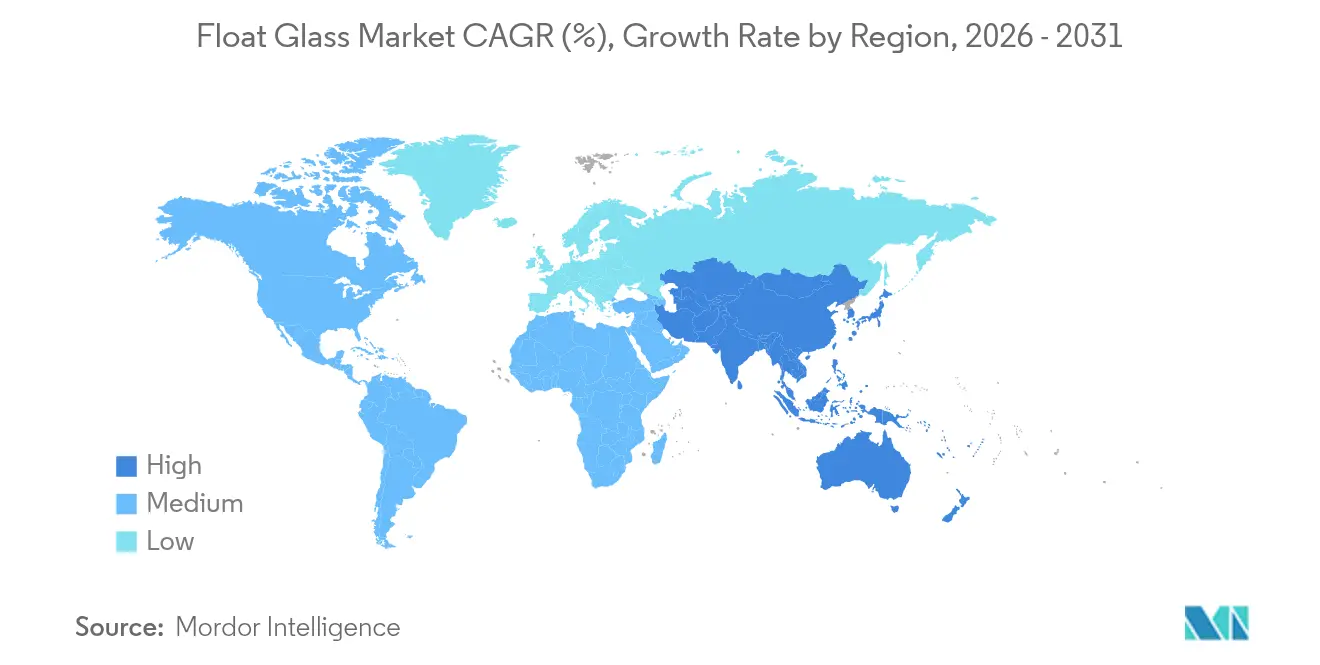
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
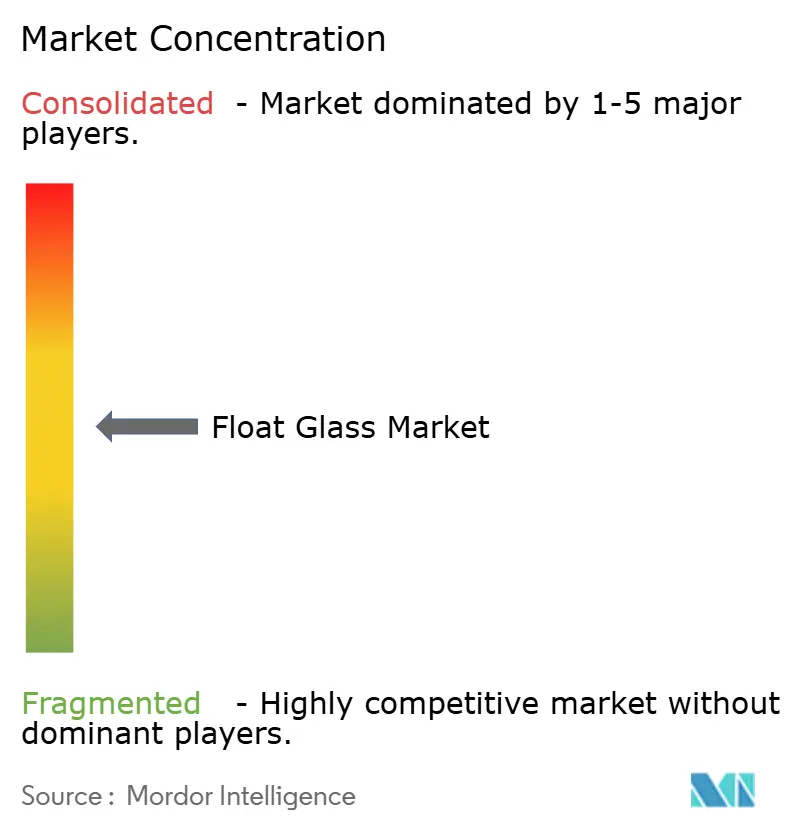
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du verre flotté par Mordor Intelligence
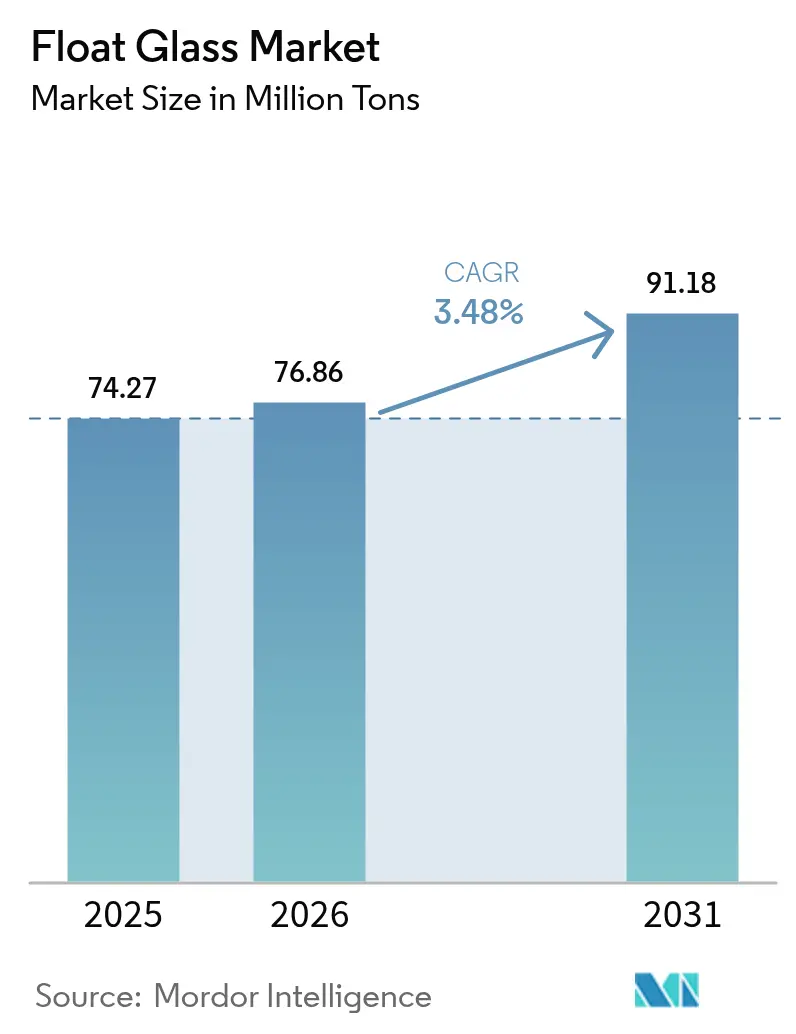
La taille du marché du verre flotté en 2026 est estimée à 76,86 millions de tonnes, en hausse par rapport à la valeur de 74,27 millions de tonnes de 2025, avec des projections pour 2031 affichant 91,18 millions de tonnes, progressant à un TCAC de 3,48 % sur la période 2026-2031. La demande croissante de substrats haute performance dans les domaines solaire, automobile et des façades à haute efficacité énergétique soutient des gains de volume réguliers, même si les utilisations finales traditionnelles dans la construction arrivent à maturité. Les fabricants exploitent l'automatisation des procédés et les modernisations de fours pour atténuer la volatilité découlant des coûts des intrants en soude et en gaz naturel, tandis que les investissements dans la décarbonation préservent l'accès aux marchés d'exportation confrontés à des barrières commerciales fondées sur le carbone. La différenciation concurrentielle repose désormais moins sur le débit que sur la précision, la fiabilité et la capacité à livrer des feuilles ultra-claires, minces ou multifonctionnelles qui génèrent des marges premium. Les installations rapides de parcs solaires à grande échelle en Amérique du Nord et la transition vers des enveloppes de bâtiments bas carbone en Europe remodèlent les modèles d'approvisionnement mondiaux, obligeant les fournisseurs asiatiques à accélérer leurs feuilles de route de réduction des émissions pour maintenir leurs parts. Avec des ajouts de capacité de plusieurs milliards de dollars programmés aussi bien en Chine qu'aux États-Unis, le marché du verre flotté continue de se rééquilibrer vers des chaînes d'approvisionnement régionalisées qui privilégient la résilience et l'efficacité carbone.
Points clés du rapport
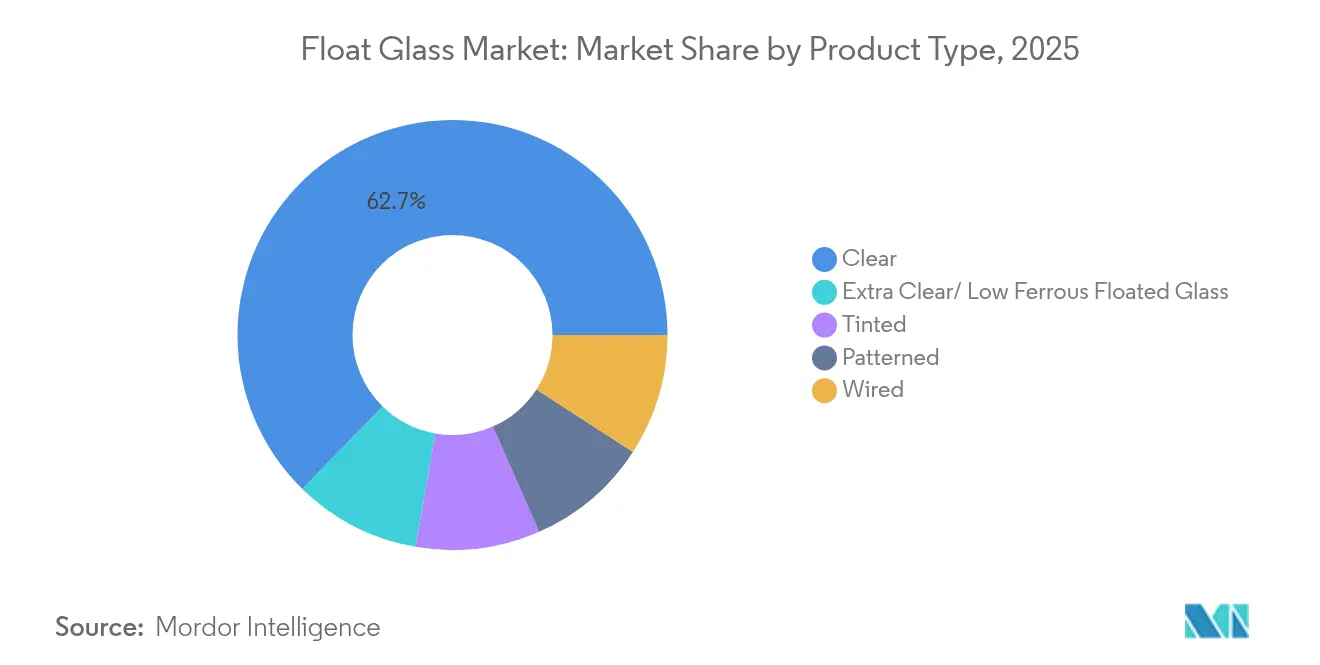
- Par type de produit, le verre clair a dominé avec 62,70 % de la part de marché du verre flotté en 2025, progressant à un TCAC de 3,79 % jusqu'en 2031.
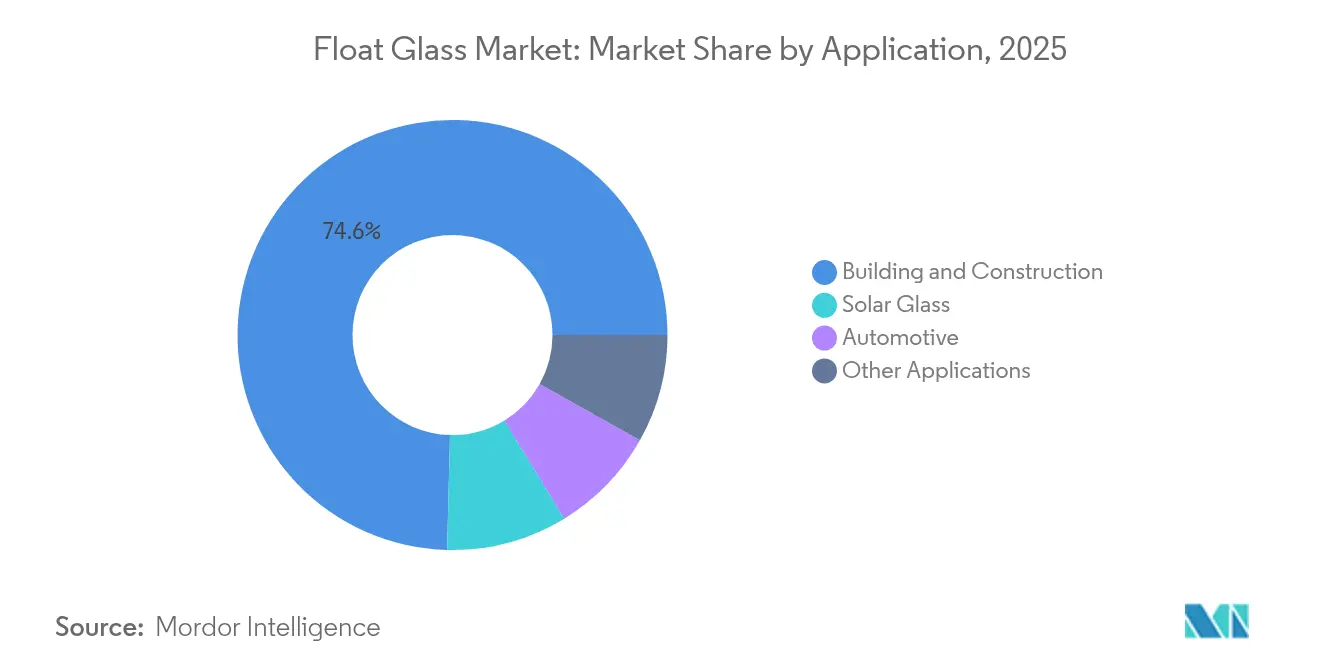
- Par application, le bâtiment et la construction ont dominé avec une part de 74,60 % en 2025, tandis que le verre solaire a progressé à un TCAC de 8,01 % jusqu'en 2031, le taux le plus élevé parmi tous les segments.
- Par géographie, l'Asie-Pacifique représentait 62,65 % de la taille du marché du verre flotté en 2025 et devrait se développer à un TCAC de 3,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du verre flotté
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion du secteur de la construction dans les économies émergentes | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| L'allègement des véhicules automobiles augmente la surface vitrée en m² par véhicule | +1.2% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Les projets solaires à grande échelle stimulent la demande de verre flotté à faible teneur en fer | +0.9% | Mondial, mené par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| La rénovation urbaine impose des façades à haute efficacité énergétique | +0.4% | Europe et Amérique du Nord, s'étendant aux centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les réglementations relatives aux façades BIPV stimulent les substrats ultra-clairs à faible teneur en fer | +0.3% | Cœur Europe, adoption précoce en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du secteur de la construction dans les économies émergentes
Les dépenses décisives du secteur public dans les transports, le logement et les corridors industriels alimentent des achats soutenus de verre architectural en Asie du Sud et du Sud-Est. Le pipeline de construction en Inde équivaut à 3,5 fois le chiffre d'affaires annuel d'exploitation du secteur. Le Corridor économique de l'Est de la Thaïlande continue d'absorber de grands volumes de feuilles, même si les pénuries de main-d'œuvre ralentissent l'exécution des projets. Alors que les lignes de flottage régionales fonctionnent déjà à des taux d'utilisation inférieurs à 80 %, les producteurs situés près de ces pôles de demande peuvent augmenter les expéditions rapidement sans investissements en construction neuve. En conséquence, le marché du verre flotté s'appuiera sur les économies émergentes à forte croissance pour compenser la stagnation de la consommation dans les pays occidentaux matures.
L'allègement des véhicules automobiles augmente la surface vitrée en m² par véhicule
Les obligations d'électrification ont fait du poids un indicateur de performance clé prioritaire pour les constructeurs automobiles, mais les systèmes avancés d'aide à la conduite, les toits panoramiques et les écrans d'infodivertissement immersifs élargissent simultanément la surface vitrée par véhicule. Ce paradoxe sous-tend une tendance haussière structurelle pour le marché du verre flotté, les équipementiers spécifiant des panneaux laminés ou trempés plus fins mais plus grands intégrant des antennes, des systèmes de chauffage et des revêtements pour affichage tête haute. La décision de Fuyao d'injecter 5,8 milliards de CNY (804 millions d'USD) dans de nouvelles lignes de flottage dédiées aux plateformes de véhicules électrifiés illustre l'ampleur de l'opportunité. L'exigence qui en résulte en matière de clarté optique et de transparence électromagnétique soutient une tarification premium, garantissant que la croissance des volumes se traduit directement par une expansion des revenus et des marges pour les fournisseurs technologiquement compétents.
Les projets solaires à grande échelle stimulent la demande de verre flotté à faible teneur en fer
Des coûts nivelés de l'énergie record de 31 USD/MWh pour les installations solaires de services publics aux États-Unis ont supprimé les dépendances aux subventions, déclenchant une vague de développement de plusieurs gigawatts qui repose fortement sur des feuilles ultra-claires de 2,0 mm pour maximiser l'efficacité des cellules[1]Joachim Seel, « Solaire à grande échelle, édition 2024 », Laboratoire national Lawrence Berkeley, lbl.gov. L'accélération de la Chine dans la production de modules de type N a relevé les exigences de pureté de la silice et poussé les prix des sables spécialisés à 55 USD par tonne, soulignant comment le marché du verre flotté tire une nouvelle valeur de chaînes d'approvisionnement minérales sur mesure. Bien que les substrats plus minces utilisent moins de verre par panneau, des taux de rebut plus élevés et des tolérances plus strictes signifient que le volume expédié par mégawatt installé augmente réellement, amplifiant la demande en tonnage malgré la tendance à la réduction d'épaisseur.
Les réglementations relatives aux façades BIPV stimulent les substrats ultra-clairs à faible teneur en fer
Le plan industriel carbone de l'Union européenne positionne les systèmes photovoltaïques intégrés au bâtiment comme un instrument pour atteindre les objectifs de neutralité carbone, imposant des substrats ultra-clairs qui optimisent la production électrique. Pourtant, seulement 1 à 3 % des systèmes photovoltaïques en Suède sont aujourd'hui intégrés dans les enveloppes de bâtiments, soulignant un potentiel d'adoption considérable. Alors que les architectes dans les climats chauds affinent les conceptions de façades adaptées au climat qui réduisent les charges thermiques sans sacrifier l'esthétique, la demande se déplace vers des feuilles de verre flotté offrant à la fois une transmission solaire élevée et un contrôle sélectif des infrarouges. Chaque resserrement réglementaire cimente effectivement le verre flotté haute clarté comme un intrant indispensable pour la production d'énergie renouvelable distribuée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix de la soude et du gaz naturel | -0.6% | Mondial, avec un impact aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Substituts polymères et en polycarbonate dans le vitrage de sécurité | -0.4% | Cœur Amérique du Nord et Europe, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Coûts de conformité au Mécanisme d'ajustement carbone aux frontières de l'UE | -0.3% | Exportateurs d'Asie-Pacifique vers l'UE, impact secondaire sur la tarification mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Substituts polymères et en polycarbonate dans le vitrage de sécurité
Les normes automobiles et architecturales autorisent des solutions en polycarbonate qui pèsent 40 à 50 % de moins que le verre feuilleté tout en égalant la résistance aux chocs. Les équipementiers sensibles au poids expérimentent donc des toits et des vitres arrière en polymère ; cependant, les problèmes de résistance aux rayures, de stabilité UV et de distorsion optique limitent encore l'utilisation à des placements de niche. Les verriers répondent avec des feuilletés plus minces et plus légers utilisant des intercouches PVB avancées, comme en témoigne l'expansion de la capacité européenne d'Eastman. La joute entre matériaux qui en résulte modère le TCAC du marché du verre flotté, mais catalyse également l'innovation, élargissant l'enveloppe de produits et relevant les barrières à l'entrée.
Coûts de conformité au Mécanisme d'ajustement carbone aux frontières de l'UE
À partir de 2026, les importateurs devront remettre des certificats reflétant le CO₂ incorporé, érodant l'avantage historique de coût dont bénéficiaient les lignes de flottage asiatiques alimentées au charbon ou au fioul. Des analyses montrent que les fournisseurs américains paieront nettement moins dans le cadre du MACF, améliorant leur parité de prix en Europe[2]Daniel Hoenig, « Projection des impacts du MACF », Conseil pour le leadership climatique, clcouncil.org. Saint-Gobain et AGC ont répondu avec un prototype de four hybride oxycombustion/électrique visant des réductions d'émissions de 75 %. La politique recadre la décarbonation comme un droit d'accès au marché plutôt que comme une démarche RSE volontaire, accélérant la rotation des capitaux vers les installations bas carbone dans l'ensemble du marché du verre flotté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : Le verre clair maintient son leadership grâce aux applications premium
La feuille claire a contrôlé 62,70 % de la part de marché du verre flotté en 2025 et enregistrera le TCAC le plus élevé de 3,79 % jusqu'en 2031. Cette domination reflète une polyvalence inégalée : le vitrage de façade, les pare-brise automobiles et les couvertures solaires à faible teneur en fer exigent tous des niveaux de transparence inatteignables par les variantes teintées ou imprimées. Les fabricants canalisent les budgets de recherche et développement vers des technologies de purification et d'homogénéité des fondus qui suppriment la teneur en bulles et les résidus de fer, sécurisant des marges qui compensent les vents contraires des produits de base. Les feuilles teintées et imprimées persistent en tant que niches portées par le design, mais leur adoption suit des tendances architecturales cycliques plutôt que des changements technologiques structurels.
Les grades extra-clairs à faible teneur en fer se situent au sommet premium, alimentés par l'économie du boom solaire et l'esthétique des façades de luxe. Le Pilkington Mirai™ de NSG et les lignes de verre de 2,0 mm de Xinyi illustrent l'accent mis à la fois sur les réductions de carbone incorporé et sur l'extrême finesse. Alors que les modules solaires de type N se déploient à travers les lignes de production, les taux de rejet des feuilles augmentent, ce qui paradoxalement fait grimper le tonnage de verre clair par gigawatt installé. Les carrières de sable intégrées et les scanners d'impuretés en temps réel deviennent ainsi des actifs concurrentiels critiques sur l'ensemble du marché du verre flotté.


Par application : Le verre solaire perturbe la domination du bâtiment et de la construction
Le bâtiment et la construction représentaient 74,60 % de la taille du marché du verre flotté en 2025, soutenu par les programmes de logement des économies émergentes et les mandats de rénovation occidentaux. Pourtant, le sous-segment du verre solaire, propulsé par un TCAC de 8,01 %, place les feuilles ultra-claires de verre flotté au cœur des parcs photovoltaïques de classe mégawatt grâce à l'économie de parité réseau, permettant aux fournisseurs de verrouiller des contrats d'enlèvement pluriannuels avec des fabricants de modules soucieux de la cohérence qualitative. La demande automobile apporte un tonnage incrémental via l'expansion des ratios verre/métal dans les habitacles de véhicules électriques, tandis que les niches électroniques et industrielles contribuent à des revenus à haute marge mais faible volume.
Les initiatives de circularité resserrent encore les liens entre applications. Le partenariat d'AGC avec ROSI recycle le verre de couverture solaire en fin de vie dans le bain de flottage, réduisant l'utilisation de silice vierge et atténuant le risque lié au MACF. Alors que les utilisateurs en aval intègrent l'examen du scope 3 dans les fiches d'évaluation des fournisseurs, les passeports produits confirmant la teneur en matières recyclées et la provenance énergétique deviennent des facteurs d'adjudication déterminants, orientant le marché du verre flotté vers des écosystèmes verticalement intégrés.
Analyse géographique
L'Asie-Pacifique domine le marché du verre flotté, fournissant 62,65 % de la production mondiale en 2025 et progressant à un TCAC de 3,92 % jusqu'en 2031. La Chine ancre la base avec des grappes de fours à méga-échelle, tandis que l'Inde bénéficie d'un cycle de construction sans précédent de 1 500 milliards d'USD qui absorbe de grandes feuilles pour les tours résidentielles et les parcs logistiques. Les dépenses d'infrastructure de la Thaïlande autour du Corridor économique de l'Est amortissent les baisses de demande régionales liées aux ralentissements résidentiels. Pourtant, les exportateurs asiatiques doivent faire face à la hausse des frais de fret et aux prélèvements imminents du MACF, ce qui incite à des investissements pilotes dans des fours hybrides et des installations solaires en toiture pour réduire le CO₂ par tonne expédiée.
L'Europe, historiquement le berceau de l'innovation dans le verre flotté, est désormais le creuset de la fabrication bas carbone. La série ORAÉ de Saint-Gobain combine une teneur élevée en matières recyclées avec une certification berceau à berceau, tandis que les modernisations d'AGC Interpane en Allemagne et en Autriche améliorent les rendements de ligne malgré la faiblesse des mises en chantier.
L'Amérique du Nord capitalise sur la dynamique de relocalisation et les incitations aux énergies propres. L'augmentation de 400 millions d'USD de Fuyao pour son usine de flottage en Illinois assure un approvisionnement en flux tendu pour les usines de véhicules électriques du Midwest. Combinés aux crédits d'impôt à la fabrication de la loi sur la réduction de l'inflation, ces mouvements déplacent la dépendance aux importations vers des feuilles fondues localement, réduisant les délais et les empreintes carbone. L'Amérique du Sud et le Moyen-Orient et l'Afrique apportent un tonnage incrémental via des constructions de stades, des projets de dessalement et des lancements de villes intelligentes, mais la capacité locale limitée maintient la consommation par habitant en deçà des normes des marchés matures.

Paysage réglementaire
Les mesures de conformité liées au commerce et au carbone deviennent de plus en plus déterminantes pour les flux et la tarification du verre flotté. Aux États-Unis, l'application des règles commerciales s'est durcie en 2026 lorsque le Département du Commerce des États-Unis a émis des ordonnances antidumping et compensatoires visant les produits en verre flotté originaires de la République populaire de Chine et de Malaisie, effectives à compter du 6 avril 2026, suite à une décision favorable de préjudice matériel rendue par la Commission du commerce international des États-Unis. Cette décision a été précédée d'une détermination finale de vente à des prix inférieurs à la juste valeur en février 2026 pour la Chine (période d'enquête du 1er avril 2024 au 30 septembre 2024) et d'une conclusion préliminaire favorable en juillet 2025. Ensemble, ces actions augmentent le coût et le risque des stratégies d'approvisionnement dépendantes des importations, tout en renforçant l'importance de la capacité régionale et de l'approvisionnement domestique qualifié.
En Europe, les exigences environnementales et de déclaration produit se durcissent autour des émissions industrielles et de la transparence des produits de construction. La fabrication de verre plat est régie par la directive relative aux émissions industrielles (directive 2010/75/UE) et son cadre des meilleures techniques disponibles, et les achats sont de plus en plus façonnés par les déclarations environnementales de produit alignées sur les normes ISO 14025 et EN 15804, la documentation de durabilité devenant une exigence récurrente des appels d'offres pour les produits de construction. Le périmètre du rapport reflète également le démarrage de la conformité au Mécanisme d'ajustement carbone aux frontières de l'UE à partir de 2026, qui déplace la compétitivité vers les producteurs capables de documenter un CO2 intrinsèque plus faible et d'exploiter des configurations de four plus efficaces et à plus faible teneur en carbone.
Analyse de la chaîne de valeur
La chaîne de valeur du verre flotté commence par l'extraction et la valorisation amont du sable de silice et des carbonates, ainsi que l'approvisionnement en carbonate de sodium, suivis de la préparation des mélanges et de la fusion dans des fours flottants à forte intensité énergétique, puis du formage sur bain d'étain et de la trempe pour produire des feuilles standard. Les étapes en aval comprennent la découpe et la logistique, ainsi que la transformation secondaire telle que la trempe thermique, le laminage et l'application de revêtements fonctionnels pour l'automobile, les enveloppes de bâtiment et le verre de couverture solaire.
Étant donné que la densité en vrac et les coûts de transport constituent des contraintes matérielles, le sable de silice et les autres minéraux sont souvent approvisionnés à proximité des lignes de float, tandis que le carbonate de sodium nécessite généralement un approvisionnement plus étendu et reste une variable clé de coût et de disponibilité aux côtés du gaz naturel et de l'électricité. La fabrication en aval intermédiaire est concentrée parmi des producteurs multinationaux et régionaux de grande taille (notamment AGC, Saint-Gobain, Guardian Industries, NSG Group/Pilkington et Sisecam). La différenciation dépend de plus en plus du contrôle qualité à faible teneur en fer, de la capacité de fabrication en faible épaisseur et de la gestion des rendements. La distribution passe par les transformateurs, les vitriers, les programmes d'approvisionnement OEM et les chaînes de valeur des modules/unités de verre isolant, où la certification et la documentation (par exemple, les DEP pour la construction et les tableaux de bord fournisseurs pour l'automobile) influencent la qualification des fournisseurs. Le recyclage reste structurellement contraint par rapport au verre d'emballage en raison d'exigences de pureté strictes, mais les initiatives visant à réintroduire du calcin qualifié dans le mélange gagnent en pertinence, car elles réduisent la demande énergétique et soutiennent les besoins de décarbonation et de conformité pour l'accès au marché.
Paysage concurrentiel
Le marché est modérément fragmenté. Le positionnement concurrentiel dépend de l'automatisation des procédés, des feuilles de route en matière de durabilité et de l'accès à des actifs de silice ou de soude captifs plutôt que du simple nombre de fours. La durabilité est désormais un critère d'accès au marché. L'essai à 100 % de biocarburant de NSG au Royaume-Uni et les fondues assistées à l'hydrogène d'AGC en Belgique réduisent le CO₂ des fours jusqu'à 50 %, remportant des points d'approvisionnement auprès des équipementiers dans la chaîne d'approvisionnement automobile en cours de décarbonation en Europe. Les spécialistes régionaux plus petits survivent en adaptant les couleurs, les motifs ou les offres de services, souvent sous des modèles de fabrication à façon pour les équipementiers. À mesure que le MACF et d'autres taxes carbone se multiplient, la prime attachée aux feuilles vérifiablement à faibles émissions se creusera probablement, conférant un avantage de premier arrivant aux innovateurs et renforçant un ordre hiérarchique centré sur la technologie au sein du marché du verre flotté.
Leaders du secteur du verre flotté
AGC Inc.
Nippon Sheet Glass Co., Ltd.
Saint-Gobain
Guardian Industries Holdings
Xinyi Glass Holdings Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces vierges s'élargissent dans les produits en verre flotté à faible teneur en carbone et à haute transparence, pouvant être vérifiés en termes d'émissions intrinsèques et de contenu recyclé, tandis que les achats liés au carbone passent d'une documentation volontaire à obligatoire dans plusieurs canaux d'utilisation finale. Le démarrage en 2026 de la conformité au Mécanisme d'ajustement carbone aux frontières de l'UE transforme le reporting du CO2 intrinsèque en facteur commercial pour les exportateurs desservant l'Europe, renforçant les opportunités de modernisation des fours hybrides ou à assistance électrique et de lignes de produits différenciées à faible CO2 intrinsèque, telles que l'expansion par AGC Glass Europe de la production de Low-Carbon Planibel Clearlite à Seingbouse, France. Parallèlement, les déclarations environnementales de produit alignées sur les normes ISO 14025 et EN 15804 sont de plus en plus utilisées pour qualifier les produits de construction, créant une opportunité pour les producteurs capables de fournir des ensembles de données produit standardisés à travers les régions et les applications.
Les investissements en capacité et en capabilités dans les géographies de croissance pointent également vers des opportunités d'approvisionnement local pour le local, en particulier lorsque les clients en aval exigent constance et délais rapides. En Inde, Saint-Gobain a débuté en août 2025 la construction d'une nouvelle ligne de verre flotté (1 000 tonnes par jour) à Oragadam, Chennai, et Gujarat Guardian Limited a débuté en mai 2026 la construction d'une deuxième ligne de float et d'une installation de revêtement humide à Ankleshwar (ajoutant 1 000 tonnes métriques par jour), reflétant la demande pour des produits architecturaux et revêtus qui réduisent les charges énergétiques des bâtiments. En Turquie, Sisecam a achevé sa ligne de verre plat TR9 à Tarsus en mars 2026 (1 200 tonnes métriques par jour ; 315 millions d'EUR), élargissant l'approvisionnement régional pour la construction et la transformation à valeur ajoutée. Pour le solaire et l'automobile, les opportunités se concentrent sur les substrats ultra-clairs et minces et les écosystèmes intégrés de revêtement et de laminage, soutenus par des initiatives en cours telles que la progression des investissements en revêtements avancés de NSG Group au Japon et en Pologne, ainsi que des liens de recyclage tels que le partenariat d'AGC avec ROSI pour l'approvisionnement en verre solaire de fin de vie.
Développements récents du secteur
- Avril 2026 : le Département du Commerce des États-Unis a émis des ordonnances antidumping et compensatoires sur les produits en verre flotté originaires de la République populaire de Chine et de Malaisie, effectives à compter du 6 avril 2026, suite à une décision favorable de préjudice matériel rendue par la Commission du commerce international des États-Unis. Ces ordonnances remodèlent l'économie des coûts d'importation pour les importateurs et encouragent les acheteurs à qualifier des sources d'approvisionnement régionales alternatives et des capacités de fusion domestiques. Elles augmentent également la prime accordée à la conformité traçable en matière de coûts et d'origine à travers les réseaux de distributeurs et de transformateurs.
- Août 2025 : Saint-Gobain a débuté la construction de sa 7e ligne de verre flotté (1 000 tonnes par jour) et d'une 5e ligne d'isolation en laine minérale sur son site d'Oragadam, Chennai, en Inde. L'ajout de capacité de float aux côtés de l'isolation soutient une offre d'enveloppe de bâtiment plus intégrée, ce qui renforce les ventes fondées sur des spécifications techniques dans les programmes de construction économes en énergie. Ce mouvement renforce également le rôle de l'Inde comme pôle de fabrication pour le verre architectural et à valeur ajoutée.
- Janvier 2024 : Fuyao Glass a approuvé un investissement de 5,8 milliards de CNY (804 millions d'USD) pour deux lignes de float à Hefei, Chine, axées sur les plateformes automobiles de nouvelle génération. Cet investissement cible les substrats de qualité automobile où la qualité optique et la compatibilité de traitement en aval sont essentielles pour l'approvisionnement OEM. Il signale également un engagement continu en capital vers des vitrages plus fins et de plus grande surface, alignés sur les tendances de conception des véhicules électriques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché du verre flotté couvre le verre plat standard fabriqué selon le procédé du float et fourni sous forme de feuilles claires ou spéciales, ultérieurement découpées et transformées pour des usages dans la construction, le vitrage automobile et les applications liées au solaire à travers les principales régions.
Exclusions de périmètre : nous excluons la valeur ajoutée du verre transformé en aval, telle que la trempe thermique, le laminage, l'assemblage des unités de verre isolant et la main-d'œuvre d'installation des systèmes de façade.
Aperçu de la segmentation
- Par type de produit
- Clair
- Teinté
- Imprimé
- Armé
- Verre flotté extra-clair/à faible teneur en fer
- Par application
- Bâtiment et construction
- Automobile
- Verre solaire
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Viêt Nam
- Thaïlande
- Indonésie
- Malaisie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Nigéria
- Qatar
- Émirats arabes unis
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la carte de demande initiale et fixer des limites pratiques quant à ce qui doit être compté comme verre flotté par rapport à la transformation en aval. Nous nous sommes appuyés sur des sources publiques décrivant la production de construction, la production automobile et les déploiements énergétiques, puis avons relié ces signaux à l'intensité d'utilisation du verre et aux mix d'épaisseur typiques.
Les principales données ont été extraites de sources telles que les offices statistiques nationaux et les agences douanières pour les flux commerciaux, l'Agence internationale de l'énergie pour le contexte du déploiement solaire, la Banque mondiale pour les indicateurs macroéconomiques, et les publications des associations du bâtiment ou du vitrage pour l'adoption réglementaire et l'activité de rénovation. Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture presse réputée pour comprendre les annonces de capacité, les cycles de reconstruction de four et les commentaires sur les prix. Pour vérifier les empreintes des fournisseurs et l'activité de brevets (revêtements et formulations à faible teneur en fer), des abonnements à des bases de données payantes ont été utilisés de manière sélective lorsque les divulgations publiques étaient limitées. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la manière dont les volumes évoluent par utilisation finale et de la manière dont la tarification est généralement cotée, convertie et ajustée en fonction de l'épaisseur, des revêtements et des conditions contractuelles. Nous avons échangé avec un mélange de fabricants, transformateurs, distributeurs et grands acheteurs afin que le modèle reflète les schémas de commande réels, et non uniquement les annonces de capacité publiées. Comme il s'agit d'un marché mondial, les retours ont été équilibrés entre les principales régions productrices et consommatrices afin de confirmer les hypothèses et de combler les lacunes laissées par les données publiques.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Cadres dirigeants (CXO) : 12 % | APAC : 48 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 33 % |
| Acteurs de plus petite taille : 17 % | Managers : 45 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où l'activité de construction, la production de véhicules et les tendances d'installation solaire sont converties en un bassin de demande de verre flotté à l'aide de facteurs d'intensité pratiques, puis réparties par région à l'aide des flux commerciaux et des schémas d'approvisionnement locaux. Ces totaux régionaux sont vérifiés par rapport à des approximations ascendantes sélectives, y compris des discussions échantillonnées sur les expéditions avec les participants du canal de distribution et une vérification de cohérence de l'utilisation de capacité implicite par la production nominale des fours.
Quelques empreintes de marché sont traitées comme des données clés car elles expliquent la majeure partie de l'évolution d'une année à l'autre. Cela comprend les nouvelles mises en chantier et la part de rénovation (pour refléter le calendrier de la demande de vitrage), les productions de véhicules par principaux pays producteurs, la dynamique d'adoption des modules solaires et du verre, la direction des flux import-export du verre plat, et la logique de prix de vente moyen qui varie selon l'épaisseur, la teneur en fer faible et le mix de revêtements. Lorsque les points de volume ou de prix directs manquaient, nous avons comblé les lacunes en utilisant des proxys de pays voisins les plus proches, puis revalidé les hypothèses par des entretiens.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, car les coûts énergétiques, les cycles de construction et la politique solaire peuvent modifier la demande rapidement et différemment selon les régions. Dans chaque scénario, les changements attendus du pipeline de construction, de la production automobile, des calendriers de reconstruction de four et de la répercussion des prix ont été appliqués avant que la trajectoire de croissance finale ne soit confirmée par des retours d'experts.
Validation des données et cycle de mise à jour
La validation a été effectuée par plusieurs passages comparant les résultats du modèle avec des signaux indépendants, notamment les balances commerciales, les annonces de changement de capacité et les tendances d'activité d'utilisation finale. Lorsqu'un résultat de pays semblait incohérent avec ces signaux, les moteurs ont été réexaminés et, si nécessaire, des appels de suivi ont été effectués pour revérifier l'hypothèse.
Avant validation finale, un deuxième analyste examine la logique, les conversions d'unités et la gestion des devises afin que le prix et le volume ne soient pas mélangés entre les années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements matériels surviennent, tels que des arrêts majeurs de four, des démarrages de nouvelles capacités ou des chocs soudains sur les prix de l'énergie. Juste avant la livraison, nous effectuons un dernier passage de révision afin que le client reçoive la vision la plus actuelle disponible.
Taille du marché du verre flotté selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le verre flotté peuvent sembler très éloignées les unes des autres car différents auteurs choisissent différentes unités, bases de tarification et calendriers de conversion des devises, puis mettent à jour ces données à des rythmes différents. Certaines estimations sont également construites autour de périmètres larges de verre plat, ce qui peut inclure davantage de valeur en aval qu'un acheteur ne l'attend.
Dans notre travail, les principaux facteurs sont la manière dont les prix de vente moyens sont normalisés à travers les régions (indications spot versus contrat), la manière dont le volume est converti en valeur la même année que les données de base, et si les produits retraités sont comptés à nouveau. La cadence d'actualisation compte également, car les chocs liés à la construction, à l'énergie et au fret peuvent modifier rapidement les prix réalisés, et c'est pourquoi le calendrier des devises et les vérifications de variance utilisés par Mordor Intelligence sont traités comme un contrôle de première étape avant la finalisation des totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 53,98 milliards d'USD (2026) | |
| Éditeur commercial A | 43,00 milliards d'USD (2025) | Souvent rapporté comme une valeur mondiale unique avec peu de détails sur la manière dont le volume est converti en valeur, ce qui peut sous-estimer la dispersion des prix selon l'épaisseur, les revêtements et le mix à faible teneur en fer, et peut utiliser des taux de change d'années antérieures. |
| Éditeur sectoriel B | 42,70 milliards d'USD (2025) | Peut s'appuyer sur des récits de demande larges sans séparer explicitement la production brute de float de la valeur ajoutée du verre transformé en aval, et les hypothèses sur la progression du prix de vente moyen peuvent différer lorsque les coûts de l'énergie et du carbonate de sodium évoluent. |
La comparaison montre principalement que le calendrier et les périmètres créent la majeure partie de l'écart, plutôt qu'un chiffre unique juste ou faux. En maintenant le modèle lié aux signaux de demande d'utilisation finale, en vérifiant l'utilisation implicite et en appliquant une année de prix et de devise cohérente, nous maintenons l'estimation traçable à des données reproductibles pouvant être revisitées à mesure que le marché évolue.


Questions clés auxquelles répond le rapport
Quelle est la demande mondiale projetée de verre flotté en 2031 ?
La taille du marché du verre flotté atteindra 91,18 millions de tonnes d'ici 2031, en hausse par rapport à 76,86 millions de tonnes en 2026.
À quelle vitesse la demande de feuilles de verre flotté de qualité solaire croît-elle ?
Le verre solaire progresse à un TCAC de 8,01 % jusqu'en 2031 grâce aux installations à grande échelle.
Quelle région domine la production de verre flotté aujourd'hui ?
L'Asie-Pacifique fournit 62,65 % du volume mondial, avec la Chine et l'Inde comme principaux pôles.
Comment le MACF affecte-t-il les exportateurs asiatiques de verre flotté ?
À partir de 2026, les expéditions vers l'UE seront soumises à des redevances carbone, réduisant les avantages de coût antérieurs et incitant à l'adoption de fours bas carbone.
Pourquoi les constructeurs automobiles sont-ils importants pour les futures commandes des verriers ?
L'électrification et l'augmentation des surfaces vitrées élèvent la consommation de verre par véhicule, tandis que les feuilles plus minces et haute clarté se négocient à des prix premium.
Dernière mise à jour de la page le:


