
Taille et part du marché de la pyrophyllite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
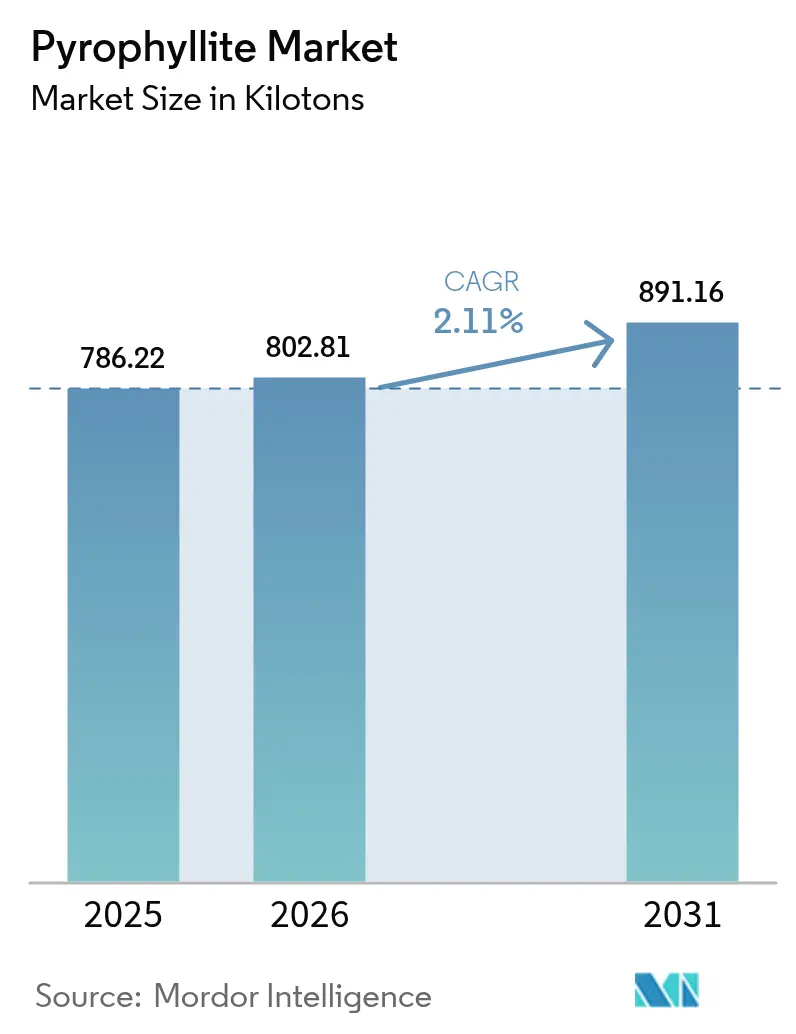
| Volume du Marché (2026) | 802.81 kilotonnes |
| Volume du Marché (2031) | 891.16 kilotonnes |
| Taux de croissance (2026 - 2031) | 2.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
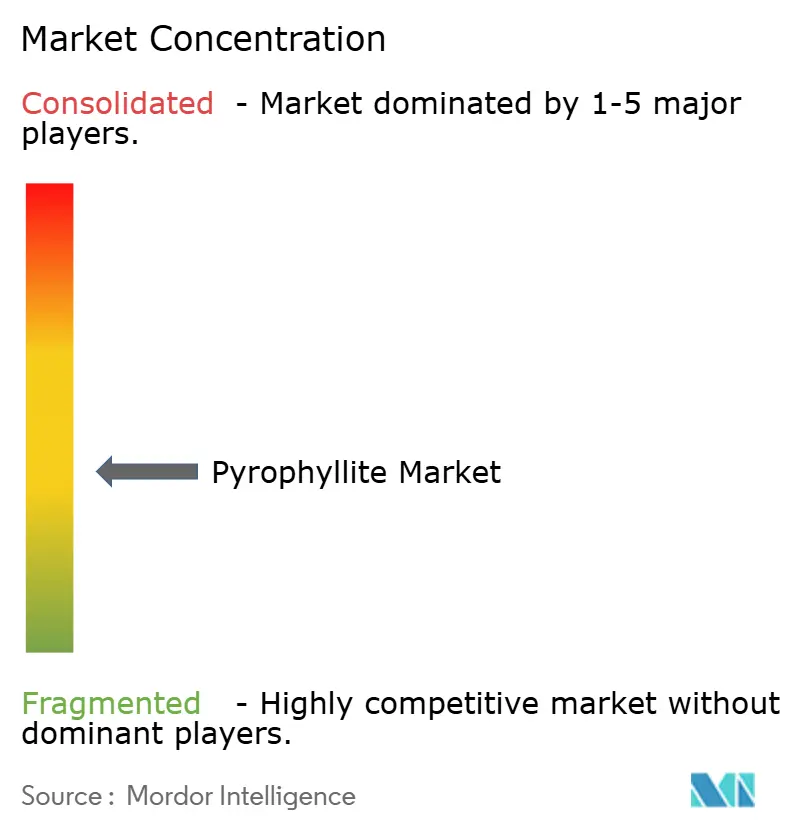
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la pyrophyllite par Mordor Intelligence
La taille du marché de la pyrophyllite devrait passer de 786,22 kilotonnes en 2025 à 802,81 kilotonnes en 2026, pour atteindre 891,16 kilotonnes d'ici 2031, avec un TCAC de 2,11 % sur la période 2026-2031. L'Asie-Pacifique représente les trois quarts de la demande mondiale, la fabrication d'acier en four à arc électrique absorbe désormais près de la moitié de la production dans des mélanges réfractaires, et les producteurs de batteries ainsi que les fabricants de cosmétiques paient des primes pour des concentrés à faible teneur en fer et à haute teneur en alumine. Les groupes réfractaires intégrés sécurisent des approvisionnements en minerai captif, tandis que les innovateurs en séparateurs pour batteries récompensent les transformateurs capables de fournir des matières premières à <0,05 % de Fe₂O₃. La pression de substitution exercée par le talc, le kaolin et le feldspath pèse sur les marges, mais les fours à hydrogène et les séparateurs pour batteries à l'état solide créent des niches techniques distinctes qui maintiennent des différentiels de prix au sein du marché de la pyrophyllite.
Principaux enseignements du rapport
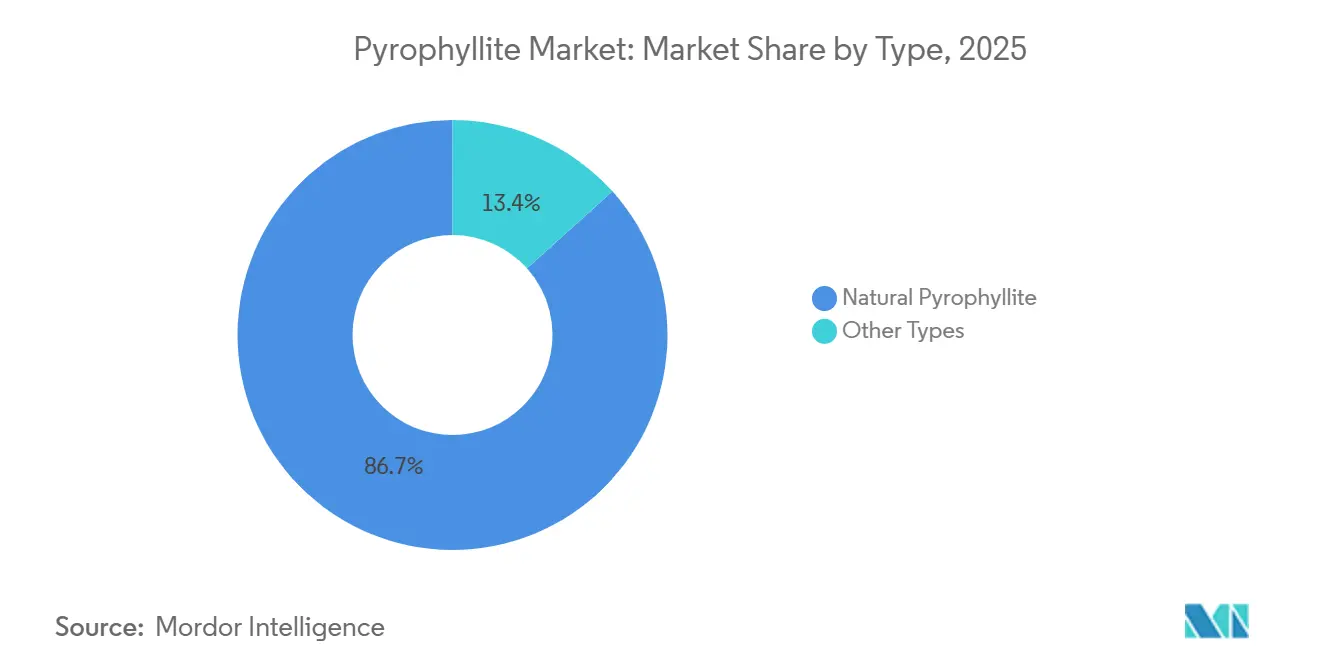
- Par type, les grades naturels ont représenté 86,65 % du volume de 2025, tandis que les variantes bénéficiées et synthétiques progressent à un TCAC de 2,71 % jusqu'en 2031.
- Par application, les matériaux réfractaires ont dominé avec une part de marché de la pyrophyllite de 49,18 % en 2025 et devraient enregistrer le TCAC le plus rapide, soit 2,56 %, jusqu'en 2031.
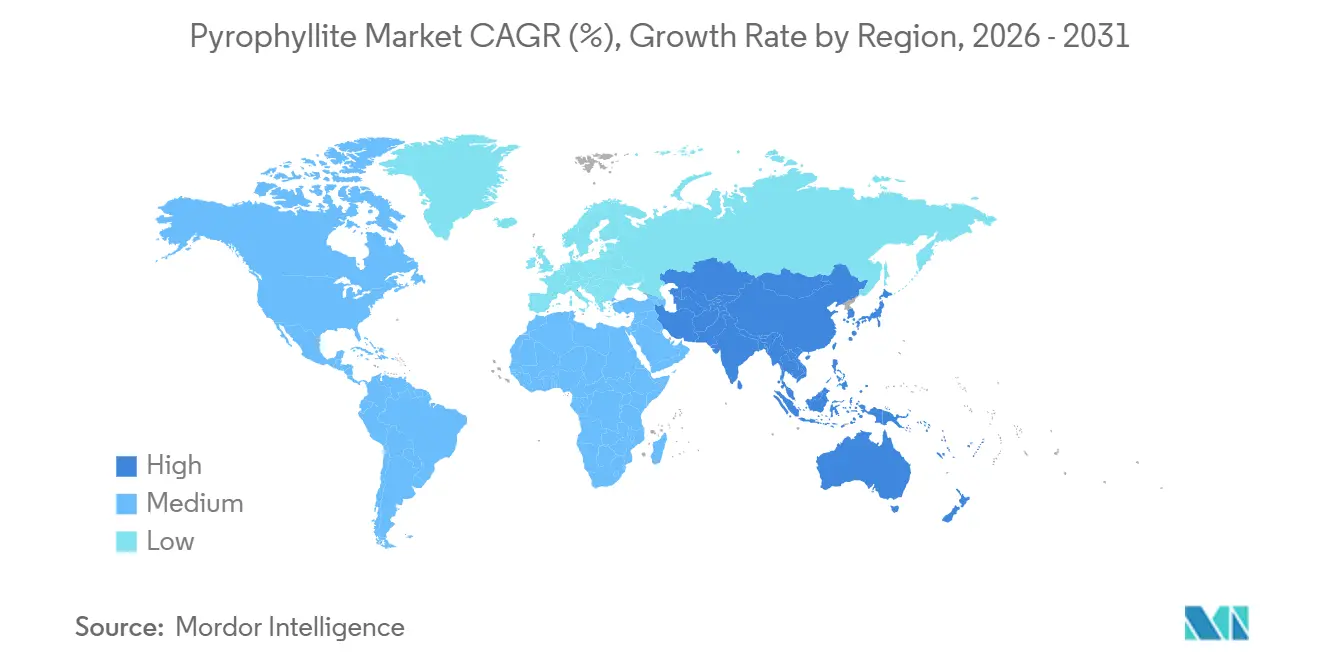
- Par géographie, l'Asie-Pacifique a représenté 75,62 % de la demande de 2025 et devrait croître à 2,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande réfractaire dans la fabrication d'acier en four à arc électrique | +0.5% | Cœur Asie-Pacifique, avec répercussions en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Charges minérales légères pour revêtements industriels à forte épaisseur | +0.3% | Mondial, avec concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Substitution du talc par la pyrophyllite dans les cosmétiques dans le contexte des litiges liés à l'amiante | +0.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Séparateurs céramiques pour batteries à l'état solide nécessitant des matières premières Al-Si de haute pureté | +0.4% | Asie-Pacifique (Chine, Japon, Corée du Sud), avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Grades à faible teneur en alcali permettant des réfractaires pour fours à hydrogène | +0.2% | Europe et Amérique du Nord, premiers pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande réfractaire dans la fabrication d'acier en four à arc électrique
Les fours à arc électrique supplantent les voies à oxygène soufflé car ils réduisent les émissions directes de CO₂ et acceptent 100 % de ferrailles comme matière première. Chaque coulée soumet les réfractaires à un choc thermique de 1 600 °C, de sorte que les briques de trou de coulée, de poche et de chenal s'appuient de plus en plus sur des liants à base de pyrophyllite qui présentent une très faible dilatation thermique, une excellente résistance aux scories et des réseaux alumine-silice stables. Les dépenses d'investissement mondiales dans les fours à arc électrique sont passées de 670 millions USD en 2024 et devraient atteindre 1,27 milliard USD d'ici 2032 à un TCAC de 11 %, ce qui alimente directement l'absorption de pyrophyllite de grade réfractaire. L'acquisition de 1 milliard USD réalisée par RHI Magnesita sécurise l'approvisionnement en minerai pour cette vague, tandis que toute restriction chinoise à l'exportation de magnésite élargirait la fenêtre d'application pour les alternatives alumino-silicatées.
Charges minérales légères pour revêtements industriels à forte épaisseur
Les tours d'éoliennes offshore, les réservoirs de GNL et les structures marines nécessitent des revêtements épais qui résistent à la corrosion sans ajouter de masse. L'habitus lamellaire de la pyrophyllite et son indice de réfraction de 1,58 offrent un pouvoir couvrant équivalent à celui du talc à des charges inférieures, permettant une épaisseur de film sec de 400 à 600 μm en une seule passe[1]Vanderbilt Minerals, "Silicates de performance pour revêtements à forte épaisseur", vanderbiltminerals.com. Les formulateurs nord-américains et européens substituent également ce minéral au dioxyde de titane après la hausse de 40 % du prix du TiO₂ en 2024. Les fabricants de fibre de verre incorporent de la pyrophyllite dans les mélanges de verre E pour abaisser la température de fusion de 30 à 50 °C, ce qui réduit la consommation de gaz naturel et s'aligne sur les objectifs de décarbonation. Ces facteurs ajoutent 0,3 point de pourcentage au TCAC prévu, principalement sur la période 2026-2028, pendant que les lignes de peinture qualifient de nouveaux mélanges maîtres.
Substitution du talc par la pyrophyllite dans les cosmétiques dans le contexte des litiges liés à l'amiante
La proposition de réglementation de la FDA sur les tests du talc de décembre 2024, bien que retirée en novembre 2025 pour révision, a incité les maisons de cosmétiques à tester la pyrophyllite, qui n'a aucun lien géologique avec l'amiante[2]Agence américaine des produits alimentaires et médicamenteux, "Proposition de réglementation sur le talc pour les cosmétiques", fda.gov. Les marques acceptent un prix de 800 à 1 200 USD par tonne, soit le double du talc standard, pour éviter les risques de rappel. Le minéral reproduit la douceur et l'absorption d'huile du talc, mais est extrait de schistes de Caroline du Nord et de métapélites sud-africains, bien en dehors des zones à serpentine. Les litiges liés au talc ont conduit Estée Lauder, L'Oréal et Shiseido à auditer leurs poudres et à modifier leurs approvisionnements, contribuant à hauteur de 0,2 point de pourcentage au TCAC à court terme.
Séparateurs céramiques pour batteries à l'état solide nécessitant des matières premières Al-Si de haute pureté
QuantumScape et Corning visent des séparateurs à oxydes commerciaux après leur partenariat de septembre 2025, et ProLogium avait déjà livré 2,4 millions d'unités céramiques en juillet 2025. Les formulations de batteries nécessitent une charge aluminosilicatée avec <0,05 % de Fe₂O₃ pour éviter les réactions redox internes, de sorte que la pyrophyllite bénéficiée remplace l'alumine de haute pureté, plus coûteuse. Les concentrés actuels à 30-32 % d'Al₂O₃ sont 40 à 50 % moins chers que l'alumine pure et ajoutent 0,4 point de pourcentage au TCAC à long terme, l'Asie-Pacifique étant en première ligne, la plupart des pilotes de gigafactories étant concentrés en Chine, au Japon et en Corée du Sud.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Abondance de minéraux de substitution : talc, kaolin, feldspath | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Rareté des gisements de minerai à faible teneur en fer et à haute teneur en Al₂O₃ | -0.3% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Forte intensité énergétique des mises à niveau des circuits de broyage fin et de flottation | -0.2% | Mondial, plus sévère en Europe et en Afrique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Abondance de minéraux de substitution : talc, kaolin, feldspath
Le talc, le kaolin et le feldspath couvrent environ 80 % des mêmes utilisations finales et bénéficient d'économies d'échelle de plusieurs millions de tonnes. Les ventes de kaolin devraient progresser de 4,85 milliards USD en 2024 à 6,67 milliards USD d'ici 2030, soutenues par une extraction à faible coût en Géorgie, en Cornouailles et dans le Jiangsu. Le talc reste la charge par défaut pour les polymères et le papier, tandis que le feldspath demeure le fondant céramique le moins cher. Ces alternatives retranchent 0,4 point de pourcentage du TCAC de la pyrophyllite lorsque les acheteurs substituent dès que les exigences de performance le permettent.
Rareté des gisements de minerai à faible teneur en fer et à haute teneur en Al₂O₃
Moins de 20 gisements dans le monde combinent >28 % d'Al₂O₃ avec <1 % de Fe₂O₃, et seules deux mines de Caroline du Nord sont restées actives jusqu'en 2025 après le déclin de la production américaine en 2023. Les exportateurs sud-africains font face à des contraintes ferroviaires et à des congestions portuaires, limitant les expéditions à 150 000-200 000 tonnes par an. Les minerais du Liaoning en Chine nécessitent un nettoyage magnétique qui ajoute 80 à 120 USD par tonne tout en ne satisfaisant toujours pas aux spécifications de grade batterie. La rareté du minerai soustrait donc 0,3 point de pourcentage au TCAC, la demande dépassant les expansions minières approuvées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la dominance du naturel masque les gains du synthétiqueLes grades naturels ont fourni 86,65 % du tonnage de 2025, mais les options bénéficiées et synthétiques enregistrent une expansion de 2,71 % jusqu'en 2031. Les matières premières naturelles de Kings Mountain et d'Ottosdal se vendent à 200-350 USD par tonne pour les céramiques, les réfractaires et les utilisations comme charge, tandis que les acheteurs du secteur des batteries et des cosmétiques exigent des concentrés lessivés à <0,05 % de Fe₂O₃ qui atteignent 800 à 1 200 USD. QuantumScape spécifie une tolérance de ±0,02 % sur l'alumine, réalisable uniquement par des procédés de flottation et de lixiviation acide qui chevauchent les classes naturelle et synthétique.
Le traitement hybride redéfinit la taxonomie des produits. Les producteurs de Caroline du Nord ajoutent une séparation magnétique avant la calcination, tandis que les négociants japonais traitent en surface les poudres avec des silanes pour les cosmétiques. Cette migration déplace les revenus même si le minerai naturel conserve le leadership en volume. Le marché de la pyrophyllite indique que les synthétiques peuvent atteindre trois à cinq fois le prix du naturel, soutenant les dépenses d'investissement des transformateurs dans des actifs de lixiviation et de calcination.


Par application :
les réfractaires en tête, les batteries perturbent le marchéLes réfractaires ont utilisé 49,18 % de l'offre de 2025 et enregistreront le TCAC le plus rapide, soit 2,56 %, jusqu'en 2031, la fabrication d'acier en four à arc électrique doublant les capacités nord-américaines et européennes. Les céramiques sécurisent environ un cinquième de la demande, mais la substitution par le feldspath maintient la croissance en dessous de 2 %. Les charges pour revêtements, papier et plastiques représentent environ 16 % du volume, les revêtements surperformant car l'éolien offshore nécessite des couches épaisses et durables qui exploitent l'opacité lamellaire de la pyrophyllite. Les fontes de fibre de verre absorbent en moyenne 6 %, portées par l'allègement des pales d'éoliennes et des véhicules automobiles. Le segment résiduel « autres applications », comprenant les séparateurs pour batteries à l'état solide, les cosmétiques et les matières premières pour l'impression 3D, reste en dessous de 5 % mais croît à deux chiffres, de sorte que sa part de revenus devrait dépasser le tonnage jusqu'en 2031.
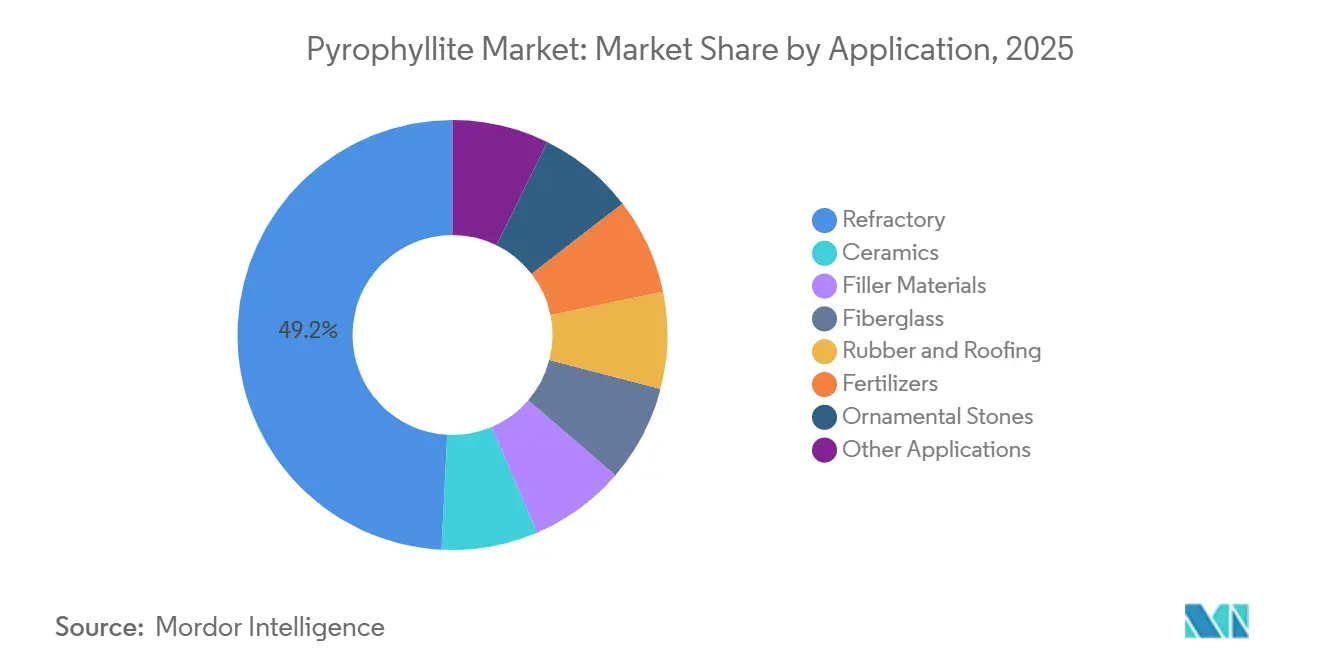
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché du Pyrophyllite en Asie-Pacifique
L'Asie-Pacifique représentait 75,62 % de la consommation en 2025 et progressera à un taux de 2,78 % jusqu'en 2031. L'écosystème minier et réfractaire intégré de la Chine dans le Liaoning constitue le socle de la majeure partie de cette demande, et les secteurs de la céramique et des charges de l'Inde y contribuent également. Le Japon et la Corée du Sud importent des concentrés à faible teneur en fer provenant de Caroline du Nord à 600-900 USD la tonne pour la céramique avancée et la recherche et développement sur les séparateurs.
Marché du Pyrophyllite en Amérique du Nord et en Europe
L'Amérique du Nord représentait une part de marché significative en 2025, deux opérations en Caroline du Nord approvisionnant les aciéristes et les formulateurs de revêtements américains. Les incitations de la loi sur la réduction de l'inflation devraient accroître la production nationale d'acier en fours à arc électrique de 15 à 20 % d'ici 2030, stimulant ainsi la consommation régionale de pyrophyllite. L'Europe connaît une croissance modérée du marché, les pilotes de fours à hydrogène en Allemagne et en Suède suscitant une nouvelle demande de réfractaires à faible teneur en alcali. L'Europe du Sud conserve des clients dans le secteur de la céramique en Italie et en Espagne, tandis que les investissements nordiques dans l'éolien offshore stimulent les charges pour revêtements.
Marché du Pyrophyllite au Moyen-Orient et en Afrique, en Amérique du Sud et en Asie-Pacifique
L'Amérique du Sud, ainsi que le Moyen-Orient et l'Afrique, connaissent une expansion du marché. La production sud-africaine est principalement destinée aux marchés d'exportation, mais les contraintes ferroviaires et énergétiques limitent les volumes. Tout quota d'exportation chinois, similaire à la mesure sur les terres rares de 2010, réorienterait les acheteurs vers la Caroline du Nord et l'Afrique du Sud. Compte tenu des délais d'obtention des permis, il est peu probable que l'Asie-Pacifique descende en dessous de 70 % de part de marché d'ici 2031.

Analyse de la chaîne de valeur
La création de valeur de la pyrophyllite commence par l'exploration et l'extraction sélective des gisements de minerai alumino-silicaté, suivies du concassage, du séchage et de la réduction de taille. Comme de nombreux gisements contiennent des impuretés de quartz, de mica et de fer, l'enrichissement (frottage par attrition, classification, flottation et, de plus en plus, séparation magnétique) déterminera si le matériau peut être vendu vers des filières à plus forte valeur ajoutée : réfractaires, céramiques techniques, séparateurs de batteries et cosmétiques. La rareté des minerais à faible teneur en fer et à forte teneur en alumine rend également plus importants le mélange de minerais, un contrôle qualité/assurance qualité plus strict et la certification chimique à mesure que les produits avancent dans la transformation, où le broyage fin et l'élimination des impuretés sont généralement les étapes les plus énergivores.
En aval, les transformateurs vendent soit des concentrés broyés via des distributeurs et négociants de minéraux, soit fournissent directement des producteurs de réfractaires, des usines de céramique, des formulateurs de revêtements, des fabricants de fibre de verre et des développeurs émergents de séparateurs qui exigent des matières premières à très faible teneur en Fe2O3 (<0,05 % pour les formulations destinées aux batteries). Les corridors orientés vers l'exportation dépendent fortement de la logistique et de la fiabilité, la congestion ferroviaire et portuaire en Afrique du Sud limitant la flexibilité des expéditions. Cette dynamique renforce le rôle des acteurs intégrés verticalement, capables de sécuriser un approvisionnement captif en minerai, d'exploiter des lignes d'enrichissement internes et de contracter avec des utilisateurs finaux qui exigent une chimie et des distributions granulométriques constantes.
Paysage concurrentiel
Le marché de la pyrophyllite est modérément fragmenté. RHI Magnesita a dépensé 1,01 milliard USD au cours de la période 2024-2025 pour acquérir Krosaki Harima, Resco Products et Dolomite Franchi, sécurisant ainsi l'approvisionnement en matières premières pour ses usines réfractaires captives sur trois continents. Wonderstone et Idwala distribuent dans 40 pays mais se heurtent à des goulets d'étranglement dans le fret sud-africain, tandis que plusieurs mineurs indiens se font concurrence dans les charges céramiques à faibles marges.
Les espaces stratégiques non exploités portent sur la mise à niveau des minerais intermédiaires vers le grade batterie, le prémélange de mélanges maîtres LLZO pour les fabricants de cellules, et le couplage de la bénéficiation avec des énergies renouvelables sur site pour commercialiser des « aluminosilicates verts ». Des startups technologiques pilotent un tri de minerai par capteurs qui peut réduire l'énergie en aval de 30 à 40 %. Très peu d'opérateurs disposent de la certification ISO 14001, offrant aux nouveaux entrants axés sur la durabilité un levier pour remporter des contrats d'approvisionnement dans l'automobile et les batteries liés à des objectifs fondés sur la science.
Leaders du secteur de la pyrophyllite
-
Avani Group
-
Wonderstone
-
R.T. Vanderbilt Holding Company, Inc.
-
Hankook Mineral Powder Co. Ltd.
-
Anand Talc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Pyrophyllite
- Anand Talc
- Avani Group
- Hankook Mineral Powder Co. Ltd.
- Hebei Yayang Spodumene Co., Ltd.
- Idwala Industrial Holdings
- Jinhae Pyrophyllite
- Liaoyuan Pharmaceutical Co., Ltd.
- NINGBO INNO PHARMCHEM CO., LTD.
- PT Gunung Bale
- R.T. Vanderbilt Holding Company, Inc.
- RHI Magnesita
- SAMIROCK Company
- SEPRA
- SKKU Minerals
- Wonderstone

Opportunités de marché et perspectives d'avenir
L'opportunité la plus claire consiste à transformer les minerais intermédiaires en concentrés premium pour des applications qui rémunèrent le contrôle de la chimie plutôt que le tonnage brut. Les programmes de séparateurs et de céramiques avancées imposent déjà des limites d'impuretés strictes, notamment <0,05 % de Fe2O3 dans les formulations destinées aux batteries. Ainsi, les capacités d'enrichissement, de séparation magnétique et de lixiviation-calcination peuvent constituer une voie d'entrée concrète pour les transformateurs qui manquent d'échelle par rapport au talc, au kaolin et au feldspath. Le partenariat de septembre 2025 entre QuantumScape et Corning sur les séparateurs oxydes commerciaux, ainsi que l'expédition par ProLogium de 2,4 millions d'unités céramiques d'ici juillet 2025, fournissent des signaux de demande plus concrets pour des matières premières alumino-silicatées de plus grande pureté et soutiennent le développement de produits tels que les mélanges maîtres céramiques prémélangés et un contrôle plus strict de la tolérance en alumine.
Dans les réfractaires, la sidérurgie par four à arc électrique canalise près de la moitié de la production vers des mélanges réfractaires, et les pilotes de fours à hydrogène en Europe et en Amérique du Nord accroissent la demande d'alumino-silicates à faible teneur en alcalins et en impuretés, capables de conserver leur stabilité face aux laitiers agressifs et aux chocs thermiques. Les groupes réfractaires intégrés ont consolidé leurs ressources en amont, notamment via le développement par acquisitions de RHI Magnesita entre 2024 et 2025, ce qui oriente les achats vers un approvisionnement sécurisé et une contractualisation plus directe. Cela laisse une place aux mineurs et transformateurs indépendants capables de se différencier par une traçabilité auditée, une ingénierie granulométrique constante pour les revêtements et les composés de jointoiement, ainsi que des améliorations de traitement réduisant la pénalité énergétique du broyage fin et de la flottation.
Recent Industry Developments in Marché du Pyrophyllite
- Juin 2026 : Wonderstone a réaffirmé son approvisionnement continu en pyrophyllite pour les applications de haute pression haute température (HPHT) et de céramique technique, soulignant l'utilisation du minéral sous sa forme naturelle pour sa performance de transfert de pression. Cette communication a souligné la continuité de l'approvisionnement depuis l'Afrique du Sud pour des usages industriels spécialisés où un comportement minéral reproductible importe davantage que le coût le plus bas.
- Décembre 2025 : Wonderstone a annoncé sa période d'arrêt annuel de mine prévue du 12 décembre 2025 au 12 janvier 2026, tout en confirmant que les ventes et le support client resteraient opérationnels. Cet avis a aidé les clients à planifier leurs stocks et expéditions autour d'une pause de production connue, dans une chaîne d'approvisionnement déjà sensible aux contraintes logistiques.
- Mai 2025 : Hercules Metals Corp. a rapporté avoir identifié des occurrences de pyrophyllite dans des zones d'altération argillique avancée sur son projet Leviathan, dans l'ouest de l'Idaho, confirmées par une analyse SWIR et associées à un système épithermal à haute sulfuration. Cette mise à jour a élargi l'attention portée aux occurrences nord-américaines, à un moment où la rareté des minerais à faible teneur en fer et à forte teneur en alumine reste une contrainte clé pour les usages finaux de plus grande pureté.


Marché du Pyrophyllite Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la pyrophyllite minérale en vrac échangée et consommée à usage industriel, suivie principalement en volume, de la production minière au traitement, jusqu'à la demande d'utilisation finale dans les principaux secteurs.
Exclusions de périmètre : nous excluons les produits finis en aval où la pyrophyllite n'est qu'un additif mineur, ainsi que l'usage ornemental non industriel qui n'est pas suivi via les chaînes d'approvisionnement industrielles.
Aperçu de la segmentation
-
Par type
- Pyrophyllite naturelle
- Autres types
-
Par application
- Céramiques
- Réfractaires
- Matériaux de charge (papier, peintures, insecticides)
- Fibre de verre
- Caoutchouc et toiture
- Engrais (amendements du sol)
- Pierres ornementales
- Autres applications
-
Par géographie
-
Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
-
Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Égypte
- Nigéria
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la construction de la carte de l'offre et de la demande pour la pyrophyllite, en adoptant une approche centrée sur le volume, car ce marché est souvent rapporté en tonnes plutôt qu'en chiffre d'affaires. Nous avons examiné des sources publiques telles que les résumés minéraux de l'USGS, les publications des instituts géologiques nationaux, les statistiques commerciales d'UN Comtrade, ainsi que les données douanières et portuaires lorsqu'elles étaient disponibles.
Pour ancrer le volet demande, nous avons également suivi des indicateurs d'usage final provenant de sources telles que les séries macroéconomiques de la Banque mondiale et du FMI, les publications des associations de céramique et de réfractaires, et des revues scientifiques évaluées par des pairs traitant de la substitution et des performances de la pyrophyllite dans les formulations. Les documents d'entreprise, les présentations aux investisseurs et la presse crédible ont été utilisés pour comprendre les évolutions de capacité et les mises à jour opérationnelles. Un abonnement payant pour les données financières d'entreprises ainsi qu'une base de données au niveau des expéditions d'import-export ont été utilisés de manière sélective pour valider la direction et la cohérence des flux. Ces exemples sont donnés à titre illustratif uniquement, et nous avons examiné plusieurs autres sources publiques pour la collecte de données, la validation et la clarification lors de la construction du modèle.
Entretiens et enquêtes primaires
Les apports primaires provenaient d'entretiens et de brèves enquêtes auprès d'acteurs de l'extraction et de la transformation, de distributeurs et de grands acheteurs industriels, afin de combler les lacunes des données commerciales et de production. Ce marché étant mondial, nous avons équilibré les points de vue entre l'APAC, l'EMEA et les Amériques, et utilisé ces échanges pour vérifier la cohérence du mix de qualités, les facteurs de perte habituels, et la répartition des volumes entre céramiques, réfractaires, charges et autres usages.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Direction générale (CXO) : 12 % | APAC : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 30 % |
| Petits acteurs : 21 % | Managers : 57 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le marché a été principalement dimensionné selon une logique descendante (top-down), où les données de production et de commerce reconstituent le pool de consommation apparente en kilotonnes par région, ensuite ajusté selon les rendements de transformation et les mouvements de stocks identifiés lors des entretiens. Les résultats ont été corroborés par des approximations ascendantes (bottom-up) sélectives, telles que des vérifications d'échantillons de volumes fournisseurs, des discussions de canal sur les tailles d'expédition habituelles, et des indications de prix par qualité pour vérifier la cohérence des fourchettes de chiffre d'affaires implicites.
Les principaux intrants utilisés dans le modèle incluaient les tendances de production minière dans les principaux pays producteurs, les volumes et valeurs unitaires d'import-export, les signaux d'activité des secteurs céramique et réfractaire influençant la demande de pyrophyllite, les évolutions du mix de qualités entre matériaux naturels et transformés, ainsi que les schémas de substitution par rapport aux minéraux industriels proches (où les utilisateurs finaux basculent parfois pour des raisons de coût). Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios intégrant une approche multivariée légère, où la croissance des volumes est liée aux perspectives de production céramique et réfractaire, à l'activité de construction et industrielle, et au rééquilibrage commercial attendu. Lorsque les indications de volume ascendantes manquaient pour les régions productrices plus petites, les lacunes ont été traitées à l'aide de proxys commerciaux et d'hypothèses d'utilisation des capacités, revérifiées auprès des répondants.
Validation des données et cycle de mise à jour
La validation a été assurée par des contrôles multiples afin que les chiffres finaux ne dépendent pas d'une seule série de données. Les résultats du modèle ont été comparés à des signaux indépendants tels que les balances commerciales, les annonces majeures de capacité, et l'orientation des secteurs d'usage final, et les valeurs aberrantes ont été examinées avant validation finale.
Les rapports sont actualisés annuellement, et lorsqu'un événement significatif survient, des hypothèses telles que les valeurs unitaires, le calendrier de conversion des devises et les flux commerciaux sont réexaminées et revérifiées auprès de contacts sélectionnés. Avant livraison, une nouvelle relecture par les analystes est effectuée afin que les clients reçoivent la vision la plus récente, alignée sur les dernières publications publiques.
Taille du marché de la pyrophyllite selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la pyrophyllite ne correspondent souvent pas, car certaines études suivent le volume en kilotonnes tandis que d'autres convertissent en chiffre d'affaires, et chaque choix modifie ce qui est comptabilisé. Les différences proviennent également de l'année utilisée pour la tarification, de la manière dont les flux commerciaux sont nettés, et du fait que le travail soit actualisé rapidement après d'importants mouvements de valeur unitaire.
Un facteur d'écart courant est la logique de prix moyen de vente (ASP), où certaines estimations appliquent un prix moyen unique sur l'ensemble des qualités et régions, alors que les valeurs unitaires échangées peuvent varier fortement selon la qualité et la transformation. Un autre facteur est le cycle de mise à jour, car lorsque le calendrier des devises et les valeurs unitaires d'expédition récentes sont reportés plus fréquemment, la conversion des tonnes en USD peut évoluer même si la demande physique reste stable, ce qui explique pourquoi la cadence d'actualisation et les vérifications de valeur unitaire utilisées par Mordor Intelligence peuvent élargir ou réduire l'écart par rapport aux instantanés de chiffre d'affaires plus anciens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,79 million USD (2025) | |
| Cabinet de conseil mondial A | 0,62 milliard USD (2024) | Le dimensionnement du chiffre d'affaires est présenté sans lien clair avec le mix de qualités et la dispersion régionale des prix, et la conversion en USD semble ancrée à un instantané d'année de référence pouvant manquer les mouvements ultérieurs de valeur unitaire du matériau échangé. |
| Éditeur de recherche sectorielle B | 0,08 milliard USD (2024) | L'estimation semble plus proche d'une définition plus restreinte, pouvant se concentrer sur des chaînes d'application sélectionnées, et la construction du prix semble s'appuyer sur un ASP mixte unique, ce qui peut sous-estimer la valeur lorsque le matériau transformé ou de qualité supérieure représente une part plus importante. |
Le tableau montre que l'écart le plus important provient généralement du fait que l'étude traite la pyrophyllite comme un marché en tonnage physique avec conversion de valeur optionnelle, ou comme un marché de chiffre d'affaires supposant une seule couche de tarification. En gardant le calcul traçable d'abord aux volumes de production et de commerce, puis en appliquant un calendrier de prix transparent et des vérifications, nous pouvons expliquer les différences et maintenir une vision finale reproductible année après année.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché de la pyrophyllite en 2031 ?
Le marché de la pyrophyllite devrait atteindre 891,16 kilotonnes en 2031, avec un TCAC de 2,11 % sur la période de prévision.
Quels pays stimulent la demande de pyrophyllite dans les réfractaires d'ici 2031 ?
La Chine, l'Inde, le Japon et la Corée du Sud représentent la majeure partie de la croissance asiatique, les États-Unis et l'Allemagne ajoutant des capacités grâce à de nouveaux fours à arc électrique et à hydrogène.
À quelle vitesse les grades naturels et synthétiques vont-ils croître jusqu'en 2031 ?
Le naturel maintient sa domination en volume avec environ 86 % de part, tandis que les grades synthétiques et bénéficiés croissent de 2,71 % par an, plus vite que la demande globale.
Qu'est-ce qui fait monter les prix de la pyrophyllite de grade batterie ?
Les producteurs de séparateurs paient trois à cinq fois le prix réfractaire pour sécuriser des matières premières à <0,05 % de Fe₂O₃ et une tolérance stricte en alumine nécessaire pour les chimies LLZO et LATP.
Pourquoi l'intensité énergétique est-elle une préoccupation pour les transformateurs ?
L'obtention d'un maillage −325 avec une faible teneur en fer consomme jusqu'à 280 kWh par tonne, de sorte que des tarifs d'électricité plus élevés en Europe portent le coût d'exploitation à un quart du prix de vente.
Quelles entreprises dominent l'offre mondiale ?
RHI Magnesita, Wonderstone, Idwala et les principaux mineurs chinois d'État détiennent ensemble environ 55 % des capacités ; aucun ne contrôle plus de 20 %.
Quelles nouvelles utilisations finales émergent au-delà des réfractaires et des céramiques ?
Les séparateurs pour batteries à l'état solide, les poudres cosmétiques sans amiante et les revêtements industriels à forte épaisseur sont des niches émergentes à marges plus élevées.
Dernière mise à jour de la page le:



