
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.72 Milliards de dollars |
| Taille du Marché (2031) | 12.37 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques ignifuges par Mordor Intelligence
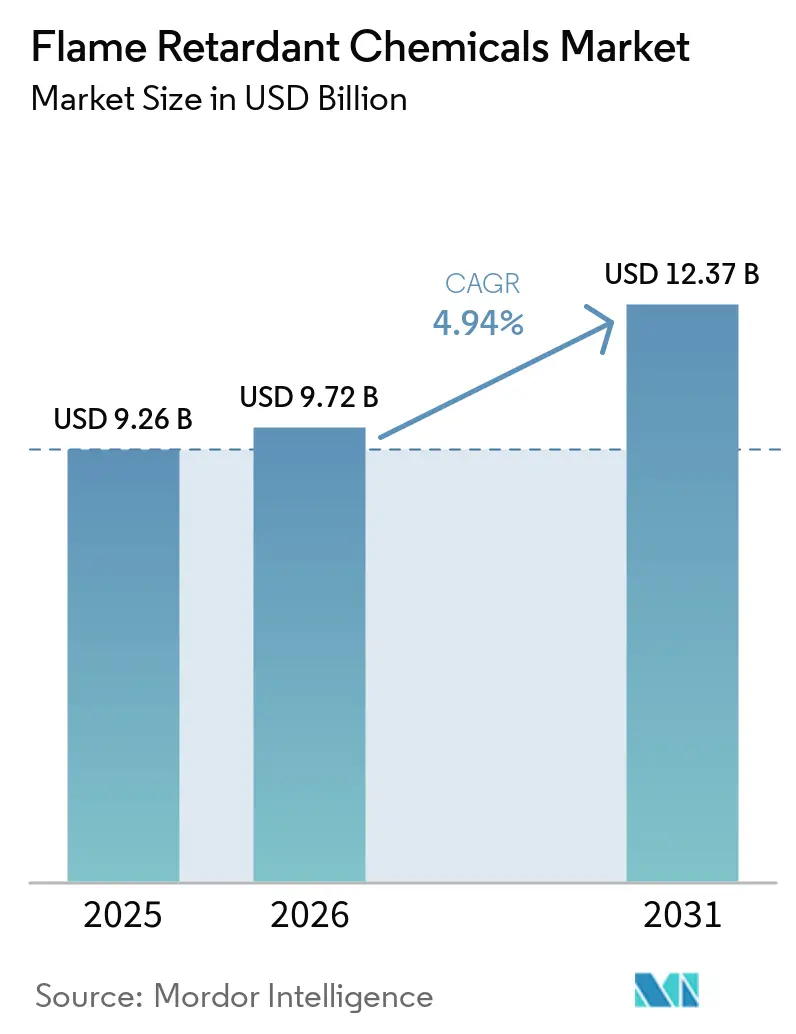
La taille du marché des produits chimiques ignifuges était évaluée à 9,26 milliards USD en 2025 et devrait croître de 9,72 milliards USD en 2026 à 12,37 milliards USD d'ici 2031, à un CAGR de 4,94 % durant la période de prévision (2026-2031). Cette expansion découle du fait que les régulateurs et les équipementiers se tournent vers des alternatives non halogénées, une tendance qui a déjà orienté 65,08 % de la demande vers des systèmes à base d'aluminium, de phosphore et d'azote en 2025. Les codes de construction qui resserrent les indices de propagation des flammes, la multiplication des projets d'infrastructure en Asie-Pacifique et la croissance rapide des batteries pour véhicules électriques ont collectivement augmenté les charges d'additifs dans les polyoléfines, le polyuréthane et les thermoplastiques techniques. Les stratégies concurrentielles mettent désormais l'accent sur l'ingénierie de particules ultra-fines, l'intégration verticale pour la sécurité des matières premières et le positionnement premium dans les formulations alignées sur les critères ESG. Parallèlement, la volatilité des matières premières et l'examen de la nanotoxicité incitent les formulateurs à diversifier les chimies et à investir dans la récupération du phosphore en circuit fermé.
Principaux enseignements du rapport
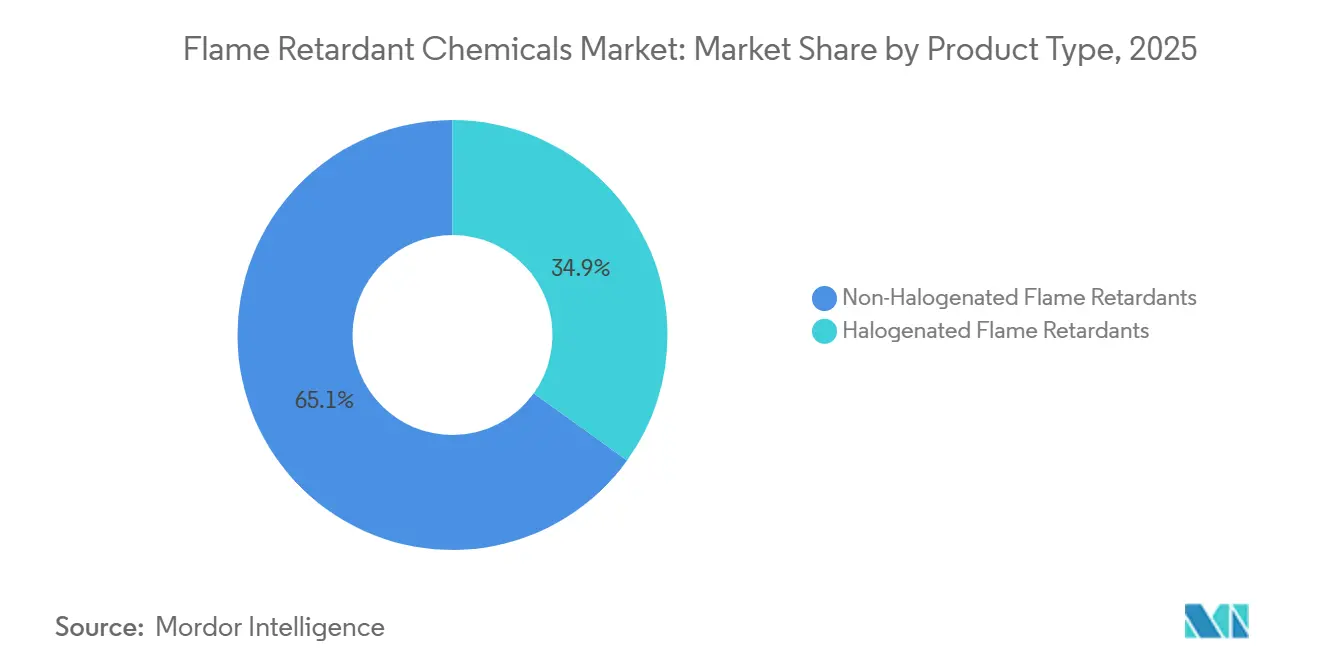
- Par type de produit, les ignifuges non halogénés ont dominé avec 65,08 % de la part du marché des produits chimiques ignifuges en 2025, et devraient croître au CAGR le plus rapide de 5,15 % jusqu'en 2031.
- Par application, les polyoléfines représentaient 42,28 % de la taille du marché des produits chimiques ignifuges en 2025, tandis que le polyuréthane a enregistré le CAGR le plus rapide de 5,29 % jusqu'en 2031.
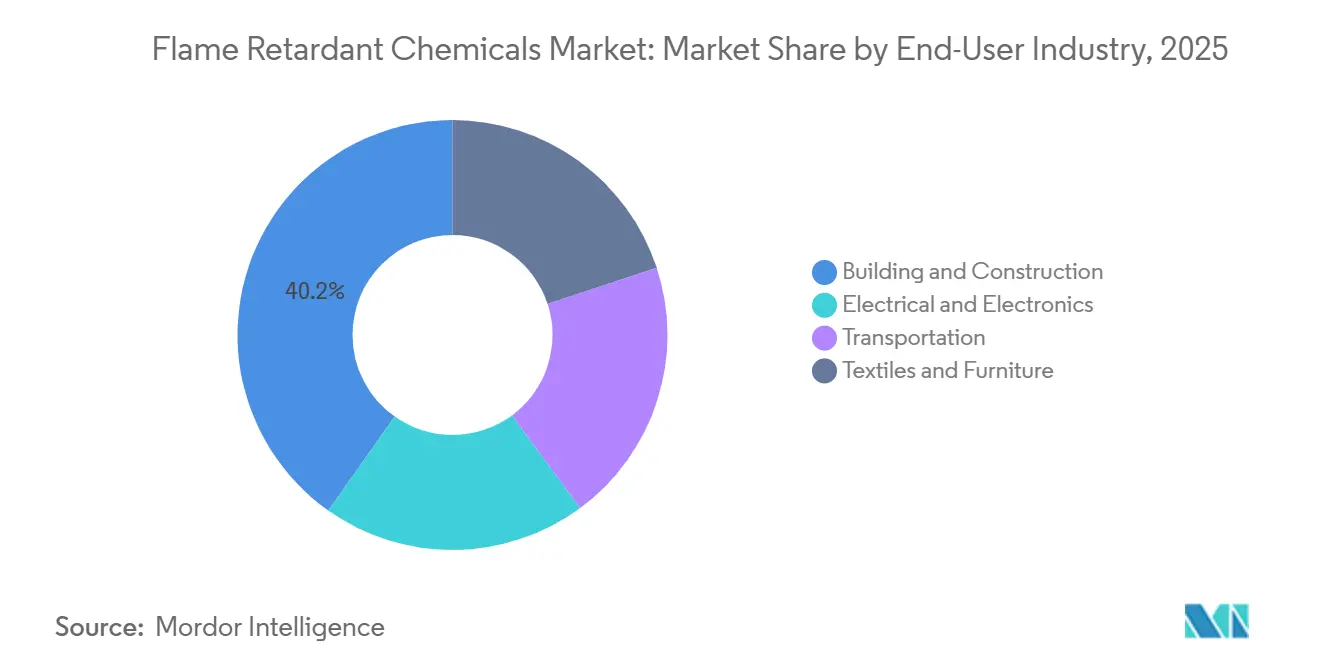
- Par secteur d'utilisation final, le bâtiment et la construction détenaient une part de revenus de 40,19 % en 2025 ; l'électrique et l'électronique devrait se développer à un CAGR de 5,24 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique commandait 50,65 % de la part du marché des produits chimiques ignifuges en 2025 et progresse à un CAGR de 5,69 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes en matière de sécurité incendie dans le bâtiment et la construction | +1.2% | Mondial, pic dans l'UE, Amérique du Nord, Australie | Moyen terme (2-4 ans) |
| Développement rapide des infrastructures en Asie-Pacifique | +1.5% | Chine, Inde, Asie du Sud-Est, débordement au Moyen-Orient | Court terme (≤2 ans) |
| Production croissante d'électronique grand public et de biens électriques | +0.9% | Chine, Vietnam, Corée du Sud, Amérique du Nord secondaire | Moyen terme (2-4 ans) |
| Transition vers des solutions non halogénées pour la conformité ESG | +1.0% | Europe, Amérique du Nord en tête, APAC en rattrapage | Long terme (≥4 ans) |
| Normes de performance incendie pour les boîtiers de batteries de véhicules électriques | +0.8% | Chine, UE, États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de sécurité incendie dans le bâtiment et la construction
Le Code international des incendies 2024 a abaissé les indices admissibles de propagation des flammes et de développement de la fumée, obligeant les prescripteurs à adopter des revêtements intumescents et des additifs sans halogène dans les panneaux isolants en polyuréthane rigide. L'interdiction britannique du Document approuvé B concernant les bardages combustibles au-dessus de 11 mètres, en vigueur depuis juin 2025, a orienté la demande vers des mousses phénoliques chargées de trihydrate d'aluminium. La révision de la loi japonaise sur les normes de construction a ajouté une classe de résistance au feu pour les constructions en bois à plusieurs étages, accélérant les commandes de traitements ignifuges répondant aux limites de dégagement de chaleur maximal JIS A 1321[1]. La Corée du Sud a suivi en décembre 2024 en s'alignant sur l'ISO 5660-1, supprimant les additifs halogénés traditionnels des panneaux de construction. Collectivement, ces changements réglementaires ont fragmenté les voies de certification et récompensé les fournisseurs habiles à naviguer dans les protocoles d'essai locaux.
Développement rapide des infrastructures en Asie-Pacifique
La Chine a alloué 17 800 milliards CNY (2 500 milliards USD) à des projets ferroviaires, de métro et de logement en 2024, consommant 2,1 millions de tonnes de composés de câbles en polyoléfine sans halogène[2]. Le Programme national d'infrastructure de l'Inde a réservé 1 400 milliards USD jusqu'en 2025, avec des spécifications de câbles et de conduits imposant des conceptions à faible émission de fumée et sans halogène conformément à la norme IS 1554. L'Indonésie a ajouté des constructions d'aéroports et de ports maritimes d'une valeur de 40 milliards USD en 2025, adoptant des revêtements époxy non halogénés pour l'acier répondant à la classe A ASTM E84. Le Vietnam a augmenté ses budgets de métro de 22 % en 2024, accroissant la demande de câbles conformes à la norme IEC 60332. Ces projets ont dépassé les cycles de construction occidentaux, compensant le ralentissement des mises en chantier en Amérique du Nord.
Production croissante d'électronique grand public et de biens électriques
Les expéditions de semi-conducteurs ont augmenté de 12 % pour atteindre 1 150 milliards d'unités en 2024, stimulant le besoin de composés de moulage époxy ignifuges. La Chine a produit 3,2 milliards d'appareils intelligents, chacun contenant 8 à 12 g de mélanges sans halogène UL 94 V-0. La Corée du Sud a exporté 142 milliards USD d'électronique grand public, où les blocs-batteries utilisent des revêtements phosphore-azote conformes à la norme UL 2054. Le Vietnam a assemblé 85 millions d'ordinateurs portables, encore dépendants de stratifiés bromés qui devront être remplacés avant 2027 en vertu du règlement REACH. La prolifération des stations de base jusqu'à 4,8 millions de sites a souligné la demande d'époxy haute Tg chargé de nano-alumine.
Transition vers des solutions non halogénées pour la conformité ESG
La proposition de restriction de l'ECHA d'octobre 2024 concernant le déca-BDE a déclenché des reconceptions vers le diéthylphosphinate d'aluminium et le polyphosphate de mélamine. La Californie a inscrit le TBBPA comme produit prioritaire en mars 2025, lançant des analyses d'alternatives dans le cadre des produits de consommation plus sûrs. L'examen des investisseurs s'est élargi, avec 68 % des entreprises du S&P 500 divulguant leurs émissions de portée 3 en 2024 et 42 % s'engageant à éliminer progressivement les halogènes d'ici 2028. L'Ultradur High Speed de BASF d'août 2024, un PBT modifié au phosphore rouge, a remporté des créneaux de connecteurs automobiles à une épaisseur de 0,75 mm. Les écolabels tels qu'EPEAT Gold plafonnent désormais la teneur en halogènes en dessous de 0,1 % en poids, orientant les marchés publics à travers la Scandinavie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions réglementaires sur les chimies bromées/halogénées | -0.8% | Europe, Amérique du Nord en tête, APAC suivant | Moyen terme (2-4 ans) |
| Volatilité des coûts des matières premières | -0.6% | Mondial, aiguë là où la bauxite est importée | Court terme (≤2 ans) |
| Examen émergent de la toxicité des nano-hydroxydes métalliques | -0.3% | Europe, Amérique du Nord, extension potentielle en APAC | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Restrictions réglementaires sur les chimies bromées et halogénées
Le règlement de l'UE sur les polluants organiques persistants a réduit de dix fois la teneur admissible en HBCD dans les polymères recyclés en 2024, retirant effectivement l'isolation EPS traditionnelle des circuits de recyclage. La règle TSCA de l'EPA de mars 2025 interdit la fabrication de déca-BDE après janvier 2027, sauf dans l'aérospatiale. Le Canada a ajouté le TBBPA à l'annexe 1, initiant une élimination progressive des stratifiés PCB sur 24 mois. Les achats préventifs de stocks ont déprimé les prix au comptant du brome de 9 % fin 2024, tandis que les contrôles japonais sur les paraffines chlorées ont détourné 4 200 t vers des alternatives phosphorées.
Volatilité des coûts des matières premières
L'hydroxyde d'aluminium chinois a atteint en moyenne 2 850 CNY/t (400 USD/t) au premier semestre 2025, en hausse de 18 % après que les exportations australiennes de bauxite ont chuté de 9 % et que l'Indonésie a ajouté une taxe de 10 % sur l'alumine. L'hydroxyde de magnésium européen a augmenté de 14 % en raison des réductions de gaz qui ont affecté la capacité de calcination néerlandaise. Un incendie dans une usine de phosphore rouge au Sichuan a fait grimper les prix de 21 %, poussant les compoundeurs vers le polyphosphate d'ammonium avec une prime de coût de 15 %. La hausse des redevances en Turquie a fait augmenter les coûts du borate de zinc de 6 %. Les contrats à prix fixe de Nabaltec couvraient 60 % des besoins en ATH pour 2025, préservant les marges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formulations non halogénées captent les vents favorables réglementairesLes systèmes non halogénés représentaient 65,08 % du marché des produits chimiques ignifuges en 2025, et cette part s'élargira à un CAGR de 5,15 % jusqu'en 2031. L'hydroxyde d'aluminium reste le pilier volumique, se décomposant de manière endothermique à 180-200 °C pour étouffer la chaleur tout en libérant de la vapeur d'eau ; le Martinal OL-107 de Huber a permis des émissions de gaz acides conformes à la norme IEC 60754-2 inférieures à 0,5 % pour les câbles en 2024. L'hydroxyde de magnésium couvre les polyoléfines à plus haute température, le MagShield 95 de Martin Marietta équilibrant les propriétés d'impact et de résistance aux flammes à une taille médiane de 1,8 µm.
La taille du marché des produits chimiques ignifuges pour les produits non halogénés reflète la préférence des clients pour des matériaux à plus faible toxicité qui soutiennent les certifications de construction écologique. Les fournisseurs se concentrent sur les traitements de surface qui améliorent la compatibilité avec la matrice polymère, tandis que les producteurs chinois intégrés verticalement aiguisent la concurrence par les prix en contrôlant les matières premières de bauxite et de phosphate. Les dépôts de propriété intellectuelle se concentrent sur les hybrides phosphore-silicium pour les blocs-batteries de véhicules électriques, et les premiers pilotes de phénoliques dérivés de la lignine démontrent des réductions de 30 % du carbone incorporé recherchées dans le cadre des mandats de cycle de vie européens.


Par application :
les polyoléfines dominent, le polyuréthane s'accélèreLes polyoléfines détenaient 42,28 % du marché des produits chimiques ignifuges en 2025, ancrées par des composés de câbles à faible émission de fumée et sans halogène qui incorporent 60 à 65 % d'hydroxyde d'aluminium dans des matrices LLDPE pour atteindre des indices d'oxygène limite de 28 %. Les systèmes à base d'Engage de Dow ont satisfait à la norme EN 50399 Cca-s1a,d1,a1 pour les tunnels européens tout en préservant la flexibilité à -40 °C. Les poches de croissance comprennent le câblage photovoltaïque, les tours 5G et les faisceaux de câbles pour parcs éoliens.
Pendant ce temps, le polyuréthane mène la croissance à un CAGR de 5,29 % alors que les sièges de véhicules électriques et les enveloppes de bâtiments utilisent des polyols riches en phosphore comme l'Elastopor H 4240/10 de BASF, atteignant la classe DIN 4102 B2 avec 35 % moins de fumée. Les rénovations de panneaux de mousse rigide dans le cadre du Superbonus italien et des codes énergétiques français augmentent encore les volumes d'additifs, tandis que les mousses souples adoptent des polyols phosphorés réactifs qui limitent la migration et les odeurs.
Par secteur d'utilisation final :
le secteur électrique s'accélère, la construction se stabiliseLe bâtiment et la construction ont maintenu une part de 40,19 % en 2025, soutenu par des panneaux en polyuréthane rigide, des mousses phénoliques et des profilés PVC certifiés avec des indices de propagation des flammes inférieurs à 25. Les infrastructures d'Asie-Pacifique ont compensé un recul de 8 % des mises en chantier aux États-Unis, la Chine seule installant 340 000 tonnes de conduits en polyoléfine ignifuge dans des complexes de logements sociaux.
L'électrique et l'électronique enregistreront le CAGR le plus rapide de 5,24 %, alimenté par les centres de données, les appareils 5G et la miniaturisation grand public qui nécessitent UL 94 V-0 à des parois inférieures à 1 mm. Le câblage des parcs éoliens en Amérique latine et les boîtiers de batteries en Amérique du Nord ajoutent de l'élan, tandis que le mobilier rembourré reste une niche après le passage de la Californie aux seuls essais de combustion lente.


Analyse géographique
Marché des Produits Chimiques Ignifuges en Asie-Pacifique
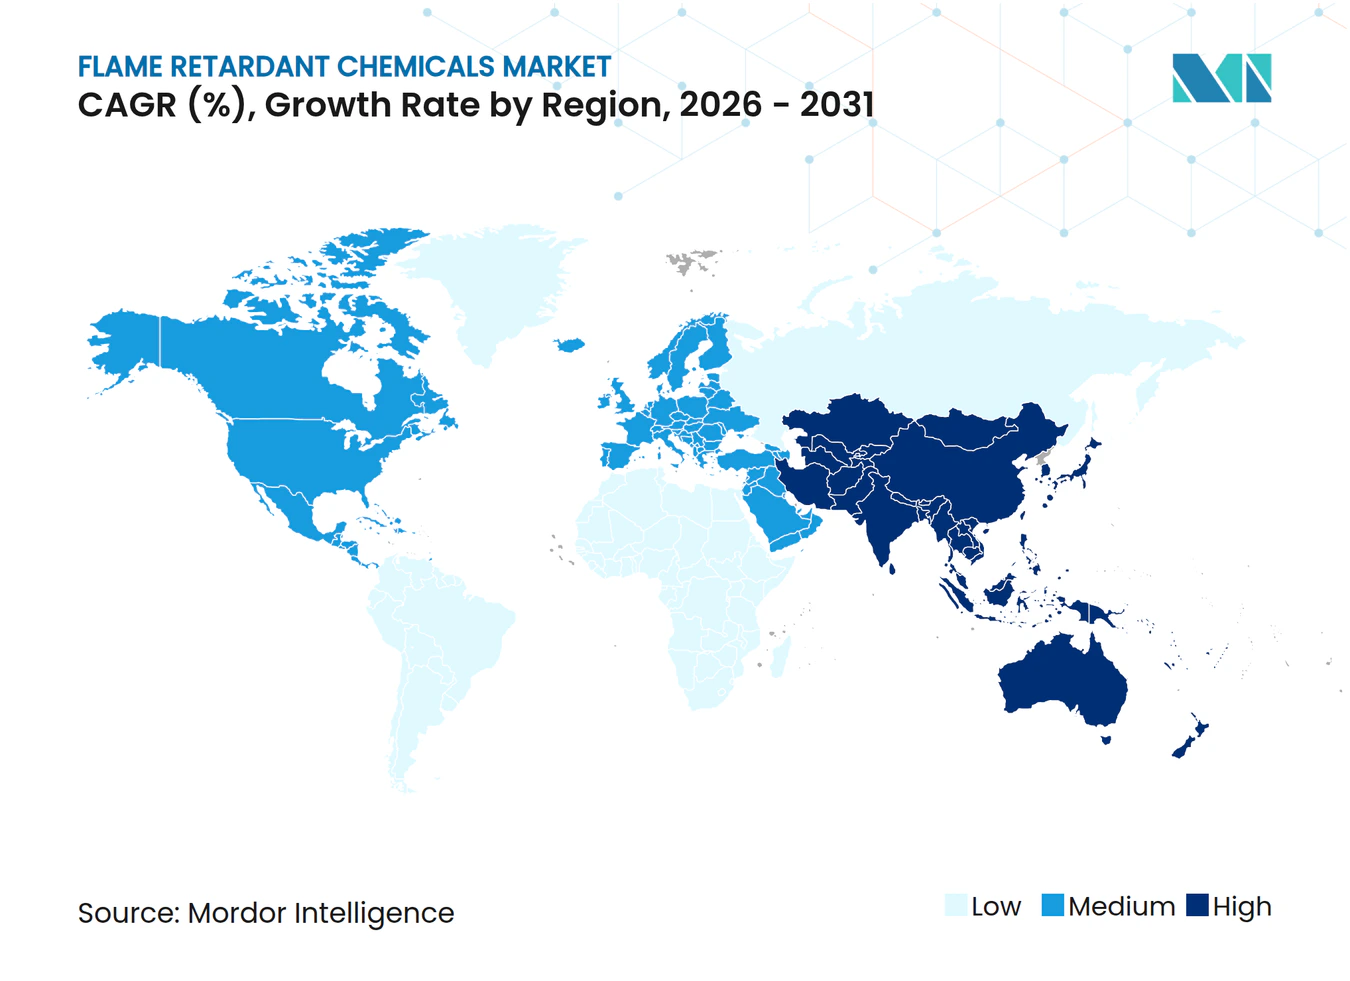
L'Asie-Pacifique a généré 50,65 % des revenus de 2025 et devrait croître à un TCAC de 5,69 %. La réglementation GB 31241 de la Chine sur les batteries a stimulé le polycarbonate sans halogène de 22 % pour les boîtiers d'appareils, et la norme IS 17156 de l'Inde a libéré la demande en câblage pour le métro dans trois mégapoles. Les codes de construction en bois du Japon ont développé les ventes de revêtements intumescents, et l'alignement de la Corée du Sud sur la norme ISO 5660 a remplacé les additifs halogénés pour panneaux. Le Vietnam, l'Indonésie et la Thaïlande, qui ont ensemble ajouté 42 GW de nouvelles capacités de fabrication en 2024, ont intensifié le besoin de câbles conformes à la norme IEC 60332 dans les installations industrielles.
Marché des Produits Chimiques Ignifuges en Europe
L'Europe a accusé un retard de croissance, les interdictions des PFAS ayant contraint à reformuler les mousses et les restrictions sur le déca-BDE ayant perturbé les stratifiés pour circuits imprimés. L'Allemagne a orienté le polystyrène recyclé contenant du HBCD vers la seule incinération, stimulant ainsi le recours à des substituts vierges non halogénés, tandis que l'interdiction britannique du bardage a orienté 14 000 t de demande en mousse phénolique vers des grades chargés en ATH. Les obligations de cycle de vie en France et les crédits d'impôt Superbonus en Italie ont mobilisé les ignifuges biosourcés, ouvrant la voie à des innovations à base de lignine-phénol.
Marché des Produits Chimiques Ignifuges dans les Amériques et en MEA
L'Amérique du Nord a enregistré un chiffre d'affaires significatif en 2025, les déploiements de centres de données et de véhicules électriques aux États-Unis absorbant du diéthylphosphinate d'aluminium pour les connecteurs. L'interdiction du déca-BDE par l'EPA pousse les équipementiers vers des solutions à base de phosphore, le Code national du bâtiment révisé du Canada limite les bardages combustibles et les 12 GW d'énergies renouvelables du Mexique nécessitent des câbles conformes à la norme IEC 60332-3. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique ont également contribué, portés par les mises à niveau des boîtiers de détecteurs de fumée au Brésil dans le cadre de la norme ABNT NBR 17240 et par le programme de construction Vision 2030 de l'Arabie Saoudite qui prescrit des intérieurs conformes à la norme SASO 2663.
Éditions régionales
Paysage réglementaire
La réglementation se durcit autour des systèmes bromés traditionnels et de certaines chimies organophosphorées sélectionnées, ce qui augmente les coûts de conformité et pousse la reformulation vers des solutions sans halogène et polymériques. Dans l'Union européenne, le cadre POP a renforcé le contrôle des PBDE via de nouvelles valeurs limites de contaminant traces non intentionnel (UTC) introduites par le règlement délégué (UE) 2025/1482 de la Commission (en vigueur au 17 novembre 2025), tandis que l'ECHA a lancé en janvier 2026 un appel à contributions sur les retardateurs de flamme aromatiques bromés non polymériques utilisés dans les secteurs électrique et électronique, la construction et le textile.
Le pipeline réglementaire de l'UE a également évolué vers des contrôles par classe pour les retardateurs de flamme organophosphorés, l'ECHA ayant publié en juillet 2026 un projet d'amendement à l'annexe XVII de REACH (ECHA/RAC/2026/11) couvrant 12 catégories et faisant référence à un seuil de 0,1 % en poids, avec une application proposée en 2027. Aux États-Unis, les actions de l'EPA au titre du TSCA ont continué de façonner la gestion des produits, notamment une évaluation des risques finalisée en septembre 2024 pour le TCEP concluant à un risque déraisonnable, ainsi que des mises à jour de juin 2026 sur l'activité de révision du TSCA concernant le TBBPA, renforçant la nécessité de données toxicologiques, de contrôles de l'exposition des travailleurs et de feuilles de route de substitution pour les fournisseurs mondiaux desservant les équipementiers de l'UE et des États-Unis.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les matières premières en amont telles que les minéraux hydroxyde d'aluminium (ATH) et hydroxyde de magnésium (MDH), les dérivés du phosphore (y compris le polyphosphate d'ammonium et les intermédiaires organophosphorés spécialisés), et les intrants à base de brome pour les produits halogénés traditionnels. Les acteurs intermédiaires transforment ces intrants en retardateurs de flamme additifs ou réactifs et en composés, qu'ils vendent ensuite aux compoundeurs et formulateurs desservant les polyoléfines, le polyuréthane, les résines époxy et les thermoplastiques techniques dans les secteurs du bâtiment et de la construction, de l'électrique et de l'électronique, du transport, et du textile et de l'ameublement. La qualification en aval est déterminée par les essais au feu propres aux usages finaux et les normes régionales, ce qui accroît le rôle du développement d'applications, de la documentation (par exemple les dossiers REACH) et du support d'essais internes dans la prestation commerciale.
Les principales contraintes proviennent de la concentration des matières premières et des procédés à forte intensité énergétique, notamment la dépendance à la Chine pour le phosphore jaune et l'exposition aux coûts logistiques et énergétiques pour les systèmes à base de minéraux, ainsi que l'utilisation historique du trioxyde d'antimoine comme synergiste dans certaines formulations halogénées. Les producteurs réagissent en développant des dispositifs de production plus localisés et intégrés : Clariant a achevé une expansion de 100 millions de CHF sur son site de Daya Bay, en Chine, en octobre 2025, pour accroître la capacité sans halogène Exolit OP, et BASF a annoncé en mars 2026 la production commerciale d'un grade de TPU ignifuge Elastollan sur son site de Shanghai. L'intégration à grande échelle du phosphate reste également un levier pour la sécurité d'approvisionnement et la maîtrise des coûts, comme en témoigne le projet du groupe Xingfa portant sur 200 000 tonnes de polyphosphate d'ammonium de qualité ignifuge en Chine en 2026.
Paysage concurrentiel
Concentration du Marché
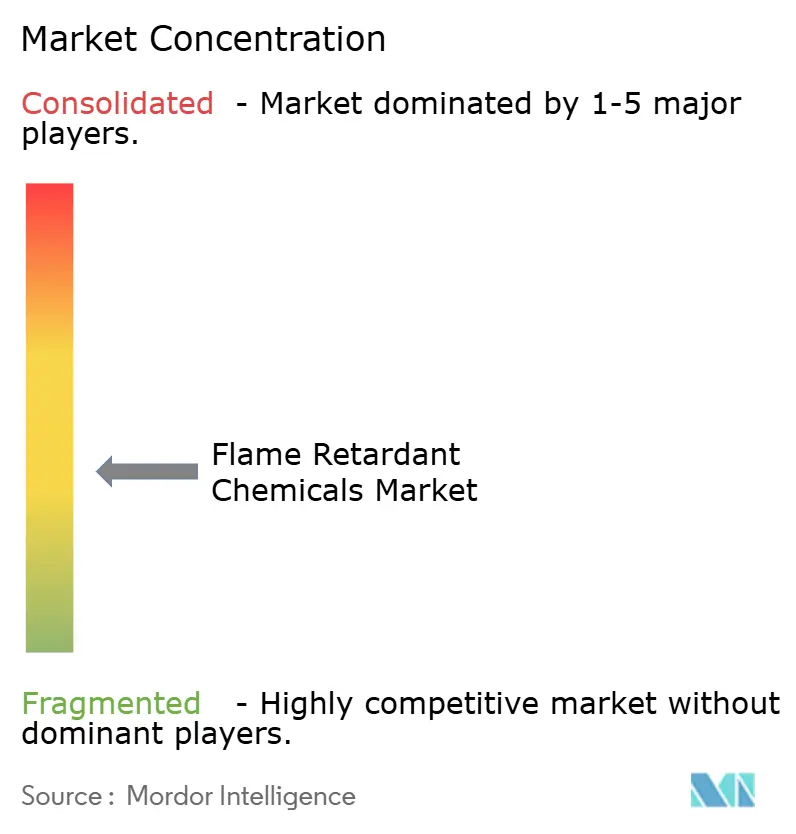
Le marché des produits chimiques ignifuges présente une fragmentation modérée. Les producteurs chinois d'hydroxyde d'aluminium ont exploité l'intégration de la bauxite pour sous-coter l'ATH occidental de 12 %, érodant les marges d'Albemarle, BASF, Clariant, ICL et LANXESS. Les niches d'ATH ultra-fin prospèrent alors qu'Italmatch et Nabaltec conçoivent des distributions ≤1,5 µm pour le gainage de câbles conformes à la norme IEC 60332-3, maintenant la résistance à la traction. Les accréditations réglementaires orientent désormais les flux de transactions ; les fournisseurs détenant l'ISO 14001 et des dossiers REACH complets ont obtenu des taux de succès européens plus élevés. En conséquence, le champ concurrentiel s'oriente vers des producteurs intégrés verticalement et prêts à la conformité, capables de combiner efficacité des coûts et performance ESG.
Leaders du secteur des produits chimiques ignifuges
-
Albemarle Corporation
-
BASF
-
Clariant AG
-
LANXESS AG
-
ICL
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Produits Chimiques Ignifuges Entreprises couvertes dans ce rapport
- Adeka Corporation
- Albemarle Corporation
- Avient Corporation
- BASF
- Clariant AG
- DIC Corporation
- Dow Inc.
- Eti Maden
- ICL Group
- Italmatch Chemicals SpA
- J.M. Huber Corp. (Huber Engineered Materials)
- LANXESS AG
- Martin Marietta
- MPI Chemie BV
- Nabaltec AG
- Nyacol Nano Technologies Inc.
- RIN KAGAKU KOGYO Co. Ltd
- RTP Company
- Sanwa Chemical Co. Ltd
- Showa Denko K.K.
- Sibelco NV (Specialty Alumina)
- Thor Group
- Tosoh Corporation
- UFP Industries Inc.
Opportunités de marché et perspectives d'avenir
Une opportunité claire réside dans la reformulation et la refonte des portefeuilles pour la conformité à l'UE, où les signaux réglementaires couvrent à la fois les chimies bromées et certaines catégories organophosphorées sélectionnées. Le projet d'amendement à l'annexe XVII de REACH de l'ECHA de juillet 2026 (ECHA/RAC/2026/11), couvrant 12 catégories de retardateurs de flamme organophosphorés et faisant référence à un seuil de 0,1 % en poids, a poussé les équipementiers et les compoundeurs à cartographier les additifs au niveau de la formulation et à élargir l'utilisation de systèmes non halogénés offrant une meilleure documentation et des profils de migration plus faibles. Dans le même temps, la Commission européenne a resserré les limites de migration des PFAS pour les Eco-Polymères au titre de l'annexe XVII de REACH, les faisant passer de 10 ppb à 2 ppb (en vigueur au 1er octobre 2026), ce qui accroît la demande d'approches sans fluor dans les applications de polymères hautes performances où la performance au feu et l'extractibilité ultra-faible sont recherchées conjointement.
Les ajouts de capacité et les investissements ciblés en R&D pointent également vers des espaces vacants dans les solutions phosphorées et composées sans halogène pour la mobilité électrique, le stockage d'énergie et le câblage avancé. L'expansion de Clariant à Daya Bay en octobre 2025, articulée autour de l'Exolit OP pour les polymères de mobilité électrique, et la production par BASF en mars 2026 à Shanghai d'un grade de TPU ignifuge illustrent la poursuite de la localisation à proximité des chaînes d'approvisionnement de l'électronique et des véhicules électriques en Asie. D'autres mouvements côté offre en 2026, notamment l'expansion par SK Minerals and Additives de son site de Khanna, en Inde, avec des terrains supplémentaires et un centre de R&D dédié aux matériaux avancés de sécurité incendie, ainsi que la progression par le groupe Xingfa d'un projet intégré de phosphate vers APP, mettent en évidence les opportunités pour les fournisseurs capables de sécuriser les chaînes de valeur du phosphore, de proposer des alternatives sans halogène directement substituables pour les polyoléfines et le polyuréthane, et de soutenir les cycles de qualification client par des tests et une documentation réglementaire.
Développements industriels récents dans Marché des Produits Chimiques Ignifuges
- Juillet 2026 : ICH a achevé le développement d'une mousse de polyuréthane ignifuge haute performance conçue pour les systèmes de stockage d'énergie et a commencé à la fournir à Flatiron Energy Development, basé aux États-Unis. Cette initiative souligne l'usage croissant des solutions de polyuréthane ignifuge spécialisées dans les applications adjacentes aux batteries, où les exigences d'atténuation des événements thermiques se renforcent.
- Novembre 2025 : Clariant a annoncé une coentreprise avec FUHUA pour développer des retardateurs de flamme non halogénés à base de phosphore de nouvelle génération. Ce partenariat apporte une échelle et un accès local aux matières premières en Chine, en phase avec l'adoption plus rapide des systèmes sans halogène dans les matériaux de construction, les composants automobiles et l'électronique.
- Décembre 2024 : ICL a lancé VeriQuel R100, un retardateur de flamme phosphoré réactif pour l'isolation en polyuréthane rigide. En mettant l'accent sur l'incorporation réactive au sein du réseau polymère, le produit vise une migration plus faible et une performance à long terme améliorée, aidant les formulateurs d'isolants à s'éloigner des additifs restreints ou soumis à une surveillance accrue.
Marché des Produits Chimiques Ignifuges Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les additifs chimiques et les agents réactifs utilisés pour réduire l'inflammabilité et ralentir la propagation du feu dans des matériaux tels que les plastiques, les mousses, les textiles, les revêtements et les produits de construction, mesurés en valeur au point de vente.
Exclusions du périmètre : Nous excluons les services de protection incendie spécialisés appliqués sur site et la main-d'œuvre d'installation facturés dans le cadre de contrats de construction.
Aperçu de la Segmentation
- Par type de produit
- Ignifuges non halogénés
- Inorganique
- Hydroxyde d'aluminium
- Hydroxyde de magnésium
- Composés du bore
- Phosphore
- Azote
- Autres types de produits
- Inorganique
- Ignifuges halogénés
- Composés bromés
- Composés chlorés
- Ignifuges non halogénés
- Par application
- Polyoléfines
- PVC
- Résines époxy
- Thermoplastiques techniques (PA, PBT, PEEK, etc.)
- Résines polyester insaturées
- Polyuréthane
- Par secteur d'utilisation final
- Électrique et électronique
- Bâtiment et construction
- Transport
- Textiles et mobilier
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie de la façon dont les ignifuges transitent des matières premières vers les principales utilisations finales, et par l'identification des zones où la demande apparaît clairement dans les données publiques. Nous avons consulté des sources ouvertes telles que les publications sur la sécurité incendie et les codes de construction, les communiqués des associations professionnelles de la chimie et des plastiques, les offices statistiques nationaux pour les séries de production industrielle, les données commerciales douanières et par ligne tarifaire, ainsi que les revues scientifiques à comité de lecture en science des polymères et des matériaux.
Pour rendre ces données exploitables aux fins de dimensionnement, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les couvertures médiatiques réputées pour identifier les ajouts de capacité, les commentaires sur le mix produit et l'exposition régionale. De plus, nos analystes ont utilisé un abonnement payant approuvé pour les données financières et le renseignement sur les entreprises, ainsi qu'une base de données de brevets, afin de vérifier les évolutions technologiques (par exemple, le mouvement vers des systèmes à faible teneur en halogène) susceptibles de modifier les prix de vente moyens au fil du temps. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des lacunes.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour tester les hypothèses documentaires sur les prix, la substitution et le calendrier d'adoption dans les domaines des plastiques, de l'électronique, des matériaux de construction et de la demande liée aux transports. Nous avons échangé avec des acteurs intervenant dans les rôles de fabrication, de distribution et de prescription en aval, puis nous avons réconcilié les différences par région afin que la réglementation locale et le mix d'utilisation finale alimentent le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 17 % | APAC : 45 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 34 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante, utilisant des indicateurs de production et d'échanges commerciaux pour reconstituer la consommation apparente régionale des chimies ignifuges, puis en la répartissant dans les principaux systèmes de matériaux d'utilisation finale. Étant donné que les prix varient selon la chimie et la pureté, des fourchettes de prix de vente moyens sont appliquées par région et par utilisation finale, puis croisées avec les données issues des entretiens.
Le modèle est façonné par des signaux spécifiques au marché tels que les tendances de production de polymères et de résines, l'activité de construction et la demande en isolation, la dynamique de fabrication électronique, la production dans les transports, et l'évolution du mix entre systèmes halogénés et non halogénés, influencée par la réglementation et les spécifications des clients. Pour les prévisions, nous effectuons une analyse de scénarios appuyée par des indicateurs à court cycle, alignons les perspectives variables sur ce que les acteurs du secteur anticipent en termes de volumes et d'évolution des prix, et réalisons également des approximations ascendantes sélectives à titre de contrôle (volume échantillonné multiplié par le prix de vente moyen, plus des vérifications de circuit). Si des lacunes de couverture apparaissent, nous les traitons avec des proxies conservateurs liés au bassin de demande d'utilisation finale mesurable le plus proche.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par des vérifications étape par étape où les totaux régionaux sont comparés à des signaux indépendants tels que les flux commerciaux, les séries de production par utilisation finale et les changements de capacité connus. Lorsqu'un chiffre semble incorrect, nous revoyons les hypothèses et effectuons des appels de suivi pour confirmer si le facteur est lié au calendrier des prix, à un changement de mix ou à une baisse temporaire de la demande.
Avant la validation finale, un autre analyste examine le fichier pour confirmer les calculs, la cohérence des unités et la logique d'une année sur l'autre, puis aligne le récit sur le jeu de données final. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, notamment des changements réglementaires ou d'importants ajouts d'offre. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Dimensionnement du Marché des Produits Chimiques Ignifuges par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les tailles de marché publiées pour les produits chimiques ignifuges peuvent différer même lorsqu'elles utilisent des libellés similaires, car le calendrier des prix, le mois de conversion des devises et la question de savoir si les dépenses adjacentes en protection incendie sont incluses sont traités différemment selon les études. Certains rapports s'appuient également davantage sur un seul indicateur de demande, ce qui peut amplifier les variations lorsque le mix d'utilisation finale change au cours d'une année.
Dans notre cas, l'écart s'explique principalement par la fréquence à laquelle les fourchettes de prix sont actualisées et validées par rapport aux signaux récents de commerce et de production, et par le fait que la conversion de valeur est liée au taux de change moyen de l'année de base plutôt qu'à un taux au comptant unique, ce qui est l'approche utilisée par Mordor Intelligence pour maintenir la valeur 2025 alignée sur ce que les acheteurs et les vendeurs ont réellement transigé dans les différentes régions.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 9,26 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 9,82 milliards USD (2025) | Utilise un horizon de prévision plus long et une hypothèse d'escalade des prix plus agressive, et son chiffre 2025 est présenté comme une année d'estimation qui peut mélanger les prix de début et de fin d'année sans la même cadence de validation en milieu d'année. |
| Cabinet de Conseil Régional B | 9,25 milliards USD (2024) | S'ancre sur une année de base 2024 et peut appliquer une moyenne plus large entre les chimies, ce qui peut sous-estimer les différences de prix de vente moyens liées au mix lorsque l'adoption non halogénée progresse plus rapidement dans certaines utilisations finales. |
Lorsque ces estimations sont alignées, les différences restantes proviennent principalement du choix de l'année et de la façon dont les prix et le mix sont mis à jour tout au long de la période de base. En liant la demande à des signaux d'utilisation finale observables, puis en testant les fourchettes de prix de vente moyens avec les retours terrain, le chiffre obtenu reste traçable à des données d'entrée claires et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des produits chimiques ignifuges ?
La taille du marché des produits chimiques ignifuges était évaluée à 9,26 milliards USD en 2025 et devrait croître de 9,72 milliards USD en 2026 à 12,37 milliards USD d'ici 2031, à un CAGR de 4,94 % durant la période de prévision (2026-2031).
Quelle est l'importance de l'Asie-Pacifique dans ce secteur ?
L'Asie-Pacifique a capté 50,65 % des revenus de 2025 et devrait se développer à un CAGR de 5,69 %.
Pourquoi les additifs non halogénés gagnent-ils des parts de marché ?
La multiplication des réglementations environnementales et des exigences en matière de durabilité favorise le passage des formulations plus sûres et sans halogène.
Quel sera l'impact de l'interdiction du déca-BDE par l'EPA ?
Elle accélérera l'élimination progressive du déca-BDE, augmentant la demande pour des ignifuges alternatifs plus sûrs et pouvant potentiellement entraîner une hausse des coûts de substitution.
Quel sera l'impact de l'interdiction du déca-BDE par l'EPA ?
Quel sera l'impact de l'interdiction du déca-BDE par l'EPA ?