
Taille et part du marché des compléments de fertilité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.88 Milliards de dollars |
| Taille du Marché (2031) | 3.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments de fertilité par Mordor Intelligence
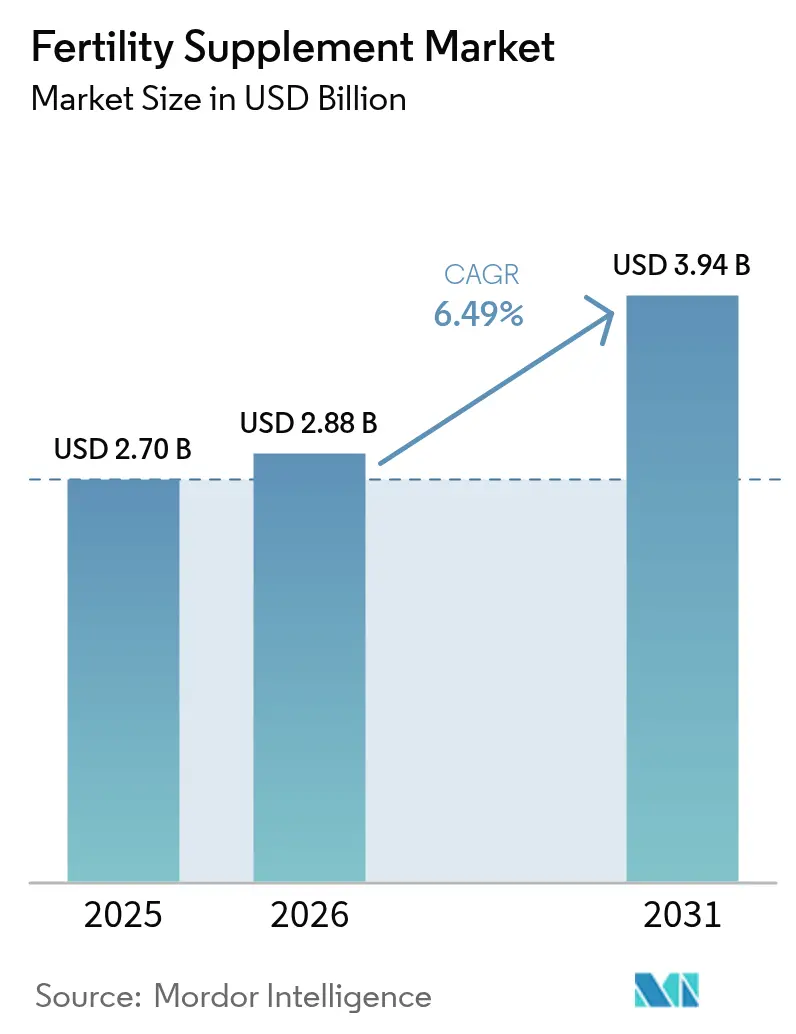
La taille du marché des compléments de fertilité était évaluée à 2,70 milliards USD en 2025 et devrait progresser de 2,88 milliards USD en 2026 pour atteindre 3,94 milliards USD d'ici 2031, à un TCAC de 6,49 % pendant la période de prévision (2026-2031).
La dynamique est soutenue par la prévalence croissante de l'infertilité, une sensibilisation accrue à la santé préconceptionnelle et une adoption plus large des technologies de procréation médicalement assistée (PMA) aussi bien dans les économies développées qu'émergentes. Les données cliniques confirmant les bénéfices reproductifs de nutriments tels que la coenzyme Q10, le méthylfolate et la L-carnitine aident les marques à justifier des tarifs premium tout en renforçant leur crédibilité auprès de la communauté médicale[1]U.S. Food & Drug Administration, "Règle finale de notification des nouveaux ingrédients diététiques", Federal Register, federalregister.gov. Par ailleurs, les employeurs aux États-Unis ont élargi la couverture en matière de fertilité — passant de 30 % en 2020 à 42 % en 2024 — stimulant la demande de protocoles nutritionnels adjuvants pouvant être suivis avant ou pendant les cycles de PMA. Les canaux de vente en ligne, conjugués à un renforcement du contrôle réglementaire sur la sécurité des produits et la justification des allégations, continuent de redéfinir la stratégie concurrentielle et d'accélérer l'innovation sur le marché des compléments de fertilité.
Points clés du rapport
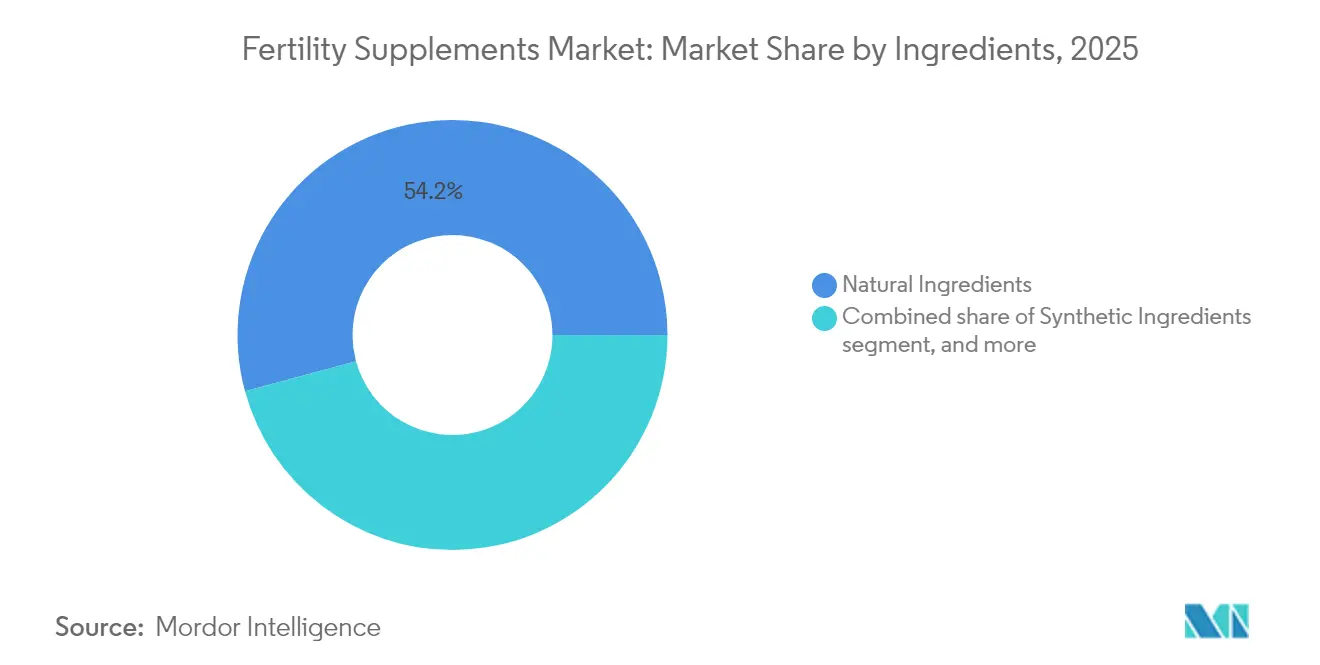
- Par ingrédient, les formulations naturelles représentaient 54,22 % de la part du marché des compléments de fertilité en 2025, tandis que les mélanges d'ingrédients naturels et synthétiques devraient afficher le TCAC le plus rapide à 8,39 % jusqu'en 2031.
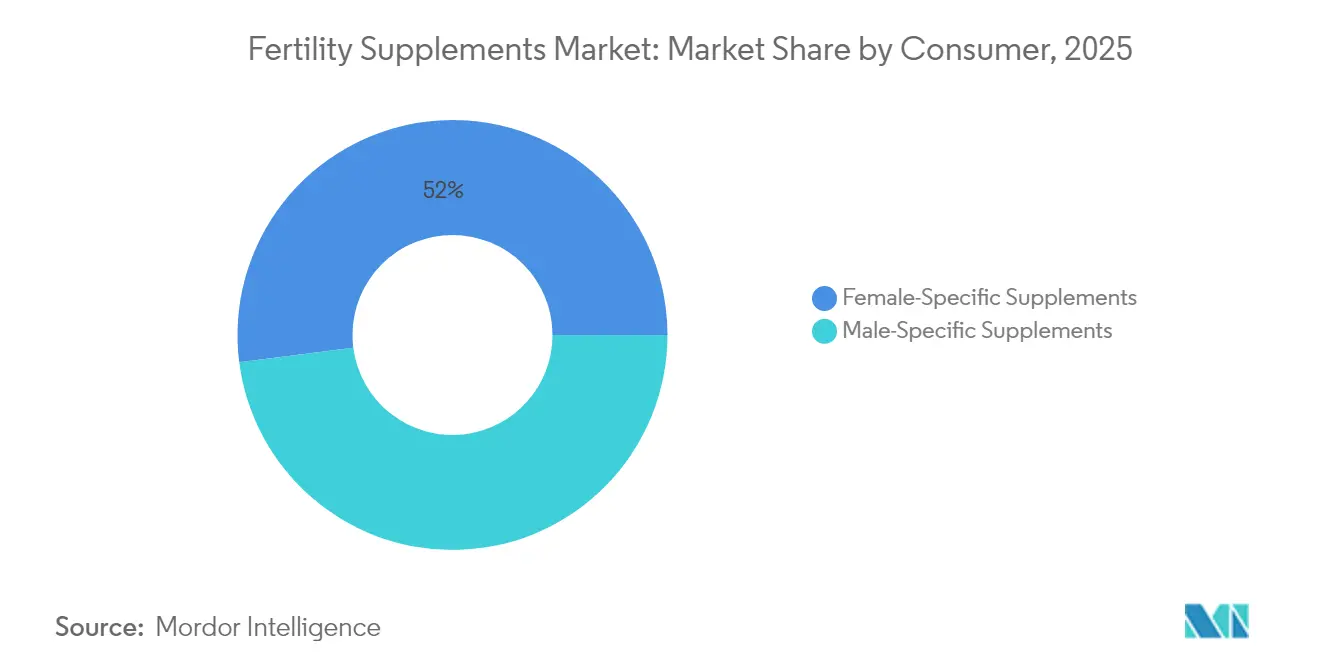
- Par consommateur, les produits spécifiques aux femmes détenaient 52,02 % de la taille du marché des compléments de fertilité en 2025, tandis que les gammes spécifiques aux hommes devraient se développer à un TCAC de 8,41 % jusqu'en 2031.
- Par forme, les gélules étaient en tête avec une contribution aux revenus de 37,76 % en 2025 ; les gommes représentent le format à la croissance la plus rapide avec un TCAC de 9,12 % jusqu'en 2031.
- Par canal de distribution, la pharmacie de détail conservait 43,08 % de part en 2025, bien que l'e-pharmacie progresse à un TCAC de 9,08 % grâce aux avantages de commodité et de confidentialité.
- Par région, l'Amérique du Nord captait 35,41 % de la part du marché des compléments de fertilité en 2025, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, enregistrant un TCAC de 7,48 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des compléments de fertilité
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante de l'infertilité mondiale | +1.8% | Mondial ; le plus élevé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Sensibilisation croissante à la nutrition préconceptionnelle | +1.2% | Amérique du Nord et Europe ; extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des technologies de procréation médicalement assistée | +1.0% | Mondial ; concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Augmentation du revenu disponible et des dépenses de santé | +0.9% | Cœur Asie-Pacifique ; extension vers l'Amérique latine | Moyen terme (2-4 ans) |
| Innovations produits avec des ingrédients fondés sur des données probantes | +0.7% | Mondial ; porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Prolifération des canaux de distribution en ligne et de détail | +0.5% | Mondial ; le plus rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante de l'infertilité mondiale
Environ 8 à 12 % des couples sont aujourd'hui confrontés à une infertilité d'origine masculine, et l'infertilité secondaire progresse fortement en Asie-Pacifique, les Philippines affichant certains des taux régionaux les plus élevés. Les facteurs contributifs — maternité et paternité tardives, modes de vie sédentaires et stress environnementaux — ont fait passer les compléments de fertilité du statut discrétionnaire à celui d'essentiels de santé perçus comme tels. Les données probantes concernant des nutriments tels que le myo-inositol et le sélénium dans la prise en charge du syndrome des ovaires polykystiques (SOPK) sous-tendent une demande à long terme, notamment pour les femmes qui reportent leur grossesse après la trentaine. Ces évolutions épidémiologiques structurelles établissent une plateforme de croissance durable pour le marché des compléments de fertilité.
Sensibilisation croissante à la nutrition préconceptionnelle
Des enquêtes menées dans cinq pays à revenu élevé montrent que les États-Unis sont en tête en matière de connaissances préconceptionnelles, bien que l'adoption des régimes recommandés en micronutriments demeure irrégulière. Les conseils des médecins constituent la source d'information la plus fiable, conférant au soutien clinique un rôle de catalyseur des ventes. Des recherches établissant un lien entre des niveaux optimaux de cuivre, de manganèse et de vitamine B12 durant la grossesse et un risque de tension artérielle réduit en milieu de vie élargissent la conversation, passant de la conception immédiate aux résultats de santé à long terme. En intégrant ces enseignements, les marques positionnent les compléments de fertilité comme faisant partie du bien-être prénatal holistique plutôt que comme des solutions à court terme.
Expansion des technologies de procréation médicalement assistée
Le marché mondial des services de fertilité est en passe de doubler, passant de 35 milliards USD en 2023 à plus de 70 milliards USD d'ici 2033, à un rythme de 10 % de TCAC en Asie. Un cycle de fécondation in vitro (FIV) coûtant entre 30 000 et 40 000 USD, les nutraceutiques améliorant la qualité des ovocytes ou des spermatozoïdes constituent des adjuvants rentables. Les multivitamines enrichies en resvératrol ont produit un nombre plus élevé de follicules matures et ont amélioré les taux de fécondation par rapport aux témoins traités uniquement à l'acide folique. Les dispositifs modernes de sélection des spermatozoïdes tels que le Q300™ permettent d'atteindre des taux de grossesse cumulatifs allant jusqu'à 65 %, et les patients associent souvent ces technologies à des régimes antioxydants pour optimiser les résultats. Ensemble, ces tendances ancrent davantage le marché des compléments de fertilité dans les protocoles cliniques de fertilité.
Augmentation du revenu disponible et des dépenses de santé
La classe moyenne en expansion en Chine, en Inde et en Asie du Sud-Est consacre des budgets ménagers plus importants à la santé reproductive. La couverture assurantielle croissante pour les PMA, ainsi que les incitations gouvernementales dans certaines provinces, renforcement la demande de micronutriments préparatoires. Les économies d'Amérique latine suivent une trajectoire similaire, bien qu'à un stade antérieur, offrant un potentiel de croissance supplémentaire pour le secteur des compléments de fertilité.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôle réglementaire strict sur les allégations relatives aux compléments | -0.8% | Mondial ; le plus strict en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Preuves cliniques limitées soutenant l'efficacité | -0.6% | Mondial ; impact sur les segments à prix premium | Long terme (≥ 4 ans) |
| Forte sensibilité aux prix parmi les consommateurs | -0.5% | Marchés émergents et segments soucieux des prix dans le monde entier | Court terme (≤ 2 ans) |
| Concurrence des modalités de traitement alternatives | -0.4% | Mondial ; plus fort là où la couverture PMA est en expansion | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contrôle réglementaire strict sur les allégations relatives aux compléments
La FDA américaine impose désormais une notification préalable à la mise sur le marché de 75 jours pour les nouveaux ingrédients diététiques, incluant des données toxicologiques substantielles, avant toute commercialisation[2]Center for Science in the Public Interest, "Lettre d'avertissement concernant les allégations de fertilité", cspinet.org. Le projet de loi SB 646 de Californie imposera des tests de métaux lourds pour les vitamines prénatales, et des organismes de défense tels que le Center for Science in the Public Interest ont ouvertement contesté les allégations de fertilité non étayées[3]U.S. Food & Drug Administration, "Règle finale de notification des nouveaux ingrédients diététiques", Federal Register, federalregister.gov. Les coûts de conformité augmentent le plus rapidement pour les petites entreprises, ce qui relève effectivement les barrières à l'entrée tout en renforçant progressivement la confiance des consommateurs sur le marché des compléments de fertilité.
Preuves cliniques limitées soutenant l'efficacité
Bien que les antioxydants puissent améliorer la concentration et la mobilité des spermatozoïdes, des revues systématiques révèlent un faible lien avec les résultats réels de naissances vivantes, en raison de biais d'étude et de petits échantillons. Ce déficit de preuves dissuade les professionnels de santé de recommander des mélanges à prix élevé dépourvus d'essais contrôlés randomisés robustes. Les marques investissant dans des études de référence peuvent toutefois traduire des résultats validés en avantages tarifaires défendables, se différenciant ainsi au sein du secteur des compléments de fertilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ingrédient : la domination des ingrédients naturels face à l'innovation synthétique
Les ingrédients naturels représentaient 54,22 % du marché des compléments de fertilité en 2025, reflétant la confiance des consommateurs envers les plantes médicinales telles que le maca, l'ashwagandha et le tribulus. Les vitamines et minéraux bénéficiant d'un long historique clinique — acide folique, zinc et sélénium — continuent d'ancrer de nombreuses formulations. Les antioxydants comme la coenzyme Q10 et les acides gras oméga-3 sont de plus en plus positionnés comme agents protecteurs des gamètes contre le stress oxydatif. Les bioactifs synthétiques se heurtent encore à des réticences, mais les messages scientifiques axés sur une meilleure absorption et une adéquation génétique contribuent à rapprocher les perceptions.
Le segment des mélanges devrait enregistrer le TCAC le plus rapide à 8,39 % jusqu'en 2031, alliant la familiarité des plantes médicinales à la précision synthétique. Les marques présentent ces hybrides comme des solutions « cliniquement complètes », justifiant des prix premium par des allégations d'étiquetage exhaustives. Par exemple, le profil d'absorption supérieur du Quatrefolic est associé à l'inositol issu de plantes entières pour répondre aux besoins à la fois de la fertilité féminine et des besoins liés au variant MTHFR. Ce positionnement s'aligne sur la disposition croissante en Amérique du Nord et en Asie-Pacifique à investir dans des piles de micronutriments spécifiques à des pathologies, un moteur essentiel pour le marché des compléments de fertilité.


Par forme : les gélules en tête tandis que les gommes progressent rapidement
Les gélules ont conservé une part de revenus de 37,76 % en 2025, appréciées pour leur précision de dosage et la facilité d'intégration de matrices multi-ingrédients. Les capsules molles dominent pour les nutriments liposolubles tels que le DHA oméga-3 et l'ubiquinol, tandis que les comprimés offrent des économies de fabrication pour les références grand public. Les poudres et sachets prêts à l'emploi répondent à des préférences de niche pour un dosage sans additifs ou personnalisable, mais les obstacles à la palatabilité limitent leur adoption grand public.
Les gommes devraient progresser à un TCAC de 9,12 % jusqu'en 2031 — une trajectoire reflétée dans plusieurs catégories de compléments adjacentes — les consommateurs plus jeunes assimilant le maintien de la santé à la commodité d'un en-cas. Les formulateurs répondent à la sensibilité thermique et aux avertissements relatifs à la teneur en sucre en utilisant des bases de pectine et des édulcorants à indice glycémique plus faible. Si ces améliorations technologiques se maintiennent, les gommes devraient s'approprier une part plus importante du marché des compléments de fertilité, notamment dans les paniers d'e-pharmacie.
Par consommateur : la demande féminine s'étend à la sensibilisation masculine
Les produits destinés aux femmes détenaient 52,02 % de la taille du marché des compléments de fertilité en 2025, portés par les recommandations d'acide folique obligatoires et un engagement plus fort des gynécologues-obstétriciens. Les mélanges ciblant le SOPK, associant le myo-inositol au sélénium et aux probiotiques, affichent une rotation rapide en rayon dans les pharmacies d'Asie-Pacifique. La demande est également stimulée par la tendance à la maternité tardive et la couverture des avantages en matière de fertilité accordés par les employeurs aux États-Unis.
Les références spécifiques aux hommes progressent le plus rapidement à un TCAC de 8,41 %, aidées par une plus grande exposition publique aux statistiques sur l'infertilité masculine et des données encourageantes sur la L-carnitine, les oméga-3 et la CoQ10. Un protocole de L-carnitine à 3 g par jour pendant trois mois a amélioré la mobilité des spermatozoïdes de 15 % à 50 % et la numération de 25 millions/mL à 49 millions/mL, validant l'intervention nutritionnelle pour les patients atteints d'asthénozoospermie. Les offres groupées pour couples — une boîte pour lui, une pour elle — sont désormais courantes, simplifiant les décisions d'achat et augmentant le revenu par foyer sur le marché des compléments de fertilité.
Par canal de distribution : l'e-pharmacie bouleverse le commerce de détail traditionnel
Les pharmacies de détail ont conservé 43,08 % de part de marché en 2025 grâce à la force des conseils cliniques en magasin. La proximité en rayon avec les vitamines prénatales favorise les achats impulsifs chez les femmes planifiant une grossesse. Les chaînes physiques expérimentent des kits de dépistage de fertilité à point de vente qui orientent les clients vers des offres groupées incluant des bandelettes d'ovulation et des gélules antioxydantes.
L'e-pharmacie progresse à un TCAC de 9,08 %, catalysée par l'approvisionnement discret, l'abonnement avec livraison automatique et le référencement de produits par intelligence artificielle. Les marchés d'Asie-Pacifique, où la pénétration des smartphones dépasse l'infrastructure de soins primaires, illustrent la capacité du canal à démocratiser l'accès aux formulations premium. Les jeunes entreprises directes aux consommateurs exploitent cet élan par la narration sur les réseaux sociaux, tandis que les marques établies ripostent en renforçant leurs présences omnicanales. Ainsi, les plateformes en ligne devraient s'approprier une part plus importante du marché des compléments de fertilité sur l'horizon de prévision.
Analyse géographique
L'Amérique du Nord contrôlait 35,41 % des revenus mondiaux en 2025, portée par la plus forte pénétration des avantages employeur en matière de fertilité et une culture mature des compléments alimentaires qui accepte des prix premium pour des formulations cliniquement étayées. L'avantage des États-Unis en matière de connaissances préconceptionnelles compense partiellement l'adhésion irrégulière aux compléments, créant un espace pour des gammes réservées aux professionnels faisant office d'adjuvants aux prescriptions. La rigueur réglementaire s'intensifie également : la règle FDA des 75 jours pour les nouveaux ingrédients élimine les références insuffisamment étayées tout en consolidant progressivement la confiance des consommateurs. Cette convergence de couverture favorable, d'aval médical et de confiance des consommateurs consolide le rôle de l'Amérique du Nord en tant que marché d'ancrage pour les compléments de fertilité.
L'Asie-Pacifique est le théâtre à la croissance la plus rapide, avec un TCAC attendu de 7,48 %. La hausse de l'infertilité — exacerbée par les modes de vie urbains, le report de la parentalité et l'incidence croissante du SOPK — a amplifié la demande en Chine, en Inde et aux Philippines. La taille du marché des compléments de fertilité pour l'Asie-Pacifique devrait dépasser 1,49 milliard USD d'ici 2031, captant plus d'un tiers des dollars supplémentaires à l'échelle mondiale. Les multinationales réagissent par des acquisitions locales — le rachat du groupe chinois Fengli par Barentz et la plateforme de santé féminine élargie de Nestlé — tandis que les acteurs locaux s'appuient sur des héritages phytothérapeutiques pour se différencier auprès d'une base de consommateurs sensibles aux ingrédients.
L'Europe, ancrée dans une réglementation stricte sur les allégations de santé relevant de l'EFSA (Autorité européenne de sécurité des aliments), enregistre une croissance stable à un chiffre moyen, les marques se démarquant par des bénéfices documentés et un étiquetage transparent. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent encore naissants, mais les hausses progressives du revenu disponible et la pénétration du commerce en ligne encouragent l'adoption précoce. Les fluctuations de change et la distribution fragmentée tempèrent la croissance à court terme, mais l'essor des PMA et les programmes de santé maternelle parrainés par les gouvernements laissent entrevoir un potentiel à moyen terme. Par conséquent, le marché des compléments de fertilité conserve un profil véritablement mondial, bien que façonné par des déterminants réglementaires et culturels propres à chaque région.


Paysage réglementaire
La réglementation des compléments de fertilité continue de dépendre de la manière dont les produits sont positionnés, à savoir comme soutien nutritionnel ou comme thérapies contre l'infertilité. Aux États-Unis, le cadre du Dietary Supplement Health and Education Act (DSHEA) place la responsabilité principale de la sécurité et de l'étiquetage sur les fabricants, tandis que les allégations de traitement de maladies peuvent faire basculer un produit positionné pour la fertilité vers le statut de médicament et déclencher des exigences d'approbation préalable à la mise sur le marché. Cette limite des allégations est devenue plus déterminante à mesure que les marques s'appuient sur des récits d'ingrédients étayés par des preuves (comme la CoQ10 et le méthylfolate) pour justifier des références premium.
En Europe, la directive 2002/46/CE régit les compléments alimentaires et lie la formulation et l'étiquetage à des sources et niveaux de vitamines et minéraux autorisés, l'EFSA soutenant l'évaluation scientifique et l'appréciation des risques, ce qui peut restreindre un langage d'allégation trop agressif. Le Canada maintient une voie de conformité distincte pour certaines catégories de « compléments » sous l'Agence canadienne d'inspection des aliments (ACIA) et les exigences connexes d'évaluation ou d'enregistrement préalables à la mise sur le marché, le cas échéant, renforçant la nécessité de dossiers et de stratégies d'étiquetage spécifiques à chaque région dans les portefeuilles mondiaux.
Paysage concurrentiel
Le marché reste fragmenté ; aucun fournisseur ne contrôle plus d'un faible pourcentage à un chiffre des revenus mondiaux. Les spécialistes en nutraceutiques tels que Vitabiotics, Fairhaven Health et Theralogix s'appuient sur des portefeuilles d'essais contrôlés randomisés pour défendre leurs prix premium. Les entreprises généralistes de compléments alimentaires GNC et Nature's Bounty misent sur la notoriété de marque et une large présence en détail, mais doivent mettre à jour leurs formulations pour rivaliser avec des concurrents guidés par les données probantes. L'intérêt des sociétés pharmaceutiques pour ce secteur s'intensifie : l'acquisition de Qunol par Sanofi pour 1 milliard USD injecte des ressources de grande pharmacie dans le segment de la coenzyme Q10, auparavant de niche, signalant une convergence plus large entre thérapeutiques et nutrition.
Les stratégies concurrentielles s'articulent autour de trois leviers. Premièrement, la différenciation clinique : les essais contrôlés ouvrent non seulement la voie à la recommandation des médecins, mais protègent également les marges contre la marchandisation. Deuxièmement, la technologie : les billes à libération prolongée, les vecteurs liposomaux et les gommes à masque de goût ouvrent de nouveaux profils démographiques et de nouveaux schémas posologiques. Troisièmement, la distribution omnicanale : les entreprises intègrent des portails d'abonnement directement aux consommateurs avec des échantillonnages en clinique pour capter à la fois les acheteurs nativement numériques et ceux guidés par les cliniciens. Le renforcement du contrôle réglementaire avantage sélectivement les acteurs établis disposant de fonctions de conformité dédiées, les nouveaux entrants étant confrontés à des exigences de dossiers aux coûts prohibitifs.
L'activité partenariale est également soutenue. Les marques collaborent avec des cliniques de fertilité pour co-développer des packs spécifiques aux protocoles synchronisés avec les cycles de PMA, intégrant ainsi les compléments dans les parcours des patients. Les fournisseurs d'ingrédients s'associent avec des formulateurs de produits finis pour générer des mélanges propriétaires offrant une exclusivité mutuelle. Les investisseurs ont identifié les produits de fertilité masculine, la personnalisation guidée par les tests génétiques et les modèles d'abonnement fondés sur les données comme des catégories en friche. L'intensité concurrentielle restera élevée, mais la tendance croissante à la validation clinique sous-tend des barrières à l'entrée croissantes, aidant le marché des compléments de fertilité à mûrir sans éroder la rentabilité.
Leaders du secteur des compléments de fertilité
Fairhaven Health
Coast Science
LENUS Pharma GesmbH
Exeltis USA, Inc.
Vitabiotics Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les flux de travail des cliniques intègrent de plus en plus une aide à la décision en matière de fertilité basée sur les données, ce qui crée une opportunité pour les marques de compléments de fertilité de s'intégrer dans des parcours guidés par des protocoles plutôt que de dépendre uniquement d'un positionnement de vente au détail. En mai 2026, Alife Health a obtenu l'autorisation de la FDA pour un outil d'évaluation embryonnaire alimenté par l'IA, et en avril 2026, FertilAI a annoncé un marquage CE au titre du MDR de l'UE pour une aide à la décision d'optimisation des cycles de fertilité. À mesure que les cliniques adoptent une planification des cycles plus standardisée et guidée par logiciel, les compléments dotés d'une logique de dosage et de justifications documentées des ingrédients (notamment la CoQ10, le méthylfolate et la L-carnitine) peuvent être conditionnés en régimes limités dans le temps alignés sur les jalons cliniques, favorisant l'adhésion et une différenciation plus claire par rapport aux offres prénatales génériques.
L'optimisation du facteur masculin gagne également en preuves techniques, élargissant les cas d'usage adressables « pré-PMA » et « pendant la PMA », qui incluent souvent des complexes antioxydants et micronutritionnels. En avril 2026, BAIBYS a signalé une grossesse clinique obtenue grâce à un système autonome de sélection micro-robotique des spermatozoïdes pour l'ICSI, renforçant l'orientation vers des améliorations mesurables de la qualité en laboratoire que les couples peuvent associer à des protocoles nutritionnels axés sur la qualité du sperme. Parallèlement, l'expansion vers des marchés adjacents au-delà du positionnement exclusivement lié à la fertilité se manifeste dans des marques de compléments établies, Fairhaven Health ayant élargi son engagement en faveur de la santé des femmes au-delà de la fertilité en juillet 2025, ce qui suggère une voie supplémentaire pour les acteurs des compléments de fertilité de s'étendre vers la santé du cycle, le soutien post-natal et la ménopause tout en conservant la crédibilité auprès des praticiens.
Développements récents du secteur
- Mars 2026 : LENUS Pharma GesmbH a participé à l'EAU 2026 à Londres, mettant en avant la santé reproductive et l'engagement des praticiens autour des nutraceutiques liés à la fertilité. Cette présence dans un forum majeur d'urologie renforce la visibilité auprès de la communauté médicale pour le positionnement de la fertilité masculine, où le choix des produits dépend souvent de la familiarité des cliniciens et des récits fondés sur des preuves.
- Octobre 2025 : Fairhaven Health a mis en avant les résultats d'une étude clinique pour son produit Complete Menopause Relief, citant des résultats d'amélioration rapide des symptômes. Cette communication souligne une poussée stratégique au-delà des références exclusivement liées à la fertilité vers une santé féminine plus large, élargissant les opportunités de vente croisée et lissant la saisonnalité de la demande liée à la planification de la conception.
- Avril 2025 : LENUS Pharma GesmbH a lancé PROFERTIL female en Espagne via une collaboration avec Rubió. Ce partenariat d'entrée sur le marché reflète une approche de localisation pour les compléments de fertilité dans des canaux réglementés et influencés par les pharmacies, améliorant la portée de la distribution et l'accès aux parties prenantes locales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les compléments alimentaires finis utilisés pour soutenir la fertilité et la santé reproductive préconceptionnelle chez les femmes et les hommes, y compris les vitamines, minéraux, acides aminés, antioxydants et mélanges à base de plantes. La couverture inclut les produits vendus via les canaux de vente au détail et en ligne qui sont positionnés spécifiquement pour le soutien à la conception.
Exclusions de périmètre : les médicaments d'infertilité sur prescription, les consommables de laboratoire pour la FIV (comme les milieux de culture), et les multivitamines prénatales standard utilisées après confirmation de la grossesse sont exclus.
Aperçu de la segmentation
- Par ingrédient
- Ingrédients naturels
- Extraits de plantes médicinales (Maca, Ashwagandha, Tribulus)
- Vitamines et minéraux (Acide folique, Zinc, Sélénium)
- Antioxydants (CoQ10, Oméga-3, Lycopène)
- Ingrédients synthétiques
- Mélange de naturel et de synthétique
- Ingrédients naturels
- Par forme
- Gélules
- Comprimés
- Capsules molles
- Gommes
- Poudres
- Autres formes (liquides, sprays)
- Par consommateur
- Compléments spécifiques aux femmes
- Compléments spécifiques aux hommes
- Par canal de distribution
- Pharmacie de détail
- E-pharmacie
- Autres canaux de distribution
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour établir le cadre du marché et recueillir des signaux d'offre et de demande pouvant être vérifiés pays par pays. Nous nous sommes appuyés sur des sources publiques telles que les directives et lettres d'avertissement de la FDA américaine sur les compléments alimentaires, les indicateurs du CDC relatifs à la fertilité et aux naissances, les publications de l'OMS sur la santé reproductive, et les statistiques de santé de l'OCDE pour comprendre l'évolution du contexte de la santé grand public.
Pour construire des hypothèses réalistes de conversion et de prix, nous avons également examiné les rapports annuels d'entreprises et les présentations aux investisseurs, les pages catégorie des détaillants et des pharmacies pour les tailles de conditionnement et les fourchettes de prix, ainsi que la couverture de presse fiable sur les nouveaux lancements et le contrôle des allégations. Le cas échéant, des abonnements payants pour les données financières et les actualités des entreprises, des bases de données de brevets, et une base de données de flux d'importation et d'exportation ont été utilisés pour valider les tendances en matière d'ingrédients et vérifier les empreintes de fabrication. Ces sources sont illustratives, et d'autres références publiques et payantes ont également été utilisées pour collecter des données, valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement compté comme un achat de compléments de fertilité, la manière dont les produits sont positionnés (axés sur les femmes, les hommes ou le couple), et l'évolution des prix selon le format et le canal. Nous avons échangé avec un mélange de fabricants de marque et sous-traitants, de distributeurs et de parties prenantes des canaux pharmaceutiques, ainsi que de professionnels de la santé et de la nutrition à travers l'APAC, l'EMEA et les Amériques afin de combler les lacunes de données restantes et de tester les hypothèses clés avant de finaliser le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 36 % | Dirigeants (CXO) : 17 % | APAC : 51 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le dimensionnement a commencé par une reconstruction descendante où le bassin de demande préconceptionnelle adressable a été cartographié à l'aide d'indicateurs d'intention de fertilité, de la population par tranche d'âge, et du comportement de recherche de traitement. Ce bassin a ensuite été converti en taux d'achat de compléments par canal.
Pour ancrer les totaux, nous avons corroboré les résultats par des vérifications ascendantes sélectives basées sur des divulgations de revenus de marques échantillonnées, des fourchettes de prix typiques au niveau des références, et des vérifications de volumes issues d'échanges avec les canaux.
Le modèle utilise un petit ensemble d'intrants reproductibles, incluant la part de femmes et d'hommes achetant des compléments préconceptionnels, la durée moyenne de consommation autour de la planification de la conception, les évolutions du mix entre gommes, capsules et poudres, la part des canaux en ligne par rapport aux pharmacies, et les fourchettes de prix par jour observées selon la force de formulation. Lorsqu'un pays présentait une divulgation limitée, des hypothèses de substitution ont été appliquées à partir d'un marché comparable, puis ajustées grâce aux retours d'experts sur l'accessibilité financière et la maturité des canaux.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la courbe prospective reflète la vitesse à laquelle la sensibilisation, la pénétration du commerce électronique et l'adoption d'ingrédients cliniquement validés peuvent évoluer, sans supposer un résultat unique et linéaire. Un court ensemble de scénarios a été examiné avec les personnes interrogées, et la prévision finale suit le scénario qui correspond le mieux à l'opinion majoritaire sur l'expansion de la demande et l'évolution des prix.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment les récits de croissance des catégories issus des détaillants, les évolutions de la réglementation et de l'application des allégations, ainsi que l'orientation des nouveaux lancements de produits et de l'innovation en matière d'ingrédients. Si le résultat d'un pays paraissait anormalement élevé ou faible par rapport à son profil démographique et à son mix de canaux, il était signalé pour un examen plus approfondi et revérifié par des appels de suivi et des relectures secondaires.
Avant validation finale, le modèle et les hypothèses passent par un examen analyste en plusieurs étapes afin d'assurer la cohérence des calculs, des conversions d'unités et du calendrier des devises entre les régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures ou des évolutions de prix marquées. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché des compléments de fertilité selon Mordor Intelligence comparée à d'autres estimations publiées
Les écarts entre les chiffres publiés pour les compléments de fertilité sont courants car la définition du produit peut déborder vers des catégories de bien-être adjacentes, et parce que les hypothèses de tarification et d'usage sont traitées de différentes manières. Nous gardons la construction simple à suivre, mais stricte sur ce qui est comptabilisé, puis nous vérifions le résultat à l'aide de contrôles réels auprès des canaux et des experts.
Les multivitamines prénatales utilisées après confirmation de la grossesse se situent hors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi notre valeur pour 2025 est inférieure à celle des estimations qui regroupent les vitamines prénatales, les vitamines quotidiennes pour femmes, et les mélanges de fertilité. Un autre facteur est la manière dont les dépenses annuelles sont estimées, certains éditeurs supposant une période d'utilisation plus longue par acheteur, ou appliquant un prix de vente moyen mondial unique sans refléter le mix de formats (gommes contre capsules), les remises en ligne, et le calendrier de conversion des devises locales.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,70 milliards USD (2025) | |
| Revue professionnelle A | 2,23 milliards USD (2024) | Utilise une année de référence antérieure et semble se concentrer uniquement sur les ventes de compléments aux consommateurs, avec une transparence limitée sur la manière dont les produits recommandés par les praticiens et le commerce électronique transfrontalier sont traités. |
| Cabinet de conseil régional B | 4,09 milliards USD (2032) | Prévision à long horizon avec des hypothèses de TCAC plus élevées, et le périmètre est souvent élargi en pratique en regroupant la demande adjacente de compléments prénataux et de santé féminine plus large dans le même bassin de dépenses. |
En examinant les chiffres, l'écart s'explique principalement par ce qui est inclus comme produit de fertilité et par la manière dont les dépenses annuelles sont converties à partir du prix et de l'usage. Notre estimation reste traçable à un bassin d'acheteurs préconceptionnels défini, à une durée d'achat réaliste, et à une tarification spécifique par canal, ce qui rend le résultat plus facile à réconcilier entre pays et dans le temps.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des compléments de fertilité ?
Le marché des compléments de fertilité est évalué à 2,88 milliards USD en 2026 et devrait atteindre 3,94 milliards USD d'ici 2031, à un TCAC de 6,49 %.
Qui sont les acteurs clés du marché des compléments de fertilité ?
Les formulations à base d'ingrédients naturels sont en tête, captant 54,22 % de la part des revenus en 2025, avec une croissance la plus rapide pour les produits alliant ingrédients naturels et synthétiques.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La hausse des taux d'infertilité, l'élargissement du pouvoir d'achat de la classe moyenne et l'adoption rapide du commerce en ligne soutiennent un TCAC de 7,48 % en Asie-Pacifique.
Les compléments de fertilité spécifiques aux hommes sont-ils étayés par des données cliniques ?
Oui. Un protocole de L-carnitine à 3 000 mg sur trois mois a amélioré la mobilité des spermatozoïdes de 15 % à 50 % et la numération de 25 millions/mL à 49 millions/mL chez des patients atteints d'asthénozoospermie.
Quelles évolutions réglementaires façonnent le développement des produits ?
La notification préalable de 75 jours de la FDA pour les nouveaux ingrédients diététiques et le mandat proposé par la Californie sur les tests de métaux lourds augmentent les coûts de conformité tout en renforçant la confiance des consommateurs.
Quel canal de vente connaît la croissance la plus rapide pour les compléments de fertilité ?
L'e-pharmacie progresse à un TCAC de 9,08 %, surpassant les pharmacies de détail traditionnelles en tirant parti de la commodité, de la confidentialité et des modèles d'abonnement.
Dernière mise à jour de la page le:



