
Marktgröße und Marktanteil für Fruchtbarkeitssupplemente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
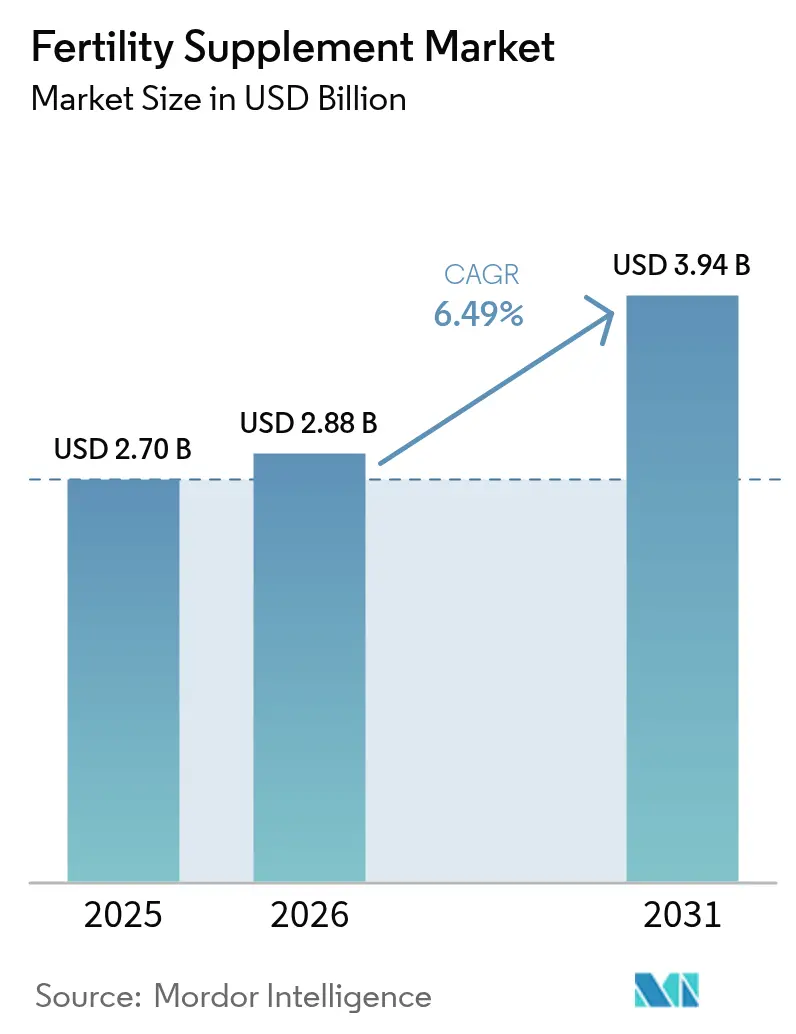
| Marktgröße (2026) | 2.88 Milliarden US-Dollar |
| Marktgröße (2031) | 3.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Fruchtbarkeitssupplemente durch Mordor Intelligence
Die Marktgröße für Fruchtbarkeitssupplemente wurde 2025 auf 2,70 Milliarden USD geschätzt und soll von 2,88 Milliarden USD im Jahr 2026 auf 3,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,49 % während des Prognosezeitraums (2026–2031).
Die Dynamik wird aufrechterhalten durch die zunehmende Verbreitung von Unfruchtbarkeit, ein stärkeres Bewusstsein für Gesundheit vor der Empfängnis sowie eine breitere Einführung assistierter Reproduktionstechnologien (ART) sowohl in entwickelten als auch in aufstrebenden Volkswirtschaften. Klinische Daten, die die reproduktiven Vorteile von Nährstoffen wie Coenzym Q10, Methylfolat und L-Carnitin bestätigen, helfen Marken dabei, Premiumpreise zu rechtfertigen und gleichzeitig Glaubwürdigkeit in der medizinischen Gemeinschaft aufzubauen[1]U.S. Food & Drug Administration, "Endgültige Regel zur Benachrichtigung über neue Nahrungsergänzungsmittelzutaten," Federal Register, federalregister.gov. Unterdessen haben Arbeitgeber in den Vereinigten Staaten die Fruchtbarkeitsabdeckung ausgeweitet – von 30 % im Jahr 2020 auf 42 % im Jahr 2024 – was die Nachfrage nach ergänzenden Ernährungsprotokollen ankurbelt, die vor oder während ART-Zyklen eingenommen werden können. Online-Vertriebskanäle, gekoppelt mit zunehmendem regulatorischen Druck hinsichtlich Produktsicherheit und Anspruchssubstantiierung, prägen weiterhin die Wettbewerbsstrategie und beschleunigen Innovationen im gesamten Markt für Fruchtbarkeitssupplemente.
Wesentliche Erkenntnisse des Berichts
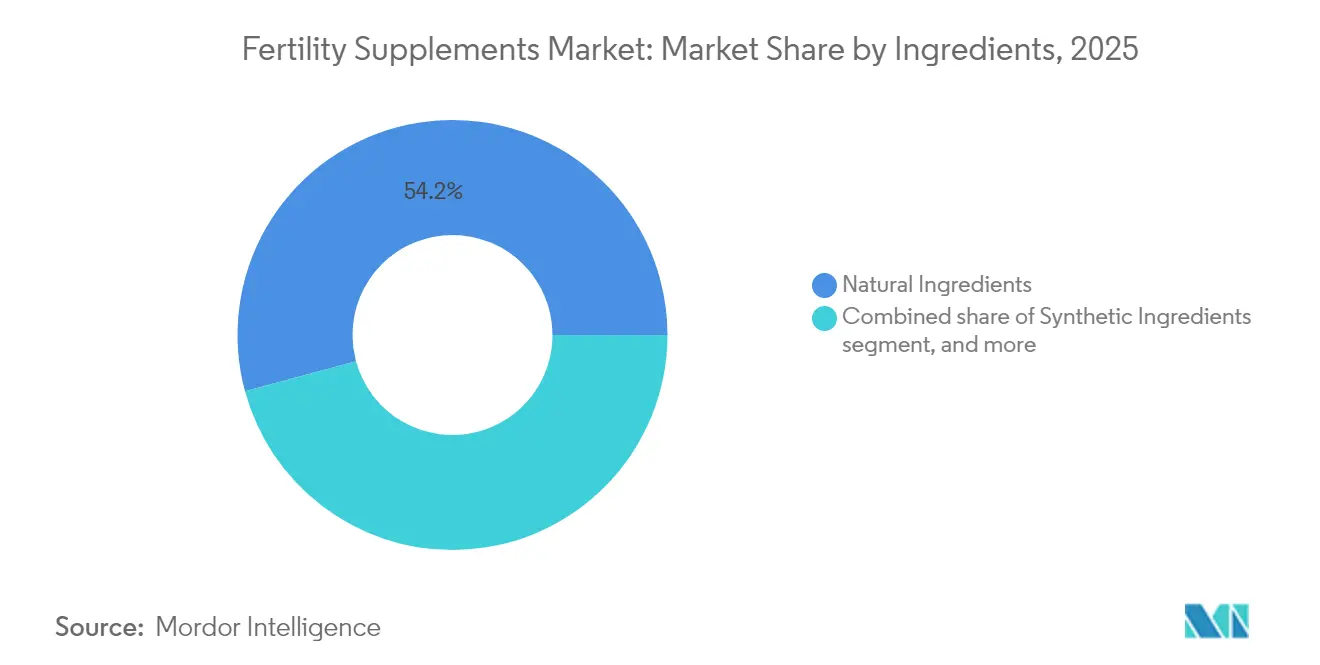
- Nach Inhaltsstoff entfielen 2025 54,22 % des Marktanteils für Fruchtbarkeitssupplemente auf natürliche Formulierungen, während Mischungen aus natürlichen und synthetischen Inhaltsstoffen voraussichtlich bis 2031 die schnellste CAGR von 8,39 % verzeichnen werden.
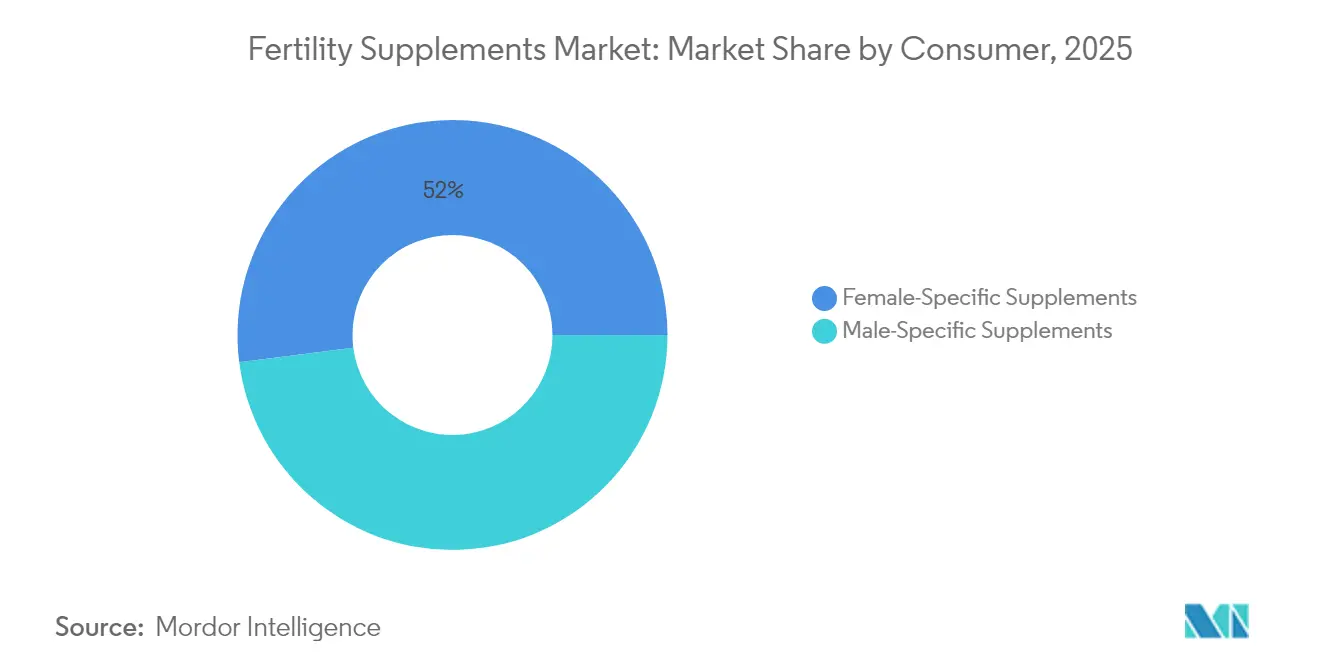
- Nach Verbraucher hielten frauenspezifische Produkte 2025 einen Anteil von 52,02 % an der Marktgröße für Fruchtbarkeitssupplemente, während männerspezifische Produktlinien bis 2031 voraussichtlich mit einer CAGR von 8,41 % expandieren werden.
- Nach Form führten Kapseln 2025 mit einem Umsatzanteil von 37,76 %; Fruchtgummis stellen das am schnellsten wachsende Format mit einer CAGR von 9,12 % bis 2031 dar.
- Nach Vertriebskanal hielt der Apothekeneinzelhandel 2025 einen Anteil von 43,08 %, wobei die E-Apotheke aufgrund von Vorteilen hinsichtlich Bequemlichkeit und Diskretion mit einer CAGR von 9,08 % wächst.
- Nach Region erfasste Nordamerika 2025 35,41 % des Marktanteils für Fruchtbarkeitssupplemente, während Asien-Pazifik mit einer CAGR von 7,48 % bis 2031 das schnellste Wachstum verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Fruchtbarkeitssupplemente
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende globale Unfruchtbarkeitsrate | +1.8% | Global; am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsendes Bewusstsein für Ernährung vor der Empfängnis | +1.2% | Nordamerika und Europa; Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion assistierter Reproduktionstechnologien | +1.0% | Global; konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Zunehmendes verfügbares Einkommen und steigende Gesundheitsausgaben | +0.9% | Kernregion Asien-Pazifik; Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Produktinnovationen mit evidenzbasierten Inhaltsstoffen | +0.7% | Global; angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von Online- und Einzelhandelsvertriebskanälen | +0.5% | Global; am schnellsten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende globale Unfruchtbarkeitsrate
Etwa 8–12 % der Paare kämpfen derzeit mit männlicher Unfruchtbarkeit, und sekundäre Unfruchtbarkeit nimmt in Asien-Pazifik stark zu, wobei die Philippinen einige der höchsten regionalen Raten melden. Beitragende Faktoren – spätere Elternschaft, sitzende Lebensweise und umweltbedingte Stressfaktoren – haben Fruchtbarkeitssupplemente von einem Luxusprodukt zu einer als gesundheitlich notwendig wahrgenommenen Ergänzung gemacht. Belege für Nährstoffe wie Myo-Inositol und Selen bei der Behandlung des polyzystischen Ovarialsyndroms (PCOS) untermauern die langfristige Nachfrage, insbesondere bei Frauen, die die Schwangerschaft in die Dreißigerjahre verschieben. Diese strukturellen epidemiologischen Verschiebungen schaffen eine dauerhaft tragfähige Wachstumsbasis für den Markt für Fruchtbarkeitssupplemente.
Wachsendes Bewusstsein für Ernährung vor der Empfängnis
Umfragestudien in fünf Hocheinkommensländern zeigen, dass die Vereinigten Staaten beim Wissen über die Zeit vor der Empfängnis führend sind, die Akzeptanz empfohlener Mikronährstoffregimes jedoch weiterhin uneinheitlich ist. Ärztliche Empfehlungen sind die vertrauenswürdigste Informationsquelle und erhöhen die klinische Unterstützung als Verkaufsförderungsfaktor. Forschungsergebnisse, die optimale Kupfer-, Mangan- und Vitamin-B12-Spiegel während der Schwangerschaft mit einem geringeren Bluthochdruckrisiko im mittleren Lebensalter in Verbindung bringen, erweitern die Diskussion von der unmittelbaren Empfängnis auf lebenslange Gesundheitsergebnisse. Indem Marken diese Erkenntnisse integrieren, positionieren sie Fruchtbarkeitssupplemente als Teil einer ganzheitlichen Gesundheitsvorsorge vor der Geburt und nicht als kurzfristige Lösungen.
Expansion assistierter Reproduktionstechnologien
Der globale Markt für Fruchtbarkeitsdienstleistungen ist auf dem Weg, sich von 35 Milliarden USD im Jahr 2023 auf mehr als 70 Milliarden USD bis 2033 zu verdoppeln, mit einer CAGR von 10 % in Asien. Da ein einzelner IVF-Zyklus 30.000–40.000 USD kostet, stellen Nutrazeutika, die die Eizellen- oder Spermienqualität verbessern, kostengünstige Ergänzungsmittel dar. Mit Resveratrol angereicherte Multivitaminpräparate haben im Vergleich zu Kontrollgruppen, die nur Folsäure erhielten, eine höhere Anzahl reifer Follikel und höhere Befruchtungsraten erzielt. Moderne Spermienselektionsgeräte wie Q300™ treiben kumulative Schwangerschaftsraten auf bis zu 65 %, und Patienten kombinieren diese Technologien häufig mit Antioxidantien-Regimen, um die Ergebnisse zu maximieren. Zusammen verankern diese Trends den Markt für Fruchtbarkeitssupplemente tiefer in klinischen Fruchtbarkeitsprotokollen.
Zunehmendes verfügbares Einkommen und steigende Gesundheitsausgaben
Die wachsende Mittelschicht in China, Indien und Südostasien lenkt größere Haushaltsbudgets in die reproduktive Gesundheit. Steigende Versicherungsabdeckung für ART sowie staatliche Anreize in ausgewählten Provinzen verstärken die Nachfrage nach vorbereitenden Mikronährstoffen. Die lateinamerikanischen Volkswirtschaften folgen einem ähnlichen Pfad, wenn auch in einem früheren Stadium, was der Fruchtbarkeitssupplementbranche zusätzliches Wachstumspotenzial bietet.
Analyse der Hemmnisse*
| Analyse der Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Aufsicht über Supplement-Aussagen | -0.8% | Global; am strengsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte klinische Belege zur Wirksamkeit | -0.6% | Global; betrifft Premiumpreissegmente | Langfristig (≥ 4 Jahre) |
| Hohe Preissensibilität der Verbraucher | -0.5% | Schwellenländer und preisbewusste Segmente weltweit | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch alternative Behandlungsmodalitäten | -0.4% | Global; stärker ausgeprägt, wo die ART-Abdeckung zunimmt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Aufsicht über Supplement-Aussagen
Die US-amerikanische FDA schreibt nun eine 75-tägige Vorab-Benachrichtigung für neuartige Nahrungsergänzungsmittelzutaten vor, einschließlich umfangreicher toxikologischer Daten, bevor eine Vermarktung erfolgen darf[2]Center for Science in the Public Interest, "Warnschreiben zu Fruchtbarkeitsaussagen," cspinet.org. Californiens anstehendes Gesetz SB 646 wird Schwermetalltests für pränatale Vitamine vorschreiben, und Interessenvertretungen wie das Center for Science in the Public Interest haben unsubstantiierte Fruchtbarkeitsaussagen offen angefochten[3]U.S. Food & Drug Administration, "Endgültige Regel zur Benachrichtigung über neue Nahrungsergänzungsmittelzutaten," Federal Register, federalregister.gov. Die Compliance-Ausgaben steigen für kleinere Unternehmen am schnellsten, was die Markteintrittsbarrieren effektiv erhöht, jedoch schrittweise das Verbrauchervertrauen in den Markt für Fruchtbarkeitssupplemente stärkt.
Begrenzte klinische Belege zur Wirksamkeit
Obwohl Antioxidantien die Spermienkonzentration und -motilität verbessern können, zeigen systematische Übersichtsarbeiten eine schlechte Korrelation mit tatsächlichen Lebendgeburtsergebnissen, bedingt durch Studienbias und kleine Stichprobengrößen. Die Evidenzlücke hält Angehörige der Gesundheitsberufe davon ab, hochpreisige Mischungen ohne robuste randomisierte kontrollierte Studien zu empfehlen. Marken, die in Goldstandard-Studien investieren, können validierte Ergebnisse jedoch in verteidigbare Preisaufschläge umwandeln und sich so innerhalb der Fruchtbarkeitssupplementbranche differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inhaltsstoff: Natürliche Dominanz steht vor synthetischer Innovation
Natürliche Inhaltsstoffe machten 2025 54,22 % des Marktes für Fruchtbarkeitssupplemente aus, was das Verbrauchervertrauen in Botanika wie Maca, Ashwagandha und Tribulus widerspiegelt. Vitamine und Mineralien mit langer klinischer Geschichte – Folsäure, Zink und Selen – bilden nach wie vor die Grundlage vieler Formulierungen. Antioxidantien wie Coenzym Q10 und Omega-3-Fettsäuren werden zunehmend als schützende Mittel für Gameten gegen oxidativen Stress positioniert. Synthetische Bioaktivstoffe stoßen noch auf Vorbehalte, aber wissenschaftlich fundierte Botschaften rund um höhere Absorption und genetische Eignung helfen dabei, die Wahrnehmung zu überbrücken.
Das Mischungssegment wird voraussichtlich bis 2031 die schnellste CAGR von 8,39 % verzeichnen und dabei botanische Vertrautheit mit synthetischer Präzision verbindet. Marken stilisieren diese Hybride als „klinisch vollständige” Lösungen und rechtfertigen Premiumpreise durch umfassende Kennzeichnungsangaben. So wird beispielsweise das überlegene Absorptionsprofil von Quatrefolic mit ganzen Kräutern aus Inositol kombiniert, um sowohl weibliche Fruchtbarkeit als auch MTHFR-bezogene Bedürfnisse zu erfüllen. Diese Positionierung steht im Einklang mit der wachsenden Bereitschaft in Nordamerika und Asien-Pazifik, in zustandsspezifische Mikronährstoffkombinationen zu investieren – ein entscheidender Wachstumsmotor für den Markt für Fruchtbarkeitssupplemente.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form: Kapseln führen, während Fruchtgummis stark wachsen
Kapseln behielten 2025 einen Umsatzanteil von 37,76 % und werden für ihre Dosiergenauigkeit und die einfache Einarbeitung von Mehrinhaltsstoffmatrizen geschätzt. Weichgelkapseln dominieren bei fettlöslichen Nährstoffen wie Omega-3-DHA und Ubiquinol, während Tabletten Fertigungsvorteile für Massenmarkt-SKUs bieten. Pulver und Fertigmischungssachets erfüllen Nischenpräferenzen für additivfreie oder anpassbare Dosierungen, doch Geschmackshindernisse begrenzen ihre Verbreitung im Massenmarkt.
Fruchtgummis werden bis 2031 voraussichtlich mit einer CAGR von 9,12 % wachsen – eine Entwicklung, die in mehreren angrenzenden Supplementkategorien zu beobachten ist – da jüngere Verbraucher Gesundheitspflege mit snack-ähnlichem Komfort verbinden. Formulatoren begegnen Wärmeempfindlichkeit und Warnhinweisen zum Zuckergehalt durch den Einsatz von Pektinbasen und zuckerärmeren Süßungsmitteln. Sollten sich diese technologischen Verbesserungen bewähren, werden Fruchtgummis einen größeren Anteil am Markt für Fruchtbarkeitssupplemente erlangen, insbesondere in E-Apotheken-Warenkörben.
Nach Verbraucher: Frauenschwerpunkt weitet sich auf männliches Bewusstsein aus
Auf Frauen ausgerichtete Produkte hielten 2025 52,02 % der Marktgröße für Fruchtbarkeitssupplemente, gestützt durch Folsäure-Mandate und stärkere Einbindung der Gynäkologie. PCOS-gezielte Mischungen, die Myo-Inositol mit Selen und Probiotika verbinden, verzeichnen in Asien-Pazifik-Apotheken eine schnelle Umsatzdrehung. Die Nachfrage wird weiter durch Trends zur späteren Mutterschaft und arbeitgeberfinanzierte Fruchtbarkeitsleistungen in den Vereinigten Staaten angekurbelt.
Männerspezifische SKUs wachsen mit der schnellsten CAGR von 8,41 %, unterstützt durch eine stärkere öffentliche Auseinandersetzung mit männlicher Unfruchtbarkeitsstatistik und ermutigenden Daten zu L-Carnitin, Omega-3-Fettsäuren und CoQ10. Ein dreimonatiges Protokoll mit 3 g L-Carnitin täglich steigerte die Spermienmotilität von 15 % auf 50 % und die Spermienanzahl von 25 Millionen/ml auf 49 Millionen/ml, was die Nährstoffintervention bei Patienten mit Asthenozoospermie bestätigt. Paarbezogene Pakete – eine Packung für ihn, eine für sie – sind mittlerweile weit verbreitet, vereinfachen Kaufentscheidungen und steigern den Umsatz pro Haushalt im Markt für Fruchtbarkeitssupplemente.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: E-Apotheke stört den traditionellen Einzelhandel
Apothekeneinzelhändler bewahrten 2025 einen Marktanteil von 43,08 % dank der Stärke der klinischen Beratung im Geschäft. Die Regalpositionierung neben pränatalen Vitaminen fördert Impulskäufe bei Frauen, die eine Schwangerschaft planen. Stationäre Handelsketten experimentieren mit Point-of-Care-Fruchtbarkeitsscreening-Kits, die Käufer zu Paketangeboten inklusive Ovulationsstreifen und Antioxidans-Kapseln führen.
E-Apotheken verzeichnen eine CAGR von 9,08 %, katalysiert durch diskrete Beschaffung, Abonnement-Lieferung und KI-gestützte Produktempfehlungen. Asien-Pazifik-Märkte, wo die Smartphone-Durchdringung die primäre Gesundheitsinfrastruktur übertrifft, veranschaulichen das Potenzial des Kanals, den Zugang zu Premium-Formulierungen zu demokratisieren. Direct-to-Consumer-Start-ups nutzen diesen Schwung durch Social-Media-Storytelling, während etablierte Marken durch Stärkung von Omnichannel-Präsenzen gegensteuern. Daher werden Online-Plattformen im Prognosezeitraum einen größeren Anteil am Markt für Fruchtbarkeitssupplemente einnehmen.
Geografische Analyse
Nordamerika kontrollierte 2025 35,41 % der globalen Umsätze, begünstigt durch die höchste Arbeitgeberdurchdringung bei Fruchtbarkeitsleistungen und eine ausgereifte Supplementkultur, die Premiumpreise für klinisch gestützte Formulierungen akzeptiert. Der Wissensvorsprung der Vereinigten Staaten im Bereich der Schwangerschaftsvorbereitung gleicht die ungleichmäßige Supplementtreue teilweise aus und schafft Raum für Produkte, die nur auf ärztliche Empfehlung erhältlich sind und als verschreibungsergänzende Mittel dienen. Auch die regulatorische Strenge nimmt zu: Die 75-Tage-Regel der FDA für neue Inhaltsstoffe drängt unzureichend substantiierte SKUs aus dem Markt, stärkt aber gleichzeitig das Verbrauchervertrauen. Dieses Zusammenspiel aus günstiger Kostenerstattung, medizinischer Unterstützung und Verbrauchervertrauen festigt die Rolle Nordamerikas als Ankermarkt für Fruchtbarkeitssupplemente.
Asien-Pazifik ist das am schnellsten wachsende Marktsegment und wird voraussichtlich eine CAGR von 7,48 % verzeichnen. Steigende Unfruchtbarkeit – verschlimmert durch urbane Lebensstile, verzögerte Elternschaft und zunehmende PCOS-Prävalenz – hat die Nachfrage in China, Indien und auf den Philippinen verstärkt. Die Marktgröße für Fruchtbarkeitssupplemente in Asien-Pazifik wird bis 2031 voraussichtlich 1,49 Milliarden USD überschreiten und mehr als ein Drittel der inkrementellen globalen Ausgaben auf sich vereinen. Multinationale Konzerne reagieren durch lokale Akquisitionen – Barentz' Kauf der chinesischen Fengli Group und Nestlés erweitertes Frauengesundheitsportfolio – während inländische Anbieter pflanzliche Traditionen nutzen, um sich bei einem inhaltsstoffbewussten Verbraucher zu differenzieren.
Europa, verankert in strengen Gesundheitsaussagenregelungen gemäß der Europäischen Behörde für Lebensmittelsicherheit (EFSA), verzeichnet ein stabiles mittleres einstelliges Wachstum, da Marken mit dokumentierten Nutzenbelegen und transparenter Kennzeichnung führen. Südamerika sowie der Nahe Osten und Afrika sind noch in der Anfangsphase, doch schrittweise steigende verfügbare Einkommen und zunehmende E-Commerce-Durchdringung fördern eine frühe Akzeptanz. Währungsschwankungen und ein fragmentierter Vertrieb dämpfen das kurzfristige Wachstum, doch zunehmende ART-Akzeptanz und staatlich geförderte Programme zur Gesundheit von Müttern weisen auf mittelfristiges Potenzial hin. Der Markt für Fruchtbarkeitssupplemente behält damit ein genuines globales Profil, das jedoch von regionsspezifischen regulatorischen und kulturellen Faktoren geprägt wird.


Regulatorisches Umfeld
Die Regulierung von Fertilitätspräparaten hängt weiterhin davon ab, ob Produkte als Nahrungsergänzung oder als Therapie bei Unfruchtbarkeit positioniert werden. In den Vereinigten Staaten legt der Rahmen des Dietary Supplement Health and Education Act (DSHEA) die Hauptverantwortung für Sicherheit und Kennzeichnung bei den Herstellern, während Krankheitsbehandlungsaussagen ein auf Fertilität ausgerichtetes Produkt in den Arzneimittelstatus überführen und Zulassungsanforderungen vor Markteinführung auslösen können. Diese Grenze bei den Werbeaussagen ist bedeutsamer geworden, da Marken zunehmend auf evidenzbasierte Wirkstoffgeschichten (wie CoQ10 und Methylfolat) setzen, um Premium-SKUs zu rechtfertigen.
In Europa regelt die Richtlinie 2002/46/EG Nahrungsergänzungsmittel und verknüpft Formulierung und Kennzeichnung mit zugelassenen Vitamin- und Mineralstoffquellen und -mengen, wobei die EFSA die wissenschaftliche Bewertung und Risikoanalyse unterstützt, was aggressive Werbeaussagen einschränken kann. Kanada verfügt über einen eigenständigen Compliance-Weg für bestimmte Kategorien von „Nahrungsergänzungsmitteln“ im Rahmen der Canadian Food Inspection Agency (CFIA) und damit verbundener Bewertungs- oder Registrierungsanforderungen vor Markteinführung, sofern anwendbar, was die Notwendigkeit regionsspezifischer Dossiers und Kennzeichnungsstrategien für globale Portfolios unterstreicht.
Wettbewerbslandschaft
Der Markt bleibt fragmentiert; kein einzelner Anbieter kontrolliert mehr als einen mittleren einstelligen Prozentsatz des globalen Umsatzes. Nutrazeutikaspezialisten wie Vitabiotics, Fairhaven Health und Theralogix stützen sich auf Portfolios randomisierter kontrollierter Studien, um Preisaufschläge zu verteidigen. Allgemeine Supplementhersteller wie GNC und Nature's Bounty setzen auf Markenbekanntheit und breite Einzelhandelspräsenz, müssen jedoch ihre Formulierungen aktualisieren, um mit evidenzgeführten Wettbewerbern mithalten zu können. Das pharmazeutische Interesse an diesem Bereich nimmt zu: Sanofis Übernahme von Qunol für 1 Milliarde USD bringt pharmazeutische Ressourcen in das bisher nischige Coenzym-Q10-Segment ein und signalisiert eine breitere Konvergenz zwischen Therapeutika und Ernährung.
Strategische Vorgehensweisen konzentrieren sich auf drei Hebel. Erstens klinische Differenzierung: Kontrollierte Studien ermöglichen nicht nur ärztliche Empfehlungen, sondern schützen auch Margen vor Commoditisierung. Zweitens Technologie: Retardformulierungen mit Perlen, liposomale Trägersysteme und geschmacksmaskierte Fruchtgummis erschließen neue Zielgruppen und Dosierregimen. Drittens Omnichannel-Vertrieb: Unternehmen integrieren Direct-to-Consumer-Abonnementportale mit klinikinternem Sampling, um sowohl digital affine als auch klinisch betreute Käufer anzusprechen. Verschärfte regulatorische Kontrolle begünstigt selektiv etablierte Anbieter mit dedizierten Compliance-Funktionen, da kleinere Newcomer mit kostenintensiven Dossieranforderungen konfrontiert sind.
Partnerschaftsaktivitäten sind ebenfalls rege. Marken kooperieren mit Fruchtbarkeitskliniken, um protokollspezifische Pakete zu entwickeln, die mit ART-Zyklen synchronisiert sind und Supplemente so in Patientenpfade einbetten. Inhaltsstofflieferanten kooperieren mit Fertigproduktformulierern, um proprietäre Mischungen mit gegenseitiger Exklusivität zu entwickeln. Investoren haben männliche Fruchtbarkeitsprodukte, durch Gentests geleitete Personalisierung und datengestützte Abonnementmodelle als Wachstumskategorien identifiziert. Die Wettbewerbsintensität wird hoch bleiben, doch der zunehmende Trend zur klinischen Validierung erhöht die Markteintrittsbarrieren und hilft dem Markt für Fruchtbarkeitssupplemente, zu reifen, ohne die Rentabilität zu beeinträchtigen.
Marktführer in der Fruchtbarkeitssupplementbranche
Fairhaven Health
Coast Science
LENUS Pharma GesmbH
Exeltis USA, Inc.
Vitabiotics Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Klinische Arbeitsabläufe integrieren zunehmend datengestützte Fertilitätsentscheidungshilfen, was Fertilitätspräparat-Marken die Möglichkeit eröffnet, sich in protokollgeführte Pfade zu integrieren, anstatt sich ausschließlich auf den Einzelhandel zu verlassen. Im Mai 2026 erhielt Alife Health die FDA-Zulassung für ein KI-gestütztes Embryobewertungstool, und im April 2026 kündigte FertilAI die CE-Kennzeichnung gemäß EU-MDR für eine Entscheidungshilfe zur Optimierung von Fertilitätszyklen an. Da Kliniken zunehmend standardisierte, softwaregestützte Zyklusplanung einsetzen, können Nahrungsergänzungsmittel mit Dosierungslogik und dokumentierten Wirkstoffbegründungen (einschließlich CoQ10, Methylfolat und L-Carnitin) in zeitlich begrenzte Programme verpackt werden, die auf klinische Meilensteine abgestimmt sind, was die Therapietreue unterstützt und eine klarere Differenzierung gegenüber generischen Präparaten für Schwangere ermöglicht.
Auch die Optimierung männlicher Faktoren gewinnt an technischen Belegen und erweitert die adressierbaren Anwendungsfälle „vor der ART“ und „während der ART“, die häufig Antioxidantien- und Mikronährstoffkombinationen umfassen. Im April 2026 berichtete BAIBYS über eine klinische Schwangerschaft unter Verwendung eines autonomen mikrorobotischen Spermienselektionssystems für ICSI, was den Trend zu messbaren Qualitätsverbesserungen im Labor untermauert, die Paare mit Ernährungsprotokollen zur Spermienqualität kombinieren könnten. Gleichzeitig zeigt sich eine Erweiterung in angrenzende Märkte über die reine Fertilitätspositionierung hinaus bei etablierten Nahrungsergänzungsmittelmarken: Fairhaven Health erweiterte im Juli 2025 sein Engagement für die Frauengesundheit über die Fertilität hinaus, was einen zusätzlichen Weg für Anbieter von Fertilitätspräparaten nahelegt, sich in Zyklusgesundheit, postnatale Unterstützung und Wechseljahre auszudehnen, während die Glaubwürdigkeit bei Fachpersonal erhalten bleibt.
Aktuelle Branchenentwicklungen
- März 2026: LENUS Pharma GesmbH nahm an der EAU 2026 in London teil und stellte reproduktive Gesundheit sowie das Engagement von Fachkräften im Bereich fertilitätsbezogener Nutrazeutika heraus. Die Präsenz auf einem bedeutenden urologischen Forum unterstützt die Sichtbarkeit in der medizinischen Fachwelt bei der Positionierung männlicher Fertilität, wo die Produktwahl oft von der Vertrautheit der Kliniker und den Evidenzgeschichten abhängt.
- Oktober 2025: Fairhaven Health stellte klinische Studienergebnisse für sein Produkt Complete Menopause Relief heraus und verwies auf schnelle Symptomverbesserungen. Die Kommunikation unterstreicht einen strategischen Vorstoß über reine Fertilitäts-SKUs hinaus in die breitere Frauengesundheit, wodurch Cross-Selling-Möglichkeiten erweitert und die mit der Familienplanung verbundene Nachfragesaisonalität geglättet werden.
- April 2025: LENUS Pharma GesmbH leitete die Einführung von PROFERTIL female in Spanien durch eine Zusammenarbeit mit Rubió ein. Die Markteintrittspartnerschaft spiegelt einen Lokalisierungsansatz für Fertilitätspräparate in regulierten, apothekengeprägten Vertriebskanälen wider und verbessert die Vertriebsreichweite sowie den Zugang zu lokalen Interessengruppen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst fertige Nahrungsergänzungsmittel zur Unterstützung der Fertilität und der reproduktiven Gesundheit vor der Empfängnis bei Frauen und Männern, einschließlich Vitaminen, Mineralstoffen, Aminosäuren, Antioxidantien und Kräutermischungen. Die Abdeckung umfasst Produkte, die über Einzelhandels- und Onlinekanäle verkauft werden und speziell zur Unterstützung der Empfängnis positioniert sind.
Umfangsausschlüsse: Verschreibungspflichtige Fertilitätsmedikamente, IVF-Laborverbrauchsmaterialien (wie Kulturmedien) sowie Standard-Multivitaminpräparate für Schwangere, die nach Bestätigung der Schwangerschaft verwendet werden, sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Inhaltsstoff
- Natürliche Inhaltsstoffe
- Pflanzliche Extrakte (Maca, Ashwagandha, Tribulus)
- Vitamine und Mineralien (Folsäure, Zink, Selen)
- Antioxidantien (CoQ10, Omega-3, Lycopin)
- Synthetische Inhaltsstoffe
- Mischung aus natürlichen und synthetischen Inhaltsstoffen
- Natürliche Inhaltsstoffe
- Nach Form
- Kapseln
- Tabletten
- Weichgelkapseln
- Fruchtgummis
- Pulver
- Sonstige Formen (Flüssigkeiten, Sprays)
- Nach Verbraucher
- Frauen-spezifische Supplemente
- Männer-spezifische Supplemente
- Nach Vertriebskanal
- Apothekeneinzelhandel
- E-Apotheke
- Sonstige Vertriebskanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Rest von Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche diente dazu, den Marktrahmen festzulegen und Nachfrage- und Angebotssignale zu sammeln, die länderweise überprüft werden können. Wir stützten uns auf öffentliche Quellen wie die Leitlinien und Warnschreiben der US-amerikanischen FDA zu Nahrungsergänzungsmitteln, Fertilitäts- und Geburtsindikatoren der CDC, Publikationen der WHO zur reproduktiven Gesundheit und Gesundheitsstatistiken der OECD, um zu verstehen, wie sich das Umfeld der Verbrauchergesundheit entwickelt.
Um realistische Umwandlungs- und Preisannahmen zu erstellen, prüften wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, Kategorieseiten von Einzelhändlern und Apotheken zu Packungsgrößen und Preisspannen sowie seriöse Presseberichterstattung zu neuen Markteinführungen und zur Prüfung von Werbeaussagen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentdatenbanken sowie eine Datenbank auf Sendungsebene für Import und Export genutzt, um Wirkstofftrends zu validieren und Produktionsstandorte gegenzuprüfen. Diese Quellen sind beispielhaft, und es wurden auch weitere öffentliche und kostenpflichtige Referenzen verwendet, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu validieren, was tatsächlich als Kauf eines Fertilitätspräparats zählt, wie Produkte positioniert werden (auf Frauen, Männer oder Paare ausgerichtet) und wie sich die Preisgestaltung je nach Format und Kanal ändert. Wir sprachen mit einer Mischung aus Marken- und Lohnherstellungsteilnehmern, Distributoren und Interessengruppen aus dem Apothekenkanal sowie Fachleuten aus dem Gesundheits- und Ernährungsbereich in APAC, EMEA und Amerika, um verbleibende Datenlücken zu schließen und zentrale Annahmen vor der Finalisierung des Modells zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 17% | APAC: 51% |
| Mid-Tier: 42% | Funktions-/Bereichsleiter: 29% | EMEA: 29% |
| Kleinere Akteure: 22% | Manager: 54% | Amerika: 20% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion, bei der der adressierbare Nachfragepool vor der Empfängnis anhand von Indikatoren zur Fertilitätsabsicht, der Bevölkerung nach Altersgruppen und dem Verhalten bei der Suche nach Behandlung abgebildet wurde. Dieser Pool wurde dann in Kaufraten für Nahrungsergänzungsmittel nach Kanal umgerechnet.
Um die Gesamtwerte fundiert zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, die auf stichprobenartigen Umsatzangaben von Marken, typischen Preisspannen auf SKU-Ebene und Volumenprüfungen aus Kanalgesprächen basierten.
Das Modell verwendet eine kleine Reihe wiederholbarer Eingaben, darunter den Anteil der Frauen und Männer, die Präparate vor der Empfängnis kaufen, die durchschnittliche Einnahmedauer im Zusammenhang mit der Familienplanung, Verschiebungen im Mix zwischen Gummibonbons, Kapseln und Pulvern, den Anteil von Online- gegenüber Apothekenkanälen sowie beobachtete Preis-pro-Tag-Spannen nach Formulierungsstärke. Bei Ländern mit begrenzter Offenlegung wurden Proxy-Annahmen aus einem vergleichbaren Markt übernommen und anschließend durch Expertenrückmeldungen zu Erschwinglichkeit und Kanalreife angepasst.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit die Vorwärtskurve widerspiegelt, wie schnell sich Bewusstsein, E-Commerce-Durchdringung und die Einführung klinisch belegter Wirkstoffe entwickeln können, ohne von einem einzigen linearen Ergebnis auszugehen. Ein kurzer Satz von Szenarien wurde mit den Befragten besprochen, und die endgültige Prognose folgt dem Szenario, das am besten zur Mehrheitsmeinung hinsichtlich Nachfrageentwicklung und Preisentwicklung passt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter Wachstumsnarrative der Kategorie von Einzelhändlern, Änderungen bei der regulatorischen Durchsetzung und der Durchsetzung von Werbeaussagen sowie die Richtung neuer Produkteinführungen und Wirkstoffinnovationen. Wenn ein Länderergebnis im Vergleich zu seinem demografischen Profil und Kanalmix ungewöhnlich hoch oder niedrig erschien, wurde es für eine eingehendere Überprüfung markiert und durch Folgeanrufe und sekundäre Rückblicke erneut geprüft.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen eine mehrstufige Analystenprüfung, damit Berechnungen, Einheitenumrechnungen und Währungszeitpunkte über die Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren regulatorischen Maßnahmen oder starken Preisverschiebungen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Fertilitätspräparate von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Zahlen für Fertilitätspräparate sind üblich, da die Produktdefinition in angrenzende Wellness-Kategorien abdriften kann und weil Preis- und Nutzungsannahmen auf unterschiedliche Weise gehandhabt werden. Wir halten den Aufbau einfach nachvollziehbar, aber streng hinsichtlich dessen, was gezählt wird, und überprüfen das Ergebnis anschließend durch reale Kanal- und Expertenprüfungen.
Multivitaminpräparate für Schwangere, die nach Bestätigung der Schwangerschaft verwendet werden, liegen außerhalb des Geltungsbereichs von Mordor Intelligence, was ein Grund dafür ist, dass unser Wert für 2025 niedriger ist als Schätzungen, die Vitamine für Schwangere, tägliche Vitamine für Frauen und Fertilitätsmischungen zusammenfassen. Ein weiterer Faktor ist die Art und Weise, wie die jährlichen Ausgaben geschätzt werden, da einige Herausgeber von einer längeren Nutzungsdauer pro Käufer ausgehen oder einen einzigen globalen Durchschnittsverkaufspreis anwenden, ohne den Formatmix (Gummibonbons gegenüber Kapseln), Online-Rabatte und den Zeitpunkt der Währungsumrechnung zu berücksichtigen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,70 Mrd. USD (2025) | |
| Fachzeitschrift A | 2,23 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint sich ausschließlich auf den Verbrauchermarkt für Nahrungsergänzungsmittel zu konzentrieren, mit begrenzter Transparenz darüber, wie von Fachpersonal empfohlene Produkte und grenzüberschreitender E-Commerce behandelt werden. |
| Regionale Beratungsgesellschaft B | 4,09 Mrd. USD (2032) | Langfristige Prognose mit höheren CAGR-Annahmen, wobei der Umfang in der Praxis oft erweitert wird, indem angrenzende Nachfrage nach Präparaten für Schwangere und breiteren Nahrungsergänzungsmitteln für die Frauengesundheit in denselben Ausgabenpool eingebunden wird. |
Betrachtet man die Zahlen insgesamt, erklärt sich die Spanne hauptsächlich dadurch, was als Fertilitätsprodukt eingeschlossen wird und wie die jährlichen Ausgaben aus Preis und Nutzung umgerechnet werden. Unsere Schätzung bleibt nachvollziehbar an einen definierten Käuferpool vor der Empfängnis, eine realistische Kaufdauer und kanalspezifische Preisgestaltung gebunden, was das Ergebnis leichter über Länder und im Zeitverlauf hinweg abgleichbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fruchtbarkeitssupplemente heute?
Der Markt für Fruchtbarkeitssupplemente wird 2026 auf 2,88 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 6,49 % einen Wert von 3,94 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im Markt für Fruchtbarkeitssupplemente?
Formulierungen mit natürlichen Inhaltsstoffen führen mit einem Umsatzanteil von 54,22 % im Jahr 2025, wobei gemischte natürlich-synthetische Produkte am schnellsten wachsen.
Warum ist Asien-Pazifik die am schnellsten wachsende Region?
Steigende Unfruchtbarkeitsraten, wachsende Kaufkraft der Mittelschicht und rasche Einführung des E-Commerce treiben eine CAGR von 7,48 % in Asien-Pazifik an.
Haben männerspezifische Fruchtbarkeitssupplemente klinische Belege?
Ja. Ein dreimonatiges Regime mit 3.000 mg L-Carnitin täglich verbesserte die Spermienmotilität von 15 % auf 50 % und die Spermienanzahl von 25 Millionen/ml auf 49 Millionen/ml bei Patienten mit Asthenozoospermie.
Welche regulatorischen Änderungen prägen die Produktentwicklung?
Die 75-tägige Benachrichtigungspflicht der FDA für neue Nahrungsergänzungsmittelzutaten und das in Kalifornien vorgeschlagene Schwermetalltest-Mandat erhöhen die Compliance-Kosten, stärken jedoch das Verbrauchervertrauen.
Welcher Vertriebskanal wächst für Fruchtbarkeitssupplemente am schnellsten?
E-Apotheken wachsen mit einer CAGR von 9,08 % und übertreffen traditionelle Apothekeneinzelhändler, indem sie Bequemlichkeit, Diskretion und Abonnementmodelle nutzen.
Seite zuletzt aktualisiert am:



