
Taille et parts du marché des médicaments contre l'infertilité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.47 Milliards de dollars |
| Taille du Marché (2031) | 5.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre l'infertilité par Mordor Intelligence
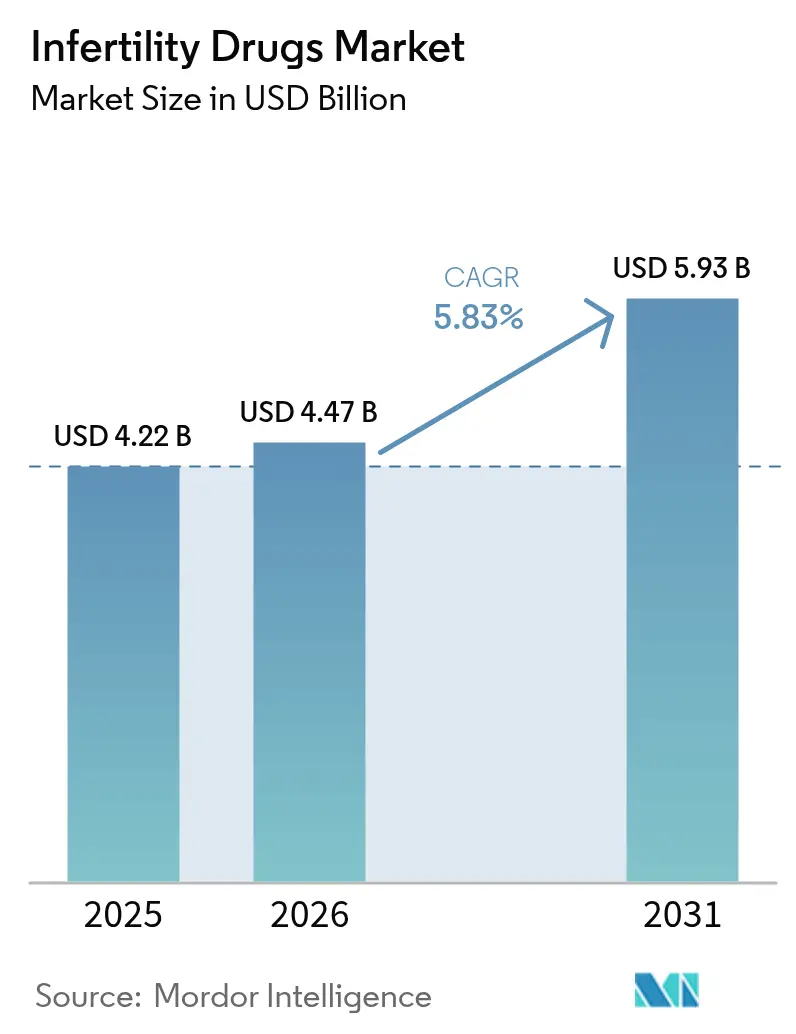
La taille du marché des médicaments contre l'infertilité était évaluée à 4,22 milliards USD en 2025 et devrait croître de 4,47 milliards USD en 2026 pour atteindre 5,93 milliards USD d'ici 2031, à un CAGR de 5,83 % durant la période de prévision (2026-2031). La prévalence croissante et constante de l'infertilité, l'élargissement des mandats d'assurance et les progrès rapides des technologies de procréation médicalement assistée (PMA) constituent les principaux moteurs de croissance du marché des médicaments contre l'infertilité. Les évolutions démographiques vers une parentalité tardive ont transformé les soins en fertilité en un service de santé essentiel plutôt qu'un choix électif. Les réformes du remboursement en Amérique du Nord et en Europe élargissent la couverture des assurés, tandis que l'introduction de biosimilaires tempère la hausse des prix et stimule l'activité de prescription. Parallèlement, les pharmacies en ligne et spécialisées remodèlent la distribution au dernier kilomètre, les plateformes de télésanté rendant les médicaments contre l'infertilité plus accessibles.
Principaux enseignements du rapport
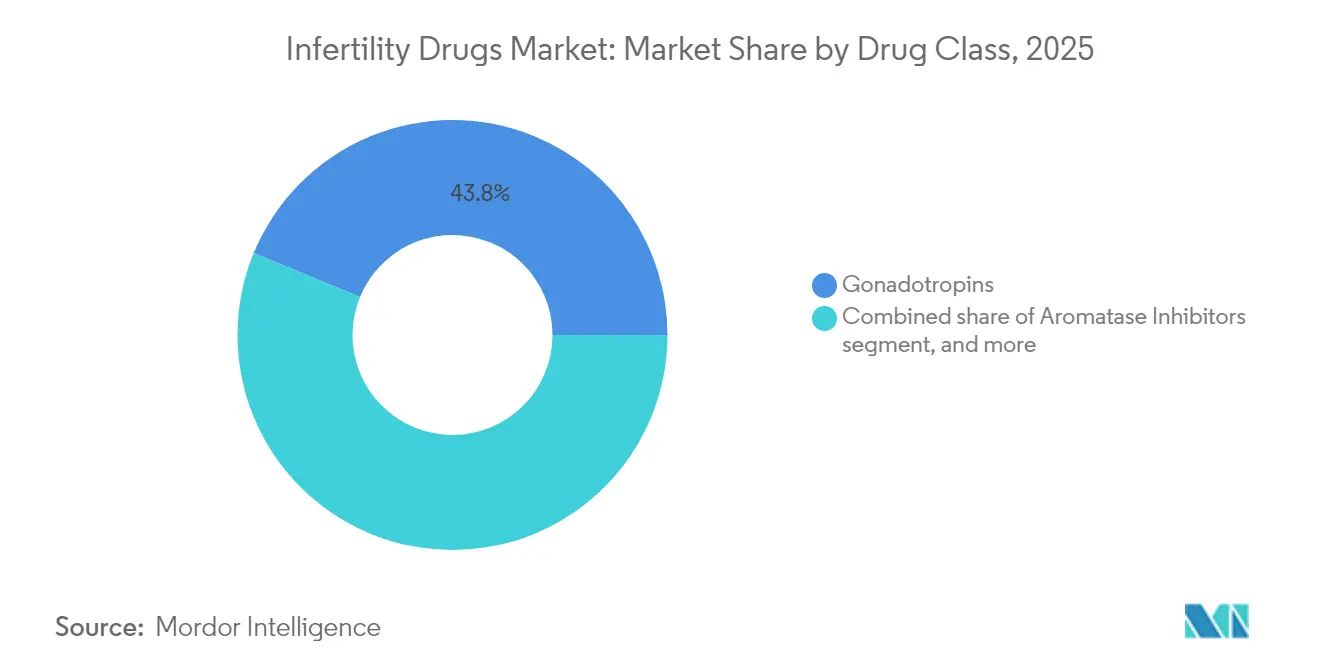
- Par classe thérapeutique, les gonadotrophines ont dominé avec 43,78 % de part de marché des médicaments contre l'infertilité en 2025 ; les inhibiteurs de l'aromatase devraient progresser à un CAGR de 8,05 % jusqu'en 2031.
- Par genre du patient, les traitements féminins représentaient 70,76 % de la taille du marché des médicaments contre l'infertilité en 2025, tandis que les thérapies masculines progressent à un CAGR de 8,62 % jusqu'en 2031.
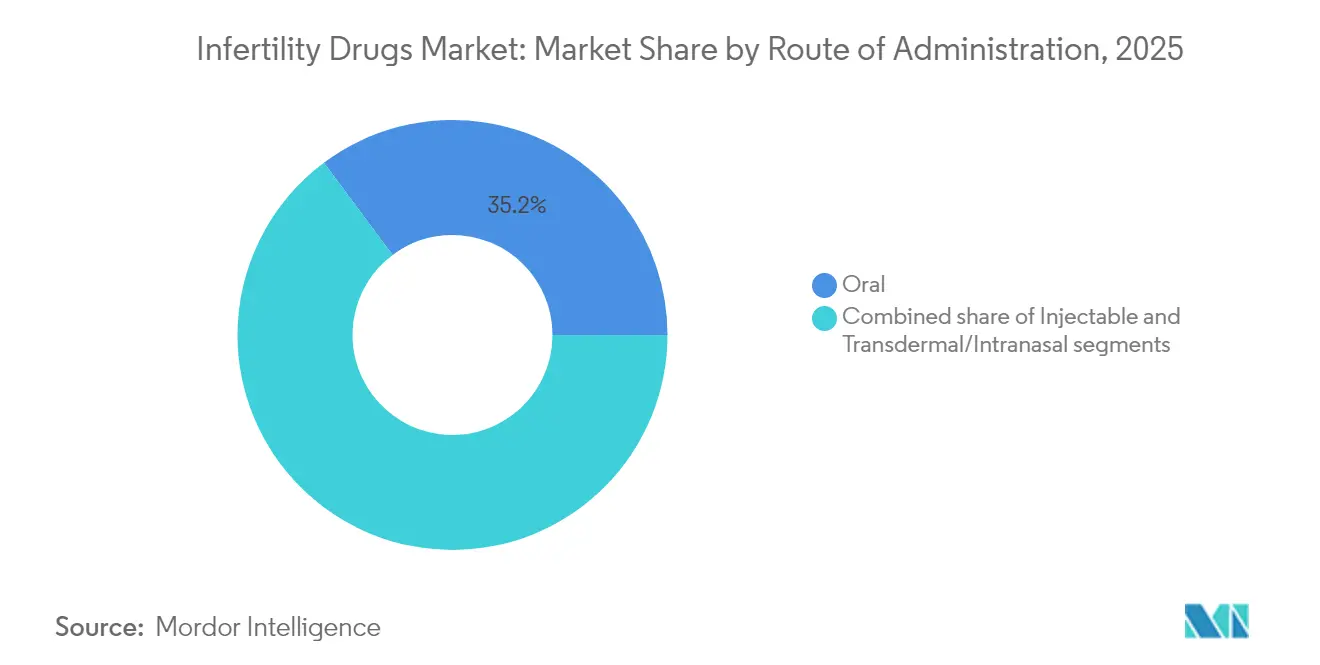
- Par voie d'administration, les produits oraux représentaient 35,21 % de la taille du marché des médicaments contre l'infertilité en 2025 ; les formulations injectables devraient connaître la croissance la plus rapide avec un CAGR de 8,74 % sur 2026-2031.
- Par canal de distribution, les pharmacies de détail détenaient 51,62 % de la part de revenus en 2025 ; les pharmacies en ligne et spécialisées devraient progresser à un CAGR de 9,28 % jusqu'en 2031.
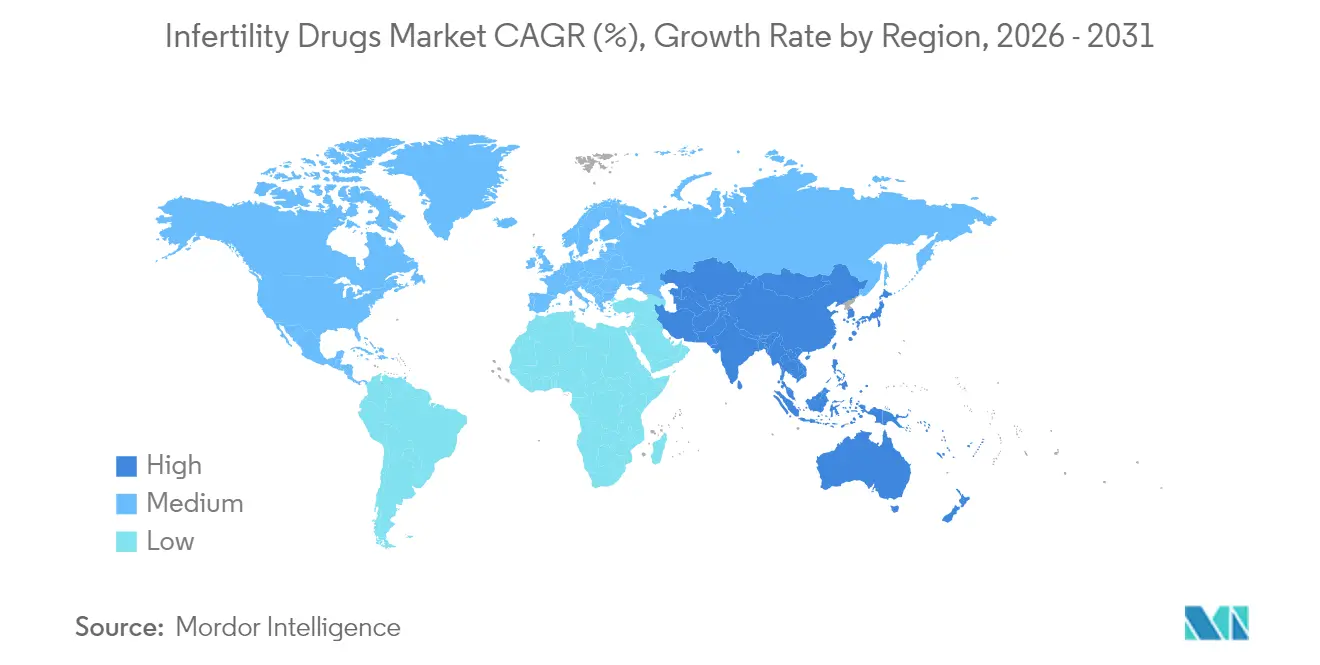
- Par géographie, l'Amérique du Nord représentait 35,12 % de la taille du marché des médicaments contre l'infertilité en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 7,18 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de l'infertilité dans le monde | +1.8% | Mondial (impact le plus élevé en Asie-Pacifique et en Afrique et Moyen-Orient) | Long terme (≥ 4 ans) |
| Adoption croissante des technologies de procréation médicalement assistée | +1.5% | Amérique du Nord et Union européenne en cœur de marché ; expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Soutien croissant des gouvernements et du secteur privé au remboursement | +1.2% | Amérique du Nord, Union européenne, marchés sélectionnés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Avancées dans les biosimilaires et les nouvelles formulations hormonales | +0.9% | Mondial ; avantages réglementaires dans l'Union européenne | Moyen terme (2-4 ans) |
| Élargissement de l'accès aux services de fertilité dans les marchés émergents | +0.7% | Asie-Pacifique en cœur de marché ; extension vers l'Afrique et Moyen-Orient et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'infertilité dans le monde
Environ 186 millions de personnes vivent avec l'infertilité, et la prévalence standardisée selon l'âge s'établit désormais à 1 354,76 pour 100 000 chez les hommes et à 2 764,62 pour 100 000 chez les femmes, des tendances liées au report de la maternité, à l'obésité et aux facteurs liés au mode de vie. L'Asie-Pacifique affiche la hausse la plus marquée, l'infertilité secondaire dépassant l'infertilité primaire et le syndrome des ovaires polykystiques (SOPK) jouant un rôle de moteur de demande central. Dans les marchés à faibles revenus, les coûts de la PMA dépassent 200 % du PIB par habitant, soulignant la demande latente dès lors que le financement de la santé s'améliore. L'urbanisation et l'évolution des priorités professionnelles allongent la fenêtre de planification familiale, intégrant la thérapie contre l'infertilité dans les parcours de soins courants. Les projections épidémiologiques anticipent une incidence plus élevée de l'infertilité jusqu'en 2036, garantissant un besoin soutenu d'interventions pharmacologiques à l'échelle mondiale.
Soutien croissant des gouvernements et du secteur privé au remboursement
Tous les États membres de l'Union européenne subventionnent désormais au moins un cycle de fécondation in vitro (FIV), et cinq nations en financent jusqu'à six. Le projet de loi 729 du Sénat de Californie obligera les assureurs de grands groupes à couvrir les traitements de fertilité à partir de juillet 2025, les plans de petits groupes devant proposer des options de couverture. Dans le secteur des entreprises, des partenariats tels que celui de Cigna Healthcare avec Progyny offrent des parcours de fertilité groupés, réduisant les frais à la charge des patients de 15 000 à 30 000 USD à des niveaux de co-paiement plus abordables. L'élargissement du remboursement aux États-Unis et en Europe oriente les volumes de patients vers des circuits couverts et renforce la croissance du marché des médicaments contre l'infertilité.
Avancées dans les biosimilaires et les nouvelles formulations hormonales
Les systèmes d'expression à ARN messager réduisent les coûts de production des hormones recombinantes, ouvrant un pipeline de biosimilaires à prix réduit présentant une parité thérapeutique. L'octroi de licence par Organon de SJ02, une FSH à action prolongée actuellement en cours d'examen par l'autorité chinoise de réglementation des médicaments biologiques, illustre le mouvement du secteur vers des injections hebdomadaires qui allègent la charge des patients. Le létrozole a supplanté le citrate de clomifène comme traitement de première intention dans le SOPK, offrant un taux de naissances vivantes supérieur de 8 %. De nouveaux agents oraux tels que OXO-001 ont atteint un taux de grossesse biochimique de 75,9 % lors d'essais de Phase 2, indiquant des modalités non hormonales susceptibles de modifier les protocoles standard. Collectivement, ces innovations élargissent le choix des médecins et intensifient la concurrence.
Élargissement de l'accès aux services de fertilité dans les marchés émergents
Les centres de fertilité public-privé se multiplient en Asie du Sud et du Sud-Est, stimulés par des incitations gouvernementales visant à contrecarrer la baisse des taux de natalité. Le plan national de santé de la Chine a ajouté six médicaments contre l'infertilité à la liste de remboursement en 2025, réduisant les co-paiements moyens de 42 %[1]Commission nationale de la santé de Chine, « Mise à jour de la liste de remboursement 2025 », nhc.gov.cn. Les États du Golfe ont alloué des budgets dédiés à la PMA et recrutent des embryologistes étrangers dans des centres locaux. Les investissements dans la logistique de la chaîne du froid pour les produits biologiques promettent une meilleure couverture des zones rurales, garantissant que le marché des médicaments contre l'infertilité capte la demande dans les villes secondaires d'Asie-Pacifique et d'Afrique et Moyen-Orient.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des traitements et couverture d'assurance limitée | -1.4% | Mondial (impact le plus élevé dans les marchés émergents) | Court terme (≤ 2 ans) |
| Voies d'approbation réglementaire strictes et divergentes | -0.8% | Mondial avec des variations de complexité selon les régions | Moyen terme (2-4 ans) |
| Obstacles sociaux, éthiques et culturels à l'acceptation du traitement | -0.6% | Afrique et Moyen-Orient, Asie du Sud, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Préoccupations relatives à la sécurité des médicaments, notamment le risque de syndrome d'hyperstimulation ovarienne | -0.5% | Mondial ; surveillance accrue dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des traitements et couverture d'assurance limitée
Les prix des médicaments pour la FIV ont augmenté de 84 % au cours de la dernière décennie, atteignant 1 279 USD par cycle et représentant 35 % du coût total de la FIV, une charge qui exclut de nombreux patients à faibles revenus. Le coût moyen des cycles de FIV en Europe est de 4 000 à 5 000 EUR (4 300 à 5 400 USD), tandis que les listes d'attente publiques peuvent s'étendre jusqu'à un an dans plusieurs pays. Dans les régions à faibles revenus, la PMA dépasse 200 % du PIB par habitant, rendant le traitement inaccessible. Bien que les biosimilaires et les mandats des assureurs abaissent les barrières, l'accessibilité financière demeure un frein à court terme déterminant pour le marché des médicaments contre l'infertilité.
Voies d'approbation réglementaire strictes et divergentes
Les délais d'approbation varient considérablement selon les autorités réglementaires ; les examens de produits biologiques par la FDA ont duré en moyenne 2 200 jours pour les produits complexes, compliquant la planification de la durée des brevets[2]Registre fédéral des États-Unis, « Calcul de la durée des brevets pour les produits biologiques », federalregister.gov. L'Agence européenne des médicaments n'a approuvé qu'une poignée de molécules liées à la fertilité dans son programme 2024, reflétant des seuils de preuve élevés[3]Agence européenne des médicaments, « Médicaments approuvés en 2024 », ema.europa.eu. Les exigences spécifiques aux régions en matière d'essais cliniques augmentent les coûts de développement et découragent les petites biotechs de lancer leurs produits à l'échelle mondiale. Les différences de réglementation des biosimilaires entre les États-Unis et l'Europe ajoutent une incertitude supplémentaire aux stratégies d'entrée sur le marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
les gonadotrophines conservent leur leadership face à la dynamique des inhibiteurs de l'aromataseLes gonadotrophines ont conservé 43,78 % de part de marché des médicaments contre l'infertilité en 2025, soutenues par des protocoles de FIV bien établis et la familiarité des médecins. Le Follistim AQ d'Organon a enregistré 63 millions USD au troisième trimestre 2024, soit une hausse de 16 % en glissement annuel, illustrant une demande de base robuste. Néanmoins, les inhibiteurs de l'aromatase gagnent du terrain ; les taux supérieurs d'ovulation et de naissances vivantes du létrozole ont suscité une prévision de CAGR de 8,05 % jusqu'en 2031. Les données d'essais randomisés montrant un taux d'ovulation supérieur de 13 % par rapport au clomifène accélèrent les révisions des recommandations cliniques.
Les classes de deuxième rang restent pertinentes. Les modulateurs sélectifs des récepteurs aux œstrogènes continuent d'ancrer le traitement de première intention dans les contextes à ressources limitées. Les biguanides, en particulier la metformine, sont prescrits en traitement adjuvant pour améliorer les paramètres métaboliques dans le SOPK, bien qu'ils représentent une faible part des revenus. Les agonistes dopaminergiques comme la cabergoline préviennent le syndrome d'hyperstimulation ovarienne ; des essais comparatifs indiquent une efficacité équivalente à l'hydroxychloroquine avec une meilleure tolérance. À mesure que la recherche sur les dosages évolue — des protocoles séquentiels de létrozole 2,5 mg/FSH ont atteint 72,7 % de grossesses cumulées contre 59,1 % pour les schémas à 5 mg — le marché des médicaments contre l'infertilité devrait s'orienter davantage vers des options ciblées à faibles doses.


Par genre du patient :
les thérapies féminines dominent tandis que les soins masculins s'accélèrentLes indications féminines ont généré 70,76 % des revenus de 2025 grâce à des parcours cliniques établis et des libellés de médicaments plus larges. La demande reste solide pour les agents d'induction de l'ovulation, la maternité tardive devenant courante dans les économies développées. Le segment masculin, cependant, rattrape son retard avec un CAGR de 8,62 % jusqu'en 2031, porté par un dépistage accru et une déstigmatisation. Ferring Pharmaceuticals s'est associé à Posterity Health pour déployer un programme de fertilité masculine, reconnaissant que les facteurs masculins contribuent à la moitié des cas d'infertilité.
Les avancées thérapeutiques soutiennent cette croissance. Un létrozole hebdomadaire à faible dose a restauré la fertilité chez 12 hommes obèses atteints d'hypogonadisme hypogonadotrope dans un essai pilote canadien. La gestion du stress oxydatif est une autre frontière, les antioxydants ciblant les 20 à 30 % d'infertilité masculine liée aux espèces réactives de l'oxygène. Des composés bioactifs tels que le resvératrol et la curcumine sont explorés pour les patients confrontés à une infertilité liée à la thérapie anticancéreuse, en particulier les mâles prépubères incapables de congeler leur sperme. Les protocoles d'évaluation simultanée des couples modifient les schémas de prescription pour englober les deux partenaires, élargissant le bassin adressable pour le marché des médicaments contre l'infertilité.
Par voie d'administration :
la commodité orale face à l'efficacité injectableLes formulations orales représentaient 35,21 % des revenus mondiaux en 2025 et restent populaires pour la prise en charge de première intention du SOPK et le traitement adjuvant. Pourtant, les injectables affichent une perspective de CAGR de 8,74 % car les cycles de PMA reposent encore largement sur des gonadotrophines sous-cutanées ou intramusculaires. Le récent essai de Phase 3 de la rhFSH-CTP en injection unique a confirmé des taux de grossesse clinique comparables aux injections quotidiennes avec une meilleure observance, soutenant un déploiement plus large.
L'innovation produit se concentre sur le confort des patients et les résultats. Le SJ02 hebdomadaire d'Organon cible la commodité sans compromis sur l'efficacité. Les molécules orales en pipeline telles que OXO-001, un modulateur endométrial non hormonal, ont atteint un taux de grossesse biochimique de 75,9 % lors des tests de Phase 2. Les patchs transdermiques et les sprays intranasaux sont en phase préclinique mais promettent une administration sans aiguille à long terme.
Par canal de distribution :
les plateformes numériques défient la domination des circuits physiquesLes pharmacies de détail ont capté 51,62 % des ventes de 2025 grâce à la capture des ordonnances et au conseil en face à face. Cependant, les pharmacies spécialisées et en ligne devraient croître de 9,28 % par an avec la montée en puissance de la télésanté. Le marché des médicaments contre l'infertilité bénéficie des consultations virtuelles qui raccourcissent les parcours patients et intègrent la dispensation des médicaments. Les pharmacies spécialisées se différencient par des services de formation à l'injection, le suivi de l'observance et l'orientation dans les démarches d'assurance, générant des taux élevés de réachat.
La capacité logistique de la chaîne du froid est un facteur décisif car de nombreux produits biologiques nécessitent un stockage entre 2 et 8 °C. Les distributeurs en ligne investissant dans des emballages à chaîne du froid validés rivalisent désormais avec les pharmacies hospitalières en matière d'intégrité des produits. Les jeunes générations valorisent la discrétion et la livraison à domicile, faisant du commerce électronique le canal privilégié pour les cycles répétés. Dans des régions telles que le Moyen-Orient et l'Afrique, où le commerce de détail représente encore 68,5 % de la valeur pharmaceutique, des modèles omnicanaux émergent pour combiner le retrait en magasin et la commande numérique.
Analyse géographique
Marché des Médicaments contre l'Infertilité en Amérique du Nord
L'Amérique du Nord a représenté 35,12 % des revenus mondiaux en 2025, portée par les obligations d'assurance et les centres de FIV bien dotés en ressources. La prochaine loi californienne sur la couverture devrait ajouter plus de 2 millions de vies assurées à la cohorte de fertilité, renforçant ainsi la dynamique de la demande. Les avantages sociaux d'entreprise, illustrés par les offres groupées Cigna–Progyny, remodèlent les offres des employeurs pour les effectifs des générations Y et Z.
Marché des Médicaments contre l'Infertilité en Asie-Pacifique
La région Asie-Pacifique est la zone géographique à la croissance la plus rapide, avec un CAGR de 7,18 % jusqu'en 2031. La baisse des taux de natalité en Chine, au Japon et en Corée du Sud stimule le soutien gouvernemental aux techniques d'assistance médicale à la procréation, tandis que des pays tels que la Thaïlande et la Malaisie se disputent les patients en tourisme médical. Les essais d'injection unique de rhFSH-CTP menés sur des femmes chinoises montrent une parité clinique avec les protocoles occidentaux, démontrant ainsi la solidité de la recherche locale. Les différentiels de prix — 10 200 USD par cycle de FIV à Singapour contre 2 700 USD en Inde — orientent les flux transfrontaliers de patients, élargissant le marché des médicaments contre l'infertilité dans toute la zone ASEAN.
Marché des Médicaments contre l'Infertilité en EMEA et en Amérique du Sud
L'Europe présente un paysage mature mais en expansion continue. Tous les États membres de l'UE financent désormais au moins un cycle de FIV, mais seuls cinq en prennent en charge jusqu'à six cycles intégralement remboursés, poussant les patients vers les cliniques privées pour éviter les longues listes d'attente. Les dépenses pharmaceutiques au Moyen-Orient et en Afrique ont atteint 32,6 milliards USD en 2024, mais les soins liés à l'infertilité y restent embryonnaires. L'infertilité démographique dans la région MENA atteint 22,6 %, signalant un fort potentiel futur si les cadres réglementaires et de financement s'améliorent iqvia.com. L'Amérique du Sud en est à un stade plus précoce, mais connaît une adoption croissante des techniques d'assistance médicale à la procréation, le Brésil, l'Argentine et le Chili élargissant leur financement public.

Paysage réglementaire
La réglementation des médicaments contre l'infertilité couvre les petites molécules (par exemple, le létrozole et les thérapies de la classe du clomifène) et les produits biologiques complexes (par exemple, les gonadotrophines recombinantes), avec des exigences d'approbation, d'étiquetage et de pharmacovigilance pilotées par des autorités telles que la FDA américaine et l'Agence européenne des médicaments (EMA). Dans l'UE, les autorisations centralisées et la surveillance du cycle de vie se traduisent par la maintenance des EPAR de l'EMA pour les principaux médicaments de fertilité, notamment Puregon, Pergoveris, Bemfola (biosimilaire de la follitropine alfa) et Elonva, où les mises à jour périodiques des EPAR reflètent une surveillance post-autorisation continue.
Les politiques et les normes évoluent également vers une gouvernance clinique plus unifiée et des outils d'accès accéléré. En novembre 2025, l'Organisation mondiale de la santé a publié sa première ligne directrice mondiale sur l'infertilité (40 recommandations), offrant aux pays un point de référence pour aligner les parcours de diagnostic et de traitement, tout en renforçant les attentes concernant la prescription fondée sur des preuves et l'information des patients. Par ailleurs, la FDA a introduit le programme pilote Commissioner's National Priority Voucher (CNPV) en 2025, et en octobre 2025, EMD Serono a annoncé son intention de déposer Pergoveris dans le cadre de ce programme, illustrant comment les mécanismes d'examen accéléré sont appliqués aux portefeuilles de fertilité en parallèle des voies réglementaires conventionnelles.
Analyse de la chaîne de valeur
La chaîne de valeur des médicaments contre l'infertilité commence par les matières premières API et biologiques, y compris les intrants recombinants pour les gonadotrophines, suivis de la formulation et du remplissage-finition sous contrôles GMP. Les injectables sensibles à la température utilisés dans les protocoles de FIV nécessitent également un emballage qualifié pour la chaîne du froid, et l'exigence réglementaire de contrôle documenté des matières premières et de comparabilité lors des transferts de site est particulièrement pertinente pour les produits biologiques. Cela pousse les fabricants vers des systèmes de qualité validés et une planification de redondance afin d'éviter les perturbations pendant les fenêtres de traitement des patients.
En aval, la distribution combine de plus en plus les circuits spécialisés et numériques ou de vente par correspondance avec les canaux traditionnels hospitaliers et de détail. Les services aux patients tels que la formation à l'injection, la vérification des prestations et le suivi de l'adhésion façonnent également la demande. Les actions du côté de l'offre renforcent l'accent opérationnel sur une fabrication évolutive et une livraison fiable du dernier kilomètre : Cosmos Health a annoncé un accord de fabrication de trois ans pour produire 3,9 millions d'unités d'ovules vaginaux de progestérone (VASCLOR GEST) via Verisfield S.A., tandis qu'Invictus Pharmacy et Mullan Pharmaceutical ont annoncé un partenariat pour distribuer l'injection d'acétate de ganirélix approuvée par la FDA via l'infrastructure numérique et de vente par correspondance d'Invictus Pharmacy.
Paysage concurrentiel
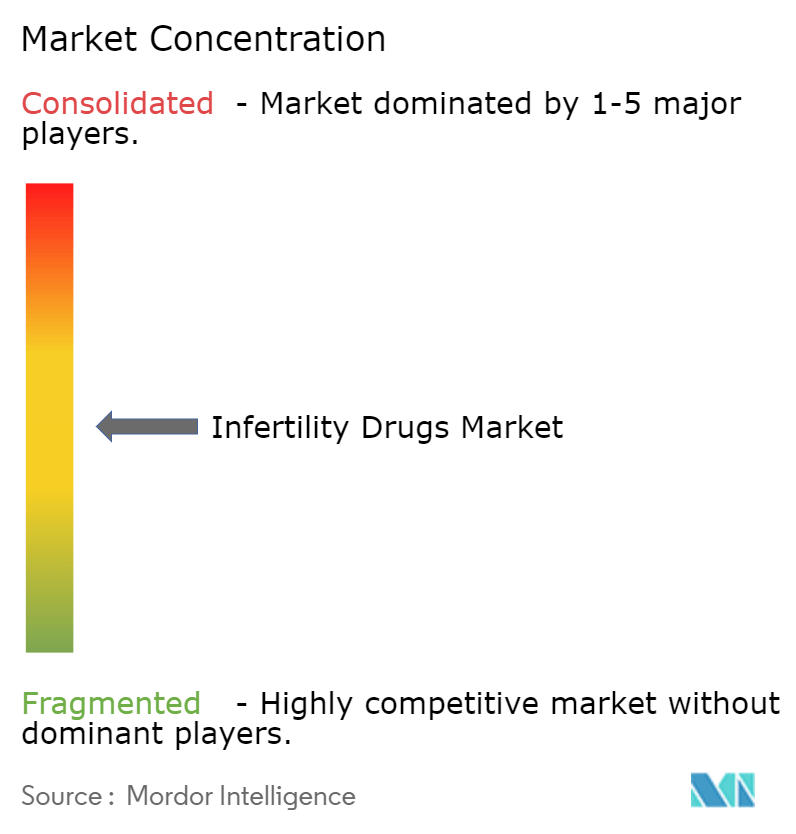
Le marché des médicaments contre l'infertilité est modérément fragmenté. Merck KGaA a généré 1,5 milliard EUR (1,6 milliard USD) de produits de fertilité en 2024, affichant une croissance organique de 0,8 % malgré des bases de comparaison difficiles. La division santé féminine d'Organon a enregistré 440 millions USD en 2024, aidée par la hausse de 16 % des revenus du Follistim AQ. Ferring Pharmaceuticals continue d'ancrer le segment des injectables et a récemment publié des données sur l'accès équitable et la sélection des gonadotrophines.
La stratégie est centrée sur les partenariats et les licences pour élargir rapidement les pipelines. L'accord d'Organon pour SJ02 offre une portée géographique en Chine, tandis que des entreprises émergentes comme Gameto font progresser la technologie des cellules pluripotentes induites pour réduire les expositions hormonales de 80 %. L'intelligence artificielle dans les laboratoires de FIV améliore les taux de succès et constitue un facteur de différenciation concurrentielle. L'appétit du capital-risque est sain ; ReproNovo a clôturé un financement de Série A de 65 millions USD pour le léflutrozole (RPN-001) ciblant l'infertilité masculine et le nolasiban (RPN-002) pour l'adénomyose.
La différenciation du pipeline s'affine. Les injectables à action prolongée, les agents oraux non hormonaux et les thérapies spécifiques aux hommes sont des domaines prioritaires. La concurrence des biosimilaires devrait s'intensifier en Europe en premier, exerçant une pression sur les prix mais élargissant l'accès des patients.
Leaders du secteur des médicaments contre l'infertilité
Ferring Pharmaceuticals Inc
Pfizer Inc.
Merck KGaA
Bayer AG
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments contre l'Infertilité
- Merck
- Ferring Pharmaceuticals
- Pfizer
- Bayer
- Novartis
- Teva Pharmaceutical Industries
- Theramex
- Mankind Pharma
- Livzon Pharmaceutical
- Organon
- ASKA Pharmaceutical
- Zydus Lifesciences
- Gedeon Richter PLC
- Ipsen
- Sun Pharmaceuticals Industries
- Cipla
- Myovant Sciences

Opportunités de marché et perspectives d'avenir
L'espace inexploité est le plus clair là où les contraintes d'accessibilité financière et de commodité se rejoignent, en particulier pour les gonadotrophines injectables et les agents de suppression de l'ovulation qui dépendent de la logistique de la chaîne du froid et du calendrier des cycles. Le programme pilote Commissioner's National Priority Voucher (CNPV) de la FDA, lancé en juin 2025, offre une voie qui peut réduire les délais d'examen pour certains candidats sélectionnés. Cela crée une opportunité pour les fabricants disposant de dossiers matures, y compris les biosimilaires et les biologiques de suivi, d'accélérer leur mise sur le marché aux États-Unis.
La Chine élargit également les leviers d'accès. Le plan national de santé a ajouté six médicaments contre l'infertilité au remboursement en 2025, et l'activité réglementaire nationale continue de soutenir la fabrication recombinante locale, comme le montre Livzon MABPharm ayant reçu un certificat d'enregistrement de médicament de la NMPA en juin 2026 pour une solution injectable de follitropine alfa humaine recombinante. Des poches de demande se forment également au-delà de la dispensation traditionnelle en centre de FIV : en janvier 2026, Femasys a annoncé l'utilisation commerciale initiale de FemaSeed Complete, un traitement de fertilité de première ligne utilisé par les gynécologues-obstétriciens. Parallèlement, l'activité autour des FSH à action prolongée et des gonadotrophines biosimilaires, y compris les lancements en Chine et les mises à jour continues du cycle de vie de l'EMA pour des produits établis, indique une opportunité pour des régimes hebdomadaires ou à charge réduite mieux adaptés aux flux de travail permis par la télésanté et à la distribution en pharmacie spécialisée, tout en élargissant l'accès via des options moins coûteuses.
Recent Industry Developments in Marché des Médicaments contre l'Infertilité
- Avril 2026 : Ferring Pharmaceuticals a mis fin à deux essais cliniques de phase 1 (Celestial-1 et Celestial-2) pour un candidat contre l'infertilité combinant la choriogonadotropine bêta avec Rekovelle, suite à une évaluation du portefeuille. Ce changement réaffecte les efforts de R&D loin de cette approche combinée et indique une priorisation plus stricte au sein des pipelines de fertilité.
- Octobre 2025 : EMD Serono (Merck KGaA) a annoncé un accord avec le gouvernement américain visant à élargir l'accès aux thérapies de FIV, offrant une disponibilité directe aux consommateurs pour des produits tels que Gonal-f, Ovidrel et Cetrotide via une voie affiliée au gouvernement avec une remise cumulée de 84 %. En liant l'accès et la tarification à un large portefeuille de fabricant, le programme peut modifier le comportement d'achat et intensifier la pression concurrentielle sur les régimes de marque comparables et les biosimilaires.
- Juin 2024 : Ferring Pharmaceuticals s'est associé à Posterity Health pour lancer un programme de fertilité masculine sur la plateforme Fertility Out Loud de Ferring. Cela élargit l'écosystème commercial autour des soins de l'infertilité masculine, favorisant un diagnostic et une initiation de traitement plus précoces, ce qui peut élargir la demande pour les parcours pharmacologiques et de thérapie adjuvante axés sur les hommes.


Marché des Médicaments contre l'Infertilité Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus des médicaments sur ordonnance générés par les médicaments contre l'infertilité utilisés dans le cadre de soins d'infertilité médicalement diagnostiqués, où l'intention est d'induire ou de réguler l'ovulation ou de soutenir la spermatogenèse. Les valeurs sont recueillies sur une base de ventes dans les principales régions, puis consolidées en un total mondial.
Exclusions du périmètre : Nous ne comptons pas les compléments de fertilité en vente libre, les frais liés aux procédures de FIV ou d'ICSI, ni les équipements de reproduction assistée et les consommables de laboratoire.
Aperçu de la segmentation
- Par classe thérapeutique
- Gonadotrophines
- Modulateurs sélectifs des récepteurs aux œstrogènes (SERM)
- Inhibiteurs de l'aromatase
- Biguanides (metformine)
- Agonistes dopaminergiques
- Autres classes thérapeutiques
- Par genre du patient
- Femme
- Homme
- Par voie d'administration
- Orale
- Injectable (SC / IM)
- Transdermique / Intranasal
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne et spécialisées
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Conseil de coopération du Golfe
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte de demande et de politique pour le traitement de l'infertilité, puis par la cartographie de la manière dont l'utilisation des médicaments s'articule avec les parcours de soins. Des sources publiques telles que l'Organisation mondiale de la santé, les CDC américains, les indicateurs de santé de l'OCDE et les ministères de la santé nationaux nous aident à ancrer la prévalence de l'infertilité, la répartition par âge et les tendances d'accès au traitement. Nous examinons également les informations des régulateurs de médicaments et de sécurité tels que la FDA américaine, l'EMA et d'autres agences nationales pour comprendre les approbations, les mises à jour d'étiquetage et les points d'entrée des biosimilaires qui peuvent modifier la tarification et l'utilisation.
Pour traduire ce contexte en un modèle de marché exploitable, nous utilisons les dépôts d'entreprise et les présentations aux investisseurs pour comprendre l'orientation du mix produits, l'exposition géographique et les évolutions des canaux. Ces hypothèses sont ensuite recoupées avec une couverture de presse fiable et des mises à jour associatives des sociétés de fertilité lorsqu'elles sont disponibles. Parallèlement, les bases de données de brevets sont examinées pour suivre l'activité de pipeline en phase avancée et le calendrier de lancement prévu, et une base de données d'expéditions d'importation ou d'exportation est utilisée de manière sélective sur les marchés où les flux commerciaux constituent un signal utile pour les injectables hormonaux. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour mettre à l'épreuve des hypothèses difficiles à valider à partir de sources publiques, en particulier pour le changement de thérapie, les schémas de renouvellement et l'évolution des prix par canal. Nous discutons avec des parties prenantes tout au long de la chaîne de valeur telles que les décideurs des cliniques de fertilité, les spécialistes prescripteurs, les pharmaciens hospitaliers et de détail, les distributeurs, ainsi que les experts en remboursement ou en appels d'offres à travers l'APAC, l'EMEA et les Amériques. Ces discussions nous aident à affiner l'utilisation réaliste par cycle de traitement et à aligner nos moteurs de prévision avec ce qui est observé dans la pratique actuelle.
Répartition des répondants au travail de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Cadres dirigeants : 15 % | APAC : 39 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 37 % |
| Acteurs plus petits : 17 % | Managers : 60 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement est d'abord construit selon une approche descendante où les bassins de patients traités sont reconstitués à partir de la prévalence de l'infertilité, de la part cherchant une aide médicale et de la part recevant des cycles assistés par médicaments via les cliniques et les pharmacies. Ces bassins sont ensuite convertis en valeur en utilisant l'utilisation au niveau de la classe par cycle et un prix de vente moyen reflétant le mix courant de marques, de biosimilaires et de canaux de distribution. Comme la tarification peut varier entre les circuits publics et privés, nous appliquons de manière cohérente un calendrier de conversion des devises au niveau national et suivons l'évolution des prix liée à l'inflation.
Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que des vérifications de l'orientation des revenus des fournisseurs et des distributeurs, les retours des canaux sur la croissance des volumes, et une logique échantillonnée de PMV x volume pour les principales classes de médicaments. Les principaux facteurs qui comptent généralement sur ce marché comprennent la tendance de l'âge maternel et les indicateurs de report de naissance, les volumes de cycles PMA comme signal de demande indirect, les changements de remboursement ou de couverture, la pénétration des biosimilaires pour les gonadotrophines, et les évolutions entre la dispensation en pharmacie hospitalière, de détail et en ligne. La prévision est gérée par une analyse de scénarios soutenue par un consensus d'experts sur ces variables, et lorsqu'un écart de données existe pour les pays plus petits, nous utilisons des indicateurs proxy provenant de marchés comparables avant que les résultats ne soient normalisés par rapport aux totaux régionaux.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final ne dépende pas d'un seul flux de données. Les totaux du modèle sont comparés à des signaux indépendants tels que les volumes de traitement, les commentaires sur les stocks des canaux, et les événements réglementaires ou de remboursement, puis les écarts sont examinés jusqu'à ce que la direction et l'ampleur aient un sens pratique. Un second examen par un analyste est réalisé pour la logique des hypothèses, les calculs et la continuité d'une année à l'autre, ce qui aide à détecter les valeurs aberrantes telles que des hausses de prix soudaines non étayées par le comportement du marché.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs d'approbation, des lancements significatifs de biosimilaires, ou des évolutions de politique de remboursement. Avant la livraison, nous effectuons un nouveau passage sur les principaux intrants et le calendrier des devises afin que les clients reçoivent une vue à jour alignée sur les derniers signaux publics et primaires.
Comparaison du dimensionnement du marché des médicaments contre l'infertilité de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les médicaments contre l'infertilité peuvent différer même lorsque le sujet semble identique, car les entreprises n'appliquent pas toujours la même base temporelle, le même calendrier de conversion des devises, ou la même logique de tarification pour les injectables par rapport aux thérapies orales. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur des chiffres de prévalence globaux, tandis qu'une autre tente de relier la demande aux cycles traités et au mix de canaux.
Les principaux moteurs d'écart proviennent généralement des limites du périmètre et de la cadence d'actualisation, comme le fait de savoir si les compléments de fertilité en vente libre sont intégrés au total des médicaments, si les revenus liés aux procédures sont par erreur mélangés, et à quelle vitesse l'érosion des prix des biosimilaires est mise à jour dans le modèle. L'utilisation d'une actualisation annuelle cohérente avec une règle claire de calendrier des taux de change et des vérifications de l'utilisation au niveau du cycle maintient l'estimation 2026 à 4,47 milliards USD en ligne avec la réalité actuelle des canaux, ce qui est une raison clé pour laquelle le chiffre publié par Mordor Intelligence ne correspond pas à toutes les estimations basées sur 2025.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,47 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,18 milliards USD (2025) | Utilise une année de base 2025 et une fenêtre de prévision plus longue, et le résumé public ne précise pas comment le PMV est actualisé pour les biosimilaires et le mix de canaux, ce qui peut modifier les totaux de valeur même si les volumes sont similaires. |
| Éditeur sectoriel B | 4,10 milliards USD (2025) | Part d'une base 2025 et présente une segmentation large, mais l'approche divulguée ne détaille pas les exclusions concernant les compléments ou la manière dont l'utilisation au niveau du cycle et le calendrier des devises sont appliqués, ce qui peut créer une valeur de départ plus basse ou plus élevée. |
Sur l'ensemble des trois chiffres, la majeure partie de l'écart s'explique par le choix de l'année et le traitement de la tarification plutôt que par un désaccord sur la croissance de la demande. En maintenant le périmètre limité aux médicaments sur ordonnance contre l'infertilité et en liant la valeur aux cycles traités, au mix de canaux et aux hypothèses de PMV actualisées, notre modèle reste traçable à des intrants qu'un lecteur peut vérifier et discuter avec les acteurs du marché.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des médicaments contre l'infertilité ?
La taille du marché des médicaments contre l'infertilité devrait atteindre 4,47 milliards USD en 2026 et croître à un CAGR de 5,83 % pour atteindre 5,93 milliards USD d'ici 2031.
Qui sont les acteurs clés du marché des médicaments contre l'infertilité ?
Ferring Pharmaceuticals Inc, Pfizer Inc., Merck KGaA, Novartis International AG et Bayer AG sont les principales entreprises opérant sur le marché des médicaments contre l'infertilité.
Quelle est la région à la croissance la plus rapide sur le marché des médicaments contre l'infertilité ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé sur la période de prévision (2026-2031).
Quelle région détient la plus grande part sur le marché des médicaments contre l'infertilité ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des médicaments contre l'infertilité.
Dernière mise à jour de la page le:



