
Taille et part de marché des fèves
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.58 Milliards de dollars |
| Taille du Marché (2031) | 5.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fèves par Mordor Intelligence
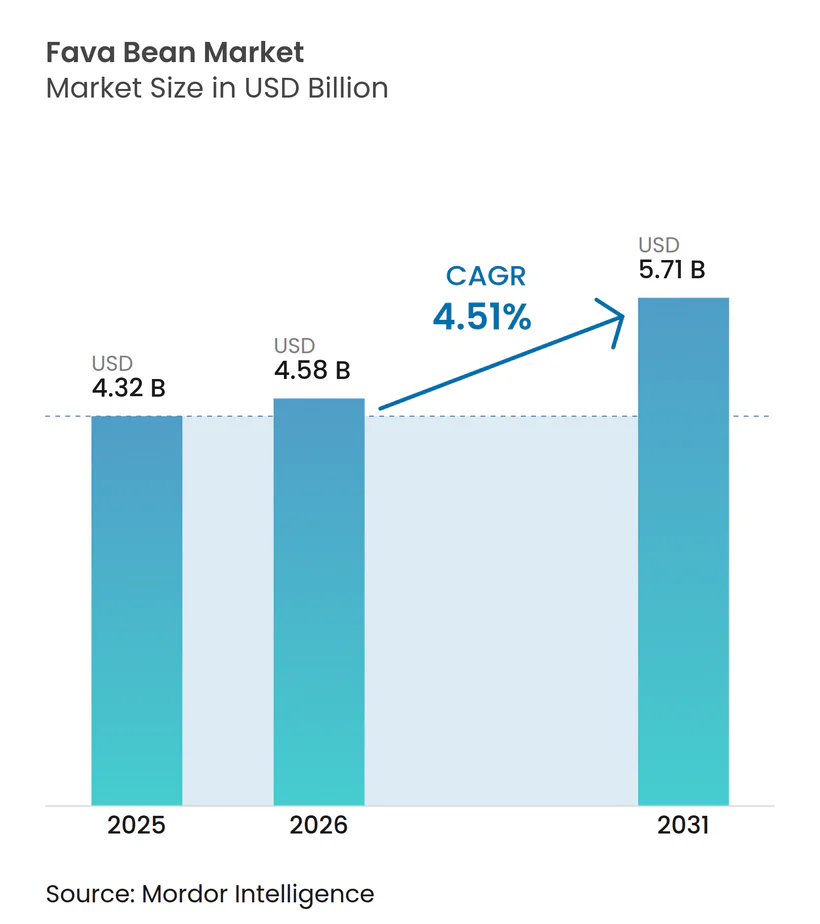
La taille du marché des fèves devrait croître de 4,32 milliards USD en 2025 à 4,58 milliards USD en 2026, pour atteindre 5,71 milliards USD d'ici 2031, avec un CAGR de 4,51 % sur la période 2026-2031. Cette croissance est portée par l'expansion des surfaces cultivées induite par les politiques en Europe, par les investissements accrus dans le fractionnement des protéines en Amérique du Nord, et par la demande croissante de produits à base de plantes dans les zones urbaines de la région Asie-Pacifique. Si les fèves entières continuent de dominer les volumes échangés, les transformateurs améliorent leurs marges en passant des fèves de commodité aux isolats, dont les prix sont 8 à 12 fois plus élevés. Les négociants se concentrent sur l'échelle au sein d'une chaîne de valeur bifurquée. Les subventions de la Politique agricole commune (PAC) européenne orientent la production vers les circuits d'alimentation animale, mais la capacité de fractionnement limitée permet à l'Amérique du Nord de conserver le leadership en valeur malgré des volumes récoltés inférieurs. Des défis tels que les coûts de gestion des arômes et les pertes de récoltes liées aux ravageurs affectent la rentabilité. Cependant, les investissements dans le désamerisation enzymatique et la traçabilité par blockchain témoignent de la confiance dans l'évolution du marché, qui passe d'un aliment de base ethnique à une plateforme de protéines fonctionnelles.
Points clés du rapport
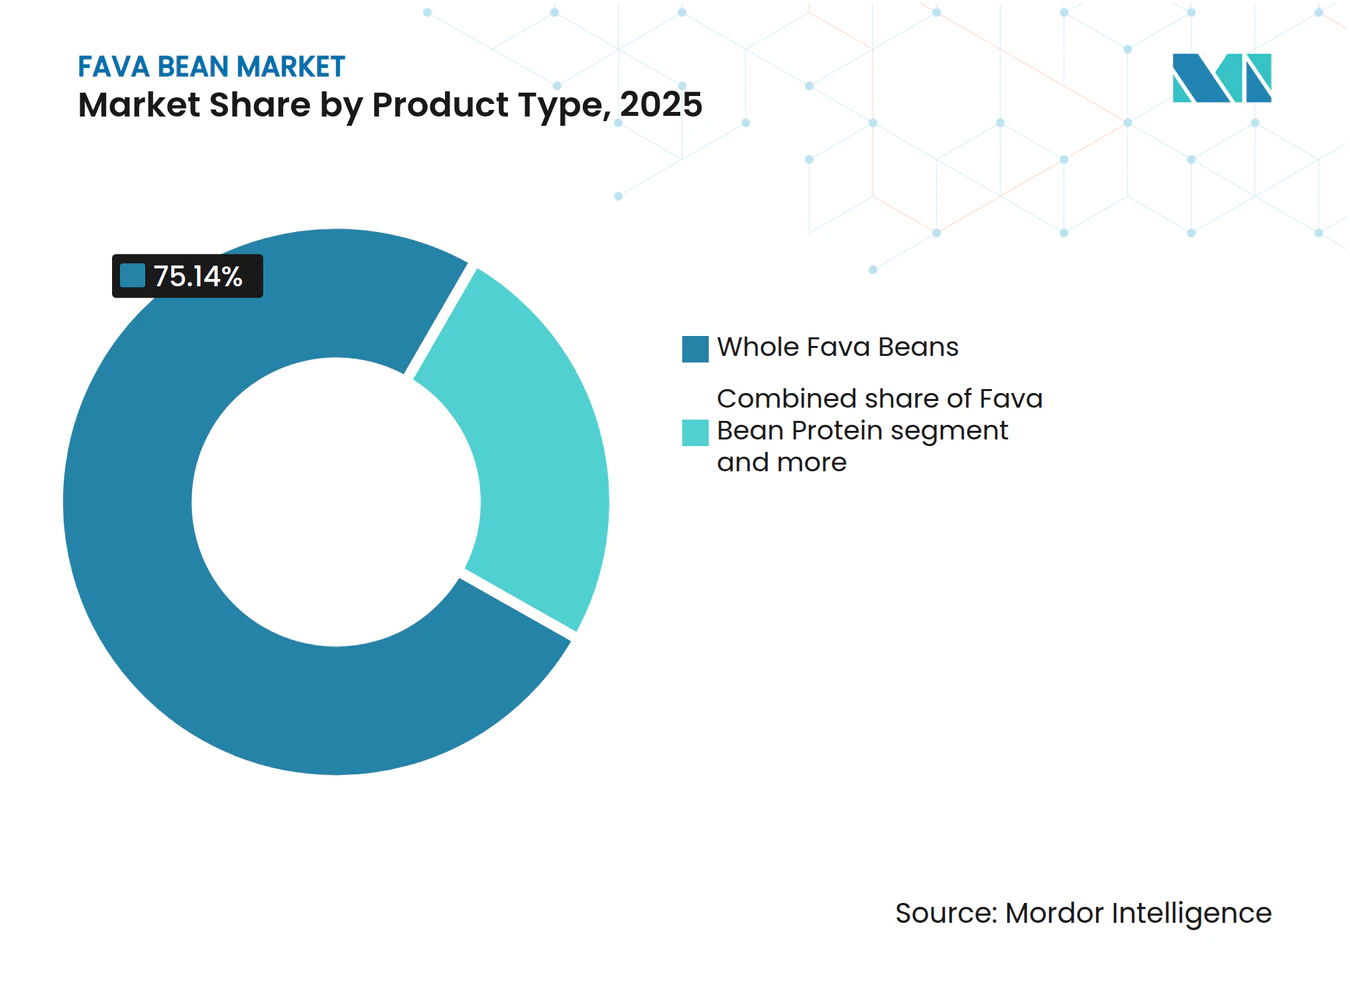
- Par type de produit, les fèves entières ont représenté 75,14 % de la part de marché en 2025, tandis que la protéine de fèves progresse à un CAGR de 5,99 % jusqu'en 2031.
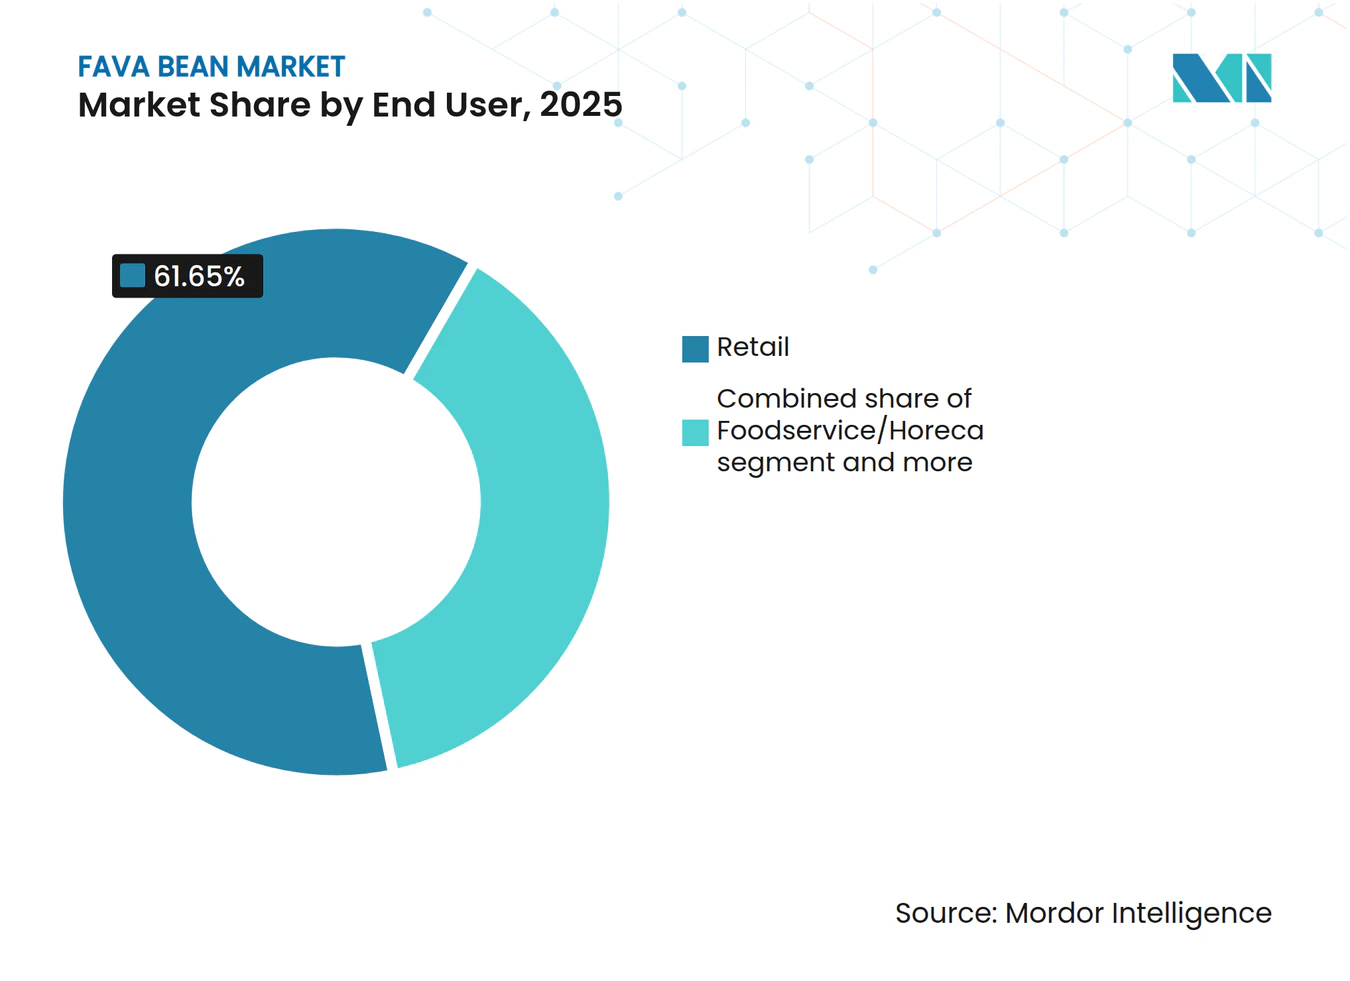
- Par utilisateur final, le commerce de détail a représenté 61,65 % des ventes en 2025, tandis que la restauration/Horeca est positionnée pour la croissance la plus rapide avec un CAGR de 5,17 % jusqu'en 2031.
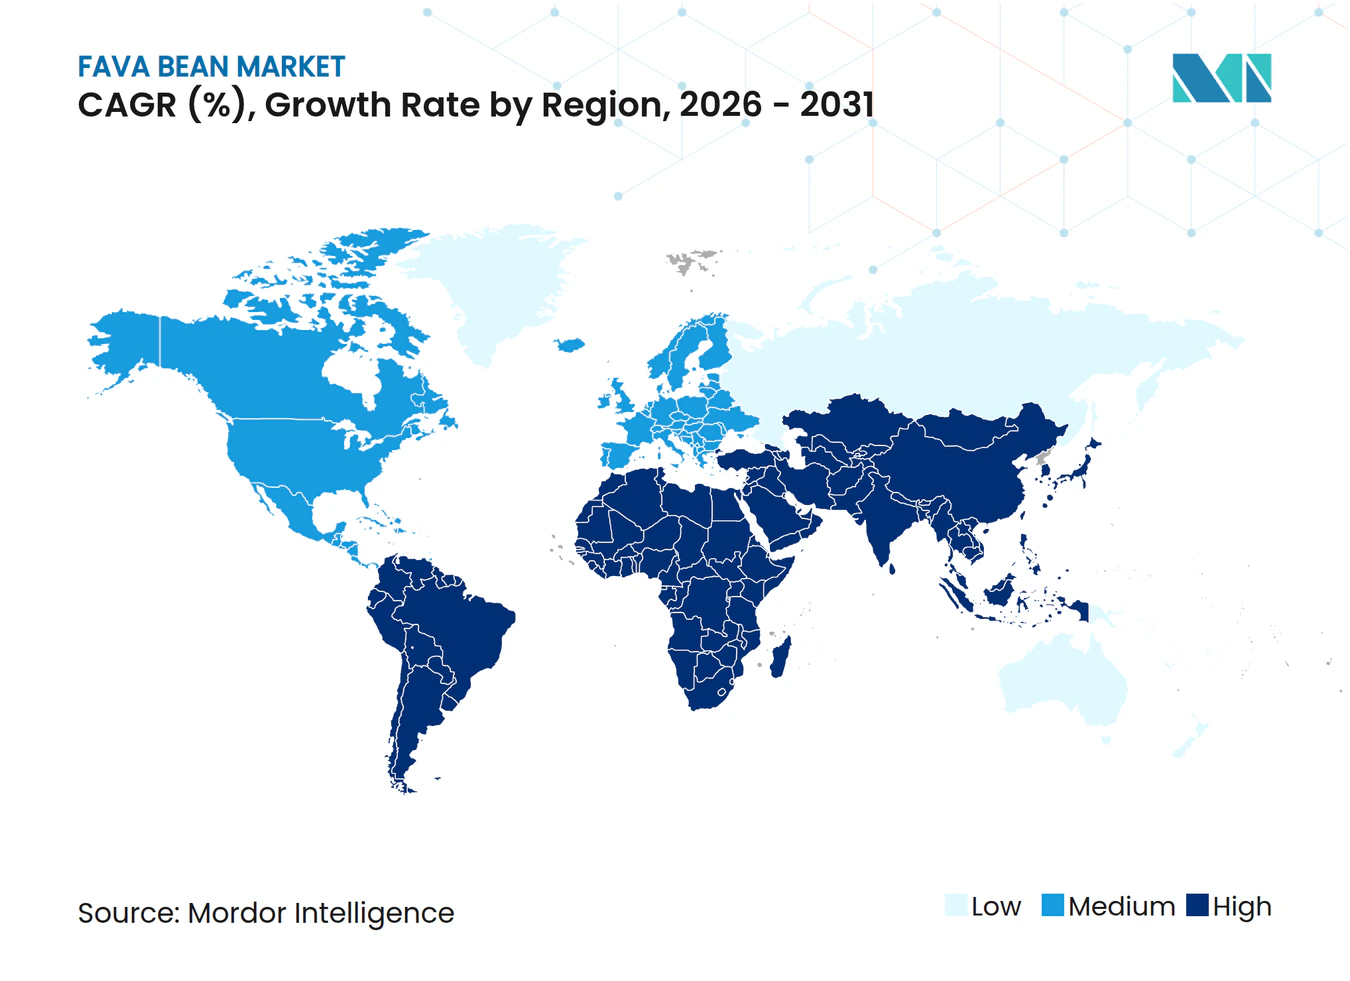
- Par géographie, l'Amérique du Nord a représenté 33,02 % de la valeur en 2025, mais l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 5,11 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de protéines végétales | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe occidentale et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Incorporation dans les analogues de viande et les substituts laitiers | +0.9% | Amérique du Nord, Europe, Australie ; émergent en Chine et en Inde | Moyen terme (2-4 ans) |
| Commercialisation des isolats de protéines pour la nutrition sportive | +0.7% | Amérique du Nord, Europe, avec extension vers les centres urbains du Moyen-Orient et de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Sensibilisation croissante des consommateurs aux étiquettes propres | +0.6% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Long terme (≥ 4 ans) |
| Subventions PAC européennes favorisant la culture des légumineuses | +0.5% | Europe (France, Allemagne, Pologne, Espagne, Italie), impact indirect sur l'offre mondiale | Long terme (≥ 4 ans) |
| Croissance des alternatives de farine sans gluten et adaptées aux allergies | +0.4% | Amérique du Nord, Europe, Australie, avec une demande émergente en Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de protéines végétales
Le marché mondial des fèves connaît une croissance significative, portée par la demande croissante de protéines végétales, les consommateurs adoptant de plus en plus des habitudes alimentaires durables et soucieuses de la santé. Ce changement représente une transformation structurelle des modes de consommation mondiaux, influencée par des préoccupations environnementales, des considérations éthiques et l'évolution des préférences nutritionnelles. Les fèves gagnent en importance sur le marché des protéines végétales en raison de leur teneur élevée en protéines, de leur profil en acides aminés favorable et de leur statut non-OGM, les positionnant comme une alternative viable aux sources de protéines traditionnelles telles que les protéines de soja et de pois. De plus, leur compatibilité avec les formulations à étiquette propre et sans allergènes renforce leur attrait auprès des fabricants alimentaires et des consommateurs. La transition vers les régimes à base de plantes est évidente dans les marchés développés et émergents, stimulant la demande de sources de protéines alternatives. Par exemple, en 2024, Statistics Netherlands a rapporté que 25 % des repas aux Pays-Bas étaient végétariens, reflétant l'adoption généralisée des habitudes alimentaires axées sur les végétaux. De même, en 2025, des données de la Vegan Society ont indiqué que 6 % des consommateurs polonais se définissaient comme végétariens ou véganes, avec 24 % supplémentaires se définissant comme flexitariens[1]. Le nombre croissant de consommateurs flexitariens, ceux qui réduisent activement leur consommation de viande sans l'éliminer totalement, joue un rôle crucial dans l'expansion du marché des ingrédients à base de plantes comme les fèves.
Incorporation dans les analogues de viande et les substituts laitiers
L'incorporation croissante d'ingrédients à base de fèves dans les analogues de viande et les substituts laitiers constitue un moteur de croissance significatif pour le marché mondial des fèves, alimenté par les avancées dans l'innovation alimentaire à base de plantes. À mesure que la demande des consommateurs pour des alternatives aux produits d'origine animale augmente, les fabricants font face au défi de créer des formulations qui reproduisent le goût, la texture et les attributs nutritionnels des produits carnés et laitiers traditionnels. Les fèves s'imposent comme une solution efficace dans ce contexte. La protéine de fèves est de plus en plus utilisée dans les analogues de viande en raison de ses excellentes propriétés d'émulsification, de liaison à l'eau et de texturation, qui sont essentielles pour reproduire les caractéristiques fibreuses et juteuses de la viande. De plus, son profil aromatique relativement neutre par rapport à d'autres protéines végétales minimise le besoin d'agents masquants, permettant des formulations de produits plus propres et plus naturelles. Cela rend les fèves particulièrement adaptées aux applications telles que les burgers végétaux, les saucisses et les alternatives à la viande hachée. Dans le segment des substituts laitiers, les fèves sont utilisées dans des produits tels que le lait végétal, le yaourt et le fromage, où elles améliorent la teneur en protéines et l'onctuosité. Leur polyvalence fonctionnelle permet aux fabricants d'améliorer à la fois le profil nutritionnel et la texture en bouche des alternatives laitières, répondant aux préoccupations courantes des consommateurs concernant le goût et la texture des produits à base de plantes.
Commercialisation des isolats de protéines pour la nutrition sportive
La commercialisation des isolats de protéines conçus pour la nutrition sportive s'impose comme un moteur de croissance significatif pour le marché mondial des fèves. Cette tendance est soutenue par la convergence croissante des modes de vie actifs, de la nutrition axée sur la performance et des préférences alimentaires à base de plantes. À mesure que les consommateurs accordent une plus grande importance à la forme physique et au bien-être, la demande d'ingrédients protéiques de haute qualité, digestibles et fonctionnels s'étend au-delà des sources traditionnelles comme le lactosérum et le soja, créant des opportunités pour des alternatives telles que les isolats de protéines de fèves. La protéine de fèves gagne en importance dans la nutrition sportive en raison de sa teneur élevée en protéines, de son profil équilibré en acides aminés et de son adéquation aux formulations à étiquette propre et sans allergènes. Contrairement à certaines protéines végétales conventionnelles, les isolats de fèves offrent un goût neutre et une texture améliorée, les rendant idéaux pour une utilisation dans les poudres protéinées, les barres, les boissons prêtes à consommer et les encas de performance. Cette polyvalence fonctionnelle incite les fabricants à incorporer des isolats de protéines de fèves dans une gamme diversifiée de produits de nutrition sportive. La participation croissante des consommateurs aux activités de fitness et de loisirs stimule directement la demande de telles solutions protéiques. En 2024, 21,5 % de la population des États-Unis pratiquait quotidiennement des sports, des exercices et des activités récréatives, contre 21,3 % en 2023, reflétant une hausse régulière de l'adoption d'un mode de vie actif [2]. Cette base de consommateurs croissante alimente une demande constante de compléments protéiques pratiques et efficaces, notamment dans des formats qui s'alignent sur des valeurs plus larges de santé et de durabilité.
Sensibilisation croissante des consommateurs aux étiquettes propres
La demande croissante des consommateurs pour des étiquettes propres est un moteur clé du marché mondial des fèves. Les consommateurs préfèrent de plus en plus les produits fabriqués avec des ingrédients simples et reconnaissables qui correspondent à leurs valeurs de transparence, de santé et de durabilité. Cette tendance encourage les fabricants du secteur alimentaire et des boissons à adopter des formulations à étiquette propre, augmentant ainsi l'utilisation d'ingrédients comme la protéine de fèves, appréciée pour ses caractéristiques naturelles et non-OGM. À mesure que les consommateurs prêtent davantage attention à la composition des produits, la demande d'articles exempts d'additifs artificiels, de conservateurs et d'ingrédients complexes augmente. Les fèves, avec leur profil nutritionnel propre et leurs exigences minimales de transformation, s'inscrivent bien dans cette tendance. Elles constituent une source naturelle de protéines végétales, les rendant particulièrement adaptées aux produits ciblant les normes d'étiquette propre, notamment dans les catégories à base de plantes, sans gluten et adaptées aux allergies. Un aspect important de cette tendance est la volonté des consommateurs de payer une prime pour des produits à étiquette propre. En 2025, 56 % des consommateurs ont déclaré être prêts à dépenser davantage pour des produits aux ingrédients reconnaissables, témoignant d'un engagement plus fort envers des choix alimentaires plus sains et plus transparents [3]. Cette préférence ne se traduit pas seulement par des changements dans les formulations de produits, mais influence également les stratégies d'emballage, les allégations d'étiquette propre s'imposant comme un avantage concurrentiel significatif sur le marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les notes indésirables de saveur limitent la polyvalence des formulations | -0.8% | Mondial, le plus prononcé en Amérique du Nord et en Europe où la neutralité du goût est prioritaire | Court terme (≤ 2 ans) |
| Concurrence d'autres légumineuses | -0.6% | Mondial, avec la dominance de la protéine de pois en Amérique du Nord et en Europe ; croissance du pois chiche et de la lentille en Asie-Pacifique | Moyen terme (2-4 ans) |
| Coût élevé du développement de produits à valeur ajoutée | -0.5% | Amérique du Nord, Europe et marchés développés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pertes de récoltes dues aux infestations de bruches de la fève | -0.3% | Europe méditerranéenne (Espagne, Italie, Grèce), Afrique du Nord (Maroc, Égypte) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les notes indésirables de saveur limitent la polyvalence des formulations
Les défis aromatiques associés aux ingrédients à base de fèves continuent de constituer un frein significatif sur le marché mondial des fèves, en particulier dans les applications où la neutralité du goût et l'attrait sensoriel sont essentiels à l'acceptation par les consommateurs. Malgré leur solide profil nutritionnel et fonctionnel, les fèves sont souvent associées à des notes indésirables de type légumineuse, amères ou terreuses, ce qui peut restreindre leur utilisation dans diverses formulations alimentaires et de boissons. Ces problèmes aromatiques posent des défis de formulation, notamment dans des catégories de produits telles que les alternatives laitières, les boissons prêtes à consommer et les analogues de viande à saveur douce, où un profil gustatif subtil et neutre est essentiel. Pour relever ces défis, les fabricants utilisent fréquemment des agents masquants, des édulcorants ou des étapes de traitement supplémentaires pour réduire les saveurs indésirables. Cependant, ces approches augmentent les coûts de formulation et peuvent entrer en conflit avec les objectifs d'étiquette propre, car l'inclusion d'ingrédients supplémentaires peut compromettre la simplicité et la transparence du produit. Par rapport aux protéines végétales plus établies comme le pois ou le soja, qui ont fait l'objet d'une optimisation extensive pour résoudre les problèmes aromatiques, la protéine de fèves fait face à des obstacles plus importants. Cela peut entraîner une adoption plus lente dans le développement de produits grand public, en particulier pour les marques qui privilégient une complexité de formulation minimale et un délai de mise sur le marché plus rapide.
Concurrence d'autres légumineuses
L'un des principaux freins affectant la croissance du marché des fèves est la concurrence intense des légumineuses plus établies, notamment le soja, le pois chiche, la lentille, le pois et d'autres légumineuses. Ces alternatives sont plus profondément ancrées dans les systèmes alimentaires mondiaux, les chaînes d'approvisionnement et les régimes alimentaires des consommateurs, ce qui rend difficile pour les fèves d'augmenter significativement leur part de marché. Un facteur clé contribuant à ce défi est la forte familiarité et l'acceptation des consommateurs pour les légumineuses concurrentes. Par exemple, le soja et le pois chiche ont des applications culinaires bien établies dans diverses cuisines et sont largement reconnus comme des sources de protéines de base. En revanche, les fèves restent relativement de niche dans de nombreuses régions, limitant leur intégration dans les régimes alimentaires quotidiens et les produits alimentaires transformés. Cet avantage de familiarité permet aux légumineuses concurrentes de dominer à la fois la consommation au détail et les applications en restauration. Sur le marché des protéines végétales, la concurrence est particulièrement prononcée. La protéine de pois et la protéine de soja sont largement utilisées dans les alternatives à la viande, les substituts laitiers et les produits nutritionnels en raison de leurs profils gustatifs neutres, de leurs propriétés fonctionnelles et de leurs solides pipelines d'innovation soutenus par des investissements significatifs. En conséquence, les fèves détiennent une part plus faible de l'activité de développement de produits et font face à une adoption plus lente dans les formulations végétales grand public.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fractions protéiques stimulent la migration de la valeurLes fèves entières ont représenté 75,14 % de la part de marché en 2025, portées par une demande constante des épiceries ethniques, des distributeurs en vrac pour la restauration et des fabricants d'aliments pour animaux. La domination de ce segment souligne son rôle ancré dans les marchés traditionnels et en vrac. Cependant, la contribution aux revenus des fèves entières diverge de plus en plus de sa domination en volume, les acheteurs faisant évoluer leurs préférences vers des grades de commodité à plus faibles marges. Cette tendance reflète l'évolution de la dynamique du marché, où les considérations de coût et l'évolution des préférences des consommateurs remodèlent les schémas de demande pour les fèves entières.
La protéine de fèves, incluant les concentrés et les isolats, devrait croître à un CAGR de 5,99 % de 2026 à 2031, dépassant la croissance globale du marché de 148 points de base. Cette croissance est principalement portée par la demande croissante d'ingrédients fonctionnels dans la nutrition sportive, les analogues de viande et les substituts laitiers, qui nécessitent des produits à plus haute valeur ajoutée plutôt que des légumineuses entières. Les isolats de protéines, qui délivrent 85 % à 92 % de protéines sur une base de poids sec, sont proposés à des prix significativement plus élevés, entre 8 et 12 USD par kilogramme, contre 0,80 à 1,20 USD pour les fèves entières. Ce différentiel de prix décuplé remodèle les stratégies d'investissement des transformateurs, les fabricants privilégiant de plus en plus les produits protéiques à plus fortes marges pour capitaliser sur la demande croissante d'ingrédients alimentaires végétaux et fonctionnels.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par utilisateur final :
la domination du commerce de détail masque la dynamique de la restaurationLes circuits de distribution au détail ont représenté 61,65 % de la part de marché en 2025, portés par les produits de grande consommation tels que les fèves entières en conserve, les mélanges de farine sans gluten et les poudres protéinées à base de plantes. Cependant, la croissance de ce segment ralentit à mesure que la pénétration auprès des principaux segments démographiques — les millennials soucieux de leur santé et les amateurs de cuisine ethnique — approche de la saturation en Amérique du Nord et en Europe occidentale. Le segment du commerce de détail a bénéficié de la préférence croissante des consommateurs pour des produits pratiques et à longue conservation, mais sa trajectoire de croissance est désormais contrainte par la maturité du marché dans les régions développées. Malgré cela, des opportunités subsistent dans les marchés émergents où la sensibilisation aux produits à base de plantes et sans gluten est encore en développement, offrant un potentiel d'expansion future. De plus, l'innovation en matière d'emballage et de formulations de produits pourrait contribuer à revitaliser la demande dans les marchés saturés.
Le segment restauration/Horeca devrait croître à un CAGR de 5,17 % de 2026 à 2031, ce qui en fait la catégorie d'utilisateurs finaux à la croissance la plus rapide. Cette croissance est alimentée par les restaurants à service rapide et les chaînes de restauration décontractée qui intègrent des galettes à base de fèves, des sauces sans produits laitiers et des accompagnements riches en protéines pour répondre aux consommateurs flexitariens et aux pressions réglementaires sur l'approvisionnement en protéines animales. En septembre 2025, Nestlé Professional a lancé un mélange de burger fèves-pois chiche pour les opérateurs de restauration européens, offrant une empreinte carbone inférieure de 40 % à celle des steaks hachés de bœuf et s'alignant sur les objectifs du Pacte vert européen pour la restauration collective. L'évolution vers la restauration et la transformation industrielle indique que les fèves passent d'un aliment de base ethnique à un ingrédient fonctionnel grand public. Cependant, cette transition repose sur la capacité des transformateurs à garantir une qualité constante et des profils aromatiques neutres à grande échelle. L'adoption croissante des fèves dans la restauration collective et la restauration commerciale souligne leur potentiel à répondre aux objectifs de durabilité tout en satisfaisant la demande des consommateurs pour des options plus saines à base de plantes.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché des fèves en Amérique du Nord
L'Amérique du Nord a capturé 33,02 % de la part de marché en 2025, soutenue par la position du Canada en tant que deuxième exportateur mondial de fèves. En 2024, le Canada a exporté 142 000 tonnes métriques, principalement vers l'Égypte, l'Algérie et les Émirats arabes unis. De plus, les États-Unis bénéficient d'une concentration d'installations de fractionnement des protéines dans le Minnesota, le Dakota du Nord et le Montana. Ces installations permettent à la région de transformer les fèves en fractions protéiques à haute valeur ajoutée, répondant à la demande croissante de protéines végétales dans les applications alimentaires et de boissons. La capacité de la région à intégrer production et transformation lui assure un avantage concurrentiel sur le marché mondial. De plus, l'infrastructure bien établie de l'Amérique du Nord et son accent sur l'innovation dans les technologies de transformation lui permettent de maintenir une position solide dans la chaîne de valeur, garantissant rentabilité et leadership sur le marché.
Marché des fèves en Asie-Pacifique
La région Asie-Pacifique devrait croître à un taux de croissance annuel composé (CAGR) de 5,11 % de 2026 à 2031, marquant le taux de croissance régionale le plus rapide. Cette croissance est portée par la stratégie de diversification des protéines de la Chine, qui vise à réduire la dépendance aux sources de protéines traditionnelles, et par l'expansion de l'infrastructure de transformation des légumineuses en Inde, qui soutient la production de produits à valeur ajoutée. L'adoption croissante des régimes à base de plantes dans la région, associée aux initiatives gouvernementales visant à promouvoir la culture et la transformation des légumineuses, stimule davantage la croissance du marché. De plus, la montée en puissance de la classe moyenne et la sensibilisation croissante aux bienfaits pour la santé des protéines végétales contribuent aux solides perspectives de croissance de la région, en faisant un point focal pour l'expansion du marché.
Marché des fèves en Europe
L'Europe, bien qu'elle représente une part significative de la production mondiale de fèves en 2025, est en retard par rapport à l'Amérique du Nord en termes de valeur marchande. Cela s'explique principalement par le fait qu'une part importante de la récolte est orientée vers les aliments pour animaux à faibles marges plutôt que vers des fractions destinées à la consommation humaine. Des inefficacités structurelles, telles qu'une infrastructure insuffisante de nettoyage, de décorticage et de fractionnement, limitent la capacité de la région à capitaliser sur la demande croissante de protéines végétales. Les subventions de la PAC n'ont pas encore résolu ces défis, laissant l'Europe dans une position désavantageuse. Cependant, la grande base de production de la région et l'accent croissant mis sur l'amélioration des capacités de transformation offrent des opportunités de croissance future si ces inefficacités sont corrigées. De plus, la demande croissante des consommateurs pour des produits végétaux durables et d'origine locale pourrait stimuler les investissements dans des technologies de transformation avancées, transformant potentiellement la dynamique du marché des fèves en Europe à long terme.
Paysage concurrentiel
Concentration du Marché
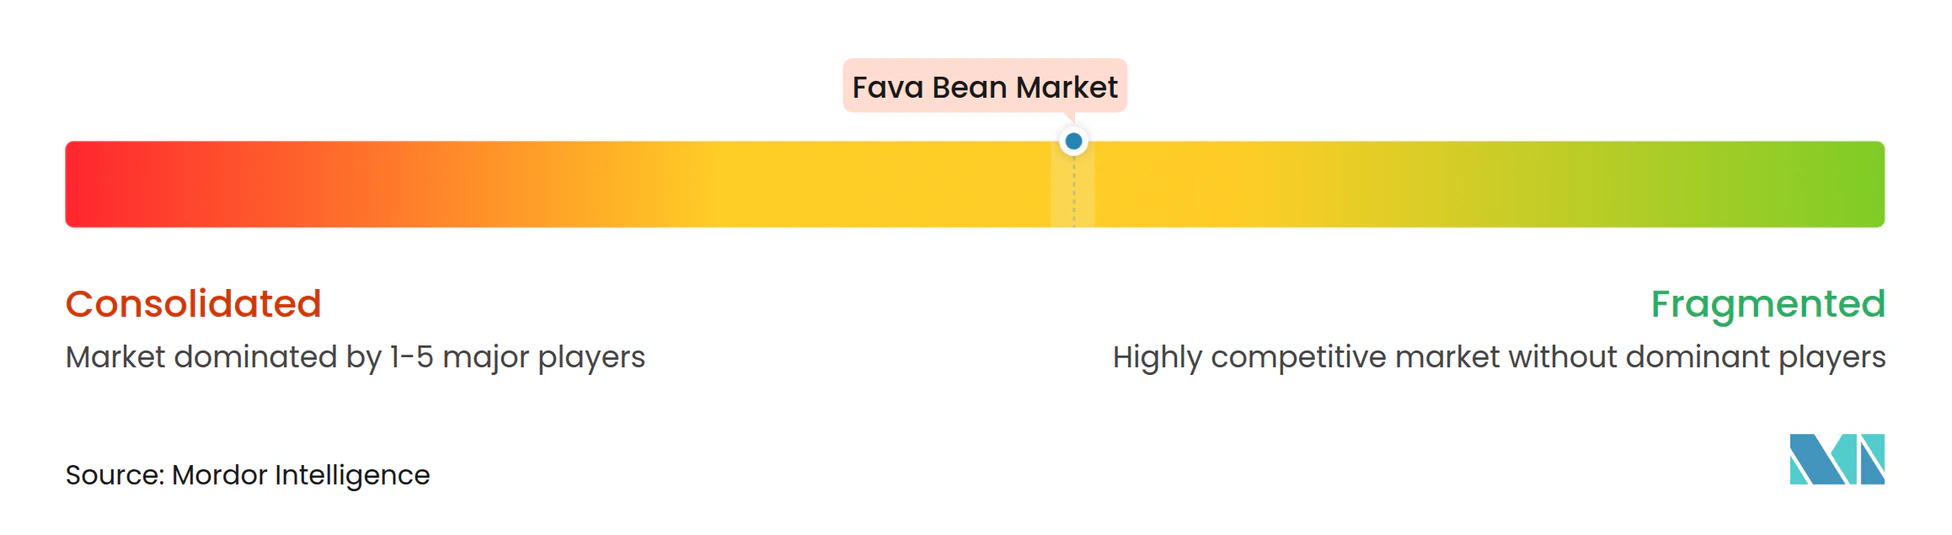
Le marché mondial des fèves est modérément fragmenté, avec des fournisseurs d'ingrédients multinationaux tels que Roquette, ADM, Ingredion et BENEO qui dominent le segment de l'extraction et du fractionnement des protéines. Ces entreprises s'appuient sur des technologies de transformation avancées et des chaînes d'approvisionnement mondiales étendues, s'imposant comme des acteurs clés sur le marché des protéines végétales à haute valeur ajoutée. Parallèlement, les coopératives régionales et les négociants en matières premières dominent la distribution de fèves entières, se concentrant sur les ventes de commodités à grande échelle au sein de marchés localisés. Les transformateurs de taille moyenne font face à des défis dans ce paysage concurrentiel, peinant à atteindre des économies d'échelle et à rivaliser à la fois avec les grands fournisseurs et les distributeurs régionaux.
Les technologies de transformation innovantes, notamment la désamerisation enzymatique et la filtration membranaire, offrent des opportunités significatives en réduisant l'intensité des notes indésirables dans la protéine de fèves tout en maintenant le rendement. Cependant, moins de 10 usines à l'échelle commerciale dans le monde utilisent actuellement ces capacités avancées. Cet écart crée un potentiel pour des transformateurs spécialisés d'entrer sur le marché avec des produits de haute qualité au goût neutre. Ces avancées devraient stimuler la croissance dans des segments de marché de niche et offrir aux acteurs plus petits un avantage concurrentiel s'ils parviennent à adopter efficacement ces technologies.
Burcon NutraScience, un acteur émergent sur le marché, a déposé un brevet américain en 2025 pour un procédé d'extraction par décalage de pH qui atteint une pureté protéique de 94 % tout en réduisant la consommation d'eau de 30 % par rapport aux méthodes traditionnelles. Si elle est mise en œuvre avec succès, cette technologie pourrait transformer la structure des coûts de production de protéines de fèves, la rendant plus durable et plus rentable. À mesure que la durabilité et l'efficacité gagnent en importance auprès des consommateurs et des producteurs, cette innovation pourrait offrir aux transformateurs plus petits un avantage concurrentiel, remettant potentiellement en cause la domination des grandes entreprises multinationales sur le marché.
Leaders du secteur des fèves
-
Goya Foods, Inc.
-
Roquette Frères S.A.
-
Archer Daniels Midland (ADM)
-
Prairie Fava
-
BENEO GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fèves Entreprises couvertes dans ce rapport
- Goya Foods, Inc.
- Roquette Frères S.A.
- Archer Daniels Midland (ADM)
- Prairie Fava
- BENEO GmbH
- Nutris Group / Meelunie
- The Scoular Company
- Global Food & Ingredients (GFI) Inc.
- Puris Proteins LLC
- Emsland Group
- Ingredion Incorporated
- Cosucra Groupe Warcoing SA
- Diefenbaker Spice & Pulse Inc.
- Gushen Biological Technology Group
- GrainCorp Limited
- Farbest Brands
- Australis Food Group
- Austco Polar Foods
- EuroPulse BV
- Canadian Faba Bean Producers Co-op
Développements industriels récents dans Marché des fèves
- Septembre 2025 : Phytokana Ingredients pilote une initiative de 32,5 millions USD pour transformer des fèves cultivées au Canada en ingrédients alimentaires à base de plantes, en partenariat avec Maia Farms et Protein Industries Canada. Le projet utilise une méthode propriétaire qui évite l'utilisation de produits chimiques et de chaleur pour produire des concentrés de protéines, des farines et des amidons. Ces ingrédients sont destinés à des applications telles que les alternatives laitières et les viandes à base de plantes.
- Août 2025 : Burcon NutraScience a lancé FavaPro, un isolat de protéines de fèves de haute pureté avec plus de 90 % de teneur en protéines, pour répondre à la demande croissante d'ingrédients végétaux haute performance. Le produit est fabriqué selon un procédé d'extraction propriétaire et est non-OGM, hypoallergénique et respectueux de l'environnement. Les fèves, en tant que cultures fixatrices d'azote, contribuent à l'amélioration de la santé des sols.
- Mai 2024 : Roquette a lancé son premier isolat de protéines de fèves, NUTRALYS Fava S900M, pour élargir son offre de protéines végétales en Europe et en Amérique du Nord. Cet ingrédient contient environ 90 % de protéines et est conçu pour une utilisation dans les alternatives à la viande, les substituts laitiers et les produits de boulangerie. Il présente un goût propre, une couleur claire et de solides propriétés fonctionnelles, notamment la résistance au gel et la stabilité.
Périmètre du rapport sur le marché mondial des fèves
Les fèves sont les graines comestibles de la culture légumineuse Vicia faba, également connue sous les noms de fèves des marais, féveroles ou gourganes. Le marché des fèves comprend l'analyse de la production (volume), l'analyse de la consommation (valeur et volume), l'analyse des exportations (valeur et volume), l'analyse des importations (valeur et volume) et l'analyse des tendances des prix à l'échelle mondiale. Le marché est segmenté géographiquement en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Afrique. Le rapport propose la taille du marché et les prévisions en termes de volume (tonnes métriques) et de valeur (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Fèves entières | |
| Farine de fèves | |
| Protéine de fèves | Concentré de protéines |
| Isolat de protéines | |
| Autres |
| Commerce de détail |
| Restauration/Horeca |
| Transformation alimentaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Fèves entières | |
| Farine de fèves | ||
| Protéine de fèves | Concentré de protéines | |
| Isolat de protéines | ||
| Autres | ||
| Par utilisateur final | Commerce de détail | |
| Restauration/Horeca | ||
| Transformation alimentaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale actuelle du marché des fèves ?
Le secteur est évalué à 4,58 milliards USD en 2026 et devrait atteindre 5,71 milliards USD d'ici 2031.
À quelle vitesse la demande pour le segment des protéines de fèves croît-elle ?
La protéine de fèves devrait se développer à un CAGR de 5,99 % de 2026 à 2031, dépassant la croissance des fèves entières.
Quelle région présente le plus fort potentiel de croissance pour les fèves ?
L'Asie-Pacifique devrait afficher le CAGR régional le plus rapide de 5,11 % jusqu'en 2031, portée par la Chine et l'Inde.
Quels défis limitent l'utilisation plus large de la protéine de fèves dans les boissons ?
Les notes indésirables liées à l'hexanal nécessitent une désamerisation coûteuse, et la fortification en calcium peut provoquer une précipitation des protéines.