
Taille et parts du marché de l'agriculture au Brésil
Analyse du marché de l'agriculture au Brésil par Mordor Intelligence
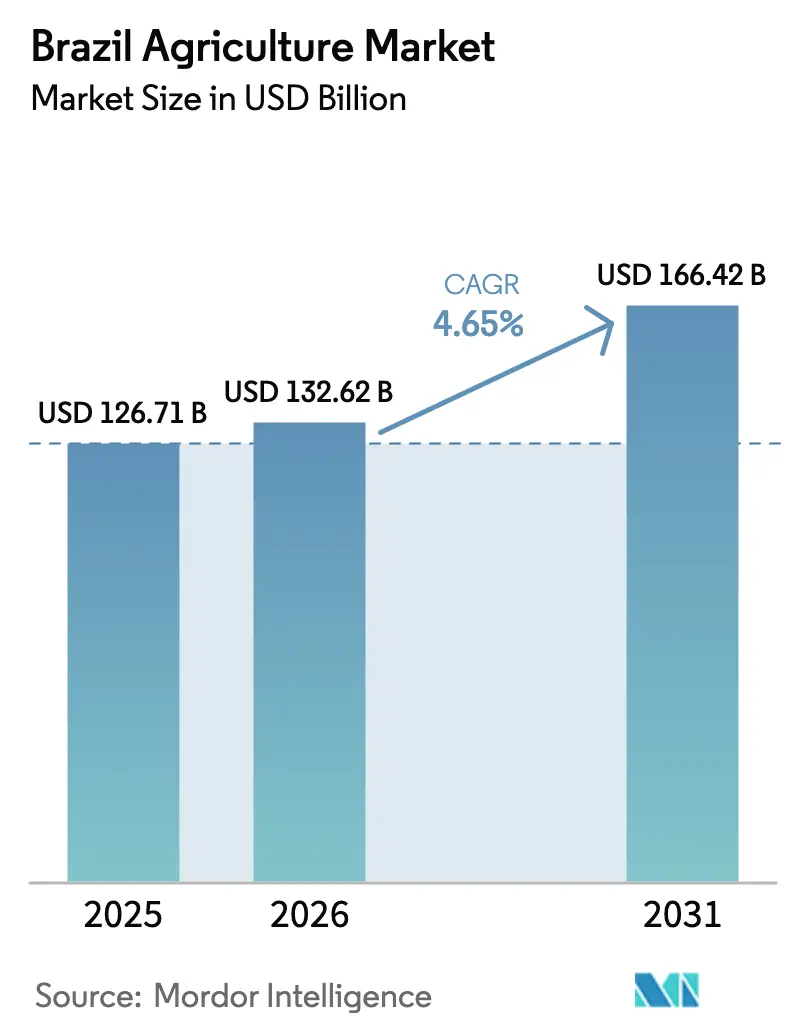
La taille du marché de l'agriculture au Brésil devrait s'étendre de 126,71 milliards USD en 2025 et 132,62 milliards USD en 2026 à 166,42 milliards USD d'ici 2031, enregistrant un CAGR de 4,65 % entre 2026 et 2031. Cette croissance régulière positionne le Brésil comme un fournisseur mondial de premier plan sur le marché agricole. Les principaux moteurs comprennent une demande soutenue en céréales et oléagineux de la part de la Chine et de l'Asie du Sud-Est, des mandats croissants de mélange d'éthanol, et l'adoption généralisée des pratiques de double culture. Ces facteurs soutiennent la croissance de la production malgré des défis tels que la baisse des prix internationaux et des goulots d'étranglement logistiques occasionnels. Les initiatives gouvernementales, telles que le programme de crédit rural Plano Safra, les mécanismes de crédit carbone qui incitent aux pratiques régénératives, et les technologies d'agriculture de précision qui améliorent l'efficacité des engrais, contribuent à stabiliser les marges agricoles face aux fluctuations des prix. Alors que les négociants multinationaux continuent de dominer les capacités de trituration et d'approvisionnement, les coopératives et les transformateurs de taille moyenne étendent leurs opérations dans les régions frontalières, où les coûts fonciers sont inférieurs à ceux de la région Centre-Ouest. Les investissements stratégiques dans les ports de l'arc nord, les réseaux ferroviaires intérieurs et les installations de production d'éthanol à base de maïs devraient progressivement réduire les coûts de fret, diversifier l'utilisation domestique des céréales et renforcer la compétitivité à l'exportation du Brésil sur le marché agricole jusqu'en 2031.
Principaux enseignements du rapport
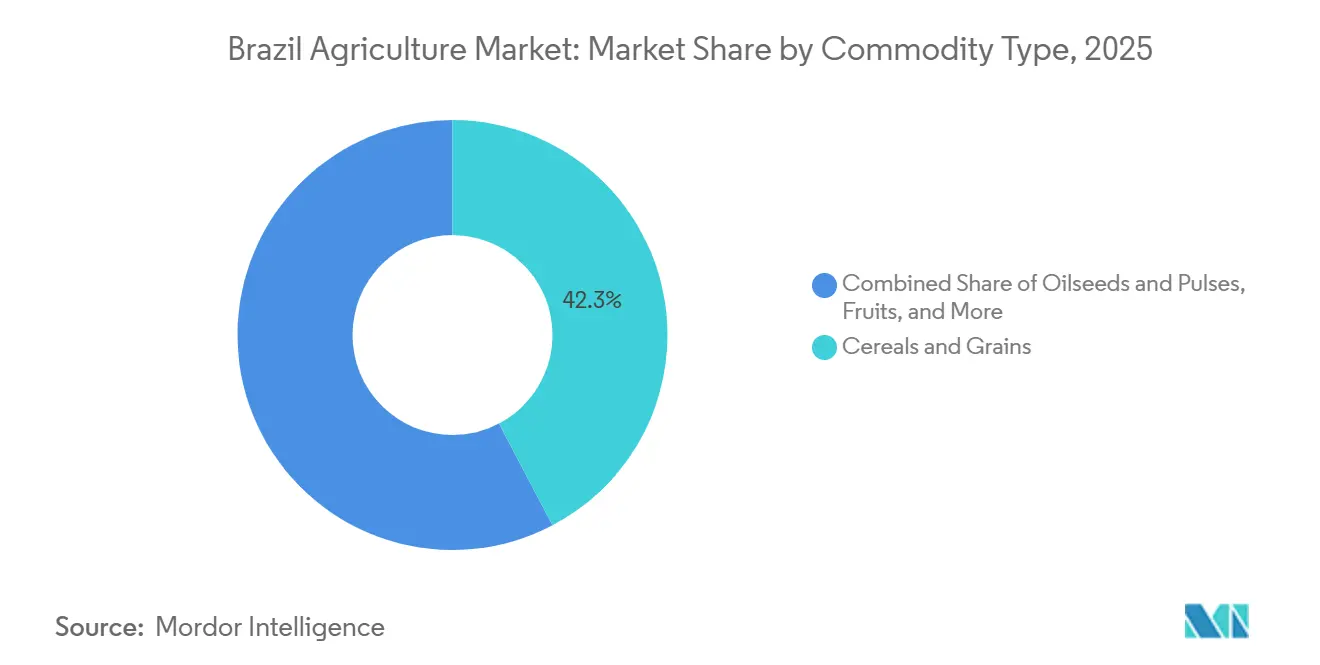
- Par type de produit, les céréales et grains ont représenté 42,3 % des parts du marché de l'agriculture au Brésil en 2025, tandis que les oléagineux et légumineuses progressent à un CAGR de 5,0 % jusqu'en 2031, le plus rapide parmi tous les segments.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de l'agriculture au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande mondiale croissante de soja brésilien | +1.0% | Chine, Union européenne et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Expansion des systèmes de double culture | +0.7% | Mato Grosso, Goiás, Paraná et MATOPIBA | Long terme (≥ 4 ans) |
| Programmes de crédit rural préférentiels | +0.5% | À l'échelle nationale, avec un accent sur le Centre-Ouest et le Sud | Court terme (≤ 2 ans) |
| Numérisation à la ferme et adoption de l'agriculture de précision | +0.4% | Mato Grosso, Paraná, Rio Grande do Sul et MATOPIBA | Moyen terme (2-4 ans) |
| Monétisation des crédits carbone via l'agriculture régénérative | +0.3% | Mato Grosso, Goiás et Mato Grosso do Sul | Moyen terme (2-4 ans) |
| Développement de l'éthanol à base de maïs stimulant la demande intérieure en céréales | +0.2% | MATOPIBA et Centre-Ouest | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande mondiale croissante de soja brésilien
Les fabricants d'aliments pour animaux chinois ont importé 112 millions de tonnes métriques de soja brésilien en 2024, représentant 77 % du total des exportations de soja du Brésil et près de la moitié des besoins de trituration de la Chine [1]Source : Service agricole étranger du Département de l'agriculture des États-Unis, "Les exportations de soja brésilien vers la Chine atteignent un record de 112 millions de tonnes en 2024," fas.usda.gov. Des taux de fret favorables depuis les ports de l'arc nord et des prix compétitifs à la ferme, influencés par une dépréciation de 8 % du réal brésilien, ont encore élargi l'avantage de prix du Brésil par rapport aux expéditions depuis le Golfe des États-Unis. La Compagnie nationale d'approvisionnement prévoit une production de soja de 177 millions de tonnes métriques pour la saison 2025-26, soutenue par une expansion de 4 % de la superficie cultivée dans le MATOPIBA et l'adoption de variétés tolérantes à la sécheresse développées par la Société brésilienne de recherche agricole. Les acheteurs de l'Union européenne restent un marché premium pour les sojas exempts de déforestation répondant aux normes de traçabilité définies dans le Règlement de l'Union européenne sur la déforestation. Pendant ce temps, le Vietnam et la Thaïlande ont augmenté leurs importations de 18 % en 2024 pour sécuriser la farine protéique destinée aux industries de l'aquaculture et de la volaille. Ces facteurs structurels fournissent une base stable pour les volumes d'exportation, même pendant les périodes de prix bas.
Expansion des systèmes de double culture
Le maïs safrinha a atteint une production record de 115,6 millions de tonnes métriques en 2024, représentant 92 % de la production totale de maïs. Cela a été favorisé par la replantation de presque toutes les terres à soja dans le Mato Grosso et le Goiás avec des hybrides à maturation précoce qui utilisent l'humidité résiduelle du sol[2]Source : Compagnie nationale d'approvisionnement, "Acompanhamento da Safra Brasileira de Grãos 2024-25," conab.gov.br. Cette pratique a réduit la période de jachère de six mois à presque zéro, doublant ainsi l'efficacité d'utilisation des terres sans provoquer de déforestation supplémentaire. Selon le Ministère de l'agriculture, 18 millions d'hectares sont actuellement en double culture, avec un objectif d'expansion à 25 millions d'hectares d'ici 2030. Les semenciers ont introduit des hybrides de maïs à 90 jours et des sojas à haute teneur en acide oléique conçus pour des calendriers de plantation plus serrés, tandis que les semoirs de précision améliorent la précision de l'espacement et augmentent les rendements. Le risque de gel dans le Paraná et le Mato Grosso do Sul reste un défi, notamment lorsque des pluies tardives retardent la récolte du soja. L'assurance récolte et les contrats à terme sont de plus en plus utilisés pour aider les agriculteurs à sécuriser leurs marges malgré les incertitudes liées aux conditions météorologiques.
Programmes de crédit rural préférentiels
Le Plano Safra 2024-25 a augmenté les prêts subventionnés à 475,5 milliards BRL (88,2 milliards USD), avec des taux d'intérêt allant de 4 % à 8 %, protégeant ainsi les producteurs des taux commerciaux dépassant 12 %. Au cours du premier semestre de la campagne agricole, les décaissements ont atteint 320 milliards BRL (59,4 milliards USD), facilitant d'importants pré-achats d'engrais alors que les prix baissaient de 24 % par rapport à leur pic de 2022. La Banque nationale de développement du Brésil a alloué 25 milliards BRL supplémentaires (4,6 milliards USD) pour soutenir les investissements dans les pivots d'irrigation, les installations de stockage de céréales et les machines à taux variable, avec un accent sur le MATOPIBA, où la capacité de stockage reste insuffisante. Les coopératives ont intégré ces lignes de crédit avec des packages d'intrants et des options de remboursement différé, garantissant le maintien des surfaces de plantation même pendant les périodes de volatilité des prix. Cette approche atténue les réductions soudaines des superficies et contribue à stabiliser la production agricole au Brésil à travers différents cycles de marché.
Développement de l'éthanol à base de maïs stimulant la demande intérieure en céréales
Au Brésil, la production d'éthanol à base de maïs diffère de celle des autres pays en raison de sa dépendance au maïs de deuxième saison, qui représente environ 99 % du maïs produit dans la région Centre-Sud. Selon l'Association brésilienne de l'industrie de la canne à sucre et des bioénergies (UNICA), au cours de la saison de récolte 2024/2025, le secteur de l'éthanol à base de maïs a traité 6,5 millions de tonnes métriques de maïs, produisant 8,2 milliards de litres d'éthanol. Les projections du Ministère brésilien des mines et de l'énergie (MME) indiquent que ce volume pourrait atteindre 14 milliards de litres d'ici 2033. Cette croissance est soutenue par les crédits d'intensité carbone RenovaBio et l'augmentation des mandats de mélange d'essence[3]Source : Association brésilienne de l'industrie de la canne à sucre, "Prévisions de capacité d'éthanol à base de maïs," unica.com.br. Le Mato Grosso représente 60 % des distilleries d'éthanol, tirant parti de son surplus de maïs safrinha pour le traitement sur site, ce qui compense les défis logistiques. Chaque milliard de litres supplémentaire de production d'éthanol utilise environ 700 000 tonnes métriques de maïs, réduisant les surplus exportables et soutenant les niveaux de base domestiques. Archer Daniels Midland Company s'est engagée à investir 60 millions USD dans une nouvelle distillerie, dont le démarrage est prévu en 2026. Le coproduit alimentaire, les drêches de distillerie séchées avec solubles, contribue à une réduction de 8 % des coûts d'alimentation de la volaille, créant de la valeur tout au long de la chaîne d'approvisionnement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et exposition aux guerres commerciales | -0.8% | À l'échelle nationale, notamment Mato Grosso, Paraná et Rio Grande do Sul | Court terme (≤ 2 ans) |
| Goulots d'étranglement logistiques (ports, routes, voies ferrées) | -0.6% | Corridors de Santos et Paranaguá, débordement de l'arc nord | Moyen terme (2-4 ans) |
| Conflits d'utilisation de l'eau dans les régions du MATOPIBA | -0.5% | Régions d'exportation vers l'Union européenne et la Chine | Moyen terme (2-4 ans) |
| Barrières sanitaires et phytosanitaires plus strictes sur les cultures sensibles aux résidus | -0.3% | Maranhão, Tocantins, Piauí et Bahia | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et exposition aux guerres commerciales
Les contrats à terme sur le soja au Chicago Board of Trade ont chuté de 25 % en 2024, réduisant les marges agricoles brésiliennes de 30 %, car seulement 40 % de la récolte avait été vendue à terme au moment de la plantation. Les prix du maïs ont fluctué entre 4,20 USD et 5,80 USD par boisseau, créant une incertitude dans les projections de revenus. Bien que la dépréciation de la monnaie ait apporté un soulagement partiel, elle s'est avérée insuffisante pour retrouver les niveaux de rentabilité du cycle précédent. Les différends commerciaux entre les États-Unis et la Chine ont le potentiel de faire varier les primes d'exportation du Brésil de 25 USD par tonne métrique dans un sens ou dans l'autre avec un préavis minimal. En réponse, les coopératives ont introduit des contrats à prix minimum pour transférer le risque aux agrégateurs. Cette approche épuise le fonds de roulement et ralentit les investissements dans les infrastructures de stockage et de logistique.
Conflits d'utilisation de l'eau dans les régions du MATOPIBA
L'Agence nationale de l'eau projette que 30 % à 40 % de la demande en irrigation dans la région du MATOPIBA pourrait rester insatisfaite entre 2025 et 2040 sans le développement de nouveaux réservoirs, pipelines et systèmes de collecte d'eau à la ferme. L'expansion de la culture du soja et du coton a intensifié la concurrence pour les ressources en eau avec la consommation des ménages et les réservoirs hydroélectriques. Lors des années de sécheresse, les autorités imposent souvent des interdictions de pompage, ce qui peut réduire les rendements agricoles jusqu'à 15 %. Le Plan d'agriculture durable a alloué 10 milliards BRL (1,9 milliard USD) pour des pivots basse pression et des systèmes d'irrigation goutte à goutte, qui peuvent réduire la consommation d'eau jusqu'à un tiers. Les retards dans l'octroi des licences environnementales ont entravé la mise en œuvre de ces projets. Les solutions à long terme sont axées sur des cadres de gouvernance des bassins versants, qui sont encore en cours de négociation entre les agences étatiques et les associations de producteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les céréales et grains ancrent le volume tandis que les oléagineux et légumineuses stimulent la valeur
Les céréales et grains ont représenté 42,3 % des parts du marché agricole brésilien en 2025, principalement portés par le maïs, qui répond à la fois à la demande en alimentation animale et aux exigences de mélange de carburant. Les distilleries d'éthanol ont consommé 10 millions de tonnes métriques de maïs en 2024. La production de maïs safrinha a atteint 115,6 millions de tonnes métriques, permettant des exportations de 45 millions de tonnes métriques, positionnant le Brésil comme le deuxième fournisseur mondial après les États-Unis. La production de blé dans le Paraná et le Rio Grande do Sul a totalisé 8,5 millions de tonnes métriques, et les déficits de mouture domestiques ont nécessité l'importation de 6 millions de tonnes métriques en provenance d'Argentine. La production de riz a atteint 10,6 millions de tonnes métriques dans les rizières irriguées du Rio Grande do Sul, répondant à la consommation intérieure mais entrant rarement sur les marchés d'exportation. Les améliorations de rendement grâce à l'application précise d'engrais et aux semences hybrides devraient augmenter la productivité du maïs de 2,3 % par an, garantissant que les céréales restent un élément essentiel de la croissance du marché agricole brésilien jusqu'en 2031.
Les oléagineux et légumineuses représentent le segment à la croissance la plus rapide, avec un taux de croissance annuel composé (CAGR) projeté de 5,0 % jusqu'en 2031. Le Brésil devrait augmenter sa production de soja de 169 millions de tonnes métriques lors de la saison 2024-25 à un estimé de 177 millions de tonnes métriques lors de la saison suivante. Les installations de trituration domestiques ont fonctionné à 90 % de leur capacité en 2024, traitant 53,5 millions de tonnes métriques de soja en farine et en huile pour répondre aux besoins en alimentation animale et en biodiesel. Le mandat de mélange de biodiesel est passé de B14 en 2024 à B15 en 2025, nécessitant 1,2 million de tonnes métriques supplémentaires d'huile de soja. Cela a conduit les transformateurs du Paraná et du Mato Grosso à optimiser leurs opérations d'usine. La taille du marché des dérivés du soja s'étend à la fois au niveau de la production et au sein de la chaîne à valeur ajoutée. Collectivement, ces facteurs positionnent les oléagineux comme le principal contributeur à la croissance future de la valeur sur le marché agricole brésilien.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Analyse géographique
En 2024, la région Centre-Ouest a représenté 48 % de la production nationale de céréales et d'oléagineux du Brésil, portée par la production de 75 millions de tonnes métriques de soja et de maïs dans le Mato Grosso. Les corridors ferroviaires et fluviaux ont orienté le fret vers le nord en direction d'Itaituba et de Santarém, réduisant les coûts de transport de 20 USD par tonne métrique par rapport à la route de Santos. La hausse des prix fonciers et la stagnation des améliorations de rendement ont incité les producteurs à explorer de nouvelles superficies dans la frontière du MATOPIBA. Les coûts fonciers dans cette région sont 50 % inférieurs à ceux du Centre-Ouest, et la culture du soja s'est étendue de 2,5 millions d'hectares entre 2020 et 2024. La pénurie d'eau reste un défi majeur, soulignant l'importance d'une gestion efficace de l'irrigation et des bassins versants pour réaliser pleinement le potentiel agricole de la région au Brésil.
Le Sud a produit 52 millions de tonnes métriques de céréales en 2024, avec de bonnes performances en blé d'hiver et en riz irrigué. Les rendements en soja dans la région étaient 12 % supérieurs à la moyenne nationale, soutenus par des précipitations régulières et des sols fertiles. Les ports de Paranaguá et de Rio Grande ont géré 60 % des expéditions de la région, bien que des équipements vieillissants aient entraîné des retards prolongés des navires. L'investissement de Coamo dans un terminal dédié à Paranaguá a réduit les coûts de fret pour ses membres de 10 USD par tonne métrique. Pendant ce temps, le Sud-Est, englobant São Paulo et Minas Gerais, a produit 360 millions de tonnes métriques de canne à sucre, 2,1 millions de tonnes métriques de café et 12 millions de tonnes métriques d'oranges en 2024. La région bénéficie de clusters de transformation denses et de la proximité des centres de demande urbaine, ce qui renforce les chaînes d'approvisionnement et améliore la création de valeur, contribuant à la croissance globale du marché agricole brésilien au-delà de la production de matières premières brutes.
Le Nord a produit 8 millions de tonnes métriques de céréales en 2024. L'application stricte des limites de déforestation a contraint l'expansion des terres agricoles, mais les programmes de crédit carbone et les protocoles de bœuf bas carbone ont introduit des sources de revenus alternatives. Les ports de Miritituba et de Santarém ont traité 15 millions de tonnes métriques de fret, utilisant le fleuve Tapajós pour réduire les coûts de fret depuis le Mato Grosso de 25 USD par tonne métrique. Cependant, les restrictions de tirant d'eau pendant les mois secs continuent de limiter les économies d'échelle. Des initiatives de dragage sous l'égide du Ministère des infrastructures visent à approfondir les chenaux d'ici 2027, répondant à ces défis. Combinés aux incitations à l'agriculture régénérative, ces développements positionnent le Nord comme une zone stratégique mais écologiquement sensible pour la croissance au sein du marché agricole brésilien.
Paysage réglementaire
Le cadre réglementaire de l'agriculture brésilienne repose sur le ministère de l'Agriculture et de l'Élevage (MAPA), qui supervise les contrôles phytosanitaires et les évaluations de conformité pour les produits d'origine végétale via des organismes tels que le Département d'inspection des produits d'origine végétale (Dipov). Le financement du secteur et la conformité sont étroitement liés au programme annuel de crédit rural, le Plano Safra 2025/2026 ayant été lancé avec 516,2 milliards de BRL et le Plano Safra 2026/2027 annoncé en juin 2026 totalisant 525,1 milliards de BRL. Cela maintient les instruments subventionnés au cœur du fonds de roulement agricole et de la modernisation des exploitations.
La conformité commerciale et relative aux intrants influe également sur les conditions des producteurs de cultures et des exportateurs. En mars 2026, le Brésil a publié le décret n° 12 866 pour réglementer l'enquête et l'application de mesures de sauvegarde bilatérales pour le commerce, un mécanisme pouvant modifier l'environnement d'importation pour certains produits. Pour les produits phytosanitaires, Sispa, créé en vertu de la loi n° 14 785 de 2023, est le système électronique unifié d'enregistrement et de suivi des pesticides, renforçant la traçabilité numérique et la surveillance à l'interface entre les intrants et l'exploitation.
Analyse de la chaîne de valeur
La chaîne de valeur agricole du Brésil s'étend des fournisseurs d'intrants, comprenant les semences, les engrais et les produits phytosanitaires, à la production agricole dans les grandes régions céréalières et oléagineuses telles que le Centre-Ouest et MATOPIBA. Elle se poursuit par l'origination et le stockage, la transformation comme le broyage, la mouture et les biocarburants, et la logistique d'exportation via les ports du sud et les corridors fluviaux de l'Arc Nord. Le financement saisonnier adossé au crédit et les dépenses d'investissement sont un facilitateur clé tout au long de cette chaîne : le Plan de récolte 2026/2027 a fixé 525,1 milliards de BRL pour l'agriculture commerciale, dont 384,9 milliards de BRL pour les coûts de production et 140,2 milliards de BRL pour les investissements, soutenant les améliorations des machines, du stockage et des infrastructures à la ferme et post-récolte.
L'intégration industrielle resserre également les liens entre les céréales, l'énergie et les intrants. En juin 2026, Petrobras a signé des contrats pour achever l'unité d'engrais azotés III (UFN-III) à Tres Lagoas (Mato Grosso do Sul) dans le cadre du Novo PAC, un projet de 5 milliards de BRL destiné à renforcer l'approvisionnement national en azote et à réduire la vulnérabilité amont des producteurs. En aval, les grands négociants et transformateurs élargissent leurs réseaux de transformation et d'enlèvement liés aux biocarburants, mais les goulots d'étranglement sur les routes d'accès de l'Arc Nord et les approches terminales, notamment autour de Miritituba, continuent de limiter le débit pendant les pics d'exportation, augmentant la valeur du stockage sécurisé, des créneaux portuaires et de corridors intermodaux fiables.
Paysage concurrentiel
Le marché de l'agriculture au Brésil est caractérisé par la présence de grands acteurs tels que Cargill, Incorporated, Bunge Limited, Archer-Daniels-Midland Company et Louis Dreyfus Company B.V. Ces entreprises renforcent l'intégration verticale en ajoutant deux millions de tonnes métriques de nouvelle capacité de trituration et en développant leurs terminaux portuaires propriétaires, ce qui réduit les temps d'attente des navires de 40 %. Le déploiement par Bunge de la traçabilité par blockchain en 2024 positionne les grands négociants pour se conformer aux audits du Règlement de l'Union européenne sur la déforestation, augmentant les barrières à l'entrée pour les petits exportateurs. Les coopératives telles que Coamo, Caramuru et Amaggi augmentent progressivement leur part de volume en offrant des services groupés, notamment le financement des intrants, l'agronomie et la commercialisation, ce qui améliore les rendements pour leurs membres. En 2024, Coamo a traité 4,2 millions de tonnes métriques de grains et a inauguré un terminal de Paranaguá d'une capacité d'un demi-million de tonnes pour internaliser les marges logistiques.
Le deuxième niveau comprend des opérateurs propriétaires fonciers, tels que SLC Agrícola et BrasilAgro, qui se concentrent sur le développement des opérations dans la frontière du MATOPIBA, où les terres arables sont plus abordables. Cela permet de réduire les coûts de production jusqu'à 50 USD par tonne métrique par rapport à la région Centre-Ouest. En 2024, SLC Agrícola a déployé des capteurs connectés à Internet sur 400 000 hectares, entraînant une réduction de 12 % de la consommation de diesel et un renforcement de son avantage concurrentiel en termes de coûts. Des entreprises agtech telles que Solinftec et Agrosmart ont levé 120 millions USD en 2022 pour fournir un support décisionnel basé sur l'intelligence artificielle, démocratisant les connaissances agronomiques qui étaient auparavant réservées aux multinationales. Le projet Acorn de Rabobank introduit une source de revenus de compensation carbone, élargissant les opportunités stratégiques. Le contrôle des créneaux portuaires et de la capacité ferroviaire reste un facteur déterminant dans la réalisation des prix, favorisant les coentreprises entre coopératives, fonds de pension et négociants pour sécuriser les corridors d'exportation.
L'environnement concurrentiel devrait s'intensifier à mesure que l'Union européenne, la Chine et d'autres grands acheteurs renforcent leurs exigences en matière de durabilité, favorisant les opérateurs dotés de capacités de surveillance complètes. Les petits producteurs risquent d'être exclus s'ils ne s'alignent pas sur des plateformes numériques ou des coopératives qui fournissent une infrastructure et un soutien à la conformité. Les multinationales sont susceptibles de tirer parti de leurs capacités logistiques et de leurs marges de transformation pour développer leurs investissements en aval, tandis que les coopératives à vocation régionale s'appuieront sur la fidélité de leurs membres et leur expertise locale. Dans l'ensemble, le positionnement sur le marché jusqu'en 2031 sera façonné par un accent stratégique sur la traçabilité, les pratiques agricoles régénératives et l'intégration de l'éthanol.
Opportunités de marché et perspectives d'avenir
Le financement soutenu par les politiques publiques et la numérisation ouvrent la voie à des améliorations de la productivité agricole et au regroupement de services. Le Plan de récolte 2026/2027 du Brésil a alloué 140,2 milliards de BRL aux investissements en modernisation, stockage et technologie, et en juin 2026 le Conseil monétaire national (CMN) a approuvé la résolution n° 5 306 pour élargir l'éligibilité au financement de l'innovation et de la numérisation de la BNDES aux particuliers ruraux et aux entrepreneurs individuels. Cela élargit la base adressable pour les outils d'agriculture de précision, la connectivité, l'automatisation et l'efficacité des intrants pilotée par les données, y compris pour les producteurs hors grands groupes d'entreprises.
La demande liée à la décarbonation et les investissements de transformation resserrent également la demande intérieure pour les principales matières premières et soutiennent de nouvelles structures d'enlèvement. En juillet 2026, Bunge a signé un contrat d'approvisionnement à long terme avec Acelen Renovaveis pour fournir 1,5 million de tonnes d'huile de soja certifiée sur cinq ans, avec des livraisons débutant en 2029, destinées à la production de combustibles renouvelables et renforçant un canal premium pour l'huile traçable. Cet ensemble d'opportunités s'étend à la levée des goulots d'étranglement logistiques et au renforcement des capacités locales en intrants, les contrats de juin 2026 pour faire avancer l'UFN-III de Petrobras signalant une volonté de réduire l'exposition aux importations d'engrais. Parallèlement, les contraintes sur les autoroutes, le rail et l'entreposage continuent d'accroître les rendements liés à l'expansion du stockage, à la fiabilité des corridors et aux réseaux intégrés d'origination-transformation.
Développements récents du secteur
- Juillet 2026 : Bunge a signé un accord d'approvisionnement avec Acelen Renovaveis pour fournir 1,5 million de tonnes d'huile de soja certifiée sur cinq ans, avec des livraisons débutant en 2029. Le contrat relie la filière oléagineuse brésilienne à la production de combustibles renouvelables et accroît la valeur des systèmes de certification et de traçabilité pour les transformateurs et les originateurs.
- Juin 2026 : Petrobras a signé des contrats de construction pour achever l'unité d'engrais azotés III (UFN-III) à Tres Lagoas, Mato Grosso do Sul, dans le cadre du Novo PAC, avec un budget dépassant 5 milliards de BRL. Le projet renforce les perspectives d'approvisionnement national en engrais azotés et peut modifier les stratégies d'approvisionnement en intrants des producteurs de cultures pendant la période de construction.
- Novembre 2025 : Le Brésil a lancé l'initiative RAIZ (Resilient Agriculture Investment for Net-Zero Land Degradation) lors de la COP30 à Belem afin de mobiliser des investissements publics et privés pour restaurer les terres agricoles dégradées. Le programme formalise un pipeline de financement et de projets pour la réhabilitation et les pratiques de résilience climatique, soutenant une mise en œuvre évolutive de l'agriculture régénérative.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché désigne la valeur agricole annuelle générée par la production de cultures au Brésil, calculée en appliquant les prix moyens à la ferme à la production nationale pour les principaux groupes de cultures produits dans le pays.
Exclusions du périmètre : l'élevage, l'aquaculture, la foresterie et les services agricoles annexes ne sont pas comptabilisés dans cette valeur de marché.
Aperçu de la segmentation
- Par type de produit
- Céréales et grains
- Analyse de la production
- Vue d'ensemble
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse du marché des importations
- Vue d'ensemble
- Principaux marchés fournisseurs
- Analyse du marché des exportations
- Vue d'ensemble
- Principaux marchés de destination
- Analyse du marché des importations
- Analyse et prévisions des tendances des prix de gros
- Analyse de la saisonnalité
- Analyse de la production
- Oléagineux et légumineuses
- Analyse de la production
- Vue d'ensemble
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse du marché des importations
- Vue d'ensemble
- Principaux marchés fournisseurs
- Analyse du marché des exportations
- Vue d'ensemble
- Principaux marchés de destination
- Analyse du marché des importations
- Analyse et prévisions des tendances des prix de gros
- Analyse de la saisonnalité
- Analyse de la production
- Fruits
- Analyse de la production
- Vue d'ensemble
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse du marché des importations
- Vue d'ensemble
- Principaux marchés fournisseurs
- Analyse du marché des exportations
- Vue d'ensemble
- Principaux marchés de destination
- Analyse du marché des importations
- Analyse et prévisions des tendances des prix de gros
- Analyse de la saisonnalité
- Analyse de la production
- Légumes
- Analyse de la production
- Vue d'ensemble
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse du marché des importations
- Vue d'ensemble
- Principaux marchés fournisseurs
- Analyse du marché des exportations
- Vue d'ensemble
- Principaux marchés de destination
- Analyse du marché des importations
- Analyse et prévisions des tendances des prix de gros
- Analyse de la saisonnalité
- Analyse de la production
- Cultures de rente
- Analyse de la production
- Vue d'ensemble
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse du marché des importations
- Vue d'ensemble
- Principaux marchés fournisseurs
- Analyse du marché des exportations
- Vue d'ensemble
- Principaux marchés de destination
- Analyse du marché des importations
- Analyse et prévisions des tendances des prix de gros
- Analyse de la saisonnalité
- Analyse de la production
- Céréales et grains
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide sur la production de cultures et la superficie récoltée au Brésil, avant de passer à la tarification. Des sources publiques telles que les statistiques de production agricole de l'IBGE, les mises à jour de l'offre et de la demande de cultures de la CONAB, les séries chronologiques de la FAOSTAT, et le ministère de l'Agriculture et les agences associées aident à établir des totaux et des définitions cohérents.
Nous examinons ensuite les indicateurs de prix de référence de sources telles que les séries de prix du CEPEA et le contexte commercial issu des statistiques douanières et portuaires, utiles pour vérifier la cohérence des économies de cultures et des cultures liées à l'exportation. Les dépôts d'entreprises, les présentations aux investisseurs et les publications associatives sont également utilisés pour comprendre les schémas de commercialisation et la formation des prix à la ferme. Dans certains cas, nous utilisons des abonnements payants axés sur les données financières et le renseignement d'entreprises, ainsi que des bases de données d'importation et d'exportation au niveau des expéditions, principalement pour confirmer des hypothèses et résoudre des points ambigus. Ces sources documentaires ne sont pas exhaustives, et de nombreux documents publics supplémentaires ont été examinés à des fins de validation et de clarification.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour éprouver les hypothèses documentaires concernant les prix à la ferme, les calendriers de culture, les facteurs de rendement et la répartition pratique entre exploitations commerciales et petits exploitants. Nous nous entretenons avec un ensemble de producteurs, d'acteurs de l'écosystème des intrants et des services, de négociants et d'experts locaux à travers le Brésil afin d'aligner le modèle sur ce qui se passe réellement sur le terrain.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 13 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 16 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le modèle de taille est construit principalement selon une approche descendante où la production nationale de cultures est reconstituée à partir des séries officielles de production et de superficie, puis traduite en valeur à l'aide des prix moyens annuels à la ferme par culture. Pour garder un résultat réaliste, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des vérifications des revenus de cultures échantillonnées (superficie x rendement x prix) pour les principaux États producteurs, et des retours des canaux sur les évolutions de prix et de mix de cultures.
Les paramètres qui font généralement varier les estimations comprennent les évolutions de la superficie récoltée, les tendances de rendement liées à la météo et aux pratiques agricoles, les calendriers de plantation et de récolte, la progression des prix à la ferme par culture, et le changement de répartition entre céréales, oléagineux, cultures sucrières, cultures fibreuses et horticulture à plus forte valeur. Lorsque les séries de prix sont incomplètes pour une culture ou un État, les lacunes sont traitées par une tarification de substitution issue de marchés voisins et par des vérifications croisées avec l'orientation des prix producteurs réalisés évoquée lors des entretiens.
Pour la prévision, une analyse de scénarios est appliquée autour du risque de production lié à la météo et de la volatilité des prix, et les hypothèses sont alignées sur les attentes des experts locaux concernant les intentions de superficie, l'accessibilité des intrants et les signaux de demande à court terme. La prévision finale est ensuite revue pour vérifier sa cohérence par rapport aux contraintes connues de capacité de production, à la dynamique des exportations et aux moyennes pluriannuelles, afin que la courbe ne s'écarte pas des limites pratiques.
Validation des données et cycle de mise à jour
La validation s'effectue par couches, en commençant par des vérifications que les séries de production, de superficie et de tarification correspondent aux mêmes définitions de culture et périodes. Des signaux d'écart sont déclenchés lorsque la valeur d'une culture évolue plus rapidement que son facteur connu de prix ou de volume, et les hypothèses sont réexaminées avant l'approbation du modèle.
Les analystes comparent ensuite les totaux à des signaux indépendants tels que les principaux bilans de cultures, les indices de prix publics et les évolutions politiques ou météorologiques récentes, et les valeurs aberrantes sont discutées lors d'une revue interne. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lors d'événements importants tels que des ajustements brusques de prix, des révisions majeures des perspectives de cultures, ou des changements de politique affectant les décisions de plantation. Avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché agricole brésilien selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'agriculture brésilienne peuvent différer même lorsque le pays est le même, car la définition sous-jacente de l'agriculture n'est pas toujours cohérente et la base de tarification peut varier selon la source. Les différences résultent généralement de ce qui est inclus, du point de tarification dans la chaîne de valeur, et de la récence des hypothèses de production et de prix.
Certains chiffres publiés s'appuient sur des concepts larges de valeur de production brute regroupant cultures et élevage, ou appliquent des hypothèses de prix qui ne sont pas clairement liées aux moyennes à la ferme pour chaque culture. Ces différences de périmètre et de tarification sont la principale raison pour laquelle les chiffres ne coïncident pas, surtout lorsque le moment de conversion du taux de change est intégré au calcul.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 126,71 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 130,97 milliards USD (2025) | Les extraits publics n'indiquent pas clairement si la valeur concerne strictement les cultures à la ferme, ou si des éléments connexes et différents points de tarification sont inclus, ce qui peut augmenter le total même avec des groupes de cultures similaires. |
| Revue commerciale B | 281,00 milliards USD (2025) | Utilise une mesure de type valeur de production brute incluant l'élevage aux côtés des cultures et pouvant varier largement selon le choix du taux de change, ce qui produit généralement un chiffre global plus élevé qu'une évaluation à la ferme limitée aux cultures. |
Le tableau montre que les plus grands écarts proviennent du mélange entre une évaluation limitée aux cultures et des concepts plus larges de valeur agricole. Certaines sources intègrent les revenus de l'élevage dans le même chiffre global, ce qui fait rapidement grimper le nombre, mais pour Mordor Intelligence, seule la production de cultures est comptabilisée et la valeur est construite à partir de la production nationale multipliée par les prix moyens à la ferme, à l'exclusion de l'élevage, de l'aquaculture, de la foresterie et des services annexes.


Questions clés auxquelles le rapport répond
Quelle est la taille estimée du marché de l'agriculture au Brésil en 2026, et quelle est la prévision pour 2031 ?
La taille du marché de l'agriculture au Brésil s'établit à 132,62 milliards USD en 2026 et devrait atteindre 166,42 milliards USD d'ici 2031.
Quel est le taux de croissance prévu pour le secteur agricole brésilien ?
Le marché devrait se développer à un taux de croissance annuel composé de 4,65 % entre 2026 et 2031.
Quel segment de produits détient la plus grande part de marché ?
Les céréales et grains ont représenté 42,3 % des parts en 2025, portés par une production record de maïs qui alimente à la fois l'élevage et la demande en éthanol.
Quel segment connaît la croissance la plus rapide ?
Les oléagineux et légumineuses, dominés par le soja, devraient croître à un CAGR de 5,0 % jusqu'en 2031 en raison d'une forte demande à l'étranger et pour le biodiesel.
Comment les contraintes logistiques sont-elles traitées ?
Des investissements de 15 milliards BRL (2,8 milliards USD) sont prévus pour la modernisation des ports, tandis que les terminaux de l'arc nord et de nouvelles liaisons ferroviaires visent à réduire les coûts de fret et les temps d'attente des navires.
Dernière mise à jour de la page le:


