
Taille et part du marché des solutions de suivi oculaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.87 Milliards de dollars |
| Taille du Marché (2031) | 6.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 29.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
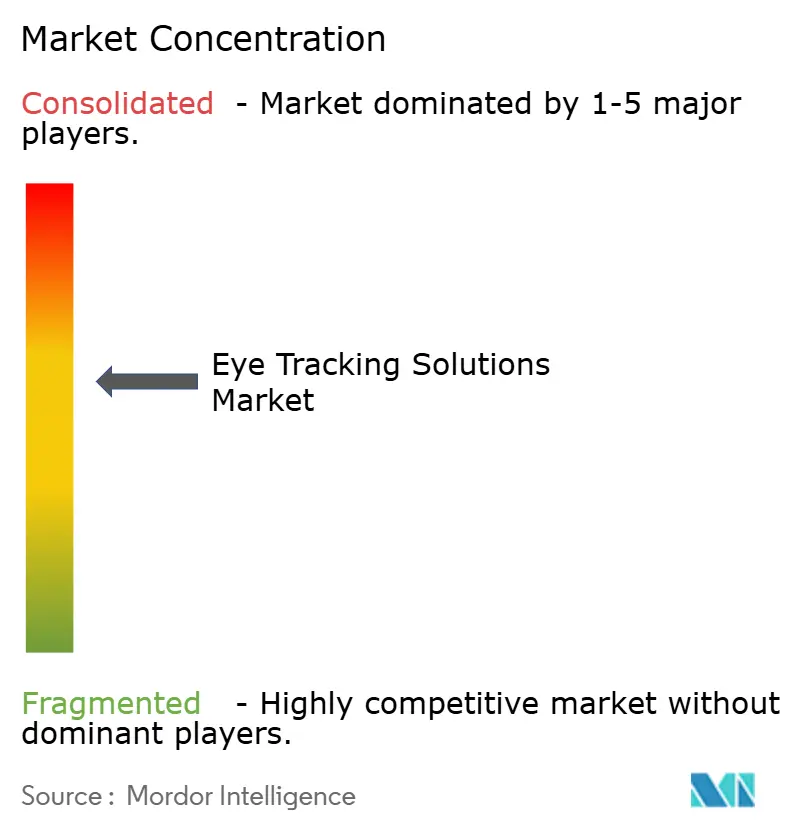
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solutions de suivi oculaire par Mordor Intelligence
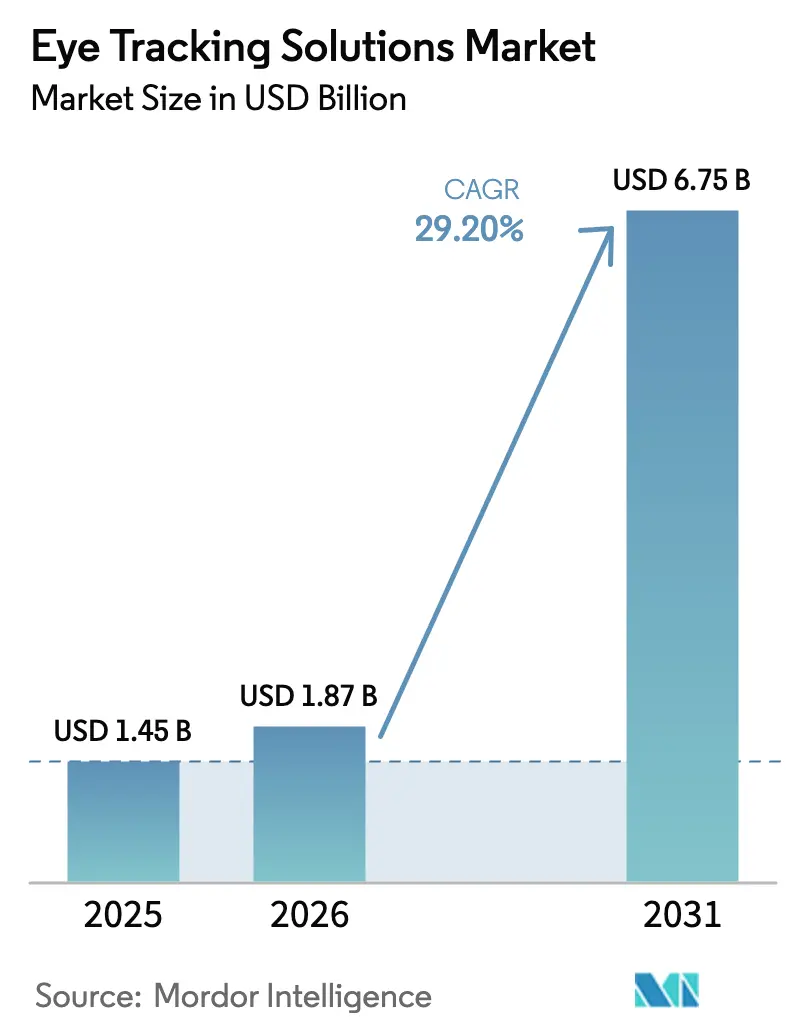
La taille du marché des solutions de suivi oculaire devrait passer de 1,45 milliard USD en 2025 à 1,87 milliard USD en 2026, et atteindre 6,75 milliards USD d'ici 2031, à un TCAC de 29,2 % sur la période 2026-2031. Cette progression est soutenue par les réglementations obligatoires relatives à la sécurité en habitacle en Europe et en Chine, par la quête du rendu fovéal dans les casques de réalité virtuelle et de réalité augmentée, ainsi que par l'adoption croissante dans l'analyse de la vente au détail et l'évaluation médicale. Le matériel demeure indispensable, les caméras, processeurs et dispositifs d'éclairage infrarouge offrant toujours une précision supérieure ; cependant, le logiciel devient le principal levier de différenciation, à mesure que l'analyse en nuage et les kits de développement logiciel à faible friction abaissent les barrières à l'entrée. Les réglementations automobiles contraignent les constructeurs mondiaux à intégrer des systèmes de surveillance du conducteur, tandis que l'industrie du jeu vidéo normalise rapidement l'interaction par le regard. Le financement par capital-risque continue de récompenser les capteurs à faible consommation énergétique et les conceptions neuromorphiques, engendrant des cycles de produits rapides et une consolidation sectorielle.
Principaux enseignements du rapport
- Par solution, le matériel représentait 67,40 % de la part de marché des solutions de suivi oculaire en 2025, tandis que le logiciel devrait progresser à un taux de 29,7 % jusqu'en 2031.
- Par type de suivi, le segment à distance/bureau contrôlait 51,30 % de la taille du marché des solutions de suivi oculaire pour les dispositifs de suivi en 2025, tandis que l'électrooculographie fixée à l'œil progresse à un TCAC de 31,1 %.
- Par application, la surveillance du conducteur et la sécurité automobile ont capté 27,40 % des revenus en 2025 ; les jeux en réalité augmentée/virtuelle devraient se développer à un TCAC de 32,5 % jusqu'en 2031.
- Par secteur d'utilisation finale, la santé et les laboratoires de recherche représentaient 24,60 % de la taille du marché des solutions de suivi oculaire en 2025, tandis que l'automobile et le transport enregistrent le TCAC le plus élevé, à 29,8 %.
- Par géographie, l'Amérique du Nord était en tête avec 47,50 % du marché des solutions de suivi oculaire en 2025 ; l'Asie-Pacifique est en passe d'atteindre un TCAC de 30,4 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des solutions de suivi oculaire
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intégration obligatoire du RSG-UE des caméras de surveillance du conducteur | +8.5% | Europe, répercussion en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande des fabricants d'équipements d'origine de casques de réalité virtuelle/augmentée pour l'efficacité du rendu fovéal | +7.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Le suivi oculaire en commerce de détail devient la norme de facto pour les tests en rayon | +4.8% | Amérique du Nord, extension vers l'Europe | Moyen terme (2-4 ans) |
| Retrofits du système de surveillance du conducteur en habitacle portés par les réglementations de sécurité chinoises | +6.1% | Cœur Asie-Pacifique, répercussion sur les équipementiers mondiaux | Court terme (≤ 2 ans) |
| Les kits de développement logiciel à faible friction accélèrent l'adoption par les développeurs d'applications | +5.3% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Dépenses des grandes entreprises technologiques en tests d'expérience utilisateur fondés sur les neurosciences | +3.9% | Amérique du Nord, extension vers l'Europe et l'Asie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration obligatoire du RSG-UE des caméras de surveillance du conducteur
Le Règlement général sur la sécurité de l'UE exige que tous les nouveaux véhicules mis en vente à partir de juillet 2024 intègrent un système d'avertissement de somnolence et d'attention du conducteur basé sur des caméras, suivi d'un avertissement avancé contre la distraction à partir de juillet 2026. Les constructeurs automobiles considèrent donc le suivi oculaire comme fondamental, standardisant une plateforme unique de surveillance du conducteur à l'échelle des régions afin d'en tirer des bénéfices d'échelle. La feuille de route Vision 2030 d'Euro NCAP transforme la conformité en indicateur concurrentiel, contraignant à des investissements supplémentaires au-delà des seuils minimaux. La demande en matériel connaît un pic pour les matrices VCSEL de qualité automobile telles que la TARA2000-AUT d'ams OSRAM, stimulant la production en volume d'émetteurs infrarouges sans danger pour les yeux.[1]ams OSRAM, "Automobile & Mobilité – Détection en habitacle," ams-osram.com
Demande des fabricants d'équipements d'origine de casques de réalité virtuelle/augmentée pour l'efficacité du rendu fovéal
Les fabricants de casques déploient le suivi oculaire pour concentrer les ressources du processeur graphique sur la région fovéale, réduisant considérablement les budgets de pixels sans perte de qualité perceptible ; des travaux académiques font état d'une accélération allant jusqu'à 25 fois dans les scènes tracées par rayons.[2]Schärer et al., "ElectraSight," arxiv.org La Vision Pro d'Apple a popularisé la navigation par le regard, déclenchant des réponses concurrentielles de la part de Meta et HTC. Parallèlement, les fabricants d'équipements d'origine doivent répondre aux contraintes de confidentialité biométrique imposées par le RGPD et des législations similaires, ce qui conduit au prétraitement sur l'appareil et au chiffrement des vecteurs de regard. Les dépôts de brevets couvrant la détection térahertz et l'extraction de la fréquence cardiaque à partir de caméras oculaires présagent d'une convergence entre l'interaction par le regard et la surveillance physiologique plus large.
Le suivi oculaire en commerce de détail devient la norme de facto pour les tests en rayon
Les grands distributeurs nord-américains considèrent l'analyse du regard comme un outil de base pour la validation des planogrammes, remplaçant les longues phases de test A/B en magasin par des données d'attention rapides et haute résolution. La reconstruction tridimensionnelle multi-caméras permet une cartographie anonyme du squelette tout en capturant des statistiques précises de temps de fixation. Les tableaux de bord en mode logiciel en tant que service fusionnent le suivi oculaire avec les bases de données de point de vente et de fidélité, permettant aux responsables de la mise en rayon de corréler l'attention avec la conversion. L'émergence du suivi oculaire sur smartphone — dont la précision infrarouge commerciale est désormais proche grâce au filtrage du spectre rouge lointain — supprime la nécessité de bornes dédiées.
Retrofits du système de surveillance du conducteur en habitacle portés par les réglementations de sécurité chinoises
La mise en œuvre par la Chine des normes GB/T 41797-2022 a créé un marché de retrofit substantiel pour les systèmes de surveillance du conducteur dans les parcs de véhicules existants, notamment dans les secteurs du transport commercial et du covoiturage. La norme impose une précision de détection de 95 % pour la surveillance de l'attention du conducteur, la détection de la fermeture des yeux et l'identification d'une posture anormale de la tête, établissant des critères de performance qui dépassent de nombreuses implémentations existantes de suivi oculaire dans l'automobile. Le programme chinois d'évaluation des nouveaux véhicules pour 2024 introduit des évaluations de sécurité spécifiquement axées sur la surveillance du conducteur et les systèmes en habitacle, créant des incitations commerciales en faveur d'une intégration avancée du suivi oculaire au-delà des minimums réglementaires.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Perte de précision liée aux populations à iris foncés limitant les déploiements en Asie-Pacifique | - 4.2% | Asie-Pacifique, notamment en Asie de l'Est | Moyen terme (2-4 ans) |
| Coût élevé de la nomenclature des articles de l'éclairage actif dans les modules de qualité automobile | - 3.8% | Mondial, particulièrement aigu sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Contraintes du RGPD sur la conservation des données de regard | - 2.9% | Europe, influençant les cadres mondiaux | Long terme (≥ 4 ans) |
| Autonomie limitée des lunettes de suivi oculaire mobile | - 2.1% | Segment mondial des objets connectés portables | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Perte de précision liée aux populations à iris foncés limitant les déploiements en Asie-Pacifique
Des études contrôlées rapportent une précision moindre pour les participants asiatiques, car les iris plus foncés réduisent le contraste, tandis que les variations de la taille moyenne de la pupille compliquent le seuillage dans les images infrarouges. La pupillométrie sur smartphone atténue l'écart de contraste en passant aux longueurs d'onde rouge lointain, mais la parité totale exige encore des modèles adaptatifs selon l'origine ethnique. La conformité à la norme ISO/IEC 19795-10 oblige les fournisseurs à publier leurs performances par cohorte démographique, renforçant la transparence des algorithmes.[3]Organisation internationale de normalisation, "ISO/IEC 19795-10:2024," iso.org Tant que les algorithmes et l'optique n'auront pas atteint leur maturité, les déploiements à grande échelle en Asie de l'Est pourraient progresser plus lentement que ne le laisserait supposer l'élan réglementaire.
Coût élevé de la nomenclature des articles de l'éclairage actif dans les modules de qualité automobile
Les matrices VCSEL automobiles doivent résister à des températures allant de −40 °C à +85 °C et se conformer aux normes AEC-Q et ISO 26262, ce qui fait grimper les prix unitaires par rapport aux composants grand public. La réorganisation des fournisseurs d'Apple a intensifié la volatilité des prix sur toute la chaîne infrarouge, illustrée par la réduction des effectifs de Lumentum et la vente de l'usine britannique de Coherent. Bien que les VCSEL à jonctions multiples améliorent l'efficacité, ils nécessitent des procédés épitaxiaux coûteux, maintenant le coût des matériaux à un niveau élevé. Les modules intégrant éclairage et capteur promettent des économies à long terme, mais nécessitent un capital initial élevé, ce qui ralentit l'adoption par les équipementiers dans les segments de véhicules sensibles aux coûts.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solution : la domination du matériel fait face à la disruption du logiciel
Le matériel a contribué à hauteur de 0,98 milliard USD à la taille du marché des solutions de suivi oculaire en 2025 et a conservé une part de 67,40 % en 2025, bien en avance sur le logiciel. Les caméras, l'optique et les circuits intégrés spécifiques à l'application dédiés à l'inférence demeurent indispensables lorsque les certifications de sécurité automobile ou les contraintes de latence de la réalité virtuelle ne laissent aucune place au compromis. Les dispositifs d'éclairage constituent la ligne de matériel à la croissance la plus rapide, les systèmes de surveillance du conducteur adoptant des matrices VCSEL doubles pour la redondance, notamment dans les versions premium des véhicules. Les fournisseurs mettent l'accent sur les garanties d'approvisionnement à long terme pour dérisquer les cycles de production des équipementiers, approfondissant ainsi les barrières à l'entrée pour les nouveaux entrants.
Le segment logiciel s'accélère plus rapidement à un TCAC de 29,7 %. Les modèles d'abonnement aux kits de développement logiciel génèrent des revenus récurrents et permettent à des développeurs plus petits d'étendre l'interaction par le regard aux applications sans avoir à développer des optiques personnalisées. Le cadre Nexus de Tobii illustre le passage des ventes unitaires à une économie de plateforme, proposant des tableaux de bord d'analyse et des modules de test A/B dans la même licence. À mesure que les composants matériels tendent vers la marchandisation, les algorithmes affinés, les pipelines de données et les contrôles de sécurité en nuage deviennent des leviers décisifs pour maintenir le pouvoir de fixation des prix au sein du marché des solutions de suivi oculaire.


Par type de suivi : les systèmes à distance restent en tête malgré l'innovation dans les dispositifs portables
Les configurations à distance ou de bureau ont capté 51,30 % de la part de marché des solutions de suivi oculaire en 2025, grâce à leur utilisation bien établie dans les laboratoires universitaires et la recherche consommateur. Ces systèmes bénéficient d'un éclairage contrôlé et de positions de tête fixes, réduisant la complexité algorithmique et le coût total de possession pour les primo-adoptants. Les traceurs montés sur la tête demeurent essentiels pour l'immersion en réalité virtuelle et les fonctions automobiles en habitacle, mais les limites ergonomiques et les contraintes de batterie modèrent la croissance en dehors des segments de niche.
L'électrooculographie fixée à l'œil est la carte surprenante émergente. Des démonstrations telles que le prototype de 7,75 mW d'ElectraSight soulignent la viabilité d'une utilisation sur toute la journée avec une batterie de classe montre intelligente arxiv.org. Associés à des caméras à événements neuromorphiques, ces capteurs offrent une latence de l'ordre de la microseconde, ouvrant la voie à des superpositions de réalité mixte en temps réel. Les fabricants de modèles originaux prévoient une tarification premium pour les indicateurs de bien-être superposés aux données de regard, ce qui suggère que l'électrooculographie portable pourrait concurrencer les architectures centrées sur les caméras dans les futures versions du marché des solutions de suivi oculaire.
Par application : la sécurité automobile stimule la demande actuelle
La surveillance du conducteur et la sécurité automobile ont généré la plus grande tranche de revenus à 27,40 % en 2025, les régulateurs ancrant le suivi oculaire dans chaque nouvelle plateforme de véhicule. Les fournisseurs bénéficient d'un cycle d'intégration prévisible s'alignant sur le rythme des plateformes automobiles de cinq à sept ans, se traduisant par des commandes de type annuité une fois les gains de conception cristallisés. La réduction des coûts demeure un impératif parallèle, car les fournisseurs de rang 1 doivent s'adresser aux versions de véhicules grand public pour atteindre les volumes.
À l'inverse, la réalité augmentée/virtuelle et le jeu vidéo s'accélèrent à un TCAC de 32,5 %, renforçant la transition du secteur des premiers adoptants vers le grand public du divertissement. La navigation par menu basée sur le regard et le rendu fovéal dynamique prolongent l'autonomie de la batterie et élargissent la base d'utilisateurs adressables. Les studios de jeux explorent les difficultés adaptatives pilotées par le regard et les sources de revenus publicitaires, créant des opportunités incrémentielles d'attachement logiciel. Ces vecteurs signalent que le marché des solutions de suivi oculaire s'appuiera de plus en plus sur des modèles de revenus diversifiés au-delà de l'automobile.

Par secteur d'utilisation finale : la santé est en tête tandis que l'automobile s'accélère
La santé et les laboratoires de recherche représentaient 24,60 % des revenus 2025, soulignant le rôle indispensable des métriques de regard dans l'évaluation cognitive, le dépistage des commotions cérébrales et la communication assistée. Les fabricants de dispositifs cliniques intègrent des caméras de qualité smartphone et des analyses en nuage pour mener des dépistages neurologiques à grande échelle en dehors des établissements hospitaliers, ce qui démocratise l'accès et augmente les volumes unitaires.
L'automobile et le transport affichent la pente la plus raide à un TCAC de 29,8 %. Les normes GB/T 41797-2022 de la Chine et Euro NCAP synchronisent les courbes de demande mondiales, et les opérateurs de flottes commerciales déploient des kits de post-équipement pour répondre aux exigences d'assurance et de conformité. Le débordement vers les transports en commun crée un second vecteur de croissance, les autorités de transport expérimentant la surveillance de l'attention pour les conducteurs d'autobus urbains. La double dynamique de croissance dans les domaines clinique et automobile stabilise les profils risque-rendement pour les fournisseurs diversifiés au sein du marché des solutions de suivi oculaire.
Analyse géographique
L'Amérique du Nord a maintenu une domination de 47,50 % des revenus en 2025, portée par les investissements de la Silicon Valley, un vaste écosystème de jeux en réalité virtuelle et un secteur de la vente au détail disposé à financer des analyses de marchandisage avancées. Les États-Unis demeurent essentiels, les fournisseurs automobiles de rang 1 co-localisant des centres de R&D près de Detroit et des pôles technologiques de la côte Ouest. Le Canada tire parti des subventions publiques de recherche pour commercialiser des protocoles cliniques de suivi oculaire, tandis que les usines d'équipementiers au Mexique intègrent des modules de surveillance du conducteur destinés aux marchés d'exportation.
La trajectoire de l'Europe repose largement sur la réglementation. La prochaine échéance de 2026 pour l'avertissement avancé contre la distraction garantit des volumes pour les fabricants de caméras et les éditeurs de logiciels. Les constructeurs automobiles allemands absorbent les premières primes sur les composants pour sécuriser des évaluations de sécurité cinq étoiles, tandis que les systèmes de santé nordiques pilotent des programmes de rééducation basés sur le regard. À mesure que les restrictions du RGPD se renforcent, les fournisseurs européens sont pionniers dans les architectures de minimisation des données en périphérie, influençant les référentiels mondiaux en matière de confidentialité.
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 30,4 %. Le mandat chinois de précision de 95 % pour la surveillance de l'attention du conducteur accélère les retrofits de flottes et standardise les critères de performance. Les fournisseurs automobiles de rang 1 japonais collaborent avec des start-ups en intelligence artificielle pour intégrer l'analyse du regard dans les plateformes autonomes de niveau 3, comme en témoigne le déploiement du simulateur de BLUESKEYE AI. La Corée du Sud exploite sa base de fabrication de smartphones et d'écrans pour explorer le suivi oculaire dans les appareils pliables, tandis que l'opportunité volumique de l'Inde dépend de piles optiques à faible coût et de subventions en nuage. Ces dynamiques soulignent des stratégies régionales divergentes tout en renforçant collectivement l'expansion des revenus mondiaux du marché des solutions de suivi oculaire.


Paysage réglementaire
La réglementation est un moteur de demande clé pour le suivi oculaire automobile via la surveillance embarquée obligatoire. En Europe, le Règlement général sur la sécurité (RGS) de l'UE exige une alerte de somnolence et d'attention du conducteur basée sur caméra pour les nouveaux véhicules à partir de juillet 2024, suivie d'une alerte de distraction avancée à partir de juillet 2026. Ce calendrier pousse les équipementiers et les fournisseurs de rang 1 à standardiser les architectures des systèmes de surveillance du conducteur (DMS) et à valider les performances sur les programmes de véhicules. En Chine, la norme GB/T 41797-2022 établit des critères de performance explicites pour la surveillance de l'attention du conducteur, notamment des exigences liées à la fermeture des yeux et à la posture de la tête, soutenant une demande motivée par la conformité pour le suivi oculaire de qualité automobile, tant pour les rétrofits que pour les nouvelles installations.
Dans le domaine de la santé, la fonctionnalité de suivi oculaire utilisée pour l'évaluation clinique ou le diagnostic doit se conformer aux règles relatives aux dispositifs médicaux et aux exigences documentaires. Aux États-Unis, la classification FDA au titre du 21 CFR 882.1455 (aide à l'évaluation des mouvements oculaires pour les traumatismes crâniens) établit des exigences de classe II telles que la validation logicielle et l'évaluation des risques lumineux, tandis qu'en Europe, le Règlement européen sur les dispositifs médicaux (UE 2017/745) impose la gestion des risques, l'évaluation clinique et la surveillance post-commercialisation pour les dispositifs à usage médical. Pour la RA/RV, l'analytique de détail et d'autres usages non médicaux, les contraintes du RGPD sur la conservation et le traitement des données de regard orientent les architectures de déploiement vers la minimisation des données et le traitement embarqué. Les exigences de sécurité relatives au rayonnement optique influencent également la conception et l'intégration des illuminateurs pour un fonctionnement sans danger pour les yeux.
Analyse de la chaîne de valeur
La chaîne de valeur des solutions de suivi oculaire commence par l'approvisionnement en composants pour les caméras et capteurs, l'optique, les processeurs et ASIC, et l'éclairage infrarouge, puis passe à l'intégration des modules (conditionnement mécanique et optique, calibration et qualification de qualité automobile). Les fournisseurs amont d'éclairage actif (LED IR et VCSEL) et de capteurs d'image constituent des facteurs majeurs de coût et de disponibilité, en particulier pour les modules de qualité automobile où les normes de qualification et les plages de température augmentent les coûts de nomenclature et prolongent les cycles d'approvisionnement. Les intégrateurs intermédiaires et les fournisseurs de technologie transforment ces pièces en modules de suivi oculaire et en piles de perception, puis accompagnent les fournisseurs de rang 1 et les équipementiers dans l'intégration embarquée, la validation et l'homologation.
En aval, la différenciation s'est déplacée vers le logiciel, y compris les SDK, l'exécution embarquée et l'analytique cloud qui transforment les vecteurs de regard en état du conducteur, en interaction utilisateur ou en informations d'attention pour les utilisateurs du commerce de détail et de la recherche. Des fournisseurs tels que Tobii et Seeing Machines agissent comme partenaires technologiques des fournisseurs de rang 1 et des équipementiers, proposant souvent des algorithmes indépendants du matériel, des conceptions de référence et des modèles de licence qui transforment les gains de conception en redevances récurrentes une fois que les véhicules ou les flottes entrent en production. Les couches de services, notamment l'installation, l'activation des flottes, les tableaux de bord et la documentation de conformité continue dans les cas d'usage réglementés, augmentent également les coûts de changement de fournisseur, en particulier lorsque les clients exigent des performances validées, des rapports démographiques et des contrôles de confidentialité dès la conception.
Paysage concurrentiel
L'environnement concurrentiel est modérément fragmenté. Les acteurs établis tels que Tobii, Seeing Machines et Smart Eye défendent leurs parts grâce à une intégration verticale qui regroupe le matériel optique, les algorithmes propriétaires et les tableaux de bord en nuage. Le redressement des marges de Tobii au troisième trimestre 2024 à 80 % indique le succès de l'octroi de licences et de la discipline en matière de coûts, malgré un déclin organique temporaire de 6 %. Smart Eye, fort de 322 gains de conception automobiles cumulés d'une valeur de 7,5 milliards SEK (699 millions USD), vise un flux de trésorerie opérationnel positif d'ici mi-2025.
La consolidation sectorielle s'est accélérée lorsque TDK a acquis SoftEye pour 100 millions USD, signalant un pivot vers des plateformes intégrées de lunettes intelligentes fusionnant optique, silicium et logiciel de perception. Les spécialistes des composants répondent en réduisant les budgets énergétiques ; la caméra à événements de Prophesee s'intègre à la pile de regard de Tobii pour fournir des solutions inférieures à 2 mW pour les dispositifs portables en fonctionnement permanent. L'activité de brevets indique un virage vers la biométrie multimodale : les dépôts de Meta combinent le suivi oculaire térahertz avec la détection de la fréquence cardiaque, visant à fidéliser les utilisateurs dans des écosystèmes propriétaires de bien-être.
Leaders du secteur des solutions de suivi oculaire
Tobii AB
SR Research Ltd.
EyeTech Digital Systems Inc.
Seeing Machines Ltd.
Ergoneers GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le DMS automobile constitue la voie de mise à l'échelle commerciale la plus évidente car elle est soutenue par la réglementation, l'économie des flottes et les cycles de conception au niveau plateforme. En mai 2026, Seeing Machines a annoncé que sa technologie était déployée dans plus de 6 millions de véhicules, et la société a également révélé une augmentation de 122 % en glissement trimestriel des unités produites au T3 de l'exercice 2026, indiquant une industrialisation accélérée des programmes de surveillance embarquée. Tobii a ajouté de l'élan grâce à des actions de commercialisation automobile, notamment un gain de conception DMS avec un équipementier européen de voitures de sport haut de gamme entrant en production en 2026 et un programme distinct de plateforme de véhicule commercial prévu pour un lancement en 2028. Tobii a également obtenu un accord de licence DMS avec un important fournisseur automobile, contribuant au calendrier des revenus sur le T4 2025 et le premier semestre 2026.
Un deuxième domaine d'opportunité est le passage des ventes ponctuelles d'appareils vers une économie de plateforme et de licence dans les flux de travail d'entreprise et de recherche, où les abonnements SDK, les tableaux de bord analytiques et l'intégration des flux de travail deviennent de plus en plus centraux dans les décisions d'achat par rapport aux traqueurs autonomes. Cette évolution s'aligne sur les contraintes de confidentialité et de sécurité (RGPD, sécurité du rayonnement optique et exigences relatives aux dispositifs médicaux), qui favorisent les solutions validées et auditables et créent un espace disponible pour les fournisseurs capables de proposer un traitement embarqué conforme, des pipelines de données sécurisés et des outils de validation des facteurs humains. Au-delà de l'automobile et de l'évaluation clinique, les cas d'usage de l'informatique attentionnelle s'étendent également à la robotique et aux systèmes basés sur l'IA, où les signaux de regard et d'intention peuvent favoriser la sécurité des opérateurs et l'interaction homme-machine, créant des services supplémentaires d'attachement logiciel et d'intégration au sein de la chaîne de valeur élargie du suivi oculaire.
Développements récents du secteur
- Mai 2026 : Seeing Machines a reçu une commande de 3,8 millions USD pour son système de surveillance de conducteur de secours Guardian (BdMS) auprès d'une entreprise nord-américaine de conduite autonome. Cette commande étend la surveillance de l'état du conducteur au-delà des flottes conventionnelles vers des environnements de développement et de validation de l'autonomie. Elle renforce également la traction commerciale des ensembles de surveillance clés en main combinant la détection embarquée, les algorithmes et les flux opérationnels.
- Novembre 2025 : Seeing Machines a lancé Guardian Génération 3 avec une fonctionnalité de partage d'attention pour les clients de flottes commerciales. Cette capacité ajoute un différenciateur piloté par le logiciel en intégrant des flux de travail de sécurité dans les opérations quotidiennes. Elle favorise également une fidélisation plus profonde des clients en liant l'analytique et les alertes aux processus de gestion de flotte.
- Juin 2025 : SR Research a lancé EyeLink 3, combinant le suivi oculaire basé sur écran avec un suivi de la tête à 6 degrés de liberté pour les cas d'usage de recherche. Le produit élargit les options de conception expérimentale en neurosciences et en facteurs humains en permettant un mouvement plus naturel des participants tout en maintenant une mesure contrôlée. Il relève également la barre de performance pour les systèmes de laboratoire, influençant les cycles de mise à niveau dans les environnements de recherche académique et clinique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus issus des solutions de suivi oculaire qui capturent le regard et les mouvements des yeux et les transforment en résultats exploitables pour des applications telles que la recherche, l'assistance, la surveillance du conducteur et les interactions RA ou RV, auprès des utilisateurs finaux à l'échelle mondiale.
Exclusions du périmètre : sont exclus les caméras et écrans à usage général vendus sans fonctionnalité de suivi oculaire, ainsi que les dispositifs de traitement ophtalmique purement cliniques qui n'effectuent pas de suivi du regard.
Aperçu de la segmentation
- Par solution
- Matériel
- Caméras et optique
- Processeurs et circuits intégrés spécifiques à l'application
- Dispositifs d'éclairage (LED infrarouge/laser)
- Logiciel
- Kit de développement logiciel et analyses
- Matériel
- Par type de suivi
- À distance/bureau
- Monté sur la tête
- Fixé à l'œil (électrooculographie)
- Mobile/embarqué
- Par application
- Communication assistée et communication alternative et améliorée
- Surveillance du conducteur et sécurité automobile
- Réalité augmentée/virtuelle et jeux vidéo
- Recherche consommateur et neuromarketing
- Recherche universitaire et clinique
- Par secteur d'utilisation finale
- Automobile et transport
- Électronique grand public
- Santé et laboratoires de recherche
- Commerce de détail et publicité
- Aérospatiale et défense
- Médias et divertissement
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Israël
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie des lieux où le suivi oculaire est conçu et acheté, puis par la mise en correspondance avec des signaux publics vérifiables année après année. Nous nous appuyons sur des sources telles que la National Highway Traffic Safety Administration des États-Unis pour le contexte de sécurité et de surveillance du conducteur, les protocoles Euro NCAP pour les signaux de surveillance embarquée, et les mises à jour réglementaires de la CEE-ONU qui influencent le calendrier d'adoption.
Pour ancrer l'activité du marché final, nous utilisons également des sources telles que les séries de prix et de salaires du Bureau of Labor Statistics des États-Unis (pour l'orientation des coûts), les données de l'US International Trade Commission pour les mouvements commerciaux de matériel, et des articles évalués par des pairs indexés dans des référentiels comme PubMed pour la maturité des applications dans la recherche sur la santé et les facteurs humains. Ces sources sont complétées par des documents d'entreprise, des présentations aux investisseurs, des sites d'associations et une couverture presse reconnue. Si nécessaire, des abonnements d'analystes pour les données financières et de veille des entreprises, des bases de données de brevets et des ensembles de données d'importation-exportation au niveau des expéditions sont utilisés pour recouper l'activité produit et les empreintes d'approvisionnement. Les sources documentaires citées ne sont qu'illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire se concentre sur la validation de ce qui est réellement acheté et déployé, et non uniquement ce qui est annoncé. Nous avons échangé avec des fournisseurs de solutions, des intégrateurs de systèmes, des parties prenantes automobiles et des appareils grand public, ainsi que des utilisateurs de la recherche, puis réconcilié les hypothèses de prix et de volume à travers les principales régions de demande.
Les entretiens ont également servi à confirmer les taux d'attachement typiques, les cycles de remplacement et le glissement entre les offres axées sur le matériel et la monétisation pilotée par le logiciel, ce qui a ensuite permis d'affiner les fourchettes du modèle avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 25 % | Dirigeants (CXO) : 15 % | APAC : 45 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 29 % |
| Acteurs plus petits : 18 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une approche descendante, où l'adoption est reconstituée à partir des bassins de demande par application, puis convertie en valeur à l'aide de fourchettes de prix réalistes. Par exemple, la portion automobile est liée à la diffusion des exigences de surveillance du conducteur et au calendrier de déploiement des plateformes, et les portions recherche et commerce de détail sont liées au comportement d'achat des laboratoires et des entreprises.
Une fois cette vision établie, des contrôles ascendants sélectifs sont effectués afin que les totaux ne s'écartent pas de la réalité. Ces contrôles utilisent des prix de vente moyens et des volumes échantillonnés pour les unités à distance et montées sur la tête, des fourchettes typiques de licences logicielles, ainsi que des retours des canaux sur le regroupement d'offres. Les principaux intrants du modèle incluent les tendances d'expéditions de casques RA ou RV, la pénétration des systèmes de surveillance du conducteur par plateforme de véhicule neuf, la part des études utilisant des métriques de regard en facteurs humains et en recherche clinique, l'orientation des prix des composants caméra et infrarouge, et le rythme des gains de conception passant en production.
La prévision utilise une analyse de scénarios étayée par des avis d'experts, car le calendrier réglementaire et les cycles de produits peuvent déplacer la croissance entre les années même lorsque la tendance à long terme reste positive. Lorsque des lacunes existent dans les géographies plus restreintes ou les applications de niche, des ratios de substitution issus de marchés similaires et des fourchettes de prix validées sont utilisés, suivis d'un contrôle de sensibilité afin qu'aucune hypothèse unique ne domine le résultat.
Validation des données et cycle de mise à jour
La validation s'effectue par des contrôles croisés répétés portant sur des signaux indépendants, puis fait l'objet d'un examen par plusieurs passes d'analystes. Les résultats sont comparés à des indicateurs adjacents tels que les dates d'entrée en vigueur de la réglementation de sécurité, l'orientation des expéditions d'appareils et les évolutions de prix observées, puis les anomalies sont étudiées jusqu'à ce que la raison soit claire.
Si les retours primaires entrent en contradiction avec le modèle, les répondants sont recontactés et les hypothèses sont ajustées avec des notes conservées pour assurer la traçabilité. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison est réalisé afin que les derniers développements soient reflétés dans la version publiée.
Dimensionnement du marché des solutions de suivi oculaire de Mordor Intelligence comparé à d'autres estimations publiées
Les valeurs de marché publiées pour le suivi oculaire ne correspondent souvent pas car le périmètre du produit est défini différemment et parce que les signaux de demande utilisés pour extrapoler les volumes ne sont pas les mêmes selon les études. Les différences proviennent également de l'année de référence choisie, de la manière dont les prix sont moyennés entre matériel et logiciel, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les réglementations ou les cycles d'appareils évoluent.
L'orientation des expéditions de casques RA ou RV, le calendrier des signaux de déploiement de la surveillance du conducteur, et les fourchettes de prix relevées auprès des acheteurs sont les contrôles qui permettent à Mordor Intelligence de rester ancré aux solutions de suivi oculaire vendues en tant que matériel plus logiciel, plutôt qu'à une activité de suivi oculaire plus large pouvant inclure la détection et l'analytique adjacentes. Lorsque certains éditeurs regroupent une détection embarquée plus large ou incluent des services sans séparer clairement le logiciel récurrent, le total du marché peut augmenter rapidement même si les volumes unitaires ne bougent pas.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,87 milliard USD (2026) | |
| Bulletin sectoriel A | 1,10 milliard USD (2024) | Utilise une étiquette plus large de suivi oculaire sans séparer clairement les revenus des solutions des catégories de détection connexes, et n'explique pas comment les prix matériel et logiciel ont été moyennés selon les cas d'usage. |
| Communiqué de presse B | 0,80 milliard USD (2022) | Part d'une année de référence antérieure et semble privilégier la demande en recherche et santé, ce qui peut sous-estimer la montée en puissance plus rapide liée à la surveillance du conducteur automobile et aux nouvelles intégrations dans les appareils grand public. |
L'écart dans le tableau s'explique principalement par les délimitations de périmètre et les choix d'année de référence, suivis de différentes manières de combiner les prix matériel et logiciel. En maintenant les bassins de demande explicites par application puis en vérifiant les totaux par rapport aux signaux d'adoption pratiques, le chiffre final reste transparent et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des solutions de suivi oculaire ?
Le marché a atteint 1,87 milliard USD en 2026.
À quelle vitesse le marché va-t-il croître d'ici 2031 ?
Il devrait se développer à un TCAC de 29,2 %, atteignant 6,75 milliards USD d'ici 2031.
Quel segment est en tête du marché aujourd'hui ?
Les solutions matérielles dominent avec une part de 67,40 %, car les caméras et dispositifs d'éclairage dédiés demeurent indispensables.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait afficher un TCAC de 30,4 %, portée par les règles obligatoires de surveillance du conducteur en Chine.
Dernière mise à jour de la page le:



