
Taille et part du marché européen de la location de véhicules touristiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
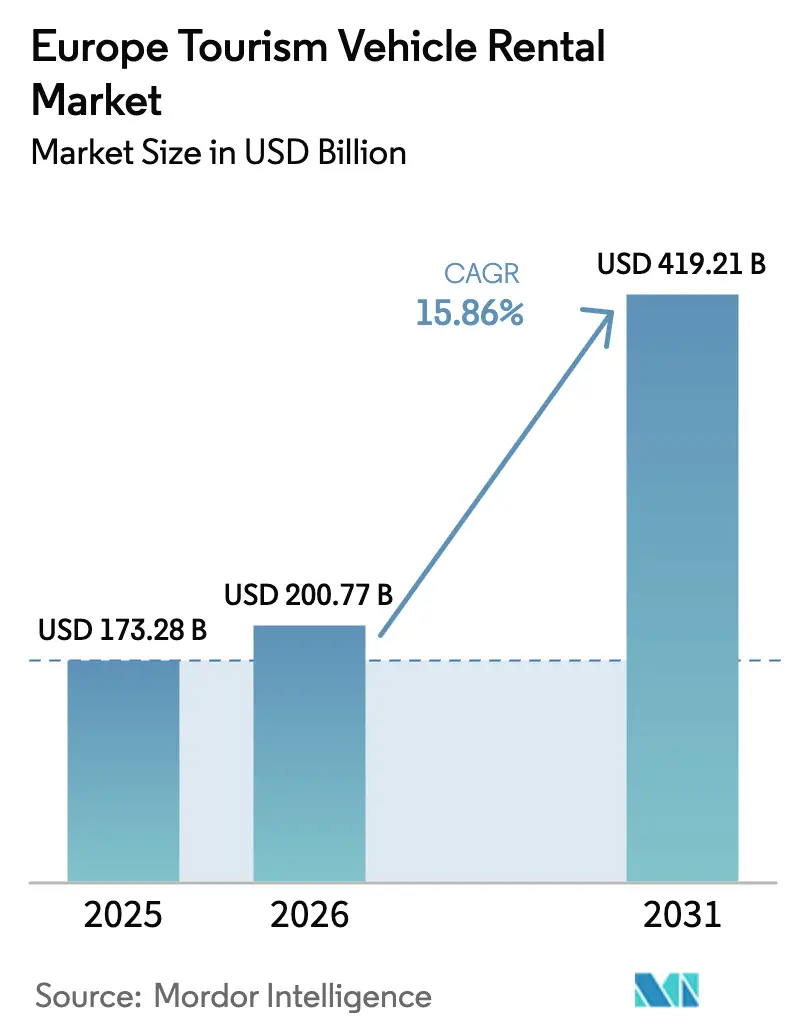
| Taille du marché de l'année de base (2025) | 173.28 Milliards de dollars |
| Taille du Marché (2026) | 200.77 Milliards de dollars |
| Taille du Marché (2031) | 419.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.86 % |
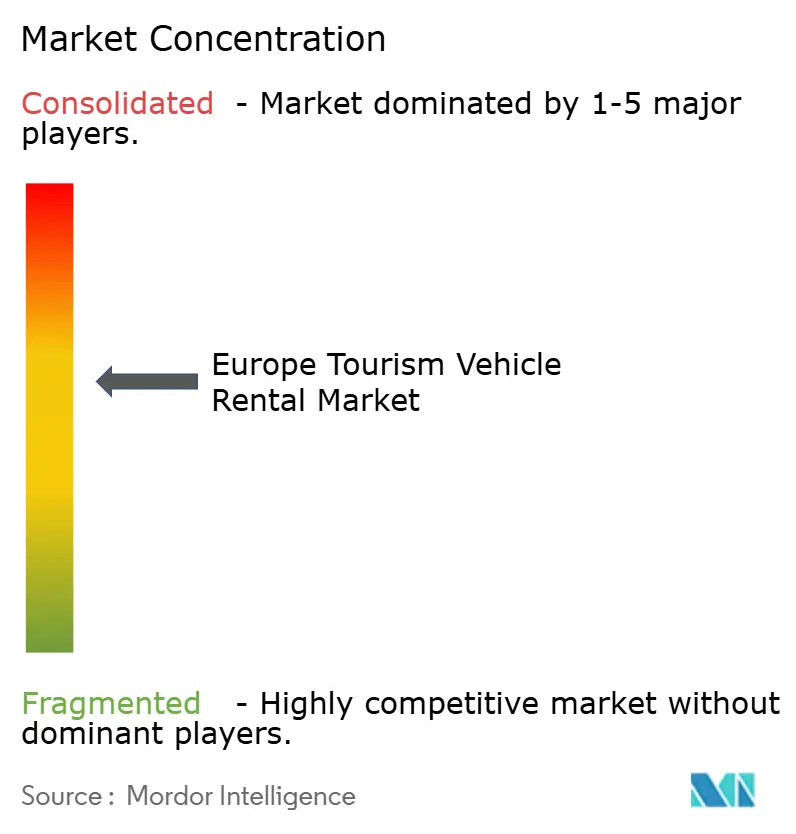
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la location de véhicules touristiques par Mordor Intelligence
Le marché européen de la location de véhicules touristiques devrait croître de 173,28 milliards USD en 2025 à 200,77 milliards USD en 2026 et devrait atteindre 419,21 milliards USD d'ici 2031 à un TCAC de 15,86 % sur la période 2026-2031. La demande de loisirs refoulée, l'adoption croissante par la génération Z de modèles de mobilité axés sur l'usage plutôt que sur la possession, ainsi que les contraintes persistantes sur les capacités aériennes et ferroviaires, renforcent toutes la trajectoire positive du marché européen de la location de véhicules touristiques. Les opérateurs bénéficient d'algorithmes de tarification dynamique qui augmentent les tarifs journaliers moyens, tandis que les dispositifs d'incitation de l'UE en faveur des flottes de véhicules électriques (VE) consolident la résilience des marges à long terme. L'intégration technologique représente à la fois une opportunité et une complexité opérationnelle, SIXT étant précurseur dans les solutions de recharge intégrées à l'application sur des centaines de milliers de points de recharge européens, tandis que l'optimisation des flottes via la 5G et la télématique permet une adaptation en temps réel à la demande. La trajectoire de croissance du secteur est freinée par l'expansion des transports en commun à très bas coût en Europe centrale et orientale, ainsi que par les réglementations sur la tarification de pointe proposées en Italie et en Espagne, qui pourraient limiter les stratégies d'optimisation des revenus pendant les périodes de tourisme estival.
Principaux enseignements du rapport
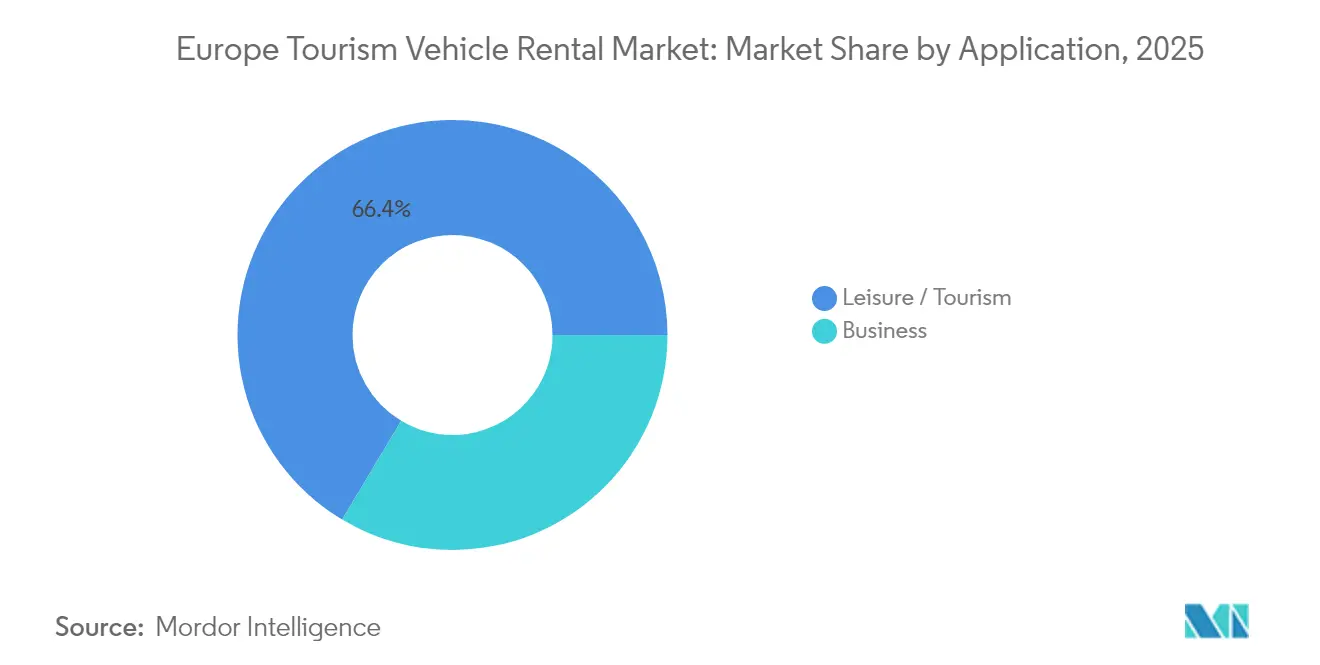
- Par application, le tourisme de loisirs représentait 66,42 % de la part du marché européen de la location de véhicules touristiques en 2025 et devrait progresser à un TCAC de 16,12 % jusqu'en 2031.
- Par canal de réservation, les plateformes en ligne ont capté 72,84 % du chiffre d'affaires du marché européen de la location de véhicules touristiques en 2025, ce canal devant afficher le TCAC le plus rapide à 16,05 %.
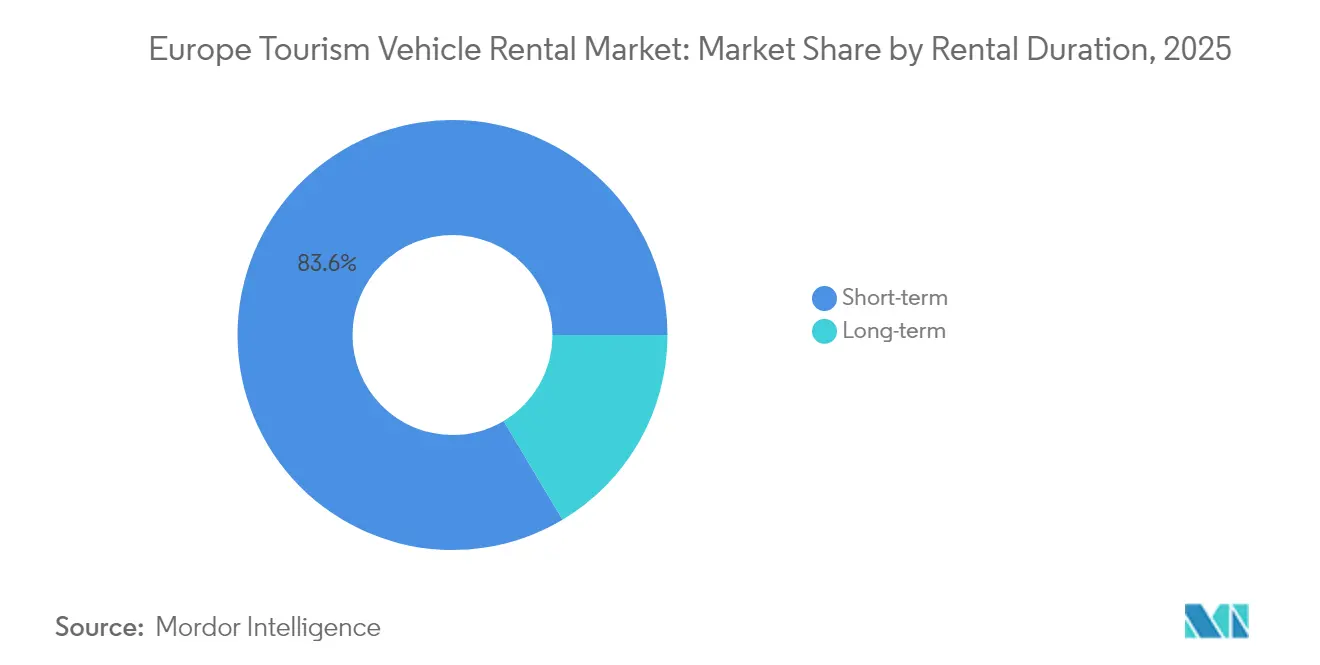
- Par durée de location, les réservations à court terme représentaient 83,55 % de la taille du marché européen de la location de véhicules touristiques en 2025 ; les locations à long terme devraient enregistrer le TCAC le plus élevé à 15,92 %.
- Par type de véhicule, les voitures économiques et compactes étaient en tête avec une part de chiffre d'affaires de 36,22 % en 2025, tandis que les véhicules électriques et hybrides devraient connaître la croissance la plus rapide à un TCAC de 16,34 %.
- Par pays, l'Allemagne a contribué à hauteur de 31,74 % du chiffre d'affaires 2025, tandis que le Royaume-Uni devrait afficher le TCAC le plus élevé à 16,18 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Loisirs intra-européens post-pandémie | +3.2% | Europe occidentale, Europe méridionale | Moyen terme (2 à 4 ans) |
| Passage de la possession à l'usage | +2.8% | Royaume-Uni, Allemagne, Pays-Bas | Long terme (≥ 4 ans) |
| La saturation des capacités aériennes et ferroviaires oriente les touristes vers les voyages routiers | +2.1% | Europe méridionale, destinations méditerranéennes | Court terme (≤ 2 ans) |
| Les dispositifs de subvention aux véhicules électriques favorisent le renouvellement des flottes de location | +1.9% | Marchés cœur de l'UE, pays nordiques | Moyen terme (2 à 4 ans) |
| Algorithmes de tarification dynamique | +1.7% | Adoption précoce au Royaume-Uni et en Allemagne | Court terme (≤ 2 ans) |
| Intégration 5G/télématique | +1.4% | Europe occidentale, expansion vers l'Europe centrale et orientale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le boom des loisirs intra-européens post-pandémie soutient la demande de location
La demande s'est orientée vers les voyages routiers flexibles, les pénuries de créneaux aéroportuaires et les goulets d'étranglement ferroviaires persistant, faisant du marché européen de la location de véhicules touristiques un élément clé de la planification des itinéraires. Les établissements touristiques de l'UE ont enregistré plus de 3 milliards de nuitées en 2024, un record qui s'est directement traduit par une meilleure utilisation des flottes. L'Espagne, l'Italie et la France ont capté l'essentiel des visiteurs supplémentaires, récompensant les opérateurs présents dans les aéroports d'entrée et les dépôts en centre-ville. Les sociétés de location ont également allongé la durée moyenne des contrats, les voyageurs explorant plusieurs villes secondaires par voyage.
Le passage de la possession à l'usage chez les voyageurs de la génération Z
Les consommateurs de la génération Z, natifs du numérique, perçoivent les véhicules comme des solutions de mobilité à la demande plutôt que comme des actifs se dépréciant, ce qui s'inscrit en parfaite cohérence avec les offres d'autopartage et d'abonnement. Les données d'enquête montrent que 57 % des conducteurs non-VE dans 12 États membres de l'UE sont ouverts à l'utilisation de véhicules électriques à batterie lors de leur prochain choix de véhicule.[1]« Attitudes à l'égard de la mobilité électrique en Europe », Agence européenne pour l'environnement, eea.europa.eu. Les plateformes d'autopartage basées aux Pays-Bas ont enregistré environ un cinquième de la hausse des adhésions d'entreprises, signalant un glissement plus large des budgets de mobilité professionnelle vers les extensions de loisirs.
La saturation des capacités aériennes et ferroviaires oriente les touristes vers les voyages routiers en Europe méridionale
L'été 2024 a mis en lumière la congestion structurelle des principaux aéroports méditerranéens, tandis que les opérateurs ferroviaires à grande vitesse ont plafonné leurs fréquences en raison des cycles de maintenance. Les prix des billets ont fortement augmenté, incitant les visiteurs à se tourner vers le voyage routier. Les aéroports secondaires d'Andalousie et de Sicile ont enregistré une expansion à deux chiffres des retraits de véhicules de location, soulignant l'élasticité entre les modes de transport. Les opérateurs ont bénéficié de fenêtres de réservation plus longues leur permettant d'optimiser l'allocation des flottes entre les stations régionales. La hausse des marges est la plus visible sur les locations aller simple qui s'adaptent aux itinéraires multi-pays, un format particulièrement adapté au marché européen de la location de véhicules touristiques.
Les dispositifs de subvention aux véhicules électriques favorisent le renouvellement des flottes de location (2025-2028)
Les États membres de l'UE ont mobilisé un montant conséquent pour les aides à l'achat de VE jusqu'en 2028, couvrant jusqu'à 7 000 EUR par unité pour les acheteurs de flottes. SIXT s'est engagé à acheter jusqu'à 250 000 véhicules auprès de Stellantis, avec une forte pondération en faveur des modèles électriques à batterie, démontrant ainsi comment les subventions compensent les coûts d'acquisition plus élevés. L'installation prévue de 3,5 millions de bornes de recharge publiques d'ici 2030—contre environ 900 000 actuellement—réduit le risque d'utilisation. Les calendriers des subventions s'alignent sur les cycles typiques de rotation des flottes, lissant ainsi la volatilité de la valeur résiduelle.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Transports en commun à très bas coût dans les marchés d'Europe centrale et orientale | -1.8% | Europe centrale et orientale | Moyen terme (2 à 4 ans) |
| Latence des infrastructures de recharge pour VE | -1.5% | Zones rurales à travers l'Europe, notamment les régions nordiques et alpines | Long terme (≥ 4 ans) |
| Loi sur les marchés numériques de l'UE | -1.2% | À l'échelle de l'UE, avec concentration dans les principaux marchés touristiques | Court terme (≤ 2 ans) |
| Plafonnement de la tarification de pointe | -0.9% | Italie et Espagne, risque de contagion vers d'autres marchés d'Europe méridionale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les transports en commun à très bas coût dans les marchés d'Europe centrale et orientale freinent la conversion
Les gouvernements de Pologne, de Hongrie et de Roumanie subventionnent les tarifs de bus et de train qui sous-cotent les tarifs journaliers de location jusqu'à 70 %. L'écart de prix décourage les touristes de réserver des voitures, notamment pour les séjours urbains de courte durée. Par ailleurs, les villes d'Europe centrale et orientale ont développé la billetterie multimodale intégrant tramways, métros et cars interurbains, réduisant ainsi les frictions pour les usagers. Les opérateurs de location font face à des baisses de taux d'utilisation en basse saison, lorsque les dépenses discrétionnaires se resserrent. Certains ont répondu en repositionnant les véhicules inactifs vers les marchés d'Europe occidentale, mais les coûts logistiques compressent les marges.
Latence des infrastructures de recharge pour VE dans les sites touristiques ruraux
La réglementation de l'UE impose des stations de recharge tous les 60 km le long des corridors principaux d'ici 2025, mais les zones de montagne et côtières accusent un retard de mise en œuvre, laissant des lacunes de couverture. Les stations de sports d'hiver alpines en Autriche et dans le nord de la Suède restent sujettes à l'anxiété liée à l'autonomie en cas de file d'attente. Les sociétés de location doivent donc maintenir des flottes bi-carburant, ce qui augmente l'intensité capitalistique. Les pics saisonniers amplifient la pression sur les infrastructures, poussant certains opérateurs à imposer des plafonds kilométriques sur les réservations de VE. Les enquêtes auprès des clients citent les préoccupations relatives à la recharge comme principal obstacle au choix de locations électriques pour les voyages en milieu naturel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
Le tourisme de loisirs stimule la croissance malgré la reprise du tourisme d'affairesLe segment des loisirs représentait 66,42 % du marché européen de la location de véhicules touristiques en 2025 et devrait surpasser le marché global avec un TCAC de 16,12 % jusqu'en 2031, soulignant son double rôle de moteur de volume et de croissance. Les réservations de loisirs ont fortement augmenté alors que le total des nuitées dans les établissements touristiques de l'UE a atteint 3 milliards en 2024, reflétant la préférence des voyageurs pour les itinéraires routiers flexibles plutôt que les voyages organisés, soit une augmentation de 2,2 % par rapport à 2023. Les voyages intra-régionaux représentaient 70 % des flux transfrontaliers, allongeant la durée moyenne de location et améliorant le rendement par contrat. Les voyages multi-villes ont également augmenté les revenus des retours aller simple.
La croissance des loisirs bénéficie également de la poussée de l'UE en faveur d'un voyage Schengen sans friction, permettant aux touristes de circuler en voiture dans plusieurs pays sans contrôles aux frontières. Des campagnes promotionnelles telles que l'initiative espagnole « Travel Safe » ont renforcé la confiance dans la destination, favorisant des séjours plus longs qui s'alignent sur des réservations de véhicules prolongées. Les influenceurs numériques amplifient les itinéraires de road-trip, incitant les segments les plus jeunes à reproduire des expériences similaires, élargissant ainsi l'entonnoir de location.


Par canal de réservation :
La transformation numérique accélère la prédominance en ligneLes canaux en ligne ont capté 72,84 % des transactions de location en 2025 et devraient enregistrer un TCAC de 16,05 % jusqu'en 2031, consolidant leur primauté dans l'acquisition de clients. La visibilité sur les méta-moteurs de recherche algorithmiques, la confirmation instantanée et la transparence des prix sous-tendent la confiance des clients. La loi sur les marchés numériques de l'UE a qualifié Booking Holdings de contrôleur d'accès en 2024, augmentant la probabilité de structures de commissions plus élevées. Les opérateurs réduisent leur dépendance aux intermédiaires en affinant leurs applications en accès direct aux consommateurs qui regroupent des récompenses et un enregistrement simplifié.
Les moteurs de tarification dynamique intégrés aux portails web des opérateurs affinent la capture de revenus en adaptant les tarifs aux signaux de l'historique de recherche. L'application de mobilité tout-en-un de Free2move offre l'accès à plus de 500 000 véhicules dans le monde, intégrant la location à court terme, l'autopartage et les formules d'abonnement. Ces super-applications recadrent les réservations dans le cadre d'écosystèmes de mobilité plus larges, renforçant la valeur vie client.
Par durée de location :
Le segment long terme émerge comme moteur de croissanceLes locations à court terme—définies comme des contrats de moins de 30 jours—représentaient 83,55 % du chiffre d'affaires en 2025, mais la catégorie long terme (1 à 3 mois) devrait progresser à un TCAC de 15,92 % entre 2026 et 2031. Les offres de type abonnement répondent aux besoins des consommateurs d'accéder à un véhicule de manière flexible sans engagement contraignant, à l'image des tendances observées dans les médias en streaming et les abonnements de salle de sport. Les millennials, confrontés aux contraintes de stationnement urbain, préfèrent les abonnements de mobilité mensuels à la possession, se tournant vers les locations à long terme lors de leurs périodes de travail nomade.
La demande des entreprises alimente le segment, car les sociétés externalisent la gestion de leur flotte pour éviter le risque de valeur résiduelle. La plateforme Flex-E-Rent d'Enterprise Mobility a enregistré une croissance à deux chiffres en 2024, répondant à l'appétit des petites entreprises pour des camionnettes à la demande. La télématique permet une facturation basée sur l'usage, alignant le coût sur le kilométrage des employés. Les contrats à long terme atténuent également la saisonnalité, redistribuant les actifs inactifs des stations méditerranéennes à forte dominante loisirs vers les hubs urbains en hiver. La vente croisée d'assurances et de forfaits de maintenance augmente la valeur moyenne des contrats. La dynamique du segment renforce l'impératif stratégique pour les acteurs du marché européen de la location de véhicules touristiques d'intégrer une architecture d'abonnement au sein de leurs systèmes centraux.
Par type de véhicule :
Les véhicules électriques mènent la croissance malgré les défis opérationnelsLes modèles économiques et compacts ont conservé une part de 36,22 % en 2025 grâce à des économies de flotte rentables, mais les véhicules électriques et hybrides devraient enregistrer le TCAC le plus rapide à 16,34 %. Les objectifs de décarbonation des gouvernements et l'expansion des zones à faibles émissions contraignent les opérateurs à électrifier leurs flottes. L'intégration de recharge dans l'application SIXT donne aux locataires accès à plus de 500 000 points de recharge européens, répondant à l'anxiété liée à l'autonomie. La taille du marché européen de la location de véhicules touristiques pour les VE devrait tripler d'ici 2030 à mesure que les coûts des batteries baissent et que les réseaux de recharge se densifient. Néanmoins, la liquidation par Hertz de 20 000 VE en 2024 souligne les risques liés à la valeur résiduelle et à la maintenance dans des environnements à forte utilisation.
Les SUV et les crossovers continuent d'attirer les familles à la recherche d'espace de chargement, tandis que les véhicules de luxe se taillent des niches axées sur l'expérience, comme les circuits viticoles. Les opérateurs utilisent des structures de flotte par niveaux pour se prémunir contre la volatilité de la demande : les unités économiques à forte utilisation génèrent le volume, les VE haut de gamme renforcent l'image de marque, et les véhicules tout-terrain de niche diversifient le rendement. Les données télématiques éclairent les futurs mix de modèles en corrélant l'utilisation avec les indicateurs de satisfaction client. Alors que les infrastructures de recharge dans les zones rurales accusent du retard, les flottes bi-carburant persistent, mais l'investissement dans des chargeurs rapides mobiles témoigne de l'intention des opérateurs d'accélérer la transition. Dans l'ensemble, l'optimisation du mix de véhicules reste un levier concurrentiel clé au sein du marché européen de la location de véhicules touristiques.
Analyse géographique
Marché allemand de la location de véhicules touristiques
L'Allemagne a maintenu 31,74 % des revenus de 2025, bénéficiant de sa position centrale, de son solide réseau autoroutier et d'une culture du voyage d'affaires profondément ancrée. Le calendrier des congrès et des salons automobiles du pays garantit une demande tout au long de l'année, équilibrant les pics saisonniers de loisirs. Les agences de location de voitures se concentrent autour des aéroports de Francfort, Munich et Berlin, assurant des taux de rotation de flotte élevés. Cependant, la maturité du marché et la concurrence nationale affirmée tempèrent les perspectives de croissance future, donnant lieu à une trajectoire solide mais modérée par rapport aux marchés périphériques.
Marché britannique de la location de véhicules touristiques
Le Royaume-Uni devrait afficher un CAGR vigoureux de 16,18 % d'ici 2031, retrouvant son élan après les incertitudes liées au Brexit. La géographie insulaire rend la location de véhicules indispensable pour les touristes entrants ne disposant pas de voiture personnelle, tandis que les péages anti-congestion à Londres et dans d'autres villes stimulent la demande de locations de courte durée en périphérie urbaine. Enterprise Mobility exploite plus de 480 agences à l'échelle nationale, soulignant l'ampleur de son réseau. La décision du gouvernement britannique de reporter les surtaxes sur les véhicules électriques de flotte jusqu'en 2028 améliore encore davantage le contexte opérationnel, accélérant l'adoption de l'électrification.
Marché de la location de véhicules touristiques en Europe du Sud et dans la zone européenne élargie
L'Europe du Sud — France, Italie et Espagne — tire parti de l'attrait méditerranéen et d'un climat favorable pour ancrer les pics de demande estivaux. La France a enregistré une croissance à deux chiffres des revenus de location en 2024, les attractions parisiennes et de la Côte d'Azur ayant retrouvé leurs volumes de visiteurs d'avant la pandémie. Le crédit d'impôt italien sur les dépenses d'investissement liées au tourisme permet aux opérateurs de moderniser leurs agences et d'électrifier leurs flottes, tandis que les aéroports régionaux espagnols enregistrent des vols charters entrants records. Les marchés du reste de l'Europe, notamment la Pologne, la Grèce et le Portugal, ont affiché des performances contrastées : les tensions géopolitiques ont ralenti la reprise en Europe centrale et orientale, tandis que le Portugal a bénéficié d'une forte affluence de touristes nord-américains. Dans l'ensemble, la diversification géographique offre une protection de portefeuille aux leaders du marché européen de la location de véhicules touristiques.
Paysage réglementaire
La location de véhicules touristiques en Europe est régie principalement par des cadres horizontaux de l'UE relatifs à la protection des consommateurs et aux services, plutôt que par une réglementation sectorielle unique. L'application des règles et les conditions d'exploitation, y compris les frais, les pratiques d'assurance, la gestion des dépôts de garantie et les règles locales de mobilité, sont largement définies au niveau des États membres. Les orientations de l'UE à destination des citoyens sur la location de voitures transfrontalière et les ressources du réseau ECC-Net sur les droits des consommateurs continuent d'ancrer les attentes en matière de divulgation et d'équité contractuelle, tandis que la Commission européenne a souligné les frictions liées à la divergence des exigences nationales d'immatriculation pour les véhicules de location utilisés à travers les frontières, mettant en avant les propositions de facilitation transfrontalière dans l'agenda politique.
La politique de décarbonation influence de plus en plus les flottes de location, dans la mesure où les discussions au niveau du Conseil sur les mesures relatives aux véhicules d'entreprise envisagent des parts minimales de véhicules à émissions nulles ou faibles dans les nouvelles immatriculations pour les grandes entreprises, ce qui peut inclure les principaux loueurs. Parallèlement, les exigences de l'UE en matière de couverture de recharge le long des corridors (objectifs de couverture de recharge sur les axes principaux) interagissent avec les plans de flotte des opérateurs en influençant la rapidité avec laquelle les locations électriques peuvent être déployées dans les hauts lieux touristiques et sur les itinéraires longue distance, reliant ainsi conformité, accès à la recharge et préparation opérationnelle.
Analyse de la chaîne de valeur
La chaîne de valeur comprend (1) l'approvisionnement en véhicules et les spécifications des constructeurs OEM, (2) le financement, le leasing et les services de gestion du cycle de vie des flottes, (3) l'approvisionnement, la revente et les opérations de dépôt des loueurs, et (4) la distribution via les canaux numériques directs et les plateformes de voyage en ligne (OTA) intermédiées. En amont, les accords d'approvisionnement à grande échelle et les partenariats avec les plateformes façonnent la disponibilité et le mix de modèles, comme en témoigne l'accord de SIXT portant sur jusqu'à 250 000 véhicules auprès de Stellantis, ainsi que les collaborations entre constructeurs et sociétés de leasing, telles que Stellantis et Ayvens travaillant sur le reconditionnement de véhicules au Mirafiori Circular Economy Hub à Turin, afin d'alimenter les circuits de véhicules d'occasion et de location secondaire.
Dans les opérations intermédiaires, la différenciation provient de l'optimisation de la flotte, de la télématique, ainsi que des capacités de tarification et d'allocation, tandis que la demande en aval est de plus en plus captée par la réservation via application, la fidélisation et des services annexes tels que l'accès à la recharge pour les locations de véhicules électriques. La transition vers l'électrique ajoute de nouveaux maillons à la chaîne, notamment l'accès aux réseaux de recharge, le suivi de l'état des batteries et la gestion de la valeur résiduelle. Parallèlement, la location longue durée de véhicules commerciaux se développe via des structures associant financement et constructeurs, notamment la coentreprise entre DLL et Iveco Group liée à GATE, visant à améliorer l'accès aux véhicules commerciaux à faibles ou zéro émission en Europe.
Paysage concurrentiel
Le marché européen de la location de véhicules touristiques présente une consolidation modérée, les trois plus grandes marques mondiales—Enterprise Mobility, Avis Budget Group et Hertz—assurant l'approvisionnement dans les principaux hubs. Enterprise Mobility, qui attribue à ses opérations européennes une croissance exceptionnelle. L'envergure des flottes permet des remises à l'achat en volume et une couverture multi-aéroports, constituant des barrières à l'entrée élevées. Les champions régionaux tels qu'Europcar et SIXT protègent leurs bastions nationaux grâce à des programmes de fidélité et des niveaux de service premium.
La technologie est le principal terrain de différenciation. Les couches applicatives riches en API de SIXT intègrent fidélité, enregistrement mobile et paiements de recharge pour VE, réduisant les frictions tout au long du parcours client. Avis a déployé des algorithmes d'apprentissage automatique qui ajustent les barrières tarifaires en intervalles de moins de 5 minutes, maximisant le rendement des actifs. Pendant ce temps, Free2move et Virtuo Technologies brouillent les frontières de catégorie en combinant l'autopartage et la location à court terme dans une interface unique, séduisant un public plus jeune et orienté vers les applications. Leurs modèles légers en actifs reposent sur des réserves de demande prédictives plutôt que sur une vaste empreinte d'agences, poussant les acteurs établis à rationaliser leurs frais généraux hérités.
Les alliances stratégiques élargissent la portée : la commande de SIXT auprès de Stellantis sécurise une allocation prioritaire de véhicules, tandis qu'Avis s'associe à IONITY pour garantir l'accès aux chargeurs rapides le long des routes trans-européennes. La convergence inter-sectorielle s'accélère, comme en témoigne l'acquisition par Lyft de FREENOW pour 197 millions USD en avril 2025, qui a intégré 1 milliard EUR de réservations brutes annualisées dans son réseau multi-modal.[3]« Lyft acquiert FREENOW », Lyft Inc., investor.lyft.com. L'intensité concurrentielle reste contrebalancée par les exigences élevées en capital et la complexité de la conformité réglementaire pan-européenne, mais les perturbateurs numériques continuent de grignoter les segments de tarification banalisés.
Leaders du secteur européen de la location de véhicules touristiques
Sixt SE
Avis Budget Group, Inc
Hertz Corporation
Enterprise Holdings Inc.
Auto Europe
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la location de véhicules touristiques
- Enterprise Holdings Inc.
- Avis Budget Group
- Europcar Mobility Group
- Hertz Global Holdings Inc.
- Sixt SE
- Booking Holdings Inc. (Rentalcars.com)
- Auto Europe
- OK Mobility
- Virtuo
- Green Motion International
- Getaround
- Carwiz International
Lire l’analyse des entreprises de marché européen de la location de véhicules touristiques

Opportunités de marché et perspectives d'avenir
L'électrification crée un espace blanc évident dans les flottes de location touristique, les signaux politiques et le déploiement par les opérateurs évoluant plus rapidement que la pénétration historique des véhicules à zéro émission dans ce segment. L'évaluation d'impact de la Commission européenne sur les flottes d'entreprise (publiée en 2025) a fait état de flottes de location enregistrant 6,1 % de nouvelles immatriculations de véhicules à zéro émission au premier semestre 2025. Des opérateurs identifiés ont également renforcé la disponibilité de véhicules électriques, notamment SIXT, qui prévoit de porter à plus de 30 % la part de véhicules électriques dans sa flotte de la région DACH d'ici mi-2026, et Europcar Mobility Group UK, qui a déclaré près d'un demi-million de jours de location de véhicules électriques à batterie (BEV) en 2025, en hausse de 93 % sur un an, accompagné d'un partenariat de flotte pour 2026 avec BMW Group ajoutant des modèles électriques supplémentaires. L'écart entre l'orientation politique et le mix de flotte observé ouvre des opportunités dans des offres spécifiques aux véhicules électriques, telles que la garantie de catégorie VE, l'accès groupé à la recharge et des forfaits prêts pour les itinéraires de tourisme rural et nature, ainsi que des capacités opérationnelles réduisant les temps d'immobilisation, notamment la télémétrie de l'état des batteries et des processus de rotation rapide.
La distribution numérique et les programmes d'intelligence de flotte constituent un deuxième domaine d'opportunité, en particulier lorsque les plateformes en ligne dominent les réservations et où les règles relatives aux contrôleurs d'accès remodèlent l'économie du secteur. Les opérateurs qui développent leurs canaux directs et la fidélisation peuvent combiner cela avec des mises à niveau de réseaux de stations dans les points d'entrée à fort trafic et avec des locations longue durée de type abonnement qui lissent la saisonnalité. Les programmes de renouvellement de flotte soutenus par des investissements indiquent également des marges de croissance dans certains pays, notamment le financement de l'électrification soutenu par la BERD pour Avis en Grèce, qui appuie un approvisionnement plus important en véhicules électriques et des opérations alignées sur la recharge dans un marché fortement orienté vers les loisirs.
Recent Industry Developments in Marché européen de la location de véhicules touristiques
- Mai 2026 : Hertz a annoncé un partenariat de flotte stratégique avec Uber, via sa filiale Oro Mobility, pour fournir des services de gestion d'actifs de véhicules destinés aux opérations de robotaxis autonomes et de flottes conduites par des chauffeurs. Cette collaboration élargit la participation de la société de location aux services de flotte de VTC tout en développant un savoir-faire opérationnel autour des flottes électriques à forte utilisation et proches de l'autonomie.
- Juin 2025 : Free2move s'est associé à Ample pour piloter l'échange modulaire de batteries pour des unités Fiat 500e à Madrid, réduisant les arrêts de recharge à moins de cinq minutes et faisant passer la flotte de 40 à 100 véhicules. Ce projet pilote vise une utilisation accrue des véhicules électriques pendant les pics touristiques en réduisant les temps d'immobilisation liés à la recharge sur un marché urbain de loisirs.
- Juin 2024 : Europcar a lancé ses opérations dans les aéroports d'Atlanta et de Dallas/Fort Worth, marquant sa première implantation opérationnelle directe en dehors de l'Europe. Cette expansion élargit la portée du réseau transatlantique, susceptible de soutenir les flux touristiques entrants et la vente croisée auprès des voyageurs européens familiers de la marque.


Marché européen de la location de véhicules touristiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché européen de la location de véhicules touristiques couvre les revenus générés par la location de véhicules de tourisme à des clients loisirs et voyage à travers l'Europe, y compris les prises en charge à l'aéroport et en ville, pour un usage en conduite libre sur des durées courtes et moyennes.
Exclusions de périmètre : nous excluons le leasing de véhicules, les trajets en taxi avec chauffeur et en VTC, ainsi que les billets de transport public inclus dans des forfaits de voyage.
Aperçu de la segmentation
- Par application
- Loisirs / Tourisme
- Affaires
- Par canal de réservation
- En ligne
- Hors ligne
- Par durée de location
- Court terme
- Long terme
- Par type de véhicule
- Économique/Compact
- SUV et crossover
- Luxe et premium
- Électrique et hybride
- Par pays
- Royaume-Uni
- Allemagne
- Italie
- France
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande touristique et de l'empreinte de l'offre de location, les locations liées au tourisme évoluant généralement en lien avec les arrivées, la capacité aérienne et les pics saisonniers. Nous nous référons à des indicateurs publics de tourisme et de mobilité provenant de sources telles qu'Eurostat, les offices nationaux du tourisme et de statistiques, la Commission européenne du tourisme, l'Association du transport aérien international pour les signaux relatifs au trafic aérien de passagers, et l'Organisation de l'aviation civile internationale pour le contexte du trafic aéroportuaire.
Pour traduire les signaux de demande en valeur de marché, nous utilisons également les rapports annuels des entreprises et les présentations aux investisseurs, ainsi que les statistiques des aéroports et des gares ferroviaires indiquant le flux de visiteurs. Nous exploitons également une couverture de presse réputée sur l'expansion des flottes et les évolutions tarifaires. Le cas échéant, nous complétons ces sources par des abonnements payants pour les données financières des entreprises, ainsi que pour l'intelligence couvrant les évolutions de marché et de flotte, puis nous recoupons cela de manière directionnelle avec des données d'importation et d'exportation au niveau des expéditions de véhicules dans certains pays, afin de vérifier la cohérence des cycles de renouvellement de flotte. Les sources documentaires listées ici ne sont qu'illustratives, et de nombreuses autres références publiques et propriétaires ont été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester rigoureusement ce que les sources documentaires ne peuvent pas montrer clairement, comme les variations d'utilisation entre haute et moyenne saison, l'intensité des remises, et la manière dont les plateformes de voyage en ligne modifient le mix de réservation. Nous échangeons avec un large éventail d'opérateurs de location, de parties prenantes des concessions aéroportuaires et ferroviaires, et d'acteurs du commerce du voyage à travers les principales destinations européennes, puis nous confrontons ces apports à nos hypothèses de modèle avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier plan : 36 % | Cadres dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus modestes : 20 % | Managers : 54 % |
Dimensionnement du marché et prévisions
Notre dimensionnement utilise une logique descendante et ascendante de manière pratique. L'approche descendante reconstruit la demande à partir des volumes de voyage en Europe et des schémas de déplacement, qui sont ensuite convertis en jours de location et en chiffre d'affaires de location à l'aide du comportement de réservation observé et des niveaux de prix. Les résultats sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation des revenus d'opérateurs échantillonnés lorsqu'ils sont disponibles, la vérification des fourchettes typiques de taille de flotte par rapport à l'utilisation, et la validation des hypothèses de tarif journalier moyen via des vérifications de canal.
Quelques indicateurs clés du marché sont conservés dans le modèle car ils évoluent rapidement et peuvent être vérifiés régulièrement. Il s'agit notamment des volumes de voyages touristiques entrants et domestiques par saison, de la capacité de sièges des compagnies aériennes et du flux de passagers aéroportuaires pour les grands hubs, de la durée moyenne de location (en jours), des fourchettes d'utilisation pendant les mois de pointe, et de l'évolution du tarif journalier moyen par catégorie de véhicule et délai de réservation. Lorsqu'une vue ascendante est incomplète pour les destinations plus petites, les lacunes sont comblées en appliquant des ratios au niveau national dérivés de profils touristiques similaires, puis examinées à la lumière des retours d'entretiens.
Pour les prévisions, nous nous appuyons principalement sur une analyse de scénarios soutenue par un lissage des tendances, où la reprise macro du voyage, les plans de capacité des compagnies aériennes et la normalisation des prix sont utilisés pour construire des trajectoires de base, prudentes et de forte demande. Les hypothèses sont mises à jour en fonction de ce que rapportent les opérateurs concernant les plans de flotte, l'utilisation attendue et la solidité des réservations à terme, afin que la prévision reste liée à des indicateurs de voyage observables.
Validation des données et cycle de mise à jour
Après la première exécution du modèle, les résultats sont vérifiés par rapport à des signaux indépendants tels que les arrivées touristiques, le nombre de passagers aéroportuaires et les schémas de saisonnalité connus, afin que le marché ne suive pas une trajectoire contredisant les réalités du voyage. Tout écart brutal de valeur fait l'objet d'un examen des causes profondes, qui proviennent souvent de pics tarifaires, d'effets de change ou d'un changement brusque des volumes de voyage.
Avant validation finale, le travail passe par des revues d'analystes en plusieurs étapes, et des appels de suivi sont déclenchés lorsqu'une hypothèse clé s'écarte au-delà d'une bande de tolérance définie. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus à jour.
Taille du marché européen de la location de véhicules touristiques selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour la location de véhicules touristiques en Europe peuvent sembler très éloignées les unes des autres, car les périmètres ne sont pas toujours les mêmes, et les intrants de prix et de volume sont souvent construits à l'aide de raccourcis différents. Dans notre travail, nous maintenons le marché lié à une activité de voyage et de location mesurable, puis validons la construction de valeur avec des retours directs des opérateurs.
Le flux de passagers aéroportuaires, le nombre de voyages entrants et les vérifications d'utilisation en haute saison constituent les ancrages factuels qui permettent d'aligner l'estimation de Mordor Intelligence sur les jours de location effectivement réalisés et des tarifs journaliers moyens réalistes, plutôt que sur des totaux généraux de dépenses de mobilité.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 173,28 milliards USD (2025) | |
| Conseil sectoriel A | 28,50 milliards USD (2024) | Utilise une définition plus étroite de la location de voitures pour l'Europe avec une base de l'année précédente, et omet souvent les locations spécifiques au tourisme au-delà des voitures particulières standard, excluant certaines catégories de véhicules de courte durée adjacentes qui sont prises en compte dans une comptabilisation plus large de la mobilité touristique. |
| Bureau de recherche indépendant B | 18,70 milliards USD (2026) | Part d'un point de revenu d'une année de prévision plus lointaine et applique une courbe de croissance unique, avec une visibilité limitée sur la saisonnalité de l'utilisation et la dispersion du tarif journalier moyen entre les canaux aéroportuaires et ceux du centre-ville, ce qui peut comprimer la valeur totale du marché. |
En parcourant le tableau, l'écart s'explique principalement par les limites de périmètre et par la manière dont la valeur de location est reconstruite à partir de l'activité de voyage et de la tarification. Lorsque la demande est reconstruite à partir des volumes de voyage puis vérifiée à l'aide de contrôles de réalité liés à l'utilisation et aux tarifs, le résultat reste plus facile à retracer et à reproduire lors des mises à jour.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché européen de la location de véhicules touristiques ?
Le secteur est évalué à 200,77 milliards USD en 2026 et devrait plus que doubler d'ici 2031.
Quel pays détient la plus grande part du marché européen de la location de véhicules touristiques ?
L'Allemagne est en tête avec 31,74 % du chiffre d'affaires 2025 grâce à sa position centrale et à sa solide base de voyages d'affaires.
À quelle vitesse le segment du Royaume-Uni progresse-t-il ?
Le Royaume-Uni devrait enregistrer un TCAC de 16,18 % sur la période 2026-2031, le taux le plus élevé parmi les principaux marchés européens.
Quel canal de réservation connaît la croissance la plus rapide ?
Les plateformes en ligne devraient croître à un TCAC de 16,05 %, portées par l'adoption des applications mobiles et la tarification dynamique.
Pourquoi les véhicules électriques sont-ils importants pour les sociétés de location ?
Les subventions gouvernementales et les réglementations sur les faibles émissions poussent les flottes vers l'électrification, les locations électriques et hybrides devant croître à un TCAC de 16,34 % jusqu'en 2031.
Quel est le principal frein du marché ?
Les politiques de transport en commun à très bas coût dans certaines parties de l'Europe centrale et orientale réduisent le recours à la location, freinant la croissance globale du marché.
Dernière mise à jour de la page le:



