
Taille et part du marché de la MRO des turbines à vapeur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.65 Milliards de dollars |
| Taille du Marché (2031) | 29.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la MRO des turbines à vapeur par Mordor Intelligence
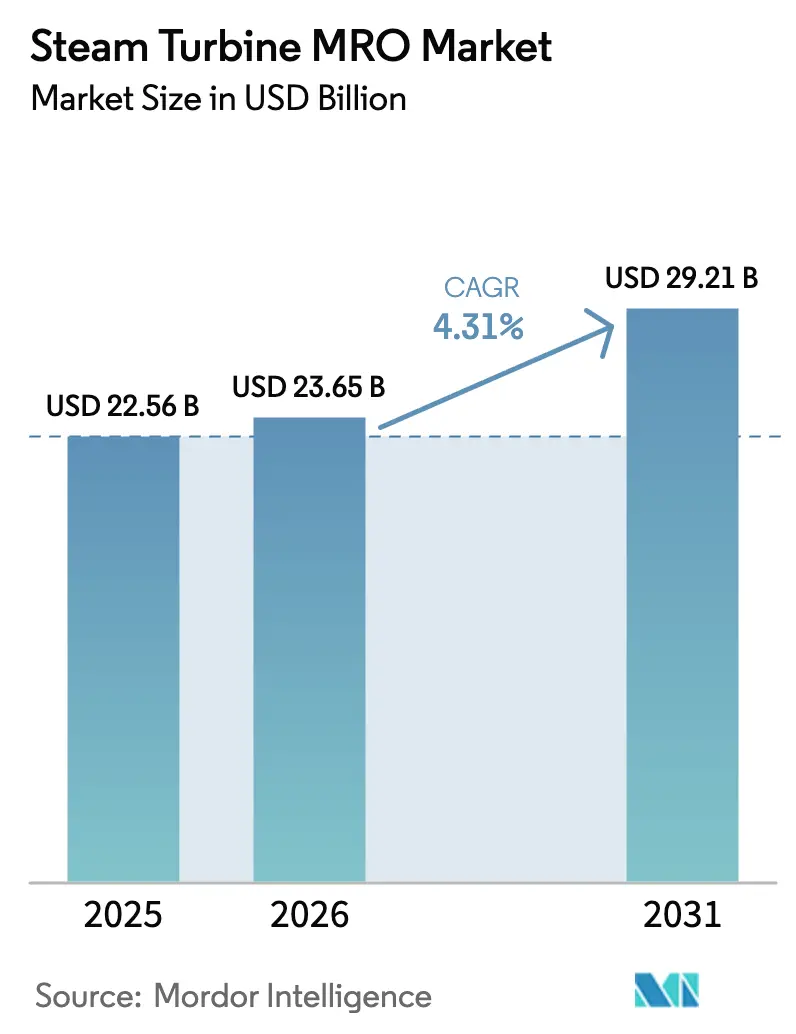
La taille du marché de la MRO des turbines à vapeur devrait passer de 22,56 milliards USD en 2025 à 23,65 milliards USD en 2026 et atteindre 29,21 milliards USD d'ici 2031, à un CAGR de 4,31 % sur la période 2026-2031.
La demande régionale s'oriente vers l'Asie-Pacifique, les programmes de prolongation de la durée de vie des centrales nucléaires aux États-Unis et en France, ainsi que les nouvelles constructions de centrales à cycle combiné avancé au Moyen-Orient, qui reconfigurent tous le mix de services et augmentent la valeur des contrats à long terme. Les fermetures de centrales à charbon dans les pays de l'OCDE réduisent le volume de réparations transactionnelles, mais les extensions du cycle de vie des unités sous-critiques et nucléaires continuent de générer des révisions à haute valeur ajoutée. Les fabricants d'équipements d'origine (OEM) intègrent désormais l'analyse prédictive et les garanties de pièces de rechange dans les accords de service à long terme (LTSA), transformant les dépenses épisodiques en flux de revenus récurrents et renforçant les barrières à la substitution. Les prestataires de services indépendants, quant à eux, conquièrent les parcs d'équipements anciens en promettant des coûts inférieurs de 20 à 30 % et des délais d'exécution plus rapides, tout en exploitant la pénurie de pièces grâce à la fabrication additive.
Principaux enseignements du rapport
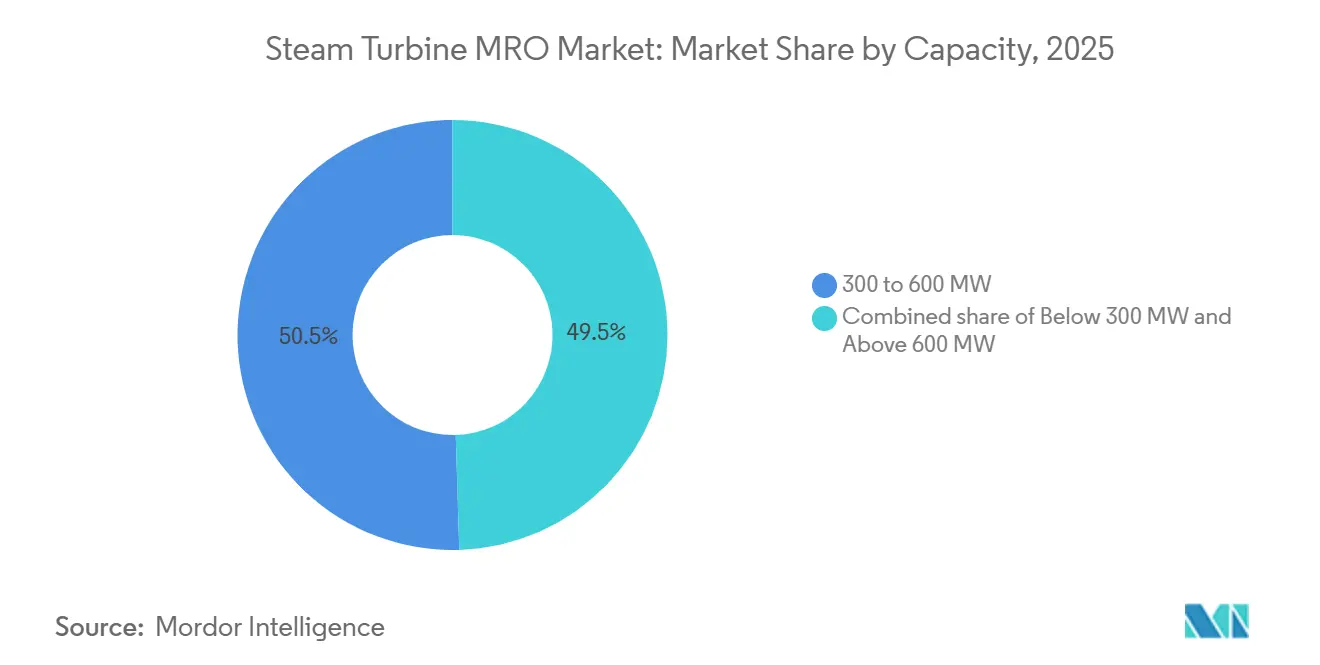
- Par capacité, la tranche 300–600 MW détenait 50,5 % de la part du marché de la MRO des turbines à vapeur en 2025. Les turbines de plus de 600 MW devraient se développer à un CAGR de 5,1 % jusqu'en 2031.
- Par combustible de centrale, le charbon représentait 60,1 % des dépenses en 2025. Les services nucléaires progressent à un CAGR de 5,5 % jusqu'en 2031.
- Par type de service, la maintenance dominait avec une part de revenus de 53,9 % en 2025. Les travaux de réparation augmentent à un CAGR de 5,0 % jusqu'en 2031.
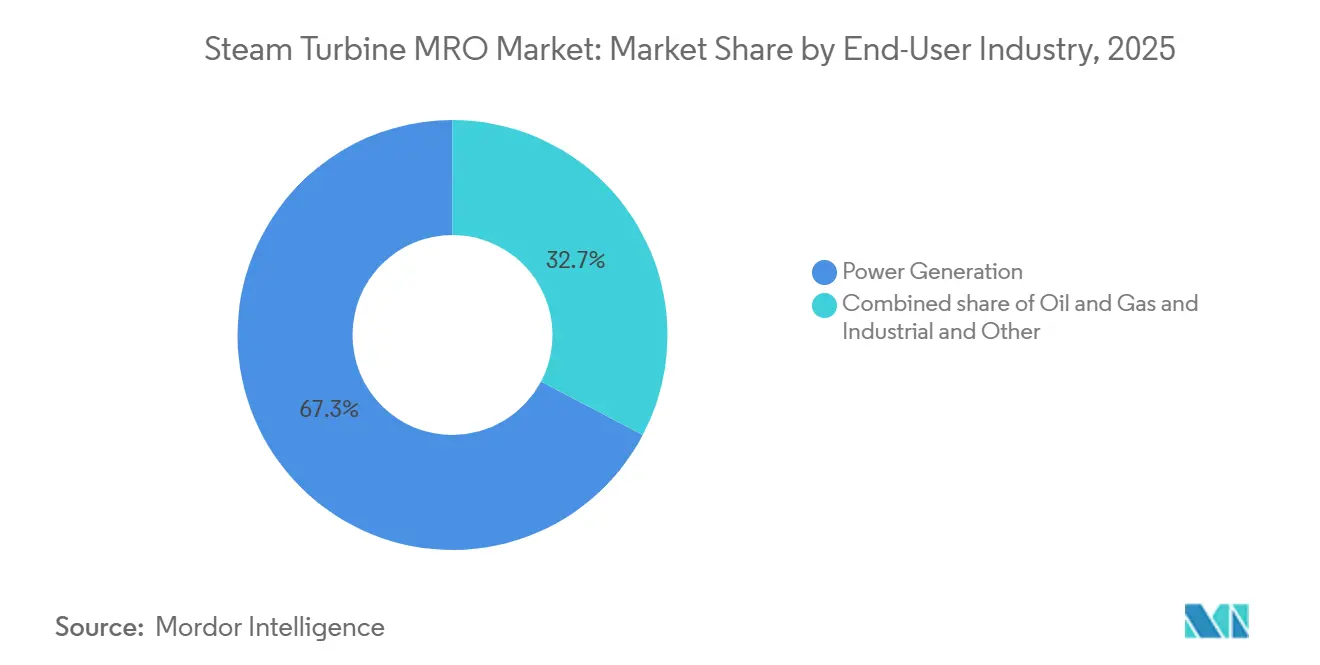
- Par utilisateur final, la production d'électricité représentait 67,3 % des dépenses en 2025 et progressera à un CAGR de 4,7 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec 49,6 % de la part régionale en 2025, et constitue également la géographie à la croissance la plus rapide avec un CAGR de 5,8 %.
- GE Vernova, Siemens Energy et Mitsubishi Power détenaient collectivement 45 % du marché de l'après-vente en 2025.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Extension du cycle de vie du parc mondial de centrales thermiques vieillissantes | +1.2% | Mondial, concentré en Amérique du Nord, en Europe, en Chine et en Inde | Long terme (≥ 4 ans) |
| Expansion des centrales à cycle combiné et des centrales ultra-supercritiques avancées | +0.9% | Asie-Pacifique (Chine, Inde, Japon), Moyen-Orient, extension vers l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Essor des accords de service à long terme des OEM | +0.8% | Mondial, adoption précoce au Moyen-Orient (Arabie Saoudite, Émirats arabes unis), Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption des jumeaux numériques pour la maintenance prédictive | +0.6% | Amérique du Nord et Europe en tête, Asie-Pacifique en rattrapage | Court terme (≤ 2 ans) |
| Retrofits de décarbonation incluant la co-combustion H₂/NH₃ | +0.5% | Europe, Japon, projets pilotes au Moyen-Orient et en Australie | Long terme (≥ 4 ans) |
| Essor de la micro-cogénération industrielle dans les marchés émergents | +0.3% | Asie du Sud-Est, Amérique latine, Afrique subsaharienne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Extension du cycle de vie du parc mondial de centrales thermiques vieillissantes
L'âge médian des unités à charbon américaines a atteint 44 ans en 2024, et leurs propriétaires optent pour des extensions de durée de vie de 50 à 60 ans nécessitant le réalésage des rotors, des évaluations du fluage et des retrofits aérodynamiques 3D des aubes, restaurant généralement 80 à 90 % de l'efficacité d'origine pour un tiers du coût d'une nouvelle construction.[1]National Energy Technology Laboratory, "Techniques de prolongation de la durée de vie des turbines à vapeur", netl.doe.gov NTPC a prolongé quinze unités indiennes totalisant 3,8 GW en 2025 dans le cadre d'un contrat Bharat Heavy Electricals couvrant des améliorations métallurgiques et des joints d'étanchéité avancés. La Chine suit le même schéma, en modernisant les centrales sous-critiques d'avant 2010 avec des joints améliorés et des remplacements d'étages basse pression pour atteindre les objectifs d'intensité carbone de 2030 tout en reportant le déclassement.
Expansion des centrales à cycle combiné et des centrales ultra-supercritiques avancées
Les températures de vapeur supérieures à 600 °C dans ces unités accélèrent le fluage, doublant la fréquence des inspections par rapport aux parcs sous-critiques traditionnels. J-POWER a introduit des aubes à base de nickel à 650 °C en 2024, nécessitant des réparations de soudure spécialisées que la plupart des prestataires indépendants ne peuvent pas assurer. La Chine a ajouté 28 GW de capacité ultra-supercritique en 2025 et a imposé des inspections à 12 000 heures, augmentant la fréquence des révisions. Le contrat LTSA de 15 ans de Siemens Energy pour Qurayyah en Arabie Saoudite démontre comment les actifs à haute efficacité génèrent des flux de trésorerie MRO de longue durée dès leur mise en service.[2]Siemens Energy, "Résultats de fiabilité numérique de la suite Omnivise", siemens-energy.com
Essor des accords de service à long terme des OEM
Les LTSA garantissent désormais la disponibilité, l'efficacité et la conformité aux émissions. Le LTSA de 20 ans de GE Vernova au Koweït couvre 4,8 GW et exploite sa plateforme de gestion de la performance des actifs pour prédire les défaillances 6 à 12 mois à l'avance. Mitsubishi Power a obtenu un contrat de 25 ans pour la Nouvelle Capitale en Égypte avec une garantie de disponibilité de 95 % qui impose le remplacement proactif des aubes et l'équilibrage des rotors. Siemens Energy a révélé que les LTSA ont généré 38 % des revenus des services gaziers au cours de l'exercice 2025, avec des marges supérieures de 15 à 20 % aux travaux transactionnels.
Adoption des jumeaux numériques pour la maintenance prédictive
Le système Omnivise de Siemens Energy a réduit les arrêts forcés de 22 % sur 12 GW de capacité européenne en 2025 en détectant l'excentricité des rotors et l'érosion des aubes avant les alarmes de la salle de contrôle. Le logiciel d'évaluation de la durée de vie des turbines de GE Vernova permet aux opérateurs de reporter les inspections majeures jusqu'à 12 mois lorsque la durée de vie calculée au fluage reste suffisante. Les modèles hybrides combinant l'analyse des contraintes par éléments finis et la détection d'anomalies par apprentissage automatique atteignent une précision d'identification des fissures de 94 %, réduisant les faux positifs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fermeture accélérée des centrales à charbon dans les pays de l'OCDE | -0.7% | Amérique du Nord, Europe (Allemagne, Royaume-Uni, Pays-Bas), Japon | Court terme (≤ 2 ans) |
| CAPEX d'arrêt élevé et temps d'immobilisation pour les révisions majeures | -0.4% | Mondial, particulièrement aigu sur les marchés de l'électricité libéralisés (États-Unis, UE, Australie) | Moyen terme (2-4 ans) |
| Verrouillage logiciel des OEM limitant les prestataires indépendants | -0.3% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de pièces de rechange pour les unités de moins de 300 MW | -0.2% | Amérique du Nord, Europe, parties de l'Asie avec des parcs sous-critiques vieillissants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fermeture accélérée des centrales à charbon dans les pays de l'OCDE
Les données de l'EIA montrent que 23 GW de capacité à charbon américaine ont été mis hors service en 2024, avec 14 GW supplémentaires prévus d'ici 2029, éliminant de larges pans du volume de MRO adressable.[3] U.S. Energy Information Administration, "Perspectives énergétiques internationales 2025", eia.gov Le Royaume-Uni a fermé sa dernière centrale à charbon en 2024, et l'Allemagne débat de l'avancement de sa sortie du charbon de 2038 à 2030, comprimant la demande de services en Europe. L'AIE prévoit une baisse de 40 % de la capacité à charbon de l'OCDE d'ici 2035, une contraction qui pénalise de manière disproportionnée les prestataires indépendants incapables de se reconvertir vers le gaz ou le nucléaire.
CAPEX d'arrêt élevé et temps d'immobilisation pour les révisions majeures
Une révision d'une unité de ≥ 300 MW coûte entre 5 et 15 millions USD et immobilise la centrale 30 à 90 jours, créant un coût d'opportunité pouvant atteindre 2 millions USD par jour lorsque les prix spot de l'électricité s'envolent, poussant certains opérateurs marchands vers un mode de fonctionnement jusqu'à la panne.[4]Electric Power Research Institute, "Étude sur les coûts de révision des turbines à vapeur 2025", epri.com Les programmes d'échange modulaire de rotors des OEM réduisent les temps d'immobilisation à 15–25 jours, mais exigent des primes de prix de 20 à 30 % que seules les centrales à facteur de capacité élevé peuvent justifier.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité :
dominance de la tranche intermédiaire, accélération de la croissance des grandes unitésEn 2025, les unités de 300 à 600 MW représentaient 50,5 % de la part du marché de la MRO des turbines à vapeur grâce au vaste parc de centrales à charbon sous-critiques des années 1990. Les turbines de plus de 600 MW afficheront un CAGR de 5,1 % jusqu'en 2031, augmentant la taille du marché de la MRO des turbines à vapeur pour cette tranche, alors que la Chine, l'Inde et le Japon déploient des conceptions ultra-supercritiques nécessitant des réparations en alliage de nickel et des inspections par ultrasons à réseau phasé.
Les unités de gamme intermédiaire sont loin d'être obsolètes ; J-POWER a amélioré l'efficacité de quatre unités sous-critiques de 600 MW de 2,3 points en remplaçant les étages basse pression par des aubes 3D en 2025, soulignant l'économie des retrofits par rapport au déclassement. Les machines de moins de 300 MW font face à des pénuries de pièces et à un déclassement précoce, ne générant que 14 % des revenus de MRO pour 22 % de la capacité aux États-Unis.


Par combustible de centrale :
le charbon domine, le nucléaire progresse grâce aux extensions de durée de vieLes centrales à charbon ont généré 60,1 % des dépenses mondiales en 2025 et soutiennent le marché de la MRO des turbines à vapeur malgré les fermetures dans les pays de l'OCDE, car l'Asie exploite 1 900 GW de capacité à charbon. Les services nucléaires surpasseront tous les autres combustibles avec un CAGR de 5,5 % après que les approbations de la NRC et de l'ASN auront porté les réacteurs américains et français à 80 ans de durée de vie, augmentant les périmètres d'échange de générateurs de vapeur et de réalésage de rotors qui élargissent la taille du marché de la MRO des turbines à vapeur pour les sites nucléaires.
Les parcs de centrales à cycle combiné au gaz naturel représentent 25 % des dépenses et progresseront à un CAGR de 4,8 %, portés par les LTSA des mégaprojets du Moyen-Orient. Les centrales à biomasse et à valorisation énergétique des déchets restent une niche mais nécessitent des revêtements résistants à la corrosion, une opportunité de réparation spécialisée.
Par type de service – La maintenance en tête, la réparation progresse sur les parcs vieillissants
Les activités de maintenance, qui comprennent les inspections de routine, la surveillance des vibrations, l'échantillonnage de l'huile de lubrification et les échanges de composants mineurs, représentaient 53,9 % des revenus de 2025 et constituaient la plus grande part du marché de la MRO des turbines à vapeur. Cette dominance découle d'une large base installée encore dans ses trois premières décennies d'exploitation, période durant laquelle les travaux préventifs maintiennent le risque d'arrêt forcé à un niveau bas et satisfont aux exigences de gestion des actifs de la norme ISO 55000. Les OEM monétisent cette couche grâce à des abonnements à des jumeaux numériques qui déclenchent des expéditions de pièces en flux tendu et raccourcissent les fenêtres d'arrêt, transformant des dépenses épisodiques en flux de revenus prévisibles. Les prestataires indépendants répondent avec des remorques mobiles de surveillance de l'état qui peuvent être déployées en vingt-quatre heures, un modèle privilégié par les installations industrielles dépourvues d'instrumentation dense. À mesure que les parcs à cycle combiné et ultra-supercritiques arrivent à maturité, les propriétaires regroupent les inspections des voies chaudes avec les visites de maintenance standard pour limiter les chevauchements d'arrêt, augmentant la valeur moyenne des contrats et élargissant la taille du marché de la MRO des turbines à vapeur pour les offres de services garantissant une disponibilité du parc de 96 % ou plus.
Les travaux de réparation, le réaffûtage des aubes, le réusinage des rotors, le remplacement des joints d'étanchéité et la révision des paliers progresseront à un CAGR de 5,0 % jusqu'en 2031, à mesure que les parcs thermiques vieillissent et que les défaillances induites par la fatigue s'accélèrent. Le procédé de fusion laser sur lit de poudre de GE Vernova reconstruit les aubes érodées à base de nickel en six semaines, réduisant les délais de 70 % et protégeant les opérateurs contre la pénurie de pièces de rechange pour équipements anciens. L'introduction en 2025 par Mitsubishi Power de la restauration par rechargement laser du bord d'attaque des aubes prolonge la durée de vie des composants de 50 000 à 80 000 heures de fonctionnement, reportant des remplacements complets d'étages de 2 à 4 millions USD. Les services additifs par projection à froid de Sulzer réduisent les coûts de réparation de 35 % par rapport aux méthodes de soudage et d'usinage, élargissant l'accès aux unités de moins de 300 MW contraintes de fonctionner au-delà de leur durée de vie de conception. Les turbines de cogénération à haute énergie dans les raffineries et les complexes pétrochimiques spécifient désormais des accords de service combinant l'analyse prédictive et les modules d'échange de rotors, réduisant de moitié les temps d'arrêt à quinze jours et renforçant la demande à long terme de capacités de réparation avancées.
Par secteur d'utilisation final – La production d'électricité comme ancre, la cogénération industrielle diversifie
Les producteurs d'électricité à l'échelle des services publics représentaient 67,3 % des dépenses de 2025, bénéficiant d'une base installée couvrant des actifs à charbon, à gaz et nucléaires et offrant une stabilité de la taille du marché de la MRO des turbines à vapeur sur plusieurs décennies. Les programmes de prolongation de la durée de vie des centrales nucléaires aux États-Unis et en France à eux seuls verrouilleront entre 400 et 600 millions USD de révisions de turbines et d'équipements auxiliaires par réacteur. Les centrales à cycle combiné au gaz en Arabie Saoudite et aux Émirats arabes unis s'appuient sur des LTSA garantissant une disponibilité de 95 %, intégrant les OEM pour vingt ans et assurant des flux de revenus de révision récurrents. Les centrales à charbon en Asie restent la plus grande source unique de réparations transactionnelles, mais les fermetures progressives dans les pays de l'OCDE réduisent ce vivier et poussent les prestataires de services vers des mix clients diversifiés.
Le segment industriel et pétrole et gaz est porté par des turbines de micro-cogénération de 5 à 50 MW fonctionnant à des facteurs de charge de 85 à 95 % et nécessitant des inspections de la section chaude plus fréquentes que leurs homologues connectés au réseau. L'Inde a mis en service 4,2 GW de capacité de cogénération industrielle en 2024-2025, Triveni Turbine captant 38 % des installations de moins de 30 MW et approvisionnant des hubs régionaux garantissant une intervention en quarante-huit heures, un avantage de service sur les OEM mondiaux. Le régime de contrats d'achat d'électricité de vingt ans du Vietnam pour les projets de cogénération en usine a créé un pipeline de 1,8 GW nécessitant des réseaux MRO localisés et des équipements de diagnostic mobiles pour les centrales où les capteurs en ligne sont rares. L'accord de dix ans de Saudi Aramco avec Baker Hughes d'une valeur de 680 millions USD couvrant 12 GW de cogénération en raffinerie illustre l'ampleur des opportunités futures dans le secteur des raffineries et met en évidence la prime accordée à la surveillance à distance de l'état dans les environnements dangereux. À mesure que les utilisateurs industriels adoptent les cadres de sécurité ISO 45001, ils privilégient de plus en plus les partenaires de service capables d'intégrer les tests d'émissions et la documentation réglementaire dans les périmètres de révision, raccourcissant les cycles d'autorisation et augmentant la valeur ajoutée du contenu d'ingénierie.
Analyse géographique
Marché de la MRO des turbines à vapeur en Asie-Pacifique
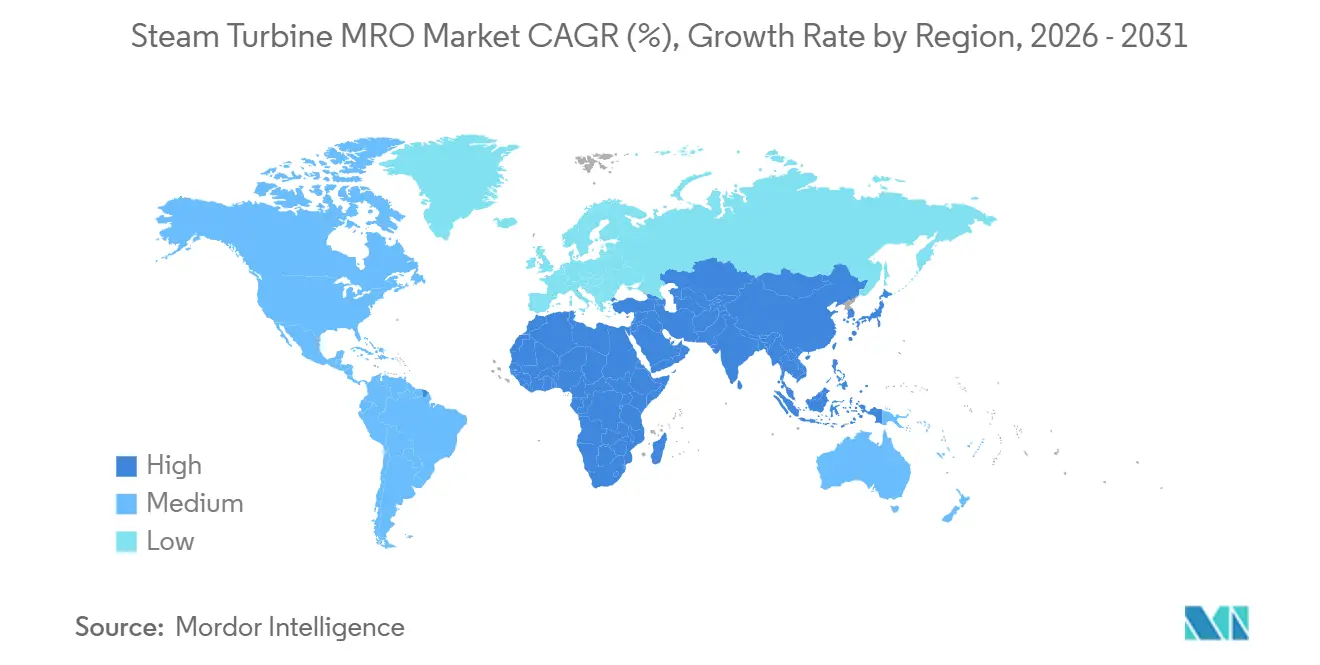
L'Asie-Pacifique a contrôlé 49,6 % des revenus de 2025 et devrait afficher un CAGR de 5,8 % jusqu'en 2031, la Chine, l'Inde et l'Asie du Sud-Est développant leurs flottes ultra-supercritiques et à cycle combiné. Les contrats de State Grid portant sur 78 GW de capacité ultra-supercritique chinoise s'appuient déjà sur des ateliers de réparation nationaux disposant de capacités de soudage en alliage de nickel et de contrôle ultrasonore en réseau phasé, comprimant ainsi la part des OEM étrangers. L'attribution par l'Inde d'un contrat de réhabilitation de 3,8 GW de la NTPC à Bharat Heavy Electricals illustre l'important pipeline de prolongation de durée de vie pour la prochaine décennie.
Marché de la MRO des turbines à vapeur en Amériques et en EMEA
La croissance de l'Amérique du Nord ralentit, les fermetures de centrales à charbon compensant les gains liés à la prolongation de la durée de vie du nucléaire ; cependant, 250 GW de capacité à cycle combiné ancrent une solide base de contrats de services à long terme. Le marché européen est porté par les modernisations du parc nucléaire français et les constructions de centrales CCGT allemandes pour soutenir les énergies renouvelables. La croissance du marché au Moyen-Orient et en Afrique est alimentée par les méga-contrats de Qurayyah, Al Dhafra et New Capital associant des contrats de services à long terme à des analyses de jumeaux numériques. La part de 6 % de l'Amérique du Sud bénéficie des modernisations hybrides hydro-thermiques brésiliennes et de la cogénération argentine liée au gaz de schiste de Vaca Muerta.

Paysage réglementaire
Le marché de la MRO des turbines à vapeur s'inscrit dans un environnement de conformité stratifié couvrant les exigences de sécurité et d'intégrité des actifs, et pour les sites nucléaires, des contrôles plus stricts en matière de qualité et de traçabilité. Dans la production d'électricité à combustible fossile, la norme ASME TDP-1-2023 est une pratique couramment référencée pour réduire le risque de dommages liés à l'induction d'eau, ce qui influence les régimes d'inspection, les procédures de vidange et de préchauffage, ainsi que l'étendue de la maintenance corrective pendant les arrêts. Les assureurs et les ingénieurs de risque façonnent également la gouvernance de la maintenance, notamment via les directives FM Global sur l'intégrité des actifs et les programmes QA/QC, qui renforcent la discipline documentaire, la rigueur des inspections et les exigences de qualification des sous-traitants.
Dans les applications nucléaires, les activités de réparation et de remplacement de l'îlot turbine doivent suivre des systèmes de qualité imposés par les régulateurs ainsi que des exigences de conservation des dossiers. Aux États-Unis, la Nuclear Regulatory Commission (NRC) met l'accent sur la traçabilité, la documentation des réparations et les processus contrôlés pour les composants liés à la sécurité et de classe qualité. Cela relève le niveau d'exigence pour les prestataires indépendants intervenant sur des périmètres adjacents au nucléaire et accroît la demande de procédures certifiées, de contrôles non destructifs calibrés, et de traçabilité auditable des matériaux tout au long de la chaîne d'approvisionnement de révision.
Paysage concurrentiel
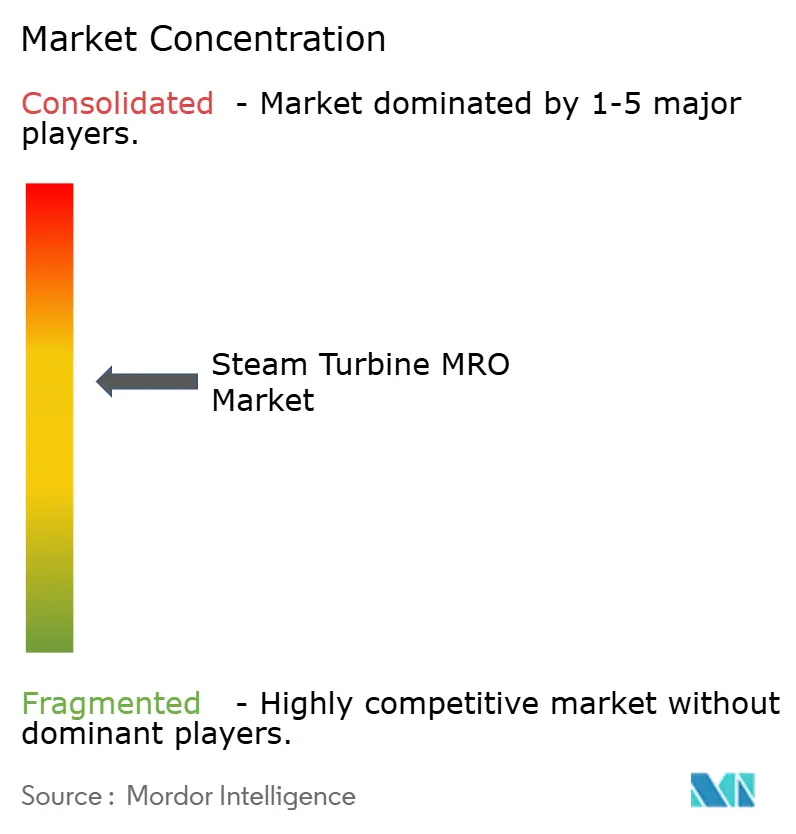
Le marché est modérément concentré. GE Vernova, Siemens Energy et Mitsubishi Power détiennent conjointement une part de 45 %, renforcée par les données de la base installée, les systèmes de contrôle propriétaires et les LTSA qui limitent l'entrée de tiers. GE Vernova exploite 180 centres de service et fabrique des aubes à base de nickel en interne par fabrication additive, réduisant les délais à six semaines. Siemens Energy exploite l'analyse prédictive Omnivise sur 12 GW pour anticiper la propagation des fissures dans les aubes. Mitsubishi Power est en tête des retrofits pour carburants alternatifs après ses références à 50 % d'hydrogène et 20 % d'ammoniac.
Les OEM régionaux dominent leurs marchés domestiques : Shanghai Electric, Harbin Electric et Dongfang Turbine commandent 65 % du marché de l'après-vente en Chine, tandis que Bharat Heavy Electricals contrôle 55 % en Inde, s'appuyant sur des avantages d'approvisionnement préférentiel et de coûts. Les prestataires indépendants tels que EthosEnergy et Sulzer s'implantent sur les parcs non-OEM en promettant 30 % d'économies et des réparations d'aubes par projection à froid qui raccourcissent les arrêts, bien que le verrouillage logiciel bloque encore leurs offres d'analyse avancée. La fabrication additive perturbe les chaînes d'approvisionnement en composants et pourrait éroder les marges sur les pièces de rechange des OEM sur l'horizon de prévision.
Leaders du secteur de la MRO des turbines à vapeur
GE Vernova
Siemens Energy
Mitsubishi Power
Shanghai Electric
EthosEnergy (dont la coentreprise avec Wood Group)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la MRO des turbines à vapeur
- GE Vernova
- Siemens Energy
- Mitsubishi Power
- Shanghai Electric
- Harbin Electric
- Dongfang Turbine
- Bharat Heavy Electricals
- Baker Hughes
- Sulzer
- EthosEnergy
- Elliott Group
- Triveni Turbine
- Doosan Enerbility
- MAN Energy Solutions
- Toshiba Energy Systems
- Ansaldo Energia
- Fuji Electric
- Voith Turbo
- Kessels Steam Turbines
- TMS Turbomaschinenservice

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de l'exécution des arrêts sous contrainte de capacité, de la planification des arrêts, et des capacités de réparation spécialisées pour les matériaux avancés. Siemens Energy a souligné la nécessité de prioriser les ressources et de planifier les travaux majeurs bien à l'avance, les clients engageant des discussions plusieurs années avant les dates d'arrêt cibles. Ce schéma de planification soutient la demande en main-d'œuvre supplémentaire pour les services sur site, en logistique d'arrêt, et en capacité de réparation accélérée des aubes et rotors, en particulier pour les parcs supérieurs à 600 MW et à haute température, où la fréquence d'inspection et les exigences de gestion du fluage sont plus intensives.
Le comportement contractuel continue également d'évoluer vers des modèles de service de longue durée regroupant pièces, surveillance numérique et garanties de performance. Cela crée une opportunité pour les prestataires capables d'associer une maintenance pluriannuelle à une disponibilité rapide des pièces. Cette orientation est confirmée par l'obtention par GE Vernova d'un contrat de révision d'îlot turbine nucléaire de 12 ans en février 2025, couvrant 2 400 MW, ainsi que par l'extension par Mitsubishi Power d'un accord de service à long terme en mars 2025 pour un portefeuille de cycle combiné de 900 MW sur le Golfe du Mexique. Du côté de l'offre, les investissements supplémentaires en capacité de réparation indiquent où se concentre la demande, notamment les investissements de Siemens Energy cités pour étendre la réparation de précision des aubes et l'empreinte de ses centres de service aux États-Unis. Les indépendants peuvent encore rivaliser là où le verrouillage logiciel est moins contraignant, en priorisant le délai d'exécution, les voies de réparation additive, et la documentation du cycle de vie conforme aux attentes QA/QC des assureurs et des propriétaires.
Recent Industry Developments in Marché de la MRO des turbines à vapeur
- Juin 2026 : Siemens Energy a livré une technologie de turbine à vapeur pour le projet de producteur d'électricité indépendant Taweelah C de 2,6 GW à Abou Dhabi, aux Émirats arabes unis. Ce lancement étend l'empreinte de Siemens Energy dans les grands projets au Moyen-Orient et renforce un modèle de revenus axé sur les LTSA grâce à des engagements de service à forte valeur. L'accord consolide les capacités d'exécution de projets dans les rétrofits CCS/CCGT et soutient des relations de service à long terme dans un marché régional stratégique.
- Mai 2026 : Siemens Energy a conclu un accord avec Mai-Liao Power pour fournir des équipements et des services à long terme pour une installation à cycle combiné au gaz de 2 400 MW à Taïwan. Ce partenariat étend la présence régionale en Asie-Pacifique et s'aligne sur des flux de revenus tirés par les LTSA. La collaboration accroît également l'exposition de Siemens Energy dans les services publics urbains, illustrant comment les engagements de service à long terme se traduisent en demande de service récurrente.
- Avril 2026 : GE Vernova s'est vu attribuer une commande pour moderniser des centrales électriques clés en Égypte, à Banha et Nubaria, avec des accords de service pluriannuels. Cette modernisation augmente la valeur des contrats MRO et étend l'exposition à l'aftermarket. L'accord renforce une tendance de regroupement de services menée par l'OEM sur un marché stratégique.


Marché de la MRO des turbines à vapeur Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus générés par la maintenance, la réparation et la révision des turbines à vapeur après leur installation, y compris les arrêts planifiés et les travaux correctifs dans les contextes énergétiques et industriels.
Exclusions du périmètre : nous excluons les ventes de nouvelles turbines à vapeur, les travaux sur le reste de l'installation non liés au train de turbine, et la main-d'œuvre d'exploitation et de maintenance courante non facturée en tant que MRO turbine.
Aperçu de la segmentation
- Par capacité
- Inférieure à 300 MW
- 300 à 600 MW
- Supérieure à 600 MW
- Par combustible de centrale
- Charbon
- Gaz naturel
- Nucléaire
- Biomasse/valorisation énergétique des déchets
- Par type de service
- Maintenance
- Réparation
- Révision
- Par secteur d'utilisation final
- Production d'électricité
- Pétrole et gaz (amont/intermédiaire/aval)
- Industrie et autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte opérationnel et ancrer le modèle à l'activité observable du parc installé. Nous nous sommes appuyés sur des sources publiques telles que l'Agence internationale de l'énergie, l'U.S. Energy Information Administration, Eurostat, et des agences nationales de l'énergie ou du réseau électrique, qui ont permis de valider les évolutions du mix de production et les tendances d'utilisation des centrales à l'origine des cycles d'arrêt.
Nous avons également consulté des sources telles qu'UN Comtrade pour les flux transfrontaliers de catégories de pièces, ainsi que des bases de données de brevets pour comprendre où évoluent les kits de mise à niveau et les méthodes de réparation. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée ont été utilisés pour cartographier les évolutions du mix de services, par exemple l'allongement des intervalles de révision et les programmes de prolongation de durée de vie. Parallèlement, nous avons utilisé des abonnements payants pour les données financières des entreprises et le filtrage de l'actualité, ainsi qu'une base de données au niveau des expéditions import-export pour des vérifications ciblées des mouvements de pièces. Les sources de recherche documentaire listées ici ne sont qu'illustratives, et de nombreuses autres références publiques ont également été utilisées pour collecter, recouper et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé au moyen d'entretiens d'experts et d'enquêtes structurées auprès d'équipes de maintenance de compagnies d'électricité, d'exploitants de centrales, de prestataires de services indépendants, et de spécialistes des pièces et du service sur le terrain. Nous avons utilisé les réponses des répondants pour confirmer les périmètres, la temporalité et les fourchettes de coûts typiques des arrêts selon la taille de l'unité et le type de combustible, puis pour tester si les hypothèses modélisées d'utilisation et de mise hors service correspondaient à ce qui est observé sur le terrain dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Cadres dirigeants : 20 % | APAC : 41 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 37 % |
| Acteurs plus modestes : 21 % | Managers : 41 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une reconstruction descendante du bassin de demande exploitable en utilisant le parc installé de turbines à vapeur et son profil d'exploitation, qui est ensuite converti en dépenses MRO attendues à l'aide des schémas d'arrêt observés. Ce n'est qu'une fois le bassin de demande constitué que des vérifications ascendantes sélectives ont été appliquées, à l'aide d'échantillons de valeurs de contrats de service, de fourchettes typiques d'heures de main-d'œuvre par type d'arrêt, et de points de prix des pièces et des réparations, afin d'ajuster les totaux si nécessaire.
Les principales données utilisées dans le modèle comprennent le parc actif de turbines à vapeur par classe de capacité, la part et l'utilisation de la production thermique, les intervalles d'arrêt planifiés (inspection mineure versus révision majeure), l'activité de mise hors service et de prolongation de durée de vie, et la répartition entre travaux internes et services externalisés. Dans les marchés à forte exposition au charbon et au nucléaire, nous avons testé la robustesse des hypothèses relatives aux arrêts plus longs et aux routines d'inspection plus strictes, car celles-ci déplacent le mix vers des révisions de plus grande ampleur. Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une régression multivariée légère reliant les dépenses MRO à l'utilisation, à l'âge du parc, et aux ajouts ou retraits nets de capacité, puis nous avons aligné la trajectoire finale sur les attentes des personnes interrogées concernant la planification des arrêts et la tarification. Lorsque les données par pays étaient incomplètes, les lacunes ont été comblées par des ratios proxy régionaux basés sur un mix de parc et des heures d'exploitation similaires, suivis d'un contrôle de cohérence par rapport aux revenus de service déclarés.
Validation des données et cycle de mise à jour
Les résultats du modèle sont recoupés avec des signaux indépendants tels que les tendances de la production thermique, les annonces de changement de capacité, et l'orientation des revenus de service des principales entités déclarantes, puis les incohérences sont examinées avant validation finale. Les valeurs aberrantes sont contestées au moyen d'appels de suivi lorsque la dépense implicite par turbine, par arrêt, ou par MW semble trop élevée ou trop faible par rapport au cycle de maintenance attendu.
Un second examen par un analyste est réalisé pour vérifier les formules, les conversions de devises et l'alignement des années, et tout écart important est retracé jusqu'à une hypothèse d'entrée spécifique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, comme des vagues majeures de mise hors service de centrales ou un changement brusque dans les reports d'arrêt. Avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché de la MRO des turbines à vapeur selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la MRO des turbines à vapeur peuvent sembler très éloignées les unes des autres car chaque éditeur choisit différentes inclusions de services et une temporalité différente pour l'année de référence, et ces choix se répercutent ensuite sur les prévisions. Nous observons également des différences lorsque certains modèles supposent des dépenses agressives de prolongation de durée de vie, ou lorsque les prix sont mis à jour à l'aide de facteurs d'inflation généraux plutôt que de schémas contractuels spécifiques au service.
Certaines estimations intègrent dans le même chiffre un périmètre plus large de services de centrale, incluant les travaux sur équipements auxiliaires et des frais de gestion des arrêts plus étendus. Dans la construction de Mordor Intelligence, seuls les revenus de maintenance, réparation et révision centrés sur la turbine à vapeur sont comptabilisés, et l'exploitation et la maintenance de la centrale hors turbine sont exclues, ce qui resserre le lien avec le parc installé de turbines et le cycle d'arrêt.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,56 milliards USD (2025) | |
| Cabinet de conseil mondial A | 22,60 milliards USD (2023) | Utilise une année de référence antérieure et peut inclure un périmètre de services d'arrêt plus large sur l'ensemble de l'îlot vapeur, ce qui peut gonfler le total déclaré avant même l'application des hypothèses de prévision. |
| Analyste sectoriel B | 20,51 milliards USD (2025) | Applique une capture des dépenses plus restreinte pour les révisions et modernisations chez certains utilisateurs finaux, et la dépense moyenne implicite par arrêt est inférieure à ce qui a été confirmé par les contrôles des contrats de service et des cycles d'arrêt. |
La comparaison montre que l'alignement du périmètre et de l'année de référence explique la majeure partie de l'écart, suivi par la manière dont l'intensité des arrêts et la tarification des services sont actualisées. En rattachant le total au parc en exploitation, aux intervalles d'arrêt et aux vérifications du mix de services, le chiffre obtenu reste traçable à des données pouvant être révisées et mises à jour de manière reproductible.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la MRO des turbines à vapeur ?
La taille du marché s'élevait à 22,56 milliards USD en 2026.
Quel pourcentage des revenus de services provenait de la maintenance de routine en 2025 ?
Les activités de maintenance représentaient 53,9 % des dépenses mondiales, reflétant la plus grande part du marché de la MRO des turbines à vapeur parmi toutes les catégories de services.
Quel groupe d'utilisateurs finaux génère la majorité de la demande de l'après-vente ?
Les producteurs d'électricité à l'échelle des services publics représentaient 67,3 % des dépenses de 2025 et restent le segment d'ancrage grâce aux grands parcs à charbon, à gaz et nucléaires.
Comment les projets de cogénération industrielle influencent-ils le marché de l'après-vente ?
Le développement rapide des turbines de micro-cogénération de 5 à 50 MW dans les marchés émergents accroît la demande de hubs MRO localisés capables d'intervenir en quarante-huit heures.
Quel rôle jouent les accords de service à long terme dans les décisions des utilisateurs finaux ?
Les LTSA regroupent l'analyse prédictive, les pièces de rechange et les garanties de disponibilité, transformant des coûts de réparation imprévisibles en dépenses planifiées et réduisant le risque de refinancement pour les propriétaires d'actifs.
Pourquoi les travaux de réparation devraient-ils dépasser la croissance de la maintenance ?
Les parcs à charbon et à gaz vieillissants rencontrent davantage de problèmes d'aubes et de rotors liés à la fatigue, poussant les dépenses de réparation vers un CAGR projeté de 5,0 % jusqu'en 2031.
Dernière mise à jour de la page le:



