
Taille et part du marché européen des sports de spectateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
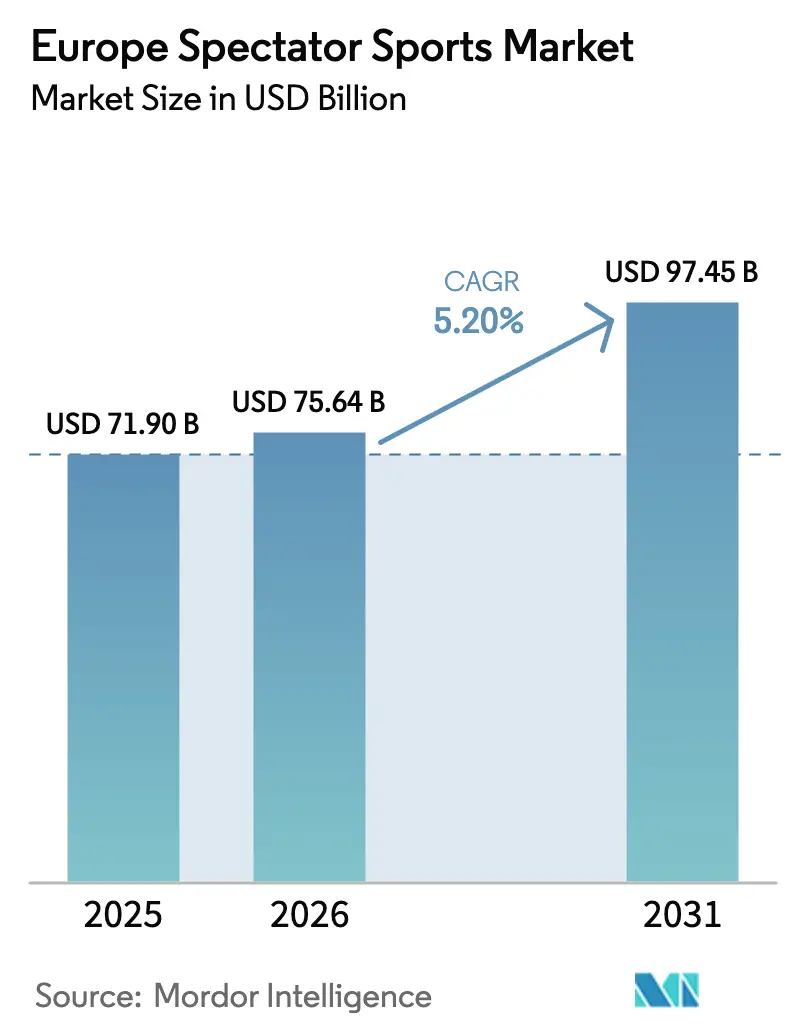
| Taille du marché de l'année de base (2025) | 71.90 Milliards de dollars |
| Taille du Marché (2026) | 75.64 Milliards de dollars |
| Taille du Marché (2031) | 97.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des sports de spectateurs par Mordor Intelligence
Le marché européen des sports de spectateurs était évalué à 71,90 milliards USD en 2025 et devrait croître de 75,64 milliards USD en 2026 pour atteindre 97,45 milliards USD d'ici 2031, à un TCAC de 5,2 % au cours de la période de prévision (2026-2031). Cette trajectoire ascendante reflète la capacité du secteur à passer d'une expansion purement volumétrique vers une monétisation axée sur la valeur, les détenteurs de droits conditionnant des contenus premium rares à la fois pour les distributeurs traditionnels et les distributeurs en streaming. La montée en puissance des investissements en services de diffusion en continu par contournement (OTT), la modernisation des stades orientée vers l'hospitalité à forte marge et l'appétit accru des sponsors pour des activations à l'échelle du continent renforcent une visibilité prévisible des revenus. Les redevances de droits continuent de soutenir le marché européen des sports de spectateurs, même si les sponsors captent une part nouvelle en exigeant des programmes d'engagement riches en données. Par ailleurs, les clubs disciplinés acquièrent un levier structurel à mesure que l'UEFA intensifie l'application du Fair-Play Financier, augmentant le coût du non-respect et faisant pencher l'équilibre concurrentiel en faveur des organisations financièrement prudentes[1]Adidas est entré en Formule 1 grâce à un partenariat pluriannuel avec Mercedes-AMG PETRONAS, élargissant son empreinte dans le sport automobile.
Principaux enseignements du rapport
- Par type, les équipes et clubs sportifs ont dominé avec une part de revenus de 56,12 % du marché européen des sports de spectateurs en 2025, tandis que les courses affichent la croissance la plus rapide avec un TCAC de 9,38 % à l'horizon 2031.
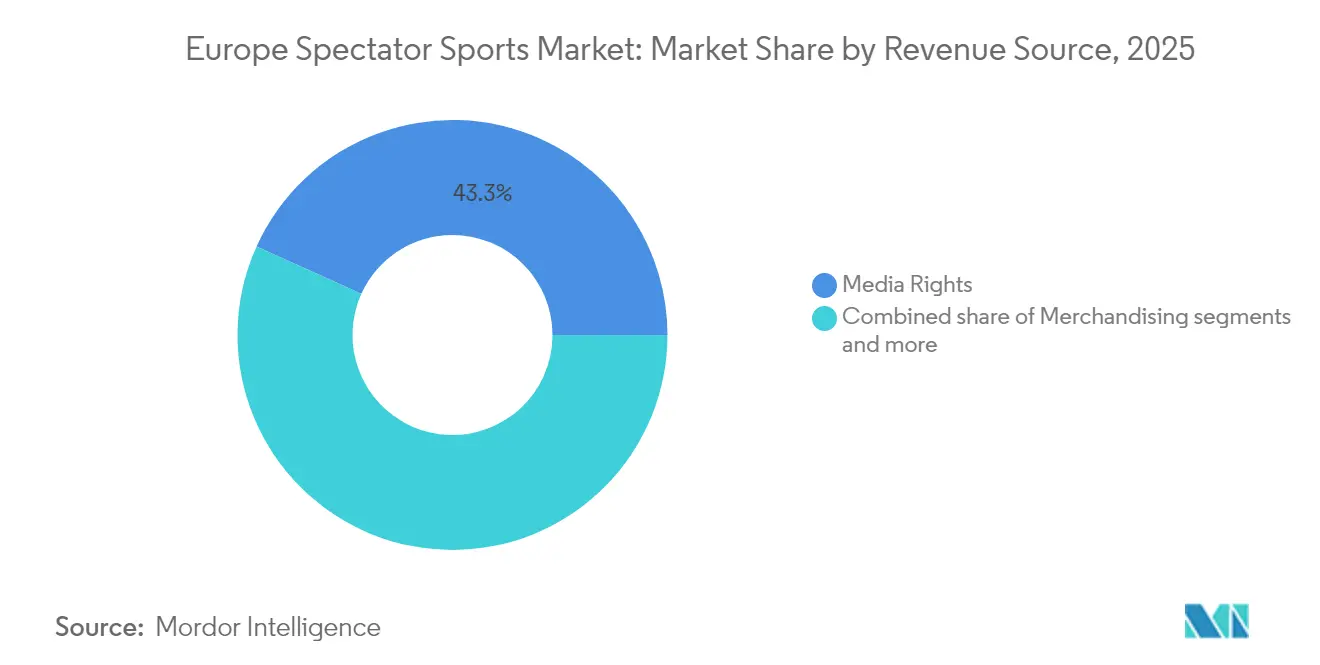
- Par source de revenus, les droits médias représentaient 43,25 % des revenus 2025 du marché européen des sports de spectateurs, mais le sponsoring est en passe de connaître l'expansion la plus rapide avec un TCAC de 11,39 % jusqu'en 2031.
- Par type de sport, le football conservait une part de 65,74 % du marché européen des sports de spectateurs, tandis que le football féminin affiche un TCAC de 13,85 % qui dépasse significativement toutes les autres disciplines.
- Par zone géographique, le Royaume-Uni représentait 28,05 % des revenus 2025 du marché européen des sports de spectateurs, tandis que le bloc nordique devrait afficher le TCAC régional le plus élevé à 8,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Montée en puissance des investissements dans les plateformes OTT | +1.2% | Mondial, avec une concentration au Royaume-Uni, en Allemagne et en France | Moyen terme (2 à 4 ans) |
| Expansion des accords de sponsoring paneuropéens | +0.8% | Marchés cœur de l'UE, avec des retombées au BENELUX et dans les pays nordiques | Long terme (≥ 4 ans) |
| Modernisation des stades et amélioration des places premium | +0.6% | Royaume-Uni, Allemagne, Espagne, Italie | Long terme (≥ 4 ans) |
| Popularité croissante des ligues professionnelles féminines | +0.9% | Mondial, avec des gains précoces au Royaume-Uni, en Allemagne et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Émergence des micro-paris et des paris en direct | +0.7% | Marchés régulés par l'UE, à l'exclusion des juridictions restreintes | Court terme (≤ 2 ans) |
| Mandats d'événements à émissions nettes nulles imposés par les régulateurs de l'UE | +0.4% | États membres de l'UE, avec des variations dans la mise en œuvre nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance des investissements dans les plateformes OTT
Les nouveaux entrants dans le streaming ont reconfiguré l'économie du sport européen en enchérissant agressivement sur les droits phares pour assurer la croissance de leur nombre d'abonnés, même au prix de marges à court terme comprimées. L'obtention par DAZN des droits de la Pro League belge pour 87,5 millions USD (84,2 millions EUR) annuellement jusqu'en 2030, malgré un contrat inférieur au précédent de 107 millions USD (103 millions EUR), illustre la volonté stratégique d'échanger la rentabilité contre l'échelle[2]Chambers and Partners, « Sports Law 2025 – Belgique », practiceguides.chambers.com . Des acteurs mondiaux tels qu'Amazon et Disney exploitent de vastes écosystèmes clients pour positionner le sport comme une ancre de fidélisation, et non comme un silo de profit autonome. À mesure que les diffuseurs traditionnels s'adaptent, beaucoup doivent soit augmenter leurs dépenses en droits, soit diversifier leurs catalogues de contenus, catalysant de nouveaux cycles d'enchères qui continuent de faire monter la valeur des actifs. Ce basculement du pouvoir accélère en définitive la convergence des médias, du commerce et de l'analyse des données au sein du marché européen des sports de spectateurs.
Expansion des accords de sponsoring paneuropéens
Les marques multinationales préfèrent de plus en plus les partenariats couvrant l'ensemble du continent, qui rationalisent les coûts d'activation tout en garantissant une narration cohérente au-delà des frontières. Le renouvellement global de PepsiCo avec le football féminin de l'UEFA illustre ce pivot stratégique en regroupant plusieurs marques de boissons dans toutes les compétitions féminines jusqu'en 2030[3]PepsiCo, « PepsiCo prolonge son partenariat avec le football féminin de l'UEFA jusqu'en 2030 », pepsico.com . De tels accords larges offrent aux détenteurs de droits des flux de trésorerie prévisibles et indexés sur l'inflation qui soutiennent la planification à long terme. Les économies d'échelle dans la production créative et l'achat d'espaces médias permettent un retour sur investissement mesurable pour les sponsors, même en période de volatilité économique. Adidas a conclu un accord exclusif pluriannuel de fourniture de tenues avec Liverpool FC, démontrant la valeur stratégique d'un seul contrat pour adresser à la fois les marchés domestique et international. Cette approche renforce les barrières concurrentielles, procurant un avantage aux organisations sportives capables de monétiser leurs actifs à l'échelle panrégionale.
Modernisation des stades et amélioration des places premium
Les grandes enceintes sportives européennes mettent en œuvre des projets de réaménagement à grande échelle afin de diversifier et d'élargir leurs sources de revenus au-delà de la billetterie traditionnelle. La rénovation du stade Bernabéu par Real Madrid intègre des caractéristiques avancées telles que des systèmes de pelouse rétractable, des zones de réalité mixte et des loges d'hospitalité 360 degrés à haute valeur ajoutée conçues pour attirer des tarifs premium. De même, la rénovation du Camp Nou de Barcelona comprend des suites VIP améliorées, des initiatives de conception à bilan carbone net nul et une infrastructure optimisée pour l'accueil d'événements tout au long de l'année. Ces investissements stratégiques répondent à l'évolution des attentes des consommateurs en matière de confort et d'intégration numérique, permettant aux clubs d'atteindre un chiffre d'affaires plus élevé par spectateur. Par ailleurs, l'amélioration des mesures de durabilité positionne ces enceintes comme des partenaires attrayants pour les entreprises qui accordent la priorité aux objectifs ESG. Les besoins en capital significatifs de ces projets renforcent la stabilité financière des franchises établies au sein du marché européen des sports de spectateurs.
Popularité croissante des ligues professionnelles féminines
Des fenêtres médiatiques à forte visibilité, une meilleure rémunération des athlètes et l'engagement des entreprises en faveur de la diversité ont propulsé les compétitions féminines d'un statut de niche vers des moteurs commerciaux évolutifs. La couverture en clair de la Women's Super League par la BBC, associée aux créneaux de diffusion dédiés de l'UEFA, a élargi l'audience à de nouveaux profils démographiques. Les marques exploitent une narration authentique pour séduire les supportrices et les millennials engagés socialement, se traduisant par une valorisation croissante des partenariats. Le renforcement des flux de revenus finance l'amélioration de la qualité de production et le développement à la base, favorisant un cycle vertueux de croissance du public et d'amélioration des performances. Le TCAC de 14,73 % associé au football féminin souligne son dynamisme hors norme par rapport aux compétitions masculines matures au sein du marché européen des sports de spectateurs.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation galopante des salaires des joueurs | -0.9% | Mondial, avec une concentration dans les ligues de premier rang | Court terme (≤ 2 ans) |
| Saturation des créneaux de diffusion traditionnels | -0.7% | Marchés matures : Royaume-Uni, Allemagne, France, Italie | Moyen terme (2 à 4 ans) |
| Risque accru de litiges liés aux commotions cérébrales | -0.5% | À l'échelle de l'UE, avec le Royaume-Uni en tête des précédents juridiques | Long terme (≥ 4 ans) |
| Application plus stricte des aides d'État et du Fair-Play Financier | -0.8% | États membres de l'UE sous la juridiction de l'UEFA/FIFA | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risque accru de litiges liés aux commotions cérébrales
Les actions en justice intentées par d'anciens joueurs de rugby et de football au Royaume-Uni, alléguant une négligence dans les protocoles liés aux traumatismes crâniens, représentent une responsabilité potentielle significative pour les instances dirigeantes. Ces poursuites mettent en lumière des préoccupations concernant les pratiques historiques et l'adéquation des mesures mises en place pour garantir la sécurité des joueurs. En réponse, les organisations dirigeantes ont introduit des règles de remplacement prolongées et des évaluations obligatoires des commotions cérébrales en bord de terrain. Cependant, les plaignants soutiennent que ces mesures ne remédient pas aux manquements passés et réclament une responsabilité rétroactive. La hausse des primes d'assurance aggrave davantage le problème, en particulier pour les petites organisations aux sources de revenus limitées ou peu diversifiées, qui peinent à absorber les dépenses croissantes associées à la gestion des risques. En outre, les avancées de la recherche scientifique sur les traumatismes crâniens pourraient élargir le champ des plaignants potentiels, créant une pression financière supplémentaire. Ce scénario constitue un risque pour les flux de trésorerie à long terme nécessaires au maintien des investissements à la base, ce qui pourrait affecter le développement et la croissance de ces sports à leurs niveaux fondamentaux.
Application plus stricte des aides d'État et du Fair-Play Financier
L'UEFA a infligé une amende de 36,5 millions USD (31 millions EUR) à Chelsea en 2024 pour irrégularités comptables, tandis que FC Barcelona fait face à des sanctions liées aux seuils masse salariale/revenus[4]UEFA, « Mise à jour du Fair-Play Financier 2024 », uefa.com . Un contrôle réglementaire accru impose des contraintes aux modèles d'expansion à effet de levier, restreint les investissements dans les effectifs et réduit la flexibilité stratégique des clubs. Cependant, les organisations qui adoptent des approches financièrement disciplinées acquièrent un avantage concurrentiel en allouant des ressources au développement des académies de jeunes et au renforcement des initiatives d'engagement numérique des supporters. À mesure que l'application de la réglementation devient plus cohérente, le potentiel de croissance du marché européen des sports de spectateurs devrait se modérer. Néanmoins, cette évolution est susceptible de favoriser une meilleure stabilité financière à long terme, créant un environnement opérationnel plus durable pour les acteurs du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
équipes, écosystème d'ancrage, monétisationLes équipes et clubs sportifs ont capté 56,12 % de la part du marché européen des sports de spectateurs en 2025, reflétant leur capacité inégalée à générer du contenu tout au long de l'année et à monétiser les points de contact des supporters sur tous les canaux. Leur contrôle des licences sur la propriété intellectuelle des athlètes, l'accès aux stades et l'image de marque historique constitue des barrières à l'entrée inatteignables pour les collectifs sportifs individuels. Le marché européen des sports de spectateurs est sur la voie d'une ascension régulière, portée par l'essor des chaînes OTT par abonnement, les stratégies de billetterie dynamique et les lancements de merchandising à l'échelle mondiale. Simultanément, les entités de courses affichent un TCAC de 9,38 % alors que la Formule 1 exploite la narration à l'ère Netflix et introduit des grands prix de destination de style Las Vegas qui séduisent les touristes et les acheteurs d'hospitalité d'entreprise.
Les équipes exploitent les fenêtres de transferts, les tournées de pré-saison et le contenu des académies pour maintenir l'engagement en dehors des calendriers de compétition, soutenant les renouvellements de sponsoring et la vente incitative basée sur les données. L'accélération des courses invite des partenariats intersectoriels — l'entrée d'Adidas avec Mercedes-AMG PETRONAS F1 offre une exposition de marque à un public aisé et technophile. Les sports individuels maintiennent des flux de trésorerie stables grâce à des structures de coûts inférieures et à la fidélité d'un public de niche, mais manquent du levier nécessaire pour obtenir des droits ultra-premium, plafonnant leur expansion relative au sein du marché européen des sports de spectateurs.


Par source de revenus :
le sponsoring dépasse les droits médiasEn 2025, les droits médias représentaient la plus grande part à 43,25 %, reflétant leur domination continue dans le mix de revenus. Cependant, le TCAC de 11,39 % projeté pour les sponsorings met en évidence un changement stratégique dans la génération de revenus, mettant l'accent sur des initiatives axées sur l'activation. Les sponsors accordent de plus en plus la priorité à l'accès à la propriété intellectuelle, à la création de contenus personnalisés et à l'intégration de données de première partie plutôt qu'aux placements de logo traditionnels. Cette évolution des préférences entraîne une réallocation des budgets de sponsoring, les entreprises optant pour des partenariats moins nombreux mais plus stratégiquement significatifs afin de maximiser la valeur et l'engagement.
Les canaux de merchandising font face à une marchandisation à mesure que les géants du commerce électronique compriment les marges, poussant les clubs à se différencier via des éditions limitées et des matériaux durables. La billetterie évolue vers une tarification algorithmique axée sur le mobile qui maximise le taux d'occupation tout en exploitant les données comportementales pour une monétisation incrémentale. Les entités disposant de plateformes de billetterie propriétaires conservent une valeur vie client plus élevée et une meilleure résilience face à la volatilité des droits de diffusion.
Par type de sport :
le football féminin génère de nouvelles couches de croissanceLe football dominait avec une part de 65,74 % en 2025, renforçant son rôle d'épine dorsale commerciale du marché européen des sports de spectateurs. Pourtant, le football féminin affiche un TCAC remarquable de 13,85 %, porté par des créneaux de diffusion dédiés et les objectifs d'inclusion des sponsors. Des normes de production équivalente nouvellement imposées garantissent une couverture de haute qualité, augmentant les audiences moyennes à la minute et permettant des coûts pour mille publicités premium. La taille du marché européen des sports de spectateurs pour les compétitions féminines, bien que partant d'une base plus petite, devrait tripler d'ici 2030, reflétant une forte élasticité de la demande.
Le cricket, le rugby et le tennis maintiennent des publics fidèles mais segmentés, générant des revenus stables de droits grâce à des contrats exclusifs de télévision payante. Des initiatives réglementaires telles que la recherche de l'UEFA sur la santé menstruelle renforcent davantage le bien-être des athlètes et les réputations des marques, favorisant un engagement à long terme. Les sports émergents comme le padel et l'esport exploitent des formats d'événements rentables pour toucher les audiences de la génération Z, offrant des voies de diversification aux diffuseurs à la recherche de portefeuilles de contenus différenciés au sein du marché européen des sports de spectateurs.
Analyse géographique
Marché des sports de spectacle au Royaume-Uni
Le Royaume-Uni a conservé sa position de leader avec 28,05 % des revenus de 2025, soutenu par la syndication mondiale de la Premier League et une culture d'abonnement profondément ancrée. Le forfait élargi de 215 matchs de Sky Sports illustre la capacité domestique à absorber des inventaires premium sans freiner la demande. La couverture du risque de change et une intermédiation financière sophistiquée facilitent la commercialisation mondiale des clubs britanniques.
Marché européen des sports de spectacle
Les marchés du football en France, en Espagne et en Italie, bien qu'ils détiennent une part significative dans l'industrie mondiale, font face à des obstacles notables. Ces marchés connaissent un flux constant de départs de joueurs talentueux vers des ligues proposant des packages financiers plus lucratifs, ce qui compromet leur capacité à retenir les meilleurs talents et à maintenir leur compétitivité. Par ailleurs, les défis macroéconomiques, tels que la baisse des dépenses de consommation, exercent une pression supplémentaire sur la génération de revenus et la stabilité globale du marché. Pour faire face à ces enjeux, les parties prenantes adoptent de plus en plus des stratégies de sponsoring innovantes. Par exemple, la France a mis en place des partenariats multi-clubs en cryptomonnaies, qui constituent une approche stratégique visant à diversifier les sources de revenus et à renforcer la résilience financière face aux incertitudes économiques persistantes. Les marchés nordiques s'imposent comme le bloc à la croissance la plus rapide avec un CAGR de 8,05 % jusqu'en 2031, grâce à un haut débit omniprésent, à des modèles de propriété par les membres des clubs favorisant la fidélité, et à des subventions gouvernementales pour la rénovation à neutralité carbone des enceintes sportives. Le BENELUX tire parti de ses capacités multilingues pour syndiquer efficacement du contenu sur les territoires adjacents, tandis que le reste de l'Europe, englobant la Pologne, la Grèce et les Balkans, offre un potentiel de croissance à long terme à mesure que la consommation des classes moyennes converge vers les standards occidentaux. La forte pénétration numérique transfrontalière réduit les obstacles logistiques, garantissant que le marché européen des sports de spectacle maintient une base adressable à l'échelle régionale.
Paysage réglementaire
La réglementation du marché européen des sports de compétition en tant que spectacle est façonnée par la gouvernance sportive transfrontalière et la supervision nationale, la conformité étant centrée sur les finances des clubs et l'intégrité sportive. Les règlements de durabilité financière de l'UEFA restent une contrainte majeure pour l'économie du football de haut niveau, l'organe de contrôle financier des clubs de l'UEFA (CFCB) ayant clôturé le cycle de surveillance 2025/26 le 30 juin 2026 et appliqué des mesures disciplinaires à 14 clubs. Cela s'accompagne d'accords de règlement pluriannuels, notamment avec le FC Barcelone, qui doit se conformer aux règles de revenus footballistiques d'ici la saison 2026/27.
Au Royaume-Uni, le cadre de l'Independent Football Regulator a progressé via le Football Governance Act 2025, avec des consultations portant sur les tests de propriété et les outils d'application destinés à soutenir une pleine entrée en fonction en 2026-27. La supervision du sport automobile est tout aussi encadrée par des règles, le Conseil mondial du sport automobile de la FIA ayant approuvé en juin 2026 des mises à jour des réglementations sportives, techniques et financières 2026 et 2027 pour la Formule 1, renforçant les exigences de conformité qui se propagent des équipes et des chaînes d'approvisionnement en unités de puissance aux circuits et aux organisateurs d'événements. Au niveau de l'UE, le 5e plan de travail de l'UE pour le sport (juillet 2024 à décembre 2027) fournit un cadre politique structuré pour la collaboration des États membres sur le sport, complétant l'examen du droit de la concurrence et les thématiques d'intégrité qui influencent la manière dont les ligues structurent les droits commerciaux, la gouvernance et l'accès au marché.
Analyse de la chaîne de valeur
La chaîne de valeur des sports de compétition en tant que spectacle en Europe commence par les détenteurs de droits (ligues, fédérations, clubs et promoteurs de courses) qui possèdent les formats de compétition et la propriété intellectuelle, puis se poursuit avec la livraison d'événements (sites, opérateurs de circuits, opérations du jour de match) et la monétisation via les droits médiatiques, le parrainage, la billetterie et le merchandising. Les organismes de gouvernance tels que l'UEFA et la FIA fixent des paramètres opérationnels qui façonnent les décisions amont, notamment les règles sportives, la conformité financière et les contrôles d'intégrité, qui se répercutent ensuite sur la commercialisation en aval. Les résultats de la surveillance du CFCB de l'UEFA, y compris la clôture du cycle 2025/26 le 30 juin 2026, affectent la capacité de dépenses des clubs et le niveau de risque contractuel dans l'ensemble de l'écosystème.
La distribution commerciale dépend des diffuseurs et des plateformes OTT qui assemblent le contenu en direct et les programmes connexes, tandis que les sponsors recherchent de plus en plus des activations mesurables liées aux données propriétaires sur les fans. Les facilitateurs incluent les prestataires de billetterie et de paiement, les fournisseurs de données et d'analyse, et les partenaires de sécurité et de stewarding, ainsi que les entrepreneurs de mise à niveau des installations qui augmentent le rendement par habitant grâce aux places premium et aux expériences d'hospitalité. Dans le sport automobile, la chaîne côté offre est plus industrialisée, s'appuyant sur des écosystèmes techniques homologués par la FIA (équipes, fabricants d'unités de puissance et composants réglementés) et un réseau de circuits calé sur le calendrier qui concentre la création de valeur autour d'événements en direct diffusés mondialement.
Paysage concurrentiel
Le marché européen des sports de spectateurs reste modérément fragmenté, les principales entités telles que UEFA Events SA, Formula One Group, Premier League Ltd, Real Madrid CF et Manchester United PLC représentant collectivement une part limitée du chiffre d'affaires global. Cette structure fragmentée maintient la dynamique concurrentielle dans les processus d'appels d'offres pour les droits de diffusion et de sponsoring, tout en permettant aux ligues plus petites de conserver un pouvoir de négociation. L'entrée de sociétés de capital-investissement, notamment CVC et Apollo, a introduit un accent stratégique sur les franchises sous-évaluées, favorisant des efforts de consolidation sélective sans perturber significativement la composition diversifiée du marché.
Les avancées technologiques reconfigurent le paysage concurrentiel au sein du marché. Les clubs sportifs adoptent de plus en plus des outils basés sur l'IA pour l'analyse des performances et les applications personnalisées d'engagement des supporters, conçues pour optimiser le revenu moyen par utilisateur. Simultanément, les ligues intègrent des technologies innovantes telles que les capteurs connectés dans le ballon, présentés pour la première fois lors de l'UEFA Women's EURO 2025, afin de renforcer leurs capacités de licence de données et d'ouvrir de nouveaux flux de revenus.
Les changements réglementaires introduisent des défis systémiques potentiels pour le marché. L'arrêt Diarra de la Cour de justice de l'Union européenne, qui traite des demandes d'indemnisation rétroactives, est susceptible d'avoir un impact significatif sur la distribution des frais de transfert dans l'ensemble de l'écosystème. Les clubs qui ont proactivement diversifié leurs modèles de revenus grâce à des plateformes par abonnement et à une programmation d'événements multidimensionnelle sont mieux positionnés pour atténuer les risques associés aux changements réglementaires tout en capitalisant sur les opportunités de croissance émergentes au sein du marché européen des sports de spectateurs.
Leaders du secteur européen des sports de spectateurs
Manchester United plc
FC Barcelona
Real Madrid CF
Formula One Group (événements en Europe)
FC Bayern Munich AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché européen des sports de spectacle
- Manchester United plc
- FC Barcelona
- Real Madrid CF
- FC Bayern Munich AG
- Juventus FC
- Borussia Dortmund GmbH
- Liverpool FC
- Arsenal FC
- Tottenham Hotspur Ltd
- Paris Saint-Germain FC
- AC Milan
- Inter Milan
- Atlético de Madrid
- Formula One Group
- LaLiga Group Intl.
- Premier League Ltd
- Six Nations Rugby
- European Professional Club Rugby
- AELTC (Wimbledon)
- UEFA Events SA
Lire l’analyse des entreprises de marché européen des sports de spectacle

Opportunités de marché et perspectives d'avenir
L'espace commercial inexploité s'élargit là où les détenteurs de droits peuvent construire des offres différenciées autour des compétitions féminines et du parrainage exploitant les données, appuyées par un comportement de partenariat pluriannuel visible sur le marché. Le renouvellement par PepsiCo de son partenariat avec le football féminin de l'UEFA jusqu'en 2030 illustre des activations multi-compétitions de plus longue durée par une grande marque, ce qui crée une marge pour que les clubs et fédérations vendent un inventaire modulaire, incluant des séries de contenu, de la propriété intellectuelle centrée sur les athlètes et des campagnes paneuropéennes, plutôt que de s'appuyer sur des placements ponctuels. Côté médias, la poursuite des enchères OTT pour du contenu sportif premium renforce l'intérêt pour les détenteurs de droits de segmenter les droits de manière plus granulaire, tels que les résumés, le contenu périphérique et l'accès direct au consommateur, afin de diversifier la distribution au-delà des grilles linéaires saturées.
Les initiatives réglementaires et politiques créent également des thématiques d'investissement autour de la gouvernance, de l'intégrité et de la durabilité qui façonnent la stratégie des sites et les formats d'événements. Le 5e plan de travail de l'UE pour le sport (juillet 2024 à décembre 2027) et les travaux de la Commission européenne vers une vision stratégique pour le sport en Europe d'ici fin 2026 fournissent un cadre politique pour des programmes liés à l'impact social, au sport sûr et à la collaboration transfrontalière. Parallèlement, la supervision nationale, telle que le cadre de l'Independent Football Regulator au Royaume-Uni, renforce l'accent mis sur la transparence de la propriété et la discipline financière. Dans le sport automobile, la saison 2026 de Formule 1 comptant 24 manches et les réglementations 2026 mises à jour de la FIA renforcent les opportunités pour les opérateurs de circuits, les prestataires d'hospitalité et les sponsors d'aligner leurs activations sur les changements techniques réglementés et les récits de durabilité, notamment les carburants durables, tout en préservant la rareté des événements en direct premium comme levier central de monétisation.
Recent Industry Developments in Marché européen des sports de spectacle
- Mai 2026 : Manchester United plc a publié ses résultats du 3e trimestre 2026 et confirmé le calendrier de présaison 2026/27, mettant en avant des matchs amicaux en Finlande, en Norvège, en République d'Irlande et en Suède contre l'Atlético de Madrid. L'annonce touche directement le marché du football de club européen et signale la stratégie d'engagement continue du club avec des marchés variés. Cette démarche implique un fort potentiel de revenus provenant des extensions de stade et de campagne, contribuant à soutenir des valorisations compétitives en Europe.
- Mai 2026 : Formula One Group a annoncé un chiffre d'affaires du T1 2026 de 617 millions USD, en hausse de 53 % sur un an. Ce résultat est directement lié aux revenus du sport automobile européen via les droits, les événements et la croissance des partenariats. Ce développement démontre l'élargissement de la portée commerciale et de la monétisation des droits médiatiques sur les marchés clés, impactant la valeur globale des sports de compétition en tant que spectacle.
- Avril 2026 : Fluidra a annoncé l'acquisition de Variopool, spécialiste des fonds de piscine mobiles et des aires de jeux aquatiques. L'opération concerne les équipements aquatiques et les systèmes de piscine clés en main dans les installations de spectacle et de loisirs. Cette acquisition renforce les capacités en matière d'offres d'équipements aquatiques dans l'hospitalité des stades, pouvant influencer la monétisation de l'expérience sur site en Europe.


Marché européen des sports de spectacle Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés par les sports de compétition en direct en tant que spectacle en Europe, y compris la fréquentation des événements et la monétisation connexe directement liée aux compétitions sportives et à l'engagement des fans.
Exclusions du périmètre : sont exclus le divertissement non sportif, les services de fitness généraux et les dépenses touristiques plus larges non directement liées aux événements sportifs en tant que spectacle.
Aperçu de la segmentation
- Par type
- Équipes et clubs sportifs
- Courses
- Sports individuels
- Par source de revenus
- Droits médias
- Merchandising
- Billets
- Sponsoring
- Par type de sport
- Football
- Cricket
- Rugby/football américain
- Tennis
- Autres types de sports
- Par zone géographique
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX
- PAYS NORDIQUES
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie de la manière dont les revenus sportifs circulent entre billetterie, médias, parrainages et merchandising, puis par la mise en correspondance de cette structure avec ce qui est rapporté dans les jeux de données officiels et publics. Nous nous sommes appuyés sur des sources réputées telles qu'Eurostat pour les indicateurs macroéconomiques, la Commission européenne pour le contexte politique et du marché numérique pertinent, les instituts nationaux de statistique pour les dépenses des ménages et la production de services, ainsi que les publications de l'UEFA et d'autres fédérations sportives pour le contexte des compétitions et de la fréquentation.
Pour rendre les intrants exploitables aux fins de dimensionnement, nous avons également examiné les états financiers publics des clubs et des ligues, les rapports annuels et les présentations aux investisseurs lorsqu'ils étaient disponibles, ainsi que la couverture de presse fiable des cycles de droits et des grandes rénovations de sites. En parallèle, nous avons utilisé des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, ainsi que des bases de données de brevets pour appuyer le filtrage des entités, le suivi des transactions et les contrôles de cohérence autour de la commercialisation et des technologies d'engagement des fans. Ces sources de recherche documentaire sont illustratives et non exhaustives, car de nombreuses autres références publiques et payantes ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens d'experts et d'enquêtes structurées auprès de détenteurs de droits, d'opérateurs d'événements, de sponsors et d'agences, ainsi que de participants aux médias et à la distribution dans les principaux pays européens. Nous avons utilisé ces échanges pour confirmer les fourchettes de répartition des revenus, le calendrier contractuel type des droits médiatiques, et l'évolution de l'utilisation de la capacité des stades et des tendances des places premium, ce qui a ensuite permis de combler les lacunes laissées par les rapports publics.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Cadres dirigeants : 12 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 20 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une approche mixte. Une construction descendante (top-down) a d'abord été développée en reconstituant le pool de revenus adressable à travers l'Europe via l'économie des événements sportifs et la répartition des sources de revenus, puis validée à l'aide de contrôles ascendants (bottom-up) sélectifs auprès d'organisations et de canaux échantillonnés.
En pratique, le modèle utilise des intrants tels que les profils de fréquentation des matchs et événements, l'utilisation de la capacité des stades et l'inventaire premium (hospitalité et places VIP), la durée du cycle des droits médiatiques et les hausses de renouvellement, l'intensité d'activation du parrainage, et les signaux de ventes de merchandising liés à la saisonnalité et aux années de tournoi. Là où les rapports publics sont inégaux entre les pays, nous avons combler les lacunes avec des fourchettes étayées par des entretiens, puis avons soumis les totaux à des tests de cohérence à l'aide de références échantillonnées de revenus par événement et de revenus par fan.
Pour les prévisions, une analyse de scénarios a été utilisée avec un scénario de base reflétant les renouvellements de droits attendus, la progression des prix des billets et la demande des sponsors, puis des scénarios alternatifs pour capturer les risques baissiers tels qu'un ralentissement des dépenses des consommateurs ou des retards de projets de sites. Les hypothèses ont été maintenues cohérentes en termes de calendrier des devises et de traitement de l'inflation, afin que les variations d'une année à l'autre reflètent l'évolution du marché plutôt que du bruit de modélisation.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants tels que les accords de droits rapportés, les divulgations de fréquentation et les indicateurs de dépenses macroéconomiques liés aux services de loisirs. Tout écart important par pays, type de sport ou source de revenus a été examiné, et s'il ne pouvait pas être expliqué par un décalage du calendrier des événements ou une hausse contractuelle connue, nous avons revérifié les hypothèses et recontacté les sources.
Avant validation finale, le modèle et les intrants clés font l'objet d'un examen par les analystes en plusieurs étapes afin d'aligner la logique de calcul, la cohérence des unités et les moteurs de croissance. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des réinitialisations majeures de droits, des changements réglementaires ou des perturbations d'événements majeurs modifient sensiblement les perspectives. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché européen des sports de compétition en tant que spectacle selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les sports de compétition en tant que spectacle en Europe peuvent différer considérablement, même lorsqu'elles semblent mesurer la même chose. Les écarts proviennent généralement de l'endroit où la limite est tracée sur les types de revenus, de la manière dont les pays sont comptabilisés, et du fait que l'estimation traite ou non les dépenses de loisirs connexes comme faisant partie du marché.
Les principaux facteurs d'écart sur ce marché sont souvent liés au fait que des services de loisirs et de sites plus larges soient inclus ou non, à la manière dont les droits médiatiques sont chronologiquement répartis sur des cycles pluriannuels, et à la manière dont la billetterie est traitée lorsque la revente secondaire et les forfaits d'hospitalité groupés sont impliqués. Le calendrier de conversion des devises importe également en Europe, car les revenus sont générés dans plusieurs devises puis convertis en USD pour la publication.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 71,90 milliards USD (2025) | |
| Association sectorielle A | 65,20 milliards USD (2025) | S'appuie souvent sur les revenus déclarés par les membres et peut sous-estimer les ligues plus petites et les événements non membres, et peut exclure certaines parties du merchandising et du parrainage comptabilisées en dehors du détenteur de droits principal. |
| Cabinet de conseil régional B | 82,40 milliards USD (2025) | Certaines estimations élargissent le périmètre pour inclure les revenus de loisirs et de services de sites connexes, et peuvent lisser les renouvellements de droits médiatiques à l'aide d'hypothèses de croissance générales plutôt que de cartographier les hausses contractuelles par cycle. |
Le tableau montre un écart net autour de la valeur de 2025, et dans le modèle de Mordor Intelligence, le périmètre est limité aux revenus des sports de compétition en tant que spectacle directement générés par la billetterie, les droits médiatiques, le parrainage et le merchandising, plutôt qu'aux dépenses plus larges de loisirs et de sites. Une fois ces choix de périmètre et ces règles de calendrier rendus explicites, les différences restantes s'expliquent généralement par les hypothèses de cycle des droits et la profondeur de couverture par pays et par sport.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché européen des sports de spectateurs d'ici 2031 ?
Il est prévu d'atteindre 97,45 milliards USD, reflétant un TCAC de 5,2 % à partir de 2026.
Quel flux de revenus connaît la croissance la plus rapide dans le sport européen ?
Les revenus de sponsoring devraient progresser à un TCAC de 11,39 % alors que les marques recherchent des partenariats riches en données et paneuropéens.
Pourquoi les ligues féminines sont-elles importantes pour la croissance future ?
Le football féminin affiche un TCAC de 13,85 %, porté par des créneaux de diffusion dédiés et des mandats d'inclusion d'entreprise qui attirent de nouveaux sponsors.
Quelle région affiche la plus forte dynamique de croissance ?
Les pays nordiques devraient afficher un TCAC de 8,05 % jusqu'en 2031 grâce à une forte adoption du numérique et au financement public d'enceintes durables.
Comment des règles de Fair-Play Financier plus strictes affecteront-elles les clubs ?
Elles favorisent les organisations financièrement disciplinées en limitant les dépenses à effet de levier, façonnant ainsi un environnement concurrentiel plus durable à travers l'Europe.
Dernière mise à jour de la page le:



