
Taille et part du marché européen de la surveillance de l'état des machines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.05 Milliards de dollars |
| Taille du Marché (2026) | 1.13 Milliards de dollars |
| Taille du Marché (2031) | 1.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.60 % |
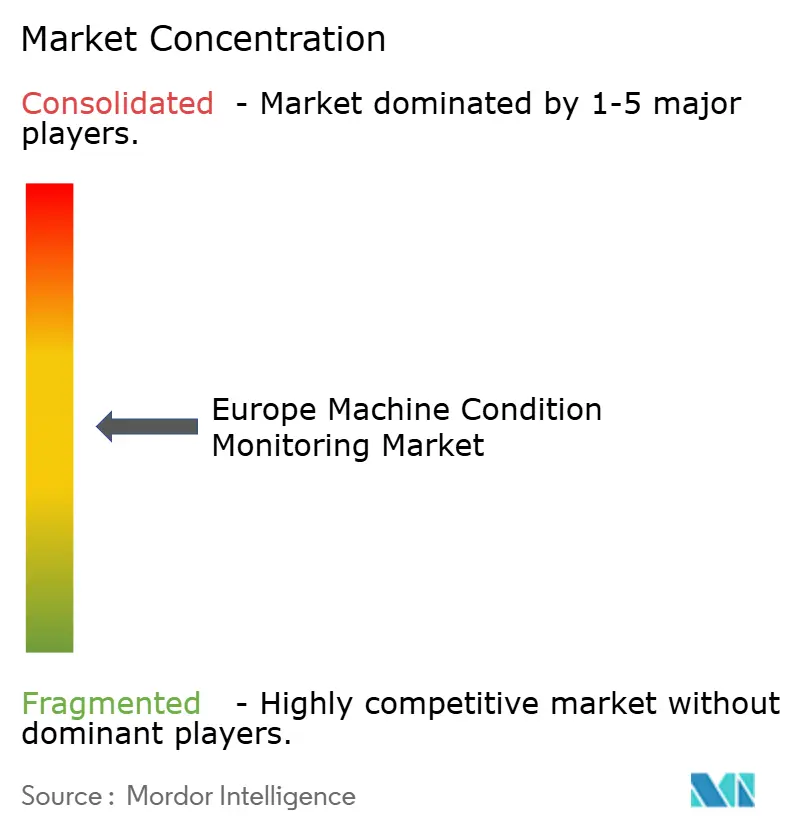
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la surveillance de l'état des machines par Mordor Intelligence
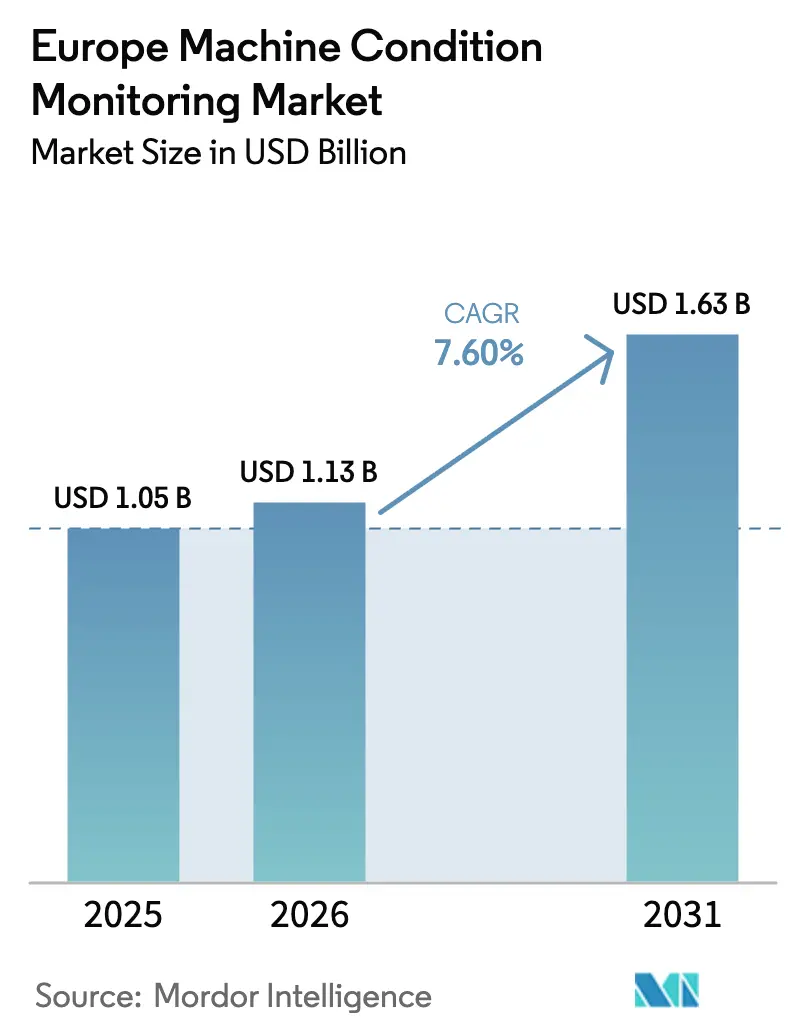
La taille du marché européen de la surveillance de l'état des machines en 2026 est estimée à 1,13 milliard USD, en hausse par rapport à la valeur de 2025 de 1,05 milliard USD, avec des projections pour 2031 affichant 1,63 milliard USD, progressant à un TCAC de 7,60 % sur la période 2026-2031. Cette expansion s'aligne sur l'accélération des programmes Industrie 4.0, notamment dans les usines automobiles allemandes et les lignes de processus espagnoles, où les diagnostics activés par la périphérie réduisent les temps d'arrêt et préviennent les arrêts de ligne coûteux. Des catalyseurs réglementaires tels que la directive NIS2 élèvent les exigences en matière de cybersécurité pour les actifs connectés, entraînant une demande accrue de plateformes de surveillance sécurisées en temps réel. Les fournisseurs qui associent l'analytique vibratoire héritée à des informations contextuelles pilotées par l'intelligence artificielle gagnent en compétitivité, tandis que la tarification par abonnement convertit d'importants investissements en capital en dépenses d'exploitation gérables. Par ailleurs, le déploiement de la 5G en Europe, conjugué à la pénurie croissante de techniciens de maintenance qualifiés, renforce l'argumentaire commercial en faveur des solutions automatisées d'évaluation de l'état de santé des équipements.
Principaux enseignements du rapport
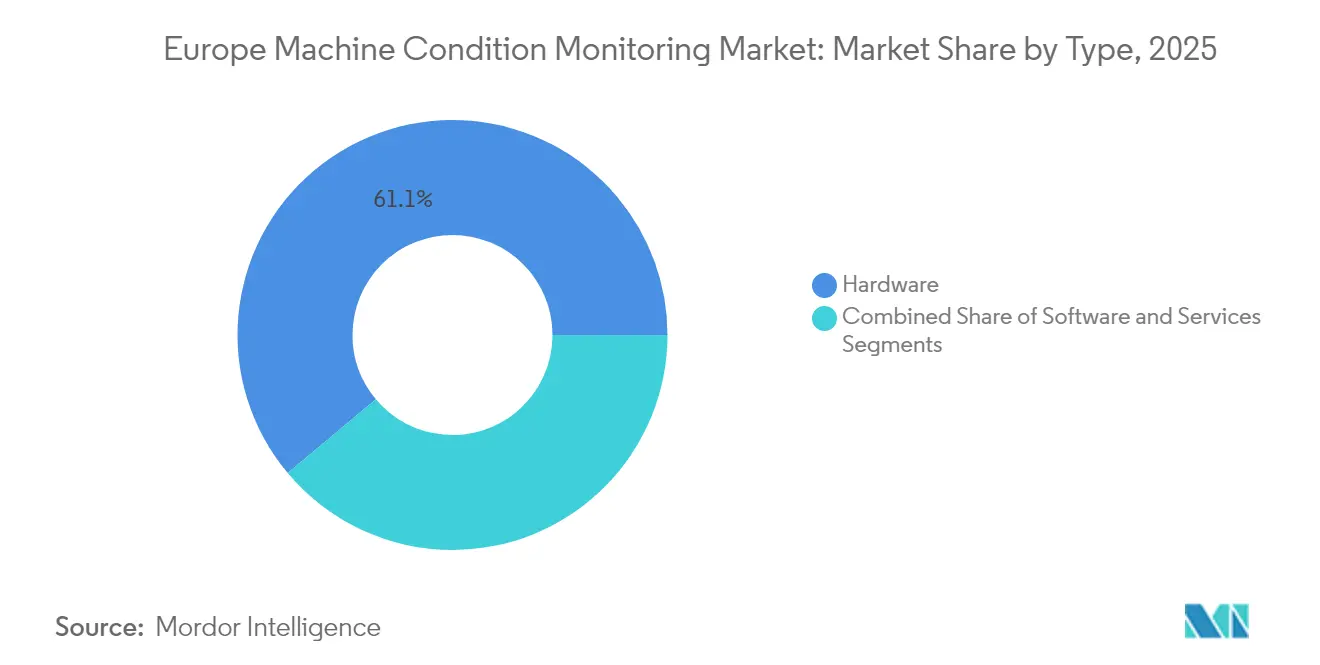
- Par type, le matériel a dominé avec une part de revenus de 61,10 % du marché européen de la surveillance de l'état des machines en 2025, tandis que les services sont en voie d'atteindre le TCAC le plus rapide de 8,65 % d'ici 2031.
- Par technique de surveillance, les systèmes en ligne ont représenté 56,20 % de la part du marché européen de la surveillance de l'état des machines en 2025 ; les capteurs dotés d'intelligence artificielle en périphérie ont enregistré le TCAC le plus rapide de 8,72 %.
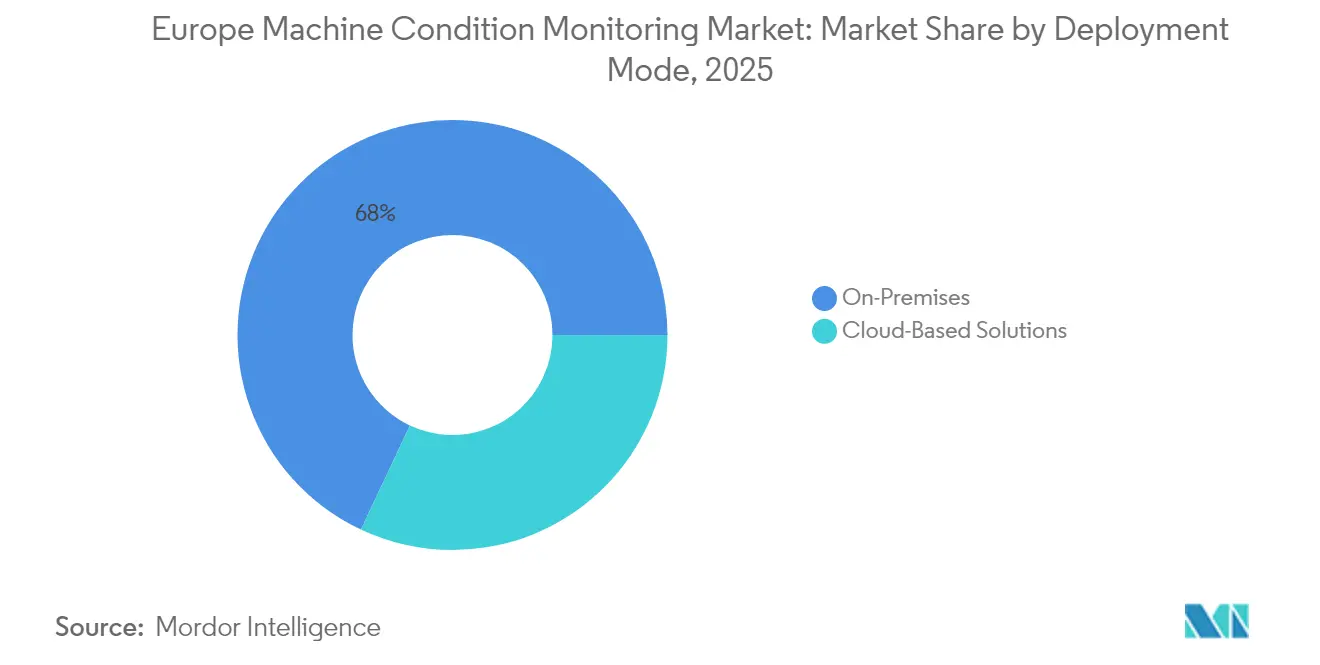
- Par mode de déploiement, les plateformes sur site ont dominé avec une part de 68,00 % du marché européen de la surveillance de l'état des machines en 2025, tandis que les solutions cloud devraient se développer à un TCAC de 8,55 % à mesure que les cadres de sécurité arrivent à maturité.
- Par secteur d'utilisateur final, le pétrole et le gaz ont capté 29,90 % de la taille du marché européen de la surveillance de l'état des machines en 2025, et la fabrication discrète affiche le TCAC le plus élevé de 9,05 % jusqu'en 2031.
- Par pays, l'Allemagne a contribué à hauteur de 28,10 % des revenus 2025 du marché européen de la surveillance de l'état des machines, tandis que l'Espagne accélérera à un TCAC de 8,95 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Amélioration des performances des équipements grâce à la maintenance prédictive | +1.8% | Allemagne, France, Pays-Bas | Moyen terme (2-4 ans) |
| Expansion de l'Industrie 4.0 dans l'ensemble du secteur manufacturier | +2.1% | Allemagne, Italie, Espagne | Long terme (≥ 4 ans) |
| Transition vers les opérations à distance et la sécurité des travailleurs | +1.2% | Royaume-Uni, France, Allemagne | Court terme (≤ 2 ans) |
| Pression réglementaire croissante sur la disponibilité des infrastructures critiques | +0.9% | Allemagne, Pays-Bas, Royaume-Uni | Moyen terme (2-4 ans) |
| Capteurs intelligents d'intelligence artificielle en périphérie permettant l'analytique en temps réel | +1.4% | Allemagne, Espagne, Pays-Bas | Long terme (≥ 4 ans) |
| Émergence de plateformes de surveillance par abonnement | +0.7% | Royaume-Uni, Allemagne, France | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Amélioration des performances des équipements grâce à la maintenance prédictive
Les fabricants allemands, français et néerlandais considèrent désormais la maintenance réactive comme une source de perte de rentabilité, des études montrant qu'elle peut gaspiller jusqu'à 70 % de la durée de vie potentielle des actifs. Le consortium Manufacturing-X en Allemagne, soutenu par 133 millions EUR (150,5 millions USD), intègre les données de santé des machines et les indicateurs de production pour réduire les temps d'arrêt non planifiés de 25 à 30 % et prolonger la durée de vie des actifs de 15 à 20 %. Le système en ligne de Schaeffler déployé sur 58 entraînements dans son hub logistique européen a généré des économies à six chiffres, validant les attentes en matière de retour sur investissement.[1]Plant & Works Engineering, "Études de cas sur la surveillance de l'état des machines," pwemag.co.uk L'intégration des informations vibratoires et de signature électrique permet de détecter plus tôt les causes profondes des défauts, réorientant la main-d'œuvre de maintenance vers des tâches d'amélioration continue. Les gains qui en résultent améliorent la disponibilité des installations et font des approches prédictives une pratique standard dans les usines de taille intermédiaire.
Adoption de l'Industrie 4.0 dans les secteurs manufacturier et de transformation
La transition de l'Europe vers une production centrée sur les données unifie les capteurs du plancher d'usine avec la planification des ressources d'entreprise et les applications d'exécution de fabrication. Une couverture 5G solide en Allemagne, en Italie et en Espagne permet un flux de données sécurisé et à haut débit entre les machines et les jumeaux numériques, ouvrant la voie à des boucles d'amélioration continue. Le Groupe moteur numérique de Siemens (lancé en 2024) illustre la manière dont un acteur de l'automatisation intègre l'analytique directement dans les variateurs de moteurs.[2]Siemens AG, "Lancement du groupe moteur numérique," siemens.com Les exploitants de procédés intègrent les flux de température, de pression et de vibration dans une interface unifiée, révélant des corrélations entre l'état des actifs et le rendement des produits qui étaient auparavant invisibles. Les efforts de normalisation dans le cadre de Manufacturing-X abaissent les barrières à l'intégration, accélérant les déploiements multi-sites et alimentant le marché européen de la surveillance de l'état des machines.
Capteurs intelligents d'intelligence artificielle en périphérie permettant l'analytique en temps réel
L'intégration de cœurs d'apprentissage automatique dans les capteurs élimine la latence et les obstacles liés à la bande passante. La plateforme multimodale du Fraunhofer IPMS réduit le trafic de données de 90 % tout en émettant des alarmes en quelques millisecondes pour les équipements critiques. Le Voyager4 d'Analog Devices intègre des accéléromètres MEMS et une intelligence artificielle embarquée pour détecter les défauts de roulement sans serveur ni passerelle. Ces dispositifs recalibrent les taux d'échantillonnage en fonction de la charge, prolongeant la durée de vie des batteries des pompes et convoyeurs distants. Les algorithmes TinyML favorisent la reconnaissance de formes autrefois accessible uniquement aux grandes entreprises du classement Fortune 500, démocratisant les diagnostics avancés pour les petites et moyennes entreprises et élargissant le corridor d'adoption du marché européen de la surveillance de l'état des machines.
Pression réglementaire croissante sur la disponibilité des actifs dans les infrastructures critiques
La directive NIS2 couvre désormais la fabrication et les infrastructures essentielles, sanctionnant les programmes de résilience inadéquats par des amendes pouvant atteindre 10 millions EUR ou 2 % du chiffre d'affaires mondial.[3]Kaan Ozdogan, "À qui s'applique la NIS2 ?", Lexology, lexology.com Le rapport NIS360 2024 de l'ENISA identifie six secteurs en « zone de risque », incitant les exploitants à justifier des dispositifs proactifs de détection des défauts. Les exploitants étant tenus de déposer des rapports d'incidents dans les 24 heures, la surveillance continue est devenue une exigence de conformité plutôt qu'un outil de productivité facultatif. Cette évolution oriente de nouveaux capitaux vers des systèmes sécurisés et en fonctionnement permanent, et rehausse les projections de dépenses à long terme sur le marché européen de la surveillance de l'état des machines.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Implications de coût des rétroéquipements et de l'intégration | -1.4% | Italie, Espagne, Europe de l'Est | Court terme (≤ 2 ans) |
| Incertitudes macroéconomiques et géopolitiques | -0.8% | Allemagne, Royaume-Uni, France | Moyen terme (2-4 ans) |
| Préoccupations relatives à la cybersécurité et à la propriété des données | -1.1% | Allemagne, Pays-Bas, France | Moyen terme (2-4 ans) |
| Pénurie d'analystes en vibrations | -0.9% | Allemagne, Royaume-Uni, Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Implications de coût des rétroéquipements et de l'intégration
Les pompes, turbines et extrudeuses héritées manquent souvent de points de fixation ou d'interfaces numériques pour les accéléromètres multi-axes actuels. L'intégration de réseaux sans fil avec des automates programmables des années 1990 peut faire gonfler les coûts de projet de 30 à 40 % par rapport aux seuls coûts des capteurs. Les certifications pour zones dangereuses dans les installations pétrochimiques doublent en outre les dépenses consacrées au matériel antidéflagrant, notamment dans les installations vieillissantes d'Italie, d'Espagne et d'Europe de l'Est. La diversité des codes électriques nationaux, les nuances du marquage CE et les règles ATEX allongent les délais de projet et diluent les calculs de retour sur investissement, freinant l'adoption dans les segments sensibles aux prix du marché européen de la surveillance de l'état des machines.
Préoccupations relatives à la cybersécurité et à la propriété des données dans les actifs connectés
L'ajout de milliers de nœuds équipés de radio multiplie les vecteurs d'attaque. Les fabricants craignent qu'un réseau de capteurs compromis puisse déclencher des amendes au titre de la NIS2 ou provoquer des arrêts non planifiés. Les constructeurs automobiles allemands insistent sur des architectures de confiance zéro avec chiffrement au niveau du dispositif avant d'autoriser les connexions cloud. Les réglementations sur la souveraineté des données exigent que les serveurs d'analytique soient hébergés dans des juridictions de l'Union européenne, ce qui complique la gestion de parcs multi-pays. De nombreuses installations de taille intermédiaire manquent de compétences en sécurité en interne et s'appuient sur des services de sécurité gérés par des tiers, ce qui augmente les coûts d'exploitation et allonge les cycles de déploiement dans le secteur européen de la surveillance de l'état des machines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la base matérielle soutient la croissance des servicesLe matériel a conservé une position dominante de 61,10 % des revenus en 2025, soutenu par des accéléromètres, des sondes ultrasoniques et des caméras infrarouges indispensables constituant la première ligne de tout programme de surveillance. Les instruments de mesure des vibrations dominent car les machines tournantes restent omniprésentes, tandis que les dispositifs de thermographie gagnent du terrain pour les audits d'appareillages haute tension. La taille du marché européen de la surveillance de l'état des machines pour le matériel a atteint 641,55 millions USD en 2025. Les services affichent toutefois un TCAC de 8,65 % à mesure que les modèles par abonnement se développent. Les fournisseurs proposent désormais des formules incluant la location de capteurs, l'hébergement des données et des rapports mensuels sur l'état de santé, acceptés par les directeurs financiers soucieux de maîtriser leurs coûts. Les logiciels, bien que représentant une part plus modeste, fournissent le moteur analytique qui convertit les flux de signaux en ordres de travail exploitables. Les modules d'apprentissage automatique automatisent la classification des défauts, comblant un déficit de compétences face à la rareté des experts en vibrations.
Le matériel servant de point d'entrée pour les revenus de services ultérieurs, les fournisseurs adoptent des stratégies de type « rasoir et lames », proposant des kits sans fil à bas coût qui servent ensuite d'ancrage à des contrats de services multi-sites. Les solutions hybrides intégrant l'analyse de la lubrification et la surveillance de la signature électrique enrichissent le contexte pour le diagnostic des causes profondes, renforçant les opportunités de vente croisée. Les équipements de thermographie et d'ultrason protègent respectivement les actifs électriques et les systèmes d'air comprimé, élargissant la part de portefeuille au sein des grands comptes matures.


Par technique de surveillance :
les systèmes en ligne en position d'ancrage, les capteurs d'intelligence artificielle en périphérie en têteLes installations en ligne ont représenté 56,20 % des revenus de 2025, les propriétaires d'actifs critiques refusant de s'appuyer sur des contrôles périodiques. Les turbines à grande vitesse, les compresseurs et les aiguillages ferroviaires transmettent désormais des données en continu, permettant de détecter les dégradations des heures, et non des semaines, avant une défaillance. La part du marché européen de la surveillance de l'état des machines pour les solutions en ligne repose sur la maturation des protocoles maillés sans fil et les batteries longue durée qui réduisent la main-d'œuvre de câblage. Les dispositifs portables subsistent sur les convoyeurs non critiques, choisis pour leur flexibilité et leur faible coût initial.
Les capteurs d'intelligence artificielle en périphérie retiennent l'attention avec un TCAC prévu de 8,72 %. En déplaçant la reconnaissance de formes vers le dispositif, ces nœuds ne transmettent que des indicateurs de défauts condensés, réduisant les frais de bande passante et permettant des déploiements sur réseau LTE privé au cœur des raffineries. Le déploiement KONUX de Deutsche Bahn démontre comment la surveillance continue des aiguillages ferroviaires déclenche l'intervention préventive des équipes de terrain, réduisant les minutes de perturbation du réseau. Des approches hybrides émergent : les techniciens collectent des relevés rapides via des appareils Bluetooth portables, puis les téléchargent vers des tableaux de bord de parc pour la corrélation des tendances, maximisant la couverture tout en maîtrisant les dépenses.
Par mode de déploiement :
la sécurité sur site prédomine, le cloud progresseLes plateformes sur site ont sécurisé 68,00 % des dépenses de 2025, reflétant l'insistance des fabricants européens sur la conservation locale des données dans un contexte d'évolution des lois sur la cybersécurité. Les installations hébergent des serveurs dans des baies sécurisées, garantissant un accès aux alarmes en sous-milliseconde et simplifiant les pistes d'audit NIS2. Pourtant, la croissance du cloud à un TCAC de 8,55 % atteste d'une dynamique vers l'analytique évolutive. Les hyperscalers exploitent désormais des centres de données exclusivement en Union européenne avec des contrôles ISO 27001, atténuant les craintes de souveraineté et ouvrant la voie à des analyses comparatives à l'échelle de l'entreprise sur des gigaoctets de spectres de vibrations.
Les architectures hybrides combinent les deux approches : le prétraitement s'effectue à la périphérie pour les alarmes en temps réel, puis les caractéristiques de tendance sont téléchargées vers des clouds régionaux pour un apprentissage automatique plus approfondi. Cette topologie offre un cheminement de sécurité dès la conception pour les secteurs averses au risque, notamment les industries pharmaceutiques et la défense, où la latence, la confidentialité et la conformité se croisent. Les compagnies d'assurance commençant à récompenser les installations disposant de programmes prédictifs documentés, les directeurs financiers acceptent les frais d'exploitation par abonnement en lieu et place des coûts de pannes imprévisibles, orientant des charges de travail supplémentaires vers le cloud.
Par secteur d'utilisateur final :
le pétrole et le gaz en tête, la fabrication discrète s'accélèreLe secteur pétrolier et gazier a conservé 29,90 % des revenus de 2025 ; les plateformes offshore, les pipelines et les raffineries aval s'appuient sur des diagnostics continus pour atténuer les risques environnementaux et de sécurité. Les compresseurs et pompes vieillissants imposés par le règlement européen sur le méthane doivent attester de leur intégrité mécanique, alimentant les rétroéquipements en capteurs. La fabrication discrète affiche cependant un TCAC de 9,05 % jusqu'en 2031. Les lignes automobiles, électroniques et d'emballage intègrent des diagnostics intelligents à chaque servomoteur et chaque réducteur, reliant les indicateurs d'état de santé aux plannings en flux tendu.
La fabrication de processus — produits chimiques, alimentation et boissons — reste un adoptant solide où un débit ininterrompu exige une haute fiabilité. Les secteurs aérospatial, maritime et de la défense requièrent des équipements robustes, résistants aux interférences électromagnétiques et dotés de communications chiffrées, positionnant des fournisseurs de niche pour des marges premium. Les services publics de production d'énergie intègrent les données de surveillance de l'état avec les plateformes de trading d'énergie, prédisant la disponibilité des installations pour les marchés spot du lendemain.
Analyse géographique
Marché allemand de la surveillance de l'état des machines
L'Allemagne a généré 28,10 % du marché européen de la surveillance de l'état des machines en 2025, soutenue par les pôles automobiles, chimiques et mécaniques. Le programme Manufacturing-X financé par le gouvernement relie les données OT-IT au sein de 115 entreprises, créant un terrain fertile pour le déploiement de capteurs. Les déficits de main-d'œuvre estimés à 200 000 techniciens d'ici 2027 poussent les entreprises à automatiser les contrôles de santé des équipements. Malgré un réseau 5G robuste, un accès inégal à la fibre peut ralentir l'adoption du cloud dans les installations rurales, soutenant la demande de solutions sur site. La présence de Siemens, Schaeffler et Bosch favorise un écosystème approfondi de projets pilotes et d'études de cas de premiers adoptants.
Marché espagnol de la surveillance de l'état des machines
L'Espagne représente la région à la croissance la plus rapide : un CAGR de 8,95 %. Des taux élevés d'adoption de l'IA (70 % des entreprises constatant des gains de productivité) s'articulent avec les subventions liées à l'Industrie 4.0. L'expansion des énergies renouvelables, notamment dans les parcs éoliens dispersés sur des terrains difficiles, nécessite des nœuds de surveillance sans fil alimentés à l'énergie solaire. L'acquisition par Lear de l'intégrateur local WIP Industrial Automation en 2024 témoigne de la confiance des acteurs mondiaux. L'initiative de Madrid en faveur de la montée en compétences numériques accélère davantage l'adoption, positionnant l'Espagne comme un pôle d'exportation technologique vers l'Amérique latine.
Marchés européens au sens large
Le Royaume-Uni, la France et l'Italie constituent des marchés matures mais riches en opportunités, où le renouvellement des actifs génère des cycles réguliers de remplacement de capteurs. La complexité douanière post-Brexit incite les usines britanniques à optimiser leur disponibilité grâce à des analyses prédictives. Les Pays-Bas tirent parti de leurs ports pétrochimiques et de leurs plateformes logistiques, nécessitant des capteurs classifiés ATEX et des analyses avancées de lubrification. L'Europe de l'Est, regroupée sous la dénomination Reste de l'Europe, présente des projets greenfield prometteurs dans les corridors de fabrication automobile et de batteries, bien que les contraintes budgétaires orientent souvent les acheteurs vers des kits portables dans un premier temps.
Paysage réglementaire
L'environnement réglementaire européen pour la surveillance des conditions des machines se durcit autour des machines connectées, de la cybersécurité et de la transparence de l'information. Le règlement (UE) 2023/1230 relatif aux machines remplace la directive 2006/42/CE et devient obligatoirement applicable à partir du 20 janvier 2027, élargissant les exigences de conformité à la cybersécurité et aux fonctions basées sur l'IA qui recoupent les portails de surveillance à distance et les systèmes de diagnostic connectés.
Dans la perspective de cette applicabilité, les États membres sont tenus de notifier à la Commission européenne les règles nationales de sanctions avant octobre 2026, ce qui accroît l'urgence de mise en conformité pour les fabricants d'équipement d'origine, les intégrateurs et les utilisateurs finaux qui adaptent des capteurs et des passerelles. Parallèlement, les exigences de résilience en cybersécurité pour les actifs connectés, y compris la gestion des risques imposée par NIS2 et les attentes en matière de réponse aux incidents évoquées dans le contexte du marché, soutiennent la demande d'architectures renforcées, de pistes d'audit et de traitement sécurisé des données à travers les déploiements de surveillance.
Analyse de la chaîne de valeur
La chaîne de valeur couvre l'approvisionnement en capteurs et composants matériels, y compris les accéléromètres MEMS, les éléments piézoélectriques et l'électronique embarquée, suivi par l'intégration d'appareils et de systèmes tels que les passerelles, le traitement en périphérie (edge) et la connectivité. Les logiciels d'analyse, déployés soit sur site soit dans le cloud, soutiennent ensuite des services récurrents tels que le diagnostic à distance, l'ingénierie de fiabilité et la surveillance gérée.
La dépendance de l'Europe aux matières premières et composants critiques importés pour les capteurs et l'électronique de qualité industrielle, y compris la fabrication de MEMS et les circuits intégrés spécifiques (ASIC), peut affecter les délais et les coûts des programmes de capteurs à IA embarquée. En amont intermédiaire, l'activité d'assemblage et d'intégration est concentrée en Europe centrale et orientale pour certaines parties de la chaîne de production, tandis que des acteurs historiques et spécialistes tels que Siemens, SKF et Schaeffler regroupent matériel, analyses et services en offres de cycle de vie complet. En aval, les utilisateurs finaux dans le pétrole et gaz, l'énergie, la fabrication de process et la fabrication discrète achètent généralement via une combinaison de contrats d'entreprise directs et de partenaires de distribution, avec une plus grande valeur captée dans les abonnements logiciels et les services qui transforment les données de capteurs en ordres de travail, documentation de conformité et résultats de disponibilité opérationnelle.
Paysage concurrentiel
Le marché européen de la surveillance de l'état des machines s'équilibre entre des conglomérats d'automatisation diversifiés et des spécialistes agiles de capteurs. Siemens, Emerson et Honeywell exploitent leur levier de base installée, en regroupant logiciels, passerelles et services professionnels. L'acquisition d'AspenTech par Emerson pour 7,2 milliards USD en 2025 témoigne d'une volonté de détenir une analytique à haute marge.[4]Emerson, "Emerson acquiert AspenTech," emerson.com SKF, Schaeffler et NSK renforcent leur emprise sur les diagnostics centrés sur les roulements, intégrant des lubrificateurs intelligents et des données d'entraînement électromécanique. Honeywell et Danfoss associent des contrôleurs renforcés en cybersécurité à des tableaux de bord cloud, répondant aux clauses plus strictes de la NIS2.
Les startups d'analytique en périphérie occupent les espaces blancs. Samotics a obtenu 20 millions EUR de financement de la Banque européenne d'investissement pour affiner l'analyse de signature électrique pour les pompes immergées. KONUX exploite l'intelligence artificielle pour surveiller la géométrie des aiguillages ferroviaires, en partenariat avec Deutsche Bahn sur des déploiements pluriannuels. Les spin-offs du Fraunhofer commercialisent des réseaux de neurones ultra-basse consommation, ciblant les PME dépourvues de spécialistes en données. Les distributeurs tels qu'EU Automation publient des guides de mise en œuvre, facilitant l'adoption pour les installations de niveau intermédiaire.
Le pouvoir de fixation des prix favorise les fournisseurs proposant des solutions en boucle fermée et un retour sur investissement mesurable. Les programmes prédictifs réduisant les réclamations sous garantie, des alliances avec les équipementiers émergent : l'acquisition du groupe Födisch par ABB renforce les diagnostics de conformité environnementale. La dynamique des fusions et acquisitions devrait se poursuivre, les entreprises cherchant à élargir leur portefeuille couvrant capteurs, connectivité, intelligence artificielle et services pour satisfaire les utilisateurs finaux, en consolidant les listes de fournisseurs dans le cadre des politiques d'approvisionnement en matière de cybersécurité.
Leaders du secteur européen de la surveillance de l'état des machines
SKF AB
Schaeffler Technologies AG and Co. KG
Emerson Electric Co.
Honeywell International Inc.
General Electric Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la surveillance de l'état des machines
- SKF AB
- Schaeffler Technologies AG and Co. KG
- Emerson Electric Co.
- Honeywell International Inc.
- General Electric Company
- Siemens AG
- Brüel and Kjær Vibro A/S
- Baker Hughes Company
- Meggitt PLC
- Pruftechnik Dieter Busch GmbH
- I-care NV
- SPM Instrument AB
- Spectris PLC
- PCE Instruments (PCE Holding GmbH)
- PCB Piezotronics Inc.
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- Fluke Corporation
- Ametek Inc. (Spectro Scientific)
- ALS Limited
- National Instruments Corporation
- FLIR Systems Inc.
- ABB Ltd.

Opportunités de marché et perspectives d'avenir
La modernisation portée par la conformité réglementaire constitue une opportunité clé avant l'applicabilité obligatoire du règlement sur les machines le 20 janvier 2027. L'accent renforcé du règlement sur la cybersécurité et les fonctionnalités numériques accroît la demande de systèmes de surveillance des conditions sécurisés combinant appareils renforcés, accès à distance contrôlé et documentation numérique traçable, particulièrement à mesure que les usines passent des contrôles portables à une surveillance permanente et que les fabricants d'équipement d'origine intègrent des conceptions prêtes pour la surveillance.
L'expansion des capacités est déjà visible sur le marché. L'acquisition de G-Tech Instruments par SKF en mars 2026 vise à élargir les outils de diagnostic dans les secteurs maritime, ferroviaire et énergétique, tandis que le lancement du FAG OPTIME E-CM par Schaeffler en février 2026 cible la surveillance électrique des conditions des moteurs triphasés. Le partenariat distinct d'avril 2026 sur le calcul souverain en IA entre SKF AB et Sferical AI en Suède soutient des travaux supplémentaires sur la maintenance prédictive et le développement de produits numériques.
Recent Industry Developments in Marché européen de la surveillance de l'état des machines
- Mars 2026 : SKF AB a signé un accord pour acquérir G-Tech Instruments Inc., un spécialiste basé à Taïwan des analyseurs de vibrations et outils de diagnostic, afin de renforcer son portefeuille de services de surveillance des conditions. Cette opération élargit l'écosystème de capteurs et de diagnostics de SKF et renforce son positionnement concurrentiel sur les marchés européens et pertinents pour Mordor. L'acquisition élargit les capacités régionales et accélère l'intégration de diagnostics avancés dans les offres existantes.
- Février 2026 : SKF AB a présenté une version améliorée du capteur SKF Quick Collect (CMDT 392) lors du salon Maintenance Dortmund 2026. Cette mise à niveau du produit améliore les capacités des appareils de surveillance des vibrations et des conditions, permettant une capture de données plus précise en périphérie. Ce matériel renouvelé renforce le portefeuille de SKF et facilite un déploiement plus rapide des analyses en temps réel pour les équipes de maintenance.
- Janvier 2026 : Schaeffler Technologies AG & Co. KG a annoncé le lancement de FAG OPTIME E-CM, un système de surveillance électrique des conditions des moteurs triphasés par analyse des courants et tensions électriques. Cette extension élargit le champ de la surveillance des conditions des moteurs au domaine électrique. Elle permet des solutions de surveillance plus intégrées à travers les systèmes d'entraînement, renforçant la position de Schaeffler dans le diagnostic intelligent des roulements et moteurs.


Marché européen de la surveillance de l'état des machines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les solutions utilisées pour suivre l'état de santé des machines industrielles en Europe afin que les pannes puissent être détectées tôt, généralement au moyen de capteurs, de logiciels et de services associés qui soutiennent les décisions de maintenance.
Exclusions du périmètre : nous excluons les commandes générales d'automatisation d'usine qui ne mesurent pas l'état des équipements, et nous excluons également la main-d'œuvre de réparation ponctuelle qui n'est pas vendue comme un service de surveillance.
Aperçu de la segmentation
- Par type
- Matériel
- Équipement de surveillance de l'état par vibration
- Équipement de thermographie
- Systèmes de détection ultrasonique
- Analyse de l'huile de lubrification
- Analyse de la signature de courant
- Surveillance de l'émission acoustique
- Logiciels
- Services
- Matériel
- Par technique de surveillance
- Surveillance de l'état en ligne
- Surveillance de l'état portable
- Capteurs activés par l'intelligence artificielle en périphérie
- Par mode de déploiement
- Sur site
- Solutions basées sur le cloud
- Par secteur d'utilisateur final
- Pétrole et gaz
- Production d'énergie
- Fabrication de processus
- Fabrication discrète
- Aérospatial et défense
- Automobile et transport
- Marine, mines et métaux
- Autres secteurs d'utilisateurs finaux
- Par pays
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché, construire la vue par pays et créer des vérifications de cohérence pour la demande. Nous avons examiné des sources publiques qui expliquent l'activité industrielle européenne et les priorités de maintenance, telles que les séries de production industrielle d'Eurostat, les documents de la Commission européenne sur la fabrication et la numérisation, et les offices statistiques nationaux des grandes économies.
Pour ancrer l'aspect technique, nous avons également utilisé des publications ouvertes et des orientations de groupes tels que les pages ISO/CEI relatives aux concepts de surveillance des conditions, les documents de sécurité de l'EU-OSHA le cas échéant, et des articles évalués par des pairs sur la surveillance des vibrations et le diagnostic des équipements rotatifs. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse professionnelle réputée ont été examinés pour comprendre la répartition des offres entre matériel, logiciel et services. Nous avons utilisé un abonnement payant pour les données financières des entreprises et l'actualité afin de suivre les lancements de produits, les partenariats et les changements d'empreinte régionale. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce qui est réellement acheté en Europe, comment les budgets se répartissent entre les systèmes en ligne et les solutions portables, et comment les déploiements cloud progressent par type d'usine. Nous avons échangé avec un mélange de fournisseurs de solutions, distributeurs, entreprises de services de maintenance et utilisateurs finaux dans les industries de process et discrètes. Nous avons ensuite recoupé les hypothèses en utilisant le contexte au niveau national à travers les principales économies européennes.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 32 % | Cadres dirigeants : 17 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 21 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement part d'une construction descendante (top-down) du bassin de demande, où l'intensité du parc industriel installé et les signaux de numérisation de la maintenance sont utilisés pour reconstituer les dépenses de surveillance des conditions à travers l'Europe. Les totaux par pays sont d'abord façonnés à l'aide d'indicateurs tels que les tendances de la production industrielle, la densité des équipements rotatifs dans les usines d'énergie et de process, la pénétration typique de la surveillance pour les actifs critiques, et la répartition entre surveillance en ligne continue et contrôles portables périodiques.
Ces résultats sont ensuite corroborés par des approximations ascendantes (bottom-up) sélectives, notamment des indices de revenus des fournisseurs par région, des vérifications de canaux sur les fourchettes de prix courantes (capteurs, analyseurs et abonnements logiciels), et le volume d'échantillons par application multiplié par une fourchette de prix de vente moyen observée. Lorsque les informations ascendantes sont incomplètes, les écarts sont traités en appliquant des ratios de couverture prudents, puis ajustés avec les retours d'entretiens afin que les estimations des petits pays ne soient pas surestimées.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une régression multivariée simple afin de garder la trajectoire réaliste. Les intrants incluent l'orientation des investissements en automatisation d'usine, les cycles de rénovation dans l'énergie et les services publics, la disponibilité de la main-d'œuvre qualifiée en maintenance, et le rythme d'adoption du cloud pour les analyses. Les taux de croissance ont été testés en tenant compte des évolutions du mix technique (par exemple, les schémas d'adoption des vibrations et des ultrasons) et de l'exposition des utilisateurs finaux aux coûts d'immobilisation.
Validation des données et cycle de mise à jour
Les résultats sont validés par des recoupements avec des signaux indépendants tels que l'orientation de la production manufacturière, les cycles de dépenses d'investissement pour les actifs de grande envergure dans l'énergie et le pétrole et gaz, et les déclarations d'adoption observées dans les dépôts réglementaires et les entretiens. Lorsqu'un pays ou une technique montre un saut brusque, le modèle est réouvert et les hypothèses sont réexaminées. Si l'écart ne peut être expliqué par des événements connus, nous menons une seconde série d'entretiens.
Avant validation finale, le travail est revu par étapes afin que les intrants, les calculs et les hypothèses de conversion restent cohérents entre pays et années. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des évolutions réglementaires, des changements de prix importants ou des ralentissements soudains de l'activité industrielle. Juste avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché européen de la surveillance des conditions des machines selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur peuvent varier davantage que ce à quoi les acheteurs s'attendent, principalement parce que les entreprises tracent différemment la frontière entre la surveillance des conditions, les logiciels de maintenance prédictive plus larges et les systèmes d'automatisation adjacents. Le calendrier compte également, car les dépenses industrielles européennes peuvent évoluer rapidement avec les fluctuations des prix de l'énergie et les cycles de production, ce qui modifie l'année de référence et le point de départ.
Les principaux écarts proviennent généralement de ce qui est comptabilisé comme revenu de marché, de la manière dont les abonnements cloud sont annualisés, et de si les services sont traités comme des contrats de surveillance récurrents ou comme de la main-d'œuvre de maintenance générale. En suivant l'exposition du parc installé et la cadence de renouvellement, Mordor Intelligence relie le total du marché aux dépenses de surveillance en ligne et portable uniquement lorsqu'elles sont vendues en tant que matériel, logiciel ou services de surveillance des conditions. Cela permet de maintenir une frontière cohérente entre les pays et de réduire le double comptage avec des budgets d'automatisation plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,05 milliard USD (2025) | |
| Cabinet de conseil régional A | 0,69 milliard USD (2019) | Utilise une année de référence plus ancienne et un horizon plus court, et semble sous-estimer les abonnements d'analyse cloud plus récents devenus plus courants après 2020 dans plusieurs industries européennes. |
| Éditeur professionnel B | 1,03 milliard USD (2027) | Suit une période plus restreinte et peut appliquer une courbe de pénétration plus faible pour la surveillance des conditions en ligne dans les usines de process, ce qui réduit le total lorsqu'on compare sur une base d'année similaire. |
La comparaison montre que l'écart s'explique principalement par le choix de l'année de référence et par la manière dont les logiciels d'abonnement et les services de surveillance sont comptabilisés en revenu. L'utilisation de limites claires, de moteurs de demande pratiques et de vérifications reproductibles par pays rend le chiffre final plus facile à retracer et à réutiliser lors de la planification budgétaire ou de l'estimation de la croissance.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen de la surveillance de l'état des machines en 2026 ?
Il est évalué à 1,13 milliard USD et devrait atteindre 1,63 milliard USD d'ici 2031 à un TCAC de 7,60 %.
Quel pays contribue le plus aux revenus ?
L'Allemagne est en tête avec 28,10 % des revenus de 2025, grâce à sa solide base manufacturière et à son adoption précoce de l'Industrie 4.0.
Quelle technique de surveillance connaît la croissance la plus rapide ?
Les capteurs activés par l'intelligence artificielle en périphérie devraient se développer à un TCAC de 8,72 % entre 2026 et 2031.
Pourquoi les services surpassent-ils la croissance du matériel ?
Les contrats par abonnement regroupant l'analytique et la maintenance convertissent les dépenses d'investissement en dépenses d'exploitation et génèrent des économies prévisibles, entraînant un TCAC de 8,65 % pour les services.
Quelle réglementation influence les décisions d'investissement ?
La directive NIS2 impose des exigences strictes en matière de cybersécurité et de résilience, rendant la surveillance en temps réel indispensable à la conformité.
Quel secteur offre la meilleure opportunité de croissance au-delà du pétrole et du gaz ?
La fabrication discrète — notamment l'automobile et l'électronique — progressera à un TCAC de 9,05 % à mesure que les installations relient la santé des machines aux indicateurs de qualité de production.
Dernière mise à jour de la page le:



